
Modèle du Concours National d'Accès aux Écoles de Management (CNAEM) 2021 — filière ECS — Mathématiques et informatique
En bref
Ce document est une ancienne épreuve écrite du concours de Élève de CPGE ECT/ECS (accès écoles de management) organisé par Ministère de l'Enseignement Supérieur — ENCG (Concours National d'Accès aux Écoles de Management, CNAEM) (2021), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de l'Enseignement Supérieur — ENCG (Concours National d'Accès aux Écoles de Management, CNAEM)
- Grade
- Élève de CPGE ECT/ECS (accès écoles de management)
- Spécialité
- Mathématiques et informatique
- Année
- 2021
- Pages
- 5
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
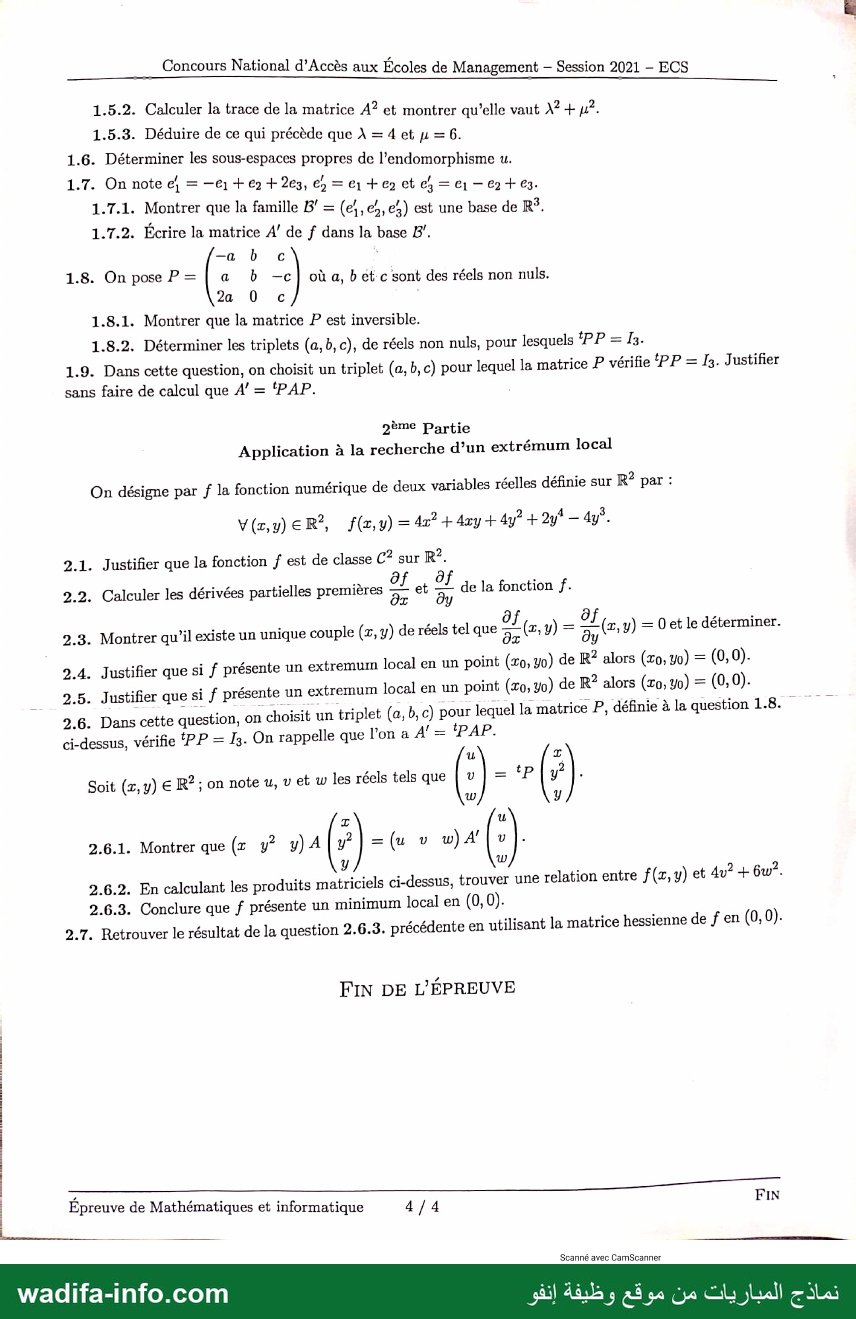
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
Royaume du Maroc
1 IN 5 ds
PRÉ واجتر
Ministre de l'Éducation Nationale, de la Formation Professionnelle,
de l’Enscignement Supérieur et de la Recherche Scientifique
Département de l'Enseignement Supérieur et de la Recherche Scientifique
Présidence du CNAEM 2021
École Nationale de Commerce et de Gestion de Tanger
Université Abdelmalek Essaädi
CONCOURS NATIONAL D'ACCÈS
AUX ECOLES DE MANAGEMENT
Edition 2021
Epreuve de Mathématiques et informatique
Filières : ECS
Durée : 4 heures
Cette épreuve comporte 4 pages au format A4, en plus de cette page de garde.
L'usage de tout document et de tout appareil électronique, y compris la calculatrice, est strictement interdit.
Scanné avec CamScanner
. . el 2e te A = 0 . 0
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
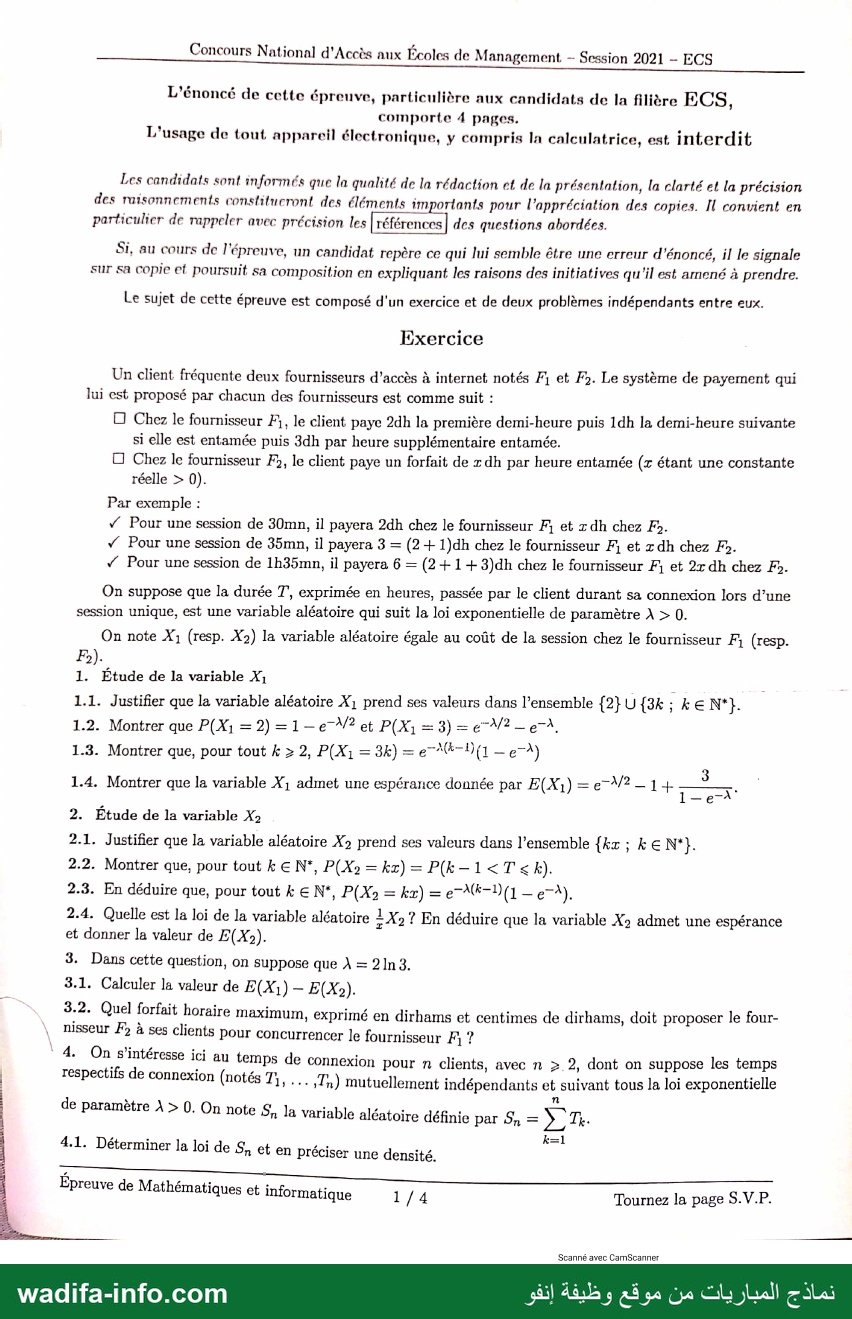
Concours National d'Accès aux Écoles de Management - Session 2021 - ECS
—— "T° 044668 aux Ecoles de Management - Session 2021 - ECS - -
L'énoncé de cette épreuve, particulière aux candidats de la filière ECS,
comporte 4 pages.
L'usage de tout, appareil électronique, y compris la calculatrice, est interdit
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision
des ruisonnements constitucront des éléments importants pour l'appréciation des copies. Il convient en
particulier de rappeler avec précision les [références | des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d'énoncé, il le signale
sur Sa Copie ef poursuit sa composition en expliquant les raisons des initiatives qu'il est amené à prendre.
Le sujet de cette épreuve est composé d'un exercice et de deux problèmes indépendants entre eux.
Exercice
Un client fréquente deux fournisseurs d'accès à internet notés F1 et F2. Le système de payement qui
lui est proposé par chacun des fournisseurs est comme suit :
D Chez le fournisseur #1, le client paye 2dh la première demi-heure puis 1dh la demi-heure suivante
si elle est entamée puis 3dh par heure supplémentaire entamée.
© Chez le fournisseur F2, le client paye un forfait de x dh par heure entamée (x étant une constante
réelle > 0).
Par exemple :
“Pour une session de 30mn, il payera 24h chez le fournisseur 71 et x dh chez F5.
* Pour une session de 35mn, il payera 3 = (2 + 1)dh chez le fournisseur F1 et x dh chez F2.
# Pour une session de 1h35mn, il payera 6 = (2 + 1 + 3)dh chez le fournisseur 7 et 2x dh chez 7.
On suppose que la durée T, exprimée en heures, passée par le client durant sa connexion lors d’une
session unique, est une variable aléatoire qui suit la loi exponentielle de paramètre À > 0.
On note لل (resp. X2) la variable aléatoire égale au coût de la session chez le fournisseur 7 (resp.
1. Étude de la variable 7
1.1. Justifier que la variable aléatoire X1 prend ses valeurs dans l’ensemble {2} U {3k ; k € N*}.
1.2. Montrer que P(X1 = 2) =1-—e"V? et P(X1 = 3) = eW2- ea,
1.3. Montrer que, pour tout k > 2, P(X3 = 3k) = رذ - )6-17 ع
1.4. Montrer que la variable X1 admet une espérance donnée par E(X1) = eV? 1 + ee
2. Étude de la variable X2
2.1. Justifier que la variable aléatoire X2 prend ses valeurs dans l’ensemble {kr ; k€ N°}.
2.2. Montrer que, pour tout k 6 N°, P(X2 = kr) = P(k—1<T<k).
2.3. En déduire que, pour tout 4 € N°, P(X2 = kz) = e@-1) (1 - ,نانع
2.4. Quelle est la loi de la variable aléatoire ور ? En déduire que la variable X2 admet une espérance
et donner la valeur de E(X2).
3. Dans cette question, on suppose que À = 21n3.
3.1. Calculer la valeur de E(X:) — E(X2).
3.2. Quel forfait horaire maximum, exprimé en dirhams et centimes de dirhams, doit proposer le four-
| misseur Æ> à ses clients pour concurrencer le fournisseur F?
4. On s'intéresse ici au temps de connexion pour n clients, avec n > 2, dont on suppose les temps
| respectifs de connexion (notés Ti, … لم1 mutuellement indépendants et suivant tous la loi exponentielle
ë : Le
| de paramètre À > 0. On note Sn la variable aléatoire définie par وي = + Tk.
4 s = k=1
4.1. Déterminer la loi de وى et en préciser une densité.
Épreuve de Mathématiques et informatique 1/4 Tournez la page S.V.P.
Scanné avec CamScanner
wadifa-info.com ج المباريات من موقع وظيفة إنفو
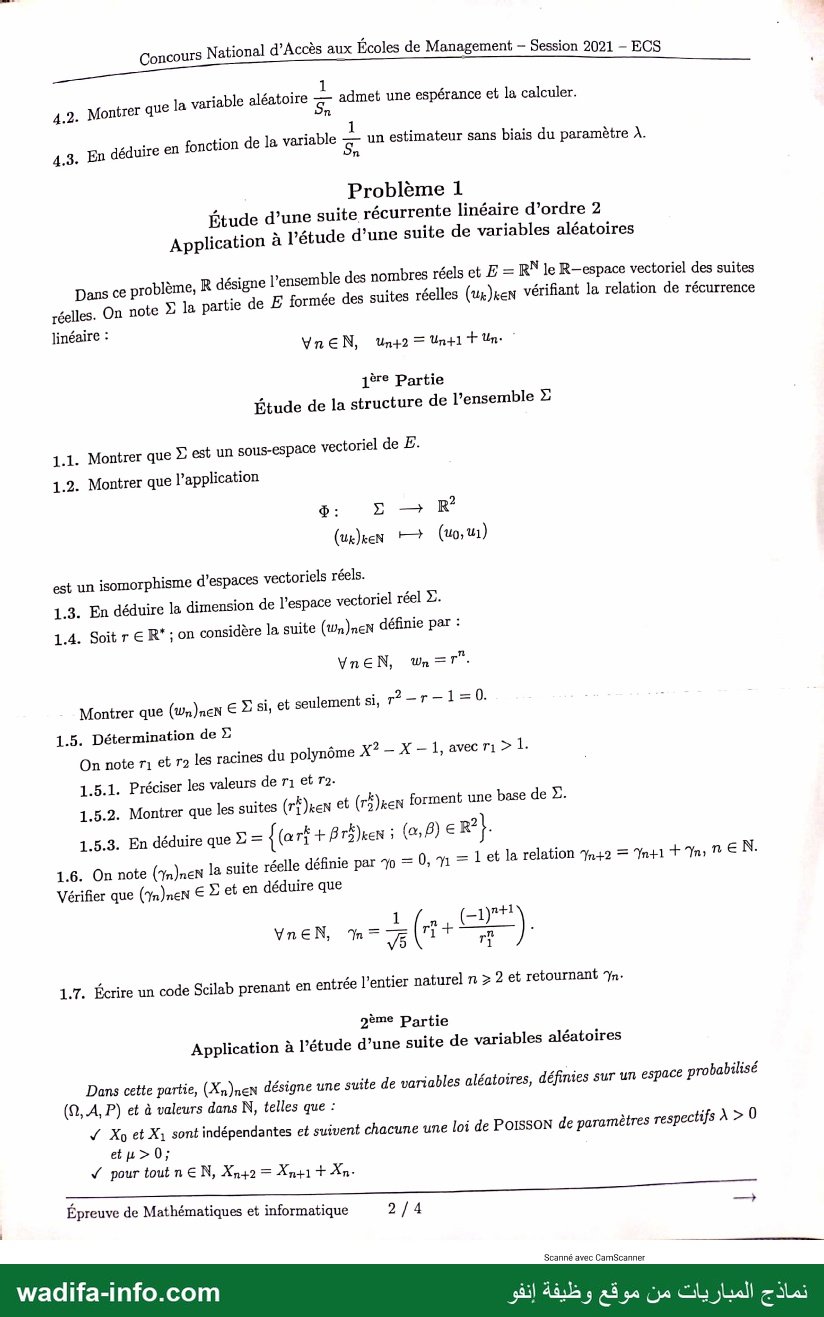
4.2. Montrer que Ja variable aléatoire 7 admet une espérance et la calculer.
4.3. En déduire en fonction de la variable 3. un estimateur sans biais du paramètre À.
Problème 1
Étude d’une suite récurrente linéaire d’ordre 2
Application à l'étude d’une suite de variables aléatoires
Dans ce problème, R désigne l’ensemble des nombres réels et Æ = RN le R—espace vectoriel des suites
réelles. On note Z Ja partie de E formée des suites réelles (ux)ren vérifiant la relation de récurrence
linéaire :
VnEN, Un+2 = ا + رجملا
1ère Partie
Étude de la structure de l’ensemble Z
1.1. Montrer que Z est un sous-espace vectoriel de E.
1.2. Montrer que l'application
S: ب ع 8
ولي + (wow)
est un isomorphisme d'espaces vectoriels réels.
1.3. En déduire la dimension de l’espace vectoriel réel Z.
1.4. Soitr eR';on considère la suite العولولة) définie par :
VnEN, Un =T".
Montrer que (Wn)nen € Z si, et seulement si, r2-r-1l= 0. |
1.5. Détermination de 2
On note م et r2 les racines du polynôme X2-X—1,avecri> 1.
1.5.1. Préciser les valeurs de r1 et T2.
1.5.2. Montrer que les suites (rË)ken et (rË)en forment une base de Z.
1.5.3. En déduire que Y= { (@ rË +8 عملي ; (a,8) € R? } -
1.6. On note (Yn}neN la suite réelle définie par 70 — 0, n=1etla relation يبود = Yn+1 + 76 N.
Vérifier que (n)nen € Z et en déduire que
1 = ji
VneN, تبث + ااي (|:
Mn WA ( 1 ب
1.7. Écrire un code Scilab prenant en entrée l’entier naturel n > 2 et retournant ?n.
2ème Partie
Application à l'étude d’une suite de variables aléatoires
Dans cette partie, (Xn)nen désigne une suite de variables aléatoires, définies sur un espace probabilisé
(0,A,P) et à valeurs dans N, telles que :
7 2 ae sont indépendantes et suivent chacune une loi de POISSON de paramètres respectifs 1>0
etu>0;
Épreuve de Mathématiques et informatique 2/4 =
= -. 502006 avec CamScanner a
wadifa-info.com 0 لفة
نماذج المباريات من موقع وظيفة إنفو
Concours National d'Accès aux Écoles de Management - Session 2021 - ECS
CE À En agement — Session 2021 - ECS
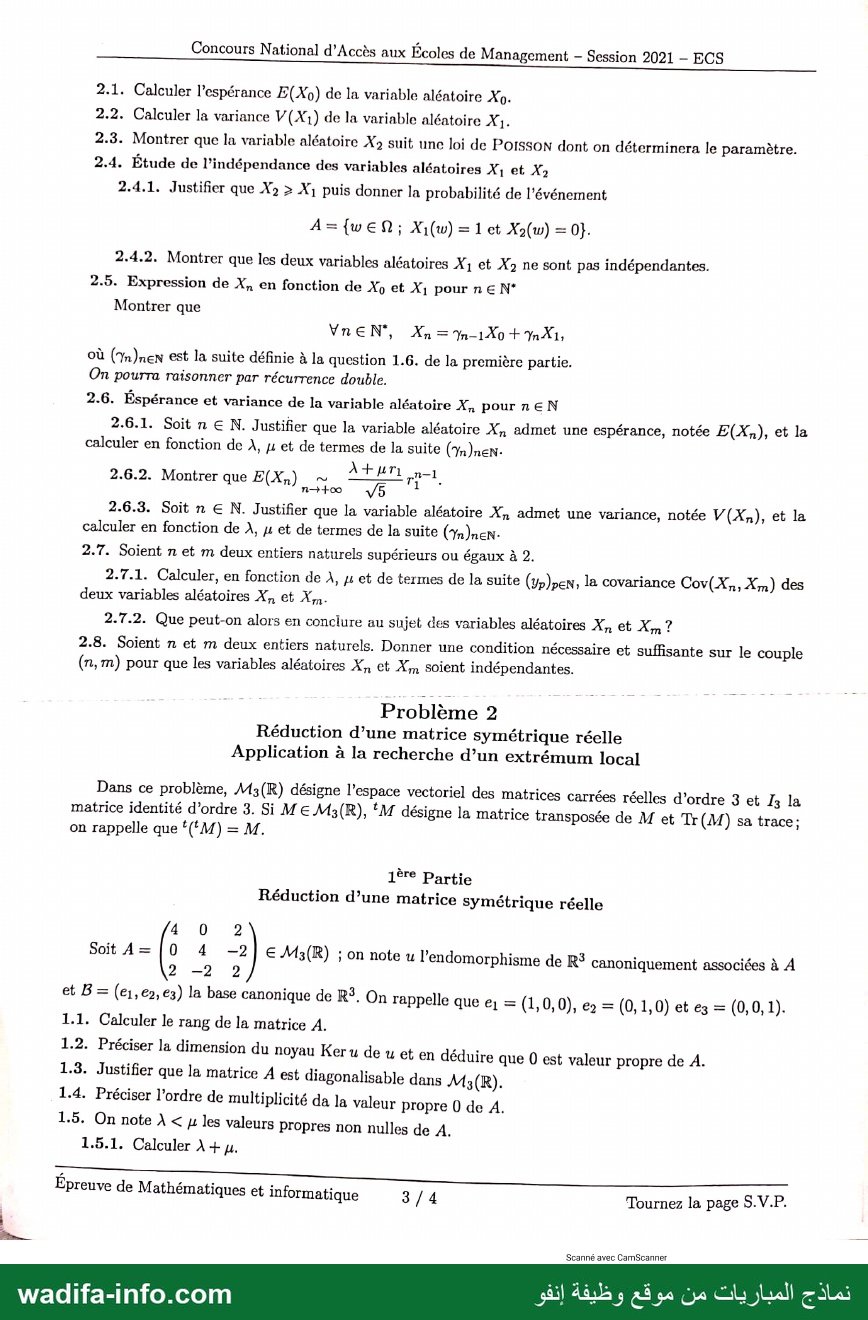
2.1. Calculer l'espérance E(Xo) de la variable aléatoire Xo.
2.2. Calculer la variance V(X1) de la variable aléatoire Xi.
2.3. Montrer que la variable aléatoire ولد suit une loi de 018808 dont on déterminera le paramètre.
2.4. Étude de l’indépendance des variables aléatoires Xi et X2
2.4.1. Justifier que X2 > X1 puis donner la probabilité de l'événement
A={weQ; Xi(w) =1ct Xo(w) = 0}.
2.4.2. Montrer que les deux variables aléatoires X1 et X2 ne sont pas indépendantes.
2.5. Expression de X, en fonction de Xo et X1 pour n € N°
Montrer que
VnEN", Xa = بو + يبول
où (Mn)nen est la suite définie à la question 1.6. de la première partie.
On pourra raisonner par récurrence double.
2.6. Éspérance et variance de la variable aléatoire مد pourneN
2.6.1. Soit n € N. Justifier que la variable aléatoire ماد admet une espérance, notée E(X,), et la
calculer en fonction de À, 4 et de termes de la suite (n)nen-
24/471 حون
2.6.2. Montrer que E(X;) és FR rh
2.6.3. Soit n € N. Justifier que la variable aléatoire Xn admet une variance, notée V(X,), et la
calculer en fonction de À, y et de termes de la suite دل
2.7. Soient n et m deux entiers naturels supérieurs ou égaux à 2.
2.7.1. Calculer, en fonction de À, نر et de termes de la suite (Yp)pen, la covariance Cov(X}, Xm) des
deux variables aléatoires X, et X,.
2.7.2. Que peut-on alors en conclure au sujet des variables aléatoires X, et X,, ?
2.8. Soient n et m deux entiers naturels. Donner une condition nécessaire et suffisante sur le couple
(n,m) pour que les variables aléatoires بول ct Xm soient indépendantes.
Problème 2
Réduction d’une matrice symétrique réelle
Application à la recherche d’un extrémum local
Dans ce problème, M3(R) désigne l’espace vectoriel des matrices carrées réelles d'ordre 3 et و7 la
matrice identité d'ordre 3. Si M € Ma(R), (M désigne la matrice transposée de M et Tr(M) sa trace;
on rappelle que {(tM) = M.
1ère Partie
Réduction d’une matrice symétrique réelle
4: 0 2
Soit A=|0 4 -2}] 6 M3(R) ; on note u l'endomorphisme de R$ canoniquement associées à A
2 -2 2
et B= (e1,e2,e3) la base canonique de R3. On rappelle que e1 = (1,0, 0), e2 = (0,1,0) et e3 = (0,0, 1).
1.1. Calculer le rang de la matrice A.
1-2. Préciser la dimension du noyau Keru de u et en déduire que 0 est valeur propre de À.
1.3. Justifier que la matrice À est diagonalisable dans M3(R).
1.4. Préciser l’ordre de multiplicité da la valeur propre 0 de À.
1.5. On note À > L les valeurs Propres non nulles de À.
1.5.1. Calculer À + y,
Epreuve de Mathématiques et informatique 3/4 Tournez la page S.V.P.
502006 avec CamScanner
wadifa-info.com ج المباريات من موقع وظيفة إنفو
اح Concours National d'Accès aux Écoles de Management — Session 2021-2508 00000
1.5.2. Calculer la trace de la matrice 42 et montrer qu’elle vaut À? + p?.
1.5.3. Déduire de ce qui précède que À = 4 et y = 6.
1.6. Déterminer les sous-espaces propres de l’endomorphisme بن
1.7. On note إن = —e1 + وه + 263, € = e1 + وم et e3 = e1 —e2+ نيم
1.7.1. Montrer que la famille B' = (e4,c,e) est une base de 13
1.7.2. Écrire la matrice 4’ de f dans la base 3.
1.8. On pose P = | a b —c| où a, b etc sont des réels non nuls.
2a 0 ©
1.8.1. Montrer que la matrice P est inversible.
1.8.2. Déterminer les triplets (a, b, ,رك de réels non nuls, pour lesquels {PP = I3.
1.9. Dans cette question, on choisit un triplet (a, b,c) pour lequel la matrice P vérifie PP = .و1 Justifier
sans faire de calcul que 4’ = ‘PAP.
2ème Partie
Application à la recherche d’un extrémum local
On désigne par f la fonction numérique de deux variables réelles définie sur R? par :
Vi(z,y) € R?, f(z,y) = 47? +42y+ Au? + ثري — 4
2.1. Justifier que la fonction f est de classe C2 sur R°?.
2.2. Calculer les dérivées partielles premières 2 et ف de la fonction f.
mn à ; ; of 0 "١
2.3. Montrer qu’il existe un unique couple (x, y) de réels tel que 7 (x, y) = ارق y) = 06616 déterminer.
2.4. Justifier que si f présente un extremum local en un point (x%o, yo) de R? alors (xo, yo) = (0, 0).
2.5. Justifier que si f présente un extremum local en un point (xo, Yo) de R? alors (ro, Yo) = (0,0).
2.6. Dans cette question, on choisit un triplet (a, b,c) pour lequel la matrice P, définie à la question 1.8. ١
ci-dessus, vérifie ‘PP = 13. On rappelle que l’on a 4° = tPAP.
Soit (x, y) € KR? ; on note u, v et w les réels tels que | v | = ‘P y? |.
2.6.1. Montrer que (x ts 0 4 ح أن 0 0 w) 4/10 |
2.6.2. En calculant les produits matriciels ci-dessus, trouver une relation entre f(x, y) et 4u? + ب
2.6.3. Conclure que f présente un minimum local en (0,0).
2.7. Retrouver le résultat de la question 2.6.3. précédente en utilisant la matrice hessienne de f en (0,0).
FIN DE L'ÉPREUVE
هس ص أ —
| Épreuve de Mathématiques et informatique 4/4 FIN
اسل
502006 avec CamScanner
wadifa-info.c Sd ع ا قو ١
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve de mathématiques et informatique du Concours National d'Accès aux Écoles de Management (CNAEM), édition 2021, filière ECS (présidence : ENCG Tanger, Université Abdelmalek Essaâdi). Durée : 4 heures, tout appareil électronique interdit. Le sujet comporte un exercice de probabilités (tarification de deux fournisseurs d'accès) et deux problèmes : suite récurrente d'ordre 2 appliquée à des variables de Poisson, puis réduction d'une matrice symétrique appliquée à un extremum local. Voici une correction proposée.
💡 Dans l'exercice, le piège est la lecture du tarif « par heure entamée » : traduisez-le tout de suite en intervalles de T (k − 1 < T ≤ k). Tout le reste en découle.
Exercice
Notons q = e−λ. T suit ℰ(λ) : P(T > t) = e−λt pour t ≥ 0.
- Étude de X1
1.1. Si 0 < T ≤ 1/2 : X1 = 2 ; si 1/2 < T ≤ 1 : X1 = 2 + 1 = 3 ; si k − 1 < T ≤ k avec k ≥ 2 : X1 = 3 + 3(k − 1) = 3k. Donc X1(Ω) = {2} ∪ {3k ; k ∈ ℕ*}.
1.2. P(X1 = 2) = P(T ≤ 1/2) = 1 − e−λ/2 ; P(X1 = 3) = P(1/2 < T ≤ 1) = e−λ/2 − e−λ.
1.3. Pour k ≥ 2 : P(X1 = 3k) = P(k − 1 < T ≤ k) = e−λ(k−1) − e−λk = e−λ(k−1)(1 − e−λ).
1.4. La série Σ 3k qk−1(1 − q) converge (série géométrique dérivée, 0 < q < 1) et Σk≥1 3k qk−1(1 − q) = 3/(1 − q). En retirant le terme k = 1 (égal à 3(1 − q)) :
E(X1) = 2(1 − e−λ/2) + 3(e−λ/2 − q) + 3/(1 − q) − 3(1 − q) = e−λ/2 − 1 + 3/(1 − e−λ). - Étude de X2
2.1. T > 0 presque sûrement ; si k − 1 < T ≤ k, le client paie k heures entamées, donc X2 = kx : X2(Ω) = {kx ; k ∈ ℕ*}.
2.2. [X2 = kx] = [k − 1 < T ≤ k], d'où l'égalité.
2.3. P(X2 = kx) = e−λ(k−1) − e−λk = e−λ(k−1)(1 − e−λ).
2.4. X2/x suit la loi géométrique de paramètre p = 1 − e−λ. Elle admet une espérance 1/p, donc X2 aussi : E(X2) = x/(1 − e−λ). - λ = 2 ln 3 : e−λ = 1/9, e−λ/2 = 1/3.
3.1. E(X1) = 1/3 − 1 + 3/(8/9) = −2/3 + 27/8 = 65/24 ; E(X2) = 9x/8. E(X1) − E(X2) = 65/24 − 9x/8 = (65 − 27x)/24.
3.2. F2 est concurrentiel si E(X2) ≤ E(X1) ⇔ x ≤ 65/27 ≈ 2,4074. Arrondi au centime inférieur : forfait horaire maximal 2,40 dh (2 dh 40 centimes) ; 2,41 dh dépasserait 65/27. - 4.1. Somme de n variables indépendantes de loi ℰ(λ) : Sn suit la loi Gamma γ(n, λ) (de paramètres n et
1/λ selon la convention), de densité s(t) = λn tn−1 e−λt/(n − 1)! pour t > 0, 0 sinon
(récurrence par produit de convolution).
4.2. Par le théorème de transfert, E(1/Sn) = ∫0+∞ λn tn−2 e−λt/(n − 1)! dt ; cette intégrale converge car n ≥ 2 (tn−2 est intégrable en 0) et vaut λn(n − 2)!/(λn−1(n − 1)!) = λ/(n − 1) (on reconnaît une densité γ(n − 1, λ)).
4.3. E((n − 1)/Sn) = λ : (n − 1)/Sn est un estimateur sans biais de λ.
Problème 1 — Suite récurrente linéaire d'ordre 2
1re partie — Structure de Σ
1.1. La suite nulle est dans Σ ; si u, v ∈ Σ et α ∈ ℝ, (αu + v)n+2 = αun+1 + vn+1 + αun + vn = (αu + v)n+1 + (αu + v)n : Σ est un sous-espace vectoriel de E.
1.2. Φ est linéaire (évident). Injective : si u0 = u1 = 0, la récurrence (double) donne un = 0 pour tout n. Surjective : pour (a, b) ∈ ℝ², la suite définie par u0 = a, u1 = b et la relation de récurrence est dans Σ. Φ est un isomorphisme.
1.3. dim Σ = dim ℝ² = 2.
1.4. (rn) ∈ Σ ⇔ rn(r² − r − 1) = 0 pour tout n ⇔ r² − r − 1 = 0 (r ≠ 0).
1.5.1. r1 = (1 + √5)/2, r2 = (1 − √5)/2.
1.5.2. Les deux suites sont dans Σ (1.4) ; Φ les envoie sur (1, r1) et (1, r2), libres car r1 ≠ r2 ;
donc elles sont libres, et deux vecteurs libres dans un espace de dimension 2 forment une base.
1.5.3. Conséquence directe : Σ = {(αr1k + βr2k) ; (α, β) ∈ ℝ²}.
1.6. (γn) vérifie la relation, donc γn = αr1n + βr2n avec α + β = 0 et αr1 + βr2 = 1, d'où α = 1/√5 = −β. Comme r1r2 = −1, r2n = (−1)n/r1n : γn = (1/√5)(r1n − (−1)n/r1n) = (1/√5)(r1n + (−1)n+1/r1n).
1.7. Code Scilab :
function g=gam(n)
    a=0; b=1;          // gamma_0, gamma_1
    for k=2:n
        c=a+b; a=b; b=c;
    end
    g=b;
endfunction
2e partie — Suite de variables aléatoires
2.1. E(X0) = λ. 2.2. V(X1) = μ.
2.3. X2 = X1 + X0, somme de deux variables de Poisson indépendantes : X2 suit 𝒫(λ + μ)
(produit de convolution et formule du binôme).
2.4.1. X2 − X1 = X0 ≥ 0. L'événement A exigerait X2 = 0 < 1 = X1 : impossible, P(A) = 0.
2.4.2. P(X1 = 1)P(X2 = 0) = μe−μ·e−(λ+μ) ≠ 0 = P(A) : X1 et X2 ne sont pas indépendantes.
2.5. n = 1 : γ0X0 + γ1X1 = X1 ; n = 2 : γ1X0 + γ2X1 = X0 + X1 = X2.
Si la formule est vraie aux rangs n et n + 1, Xn+2 = Xn+1 + Xn = (γn + γn−1)X0 + (γn+1 + γn)X1
= γn+1X0 + γn+2X1.
2.6.1. Combinaison linéaire de variables ayant une espérance : E(Xn) = λγn−1 + μγn (n ≥ 1) et E(X0) = λ.
2.6.2. γn ~ r1n/√5 (car 1/r1n → 0), donc E(Xn) ~ (λr1n−1 + μr1n)/√5 = ((λ + μr1)/√5) r1n−1.
2.6.3. X0, X1 indépendantes et de variance finie : V(Xn) = λγn−1² + μγn².
2.7.1. Par bilinéarité et Cov(X0, X1) = 0 : Cov(Xn, Xm) = λγn−1γm−1 + μγnγm
(la « suite (yp) » de l'énoncé est la suite (γp)).
2.7.2. Pour n, m ≥ 2, tous les γ concernés sont ≥ 1, donc la covariance est > 0 : Xn et Xm ne sont pas indépendantes.
2.8. Xn et Xm sont indépendantes si et seulement si {n, m} = {0, 1}. En effet : X0 et X1 le sont par
hypothèse ; si n = m, V(Xn) > 0 donc Xn n'est pas indépendante d'elle-même ; Cov(X0, Xm) = λγm−1 > 0
pour m ≥ 2 ; Cov(X1, Xm) = μγm > 0 pour m ≥ 2 ; enfin pour n, m ≥ 2, voir 2.7.2. Une covariance non nulle
interdit l'indépendance.
Problème 2 — Matrice symétrique et extremum local
1re partie — Réduction de A = (4 0 2 ; 0 4 −2 ; 2 −2 2)
1.1. Les deux premières colonnes sont libres et C3 = (C1 − C2)/2 : rg A = 2.
1.2. Théorème du rang : dim Ker u = 3 − 2 = 1 ; Ker u ≠ {0}, donc 0 est valeur propre.
1.3. A est symétrique réelle : elle est diagonalisable (théorème spectral).
1.4. A diagonalisable : la multiplicité de 0 égale dim Ker u = 1.
1.5.1. λ + μ + 0 = Tr A = 10.
1.5.2. Tr(A²) = somme des carrés des coefficients de A (A symétrique) = 16 + 4 + 16 + 4 + 4 + 4 + 4 = 52 ; comme A² est
semblable à diag(0, λ², μ²), Tr(A²) = λ² + μ².
1.5.3. λμ = ((λ + μ)² − (λ² + μ²))/2 = (100 − 52)/2 = 24 ; λ, μ racines de X² − 10X + 24 : λ = 4, μ = 6.
1.6. Ker u = Vect(−1, 1, 2) (4x + 2z = 0 et 4y − 2z = 0) ; E4 = Ker(A − 4I) = Vect(1, 1, 0) (z = 0, x = y) ;
E6 = Ker(A − 6I) = Vect(1, −1, 1) (x = z, y = −z).
1.7.1. e'1, e'2, e'3 sont des vecteurs propres associés à 0, 4, 6 (valeurs distinctes) : famille libre de 3 vecteurs, base de ℝ³.
1.7.2. A' = diag(0, 4, 6) (l'énoncé écrit « f » pour l'endomorphisme u).
1.8.1. Les colonnes de P sont a·e'1, b·e'2, c·e'3 ; det P = abc·det(e'1, e'2, e'3) = −6abc ≠ 0 : P inversible.
1.8.2. ᵗPP = diag(6a², 2b², 3c²) (les colonnes sont orthogonales). ᵗPP = I3 ⇔ a = ±1/√6, b = ±1/√2, c = ±1/√3
(8 triplets).
1.9. Les colonnes de P sont encore des vecteurs propres associés à 0, 4, 6 : P est la matrice de passage de la base canonique à une
base propre, donc P−1AP = A'. Comme ᵗPP = I3, P−1 = ᵗP, d'où A' = ᵗPAP.
2e partie — f(x, y) = 4x² + 4xy + 4y² + 2y⁴ − 4y³
2.1. f est polynomiale, donc de classe C2 (et même C∞) sur ℝ².
2.2. ∂f/∂x = 8x + 4y ; ∂f/∂y = 4x + 8y + 8y³ − 12y².
2.3. ∂f/∂x = 0 ⇔ x = −y/2. En reportant : −2y + 8y + 8y³ − 12y² = 2y(4y² − 6y + 3) = 0. Le trinôme 4y² − 6y + 3 a un discriminant
36 − 48 < 0, donc y = 0 et x = 0 : unique point critique (0, 0).
2.4 et 2.5 (questions identiques dans l'énoncé). f est C¹ sur l'ouvert ℝ² : en un extremum local, le gradient est nul, donc le point
est le point critique (0, 0).
2.6.1. Posons X = ᵗ(x, y², y). Comme ᵗPP = I3, P est inversible d'inverse ᵗP, donc A = PA'ᵗP et
ᵗXAX = ᵗ(ᵗPX)A'(ᵗPX) = (u v w)A' ᵗ(u v w).
2.6.2. D'une part ᵗXAX = 4x² + 4y⁴ + 2y² + 4xy − 4y³ ; d'autre part (u v w)A' ᵗ(u v w) = 4v² + 6w². Donc
f(x, y) = 4v² + 6w² + 2y²(1 − y²).
2.6.3. Pour |y| ≤ 1, 2y²(1 − y²) ≥ 0, donc f(x, y) ≥ 0 = f(0, 0) sur la bande ℝ × [−1, 1], voisinage de (0, 0) : f présente un
minimum local en (0, 0).
2.7. ∂²f/∂x² = 8, ∂²f/∂x∂y = 4, ∂²f/∂y² = 8 + 24y² − 24y. En (0, 0), la hessienne vaut (8 4 ; 4 8) : rt − s² = 64 − 16 = 48 > 0 et r = 8 > 0 (valeurs propres 4 et 12, strictement positives) : minimum local en (0, 0).
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}