
Modèle du Concours National d'Accès aux Écoles de Management (CNAEM) 2025 — filière ECT — Mathématiques
En bref
Ce document est une ancienne épreuve écrite du concours de Élève de CPGE ECT/ECS (accès écoles de management) organisé par Ministère de l'Enseignement Supérieur — ENCG (Concours National d'Accès aux Écoles de Management, CNAEM) (2025), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de l'Enseignement Supérieur — ENCG (Concours National d'Accès aux Écoles de Management, CNAEM)
- Grade
- Élève de CPGE ECT/ECS (accès écoles de management)
- Spécialité
- Mathématiques
- Année
- 2025
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
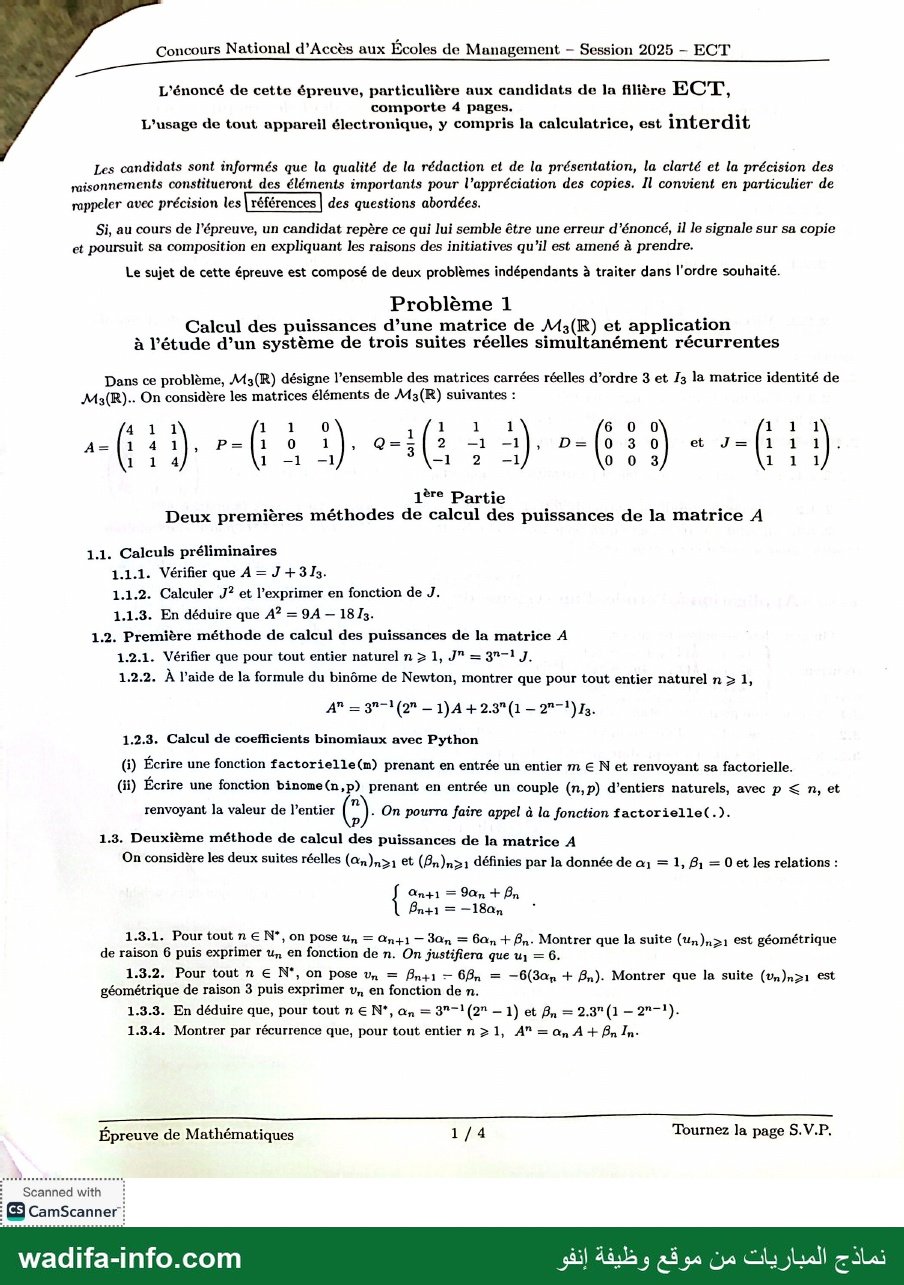
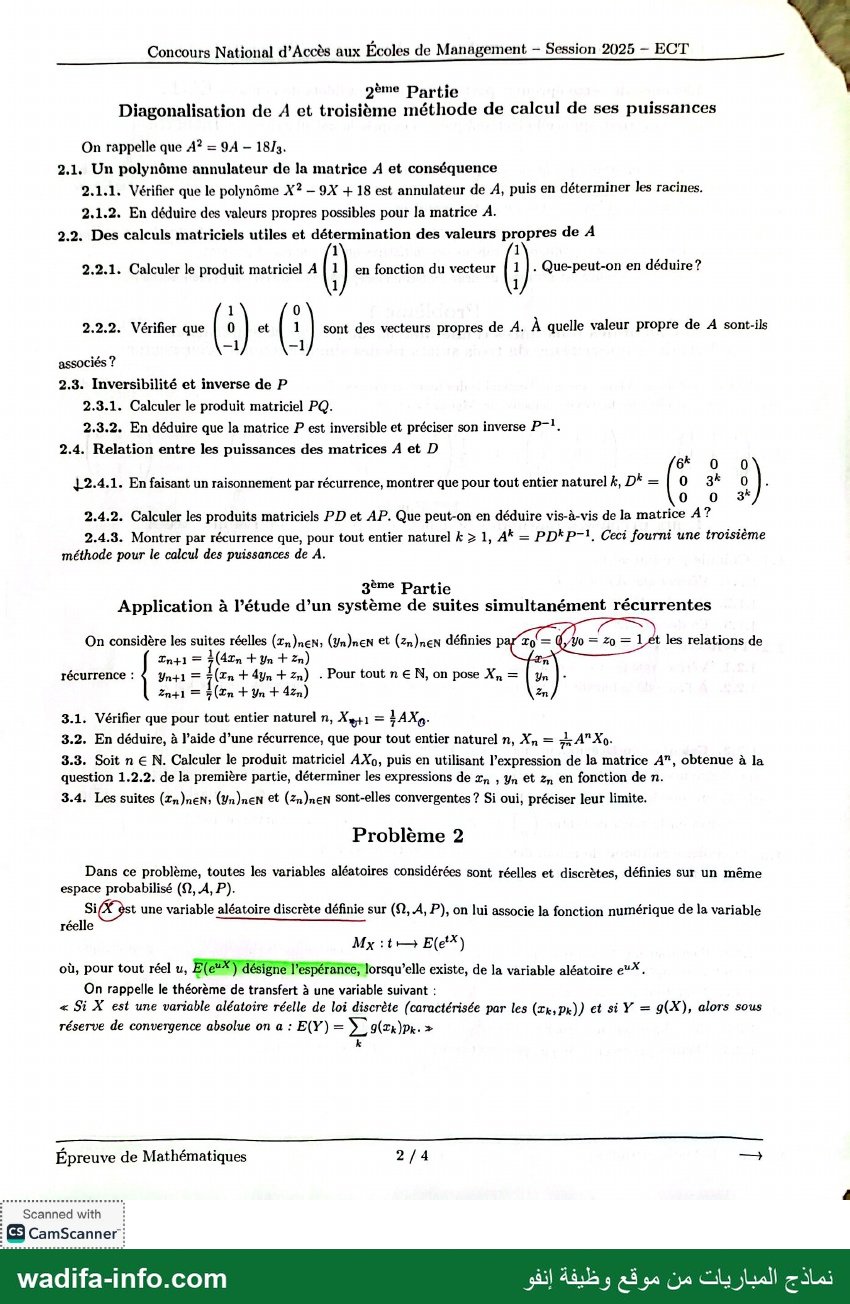
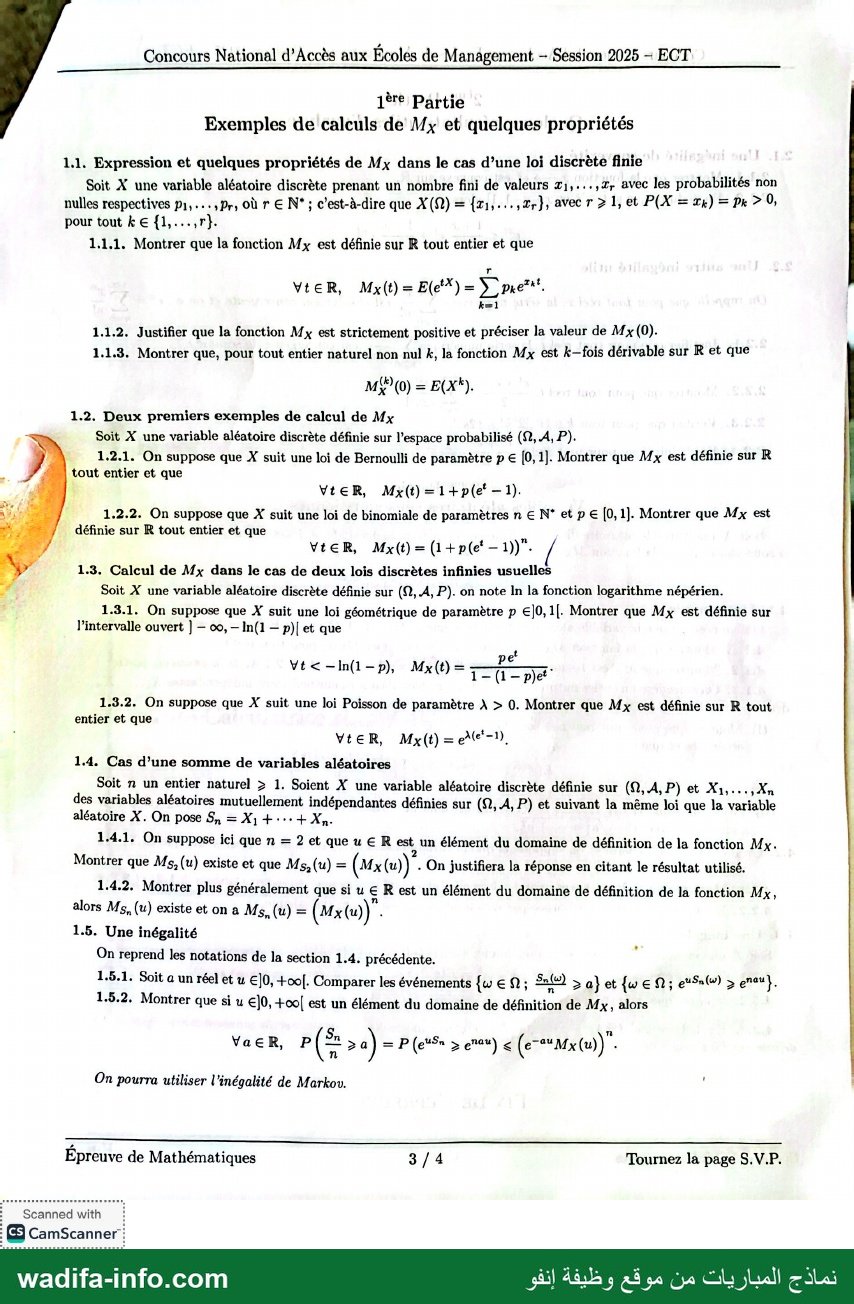
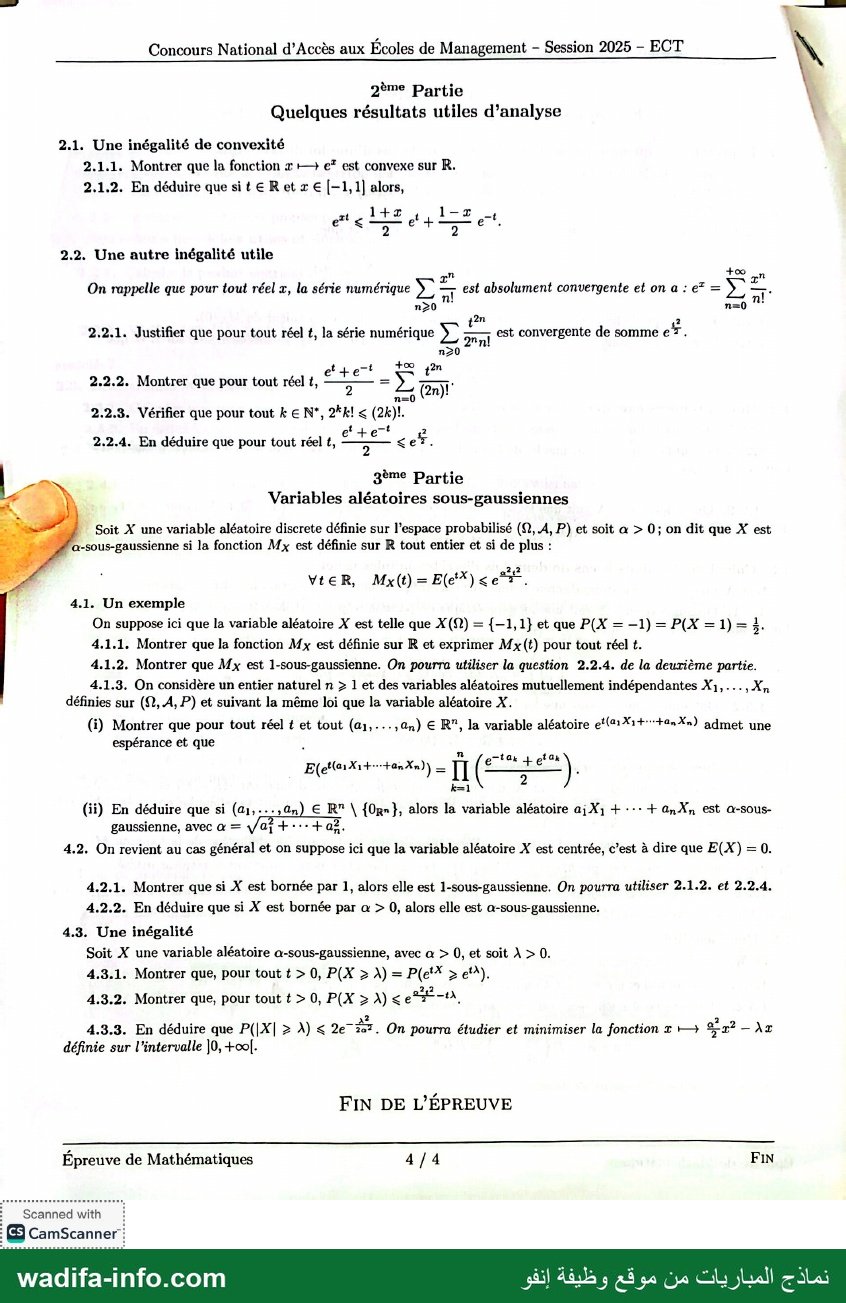
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
Concours National d'Accès aux Écoles de Management - Session 2025 - ECT
L'énoncé de cette épreuve, particulière aux candidats de la filière ECT,
comporte 4 pages. 9
L'usage de tout appareil électronique, y compris la calculatrice, est interdit
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision des
raisonnements constitueront des éléments importants pour l'appréciation des copies. Il convient en particulier de
rappeler avec précision les des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé, il le signale sur sa copie
et poursuit sa composition en expliquant les raisons des initiatives qu’il est amené à prendre.
Le sujet de cette épreuve est composé de deux problèmes indépendants à traiter dans l'ordre souhaité.
Problème 1
Calcul des puissances d’une matrice de M:(R) et application
à l'étude d’un système de trois suites réelles simultanément récurrentes
Dans ce problème, M3(R) désigne l’ensemble des matrices carrées réelles d’ordre 3 et 13 la matrice identité de
M3s(R).. On considère les matrices éléments de M3(R) suivantes :
4 1 1 1 1 0 1 1 1 1 6 0 0 L :1 À
ASIE 4 11: P=Ïlz 0 1 |. Q= 3 2 -1 -1], D=10 3 0 ét J=|lL 1 1|
1 1 4 1 —1 -1 -1 2 =1 0 0 3 1 1 1
1ère Partie
Deux premières méthodes de calcul des puissances de la matrice À
1.1. Calculs préliminaires
1.1.1. Vérifier que À = J +313.
1.1.2. Calculer J? et l’exprimer en fonction de J.
1.1.3. En déduire que 4? = 94 --
1.2. Première méthode de calcul des puissances de la matrice À
1.2.1. Vérifier que pour tout entier naturel n > 1, “ل = 38-1
1.2.2. À l’aide de la formule du binôme de Newton, montrer que pour tout entier naturel n > 1,
A = 35-1)27 —1)A+2.3"(1—2"-1)7,.
1.2.3. Calcul de coefficients binomiaux avec Python
(i) Écrire une fonction factorielle(m) prenant en entrée un entier m € N et renvoyant sa factorielle.
(äi) Écrire une fonction binome(n,p) prenant en entrée un couple (n,p) d’entiers naturels, avec م > n, et
renvoyant la valeur de l’entier 0 . On pourra faire appel à la fonction factorielle(.).
1.3. Deuxième méthode de calcul des puissances de la matrice 4
On considère les deux suites réelles رجمل(مة) et (Bn}n>1 définies par la donnée de a = 1, B = 0 et les relations :
{ Qn+1 = Ian + و
Bn+1 = -180
1.8.1. Pour tout n € N°, on pose u, = an+1 — 3an = 6an + .م8 Montrer que la suite (u,)\>1 est géométrique
de raison 6 puis exprimer ميا en fonction de n. On justifiera que u1 = 6.
1.3.2. Pour tout n € N°, on pose ونه = Bh41 — م68 = —6(3an + .لم8 Montrer que la suite (t:)h>1 est
géométrique de raison 3 puis exprimer v, en fonction de n.
1.3.3. En déduire que, pour tout n € N°, a = 3"-1(2" — 1) et PB, = 2.3" (1 — 2"—1).
1.3.4. Montrer par récurrence que, pour tout entier n >1, A4" = an À + و8 In.
EE سب“#بالإسسببمجتبتتتبسييستت_-سسر ب
Épreuve de Mathématiques 1/4 Tournez la page S.V.P.
Scanned with Ë
: 9 CamScanner :
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Concours National d'Accès aux Écoles de Management - Session 2025 — ECT َ
2ème Partie ;
Diagonalisation de À et troisième méthode de calcul de ses puissances
On rappelle que A? = 94 — 18/3.
2.1. Un polynôme annulateur de la matrice À et conséquence
2.1.1. Vérifier que le polynôme X? - 9X + 18 est annulateur de À, puis en déterminer les racines.
2.1.2. En déduire des valeurs propres possibles pour la matrice À.
2.2. Des calculs matriciels utiles et détermination des valeurs propres de 4
2.2.1. Calculer le produit matriciel A 0 en fonction du vecteur 0 . Que-peut-on en déduire?
2.2.2. Vérifier que | 0 | et | 1 | sont des vecteurs propres de À. À quelle valeur propre de À sont-ils
associés ?
2.3. Inversibilité et inverse de P
2.3.1. Calculer le produit matriciel PQ.
2.3.2. En déduire que la matrice P est inversible et préciser son inverse 7-1.
2.4. Relation entre les puissances des matrices À et D À
6° 0 0
42.4.1. En faisant un raisonnement par récurrence, montrer que pour tout entier naturel #, [8 = ( 0 3* 1 .
0 0 3
2.4.2. Calculer les produits matriciels PD et AP. Que peut-on en déduire vis-à-vis de la matrice A?
2.4.3. Montrer par récurrence que, pour tout entier naturel k > 1, 4* = PD*P-1, Ceci fourni une troisième
méthode pour le calcul des puissances de A.
3ème Partie
Application à l’étude d’un système de suites simultanément récurrentes
On considère les suites réelles شسعملمع) (Yn)nen et (2n)nen définies pa معدي les relations de
مهفا = ربو + Yn + 2n) 277
récurrence : 4 رجولا = 1 (Zn + 4Yn + 2n) - Pour tout n ع N, on pose X, = | y, |.
Zn+1 = %(£n + Un + 42h) 2
3.1. Vérifier que pour tout entier naturel n, جور = FAX.
3.2. En déduire, à l’aide d’une récurrence, que pour tout entier naturel n, X, = 7 A"X0.
3.3. Soit n € N. Calculer le produit matriciel AXo, puis en utilisant l’expression de la matrice 4”, obtenue à la
question 1.2.2. de la première partie, déterminer les expressions de x, , ولا et وق en fonction de n.
3.4. Les suites (zn)nen; (Yn)nen et (Zn)nen Sont-elles convergentes ? Si oui, préciser leur limite.
Problème 2
Dans ce problème, toutes les variables aléatoires considérées sont réelles et discrètes, définies sur un même
espace probabilisé ((, 4, P).
Si pst une variable aléatoire discrète définie sur (9,4, P), on lui associe la fonction numérique de la variable
réelle جص
ب : برك E(e*)
où, pour tout réel u, 2027 désigne l'espérance; lorsqu'elle existe, de la variable aléatoire كلام
On rappelle le théorème de transfert à une variable suivant :
> Si X est une variable aléatoire réelle de loi discrète (caractérisée par les (x,px)) et si Y = g(X), alors sous
réserve de convergence absolue on a : E(Y) = Si g(zx)px. >
يبيبلل ببل-سسسسللسبتميببببسسييلسسلستييببلسست_جٍتححححببي
Épreuve de Mathématiques 2/4 ب
: 5080060 071466 |
: ا CamScanner':
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Concours National d'Accès aux Écoles de Management - Session 2025 - ECT
ee LL CL CR RE
1ère Partie
Exemples de calculs de Mx et quelques propriétés
1.1. Expression et quelques propriétés de Mx dans le cas d’une loi discrète finie
Soit X une variable aléatoire discrète prenant un nombre fini de valeurs z1,...,z- avec les probabilités es
nulles respectives pr, ...,Pr, où r € N° ; c’est-à-dire que X(N) = {71,...,2r}, avec r > 1, et P(X = xx) = pk > 0,
pour tout ع € {1,...,r}.
1.1.1. Montrer que la fonction Mx est définie sur R tout entier et que
VIER, Mx(t)=E(e*)= 5 pret.
kel
1.1.2. Justifier que la fonction Mx est strictement positive et préciser la valeur de Mx (0).
1.1.3. Montrer que, pour tout entier naturel non nul k, la fonction Mx est k—fois dérivable sur R et que
M®(0) = E(X*).
1.2. Deux premiers exemples de calcul de Mx
- Soit X une variable aléatoire discrète définie sur l’espace probabilisé (Q,.4, P).
: 1.2.1. On suppose que X suit une loi de Bernoulli de paramètre م € [0,1]. Montrer que Mx est définie sur R
1 #\ tout entier et que
VtER, Mx(t)=1+p(et —1).
0 1.2.2. On suppose que X suit une loi de binomiale de paramètres n € N° et p € [0,1]. Montrer que Mx est
PR»: définie sur R tout entier et que :
ne) VIER, Mx(t)=(1+p{et—1))". [
V> 1.3. Calcul de Mx dans le cas de deux lois discrètes infinies usuelles
Soit X une variable aléatoire discrète définie sur (Q, 4, P). on note In la fonction logarithme népérien.
1.3.1. On suppose que X suit une loi géométrique de paramètre م €]0,1[. Montrer que Mx est définie sur
l'intervalle ouvert [ — 00, —In(1 — p)| et que
Vt<-—In(1-p)}, Mxt(t) = ETES
1.3.2. On suppose que X suit une loi Poisson de paramètre À > 0. Montrer que Mx est définie sur R tout
entier et que
VIER, Mx(t) = exte-1),
1.4. Cas d’une somme de variables aléatoires
Soit n un entier naturel > 1. Soient X une variable aléatoire discrète définie sur (A, A,P) et X1,...,Xn
des variables aléatoires mutuellement indépendantes définies sur (9, A, P) et suivant la même loi que la variable
aléatoire X. On pose وي = X1+...+X,.
1.4.1. On suppose ici que n = 2 et queu 6# et. un élément du domaine de définition de la fonction Mx.
Montrer que Ms, (u) existe et que Ms,(u) = (x (u)) + On justifiera la réponse en citant le résultat utilisé.
1.4.2. Montrer plus généralement que si u € R est un élément du domaine de définition de la fonction Mx,
alors Ms, (u) existe et on a Ms, (u) = (mx (u)) :
1.5. Une inégalité
On reprend les notations de la section 1.4. précédente.
1.5.1. Soit a un réel et u €]0, +oo[. Comparer les événements {uen; 50) > a} et {we لمأتن بج > genou}.
1.5.2. Montrer que si u €]0, +oo| est un élément du domaine de définition de Mx , alors
Sn us, -au 7 |
VaeR, P en P(e“Sr > enau) > 6 Mx (u)) Ê |
On pourra utiliser l'inégalité de Markov. :
ل م 0 مإ( أ أ ص م م[ ات حت و جا
Épreuve de Mathématiques 3/4 Tournez la page S.V.P.
CamScanner :
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
سيط يو
Concours National d'Accès aux Écoles de Management - Session 2025 - ECT N
ا ا اسيك الا ترات لمشتس لاحتسا نا "SONOQUES NBLONO - سن
2ème Partie |
Quelques résultats utiles d’analyse \
Une inégalité de convexité .2.1
est convexe sur R. كن ++ Montrer que la fonction x .2.1.1
En déduire que sit 6 R et x € ]-1,1[ alors, .2.1.2
1-2 1+2
t =t ب
5ج e < 2 e + D
Une autre inégalité utile .2.2
7 ب حت : On rappelle que pour tout réel x, la série numérique > 1 est absolument convergente et on a
n>0 n=0
2n 2
Justifier que pour tout réel t, la série numérique S 25 est convergente de somme eT. .2.2.1
n20
et + e”t + +2
ñ 200 2 اسيك Montrer que pour tout réel t, .2.2.2
N°, 21 < (2k)!. € م Vérifier que pour tout .2.2.3
et +e”t 2
En déduire que pour tout réel t, —— > ef. .2.2.4
Î PQ 3ème Partie
Variables aléatoires sous-gaussiennes و
à : 7 Soit X une variable aléatoire discrete définie sur l'espace probabilisé )9, 4, P) et soit a > 0; on dit que X est :
Z’a-sous-gaussienne si la fonction MX est définie sur R tout entier et si de plus :
F | VIER, Mx(t)=E(e*)<e".
Un exemple .4.1
On suppose ici que la variable aléatoire X est telle que X() = {—1,1} et que P(X = -1( = P(X = 1) = 3.
Montrer que la fonction Mx est définie sur R et exprimer Mx(t) pour tout réel t. .4.1.1
Montrer que Mx est 1-sous-gaussienne. On pourra utiliser la question 2.2.4. de la deurième partie. .4.1.2
On considère un entier naturel n > 1 et des variables aléatoires mutuellement indépendantes X1,...,X, .4.1.3
définies sur (Q,.4, P) et suivant la même loi que la variable aléatoire X.
(i) Montrer que pour tout réel { et tout (a1,...,an) € R”, la variable aléatoire et(aiX1++a,X») admet une
espérance et que 1
1 نا امف E(et{aiXi+:+anXn)) = Il
(ii) En déduire que si (a1,...,@n) € R" \ {0rr}, alors la variable aléatoire ai X1 + << + a, X, est a-sous-
ذه +0 + كدي = م gaussienne, avec
On revient au cas général et on suppose ici que la variable aléatoire X est centrée, c’est à dire que E(X) = 0. .4.2
Montrer que si X est bornée par 1, alors elle est 1-sous-gaussienne. On pourra utiliser 2.1.2. et 2.2.4, .4.2.1
En déduire que si X est bornée par a > 0, alors elle est a-sous-gaussienne. .4.2.2
Une inégalité .4.3
Soit X une variable aléatoire a-sous-gaussienne, avec a > 0, et soit À > 0.
Montrer que, pour tout t > 0, P(X > À) = P(et* > etÀ). .4.3.1
Montrer que, pour tout t > 0, P(X > À) < et, .4.3.2
Sr? — )z جرع En déduire que P(|X| > À) > 2e-%e7. On pourra étudier et minimiser la fonction .4.3.3
définie sur l’intervalle ]0, +oof.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques 4/4 FIN
Scanned with 1 ْ
CamScanner': ا :
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve de mathématiques du Concours National d'Accès aux Écoles de Management (CNAEM), session 2025, filière ECT (énoncé de 4 pages, tout appareil électronique interdit ; la durée n'est pas imprimée sur les pages scannées). Deux problèmes indépendants : puissances d'une matrice 3×3 (trois méthodes) appliquées à un système de suites récurrentes, puis fonction génératrice des moments MX et variables sous-gaussiennes. Voici une correction proposée.
💡 Le problème 1 donne lui-même presque tous les résultats à démontrer : chaque formule annoncée sert de contrôle. Vérifiez vos calculs sur n = 1 ou n = 2 avant de passer à la suite.
Problème 1 — Puissances de A = (4 1 1 ; 1 4 1 ; 1 1 4)
1re partie
1.1.1. J + 3I3 a des 4 sur la diagonale et des 1 ailleurs : c'est A.
1.1.2. Chaque coefficient de J² vaut 1+1+1 = 3 : J² = 3J.
1.1.3. A² = J² + 6J + 9I3 (J et I3 commutent) = 9J + 9I3 = 9(A − 3I3) + 9I3 = 9A − 18I3.
1.2.1. Récurrence : J1 = 30J ; si Jn = 3n−1J, alors Jn+1 = 3n−1J² = 3nJ.
1.2.2. J et 3I3 commutent : An = Σk=0n C(n,k) Jk 3n−k
= 3nI3 + Σk=1n C(n,k) 3k−13n−k J = 3nI3 + 3n−1(2n − 1)J.
En remplaçant J = A − 3I3 : An = 3n−1(2n − 1)A + 3n(1 − (2n − 1))I3
= 3n−1(2n − 1)A + 2·3n(1 − 2n−1)I3.
1.2.3. Fonctions Python :
def factorielle(m):
    f = 1
    for i in range(2, m + 1):
        f = f * i
    return f

def binome(n, p):
    return factorielle(n) // (factorielle(p) * factorielle(n - p))
1.3.1. un+1 = 6αn+1 + βn+1 = 54αn + 6βn − 18αn = 6(6αn + βn) = 6un ;
u1 = 6·1 + 0 = 6, donc un = 6n.
1.3.2. vn+1 = −6(3αn+1 + βn+1) = −6(27αn + 3βn − 18αn) = 3·[−6(3αn + βn)] = 3vn ;
v1 = −6·3 = −18, donc vn = −18·3n−1 = −2·3n+1.
1.3.3. 6αn + βn = 6n et 3αn + βn = −vn/6 = 3n. Par différence,
3αn = 6n − 3n, soit αn = 3n−1(2n − 1), puis
βn = 3n − 3αn = 2·3n − 6n = 2·3n(1 − 2n−1).
1.3.4. n = 1 : α1A + β1I3 = A. Si An = αnA + βnI3, alors
An+1 = αnA² + βnA = αn(9A − 18I3) + βnA = (9αn + βn)A − 18αnI3
= αn+1A + βn+1I3. (L'énoncé écrit In pour I3.) On retrouve 1.2.2.
2e partie — Diagonalisation
2.1.1. A² − 9A + 18I3 = 0 (1.1.3) : X² − 9X + 18 = (X − 3)(X − 6) est annulateur ; racines 3 et 6.
2.1.2. Toute valeur propre de A est racine d'un polynôme annulateur : Sp(A) ⊂ {3, 6}.
2.2.1. A·ᵗ(1,1,1) = ᵗ(6,6,6) = 6·ᵗ(1,1,1) : 6 est valeur propre, de vecteur propre ᵗ(1,1,1).
2.2.2. A·ᵗ(1,0,−1) = ᵗ(3,0,−3) = 3·ᵗ(1,0,−1) et A·ᵗ(0,1,−1) = ᵗ(0,3,−3) = 3·ᵗ(0,1,−1) : vecteurs propres associés à 3.
2.3.1. Le calcul donne PQ = I3.
2.3.2. P est donc inversible et P−1 = Q.
2.4.1. D0 = I3 ; si Dk = diag(6k, 3k, 3k), Dk+1 = DkD = diag(6k+1, 3k+1, 3k+1).
2.4.2. Les colonnes de P sont les vecteurs propres de 2.2 : AP = PD = (6 3 0 ; 6 0 3 ; 6 −3 −3). Donc A = PDP−1 :
A est diagonalisable, semblable à D.
2.4.3. A1 = PDP−1 ; si Ak = PDkP−1, Ak+1 = PDkP−1PDP−1 = PDk+1P−1.
3e partie — Système de suites (x0 = 0, y0 = z0 = 1)
3.1. Les trois relations s'écrivent ligne par ligne Xn+1 = (1/7)AXn.
3.2. X0 = A0X0/70 ; si Xn = AnX0/7n, Xn+1 = (1/7)A·AnX0/7n = An+1X0/7n+1.
3.3. AX0 = ᵗ(2, 5, 5). Pour n ≥ 1, AnX0 = αnAX0 + βnX0 = ᵗ(2αn, 5αn + βn, 5αn + βn), avec
αn = (6n − 3n)/3 et 5αn + βn = (2·6n + 3n)/3. D'où :
xn = (2/3)[(6/7)n − (3/7)n] ; yn = zn = (1/3)[2(6/7)n + (3/7)n]
(formules vraies aussi pour n = 0 ; contrôle n = 1 : x1 = 2/7, y1 = 5/7).
3.4. 0 < 3/7 < 6/7 < 1 : les trois suites convergent vers 0.
Problème 2 — Fonction MX et variables sous-gaussiennes
1re partie
1.1.1. etX prend un nombre fini de valeurs, donc admet une espérance pour tout t ; transfert : MX(t) = Σ pkexkt.
1.1.2. Somme finie de termes pkexkt > 0 : MX(t) > 0 ; MX(0) = Σ pk = 1.
1.1.3. Somme finie de fonctions C∞ : MX(k)(t) = Σ pjxjkexjt, donc
MX(k)(0) = Σ pjxjk = E(Xk) (transfert).
1.2.1. MX(t) = (1 − p)e0 + pet = 1 + p(et − 1), défini sur ℝ (loi finie).
1.2.2. MX(t) = Σk=0n C(n,k)(pet)k(1 − p)n−k = (pet + 1 − p)n = (1 + p(et − 1))n (binôme de Newton).
1.3.1. X(Ω) = ℕ*, P(X = k) = p(1 − p)k−1. MX(t) = pet Σk≥1((1 − p)et)k−1 : série géométrique
à termes positifs, convergente ⇔ (1 − p)et < 1 ⇔ t < −ln(1 − p). Alors MX(t) = pet/(1 − (1 − p)et).
1.3.2. MX(t) = Σ e−λ(λet)k/k! = e−λeλet = eλ(et − 1), série exponentielle convergente pour tout t.
1.4.1. X1 et X2 indépendantes ⇒ euX1 et euX2 indépendantes (fonctions de variables
indépendantes), chacune d'espérance MX(u). L'espérance du produit de deux variables indépendantes admettant une espérance
existe et vaut le produit : MS2(u) = E(euX1euX2) = (MX(u))².
1.4.2. Récurrence : Sn+1 = Sn + Xn+1, et Sn est indépendante de Xn+1 (lemme des coalitions) ;
même argument : MSn+1(u) = MSn(u)MX(u) = (MX(u))n+1.
1.5.1. u > 0 et x ↦ ex strictement croissante : Sn/n ≥ a ⇔ uSn ≥ nau ⇔ euSn ≥ enau.
Les deux événements sont égaux.
1.5.2. Inégalité de Markov appliquée à la variable positive euSn :
P(euSn ≥ enau) ≤ E(euSn)/enau = (MX(u))ne−nau = (e−auMX(u))n.
2e partie — Résultats d'analyse
2.1.1. (ex)'' = ex > 0 : exp est convexe.
2.1.2. Pour x ∈ [−1, 1], λ = (1 + x)/2 ∈ [0, 1] et 1 − λ = (1 − x)/2 ; xt = λ·t + (1 − λ)·(−t). Convexité :
ext ≤ λet + (1 − λ)e−t.
2.2.1. t2n/(2nn!) = (t²/2)n/n! : série exponentielle en t²/2, convergente de somme et²/2.
2.2.2. (et + e−t)/2 = Σ (tn + (−t)n)/(2·n!) ; les termes d'indice impair s'annulent, ceux d'indice pair 2n
valent t2n/(2n)!.
2.2.3. (2k)! = ∏j=1k(2j)(2j − 1) ≥ ∏j=1k(2j) = 2kk!.
2.2.4. Terme à terme : t2n/(2n)! ≤ t2n/(2nn!) (vrai aussi pour n = 0) ; en sommant les séries convergentes :
(et + e−t)/2 ≤ et²/2.
3e partie — Variables sous-gaussiennes
4.1.1. Loi finie : MX définie sur ℝ et MX(t) = (e−t + et)/2.
4.1.2. Par 2.2.4, MX(t) ≤ et²/2 = e1²t²/2 : X est 1-sous-gaussienne.
4.1.3. (i) et(a1X1+…+anXn) = ∏ etakXk, produit de variables indépendantes à valeurs en nombre fini :
son espérance existe et vaut ∏ E(etakXk) = ∏ MX(tak) = ∏ (e−tak + etak)/2.
(ii) Par 2.2.4, chaque facteur est ≤ et²ak²/2, d'où E(…) ≤ et²(a1² + … + an²)/2 = eα²t²/2 ; α > 0 car
(a1, …, an) ≠ 0 : la combinaison est α-sous-gaussienne.
4.2.1. |X| ≤ 1 : pour tout ω, 2.1.2 avec x = X(ω) donne etX ≤ ((1 + X)/2)et + ((1 − X)/2)e−t. X bornée,
donc etX bornée et MX est définie sur ℝ ; par croissance et linéarité de l'espérance, avec E(X) = 0 :
MX(t) ≤ (et + e−t)/2 ≤ et²/2 (2.2.4).
4.2.2. Y = X/α est centrée et bornée par 1, donc 1-sous-gaussienne : MX(t) = E(e(αt)Y) = MY(αt) ≤ eα²t²/2.
4.3.1. t > 0 : x ↦ etx strictement croissante, donc [X ≥ λ] = [etX ≥ etλ].
4.3.2. Markov : P(X ≥ λ) ≤ E(etX)/etλ ≤ eα²t²/2 − tλ.
4.3.3. g(x) = (α²/2)x² − λx est minimale sur ]0, +∞[ en x = λ/α² (g'(x) = α²x − λ), de minimum −λ²/(2α²). D'où
P(X ≥ λ) ≤ e−λ²/(2α²). Comme M−X(t) = MX(−t) ≤ eα²t²/2, −X est aussi α-sous-gaussienne et
P(X ≤ −λ) ≤ e−λ²/(2α²). Enfin P(|X| ≥ λ) ≤ P(X ≥ λ) + P(X ≤ −λ) ≤ 2e−λ²/(2α²).
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}