
Modèle : Concours de recrutement des spécialistes en économie et administration (2e grade) des CRMEF - épreuve sur la gestion matérielle, financière et comptable des établissements scolaires - session 2023
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/1394
En bref
Ce document est une ancienne épreuve écrite du concours de Concours de recrutement des spécialistes en économie et administration (2e grade) des CRMEF - épreuve sur la gestion matérielle, financière et comptable des établissements scolaires - session 2023 organisé par Ministère de l'Éducation nationale - CRMEF (2023), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de l'Éducation nationale - CRMEF
- Grade
- Concours de recrutement des spécialistes en économie et administration (2e grade) des CRMEF - épreuve sur la gestion matérielle, financière et comptable des établissements scolaires - session 2023
- Spécialité
- الاقتصاد والإدارة
- Année
- 2023
- Pages
- 14
- Langue des questions
- arabe
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
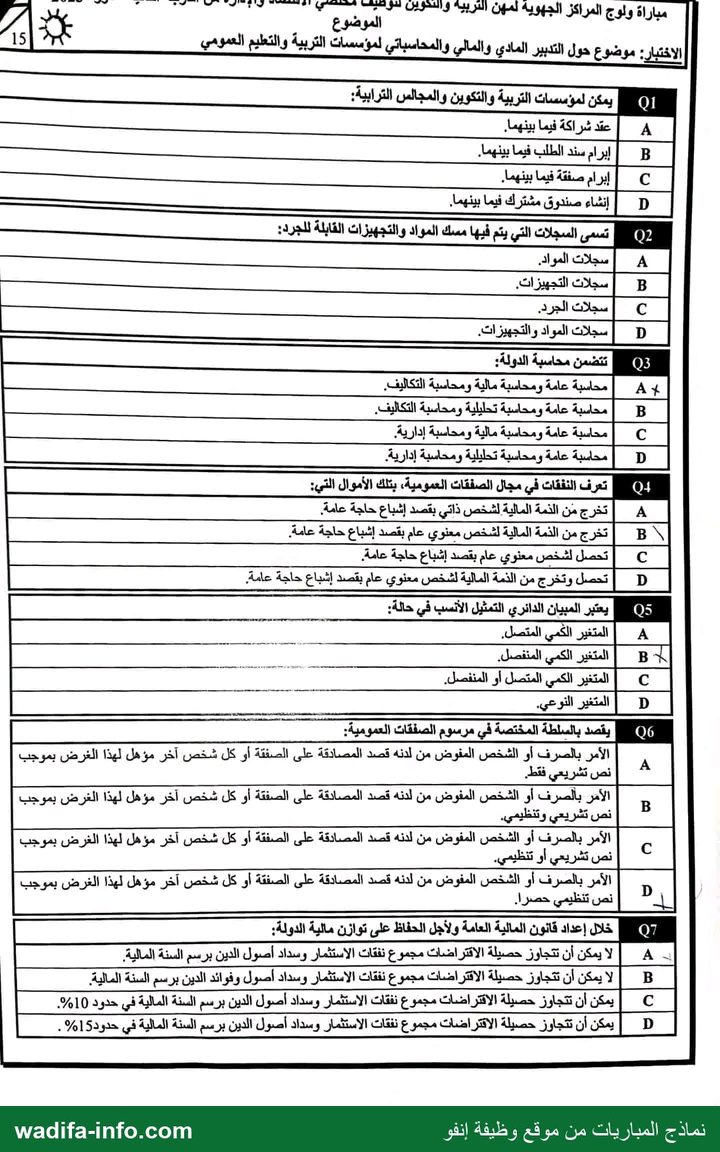
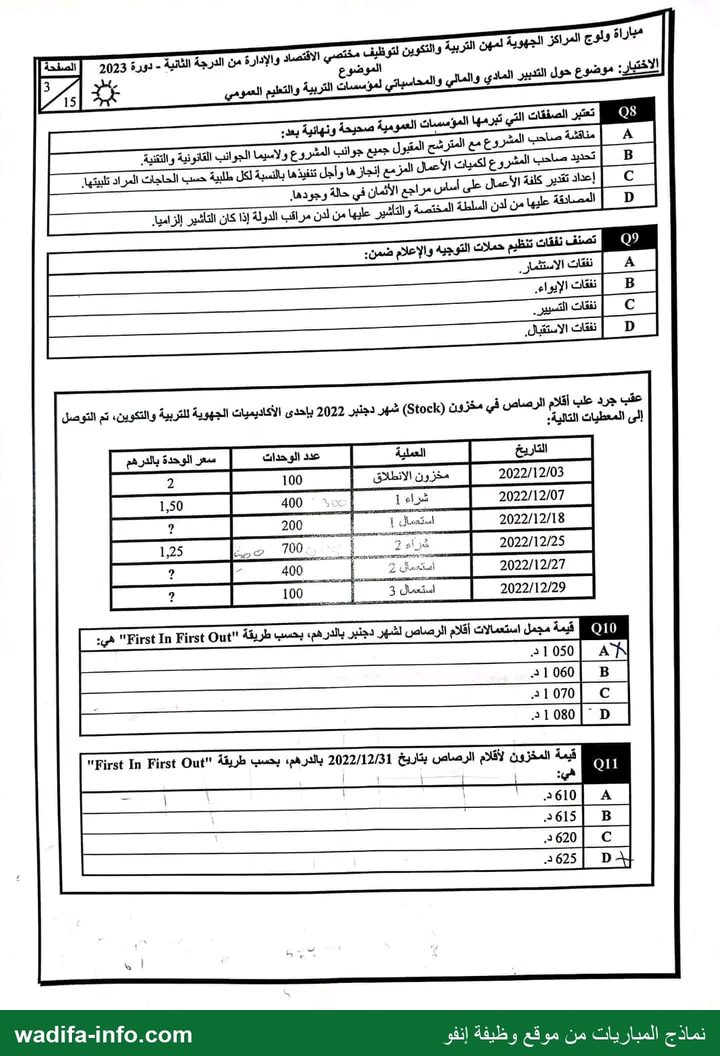
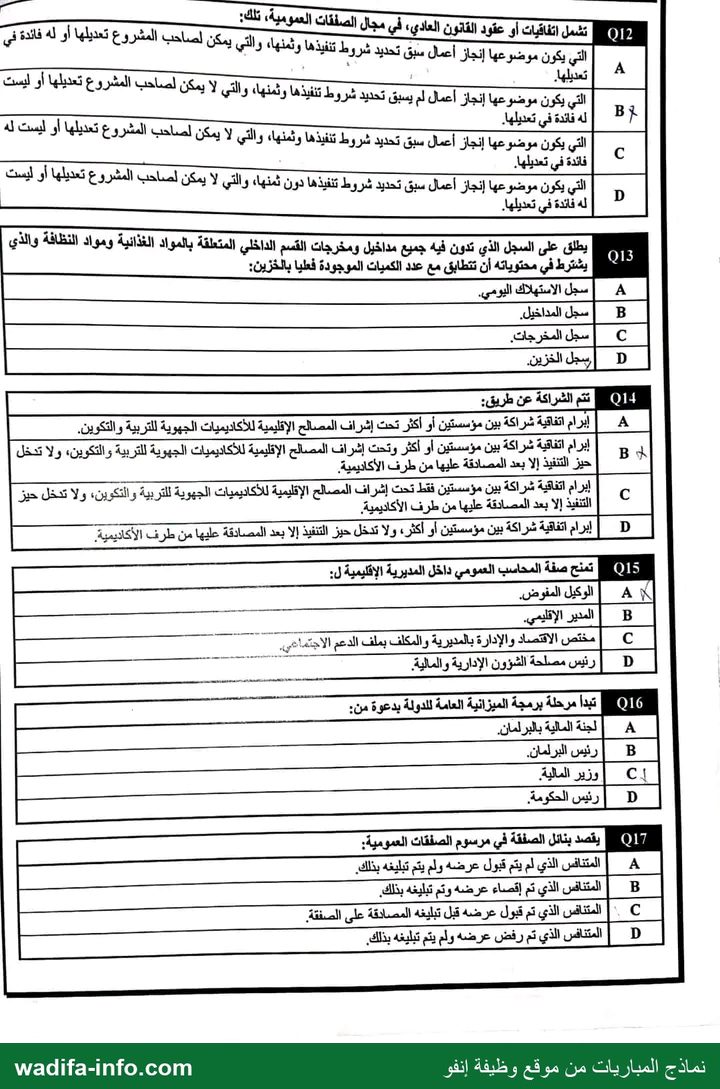
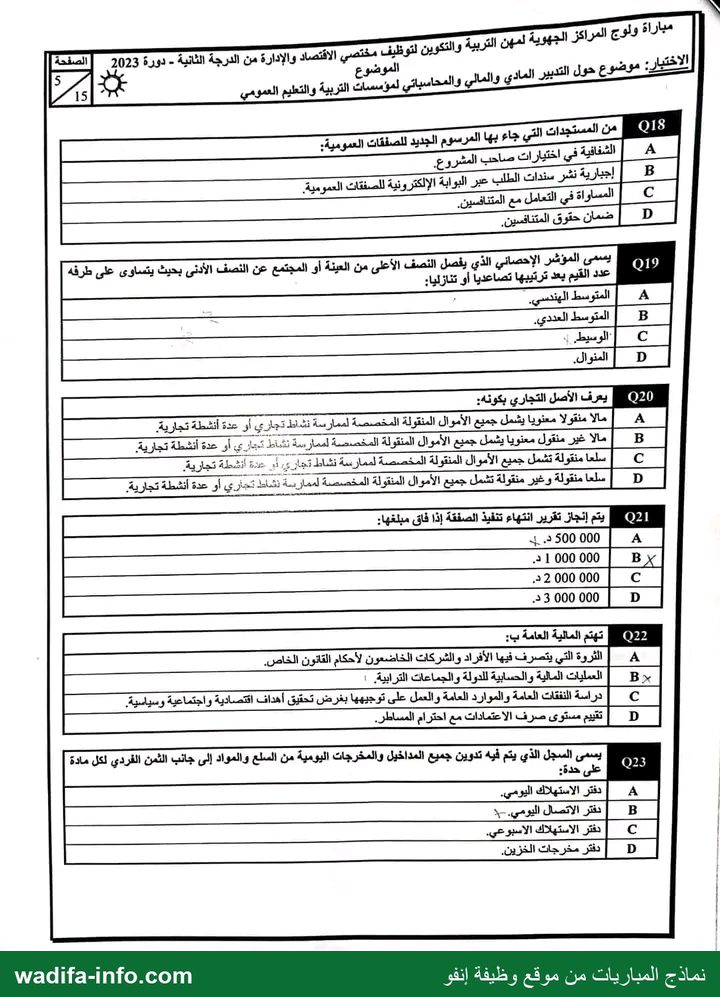
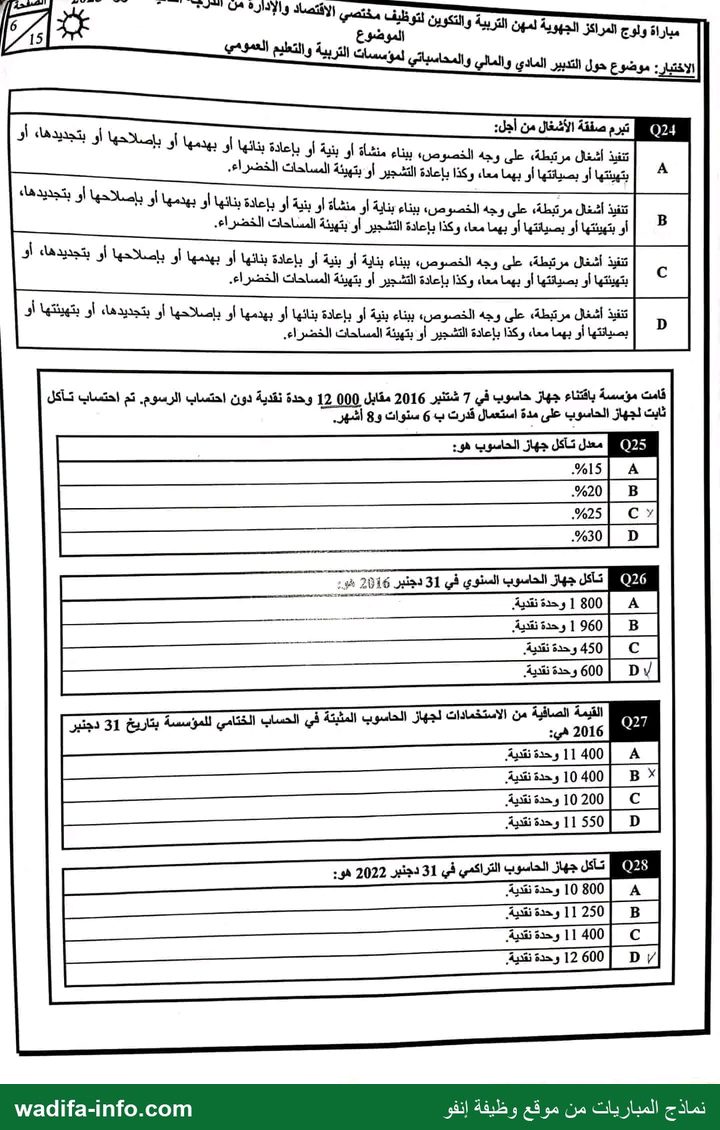
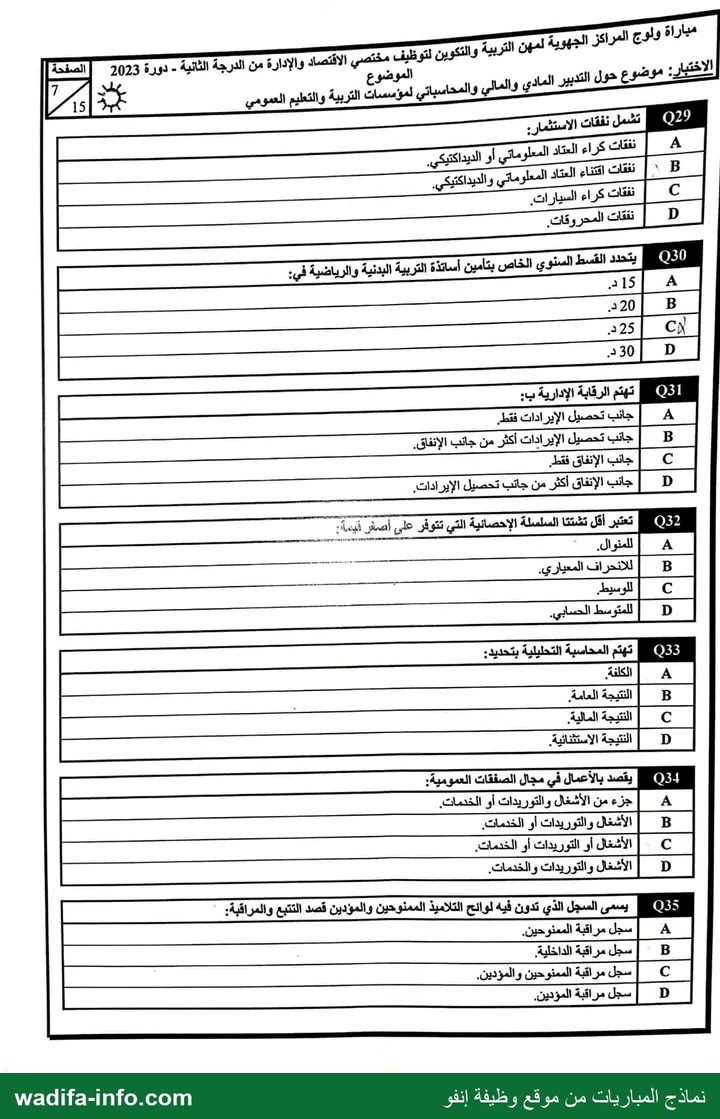
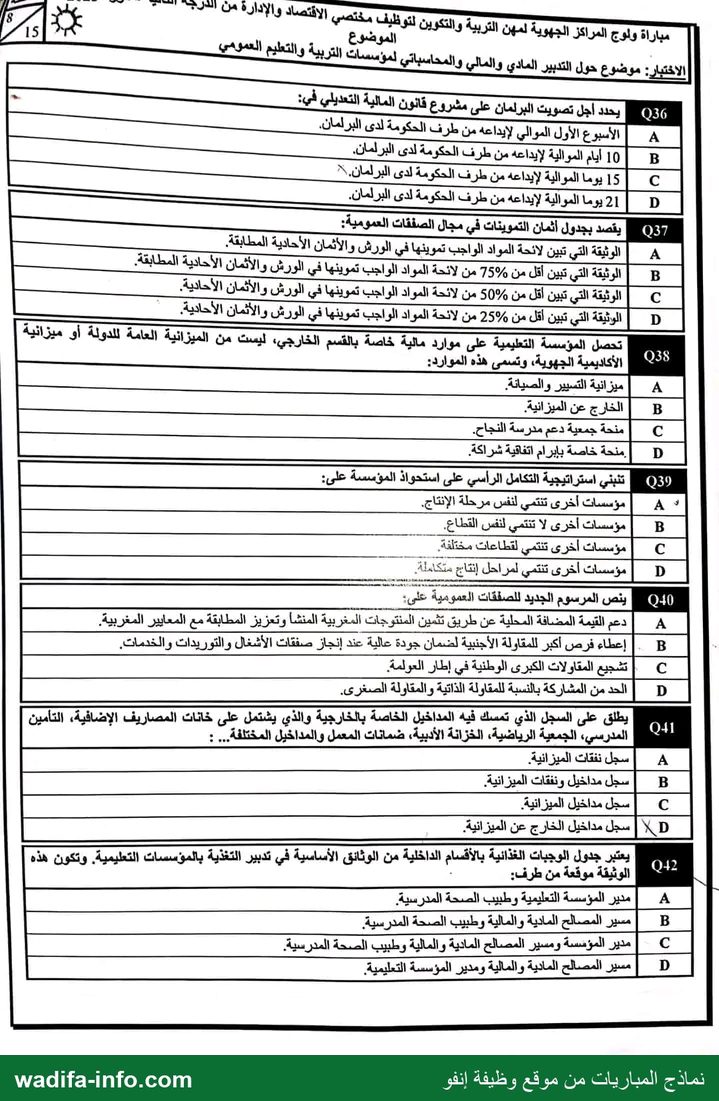
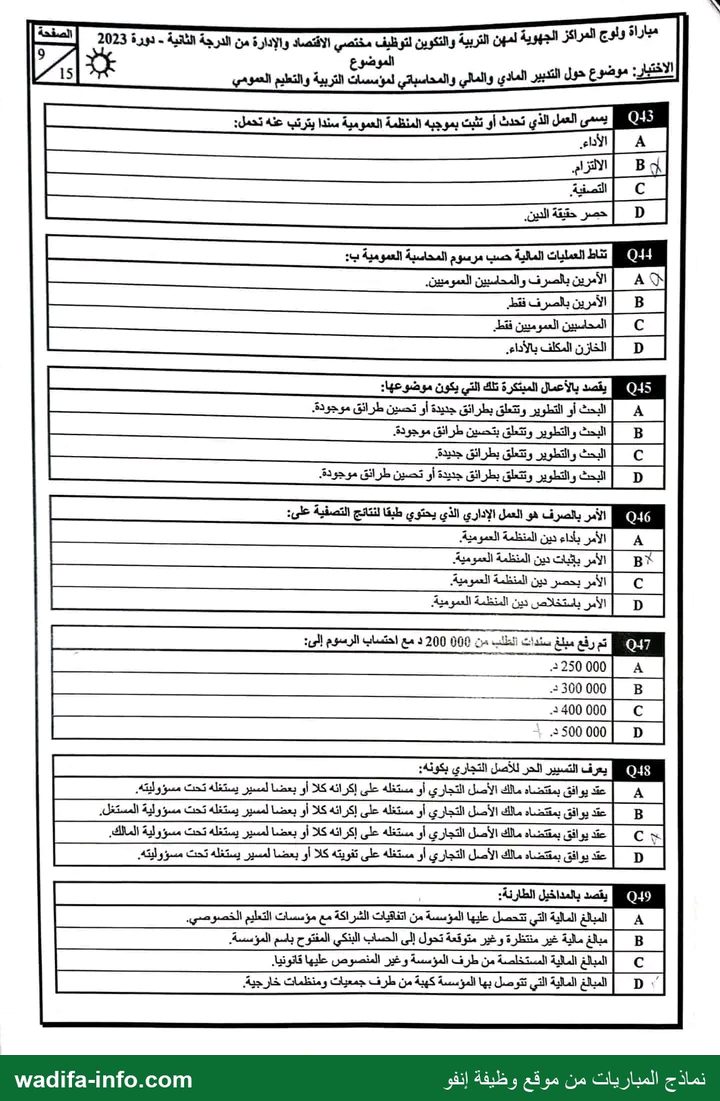
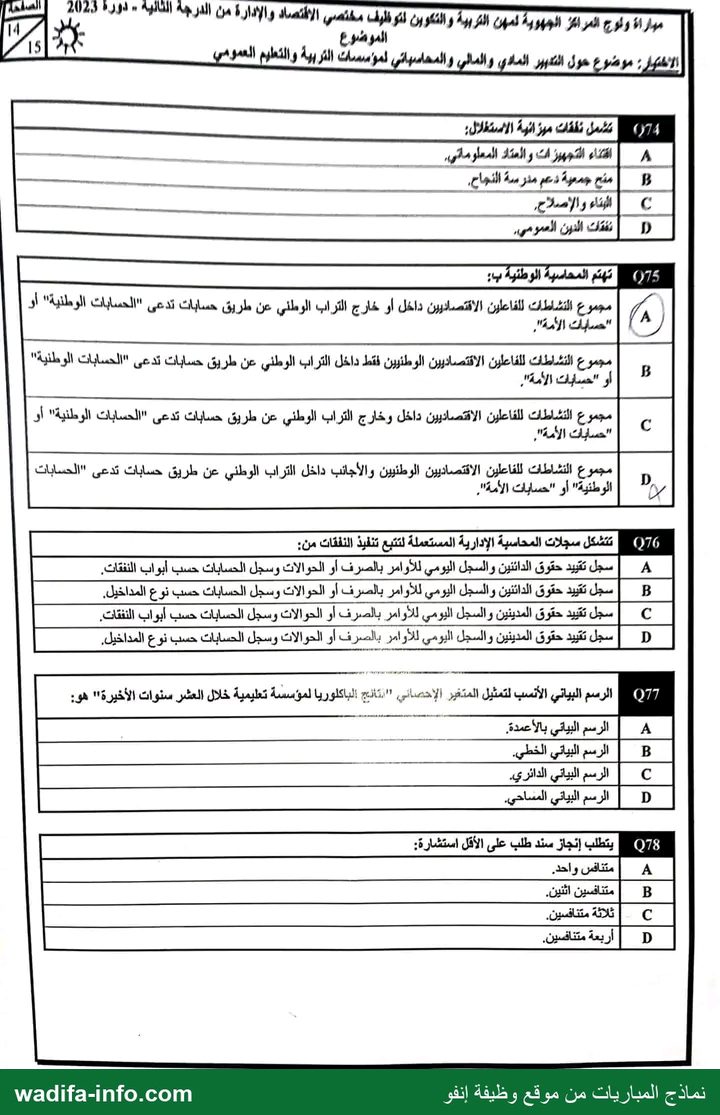
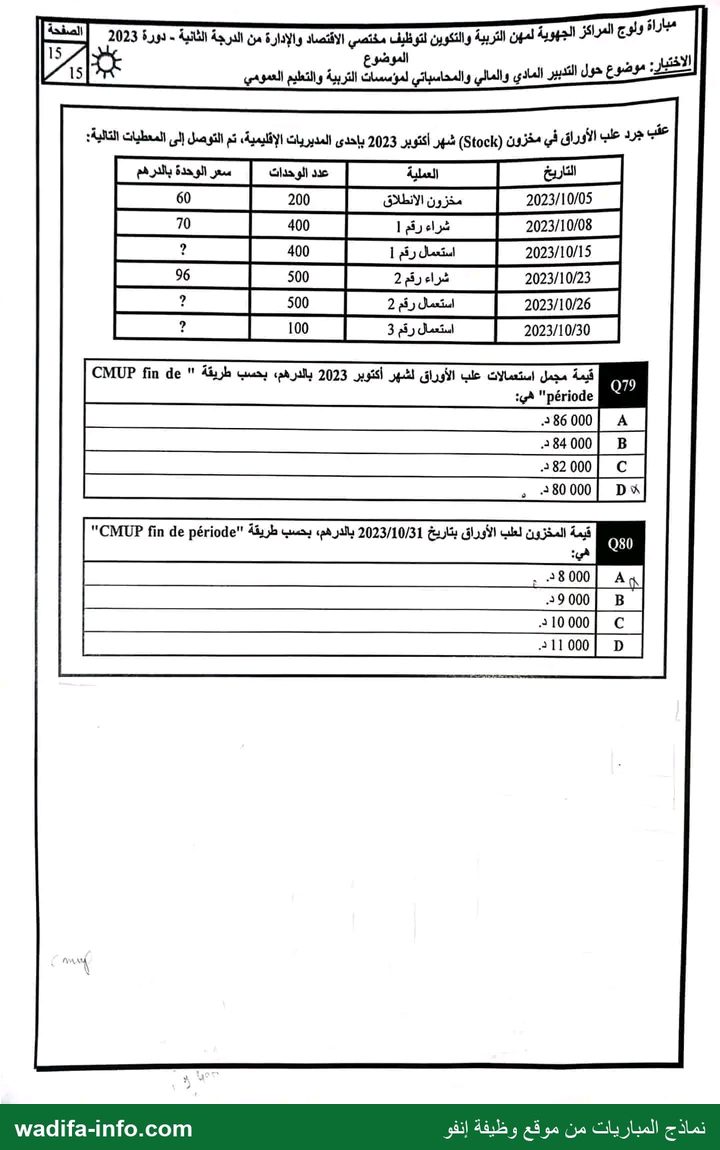
مباراة ولوج المراكز الجهويه لمهن التربية ورين الموشوع * بادا تند سينا للدي ا ا الاختم À موضوع حول التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي 15 لا يمكن لمؤسسات التربية والتكوين والمجالس الترابية: عقد شراكة فيما بينهما. B | | إبرام سند الطلب فيما بينهما. إبرام صفقة فيما بينهما. MP تسمى السجلات التي يتم فيها مسك pal والتجهيزات القابلة للجرد: Sete | | حت a RON تعرف النفقات في مجال الصفقات العمومية؛ بتلك الأموال التي: 5e Ron المبيان الدائري التمثيل الأنسب في حالة: المتغير الكُمي المتصل. المتغير الكمي المتصل أو المنفصل. ion D | | المتغير النوعي. ١7 ERP يقصد بالسلطة المختصة في مرسوم الصفقات العمومية: à الأمر بالصرف أو الشخص المفوض من لدنه قصد المصادقة على الصفقة أو كل شخص آخر مؤهل لهذا الغرض بموجب sai بالصرف أو الشخص المفوض من لدنه قصد المصادقة على الصفقة أو كل شخص آخر مؤهل لهذا الغرض بموجب 6 الأمر بالصرف أو الشخص المفوض من لدنه قصد المصادقة على الصفقة أو كل شخص آخر مؤهل لهذا الغرض بموجب ji بالصرف أو الشخص المفوض من لدنه قصد المصادقة على الصفقة أو كل شخص آخر مؤهل لهذا الغرض بموجب Pop خلال إعداد قانون المالية العامة ولأجل Bali على توازن مالية الدولة: لا يمكن أن تتجاوز حصيلة الاقتراضات مجموع نفقات الاستثمار وسداد أصول الدين برسم السنة المالية. B | | لا يمكن أن تتجاوز حصيلة الاقتراضات مجموع نفقات الاستثمار وسداد أصول وفوائد الدين برسم السنة المالية. يمكن أن تتجاوز حصيلة الاقتراضات مجموع نفقات الاستثمار وسداد أصول الدين برسم السنة المالية في حدود 9610. D | [ يمكن أن تتجاوز حصيلة الاقتراضات مجموع نفقات الاستثمار وسداد أصول الدين برسم السنة المالية في حدود9615 . نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 4 ? دلوج المراكز الجهوية لمهن التربية والتكوين sl + مختصي الاقتصاد فالإدارة من الدرجة الثانية - دووج TS حخر: EE حول A المادي والمالي والمحاسباتي D التربية والتعليم العمومي DA ss لاف د الصلتات الي تبرمها المؤسبات السومية صحيحة بلقي ب إل | م صلب المشروع مع امترشج ادخول جع جنب الشريع وزريج ور ور ري y RE ae | € | محمد حت صل المزمع إنجازها واجل تنفيذها بالنسبة لكل طلبية حسب الحاجات لسرا كج "م" المصادقة عليها من لدن السلطة المختصة والتاشير عليها من لدن مراقب الدولة إذا كان التاشير Ta 1 01 تصنف نفقات تنظيم حملات التوجيه والإعلام ضمي عقب جرد علب اقلام الرصاص في مخزون (Stock) شهر دجنبر 2022 بإحدى الأكاديميات الجهوية للتربية والتكويم ته ات إلى ات لتقي (Stock) شهر دجنبر بإحدى الأكاديميات الجهوية للتربية والتكوين؛ تم التوصل | 2020229 | نسدد 8 | ا هك قيمة مجمل استعمالات أقلام الرصاص لشهر دجنبر بالدرهم؛ بحسب طريقة "First In First Out" هي: EE = ns 0) [8 قيمة المخزون لأقلام الرصاص بتاريخ 2022/12/31 بالدرهم؛ بحسب طريقة First In First Out" با هي: دا د ست حتت mi c | D أ TE نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Rs. | يي - الصفقات العمومية؛ تلك: 012 تشمل اتفاقيات أو عقود القانون العادي؛ في حجل _ لحب التي يمكن لصاحب المشروع تعديلها أو له فائدة في التي يكون موضوعها إنجاز أعمال سبق تحديد شروط تنفيذها وثمنها؛ 5 التي يكون موضوعها إنجاز أعمال لم يسبق تحديد شروط تنفيذها وثمنها؛ والتي لا يمكن لصاحب (a ال باون مرضيعيا إنجار اعمال سبق تحديد شروط تنفيذها وثمنهاء والتي لا يمكن لصاحب المشروع تعديلها أو التي يكون موضوعها إنجاز اعمال سبق تحديد شروط تنفيذها دون ثمنهاء والتي لا يمكن لصاحب المشروع تعديلها أو ليست ne يطلق على السجل الذي تدون فيه جميع مداخيل ومخرجات القسم الداخلي المتعلقة بالمواد الغذائية ومواد النظافة والذي RS يشترط في محتوياته أن تتطابق مع عدد الكميات الموجودة فعليا بالخزين: إبرام اتفاقية شراكة بين مؤسستين أو أكثر تحت إشراف المصالح الإقليمية للأكاديميات الجهوية للتربية والتكوين. حيز التنفيذ ل ا بين ل ص PAT ne المصالح الإقليمية للأكاديميات الجهوية للتربية والتكوين؛ ولا تدخل ابرع نتفية ME بين of 38 نج إشراف المصائح TE الجبوية الربية والتكوين؛ ولا تدخل حيز | © | إبرام اتفاقية شراكة بين مؤسستين أو أكثر» ولا تدخل حيز التنفيذ إلا بعد المصادقة عليها من طرف الأكاديمية. قا تمنح صفة المحاسب العمومي داخل المديرية الإقليمية ل: PTT ss | إسسرلاضي = مختص الاقتصاد والإدارة بالمديرية والمكلف بملف الدعم EN és Lol 06 | الأ كاش اي بم؟بسبسم ب للست ] الل _مسسسس 2 ص-_#لصصصصصستت | المتنائس الذي لم يتم قبول عرضه ولم يتم تبليغه بذلك. المتنافس الذي تم قبول عرضه قبل تبليغه المصادقة على الصفقة. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com مياراة ولوج المراكز الجهور سسسب ii بد والتكوين ل مختصي الاقتصاد والإدارة من الدرجة الثانية - دورة 2023 دالمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي LS 2 او يسمى المؤشر الإحصاني الذي يفصل النصف الأعلى من العينة أو المجتمع عن النصف Dan M 8 MR عدد القيم بعد ترتيبها تصاعديا أو تنازلياء على من العينة أو المجتمع عن أدنى بحيث يتساوى على طرفه :.- :7 01057577ل:اات :ام :تم» ٠م A D تسيب مالا منقولا معنويا يشمل جميع الأموال المنقولة المخصصة لممارسة نشاط تجاري أو عدة أنشطة تجارية. D | | سلعا منقولة وغير منقولة تشمل جميع الأموال المنقولة المخصصة لممارسة نشاط تجاري أو عدة أنشطة تجارية. POP يتم إنجاز تقرير انتهاء تنفيذ الصفقة إذا فاق مبلغها: ابره 9 8 التي يتصرف فيها الأفراد والشركات الخاضعون لأحكام القانون الخاص. | الععايات المالية والحسابية للدولة والجماعات القراية 1 EE دراسة النفقات العامة والموارد العامة والعمل على توجيهها بغرض تحقيق أهداف اقتصادية واجتماعية وسياسية. | © | تقيم مستوى صرف الاعتمادات pme MES يسمى السجل الذي يتم فيه تدوين جميع المداخيل والمخرجات اليومية من السلع والمواد إلى جانب الثمن الفردي لكل مادة ا على حدة: نماذج المباريات من موقع وظيفة إنفو wadifa-info.com A he -- ١-0 إن ززرف مختصي الاقتصاد والإدارة ee 27 es مباراة ولوج المراكز الجهوية لمهن التربية والتكوين اوضرع التعليم العم ومسات التربية والتعليٍ هي تبار: موضوع حول التدبير المادي والمالي والمحاسباتي لم sy 021 بهدمها أو بإصلاحها أو بتجديدهاء آد Jus s 578 2 بتهينتها أو بصيانتها أو بهما معاء وكذا بإعادة التشجير أو بتهيئة المسا - | ها | À تنفيذ اشغال مرتبطة؛ على وجه الخصوص؛ بباء بناية او منشاة اربنية أو بإعادة بنائها أو بهدمها أو بإصلاحها و أو بتهيئتها أو بصيانتها أو بهما معاء وكذا بإعادة التشجير أو بتهيئة المساحات الخضراء. تنفيذ أشغال مرتبطة؛ على وجه الخصوص؛ ببناء بناية أو بنية أو بإعادة بنائها او بهدمها أو بإصلاحها أو بتجديدهاء أو بتهيئتها أو بصيانتها أو بهما معاء وكذا بإعادة التشجير أو بتهيئة المساحات الخضراء. 3 تنفيذ أشغال مرتبطة؛ على وجه الخصوص؛ ببناء بنية أو بإعادة بنائها أو بهدمها أو بإصلاحها أو بتجديدها؛ أو بتهيئتها أو بصيانتها أو بهما معاء وكذا بإعادة التشجير أو بتهيئة المساحات الخضراء. قامت مؤسسة باقتناء جهاز حاسوب في 7 شتنبر 2016 مقابل 000 12 وحدة نقدية دون احتساب الرسوم. تم احتساب تآكل ثابت لجهاز الحاسوب على مدة استعمال قدرت ب 6 سنوات و8 أشهر. GE اث 8 - نا تأكل جهاز الحاسوب السنوي في 31 دجنبر 2016 «و: " وحدة نقدية. 1 800 ds وحدة نقدية. 1960[ B | "> وحدة نقدية. 0 EEE 7 7 من الاستخمادات لجهاز الحاسوب المثبتة في الحساب الختامي للمؤسسة بتاريخ 31 دجنبر es Rp Q27 0 جنر gl تأئل جهاز 028 wadifa-info.com نماذج المباريات من موقع وظيفة إن ج المباريات من موقع و نفو مياراة ولو d : - ع المراكز الجهورة | سسسب sé nr والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة اتج سوج الصلحة الاختبار: EH حول التي ds ga الموضوع جة الثانية - دورة 2023 [الصفحة| 3 باتي لمؤسسات التربية والد > ٍِ خرص لست دي رس يي DA ل يتعدد القسط السنوي الخاص بتامين أسائذة التربية البدنية والرياضية في: A 031 A | _| 7 > 7 »ووس »وود دمب ممما EE | LE] en Ce | | » | أجانب النفاق أو eo 052 تعتبر أقل تشتتا السلسلة الإحصائية التي تتوفر على أصغر قيمة: es] | ب | © | -بب[لل___ب[اب#صصصهصسصصت خماش EEE الك 5 EE nes NS 031 [جزء من الأشغال es | 3 | الأشفال والتفريات اب الاق ندند CE fe fs CE D | اسل مراقية الممتوحين EE se] 8 | ا D ef © | نماذج المباريات من موقع وظيفة إنفو wadifa-info.com تصى الاقتصاد والإدارة من 7 0 RAR = جز و التكوين لتوظيف مختصي 0 جاراة ونوج المراكز الجبوية لمهن NET ل 2 تى لمؤسسات التربية والتعليم SN الاختبا : موضوع حول التدبير المادي والمالي والمحاسباتي Q36 يحدد أجل تصويت البرلمان على مشروع قانون المالية التعياي في: ِ- الأسبوع الأول الموالي لإيدا عه من طرف الحكومة لدى البرلمان. 7 ++ متت 037 يقصد بجدول أثمان التموينات في مجال الصفقات العمومية: ب الوثيقة التي تبين لائحة المواد الواجب تموينها في الورش والأثمان الأحادية المطابقة. _ _ . ....... _ | 8# | الوثيقة التي تبين آقل من 7596 من لائحة المواد الواجب تموينها في الورش والأثمان الأحادية المطابقة. الوثيقة التي تبين آقل من 5096 من لائحة المواد الواجب تموينها في الورش والأثمان الأحادية. D | | الوثيقة التي تبين اقل من 2596 من لائحة المواد الواجب تموينها في الورش والأثمان الأحادية. = تحصل المؤسسة التعليمية على موارد مالية خاصة بالقسم الخارجي» ليست من الميزانية العامة للدولة أو ميزانية RS الأكاديمية الجهوية؛ وتسمى هذه الموارد: ام ججعية اط ها الغا D | [نحة خاصة برام قية درف ا ا :0 تنبني استراتيجية التكامل الراسي على استحواذ المؤسسة على 0-0000 ...1 | مؤسسات أخرى تنتتمي eo D | مؤسسات اخرى لا تنتمي نس القطاك___. مؤمسات أخرى تمي لقطاعات مخالفة TT 0:10 بنص المرسوم الجديد للصفقات العمومية على: _ دعم القيمة المضافة المحلية عن طريق تثمين المنتوجات المغربية المنشأ وتعزيز المطابقة مع المعايير المغربية. B | .| إعطاء فرص أكبر للمقاولة الأجنبية لضمان جودة عالية عند إنجاز صفقات الأشغال والتوريدات والخدمات. تشجيع المقاولات الكبرى الوطنية في إطار العولمة. 041 يطلق على السجل الذي تمسك فيه المداخيل الخاصة بالخارجية والذي يشتمل على خانات المصاريف الإضافية؛ التامين RS المدرسي؛ الجمعية الرياضية؛ الخزانة الأدبية؛ ضمانات المعمل والمداخيل المختلفة... : سجل مداخيل الخارج عن الميزانية. ددم ل بجي الغذائية بالأقسام الداخلية من الوثائق الأساسية في تدبير التغذية بالمؤسسات التعليمية. وتكون هذه ف ثيقة موقعة من طرف: 0 مدير المؤسسة التعليمية وطبيب الصحة المدرسية. B | | مسير المصالح المادية والمالية وطبيب الصحة المدرسية. مدير المؤسسة ومسير المصالح المادية والمالية وطبيب الصحة المدرسية. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com مياراة 8 - = — = 5 ولوج المراكز الجهوية لمهن التربية والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة الثانية - دورة 2023 الاختبار: ga 2 الموضوع و7 اا يسمى العمل الذي تحدث أو تثبت بموجبه المنظمة العمومية سندا يترتب عنه تحمل: : إمرظال 000000 اا الآمرين بالصرف والمحاسبين العموميين. ااا > [الثتدشت ير ٠ ا ااا Mort يقصد بالأعمال المبتكرة تلك التي يكون موضوعيها: البحث أو التطوير GLS, بطرائق جديدة أو تحسين طرائق موجودة. as mes D | | البحث والتطوير وتتعلق بطرائق جديدة أو تصين طرائق موجودة. 121 الأمر بالصرف هو العمل الإداري الذي يحتوي طبقا لنتائج التصفية على: EL TT ET] PONE تم رفع مبلغ سندات الطلب من 000 200 د مع احتساب الرسوم إلى: 000 2250 " B | |300000: 083 000 400 JE يعرف التسيير الجر SES عقد يوافق بمتتضاه مالك الأصل التجاري أو مستغله على إكرائه كلا أو بعضا لمسير يستغله تحت مسؤوليته. B | | عقد يوافق بمقتضاه مالك الأصل التجاري أو مستغله على إكرائه كلا أو بعضا لمسير يستغله تحت مسؤولية المستغل. عقد يوافق بمقتضاه مالك الأصل التجاري أو مستغله على إكرائه كلا أو بعضا لمسير يستغله تحت مسؤولية المالك. D | | عد يوافق بمقتضاه مالك الأصل التجاري أو مستغله على تفويته كلا أو بعضا لمسير يستغله تحت مسؤوليته. Q49 يقصد بالمداخيل الطارنة: المبالغ المالية التي تتحصل عليها المؤسسة من اتفاقيات الشراكة مع مؤسسات التعليم الخصوصي. B | ( مالغ مالية غير منتظرة وغير متوقعة تحول إلى الحساب البنكي المفتوح باسم المؤسسة. المبالغ المالية المستخلصة من طرف المؤسسة وغير المنصوص عليها قانونيا. D | | المبالغ المالية التي تتوصل بها المؤسسة كهبة من طرف جمعيات ومنظمات خارجية. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 9 — تم . الإاقتصاد والإدارة من À A بر ", التريبة والتكوين لت مختصي بارا ولوج المرائز الجهوي لمهن 20 (لبوضوع à والتعليم العسومي 7 تنفيذ ترخيصات الميزانية من قبل المحاسيين العموميين. تنفيذ ترخيصات الميزانية من قبل الأمرين ااا > - و سه مسمس D | | إعداد ترخيصات الميزانية من قبل الأمرين جح D O1 بقصد بصفقة الخدمات؛ تلك التي يكون موضوعها: با B | إنجاز أعمال خدماتية ولا يمكن وصنها بأشغال أو بتوريدات. إلج اال خمقية رسكن ou mel] © | ms NT | التميذ لم ms تسجل قيها المبالغ المالية المرجعة للثلاميذ الداخليين. يرق يعلن عن الإبراء من الديون بما فيها الأصل أو الفوائد بموجب مرسوم يتخذ باقتراح من: المحاسب RRQ يقصد بصاحب مشروع tie في مجال الصفقات العمومية: À | | كل شركة للتنمية أو شركة للتتمية الجهوية أو شركة للتنمية المحلية أنيطت بها كل مهام صاحب المشروع أو بعضها. كل مؤملسة عمومية أو إدارة عمرمية أو شركة للدولة أو شركة تابعة لها أو شركة تابعة عامة أنيطت بها كل مهام صاحب المشروع أر بعضها. ل 8 كل مؤسسة شبه عمومية أو إدارة عمومية أو شركة الدرئة أو شركة تابعة لها أو شركة تابعة عامة ار شركة للتنمية الجهوية أو شركة للتتمية أو شركة للتنمية المحلية أنيطت بها كل مهام صاحب المشروع أو بعضها. كل مؤسسة عمومية أو إدارة عمومية أو شركة للدولة أر شركة تابعة لها أو شركة تابعة عامة أو شركة للتنمية الجهوية أو شركة للتنمية أر شركة Au المحلية أنيطت بها كل مهام صاحب المشروع أو بعضها. LL EE À. مجميع العمليات اللازمة لمتابعة اعمال تتفيذ الخطط والسياسات المرضوعة بقصد التعرت على الانحرافات ومعالجتها في الؤقت المئاسب» إضافة إلى المحافظة على المال العام من عمليات الاختلاس أر الضياع أو سوه الاستعمال., EL مجموع العمليات اللازمة لمتابعة ١ عمال تنفيذ الخطط والسياسات الموضوعة يقصد التعرف على الانحرافات ومعالجتها في الوقت المناسب. بعض العمليات اللازمة لمتابعة أعمال تنفيذ الخطط والسباسات الموضوعة بقتصد التعرف على الاتحرافات؛ إضافة إلى المحافظة على ألمال العام من عمليات الاختلاس أو الضياع أرسوء الاستعمال, بعض العمليات المهمة لمتابعة أعمال تنفيذ الخطط والسياسات الموضوعة بقصد التعرف على الاتحرافات ومعالجتها في الوقت المناسب؛ إضاقة إلى المحافلة على المال العام من عمليات الاختلاس أو الضياع أو سوء الاستعمال. — صفحة 10 — مباراة ولوج المراكز الجهوية لمهن التربية والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة الثانية - دورة 2023 الاختبار: aa 1 الموضوع صا الاختبار: موضوع حول التدبير المادي والمالي والمحاسباتي لمؤزسسات التربية والتعليم العمومي es 2 الوثيقة التي تتضمن تفصيلا حسب كل وحدة من الأعمال التي يتعين تنفيذها وتبين الثمن الأحادي المطبق. | 3 | الوثيقة التي تتضمن تفصيلا حسب كل وحدة من الأعمال التي يتعين تنفيذها وتبين الثمن الجزافي. الوثيقة التي تتضمن تفصيلا حسب كل وحدة من الأعمال التي يتعين تنفيذها وتبين بالنسبة لكل وحدة الثمن المطبق عليها- Es الوثيقة التي تتضمن تفصيلا حسب كل وحدة من الأعمال التي يتعين تنفيذها وتبين الثمن الإجمالي. 057 يتحدد مبلغ وجبة الغذاء أو تتمة نصف منحة بمؤسسة داخلية خلال شهر واحد في مبلغ: sn |: 5 النظام المركزي لتسجيل المقاولين والموردين والخدماتيين على مستوى بوابة الصفقات العمومية. B | | النظام الجهوي لتسجيل المقاولين والموردين والخدماتيين على مستوى بوابة الصفقات العمومية. المنصة الجهوية لتجريد مساطر إبرام الصفقات العمومية من الصفة المادية. D | | المنصة الوطنية لتجريد مساطر إبرام الصفقات العمومية من الصفة المادية. 059 يعتبر التمثيل المبياني بالأعمدة التمثيل الأنسب في حالة: | 000000000000000 ا D | | المتغير الكمي أو النوع | .ا Pet] يقصد بالتفصيل الفرعي للأثمان في مجال الصفقات العمومية: الوثيقة التي تبين؛ بالنسبة لكل ثمن من أثمان الجدول أو بالنسبة للأثمان المشار إليها فقط في دفتر الشروط الخاصة À | التوريدات واليد العاملة ومصاريف تسيير المعدات والمصاريف العامة والرسوم والهوامش. الوثيقة التي تبين؛ بالنسبة لكل لمن من أثمان الجدول أو بالنسبة للأثمان المشار إليها فقط في دفتر الشروط الخاصة؛ مبلغ المواد والتوريدات واليد العامة و.صاريف تسيير المعدات والمصاريف العامة والرسوم والهوامش. الوثيقة التي تبين؛ بالنسبة لكل ثمن من أثمان الجدول أو بالنسبة للأثمان المشار إليها فقط في دفتر الشروط الخاصة؛ الكميات © | ومبلغ المواد والتوريدات واليد العاملة ومصاريف تسيير المعدات والمصاريف العامة والرسوم والهوامش. الوثيقة التي تبين؛ بالنسبة لكل ثمن من أثمان الجدول أو بالنسبة للأثمان المشار إليها فقط في دفتر الشروط الخاصة؛ الكميات ومبلغ المواد والتوريدات واليد العاملة ومصاريف تسيير المعدات والمصاريف العامة. له يقصد بالبيان التقديري المفصل في مجال الصفقات العمومية: A الوثيقة التي تتضمن بالنسبة لصفقة بأثمان أحادية؛ تفصيلا للأعمال المراد تنفيذها حسب كل وحدة وتبين بالنسبة لكل وحدة الكمية المفترضة دون الثمن الأحادي المطابق في جدول الأثمان. الوثيقة التي تتضمن بالنسبة لصفقة بأثمان أحادية؛ تفصيلا للأعمال المراد تنفيذها حسب كل وحدة وتبين بالنسبة لكل وحدة الكمية المفترضة والثمن الأحادي المطابق في جدول الأثمان. c الوثيقة التي تتضمن بالنسبة لصفقة بأثمان أحادية؛ تفصيلا للأعمال المراد تنفيذها حسب كل وحدة وتبين بالنسبة لكل وحدة الكمية المفترضة والثمن الإجمالي المطابق في جدول الأثمان. | الوثيقة التي تتضمن بالنسبة لصفقة بأثمان أحادية؛ تفصيلا للأشغال فقط المراد تنفيذها حسب كل وحدة دون أن تبين بالنسبة لكل وحدة الكمية المفترضة أوالثمن الأحادي المطابق في جدول الأثمان. — صفحة 11 — 11 2023 دورة ةيناثلا à ا PTS جججججيججج الاقتصاد والإدارة من 74 OS جم وريج المراكز الجهوية لمهن التربية 5 باراة ولوج الموضوع المحاسباتي لمؤسسات التربية والتعليم وي الاختبار: موضوع حول التدبير المادي والمالي د طرف: € CE 5 لا يمكن أداء الأوامر بالصرف أو الحوالات إلا بعد التاشير عليها من Q62 an ب ل لت سل ÈS الآمر بالصرف المكلف بالمداخيل. | © | تتطلب عملية أداء النفقات على مستوى مؤسسة تعليمية توفر: Q63 En خض 8 اش ل نقصد بمخطط التحمل في مرسوم الصفقات العمومية الجديد: BPIYR : ٍ ! والذي يبين الصفقات العمومية التي يتولى تنفيذها عند تقديم عرضه ALAN التصريح الذي يعده | B | التصريح الذي يعده نائل الصفقة عند تأخره في إنجاز الأشغال. | » | تناط مراقبة تصرف المحاسبين العموميين في عين المكان ب: Q65 الخازن المكلف بالأداء أو الخازن العام العامل بتفويض منه. قاضي الحسابات أو الخازن العام العامل بتفويض منه. تعتبر ذخائر الداخليين بمثابة مداخيل على شكل ودائع تستخلص بداية كل موسم دراسي وترجع في نهاية الموسم الدراسي؛ يلجا إليها التلاميذ للحصول على تسبيقات لشراء الأدوية أو تغطية مصاريف السفر أو مصاريف الخرجات الكبرى. تبلغ * قيمة الأخيرة المحددة بالنسبة لتلاميذ التعليم الثانوي الإعدادي: ةم يحدد صاحب المشروع خلال مدة إنجاز الصفقة القابلة للتجديد: ربع كميات الأعمال المزمع إنجازها وأجل تنفيذها بالنسبة لكل طلبية حسب الحاجات المراد تلبيتها. ثلاثة أرباع كميات الأعمال المزمع إنجازها وأجل تنفيذها بالنسبة لكل طلبية حسب الحاجات المراد تلبيتها. | B | نصف كميات الأعمال المزمع إنجازها وأجل تنفيذها بالنسبة لكل طلبية حسب الحاجات المراد تلبيتها. كميات الأعمال المزمع إنجازها واجل تنفيذها بالنسبة لكل طلبية حسب الحاجات المراد تلبيتها. | D | — صفحة 12 — مباراة ولوج المراكز الجهوية لمهن التربية والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة الثانية - دورة 2023 [الصفحة) ss À G الموضوع صا الاختبار: موضوع حول التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العسمومي Les 2 068 يتم احتساب الرصيد المتوقع للميزانية العامة للدولة على أساس الفرق On الموارد دون حصيلة الاقتراضات والتكاليف مع احتساب النفقات المتعلقة باستهلاك الدين المتوسط والطويل الأجل. | 8 | الموارد دون حصيلة الاقتراضات والتكاليف دون النفقات المتعلقة باستهلاك الدين المتوسط والطويل الأجل. الموارد مع احتساب حصيلة الاقتراضات والتكاليف مع احتساب النفقات المتعلقة باستهلاك الدين المتوسط والطويل الأجل. | 0 | الموارد مع احتساب حصيلة الاقتراضات والتكاليف مع احتساب النفقات المتعلقة بفوائد الدين المتوسط والطويل الأجل. Q69 من بين الحالات التي يتم فيها اللجوء إلى الصفقات التفاوضية بدون إشهار مسبق وبدون إجراء منافسة؛ طبقا للنصوص التشريعية والتنظيمية الجاري بها العمل: B | | عدم اقتناع صاحب المشروع بأي عرض مقدم من طرف المتنافسين. إذا لم يعبر أي متنافس عن رغبته في المشاركة في طلب العروض. D | | الأعمال المنجزة لدى المؤسسات العمومية التي تتمتع بالحصرية. Pop) يمنح لصاحب الصفقة تعويض يدعى "تعويض العدول عن الإنجاز": إذا قرر بعد البداية العدول عن إتمام الإنجاز. D | | إذا قرر العدول عن الإنجاز. 07 بالنسبة لصفقات الأشغال والتوريدات والخدمات غير تلك المتعلقة بالدراسات؛ تقصى العروض المفرطة التي تتجاوز أكثر ١ من: _ 6 من المبلغ التقديري لكلفة الأعمال j "م 6 من المبلغ التقديري لكلفة الأعم؟ ااا !| | © 2506 من الغ القري es 2 Q72 يقصد بسجل الصندوق؛ الوثيقة التي تدون فيها: de) D | أسطاية جعي ميري للج EE :07 يمكن إبرام صفقات تدعى "صفقات قابلة للتجنيدا. 0 | إذا أمكن لصاحب المشروع تحديد كميات الأعمال مسبقاء بأكبر قدر ممكن من الدقة؛ والتي تكتسي طابعا توقعيا غير متكرر ولا دائم. اط إذا أمكن لصاحب المشروع تحديد كميات الأعمال مسبقاء بأكبر قدر ممكن من الدقة؛ والتي تكتسي طابعا دائما ومتكررا دون أن يكون توقعيا. إذا أمكن لصاحب المشروع تحديد كميات الأعمال مسبقاء بأكبر قدر ممكن من الدقة؛ والتي تكتسي طابعا متكررا غير دائم. اط إذا أمكن لصاحب المشروع تحديد كميات الأعمال مسبقاء بأكبر قدر ممكن من الدقة؛ والتي تكتسي طابعا توقعيا ومتكررا Las — صفحة 13 — |١ 1 الثالية « 8393 2023 الصفمة) بر ولوج OT AA والكون A الاقتصاد والإدارة من الدرجة ل ai 7 jt : موضوع حول التدبير المادي والمالي والمحاسبائي لمؤسسات التربية والتعايم العمل 071 7 اا ا قنام التجييزات PT ااا منج peser مدرسة القما ااا sl C والإصلا اااي ( | الدين العسومي, 7 مجموع النشاطات للفاعلين الاقتصاديين داخل أو خارج التراب الوطني عن طريق حسابات تدعى "الحسابات الوطنية" أر ب CF PU] الأمة", مجموع النشاطات للفاعلين الاقتصاديين الوطنيين فقط داخل التراب الوطنئي عن طريق حسابات تدعى "الحسابات الوطنية" أو "حسارات MSN 7 2 الأمة", 0 مجموع النشاطات للفاعلين الاقتصاديين الوطئيين والأجائب داخل التراب الوطني عن طريق حسابات تدعى "الحسابات D الوطئية" أو "حسابات MAS رق ] تتشكل سجلات المحاسبة الإدارية المستعملة لتتبع تنفيذ النفقات من: سجل تقييد حقوق الدائئين والسجل اليومي للأوامر بالصرف أو الحوالات وسجل الحسابات حسب أبواب النفقات. | 8 | سجل تقييد حقوق الدائئين والسجل اليومي للأوامر بالصرف أو الحوالات وسجل الحسابات حسب نوع المداخيل. سجل تقييد حقوق المدينين والسجل اليومي للأوامر بالصرف أو الحوالات وسجل الحسابات حسب ابواب النفقات. D. | سجل تقييد حقوق المدينين والسجل اليومي للأر امر بالصرف أو الحوالات وسجل الحسابات حسب نوع المداخيل, ترق الرسم البياني الأنسب لتمثيل المتغير الإحصائي "تانب الباكلوريا لمؤسسة تعليمية خلال العشر سنوات الأخيرة" هو: الرسم البياقي بالأعمدة. سس | ل | الرسم التي الخطي - الرسم البياني الدائري. زوق يتطلب إنجاز سند طلب على الأقل استشارة: B | |متناضين — صفحة 14 — مباراة ولوج ; 7 . ET ولوج المراكز الجهوية لمهن التربية والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة الثانية - دورة 2023 shall الاختبار: م نز 2 الموضوع 27 الاختبار موضوع حول التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العسومي 7 2 > جرد علب الأوراق في مخزون (Stock) شهر أكتوبر 2023 بإحدى المديريات الإقليمية؛ تم التوصل إلى المعطيات التالية: Do Lx 220000 RTE 2073708 ١ | © |2005 _ [us | 20 50 | ا" د 6 | لسدرقة | 0 | ا 0 | ملسديتددة |[ 00 0-1 ا Lui 07 مجمل استعمالات علب الأوراق لشهر أكتوبر 2023 بالدرهم؛ بحسب طريقة " CMUP fin de "période هي: 000 86 3 B | |284000 000 82 2 000 80 , 0 قيمة المخزون لعلب الأوراق بتاريخ 2023/10/31 بالدرهم؛ بحسب طريقة "CMUP fin de période" D هي: B | |9000د 000 10 3
Correction proposée
Correction proposée par l'équipe wadifa-info — ce n'est pas un corrigé officiel. Les questions de cette épreuve sont rédigées en arabe : la correction est donc présentée en arabe.
هذا الموضوع هو اختبار «التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي» في مباراة ولوج المراكز الجهوية لمهن التربية والتكوين لتوظيف مختصي الاقتصاد والإدارة من الدرجة الثانية، التي نظمتها وزارة التربية الوطنية والتعليم الأولي والرياضة في دورة 2023. الموضوع في 15 صفحة، والصفحة الأولى (صفحة الغلاف) غير موجودة في الصور، لذلك لا تظهر المدة ولا المعامل. نوعه: أسئلة متعددة الاختيارات من 80 سؤالا (Q1–Q80) تغطي الصفقات العمومية (المرسوم 2.22.431)، والمالية العامة والقانون التنظيمي للمالية 130.13، والمحاسبة العمومية، وتدبير المؤسسات التعليمية (الداخليات والسجلات والشراكة)، والمحاسبة العامة (تقييم المخزون والاستخمادات)، والإحصاء. وتوجد في الصور علامات بخط يد مترشح، وهي ليست مفتاح التصحيح وبعضها خاطئ. ما يلي تصحيح منهجي مقترح.
💡 قبل أن تبدأ: حوالي ثلث الأسئلة تعريفات حرفية من مرسوم الصفقات العمومية، واختياراتها تختلف في كلمة واحدة («أو» بدل «و»، أو كلمة محذوفة)، فاقرأ الاختيارات الأربعة كاملة قبل الحسم. أسئلة الحساب (Q10–Q11، Q25–Q28، Q79–Q80) نقط مضمونة إذا حسبتها بعناية. أما الأسئلة التي تتعلق بمبلغ محدد بمذكرة وزارية (Q30، Q57، Q66) فتُراجَع في آخر مذكرة رسمية.
المحور 1: الصفقات العمومية (المرسوم رقم 2.22.431)
- Q4 – B: النفقات أموال تخرج من الذمة المالية لشخص معنوي عام بقصد إشباع حاجة عامة.
- Q6 – C: السلطة المختصة هي الآمر بالصرف أو الشخص المفوض من لدنه قصد المصادقة على الصفقة، أو كل شخص آخر مؤهل لذلك بموجب نص تشريعي أو تنظيمي.
- Q8 – D: لا تصبح الصفقة صحيحة ونهائية إلا بعد المصادقة عليها من السلطة المختصة، والتأشير عليها من مراقب الدولة إذا كان التأشير إلزاميا.
- Q12 – C: اتفاقيات أو عقود القانون العادي هي التي موضوعها أعمال سبق تحديد شروط تنفيذها وثمنها، ولا يمكن لصاحب المشروع تعديلها أو ليست له فائدة في تعديلها.
- Q17 – C: نائل الصفقة هو المتنافس الذي قُبل عرضه قبل تبليغه المصادقة على الصفقة. أما صاحب الصفقة فهو النائل بعد تبليغه المصادقة.
- Q18 – B: من مستجدات المرسوم الجديد إجبارية نشر سندات الطلب في البوابة الإلكترونية للصفقات العمومية. أما الشفافية والمساواة وضمان حقوق المتنافسين فهي مبادئ كانت موجودة قبله.
- Q21 – B: يُنجَز تقرير انتهاء تنفيذ الصفقة إذا فاق مبلغها 1 000 000 درهم مع احتساب الرسوم.
- Q24 – C: صفقة الأشغال تتعلق ببناء بناية أو منشأة أو بنية أو إعادة بنائها أو هدمها أو إصلاحها أو تجديدها أو تهيئتها أو صيانتها، وبإعادة التشجير وتهيئة المساحات الخضراء. ينقص كل اختيار آخر عنصرا من هذه الثلاثية.
- Q34 – C: الأعمال هي الأشغال أو التوريدات أو الخدمات.
- Q37 – A: جدول أثمان التموينات هو الوثيقة التي تبين لائحة المواد الواجب تموينها في الورش والأثمان الأحادية المطابقة. نسب 75% و50% و25% لا أصل لها.
- Q40 – A: يدعم المرسوم الجديد القيمة المضافة المحلية بتثمين المنتوجات المغربية المنشأ وتعزيز المطابقة مع المعايير المغربية. وهو يشجع المقاولات الصغرى والذاتية ولا يحد من مشاركتها (D خطأ).
- Q45 – [غير محسوم]: الفرق بين A وD هو «البحث أو التطوير» مقابل «البحث والتطوير» فقط. التعريف يتعلق بأعمال البحث و/أو التطوير الخاصة بطرائق جديدة أو بتحسين طرائق موجودة، فالأرجح A. تحقق من الصيغة الحرفية في المادة 4 من المرسوم.
- Q47 – D: رُفع سقف سندات الطلب من 200 000 درهم إلى 500 000 درهم مع احتساب الرسوم.
- Q51 – B: صفقة الخدمات هي التي موضوعها إنجاز أعمال خدماتية لا يمكن وصفها بأشغال ولا بتوريدات.
- Q54 – D (الأرجح): صاحب المشروع المنتدب هو كل مؤسسة عمومية أو إدارة عمومية أو شركة للدولة أو شركة تابعة أو شركة تابعة عامة أو شركة للتنمية الجهوية أو للتنمية أو للتنمية المحلية، أنيطت بها كل مهام صاحب المشروع أو بعضها. الإضافة الجديدة هي إدراج شركات التنمية، وC خطأ لأنه يذكر مؤسسة «شبه عمومية».
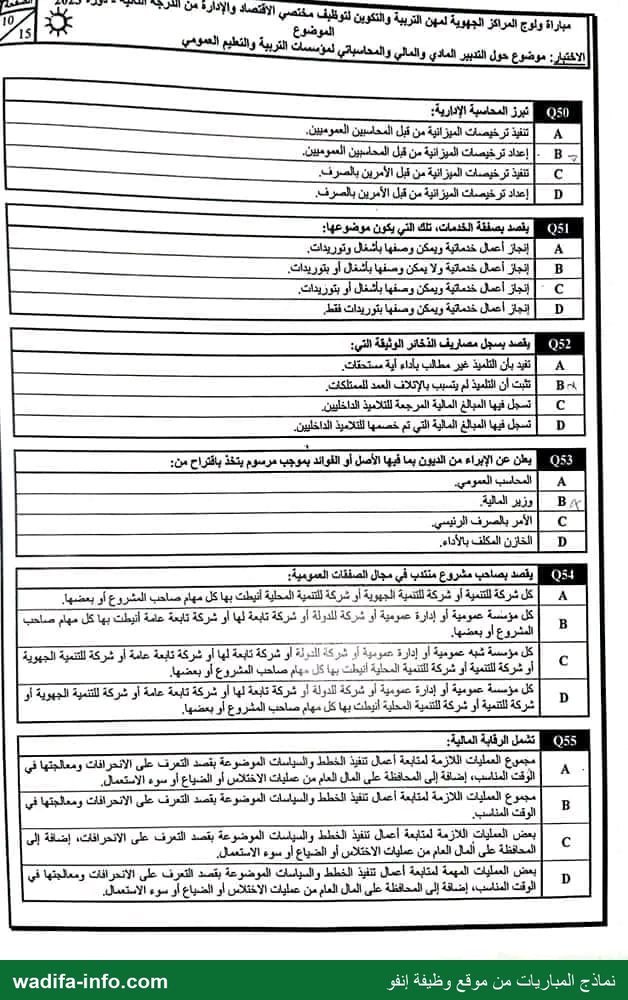
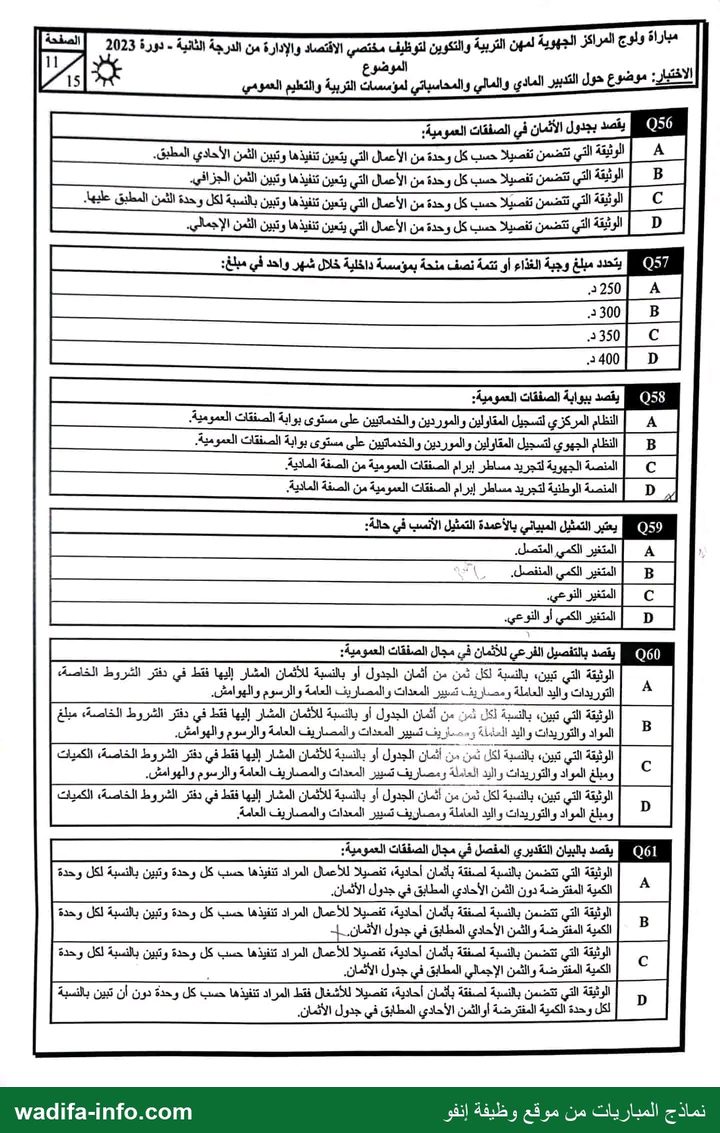
- Q56 – C: جدول الأثمان يفصّل الأعمال حسب كل وحدة ويبين لكل وحدة الثمن المطبق عليها.
- Q58 – D: بوابة الصفقات العمومية هي المنصة الوطنية لتجريد مساطر إبرام الصفقات العمومية من الصفة المادية.
- Q60 – C: التفصيل الفرعي للأثمان يبين الكميات ومبلغ المواد والتوريدات واليد العاملة ومصاريف تسيير المعدات والمصاريف العامة والرسوم والهوامش. B لا يذكر الكميات، وD لا يذكر الرسوم والهوامش.
- Q61 – B: البيان التقديري المفصل يبين لكل وحدة الكمية المفترضة والثمن الأحادي المطابق في جدول الأثمان.
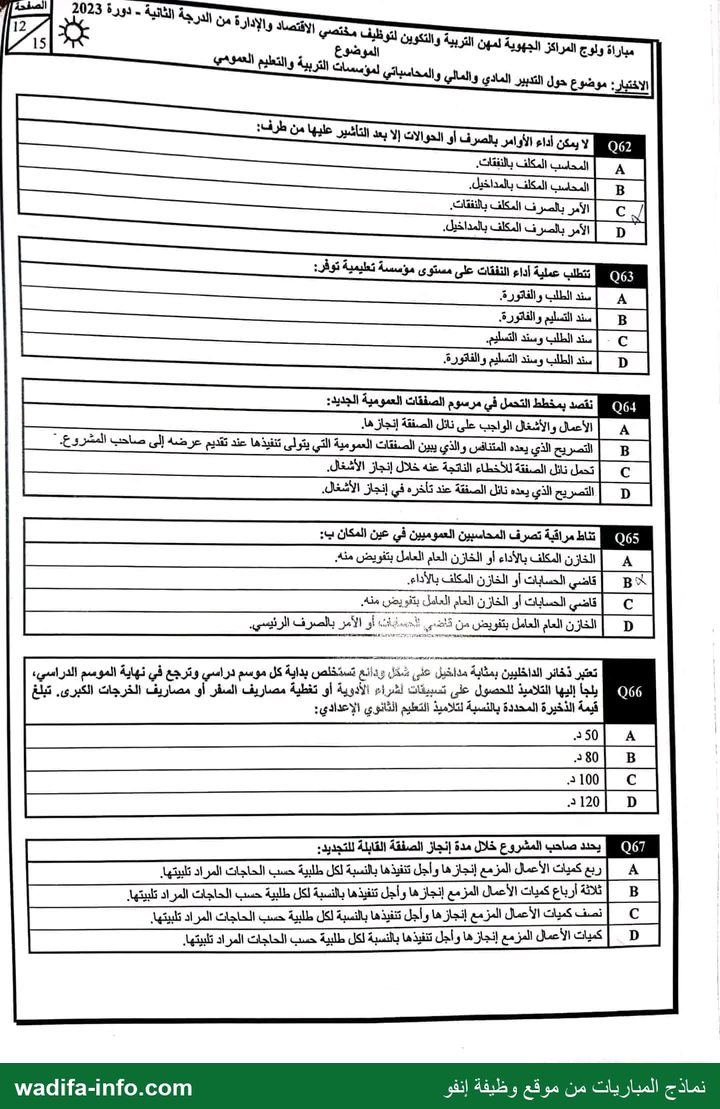
- Q64 – B: مخطط التحمل هو تصريح يعده المتنافس ويبين الصفقات العمومية التي يتولى تنفيذها عند تقديم عرضه إلى صاحب المشروع.
- Q67 – D: في الصفقة القابلة للتجديد يحدد صاحب المشروع كميات الأعمال المزمع إنجازها وأجل تنفيذها لكل طلبية حسب الحاجات. لا وجود لكسور مثل الربع أو النصف.
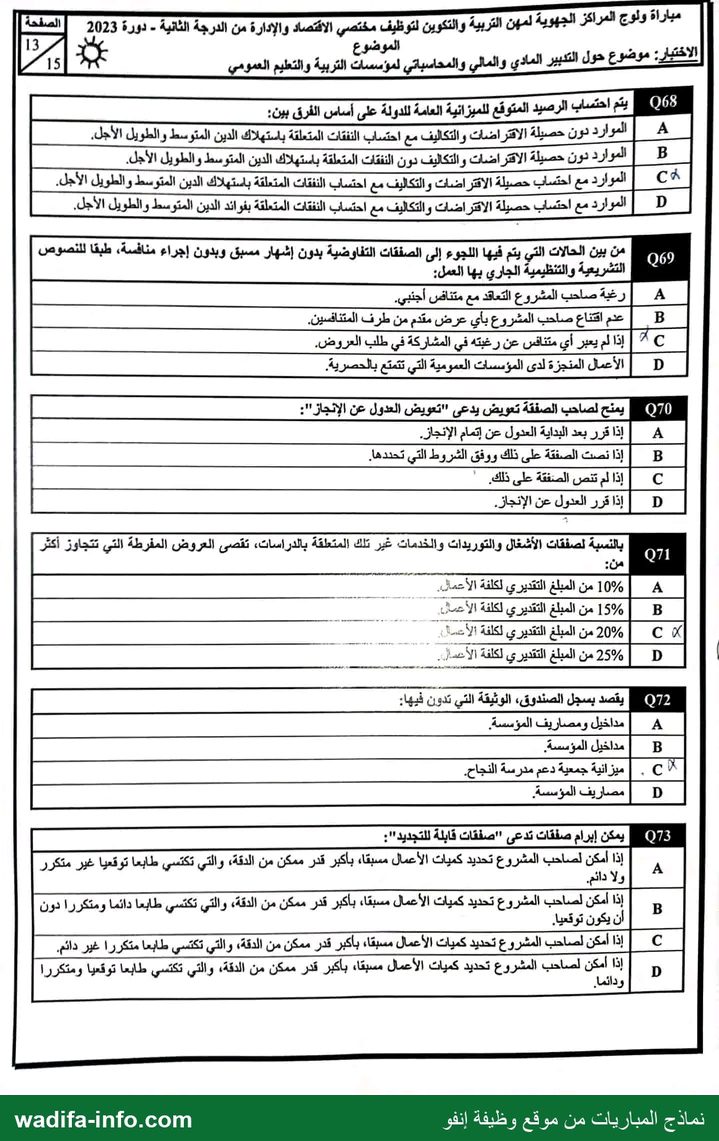
- Q69 – D: من حالات الصفقة التفاوضية دون إشهار ودون منافسة الأعمال التي لا يمكن إسنادها إلا لجهة معينة بسبب الحصرية. أما عدم تقدم أي متنافس أو عدم إقناع العروض فيؤدي إلى إعلان طلب العروض عديم الجدوى ثم إلى التفاوض بعد إشهار.
- Q70 – [غير محسوم، والأرجح B]: تعويض العدول يُمنح عادة إذا نصت الصفقة على ذلك ووفق الشروط التي تحددها. راجع أحكام دفتر الشروط الإدارية العامة المطبق.
- Q71 – C: في صفقات الأشغال والتوريدات والخدمات غير الدراسات، يُقصى العرض المفرط الذي يتجاوز بأكثر من 20% المبلغ التقديري لكلفة الأعمال.
- Q73 – D: الصفقات القابلة للتجديد تتعلق بأعمال يمكن تحديد كمياتها مسبقا بأكبر قدر من الدقة، وتكتسي طابعا توقعيا ومتكررا ودائما.
- Q78 – C: يتطلب سند الطلب استشارة ثلاثة متنافسين على الأقل، إلا في حالة الاستحالة أو عدم التوافق مع طبيعة الأعمال.
المحور 2: المالية العامة والقانون التنظيمي للمالية 130.13
- Q7 – A: قاعدة التوازن (المادة 20): لا يمكن أن تتجاوز حصيلة الاقتراضات مجموع نفقات الاستثمار وسداد أصول الدين برسم السنة المالية. الفوائد غير مشمولة، ولا يوجد هامش 10% أو 15%.
- Q16 – D: تبدأ البرمجة الميزانياتية بمنشور رئيس الحكومة الذي يدعو القطاعات إلى إعداد مقترحاتها للبرمجة الممتدة على ثلاث سنوات.
- Q22 – C: المالية العامة تدرس النفقات العامة والموارد العامة وتوجيهها لتحقيق أهداف اقتصادية واجتماعية وسياسية. أما A فهو مجال المالية الخاصة.
- Q36 – C: يصوت البرلمان على مشروع قانون المالية المعدل داخل أجل لا يتعدى 15 يوما الموالية لإيداعه.
- Q53 – B: الإبراء من الديون (الأصل والفوائد) يُعلن بمرسوم يُتخذ باقتراح من وزير المالية.
- Q68 – B: الرصيد المتوقع للميزانية العامة هو الفرق بين الموارد دون حصيلة الاقتراضات، والتكاليف دون النفقات المتعلقة باستهلاك الدين المتوسط والطويل الأجل.
- Q74 – B: منحة جمعية دعم مدرسة النجاح نفقة تسيير. اقتناء التجهيزات والبناء نفقات استثمار، ونفقات الدين العمومي صنف مستقل.
- Q75 – [تحفظ]: المحاسبة الوطنية تسجل نشاط الوحدات المقيمة، سواء كانت وطنية أو أجنبية، داخل التراب الوطني، مع معاملاتها مع باقي العالم. الأقرب إلى معيار الإقامة هو D، لكن صياغة الاختيارات A وC ملتبسة، فتحقق من التعريف المعتمد في مرجع المباراة.
المحور 3: المحاسبة العمومية والمراقبة
- Q3 – D (بالمطابقة): حسب المادة 31 من القانون التنظيمي 130.13 تمسك الدولة محاسبة ميزانياتية (وهي المحاسبة الإدارية للآمرين بالصرف)، ومحاسبة عامة، ومحاسبة لتحليل التكاليف (أي محاسبة تحليلية). والاختيار الذي يجمع هذه الثلاثة هو D. لاحظ أن «المحاسبة المالية» في A وC هي نفسها المحاسبة العامة، و«محاسبة التكاليف» في B تكرار للمحاسبة التحليلية.
- Q31 – D (الأرجح): الرقابة الإدارية (المراقبة الداخلية للإدارة ووزارة المالية) تنصب أساسا على جانب الإنفاق أكثر من جانب تحصيل الإيرادات.
- Q43 – B: الالتزام هو العمل الذي تُحدث أو تُثبت بموجبه المنظمة العمومية التزاما يترتب عنه تحمل تكليف.
- Q44 – A: تُناط العمليات المالية بالآمرين بالصرف والمحاسبين العموميين، مع مبدأ الفصل بين الوظيفتين.
- Q46 – A: الأمر بالصرف هو العمل الإداري الذي يتضمن، طبقا لنتائج التصفية، الأمر بأداء دين المنظمة العمومية.
- Q50 – C: المحاسبة الإدارية تبرز تنفيذ ترخيصات الميزانية من قبل الآمرين بالصرف.
- Q55 – A: الرقابة المالية هي مجموع العمليات اللازمة لمتابعة تنفيذ الخطط والسياسات للتعرف على الانحرافات ومعالجتها في الوقت المناسب، مع المحافظة على المال العام من الاختلاس والضياع وسوء الاستعمال.
- Q62 – A: لا تؤدى الأوامر بالصرف والحوالات إلا بعد تأشير المحاسب المكلف بالنفقات، لأن الأداء اختصاص المحاسب وليس الآمر بالصرف.
- Q65 – [غير محسوم]: المراقبة في عين المكان لتصرف المحاسبين العموميين تقوم بها سلطتهم التسلسلية داخل الخزينة العامة للمملكة، ويقوم المجلس الأعلى والمجالس الجهوية للحسابات بمراقبة قضائية. صياغة الاختيارات ملتبسة، فراجع النص التنظيمي الخاص بمراقبة المحاسبين العموميين قبل الحسم.
- Q76 – A: سجلات المحاسبة الإدارية لتتبع النفقات هي سجل تقييد حقوق الدائنين، والسجل اليومي للأوامر بالصرف أو الحوالات، وسجل الحسابات حسب أبواب النفقات.
المحور 4: تدبير المؤسسات التعليمية (الشراكة، الداخليات، السجلات)
- Q1 – A: يمكن لمؤسسات التربية والتكوين والمجالس الترابية عقد شراكات فيما بينها. أما سند الطلب والصفقة فعقود مع الموردين، ولا يُتصور إبرامها بين هذه الهيئات.
- Q2 – C: السجلات التي تمسك فيها المواد والتجهيزات القابلة للجرد تسمى سجلات الجرد.
- Q9 – C: نفقات حملات التوجيه والإعلام نفقات تسيير، لأنها لا تنشئ أصلا دائما.
- Q13 – D: سجل الخزين تُدوَّن فيه مداخيل ومخرجات القسم الداخلي من المواد الغذائية ومواد النظافة، ويجب أن يطابق الموجود الفعلي.
- Q14 – B (الأرجح): تتم الشراكة بإبرام اتفاقية بين مؤسستين أو أكثر تحت إشراف المصالح الإقليمية للأكاديمية، ولا تدخل حيز التنفيذ إلا بعد مصادقة الأكاديمية. C يقصرها على مؤسستين فقط، وD يحذف الإشراف الإقليمي.
- Q15 – A (بالاستبعاد): المدير الإقليمي آمر بالصرف مساعد، ولا يمكن أن يجمع صفة المحاسب بسبب مبدأ الفصل. والاختياران C وD مصالح إدارية. تحقق من التسمية في قرار تفويض الأكاديمية.
- Q23 – [غير محسوم، والأرجح A]: الدفتر الذي تُدوَّن فيه يوميا حركة السلع مع الثمن الفردي لكل مادة لحساب كلفة التغذية هو دفتر الاستهلاك اليومي. «دفتر الاتصال» لا علاقة له بالموضوع.
- Q29 – B: اقتناء العتاد المعلوماتي والديداكتيكي نفقة استثمار. أما الكراء والمحروقات فنفقات تسيير.
- Q30 – [مبلغ تحدده مذكرة]: القسط السنوي لتأمين أساتذة التربية البدنية يحدده الإطار التنظيمي للتأمين المدرسي والرياضي. لا تجب إلا من المذكرة الوزارية المعمول بها.
- Q35 – C (الأرجح): سجل مراقبة الممنوحين والمؤدين، كما يدل على ذلك نص السؤال نفسه.
- Q38 – B: الموارد الخاصة بالقسم الخارجي التي لا تأتي من ميزانية الدولة ولا من ميزانية الأكاديمية هي موارد «الخارج عن الميزانية».
- Q41 – D: هذا هو سجل مداخيل الخارج عن الميزانية، ويضم المصاريف الإضافية والتأمين المدرسي والجمعية الرياضية والخزانة والمداخيل المختلفة.
- Q42 – C (الأرجح): جدول الوجبات يوقعه مدير المؤسسة ومسير المصالح المادية والمالية وطبيب الصحة المدرسية، لأنه وثيقة تدبيرية وصحية معا.
- Q49 – B (الأرجح): المداخيل الطارئة مبالغ غير منتظرة وغير متوقعة تُحوَّل إلى الحساب البنكي للمؤسسة. أما C فمداخيل غير قانونية لا يجوز تحصيلها.
- Q52 – D (الأرجح): سجل مصاريف الذخائر يُسجَّل فيه ما صُرف (خُصم) من ذخيرة كل تلميذ داخلي، ثم يُرجَع الباقي في آخر السنة.
- Q57 – [مبلغ تحدده مذكرة]: مبلغ وجبة الغداء أو تتمة نصف المنحة مقرر وزاري قابل للمراجعة. لا تخمّن، وراجع آخر مقرر لتحديد مبالغ المنحة.
- Q63 – D: لأداء نفقة يجب توفر سند الطلب (الالتزام)، ووصل التسليم (إثبات إنجاز الخدمة)، والفاتورة (التصفية).
- Q66 – [مبلغ تحدده مذكرة]: قيمة الذخيرة لتلاميذ الإعدادي محددة بمذكرة التدبير المالي للداخليات، فارجع إليها.
- Q72 – A: سجل الصندوق تُدوَّن فيه مداخيل المؤسسة ومصاريفها.
المحور 5: المحاسبة العامة والقانون التجاري والتدبير
- Q20 – A: الأصل التجاري مال منقول معنوي يشمل جميع الأموال المنقولة المخصصة لممارسة نشاط تجاري أو عدة أنشطة تجارية (المادة 79 من مدونة التجارة).
- Q33 – A: المحاسبة التحليلية تهتم بتحديد الكلفة.
- Q39 – D: التكامل العمودي هو الاستحواذ على مؤسسات تنتمي لمراحل إنتاج متكاملة (من المورد إلى الموزع). الاستحواذ على مؤسسات في نفس المرحلة تكامل أفقي.
- Q48 – A: التسيير الحر عقد يكري بمقتضاه مالك الأصل التجاري أو مستغله الأصل كلا أو بعضا لمسير يستغله تحت مسؤوليته هو (المادة 152 من مدونة التجارة). وهو كراء وليس تفويتا (D خطأ).
مخزون أقلام الرصاص بطريقة FIFO (Q10 وQ11)
- الاستعمال 1 (200 وحدة): 100 × 2 + 100 × 1,5 = 350 د.
- الاستعمال 2 (400 وحدة): 300 × 1,5 + 100 × 1,25 = 575 د.
- الاستعمال 3 (100 وحدة): 100 × 1,25 = 125 د.
- Q10 – A: مجموع الاستعمالات = 350 + 575 + 125 = 1 050 د.
- Q11 – D: المخزون النهائي = 500 × 1,25 = 625 د. للتحقق: قيمة المدخلات 200 + 600 + 875 = 1 675، و1 675 − 1 050 = 625.
استخماد الحاسوب (Q25 إلى Q28)
- Q25 – A: مدة الاستعمال 6 سنوات و8 أشهر = 80 شهرا = 6,667 سنة، فالمعدل = 100 ÷ 6,667 = 15%.
- Q26 – D: القسط السنوي الكامل 12 000 × 15% = 1 800. وبما أن الاقتناء تم في شتنبر 2016، يُحسب القسط لأربعة أشهر (شتنبر إلى دجنبر): 1 800 × 4/12 = 600 وحدة نقدية.
- Q27 – A: القيمة الصافية = 12 000 − 600 = 11 400.
- Q28 – C: الاستخماد التراكمي في 31/12/2022 = 600 (سنة 2016) + 6 × 1 800 (من 2017 إلى 2022) = 11 400. ويبقى 600 لأربعة أشهر من سنة 2023، فيكون المجموع 80 شهرا. الاختيار D (12 600) يتجاوز القيمة الأصلية، فهو مستحيل.
مخزون علب الأوراق بطريقة CMUP آخر الفترة (Q79 وQ80)
- مجموع المدخلات: 200 × 60 + 400 × 70 + 500 × 96 = 12 000 + 28 000 + 48 000 = 88 000 د، لـ1 100 وحدة، فالتكلفة الوسطية المرجحة = 80 د للوحدة.
- Q79 – D: الاستعمالات = (400 + 500 + 100) × 80 = 80 000 د.
- Q80 – A: المخزون النهائي = 100 × 80 = 8 000 د.
المحور 6: الإحصاء
- Q5 – D: المبيان الدائري يناسب المتغير النوعي، لأنه يمثل أجزاء من كل.
- Q19 – C: الوسيط يفصل النصف الأعلى من السلسلة المرتبة عن نصفها الأدنى.
- Q32 – B: السلسلة الأقل تشتتا هي التي لها أصغر انحراف معياري. المنوال والوسيط والمتوسط مقاييس نزعة مركزية وليست مقاييس تشتت.
- Q59 – B: المخطط بالأعمدة يناسب المتغير الكمي المنفصل. أما المتصل فيمثَّل بالمدرج التكراري، والنوعي بالمبيان الدائري أو الشريطي.
- Q77 – B: نتائج البكالوريا خلال عشر سنوات سلسلة زمنية، فيناسبها الرسم البياني الخطي لإبراز التطور.
💡 جدول الأجوبة: 1A – 2C – 3D – 4B – 5D – 6C – 7A – 8D – 9C – 10A – 11D – 12C – 13D – 14B – 15A – 16D – 17C – 18B – 19C – 20A – 21B – 22C – 23A؟ – 24C – 25A – 26D – 27A – 28C – 29B – 30 (مذكرة) – 31D – 32B – 33A – 34C – 35C – 36C – 37A – 38B – 39D – 40A – 41D – 42C – 43B – 44A – 45A؟ – 46A – 47D – 48A – 49B – 50C – 51B – 52D – 53B – 54D – 55A – 56C – 57 (مذكرة) – 58D – 59B – 60C – 61B – 62A – 63D – 64B – 65 (غير محسوم) – 66 (مذكرة) – 67D – 68B – 69D – 70B؟ – 71C – 72A – 73D – 74B – 75D؟ – 76A – 77B – 78C – 79D – 80A. علامة الاستفهام تعني جوابا مرجحا يجب التحقق منه في النص. ما يجب مراجعته لهذه المباراة: المرسوم 2.22.431 للصفقات العمومية (التعاريف في المادة 4، وسندات الطلب، والصفقات القابلة للتجديد، والعروض المفرطة والمنخفضة)، والقانون التنظيمي 130.13، ومرسوم المحاسبة العمومية (الالتزام، والتصفية، والأمر بالصرف، والأداء)، والمذكرات الوزارية للتدبير المادي والمالي للمؤسسات والداخليات (المنح، والذخائر، والسجلات)، وطرق تقييم المخزون (FIFO وCMUP)، والاستخماد الثابت، والإحصاء الوصفي.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère de l'Éducation nationale - CRMEF · Session 2023 — Copie issue de : sujets des sessions précédentes des concours de recrutement — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1394/modele-concours-de-recrutement-des-specialistes-en-economie-et-administration-2e-grade-des
