Modèle de concours de recrutement des administrateurs du 2e grade — Haut-Commissariat au Plan 2025 — Épreuve spécifique : audit et contrôle de gestion
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/3638
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateur du 2e grade organisé par Haut-Commissariat au Plan (HCP) (2025), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Haut-Commissariat au Plan (HCP)
- Grade
- Administrateur du 2e grade
- Spécialité
- Audit et contrôle de gestion
- Année
- 2025
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
- Ajouté au site
- 05/10/2026
Correction proposée : Modèle de concours de recrutement des administrateurs du 2e grade — Haut-Commissariat au Plan 2025 — Épreuve spécifique : audit et contrôle de gestion
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
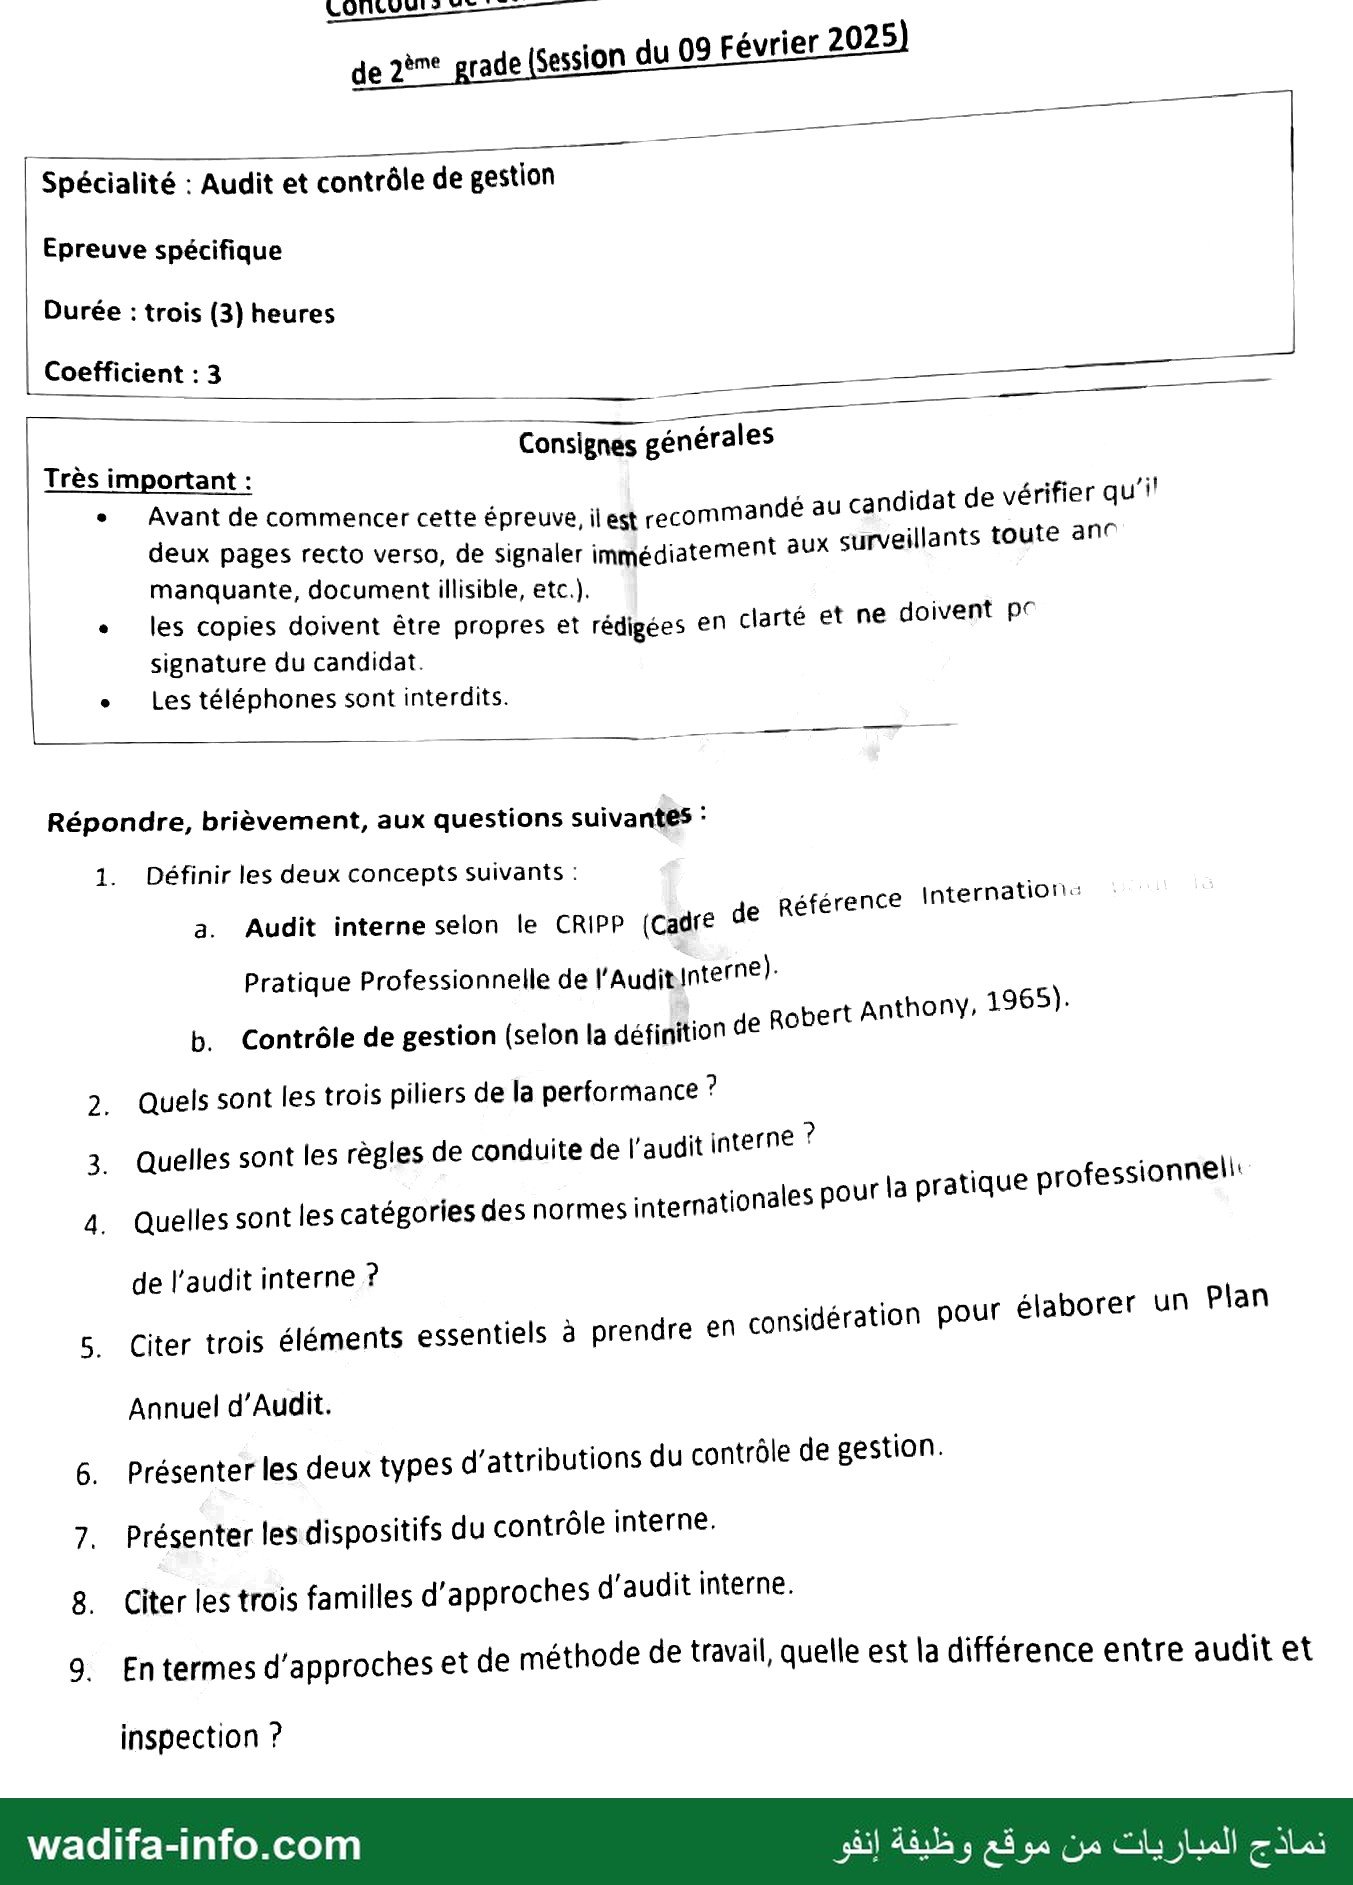
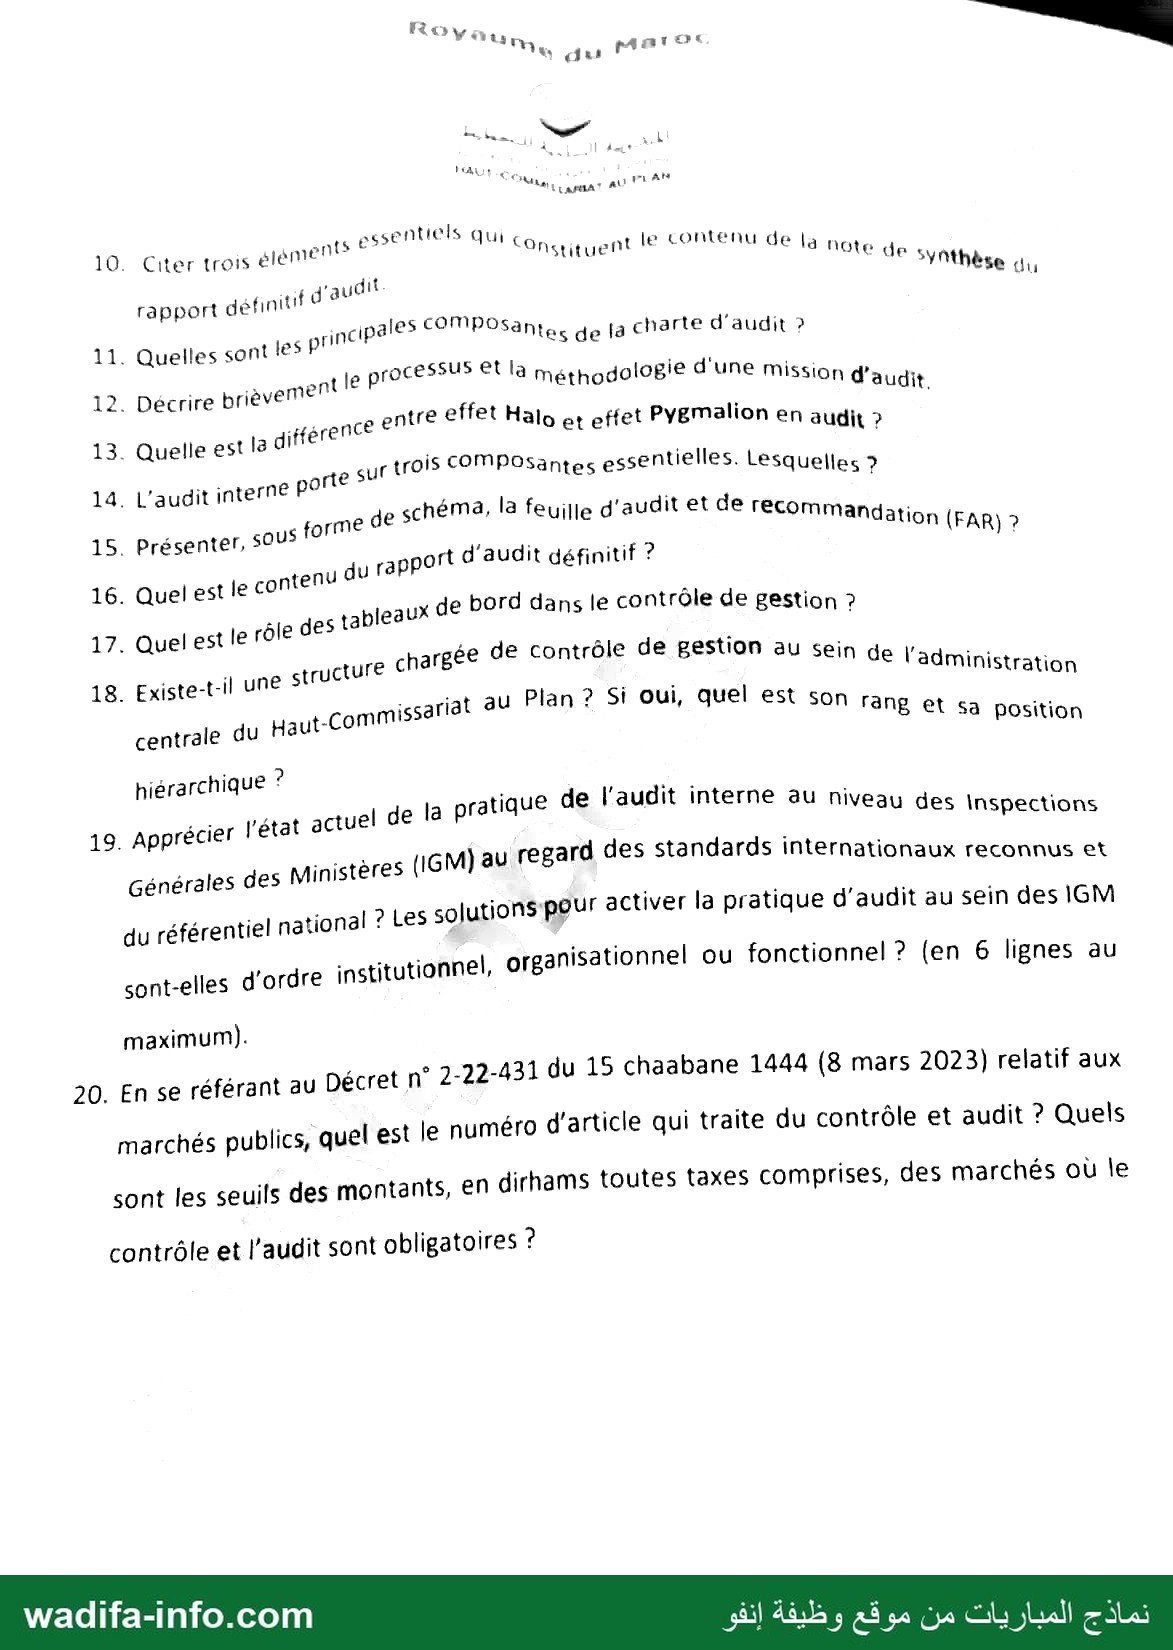
Cette épreuve est l'épreuve spécifique du concours de recrutement d'administrateurs du 2e grade, spécialité audit et contrôle de gestion — Haut-Commissariat au Plan (HCP), session du 9 février 2025. Durée : 3 heures, coefficient : 3. Format : 20 questions de cours à traiter brièvement (deux pages recto verso). Voici une correction proposée, question par question.
💡 Conseil : 20 questions en 3 heures, soit environ 8 minutes par question. Répondez par listes structurées (3 à 5 points). Gardez 25 minutes pour les questions 19 et 20, les seules qui demandent une analyse et un texte réglementaire précis.
Définitions et notions de base
- a) Audit interne (CRIPP / IIA) : « activité indépendante et objective qui donne à une organisation une assurance sur le degré de maîtrise de ses opérations, lui apporte ses conseils pour les améliorer et contribue à créer de la valeur ajoutée. Il aide cette organisation à atteindre ses objectifs en évaluant, par une approche systématique et méthodique, ses processus de management des risques, de contrôle et de gouvernement d'entreprise, et en faisant des propositions pour renforcer leur efficacité. »
b) Contrôle de gestion (R. Anthony, 1965) : « processus par lequel les managers obtiennent l'assurance que les ressources sont obtenues et utilisées de manière efficace et efficiente pour réaliser les objectifs de l'organisation. » - Les trois piliers de la performance : l'efficacité (atteinte des objectifs), l'efficience (résultats obtenus par rapport aux moyens consommés) et l'économie (acquérir les moyens au moindre coût à qualité égale). C'est le triangle « objectifs, moyens, résultats ».
- Règles de conduite (Code de déontologie de l'IIA) : quatre principes, chacun décliné en règles de conduite : intégrité, objectivité, confidentialité, compétence.
- Catégories des normes internationales (CRIPP) : les normes de qualification (série 1000 : mission, indépendance et objectivité, compétence et conscience professionnelle, programme d'assurance et d'amélioration qualité) ; les normes de fonctionnement (série 2000 : gestion de l'audit interne, nature du travail, planification, accomplissement et communication de la mission, suivi) ; et les normes de mise en œuvre qui précisent les deux premières pour les missions d'assurance et de conseil. (Depuis janvier 2025, l'IIA applique les nouvelles Global Internal Audit Standards, organisées en 5 domaines ; la question vise le CRIPP.)
- Plan annuel d'audit, trois éléments essentiels : la cartographie des risques (l'univers d'audit classé par niveau de risque) ; les attentes de la direction et de l'organe de gouvernance (priorités stratégiques, demandes spécifiques) ; les ressources disponibles (effectifs, compétences, jours-auditeurs) et le cycle de couverture des audits antérieurs.
- Deux types d'attributions du contrôle de gestion (réponse probable) : des attributions techniques (conception et tenue des outils : budgets, comptabilité analytique, calcul des coûts, tableaux de bord, analyse des écarts) et des attributions de pilotage et de conseil (animation du dialogue de gestion, aide à la décision, accompagnement des responsables dans les actions correctives).
- Dispositifs du contrôle interne (référentiel COSO) : l'environnement de contrôle ; l'évaluation des risques ; les activités de contrôle (séparation des tâches, autorisations, rapprochements, contrôles d'accès) ; l'information et la communication ; le pilotage (surveillance permanente et évaluations ponctuelles). Les outils concrets sont l'organigramme, le manuel de procédures, les délégations de pouvoir et de signature, et les systèmes d'information sécurisés.
- Trois familles d'approches d'audit interne (réponse probable) : l'approche par les risques (on concentre les travaux sur les zones à risque élevé) ; l'approche par les processus (on audite un processus transversal de bout en bout) ; l'approche par la conformité (on vérifie le respect des lois, règlements et procédures internes).
- Audit et inspection : l'inspection contrôle la conformité d'actes ou de personnes, souvent a posteriori et sur saisine, avec une finalité de constat et parfois de sanction. L'audit est planifié selon les risques et évalue un système (processus, dispositif de contrôle) avec une méthodologie normalisée : prise de connaissance, tests, FAR. Il produit des recommandations d'amélioration et non des sanctions.
Mission, rapport et outils
- Contenu de la note de synthèse du rapport définitif : l'objet et le périmètre de la mission ; l'opinion globale ou l'appréciation du niveau de maîtrise ; les principaux constats classés par criticité ; les recommandations majeures avec le plan d'action, les responsables et les délais.
- Composantes de la charte d'audit : la mission et les objectifs de l'audit interne ; sa position dans l'organisation (rattachement, indépendance) ; ses pouvoirs (accès aux documents, aux personnes et aux biens) ; son champ d'intervention (assurance et conseil) ; les responsabilités de l'auditeur et des audités ; le référentiel de normes et de déontologie ; les modalités de communication des résultats et de suivi.
- Processus d'une mission d'audit : (1) préparation : ordre de mission, prise de connaissance, identification des risques, référentiel, programme de travail ; (2) réalisation : réunion d'ouverture, tests, entretiens et observations, FAR ; (3) conclusion : réunion de clôture, projet de rapport, réponses des audités, rapport définitif ; (4) suivi des recommandations.
- Effet de halo et effet Pygmalion : l'effet de halo est un biais de jugement : une première impression (positive ou négative) sur un trait ou une personne déteint sur l'appréciation de l'ensemble (l'auditeur juge tout un service sur la réputation de son chef). L'effet Pygmalion est une prophétie autoréalisatrice : les attentes de l'évaluateur influencent le comportement et la performance de l'évalué. Dans les deux cas, l'auditeur doit fonder son opinion sur des preuves.
- Trois composantes sur lesquelles porte l'audit interne : le management des risques, le contrôle (dispositif de contrôle interne) et la gouvernance (voir la définition de la question 1).
- Feuille d'audit et de recommandation (FAR), schéma :
Rubrique Contenu Problème (constat) Dysfonctionnement constaté, référence au test Faits Preuves chiffrées et documentées Causes Origines du dysfonctionnement Conséquences Risques et impacts (financiers, opérationnels, d'image) Recommandation Solution qui traite la cause, responsable, délai - Contenu du rapport d'audit définitif : la page de garde et le sommaire ; la note de synthèse ; l'introduction (objectifs, périmètre, méthodologie, période) ; les constats et recommandations par thème (issus des FAR) ; les réponses et le plan d'action des audités ; les annexes.
- Rôle des tableaux de bord : suivre en temps utile des indicateurs clés (résultats, moyens, activité, qualité) ; alerter sur les écarts par rapport aux objectifs ; aider à la décision et aux actions correctives ; servir de support au dialogue de gestion entre niveaux hiérarchiques et à la responsabilisation.
Contexte du HCP et réglementation
- Structure de contrôle de gestion au HCP (réponse probable) : oui. La fonction est rattachée au Secrétariat général du HCP, au niveau d'une division ou d'un service (rang inférieur à celui d'une direction), avec un rôle de staff (conseil et pilotage) auprès du Haut-Commissaire et du Secrétaire général. Dans la réponse, précisez le rattachement hiérarchique et le rôle de conseil plutôt qu'une dénomination exacte.
- Audit interne dans les Inspections générales des ministères (IGM), réponse en 6 lignes : constat : les IGM, régies par le décret n° 2-11-112 (2011), restent dominées par l'inspection de conformité et les missions ponctuelles ; l'audit fondé sur les risques, la planification annuelle, la charte et l'assurance qualité, demandés par les normes IIA et par le référentiel national d'audit, sont encore inégalement appliqués. Solutions : elles sont des trois ordres à la fois : institutionnel (statut et indépendance, rattachement direct au ministre, charte), organisationnel (cartographie des risques, plan annuel, effectifs et compétences certifiées) et fonctionnel (méthodologie normalisée, outils, suivi des recommandations).
- Décret n° 2-22-431 du 8 mars 2023 relatif aux marchés publics : le contrôle et l'audit sont traités à l'article 159. Ils sont obligatoires pour tout marché dont le montant excède 3 000 000 DH TTC, et pour les marchés négociés dont le montant excède 1 000 000 DH TTC. Ils font l'objet de rapports adressés au ministre concerné (ou au ministre de l'Intérieur pour les collectivités territoriales, ou au président de l'organe délibérant).
Questions fréquentes : Modèle de concours de recrutement des administrateurs du 2e grade — Haut-Commissariat au Plan 2025 — Épreuve spécifique : audit et contrôle de gestion
Le sujet du concours « Administrateur du 2e grade » est-il téléchargeable gratuitement ?
Le corrigé est-il inclus avec le sujet du concours « Administrateur du 2e grade » ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
OR 00 de 2“ grade (Session du 09 Février 2025 Spécialité : Audit et contrôle de gestion | Epreuve spécifique | Durée : trois (3) heures Coefficient : 3 do NE te IE لإ لصي | Consignes générales Très important : a, + Avant de commencer cette épreuve, il est recommandé au candidat de v ١ م deux pages recto verso, de signaler immédiatement aux surveillants toute | manquante, document illisible, etc.). ٠. les copies doivent être propres et rédigées en clarté et ne doivent p° signature du candidat. ° Les téléphones sont interdits. Répondre, brièvement, aux questions suivantes : 1. Définir les deux concepts suivants : 1 férence 016-03110110 a. Audit interne selon le CRIPP (Cadre de Référ Pratique Professionnelle de l'Audit interne): 1566) À. t Anthony, b. Contrôle de gestion (selon la définition de Rober >. Quels sont les trois piliers de la performance ? 3. Quelles sont les règles de conduite de l'audit interne : 5 0 : tique professionnel! 4 Quelles sont les catégories des normes internationales pour la pratiq P de l'audit interne ? . idérati sjaporer un Flan 5 Citer trois éléments essentiels à prendre en considération pour elà Annuel d’Audit. 6. Présenter les deux types d’attributions du contrôle de gestion. 7. Présenter les dispositifs du contrôle interne. 8. Citer les trois familles d'approches d'audit interne. 9. Entermes d'approches et de méthode de travail, quelle est la différence entre audit et inspection ? wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 14 3 نطلا | يا و5" dus مم مانا Us Lee نا pri AM رن LUS ء الات le conte : 10. Citer trois lÈME nts صن يمه ا" le ١ NU de la note de SYnthèse di, مووي définit ee" | 11. Quelles sont es principales COMPOsantes de وا charte d'audit ? 12. Décrire brièvement £ processus ذا أ mérhodoloBie d'une mission d'audit 15 اج الزوة différence entre effet Halo بن eftet PYgmMalion en audit ? . Quelle es | dé porte sur trois COMPOSantes essentielles. Lesquelles + 14. L’audit inter | e schéma, la feuille d'audit et de recomm 15. Présenter, SOUS forme 4 ne andation (FAR) ? 6 l'est le contenu du rapport d'audit définitif ? 16. Queles 1 وو des tableaux de bord dans le contrôle de gestion ? 17. Quel est le 0 | 1 | argée de contrôle de gestion au sein s 0 18. Existe-t-il UNE structure Ch 5 ان de l'administration | eariat au Plan ? Si oui, quel est son 0" centrale du Haut-Commiss8 rang et sa position hiérarchique ? | pad | 19. Apprécier l'état actuel de la pratique de ١ نا it interne au niveau des inspections Générales des Ministères (1GM) au regard des standards internationaux reconnus et ene du référentiel national ? Les solutions pour activer la pratique d'audit au sein des IGM ur è ont-elles d'ordre institutionnel, organisationnel ou fonctionnel ? (en 6 lignes au maximum). 20. En se référant au Décret n° 2-22-431 du 15 chaabane 1444 (8 mars 2023) relatif aux 2 1 . . . A . marchés publics, quel est le numero d'article qui traite du contrôle et audit ? Quels sont les seuils des montants, En dirhams toutes taxes comprises, des marchés où le contrôle et l'audit sont obligatoires ? wadifa-info. ال الل ١ COM نماذج المباريات من موقع وظيفة إنفو
🔗 Citer ce sujet sur votre site, blog ou forum
Copiez ce lien (le PDF reste à jour sur la page) :
Vous préparez ce concours ?
Modèles similaires
Organisme : Haut-Commissariat au Plan (HCP) · 09/02/2025 — Copie issue de : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/3638/modele-de-concours-de-recrutement-des-administrateurs-du-2e-grade-haut-commissariat-au-p