

Modèle d'examen d'aptitude professionnelle pour l'accès au grade de technicien 2e grade (et contractuel) — Ministère des Habous et des Affaires Islamiques 2018 — Épreuve écrite — option comptabilité et gestion
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/2449
En bref
Ce document est une ancienne épreuve écrite du concours de technicien 2e grade (et contractuel) organisé par Ministère des Habous et des Affaires Islamiques (2018), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère des Habous et des Affaires Islamiques
- Grade
- technicien 2e grade (et contractuel)
- Spécialité
- Épreuve écrite — option comptabilité et gestion
- Année
- 2018
- Pages
- 3
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
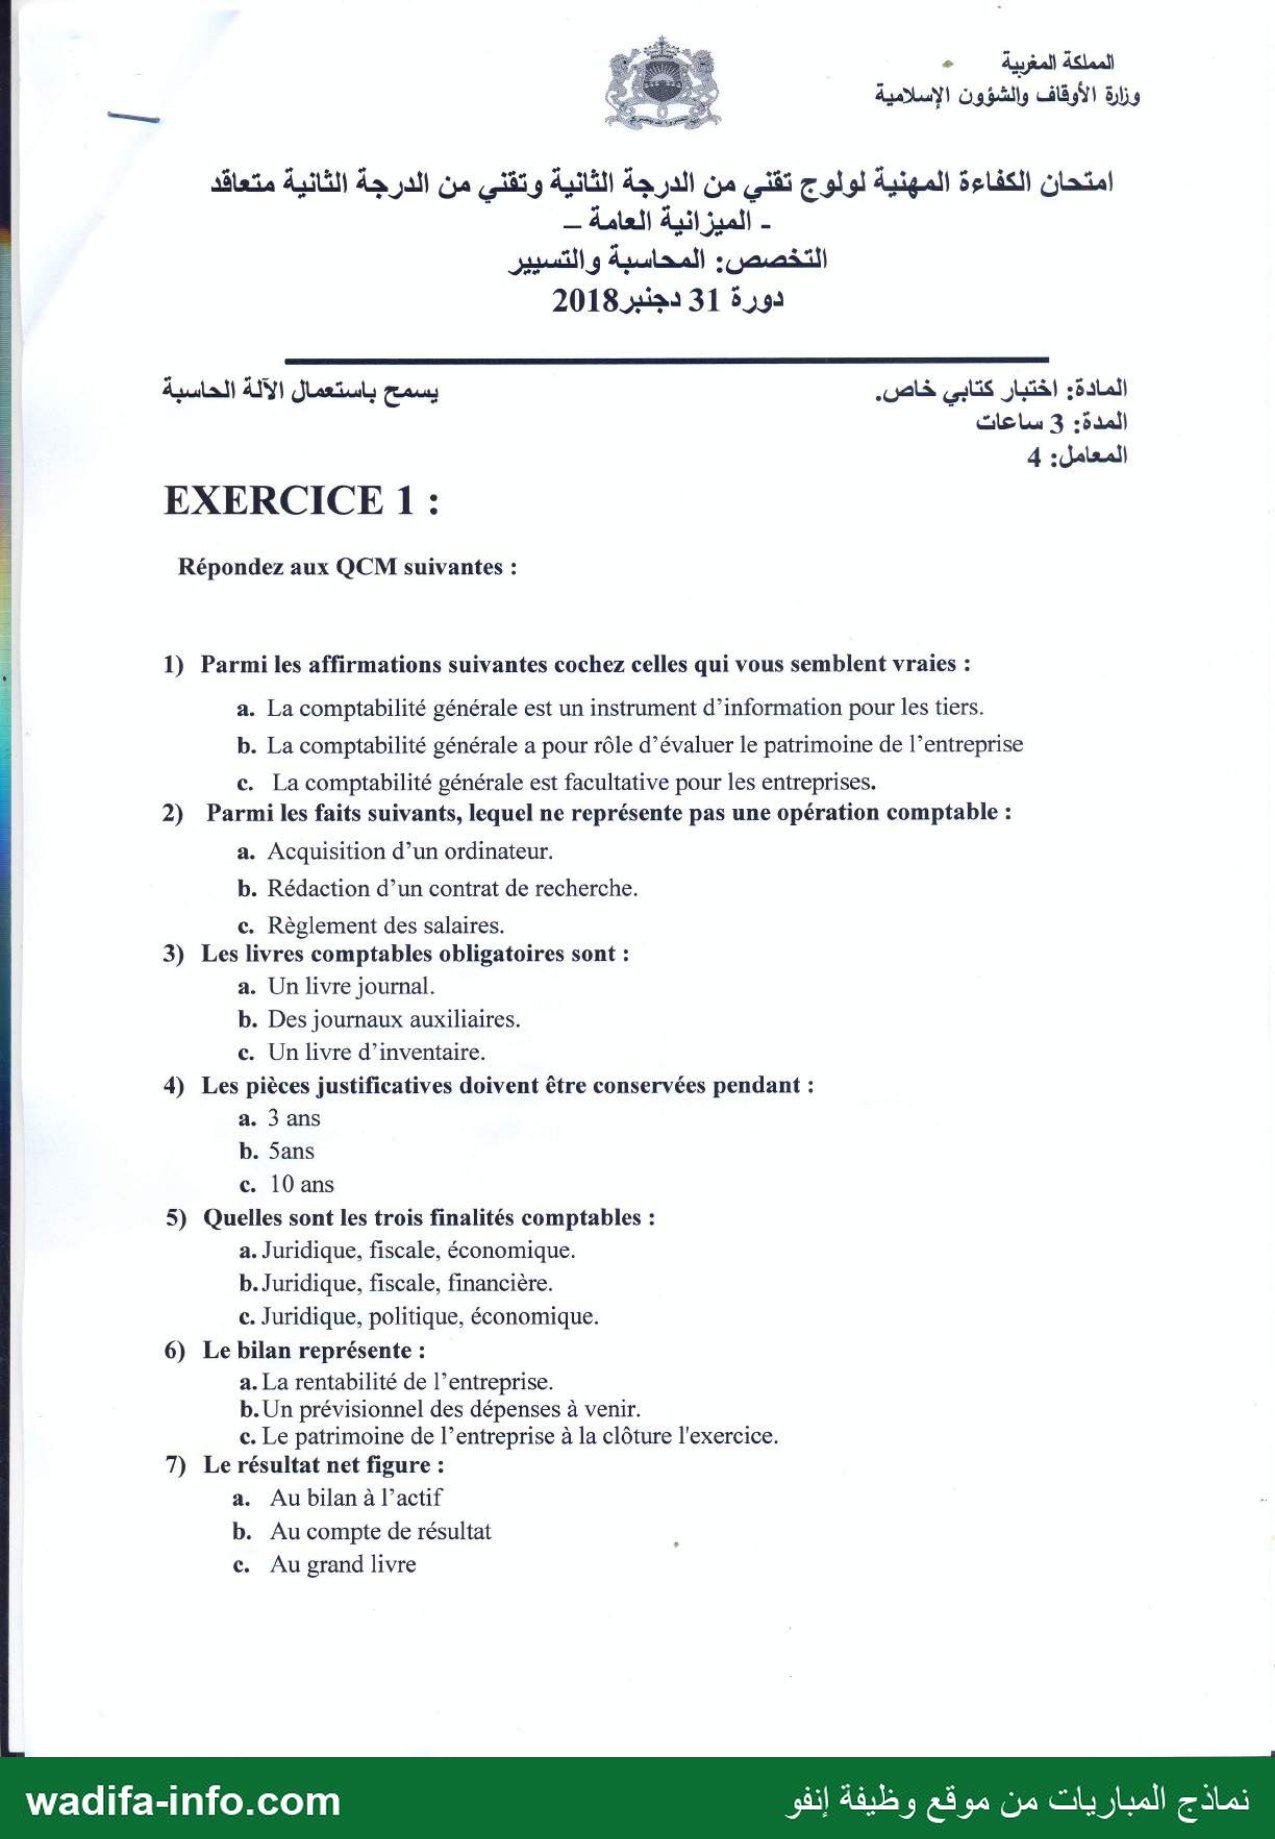
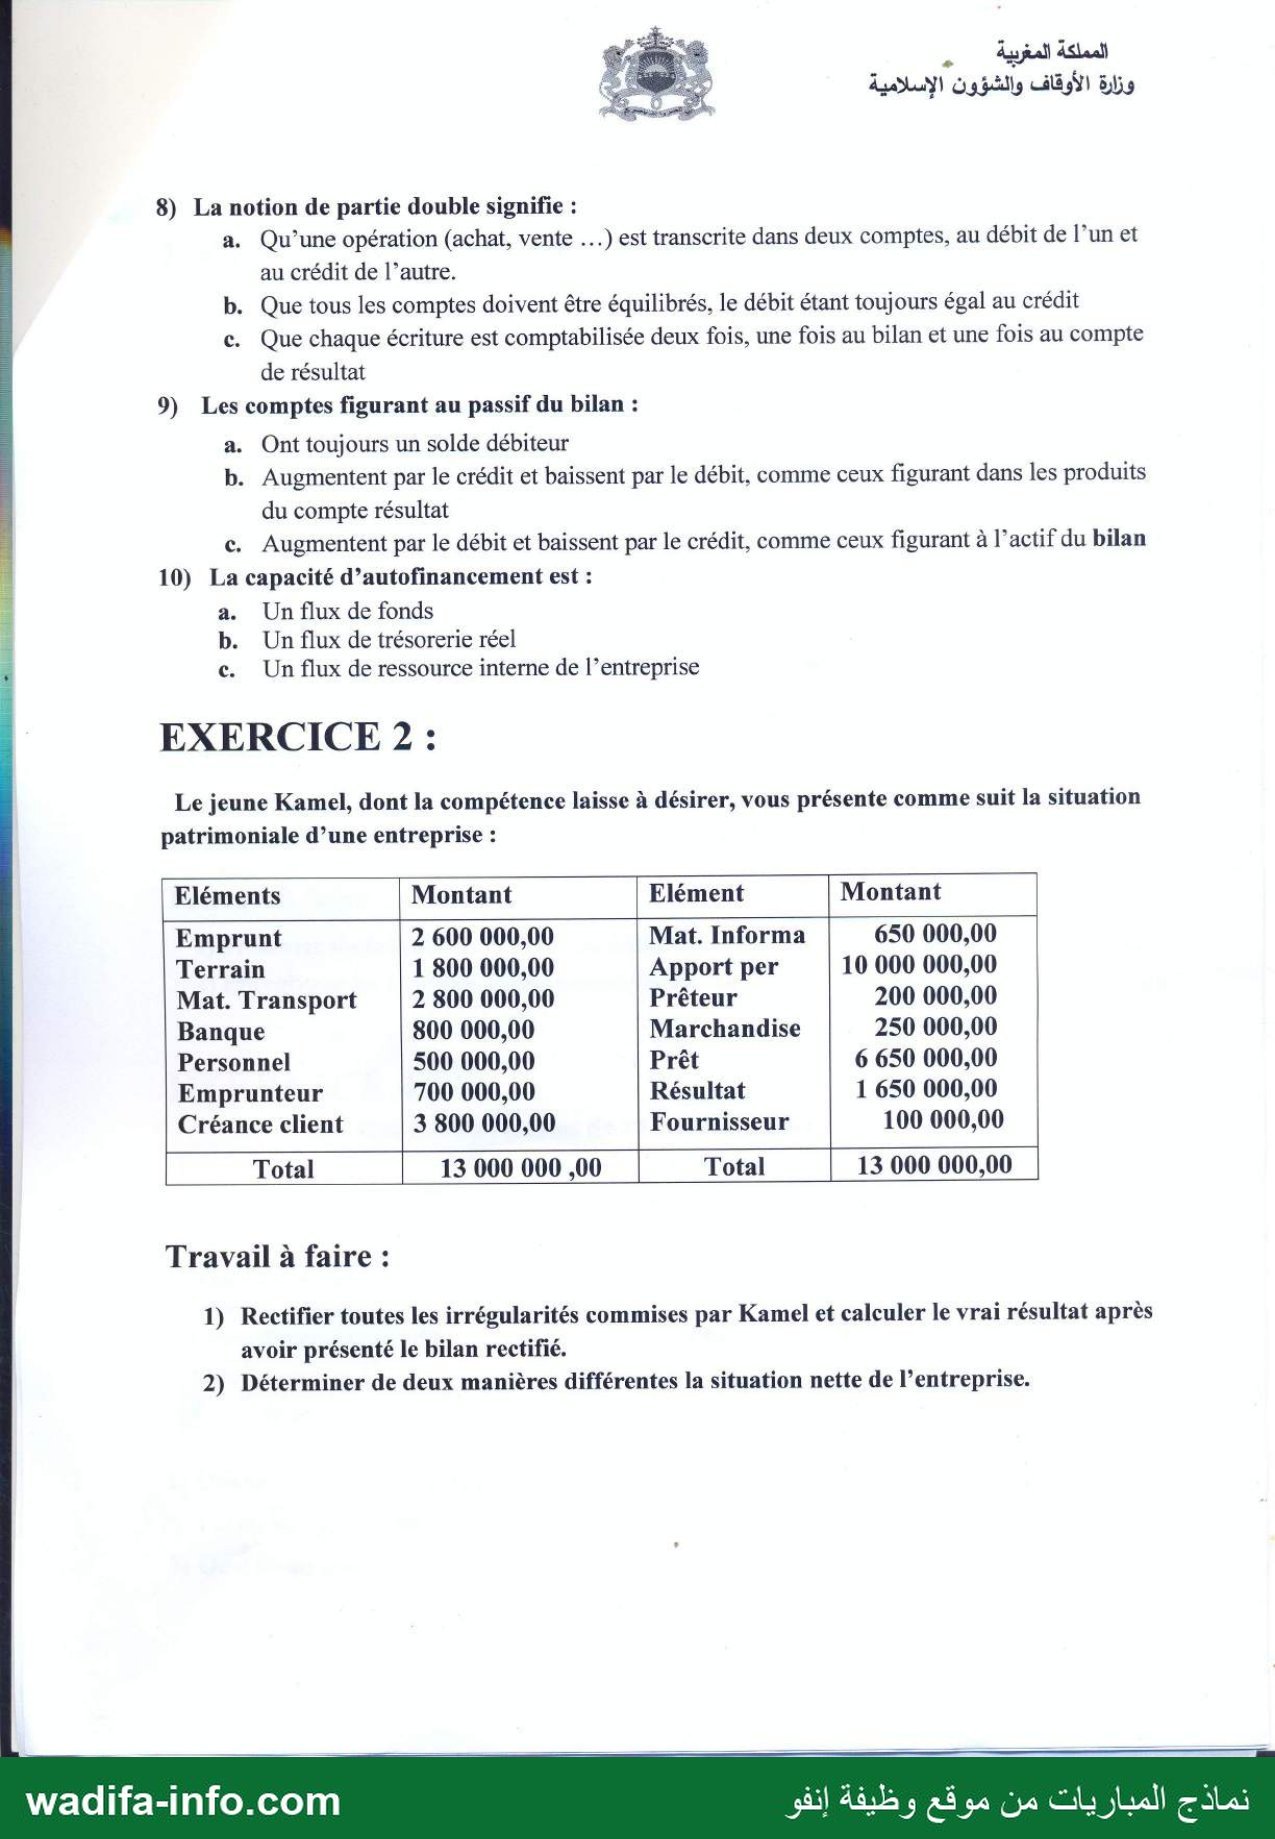
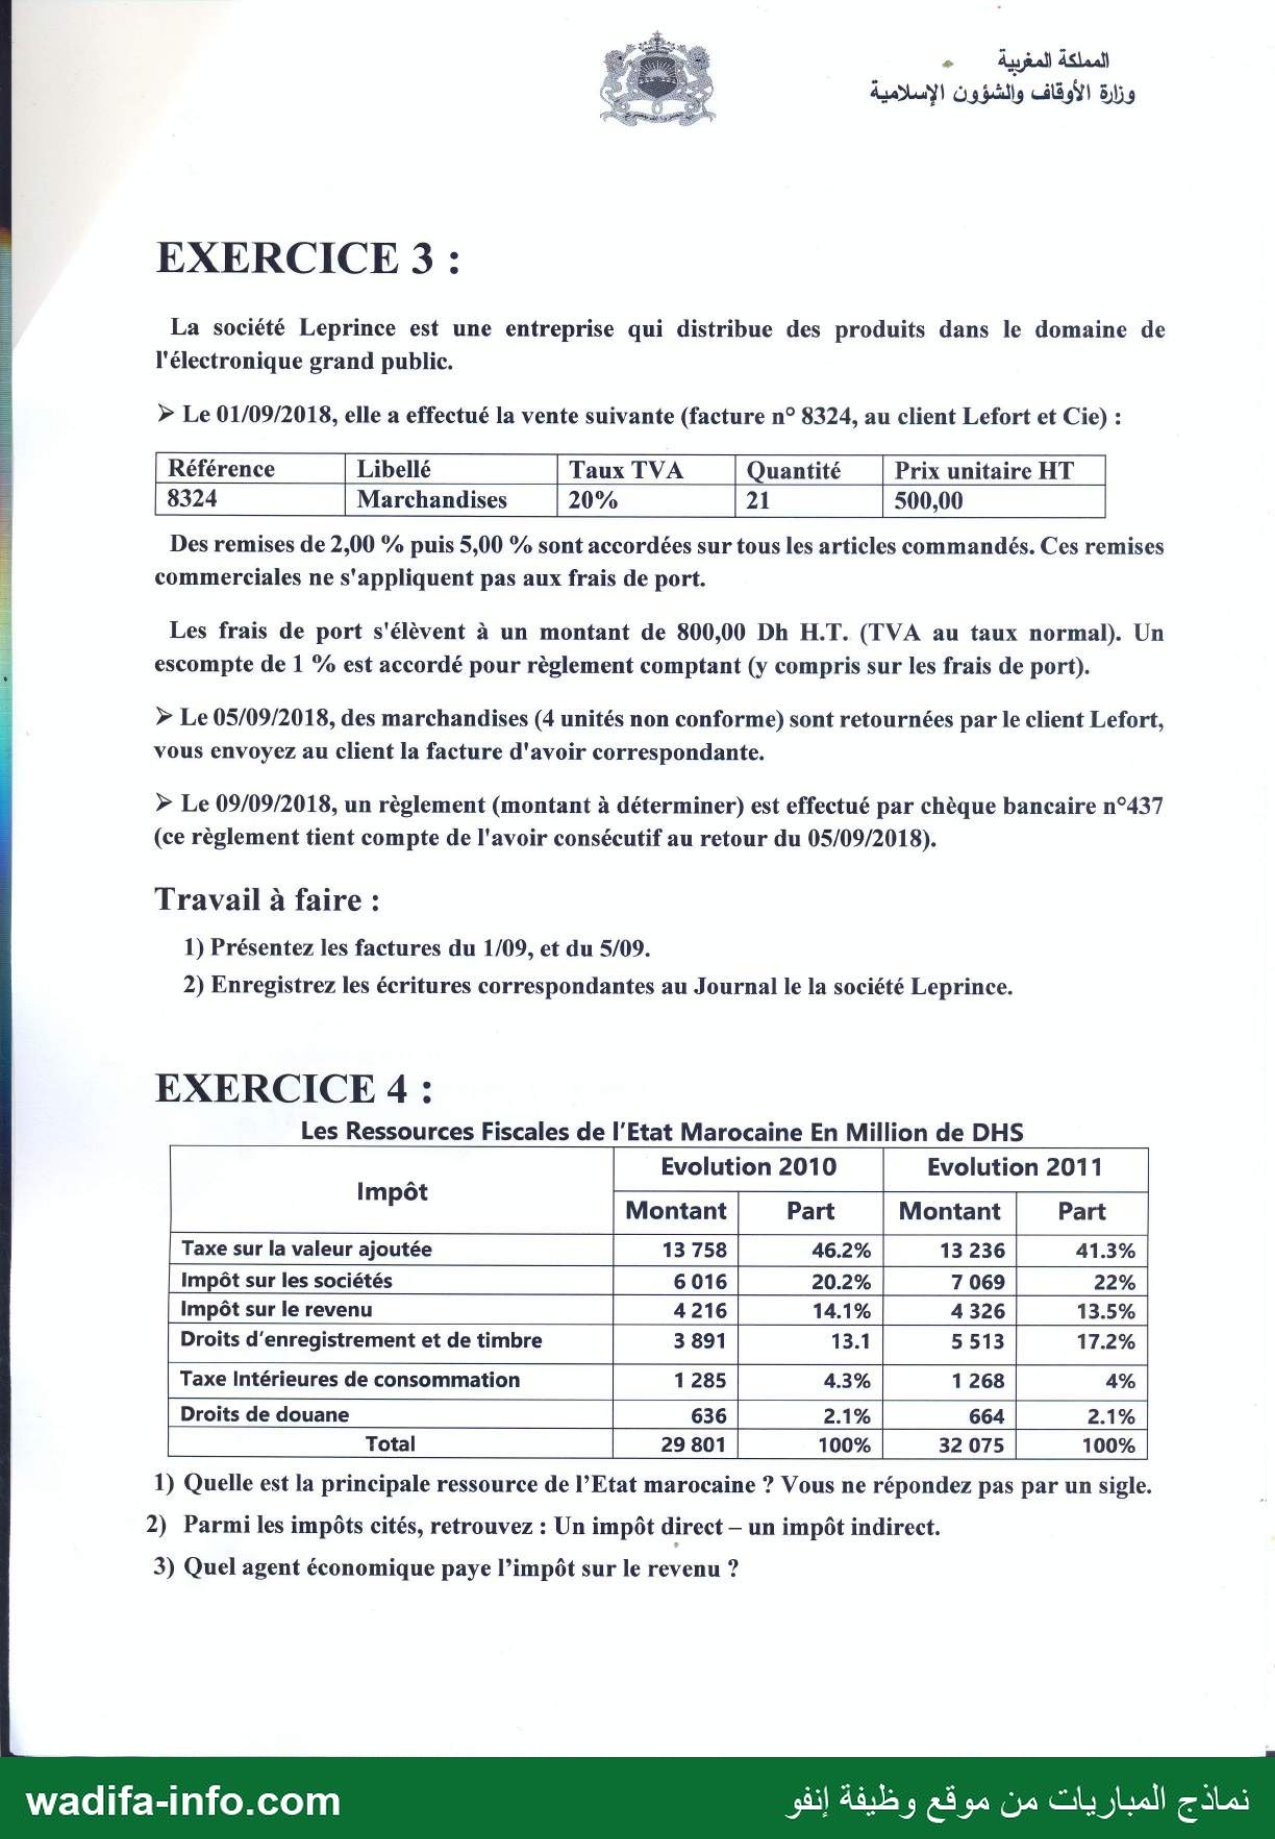
وزارة الأوقاف والشؤون الإسلامية اع امتحان الكفاءة المهنية لولوج تقني من الدرجة الثانية وتقني من الدرجة الثانية متعاقد - الميزانية العامة - التخصص: المحاسبة والتسيير دورة 31 دجنبر2018 المادة: اختبار كتابي خاص. يسمح باستعمال الآلة الحاسبة المدة: 3 ساعات المعامل: 4 EXERCICE 1 : Répondez aux QCM suivantes : Parmi les affirmations suivantes cochez celles qui vous semblent vraies : )1 3 à a. La comptabilité générale est un instrument d’information pour les tiers. b. La comptabilité générale a pour rôle d’évaluer le patrimoine de l’entreprise c. La comptabilité générale est facultative pour les entreprises. Parmi les faits suivants, lequel ne représente pas une opération comptable : )2 a. Acquisition d’un ordinateur. b. Rédaction d’un contrat de recherche. c. Règlement des salaires. Les livres comptables obligatoires sont : )3 a. Un livre journal. b. Des journaux auxiliaires. c. Un livre d’inventaire. Les pièces justificatives doivent être conservées pendant : )4 a. 3 ans b. Sans c. 10 ans Quelles sont les trois finalités comptables : )5 a. Juridique, fiscale, économique. b. Juridique, fiscale, financière. c. Juridique, politique, économique. Le bilan représente : )6 a. La rentabilité de l’entreprise. b.Un prévisionnel des dépenses à venir. c. Le patrimoine de l’entreprise à la clôture l'exercice. Le résultat net figure : )7 a. Au bilan à l'actif b. Au compte de résultat | Au grand livre .© نماذج المباريات من موقع وظيفة إنفو wadifa-info.com éme. © المملكة المغربية +. وزارة الأوقاف والشؤون الإسلامية سال ا 'ً 8) La notion de partie double signifie : a. Qu’une opération (achat, vente …) est transcrite dans deux comptes, au débit de l’un et au crédit de l’autre. b. Que tous les comptes doivent être équilibrés, le débit étant toujours égal au crédit c. Que chaque écriture est comptabilisée deux fois, une fois au bilan et une fois au compte de résultat 9) Les comptes figurant au passif du bilan : a. Ont toujours un solde débiteur b. Augmentent par le crédit et baissent par le débit, comme ceux figurant dans les produits du compte résultat c. Augmentent par le débit et baissent par le crédit, comme ceux figurant à l° actif du bilan 1 10) La capacité d’autofinancement est : : a. Un flux de fonds : b. Un flux de trésorerie réel 5 c. دنآ flux de ressource interne de l’entreprise EXERCICE 2 : Le jeune Kamel, dont la compétence laisse à désirer, vous présente comme suit la situation patrimoniale d’une entreprise : Emprunt 2 600 000,00 Mat. Informa 650 000,00 Terrain 1 800 000,00 Apport per 10 000 000,00 Mat. Transport 2 800 000,00 Prêteur 200 000,00 Banque 800 000,00 Marchandise 250 000,00 Personnel 500 000,00 Prêt 6 650 0 Emprunteur 700 000,00 Résultat 1 650 000,00 Créance client 3 800 000,00 Fournisseur 100 000,00 13 000 000 0 13 000 000,00 Travail à faire : 1) Rectifier toutes les irrégularités commises par Kamel et calculer le vrai résultat après avoir présenté le bilan rectifié. 2) Déterminer de deux manières différentes la situation nette de l’entreprise. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو المملكة المغربية » | ؛ وزارة الأوقاف والشؤون الإسلامية دنا La société Leprince est une entreprise qui distribue des produits dans le domaine de l'électronique grand public. Le 01/09/2018, elle a effectué la vente suivante (facture n° 8324, au client Lefort et Cie) : > Libellé Taux TVA Marchandises 204 |21 |500,00 8324 Des remises de 2,00 % puis 5,00 % sont accordées sur tous les articles commandés. Ces remises commerciales ne s'appliquent pas aux frais de port. 3 E Les frais de port s'élèvent à un montant de 800,00 Dh H.T. (TVA au taux normal). Un à escompte de 1 % est accordé pour règlement comptant (y compris sur les frais de port). Le 05/09/2018, des marchandises (4 unités non conforme) sont retournées par le client Lefort, > vous envoyez au client la facture d'avoir correspondante. Le 09/09/2018, un règlement (montant à déterminer) est effectué par chèque bancaire n°437 > (ce règlement tient compte de l'avoir consécutif au retour du 05/09/2018). Travail à faire : Présentez les factures du 1/09, et du 5/09. )1 Enregistrez les écritures correspondantes au Journal le la société Leprince. )2 Les Ressources Fiscales de l'Etat Marocaine En Million de DHS Evolution 2010 Evolution 2011 Montant | Part | Montent | Part 413% |3236 - 202% |6016 - 3 |4326 |1416 421602 - 2.1% 664 0 |2390 ]636 Quelle est la principale ressource de l’Etat marocaine ? Vous ne répondez pas par un sigle. )1 Parmi les impôts cités, retrouvez : Un impôt direct — un impôt indirect. )2 Quel agent économique paye l’impôt sur le revenu ? )3 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce sujet est l'épreuve écrite spéciale de l'examen d'aptitude professionnelle pour l'accès au grade de technicien de 2e grade (et technicien de 2e grade contractuel) — budget général, spécialité comptabilité et gestion, du Ministère des Habous et des Affaires Islamiques, session du 31 décembre 2018. Durée : 3 heures, coefficient : 4, calculatrice autorisée. Quatre exercices : QCM, bilan rectifié, facturation et journal, fiscalité.
💡 Les écritures sont passées selon le plan comptable marocain (CGNC). Le sujet emploie parfois le vocabulaire français (« compte de résultat ») : au Maroc, l'équivalent est le CPC (compte de produits et charges).
Exercice 1 : QCM
- a et b. La comptabilité générale informe les tiers (banques, État, fournisseurs) et évalue le patrimoine. c est faux : elle est obligatoire pour tout commerçant (loi n° 9-88 relative aux obligations comptables des commerçants).
- b. La rédaction d'un contrat de recherche ne modifie pas le patrimoine : pas de flux, donc pas d'écriture. L'achat d'un ordinateur et le paiement des salaires sont des opérations comptables.
- a et c. Les livres obligatoires sont le livre-journal, le grand-livre et le livre d'inventaire ; les journaux auxiliaires sont facultatifs (subdivisions du journal).
- c. 10 ans. Les documents comptables et pièces justificatives se conservent dix ans (loi n° 9-88).
- a. Juridique, fiscale, économique. La comptabilité sert de preuve (juridique), d'assiette à l'impôt (fiscale) et d'outil d'information et de gestion (économique).
- c. Le bilan est la photographie du patrimoine (emplois et ressources) à la clôture de l'exercice.
- b. Le résultat net est déterminé au compte de résultat (CPC) et reporté au passif du bilan dans les capitaux propres ; il ne figure pas à l'actif (a faux).
- a. Partie double : toute opération est enregistrée au débit d'au moins un compte et au crédit d'au moins un autre, pour un même montant.
- b. Les comptes de passif (ressources) augmentent au crédit et diminuent au débit, comme les comptes de produits.
- a et c (réponse probable). La CAF est un flux de fonds potentiel, ressource interne dégagée par l'activité ; ce n'est pas un flux de trésorerie réel (b faux), car elle ne tient pas compte des décalages d'encaissement et de décaissement.
Exercice 2 : bilan rectifié
1) Irrégularités et classement
- Kamel a mélangé actif et passif dans chaque colonne : l'emprunt et les dettes envers le personnel (ressources) sont à gauche, le matériel informatique, les marchandises et le prêt accordé (emplois) sont à droite.
- Paires à ne pas confondre : Emprunt (l'entreprise a emprunté → dette, passif) / Prêt (l'entreprise a prêté → créance, actif) ; Prêteur (celui qui nous a prêté → dette, passif) / Emprunteur (celui qui nous doit → créance, actif).
- Son total de droite est faux : 650 000 + 10 000 000 + 200 000 + 250 000 + 6 650 000 + 1 650 000 + 100 000 = 19 500 000 et non 13 000 000.
- Le résultat n'est pas une donnée : c'est la différence entre l'actif et les autres éléments du passif.
Bilan rectifié
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations corporelles | Capitaux propres | ||
| Terrain | 1 800 000 | Capital (apport personnel) | 10 000 000 |
| Matériel de transport | 2 800 000 | Résultat net (à déterminer) | 4 050 000 |
| Matériel informatique | 650 000 | Dettes de financement | |
| Immobilisations financières | Emprunts | 2 600 000 | |
| Prêts accordés | 6 650 000 | Passif circulant | |
| Actif circulant | Fournisseurs | 100 000 | |
| Stock de marchandises | 250 000 | Personnel (dettes) | 500 000 |
| Clients | 3 800 000 | Prêteur (autres créanciers) | 200 000 |
| Emprunteur (autres débiteurs) | 700 000 | ||
| Trésorerie-actif : Banque | 800 000 | ||
| Total actif | 17 450 000 | Total passif | 17 450 000 |
Vrai résultat = Total actif − (capital + dettes) = 17 450 000 − (10 000 000 + 2 600 000 + 100 000 + 500 000 + 200 000) = 17 450 000 − 13 400 000 = 4 050 000 DH (bénéfice), au lieu des 1 650 000 annoncés.
Remarque : selon leur échéance, le prêt accordé et la créance « emprunteur » peuvent être classés en immobilisations financières ou en actif circulant, et le prêteur en dettes de financement ou en passif circulant ; ce choix ne change ni le total ni le résultat.
2) Situation nette, deux méthodes
- Méthode 1 (par le patrimoine) : SN = Total actif − Dettes = 17 450 000 − (2 600 000 + 100 000 + 500 000 + 200 000) = 17 450 000 − 3 400 000 = 14 050 000 DH.
- Méthode 2 (par les capitaux propres) : SN = Capital + Résultat = 10 000 000 + 4 050 000 = 14 050 000 DH.
Exercice 3 : facturation et journal (société Leprince)
1) Facture n° 8324 du 01/09/2018
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Montant brut | 21 × 500,00 | 10 500,00 |
| Remise 2 % | 10 500,00 × 2 % | − 210,00 |
| Net 1 | 10 290,00 | |
| Remise 5 % | 10 290,00 × 5 % | − 514,50 |
| Net commercial marchandises | 9 775,50 | |
| Frais de port HT | (sans remise) | + 800,00 |
| Total avant escompte | 10 575,50 | |
| Escompte 1 % | 10 575,50 × 1 % | − 105,76 |
| Net financier (HT) | 10 469,74 | |
| TVA 20 % | 10 469,74 × 20 % | + 2 093,95 |
| Net à payer TTC | 12 563,69 |
L'escompte de règlement réduit la base de la TVA ; il est donc calculé avant la TVA.
Facture d'avoir du 05/09/2018 (retour de 4 unités)
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Montant brut | 4 × 500,00 | 2 000,00 |
| Remise 2 % | − 40,00 | |
| Net 1 | 1 960,00 | |
| Remise 5 % | − 98,00 | |
| Net commercial | 1 862,00 | |
| Escompte 1 % | − 18,62 | |
| Net financier | 1 843,38 | |
| TVA 20 % | + 368,68 | |
| Avoir TTC | 2 212,06 |
Les frais de port ne sont pas remboursés (ils concernaient toute la livraison).
Règlement du 09/09/2018 (chèque n° 437) : 12 563,69 − 2 212,06 = 10 351,63 DH.
2) Journal de Leprince
| Date | Compte débité | Compte crédité | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 01/09 | 3421 Clients | Facture n° 8324, Lefort et Cie | 12 563,69 | ||
| 6386 Escomptes accordés | 105,76 | ||||
| 7111 Ventes de marchandises au Maroc | 9 775,50 | ||||
| 71276 Ports et frais accessoires facturés | 800,00 | ||||
| 4455 État, TVA facturée | 2 093,95 | ||||
| 05/09 | 7111 Ventes de marchandises au Maroc | Avoir, retour de 4 unités | 1 862,00 | ||
| 4455 État, TVA facturée | 368,68 | ||||
| 6386 Escomptes accordés | 18,62 | ||||
| 3421 Clients | 2 212,06 | ||||
| 09/09 | 5141 Banques | Chèque n° 437, Lefort et Cie | 10 351,63 | ||
| 3421 Clients | 10 351,63 |
Contrôle : 01/09 débit 12 669,45 = crédit 12 669,45 ; 05/09 débit 2 230,68 = crédit 2 230,68. Le compte client est soldé : 12 563,69 − 2 212,06 − 10 351,63 = 0.
Exercice 4 : ressources fiscales de l'État
- La taxe sur la valeur ajoutée : 46,2 % des recettes fiscales du tableau en 2010 (13 758 MDH) et 41,3 % en 2011 (13 236 MDH).
- Impôt direct : l'impôt sur les sociétés ou l'impôt sur le revenu (payés et supportés par le même contribuable, sur son bénéfice ou son revenu). Impôt indirect : la TVA (ou les taxes intérieures de consommation, les droits de douane), incorporée au prix et supportée par le consommateur final, mais versée à l'État par l'entreprise.
- L'impôt sur le revenu est payé par les ménages (personnes physiques) : salariés, retraités, entrepreneurs individuels et titulaires de revenus fonciers ou de capitaux.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère des Habous et des Affaires Islamiques · session du 31 décembre 2018 — Copie issue de : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/2449/modele-d-examen-d-aptitude-professionnelle-pour-l-acces-au-grade-de-technicien-2e-grade
