
Modèle de concours de recrutement des administrateurs de 2e grade — Ministère des Habous et des Affaires Islamiques — Finance, audit et contrôle — septembre 2026
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/902
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateurs — 2e grade organisé par Ministère des Habous et des Affaires Islamiques (2026), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère des Habous et des Affaires Islamiques
- Grade
- Administrateurs — 2e grade
- Spécialité
- Finance, audit et contrôle
- Année
- 2026
- Pages
- 1
- Langue des questions
- arabe et français
- Correction
- correction proposée disponible sur cette page
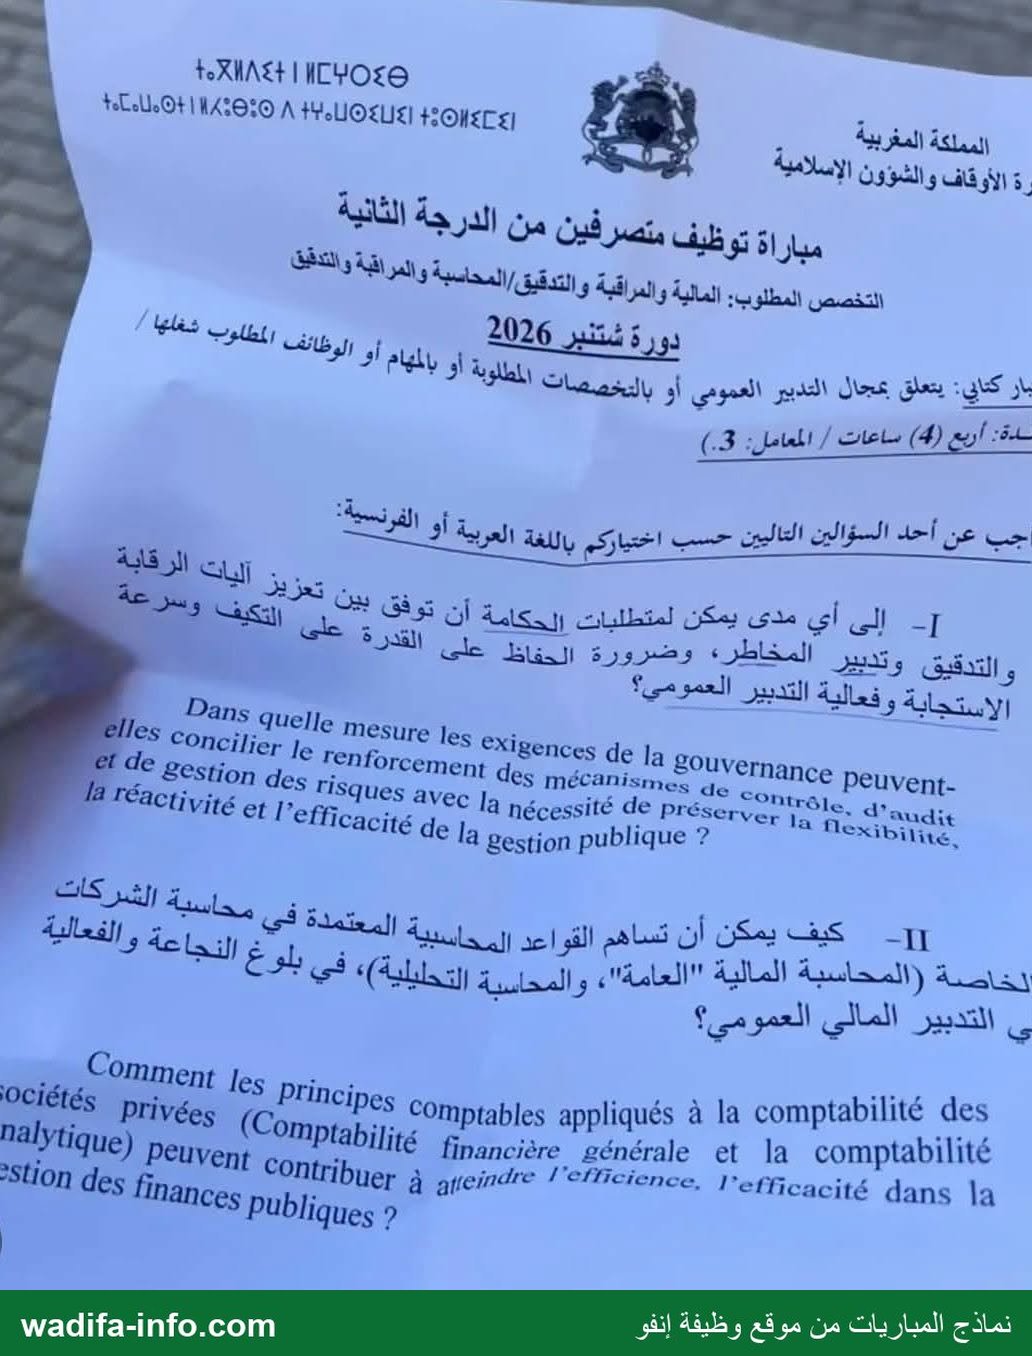
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 — toXWA&t | ICYO£O +.C:U:0+114:82© À 157 ا؟ل؟0 لاه HOHECE] زة الأوقاف والشؤون الإسلامية مباراة توظيف ,تصرفين من الدرجة الثانية التخنصص المطلوب: المالية والمراقبة والتدقيق/المحاسبة والمراقبة والتدقيق 2026 شتنبر pr زاتك دة: gol (4) ساعات / ا معامل: 3( جب عن أحد السؤالين التاليين حسب اختيازكم راللغة العربية أ ب اختياركم باللغة العربية '3 ]- إلى أ إلى اي مدى يمكن لمدّ 5 لتدقيق ود “الم يمكن لمتطلبات الحكامة أ . ب فت Les GS وا ; 5 وددبيير المخاطر 0 وضرورة se ses على التكيفؤ وس : َه الاستجابة وفعالية التديير العمومي؟ 0 Dans quelle mesure les ex ْ elles COncilier | igences de la Souvernance Peuvent- € renforcement des mécanismes de et de gestion de. ; contrôle, d'audit 5 risques AVec la nécessité de Préserver la flexibs lité. sn ار ا 8 a ique “ à 1Cactivité et / ‘efficacité de la gestion publiq t-il. كيف UN لخاصة (المحاسبة ا أن سام القواعد المحاسبية المعتمدة في محاسبة الشركات ((نجاعة والفعالية EsL ي التدبير المالي العمومي؟ مة"؛ والمحاسية التحليلية)؛ في abilité des mm iqués à la comptabilité بل ur E TR 2 sr ; ; la comptabil ité 0 : . را اع P 4 2 ع 1 1 8 ice cu Pabilité fin ; ee l'efficacité dans | a nalytique) Peuvent contribuer à aeindre = المباريات من موقع وظيفة إنفو î 0 com wadifa-info.
Correction proposée
Correction proposée par l'équipe wadifa-info — ce n'est pas un corrigé officiel. Cette épreuve mêle l'arabe et le français, l'arabe y domine : la correction est donc présentée en arabe.
يتعلق الأمر بـمباراة توظيف متصرفين من الدرجة الثانية بوزارة الأوقاف والشؤون الإسلامية، تخصص المالية والمراقبة والتدقيق / المحاسبة والمراقبة والتدقيق، دورة شتنبر 2026. المدة أربع ساعات والمعامل 3. الاختبار موضوع إنشائي: يختار المترشح أحد سؤالين ويحرره بالعربية أو بالفرنسية. السؤال الأول عن التوفيق بين تعزيز المراقبة والتدقيق وتدبير المخاطر من جهة، والحفاظ على مرونة التدبير العمومي وفعاليته من جهة أخرى. والسؤال الثاني عن مساهمة قواعد محاسبة المقاولات (المحاسبة العامة والتحليلية) في نجاعة التدبير المالي العمومي وفعاليته. ما يلي تصحيح منهجي مقترح.
💡 قبل أن تبدأ: اختر الموضوع الذي تملك له أمثلة مغربية دقيقة (القانون التنظيمي لقانون المالية 130.13، ومراقبة النفقات، والمحاسبة العامة للدولة، والمجلس الأعلى للحسابات). وزّع الساعات الأربع هكذا: 40 دقيقة للفهم والتصميم في المسودة، وساعتان ونصف للتحرير، و20 دقيقة للمراجعة. وتذكّر أن سؤالًا بصيغة «إلى أي مدى» يفرض عليك موقفًا متوازنًا ومعللًا، لا جوابًا بنعم أو لا.
الموضوع الأول: الحكامة بين تعزيز المراقبة والحفاظ على مرونة التدبير
- الإشكالية: هل يؤدي تكثيف آليات المراقبة والتدقيق وتدبير المخاطر إلى تعطيل الفعل العمومي وإثقاله؟ أم يمكن الانتقال من مراقبة قبلية شكلية إلى مراقبة مندمجة قائمة على المخاطر والنتائج، تحمي المال العام دون أن تشل سرعة الاستجابة؟
- المقدمة: عرّف الحكامة الجيدة (الشفافية، والمساءلة، وربط المسؤولية بالمحاسبة كما في الفصل 1 والفصل 154 وما بعده من دستور 2011). ثم عرّف المراقبة (القبلية والمواكبة والبعدية)، والتدقيق (الداخلي والخارجي)، وتدبير المخاطر. وبيّن التوتر بين منطق الامتثال ومنطق الأداء.
- المحور 1 – ضرورة تعزيز المراقبة والتدقيق: حماية المال العام والوقاية من الاختلالات. وتعدد الفاعلين: المراقبة المالية للخزينة العامة للمملكة، والمفتشية العامة للمالية، والمفتشيات العامة للوزارات، والمجلس الأعلى للحسابات. والتدبير المرتكز على المخاطر (خرائط المخاطر، والمراقبة الداخلية). وفي حالة الوزارة: خصوصية الأوقاف العامة التي تخضع لمدونة الأوقاف (2010) ولمراقبة المجلس الأعلى لمراقبة مالية الأوقاف العامة.
- المحور 2 – حدود المراقبة المفرطة: بطء المساطر، وتراكم الرقابة على نفس العملية، وثقافة «التغطية» بدل روح المبادرة، وكلفة المراقبة التي قد تتجاوز المخاطر المراقَبة، وضعف الاستهلاك الفعلي للاعتمادات.
- المحور 3 – سبل التوفيق: الانتقال إلى المراقبة التراتبية للنفقات (contrôle modulé) حسب قدرات الآمرين بالصرف، وتعزيز المراقبة الداخلية والتدقيق الداخلي بدل المراقبة القبلية المتكررة، والتدبير المرتكز على النتائج الذي جاء به القانون التنظيمي 130.13 (البرامج، ومشاريع نجاعة الأداء، وتقارير نجاعة الأداء، ومؤشرات الأداء)، مع شمولية الاعتمادات ومرونة تحويلها مقابل المساءلة البعدية، ورقمنة المساطر (منظومات التدبير المندمج للنفقات والصفقات الإلكترونية) لتسريع المراقبة دون إضعافها.
- الخاتمة: المراقبة والمرونة ليستا متعارضتين إذا كانت المراقبة متناسبة مع المخاطر وموجهة نحو النتائج. ويمكن أن تنفتح الخاتمة على دور المتصرف المدقق باعتباره «شريكًا في الأداء» لا مجرد «رقيب».
الموضوع الثاني: قواعد محاسبة المقاولات في خدمة التدبير المالي العمومي
- الإشكالية: إلى أي حد يمكن لأدوات محاسبية وُضعت لمنطق الربح أن تُكيَّف مع منطق المصلحة العامة، بحيث تعطي صورة صادقة عن الذمة المالية العمومية وعن كلفة الخدمات، فتُحسّن النجاعة (الأهداف) والفعالية (الموارد)؟
- المقدمة: ميّز بين المحاسبة الميزانياتية (منطق الصندوق: الالتزام، ثم التصفية، ثم الأمر بالصرف، ثم الأداء) والمحاسبة العامة (منطق الاستحقاق والذمة) والمحاسبة التحليلية (الكلفة). ثم أشر إلى أن القانون التنظيمي 130.13 ينص على مسك محاسبة عامة للدولة قائمة على مبدأ إثبات الحقوق والالتزامات، مع إشهاد المجلس الأعلى للحسابات على صدقية الحسابات. وعرّف النجاعة والفعالية.
- المحور 1 – ما تضيفه المحاسبة العامة: صورة صادقة عن الذمة (الأصول، والديون، والالتزامات خارج الميزانية، والمؤونات، والاهتلاكات)، وتقييم الممتلكات. ولوزارة الأوقاف مثال قوي هو جرد العقارات الحبسية وتقييمها وتتبع مداخيل كرائها. وتنضاف إلى ذلك الشفافية أمام البرلمان والمواطن، وجودة الحسابات القابلة للإشهاد.
- المحور 2 – ما تضيفه المحاسبة التحليلية: حساب كلفة كل خدمة أو برنامج (كلفة تأطير مسجد، أو تكوين إمام، أو صيانة بناية)، ومقارنة الكلفة بالنتيجة، ودعم قرارات الاستثمار أو التفويت أو التعاقد، وتغذية مؤشرات نجاعة الأداء بمعطيات موثوقة.
- المحور 3 – الحدود وشروط النجاح: خصوصية القطاع العام (لا ربح، والضريبة ليست مقابلًا لخدمة، وممتلكات يصعب تقييمها كالتراث والمساجد)، وضرورة تكييف القواعد بدل نقلها حرفيًا (المعايير الدولية للقطاع العام IPSAS)، ومتطلبات أنظمة المعلومات والتكوين، وخطر «محاسبة شكلية» لا تُستعمل في القرار.
- الخاتمة: القواعد المحاسبية للمقاولات أداة ضرورية لكنها غير كافية. فهي تسهم في النجاعة والفعالية إذا اندمجت في منظومة التدبير المرتكز على النتائج وفي ثقافة المساءلة.
أخطاء يجب تجنبها في الموضوعين
- سرد النصوص القانونية دون ربطها بالإشكالية، أو تحرير مقال «موسوعي» بلا تصميم ظاهر.
- الخلط بين النجاعة (efficacité: بلوغ الأهداف) والفعالية (efficience: الأهداف مقارنة بالوسائل)، أو بين المراقبة والتدقيق والتقييم.
- ذكر أرقام أو تواريخ غير متأكد منها: الأفضل أن تذكر النص والمؤسسة المعنية دون رقم خاطئ.
- إهمال خصوصية الوزارة (الأوقاف العامة، والشأن الديني) التي تميز ورقتك عن غيرها.
💡 الخلاصة: موضوعان إنشائيان يُختار أحدهما: الأول عن التوفيق بين المراقبة والمرونة (من المراقبة القبلية إلى المراقبة المرتكزة على المخاطر والنتائج)، والثاني عن المحاسبة العامة والتحليلية في القطاع العام (من محاسبة الصندوق إلى محاسبة الذمة والكلفة). للتحضير راجع: القانون التنظيمي لقانون المالية 130.13 ومستجداته، ونظام مراقبة النفقات العمومية، واختصاصات المجلس الأعلى للحسابات والمفتشية العامة للمالية، ومعايير التدقيق الداخلي، ومبادئ المحاسبة العامة للدولة، ومدونة الأوقاف.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère des Habous et des Affaires Islamiques · septembre 2026 — Copie issue de : archive publique de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/902/modele-de-concours-administrateurs-2e-grade-ministere-des-habous-et-des-affaires-islamique
