
Modèle de concours : Administrateurs 2e grade — Ministère des Habous et des Affaires Islamiques 2026
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/688/modele-de-concours-administrateurs-2e-grade-ministere-des-habous-et-des-affaires-islamiques-2026
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateurs 2e grade organisé par Ministère des Habous et des Affaires Islamiques (2026), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère des Habous et des Affaires Islamiques
- Grade
- Administrateurs 2e grade
- Année
- 2026
- Pages
- 3
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
المملكة المغربية
وزارة الأوقاف والشؤون الإسلامية
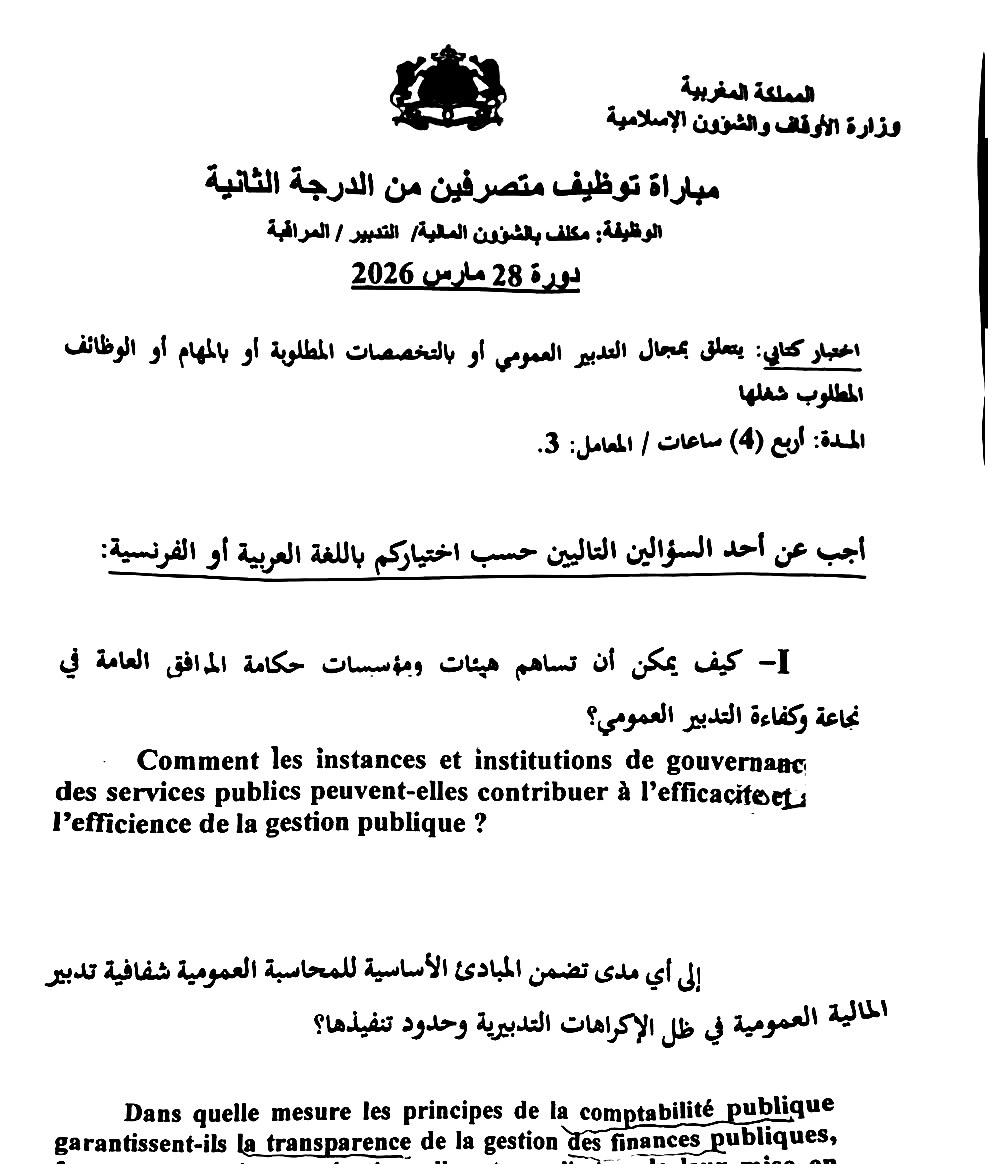
مباراة توظيف متصرفين من الدرجة الثانية
الوظيفة: مكلف بالشؤون المالية/ التدبير / المراقبة
دورة 28 مارس 2026
اختبار كتابي: يتعلق بمجال التدبير العمومي أو بالتخصصات المطلوبة أو بالمهام أو الوظائف
المطلوب شغلها
المدة أربع (4) ساعات / المعامل: 3.
أجب عن أحد السؤالين التاليين حسب اختياركم باللغة العربية أو الفرنسية:
كيف يمكن أن تساهم هيئات ومؤسسات حكامة المرافق العامة في
نجاعة وكفاءة التدبير العمومي؟
Comment les instances et institutions de gouvernanc
des services publics peuvent-elles contribuer à l'efficaciteet
l'efficience de la gestion publique ?
إلى أي مدى تضمن المبادئ الأساسية للمحاسبة العمومية شفافية تدبير
المالية العمومية في ظل الإكراهات التدبيرية وحدود تنفيذها؟
Dans quelle mesure les principes de la comptabilité publique
garantissent-ils la transparence de la gestion des finances publiques,

— صفحة 2 —
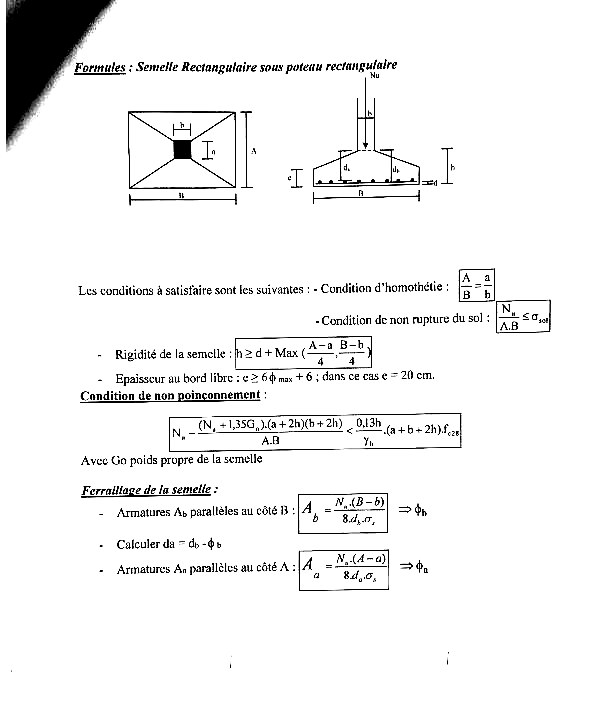
Formules; Semelle Rectangulaire sous poteau rectangulaire
Nu
H
19
31
I
I
A
A
1
Les conditions à satisfaire sont les suivantes : - Condition d'homothétie :
B b
N
-Condition de non rupture du sol :
S
A.B
Rigidité de la semelle : h2d+Max (-
A-a B-h.
4
4
Epaisseur au bord libre: ≥60m +6 dans ce cas e 20 cm.
Condition de non poinçonnement:
max
;
(N,+1,35G).(a+2h)(b+2h) 0,13h
N-
<
(a+b+2h)
A.B
Y₁₁
Avec Go poids propre de la semelle
Ferraillage de la semelle :
Armatures A parallèles au côté 13:4
N.(B-b)
=
b 8.
4<
.
Calculer da db-4b
.
Armatures An parallèles au côté A: A
N¸-(-a)
=
→
12
84.0

— صفحة 3 —
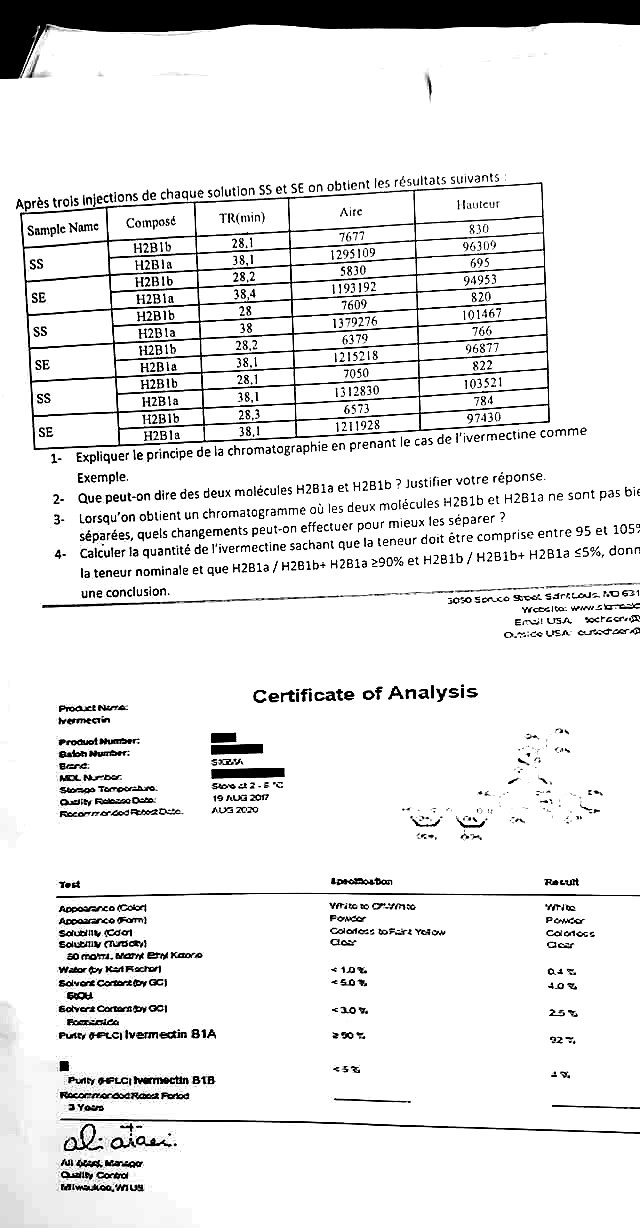
Après trois injections de chaque solution SS et SE on obtient les résultats suivants
Sample Name
Composé
TR(min)
Aire
Hauteur
H2B1b
28.1
7677
830
SS
H2Bla
38,1
1295109
96309
H2B1b
28,2
5830
695
SE
H2Bla
38,4
1193192
94953
H2B1b
28
7609
820
SS
H2Bla
38
1379276
101467
H2B1b
28,2
6379
766
SE
H2Bla
38,1
1215218
96877
H2B1b
28.1
7050
822
SS
H2Bla
38,1
1312830
103521
H2B1b
28,3
SE
H2Bla
38,1
6573
1211928
784
97430
1- Expliquer le principe de la chromatographie en prenant le cas de l'ivermectine comme
Exemple.
2- Que peut-on dire des deux molécules H2B1a et H2B1b? Justifier votre réponse.
3- Lorsqu'on obtient un chromatogramme où les deux molécules H2B1b et H2B1a ne sont pas bie
séparées, quels changements peut-on effectuer pour mieux les séparer ?
4- Calculer la quantité de l'ivermectine sachant que la teneur doit être comprise entre 95 et 105
la teneur nominale et que H2B1a/H2B1b+ H2B1a ≥90% et H281b/ H2B1b+ H2B1a ≤5%, donn
une conclusion.
3050 Spruce Street Sart Lous MO 631
Website: www.
Em USA soctore
O.Mice USA cutedcar
Certificate of Analysis
Product Num
Ivermectin
Product Number:
Batoh Number:
Brand:
MDL Number.
Stogo Temperature.
Quality Release Date:
Recommercedebate.
SKLA
Store at 2-BC
19 AUG 2017
AUG 2020
Test
Appearance (Color)
Appearance Farm)
Solubility (Cool
Solubility (Turecky!
30 MOT. Mary By Keone
Wator (by Karl Fischer
Solvent Content (by GC)
GIOU
Solvers Cortans by GOI
Forsico
Purity (HPLC) Ivermectin 81A
&promotion
Vito to
Fowder
Colorless to Fair Yelow
Clay
<10%
< 5.0 %
<3.0%
3.50%
Purity (HPLCI Ivermectin B1B
Recommended Rat Ford
3 Your
alata
All Ma
Quality Control
Result
VTIDO
Colortos
Clear
Q4%
4.0
25%
227
<5%
1%
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Il s'agit de l'épreuve du concours de recrutement d'administrateurs de 2e grade au Ministère des Habous et des Affaires Islamiques, fonction de chargé des affaires financières / de la gestion / du contrôle, session du 28 mars 2026. L'épreuve est une dissertation : durée de quatre (4) heures, coefficient 3 ; le candidat répond à l'une des deux questions, en arabe ou en français. Voici une correction méthodologique proposée.
💡 Avant de commencer : le sujet relève de la gestion publique et des finances publiques, et le correcteur attend des références précises à la Constitution, aux lois et aux institutions. Choisissez la question dont vous maîtrisez les références et construisez une problématique claire qui reprend les termes mêmes de l'intitulé (efficacité / efficience, ou transparence / contraintes). Les points se gagnent sur la rigueur conceptuelle : définissez les termes, nommez les institutions et confrontez le principe aux limites de son application, plutôt que de faire un récit descriptif.
Question 1 : la contribution des instances et institutions de gouvernance à l'efficacité et à l'efficience de la gestion publique
Introduction et problématique
- Distinguez l'efficacité (atteindre les objectifs) de l'efficience (les atteindre au moindre coût en ressources). La bonne gouvernance fait le lien entre les deux.
- Problématique : comment les instances et institutions de gouvernance contribuent-elles à faire passer la gestion publique d'une logique de moyens et de régularité à une logique de résultats et de reddition des comptes ?
I. Le fondement constitutionnel et les principes
- La Constitution de 2011 a consacré le principe de corrélation entre responsabilité et reddition des comptes (article 1) et consacré un titre à la bonne gouvernance (titre XII).
- Les principes de la gouvernance : transparence, reddition des comptes, participation, évaluation, et lien entre la gestion du service public et la qualité du service.
II. Les institutions et leur rôle concret
- La Cour des comptes et les cours régionales des comptes : contrôle supérieur des finances publiques, évaluation des politiques publiques et certification des comptes.
- L'Inspection générale des finances (IGF) et les inspections générales des ministères : audit interne et contrôle de l'efficacité.
- L'Instance nationale de la probité, de la prévention et de la lutte contre la corruption : moralisation du service public.
- L'institution du Médiateur : amélioration de la relation entre l'administration et les usagers.
- Le Conseil économique, social et environnemental : consultation et évaluation de l'impact des politiques.
💡 Ne vous contentez pas d'énumérer les institutions : rattachez chacune à une fonction de gestion (contrôle, évaluation, moralisation, médiation) et montrez précisément comment elle contribue à l'efficacité ou à l'efficience. C'est ce lien qui distingue la copie d'un administrateur.
Conclusion
- L'efficacité de ces institutions dépend de leur indépendance et de la mise en œuvre de leurs recommandations : la gouvernance ne se mesure pas au nombre d'instances, mais à leur impact concret sur la qualité du service public.
Question 2 : les principes de la comptabilité publique et la transparence de la gestion des finances publiques
Introduction et problématique
- Problématique : dans quelle mesure les principes fondamentaux de la comptabilité publique se traduisent-ils par une transparence effective, et quelles contraintes limitent leur mise en œuvre ?
I. Les principes garants de la transparence
- Le principe de séparation entre l'ordonnateur et le comptable public : garantie essentielle d'un double contrôle et de la prévention des conflits d'intérêts.
- L'unité de caisse, l'universalité et l'unité budgétaires, l'annualité et la spécialité des crédits.
- Le principe de sincérité, consacré par la loi organique relative à la loi de finances (LOF) n° 130.13, avec la mise en place de trois comptabilités — budgétaire, générale et d'analyse des coûts — et la certification des comptes de l'État par la Cour des comptes.
II. Les contraintes et les limites de la mise en œuvre
- Contraintes humaines et techniques : manque de ressources qualifiées et, parfois, faiblesse des systèmes d'information financière.
- Résistance au changement et passage lent d'une culture de moyens à une culture de résultats.
- Difficulté liée aux délais de production et de certification des comptes, et à la conciliation entre les exigences de transparence et la lenteur des procédures.
💡 Cette question est dialectique (« dans quelle mesure… ») : ne vous limitez pas à démontrer. Présentez les principes comme des garanties (thèse), discutez ensuite les limites de leur application (antithèse), puis concluez par une synthèse qui équilibre le principe et la réalité de la gestion.
Conclusion
- Les principes comptables sont une condition nécessaire mais non suffisante de la transparence : leur réalisation exige une volonté politique, la modernisation des systèmes d'information et une mise en œuvre réelle de la reddition des comptes.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : page d'archives des modèles de concours (Facebook) — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/688/modele-de-concours-administrateurs-2e-grade-ministere-des-habous-et-des-affaires-islamiques-2026
