

Modèle de concours d'accès en 2ème année du cycle d'ingénieurs d'État — Institut National des Postes et Télécommunications (INPT) 2000 — Épreuve : Mathématiques
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/2328
En bref
Ce document est une ancienne épreuve écrite du concours de 2ème année du cycle d'ingénieurs d'État organisé par Institut National des Postes et Télécommunications (INPT) (2000), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Institut National des Postes et Télécommunications (INPT)
- Grade
- 2ème année du cycle d'ingénieurs d'État
- Spécialité
- Mathématiques
- Année
- 2000
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
ثم تتتتتتتتتتتتتتتت . سرس سس سروس رووص زيار
LT il 1 : 1 1
المعهد الوطني للبريد والمواملان السلكية واللاسلكية NUL :
ET 1 NanonLoes 111
بللسللل لل لس لللللل ل لل للللكقلللقفلفشسرسرر |أبىب ببستت
CONCOURS D'ACCES EN DEUXIEME ANNEE
DU CYCLE D'INGENIEURS D'ETAT
)18-07-2000(
Epreuve de Mathématiques
(Durée: 3H00)
Avertissement:
L'appréciation des copies tient compte de la rigueur, de la -
clarté des raisonnements et de la présentation.
Encadrer vos résultats -
Les 4 exercices doivent être traités sur des feuilles séparés -
etes Marne Bottines co Te
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
: di g ° ١ :
Exercice 1 : "+
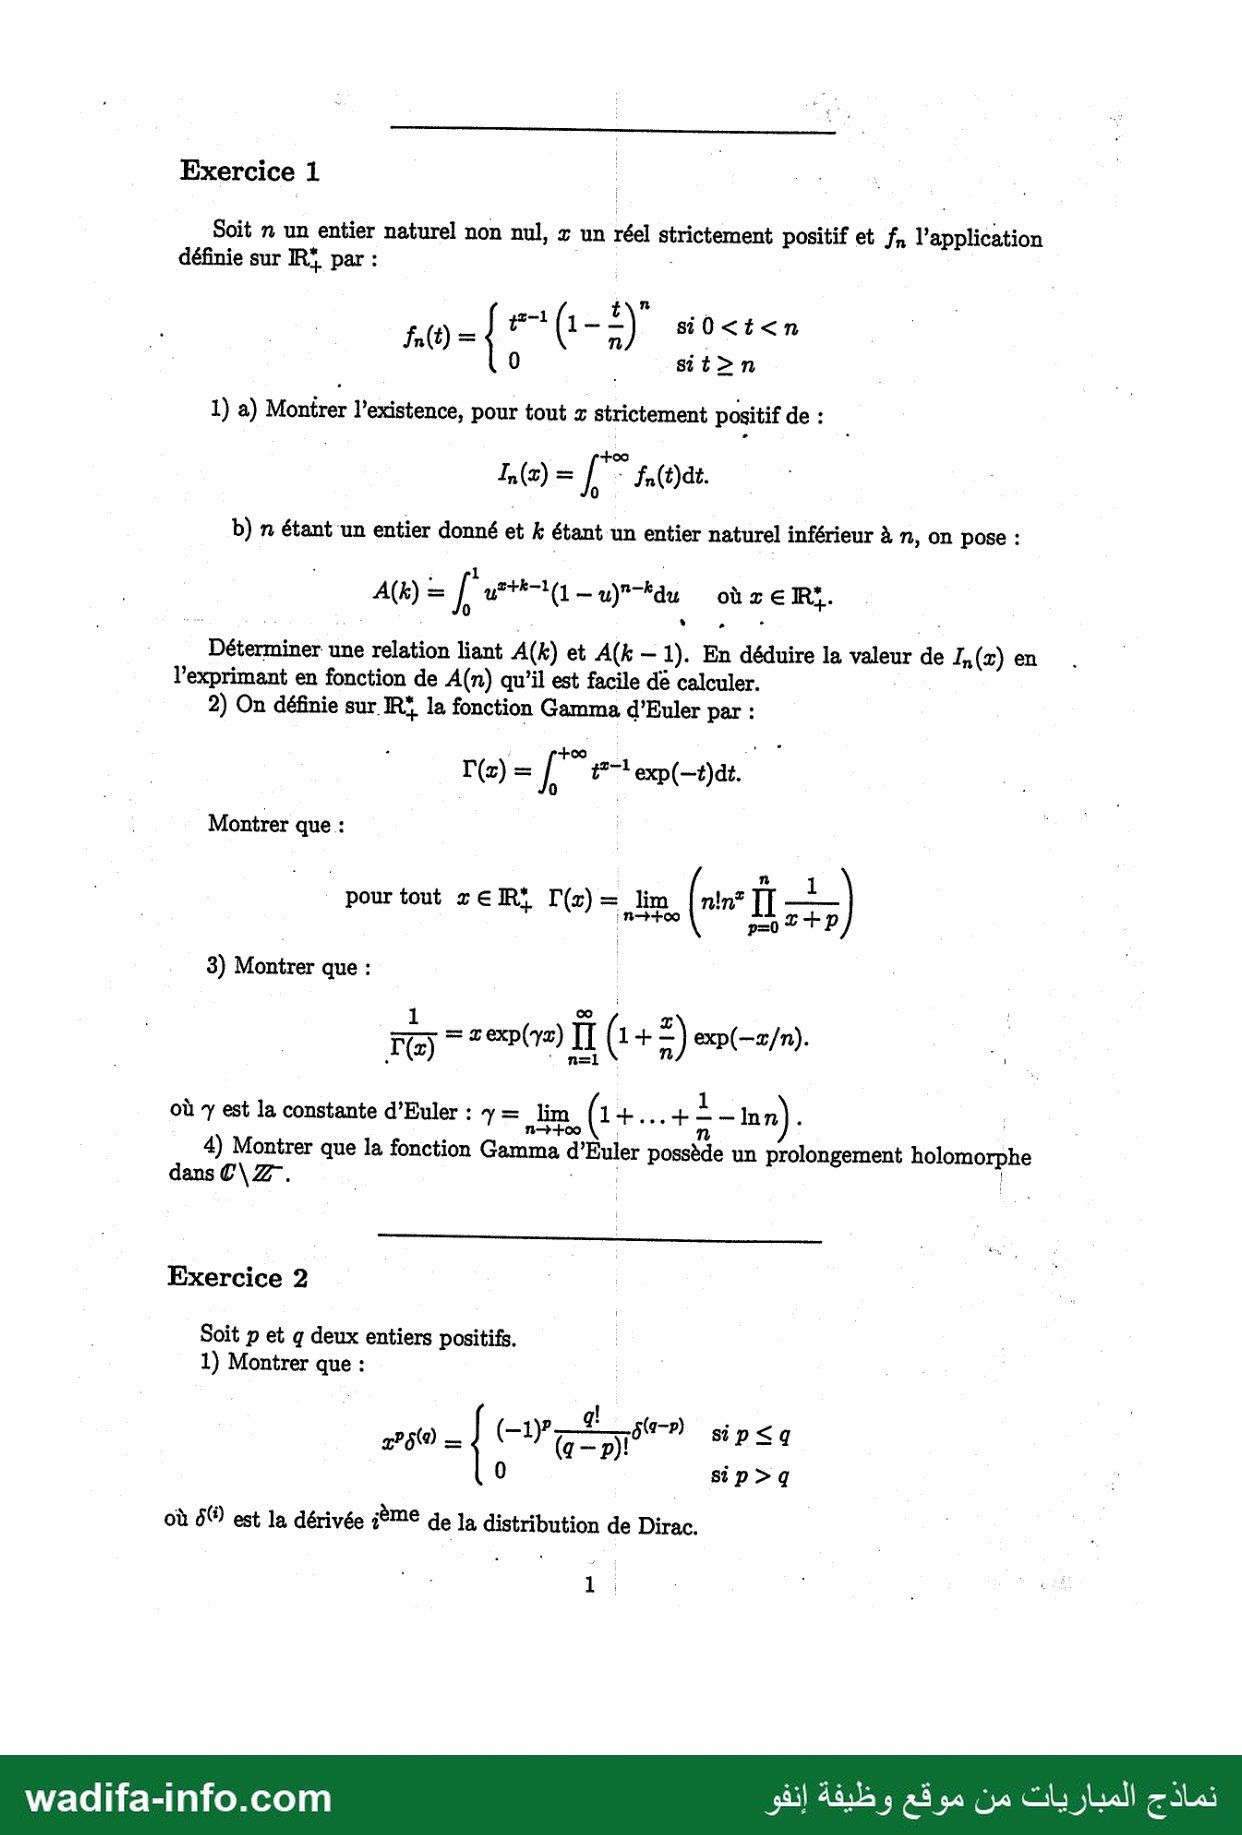
Soit n un entier naturel non nul, 2 un réel strictement positif et f, l'application
définie sur 113 par :
وى االقوادعم َ
0 | sSi>n
1) a) Montrer l'existence, pour tout x strictement positif de :
(x) = Î و | |
b) n étant un entier donné et k étant un entier naturel inférieur à n, On pose :
| A(#) = Î عات - )امن où x ER.
Déterminer une relation liant AE) et A(k— 1). En déduire la valeur de Z,(z)en .
l'exprimant en fonction de A(n) qu'il est facile dé calculer.
2) On définie sur IR} la fonction Gamma d’Euler par :
- +00 uw" *
«| r@= fr exp(-#)àt | |
Montrer que : |
5ط ّم 1 lim |n!n° Te
| tout : = l !
| pour tout ER‘ l'(x) مكل nn 1
3) Montrer que : |
: ب ا zexp(yx) IT ( + 3 ©0)-2/7( |
où est la constante d’Euler : y = متتل 0 +...+ - — In n) 1 :
4) Montrer que la fonction Gamma d’Euler possède un prolongement holomorphe
dans 0 ٠ | 8 à أ
Exercice 2 -
Soit p et و deux entiers positifs.
1) Montrer que :
| (—1} 94 _ و > مه واو |
zP6 = (a—p) .
0 sip>q :
où 66) est la dérivée 52€ de la distribution de Dirac. 0
جد - ai) نماذج الميار بات مرن مو قع و ظبفةٌ
wadifa-info.com ج المباريات من موقع وظيفة إنفو
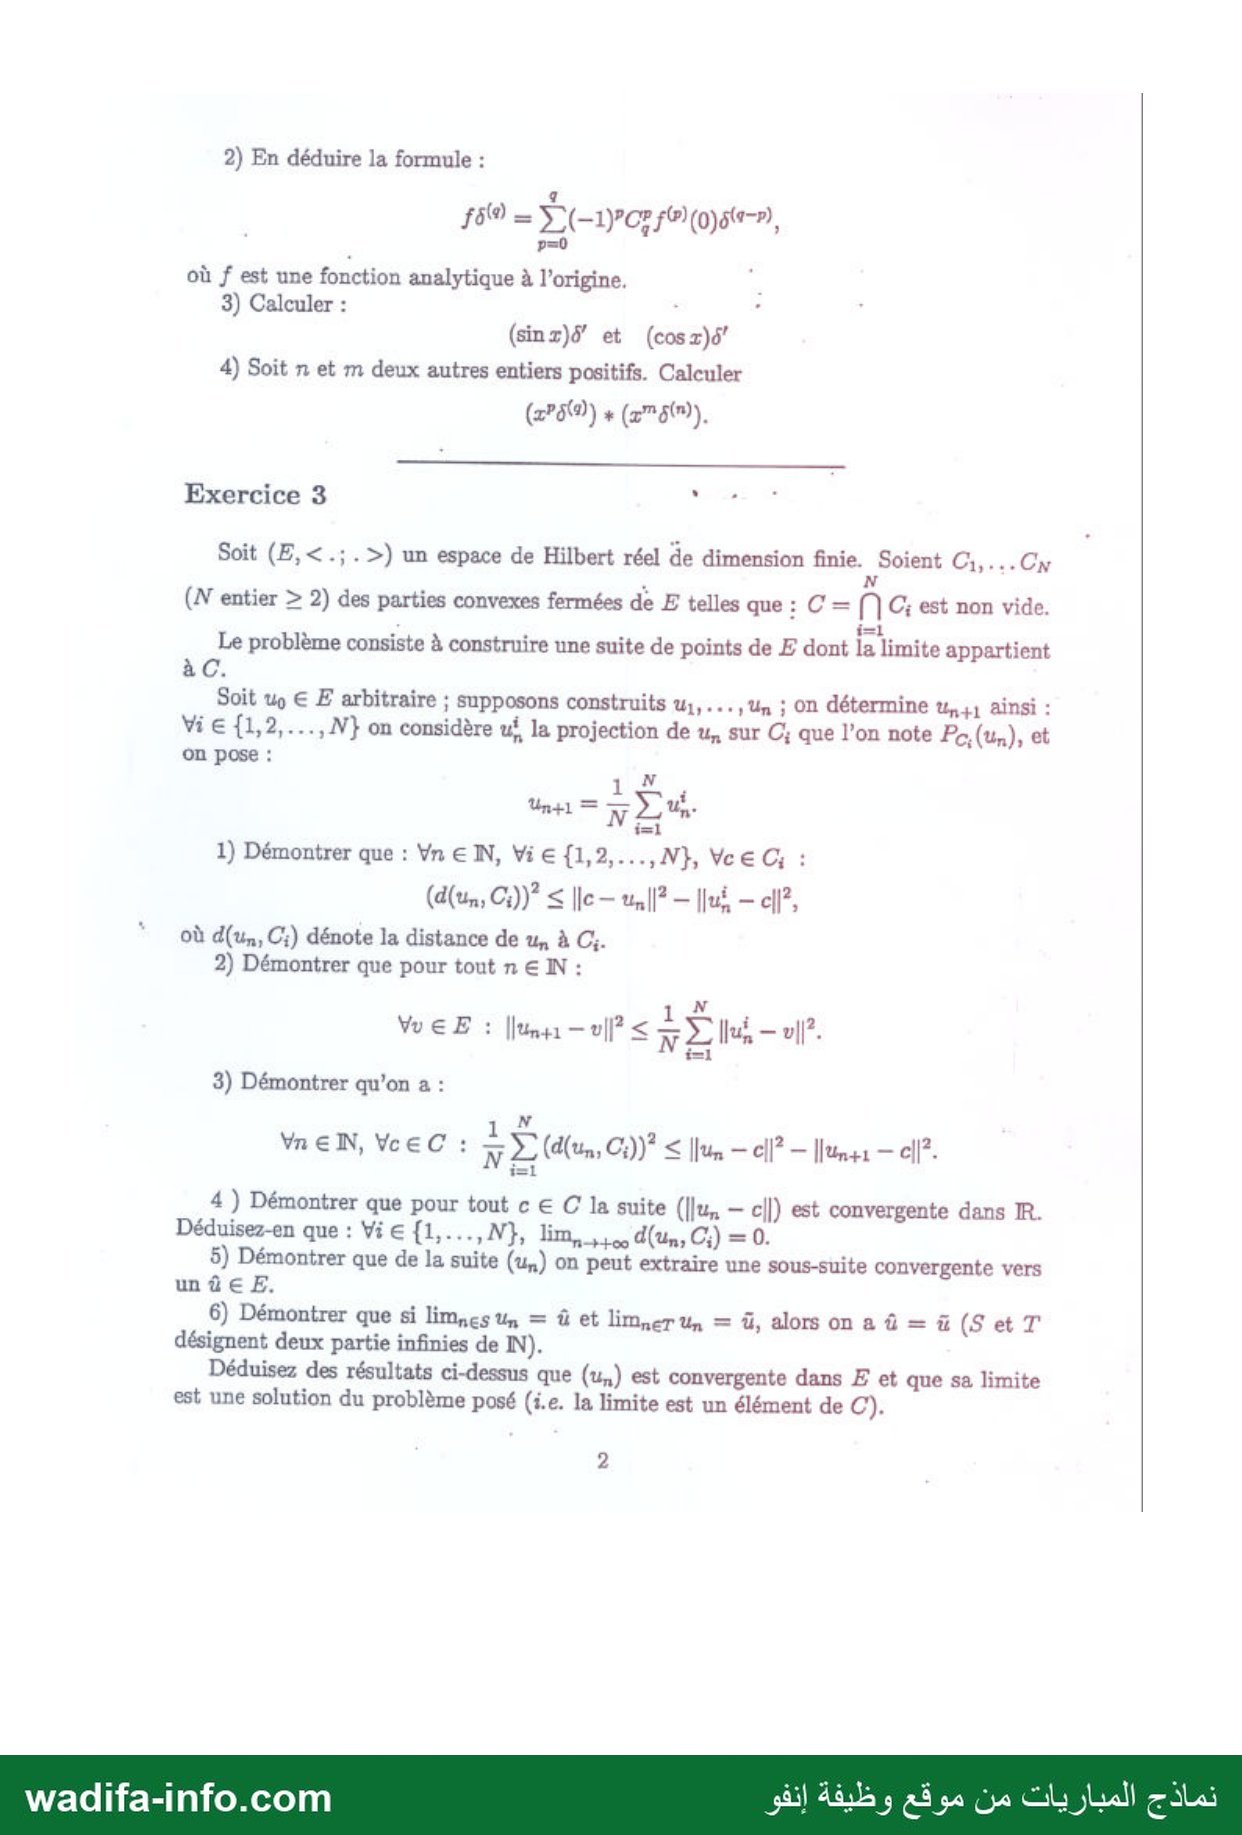
2) En déduire la formule :
f6( 5 )د 1)PC? F0) (0)ots-?)
où f est une fonction analytique à l’origine, 8
3) Calculer : ‘ |
(sinz)®’ et (cosr)ô’
4) Soit n et m deux autres entiers positifs. Calculer
(za) * (æm ot").
———— مك صسسسسأ#لكك
Exercice 3 فا الوا
Soit (E,<.;.>) un espace de Hilbert réel de dimension finie. Soient Css CN
(N entier > 2) des parties convexes fermées de E telles que : C' = )[ Ci est non vide.
الا
Le problème consiste à construire une suite de points de E dont la limite appartient
Soit من € E arbitraire ; supposons construits Us. ; Un ; On détermine w,,,1 ainsi :
Vie {1,2,...,N} on considère يلا la projection de u,, sur C; que l’on note Pe;(uh), et
on pose :
LS s
RE: i
Un4l = N D u,,.
1) Démontrer que : Vn EN, Vi € {1,2,..., N}, Vcee Ci :
(d(un, 00( > -ء|| un||? — رازه — جُلا||
"où d(us, C;) dénote la distance de مله à C4.
2) Démontrer que pour tout n € IN :
PART 2
VEE : [un 0]? > S lui — vff.
3) Démontrer qu'on 2 :
Vn EN, 7 6 © : 7 22 (lun Ci)) > حداا| el? - يبدا — |.
4 ) Démontrer que pour tout c € C la suite (Il, — cll) est convergente dans IR.
Déduisez-en que : Vi € {1,...,N}, lim, d(us, Ci) = 0.
5) Démontrer que de la suite (un) on peut extraire une sous-suite convergente vers
,ير 6 ل لتنا
6) Démontrer que si lim,esu, = à et lim,er u, = à, alors on a à = & (S et T
désignent deux partie infinies de IN).
Déduisez des résultats ci-dessus que (u,) est convergente dans E et que sa limite
est une solution du problème posé (1.e. la limite est un élément de 0.
5 ِ 2 SE نماذ | م
wadifa-info.com ج المباريات من موقع وظيفة إنفو
Exercice 4 |
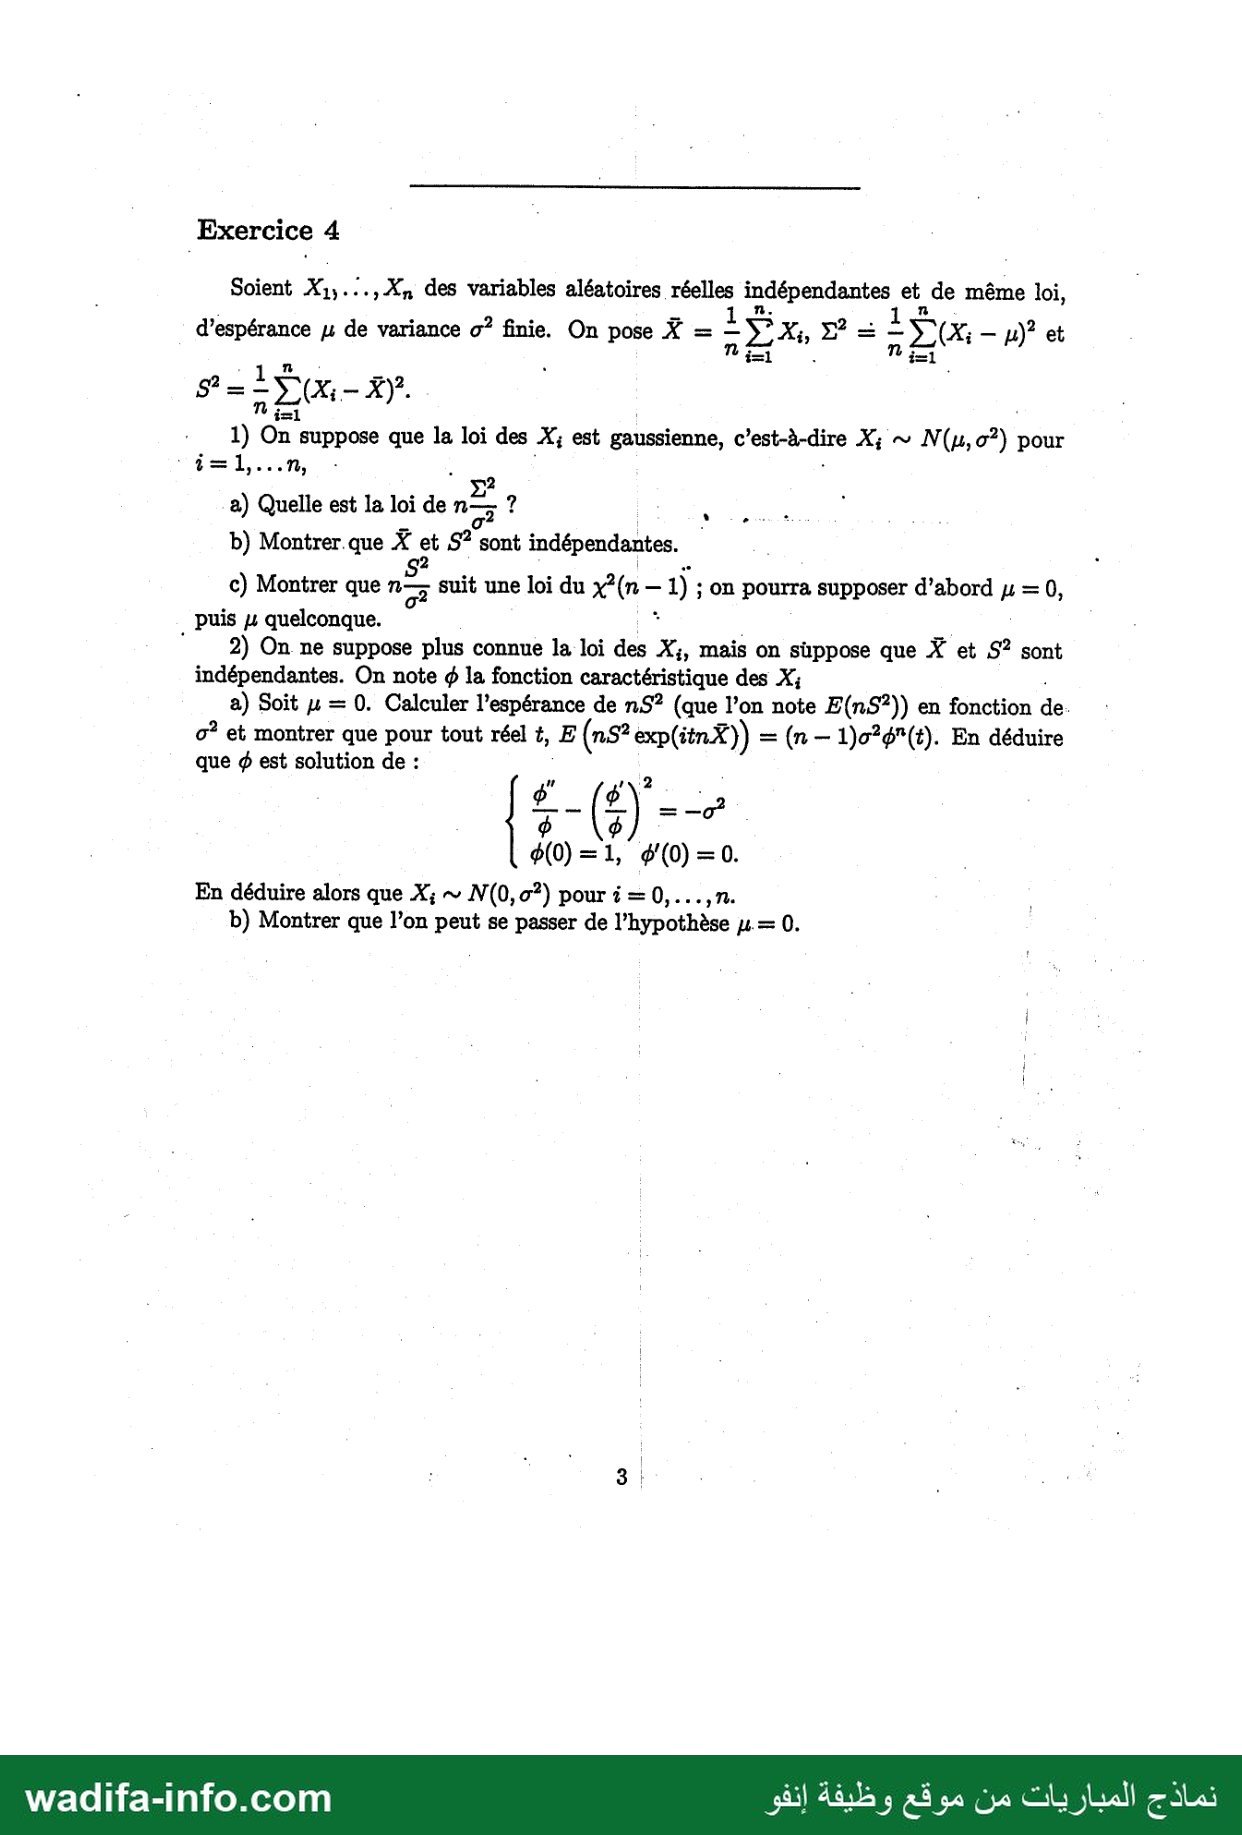
Soient X1,.:.,X, des variables aléatoires réelles indépendantes et de même loi,
1 ñn. 17 :
d'espérance y de variance كه finie. On pose X = = AE = = و — جارد et
i=1 1 i=1
= 2x x}. |
11 1 ‘
1) On suppose que la loi des X; est gaussienne, c’est-à-dire X; + N{(u,o?) pour
"i=1,...n, و 1 ٍ |
a) Quelle est la loi de nez 7 a ل ف
b) Montrer.que À et S? sont indépendantes. |
c) Montrer que 0 suit une loi du x?(n — 1) ; On pourra supposer d’abord y = 0,
. puis 4 quelconque. 1 | 0" |
2) On ne suppose plus connue la loi des X;, mais on süppose que Ÿ et قي sont
indépendantes. On note ثم la fonction caractéristique des X; :
a) Soit u = 0. Calculer l'espérance de 152 (que l’on note E(nS?)) en fonction de. :
o? et montrer que pour tout réel t, E (ns? exp(itnX}) = (n—1)o?#"(t). En déduire
que $ est solution de : | ?
g(0)=1, #'(0) = 0.
En déduire alors que X; + N(0,o?) pour i =0,...,n. |
b) Montrer que l’on peut se passer de l'hypothèse = 0.
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Cette épreuve est l'épreuve de mathématiques du concours d'accès en 2e année du cycle d'ingénieurs d'État de l'Institut National des Postes et Télécommunications (INPT), session du 18 juillet 2000, durée 3 heures. Quatre exercices indépendants : fonction Gamma d'Euler, distributions (dérivées de Dirac), projections sur des convexes dans un espace de Hilbert, et caractérisation de la loi normale. Voici une correction proposée.
💡 Méthode : chaque exercice est un grand classique (Gamma, Dirac, projections, Cochran). Rédigez proprement les hypothèses des théorèmes utilisés (convergence dominée, caractérisation de la projection, indépendance) : c'est ce que le barème récompense.
Exercice 1 — Fonction Gamma d'Euler
1) a) Existence de In(x)
fn est nulle sur [n, +∞[, donc In(x) = ∫0n tx−1(1 − t/n)n dt. Sur ]0, n], fn est continue et 0 ≤ fn(t) ≤ tx−1. Comme x > 0, tx−1 est intégrable au voisinage de 0 (Riemann, exposant 1 − x < 1). Donc In(x) existe.
1) b) Relation entre A(k) et A(k−1), valeur de In(x)
Pour 1 ≤ k ≤ n, intégration par parties dans A(k−1) = ∫01 ux+k−2(1−u)n−k+1 du, en intégrant ux+k−2 :
A(k−1) = [ux+k−1(1−u)n−k+1/(x+k−1)]01 + ((n−k+1)/(x+k−1)) ∫01 ux+k−1(1−u)n−k du.
Le crochet est nul (x+k−1 > 0 et n−k+1 ≥ 1), d'où A(k−1) = ((n−k+1)/(x+k−1)) · A(k).
Le changement de variable t = nu donne In(x) = nx ∫01 ux−1(1−u)n du = nx A(0). En itérant : A(0) = [n(n−1)…1 / (x(x+1)…(x+n−1))] · A(n), et A(n) = ∫01 ux+n−1 du = 1/(x+n). Donc :
In(x) = n! nx / ∏p=0n (x+p).
2) Limite de In(x)
- Convergence simple : pour t fixé et n > t, (1 − t/n)n = exp(n ln(1 − t/n)) → e−t, donc fn(t) → tx−1e−t.
- Domination : ln(1 − s) ≤ −s pour 0 ≤ s < 1, donc (1 − t/n)n ≤ e−t et 0 ≤ fn(t) ≤ tx−1e−t, intégrable sur ]0, +∞[.
Par convergence dominée, In(x) → Γ(x), c'est-à-dire Γ(x) = lim n! nx ∏p=0n 1/(x+p) (formule de Gauss).
3) Formule de Weierstrass
Γ(x) > 0, donc 1/Γ(x) = lim x ∏p=1n (1 + x/p) · n−x (on a divisé chaque facteur x+p par p, ce qui absorbe n!). Notons Hn = 1 + 1/2 + … + 1/n. Alors n−x = e−x ln n = ex(Hn − ln n) · ∏p=1n e−x/p, d'où
1/Γ(x) = lim x · ex(Hn − ln n) · ∏p=1n (1 + x/p) e−x/p.
Comme Hn − ln n → γ, le facteur exponentiel tend vers eγx ; le produit partiel converge donc aussi, et 1/Γ(x) = x eγx ∏n≥1 (1 + x/n) e−x/n.
4) Prolongement holomorphe à ℂ \ ℤ−
Posons un(z) = (1 + z/n)e−z/n, fonction entière. Le développement (1+w)e−w = 1 − w²/2 + … donne une constante C telle que |(1+w)e−w − 1| ≤ C|w|² pour |w| ≤ 1/2. Sur un disque |z| ≤ R et pour n ≥ 2R : |un(z) − 1| ≤ CR²/n², terme général d'une série convergente. Le produit infini converge donc uniformément sur tout compact, et G(z) = z eγz ∏ un(z) est entière, ses zéros étant exactement 0, −1, −2, … (zéros des facteurs).
Ainsi 1/G est holomorphe sur ℂ \ ℤ− (ouvert connexe) et coïncide avec Γ sur ℝ+* d'après 3). C'est le prolongement cherché (unique par le principe des zéros isolés).
Exercice 2 — Produit de xp ou de f par δ(q)
1) xpδ(q)
Pour φ test : ⟨xpδ(q), φ⟩ = ⟨δ(q), xpφ⟩ = (−1)q(xpφ)(q)(0). Leibniz : (xpφ)(q)(0) = Σk Cqk(xp)(k)(0) φ(q−k)(0), et (xp)(k)(0) vaut p! si k = p, 0 sinon.
- Si p > q : aucun terme k = p, donc xpδ(q) = 0.
- Si p ≤ q : ⟨xpδ(q), φ⟩ = (−1)q (q!/(q−p)!) φ(q−p)(0). Or φ(q−p)(0) = (−1)q−p⟨δ(q−p), φ⟩, et (−1)q(−1)q−p = (−1)p. D'où xpδ(q) = (−1)p (q!/(q−p)!) δ(q−p).
2) Formule pour fδ(q)
Taylor à l'ordre q en 0 : f(x) = Σp=0q f(p)(0) xp/p! + xq+1g(x), g régulière. Le même calcul de Leibniz montre que xq+1g δ(q) = 0 (toutes les dérivées d'ordre ≤ q de xq+1g sont nulles en 0). Avec 1) :
fδ(q) = Σp=0q (f(p)(0)/p!) (−1)p (q!/(q−p)!) δ(q−p) = Σp=0q (−1)p Cqp f(p)(0) δ(q−p).
3) (sin x)δ′ et (cos x)δ′
Pour q = 1 : fδ′ = f(0)δ′ − f′(0)δ.
- sin 0 = 0, sin′(0) = 1 : (sin x)δ′ = −δ.
- cos 0 = 1, cos′(0) = 0 : (cos x)δ′ = δ′.
4) (xpδ(q)) ∗ (xmδ(n))
On utilise δ(a) ∗ δ(b) = δ(a+b) (convolution de distributions à support compact).
- Si p ≤ q et m ≤ n : (xpδ(q)) ∗ (xmδ(n)) = (−1)p+m · q! n! / ((q−p)!(n−m)!) · δ(q+n−p−m).
- Si p > q ou m > n : l'un des facteurs est nul, le produit de convolution est 0.
Exercice 3 — Méthode des projections moyennées
Outil : pour un convexe fermé non vide K, p = PK(u) est caractérisé par p ∈ K et ⟨u − p, c − p⟩ ≤ 0 pour tout c ∈ K ; de plus d(u, K) = ‖u − PK(u)‖.
1)
‖c − un‖² = ‖(c − uni) + (uni − un)‖² = ‖c − uni‖² + ‖uni − un‖² + 2⟨c − uni, uni − un⟩. Le produit scalaire vaut −⟨un − uni, c − uni⟩ ≥ 0. Comme ‖uni − un‖ = d(un, Ci) : d(un, Ci)² ≤ ‖c − un‖² − ‖uni − c‖².
2)
un+1 − v = (1/N) Σ (uni − v). Par l'inégalité triangulaire puis Cauchy-Schwarz (ou convexité de ‖·‖²) : ‖un+1 − v‖² ≤ ((1/N) Σ ‖uni − v‖)² ≤ (1/N) Σ ‖uni − v‖².
3)
Si c ∈ C, alors c ∈ Ci pour tout i. On somme 1) sur i et on divise par N, puis on applique 2) avec v = c : (1/N) Σ d(un, Ci)² ≤ ‖un − c‖² − (1/N) Σ ‖uni − c‖² ≤ ‖un − c‖² − ‖un+1 − c‖².
4)
Le membre de gauche de 3) est ≥ 0, donc (‖un − c‖) est décroissante et minorée par 0 : elle converge vers ℓ ≥ 0. Alors ‖un − c‖² − ‖un+1 − c‖² → ℓ² − ℓ² = 0, donc chaque terme positif d(un, Ci)² → 0 : lim d(un, Ci) = 0 pour tout i.
5)
Pour c ∈ C fixé, ‖un − c‖ ≤ ‖u0 − c‖ : la suite est bornée dans E de dimension finie. Par Bolzano-Weierstrass, elle admet une sous-suite convergente vers un û ∈ E.
6)
- û ∈ C : d(·, Ci) est 1-lipschitzienne, donc d(û, Ci) = limn∈S d(un, Ci) = 0 ; Ci fermé ⇒ û ∈ Ci pour tout i, donc û ∈ C. De même ũ ∈ C.
- D'après 4) avec c = û, ‖un − û‖ converge ; le long de S sa limite est 0, donc ‖un − û‖ → 0 pour toute la suite. En passant à la limite le long de T : ‖ũ − û‖ = 0, soit û = ũ.
Conclusion : toute valeur d'adhérence est égale à û et ‖un − û‖ → 0 ; la suite (un) converge dans E vers û ∈ C, qui est une solution du problème.
Exercice 4 — Moyenne et variance empiriques, caractérisation de la loi normale
1) a) Loi de nΣ²/σ²
nΣ²/σ² = Σi ((Xi − μ)/σ)², somme des carrés de n variables N(0, 1) indépendantes : nΣ²/σ² ∼ χ²(n).
1) b) Indépendance de X̄ et S²
Cas μ = 0. Soit P une matrice orthogonale dont la première ligne est (1/√n, …, 1/√n), et Y = PX. X est un vecteur gaussien de covariance σ²I, donc Y est gaussien de covariance σ²PPT = σ²I : Y1, …, Yn sont indépendantes, de loi N(0, σ²). On a Y1 = √n X̄ et Σ Yi² = Σ Xi² (P conserve la norme), donc nS² = Σ Xi² − n X̄² = Y2² + … + Yn². X̄ est fonction de Y1, S² de (Y2, …, Yn) : ils sont indépendants.
Cas général : Xi = μ + X′i avec X′i centrées ; X̄ = μ + X̄′ et S² = S′² (S² est invariante par translation). L'indépendance subsiste.
1) c) Loi de nS²/σ²
Avec μ = 0 : nS²/σ² = Σi=2n (Yi/σ)², somme de n − 1 carrés de N(0, 1) indépendantes : χ²(n − 1). Pour μ quelconque, S² = S′², même loi.
2) a) Réciproque (μ = 0)
Espérance : nS² = Σ Xi² − nX̄², E(Σ Xi²) = nσ², E(nX̄²) = n·Var(X̄) = σ². Donc E(nS²) = (n − 1)σ².
Avec l'indépendance : nX̄ = Σ Xj, donc E(nS² eitnX̄) = E(nS²)·E(eitΣXj) = (n − 1)σ² φn(t).
Calcul direct : nS² = (1 − 1/n) Σ Xj² − (1/n) Σj≠k XjXk. Les Xi ayant un moment d'ordre 2, φ est C², avec φ′(t) = E(iX eitX) et φ″(t) = −E(X² eitX). Par indépendance :
- E(Xj² eitΣX) = −φ″(t) φn−1(t) ;
- pour j ≠ k : E(XjXk eitΣX) = (E(X eitX))² φn−2 = (−iφ′)² φn−2 = −φ′² φn−2.
D'où E(nS² eitnX̄) = (n − 1)(−φ″φn−1) − (1/n)·n(n − 1)(−φ′²φn−2) = (n − 1)(φ′²φn−2 − φ″φn−1).
En égalant les deux expressions et en divisant par (n − 1)φn (n ≥ 2, et φ ≠ 0 au voisinage de 0) : φ″/φ − (φ′/φ)² = −σ², avec φ(0) = 1 et φ′(0) = iE(X) = 0.
Résolution : sur le plus grand intervalle I ∋ 0 où φ ne s'annule pas, soit ψ = ln φ (détermination continue, ψ(0) = 0). Alors ψ″ = φ″/φ − (φ′/φ)² = −σ², ψ′(0) = 0, donc ψ(t) = −σ²t²/2 et φ(t) = e−σ²t²/2 sur I. Si I avait une borne finie t0, on aurait φ(t0) = 0 par définition et φ(t0) = e−σ²t0²/2 ≠ 0 par continuité : contradiction. Donc I = ℝ, φ est la fonction caractéristique de N(0, σ²) et, la fonction caractéristique caractérisant la loi, Xi ∼ N(0, σ²).
2) b) Cas μ quelconque
On pose X′i = Xi − μ : variables i.i.d. centrées de variance σ², avec X̄′ = X̄ − μ et S′² = S². X̄′ et S′² sont des fonctions respectives de X̄ et de S², donc restent indépendantes. D'après a), X′i ∼ N(0, σ²), donc Xi ∼ N(μ, σ²) : l'hypothèse μ = 0 n'était pas nécessaire.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Institut National des Postes et Télécommunications (INPT) · 18/07/2000 — Copie issue de : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/2328/modele-de-concours-d-acces-en-2eme-annee-du-cycle-d-ingenieurs-d-etat-institut-national
