

Modèle de concours : Administrateur 2e grade — Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA) — Audit / Contrôle de gestion — 2018
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/2052
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateur 2e grade organisé par Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA) (2018), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA)
- Grade
- Administrateur 2e grade
- Spécialité
- Audit / Contrôle de gestion
- Année
- 2018
- Pages
- 1
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
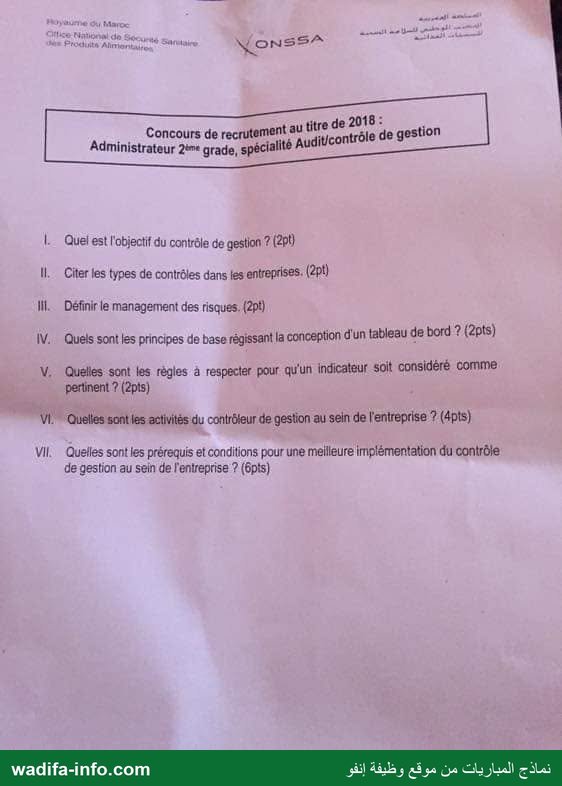
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
tre de 2018 : Concours de recrutement au أ de gestion Administrateur 2ève grade, spécialité Auditicontrôle 46 8 l.… Quel est l'objectif du contrôle de gestion 2.(2pt) Il. Citer les types de contrôles dans les entreprises. (2p!) Ni. Définir le management des risques. (أم2) IV. Quels sont les principes de base régissant la conception d'un tableau de bord ? (2pts) V. Quelles:sont les règles à respecter pour qu'un indicateur soit considéré comme pertinent 7 (2pis) VI.” 008/65 sontles activités du contrôleur de gestion au sein de l'entreprise 7 (4pts) VII. Quelles sont les prérequis et conditions pour une meilleure implémentation du contrôle de gestion au sein de l'entreprise ? (6pts) wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve écrite du concours de recrutement 2018 des administrateurs du 2e grade de l'ONSSA, spécialité Audit / contrôle de gestion. Le sujet compte sept questions de cours notées sur 20 points (2 points pour les questions I à V, 4 points pour la VI, 6 points pour la VII). La durée n'est pas imprimée sur la copie. Voici une correction proposée ; la longueur de chaque réponse suit le barème.
Conseil : les questions VI et VII valent la moitié de la note. Répondez-y de façon structurée (activités classées par phase ; prérequis puis conditions de réussite) et, si possible, avec un exemple tiré du secteur public ou d'un office comme l'ONSSA.
I. Objectif du contrôle de gestion (2 pts)
Le contrôle de gestion vise à s'assurer que les ressources sont obtenues et utilisées avec efficacité (atteinte des objectifs) et efficience (au moindre coût), conformément à la stratégie de l'organisation. Selon la définition classique de R. N. Anthony, c'est le processus par lequel les dirigeants s'en assurent. En pratique, il :
- traduit la stratégie en objectifs chiffrés et en budgets ;
- mesure les réalisations, analyse les écarts et propose des actions correctives ;
- fournit aux responsables une information de pilotage fiable pour décider ;
- favorise la convergence des comportements des responsables vers les objectifs de l'organisation.
II. Types de contrôles dans l'entreprise (2 pts)
- Selon le niveau : le contrôle stratégique (pertinence des orientations à long terme), le contrôle de gestion (mise en œuvre de la stratégie, moyen terme) et le contrôle opérationnel ou d'exécution (tâches courantes, court terme).
- Selon la position du contrôleur : le contrôle interne (dispositif permanent : procédures, séparation des tâches, autorisations), l'audit interne (évaluation indépendante de ce dispositif) et le contrôle externe (commissaire aux comptes, audit externe ; pour un établissement public : contrôle financier de l'État, Cour des comptes, IGF).
- Selon le moment : contrôle a priori (avant l'action), concomitant (pendant) et a posteriori (après).
III. Définition du management des risques (2 pts)
Le management des risques est un processus continu, piloté par la direction et appliqué à toute l'organisation. Il consiste à identifier les événements potentiels qui pourraient empêcher l'atteinte des objectifs, à les évaluer (probabilité × impact), à les traiter et à les surveiller, de façon à maintenir le risque dans les limites de l'appétence fixée par la direction. On traite un risque en l'évitant, en le réduisant, en le transférant (assurance, sous-traitance) ou en l'acceptant. Référentiels : COSO ERM, ISO 31000. L'outil central est la cartographie des risques.
IV. Principes de conception d'un tableau de bord (2 pts)
- Cohérence avec l'organigramme : chaque responsable a son tableau de bord, limité à son périmètre, et les tableaux s'emboîtent de niveau en niveau (principe gigogne).
- Contenu synthétique : un nombre limité d'indicateurs clés, liés aux objectifs et aux facteurs clés de succès, mêlant indicateurs financiers et non financiers.
- Rapidité : une information disponible à temps, même approximative, vaut mieux qu'une information exacte mais tardive.
- Orientation vers l'action : comparaison au réel, à l'objectif et à la période précédente ; mise en évidence des écarts significatifs (clignotants, alertes) ; commentaires et actions proposées.
- Lisibilité : présentation visuelle (graphiques, codes couleur), format stable, périodicité adaptée.
V. Règles de pertinence d'un indicateur (2 pts)
- Pertinence : il correspond à un objectif et à la question que se pose le décideur.
- Fiabilité : des données sûres, une définition et un mode de calcul documentés (fiche indicateur).
- Mesurabilité et coût raisonnable : il se calcule facilement, à partir de sources disponibles.
- Disponibilité en temps utile et à une périodicité adaptée.
- Contrôlabilité : il porte sur une variable sur laquelle le responsable a prise.
- Sensibilité et comparabilité : il réagit aux variations réelles et se compare dans le temps et à une cible.
- Simplicité : il est compris et accepté par ceux qui l'utilisent.
En résumé, un bon indicateur est de type SMART : spécifique, mesurable, atteignable, réaliste, défini dans le temps.
VI. Activités du contrôleur de gestion (4 pts)
- Planification et budgétisation : participer au plan à moyen terme, animer la procédure budgétaire (collecte, arbitrages, consolidation), traduire les objectifs en budgets par centre de responsabilité.
- Suivi et analyse des réalisations : rapprocher périodiquement réel et budget, calculer et analyser les écarts, réaliser des prévisions actualisées et des re-prévisions.
- Calcul et analyse des coûts : tenir la comptabilité analytique (coûts complets, ABC, coûts partiels), calculer le coût des activités et des prestations. Pour l'ONSSA, il s'agirait par exemple du coût d'une inspection, d'une analyse de laboratoire ou d'un certificat.
- Reporting et tableaux de bord : concevoir et produire les tableaux de bord de la direction et des services, et commenter les indicateurs.
- Aide à la décision : études ponctuelles (rentabilité, choix d'investissement, externaliser ou faire soi-même, tarification des prestations), simulations.
- Conception et amélioration des outils et procédures : choix des indicateurs, systèmes d'information de gestion, participation au contrôle interne.
- Animation et conseil : former et accompagner les opérationnels, diffuser une culture de la performance, servir d'interface entre la direction et les services.
VII. Prérequis et conditions d'une meilleure implémentation du contrôle de gestion (6 pts)
Introduction : introduire un contrôle de gestion ne se résume pas à acheter un logiciel. C'est un changement d'organisation et de culture, qui suppose des bases solides puis des conditions de réussite dans la durée.
A. Les prérequis
- Une stratégie et des objectifs clairs, formalisés et déclinés : on ne contrôle que par rapport à un objectif.
- Un découpage en centres de responsabilité (centres de coûts, de recettes, de profit…) aligné sur l'organigramme, avec une délégation réelle des moyens et des décisions.
- Un système d'information fiable : comptabilité générale tenue à jour, comptabilité analytique, données opérationnelles (activité, effectifs), intégration des outils (ERP).
- Des procédures et un contrôle interne qui garantissent la qualité des données.
- Des compétences : un contrôleur qualifié, bien positionné (rattaché à la direction générale), et des opérationnels formés.
B. Les conditions de réussite
- Engagement visible de la direction générale, qui utilise effectivement les tableaux de bord dans ses décisions et ses revues.
- Implication des opérationnels : objectifs et indicateurs construits avec eux, budgets négociés, pour une démarche d'aide au pilotage plutôt que de surveillance.
- Des outils adaptés et simples : peu d'indicateurs, pertinents, disponibles à temps ; tableaux de bord différenciés par niveau.
- Une communication et une formation qui expliquent le sens de la démarche et réduisent les résistances au changement.
- Le lien avec le management des ressources humaines : des objectifs individuels cohérents avec les objectifs globaux ; la reconnaissance de la performance.
- Une mise en œuvre progressive : projet pilote dans un service, puis extension ; évaluation et ajustement réguliers du dispositif.
- Une articulation avec l'audit interne et le management des risques, pour une vision globale de la maîtrise des activités.
- Spécificités d'un établissement public : intégrer la logique budgétaire et de performance, avec des programmes, objectifs et indicateurs, dans l'esprit de la loi organique 130-13 relative à la loi de finances. Il faut aussi articuler le dispositif avec les contrats-programmes et le contrôle financier de l'État.
Conclusion : le contrôle de gestion réussit quand il est vu comme un outil de pilotage partagé, au service des décideurs, et non comme un simple contrôle comptable. Sa crédibilité dépend de la fiabilité des données et de l'usage qu'en fait la direction.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA) — Copie issue de : archive publique de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/2052/modele-de-concours-administrateur-2e-grade-office-national-de-securite-sanitaire-des-pro
