
Modèle de concours : Cadre finance et comptabilité — Société Régionale Multiservices Rabat-Salé-Kénitra (SRM-RSK) 2026 — QCM et exercice
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/929
En bref
Ce document est une ancienne épreuve écrite du concours de Cadre finance et comptabilité organisé par Société Régionale Multiservices Rabat-Salé-Kénitra (SRM-RSK) (2026), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Société Régionale Multiservices Rabat-Salé-Kénitra (SRM-RSK)
- Grade
- Cadre finance et comptabilité
- Spécialité
- QCM et exercice
- Année
- 2026
- Pages
- 6
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
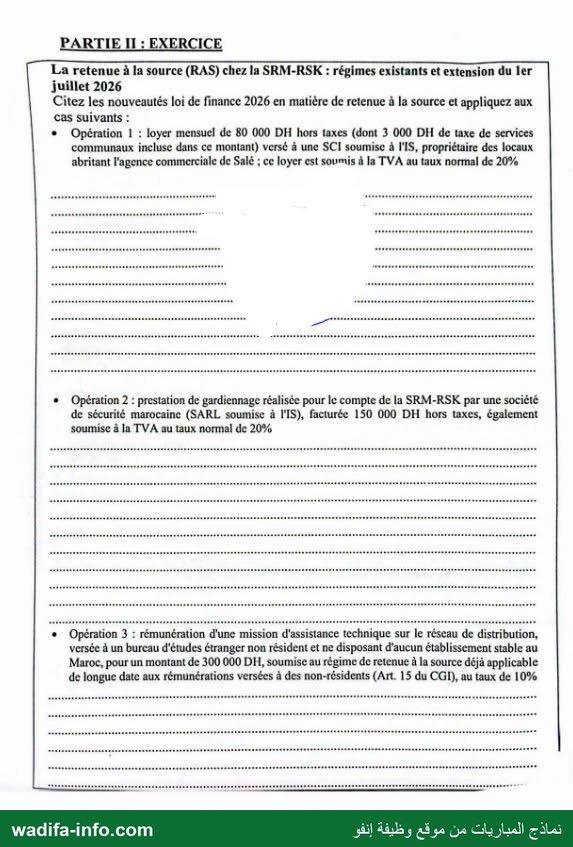
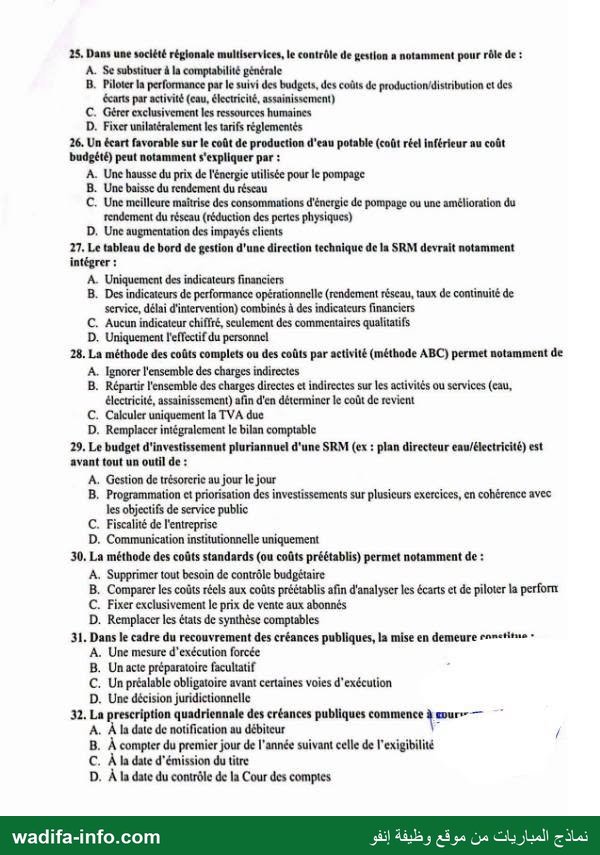
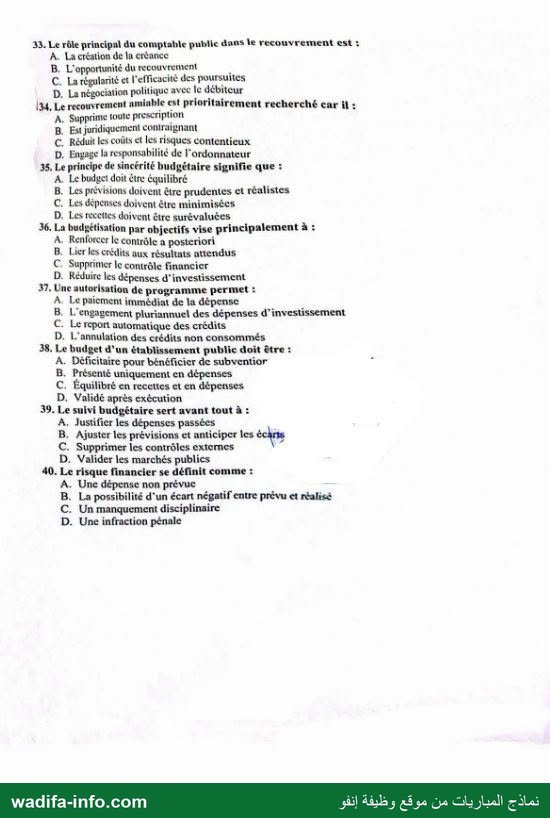
— صفحة 1 — PARTIE II : EXERCICE La retenue à la source (RAS) chez la SRM-RSK : régimes existants et extension du ler juillet 2026 Citez les nouveautés loi de finance 2026 en matière de retenue à la source et appliquez aux cas suivants : « Opération 1 : loyer mensuel de 80 000 DH hors taxes (dont 3 000 DH de taxe de services communaux incluse dans ce montant) versé à une SCI soumise à l'IS, propriétaire des locaux abritant l'agence commerciale de Salé ; ce loyer est soumis à la TVA au taux normal de 20% « Opération 2 : prestation de gardiennage réalisée pour le compte de la SRM-RSK par une société de sécurité marocaine (SARL soumise à l'IS), facturée 150 000 DH hors taxes, également soumise à la TVA au taux normal de 20% « Opération 3 : rémunération d'une mission d'assistance technique sur le réseau de distribution, versée à un burcau d'études étranger non résident et ne disposant d'aucun établissement stable au Maroc, pour un montant de 300 000 DH, soumise au régime de retenue à la source déjà applicable de longue date aux rémunérations versées à des non-résidents (Art. 15 du CGI), au taux de 10% — صفحة 2 — 25, Dans une société régionale multiservices, le contrôle de gestion a notamment pour rôle de : A. Se substituer à la comptabilité générale B. Piloter la performance par le suivi des budgets, des coûts de production/distribution et des écarts par activité (cau, électricité, assainissement) ©. Gérer exclusivement les ressources humaines D. Fixer unilatéralement les tarifs réglementés 26. Un écart favorable sur le coût de production d’eau potable (coût réel inférieur au coût budgété) peut notamment s'expliquer par : À. Une hausse du prix de l'énergie utilisée pour le pompage B. Une baisse du rendement du réscau C. Une meilleure maîtrise des consommations d'énergie de pompage ou une amélioration du rendement du réseau (réduction des pertes physiques) D, Une augmentation des impayés clients 27, Le tableau de bord de gestion d'une direction technique de la SRM devrait notamment intégrer : A. Uniquement des indicateurs financiers B. Des indicateurs de performance opérationnelle (rendement réseau, taux de continuité de service, délai d'intervention) combinés à des indicateurs financiers C. Aucun indicateur chiffré, seulement des commentaires qualitatifs D. Uniquement l'effectif du personnel 28. La méthode des coûts complets ou des coûts par activité (méthode ABC) permet notamment de A. Ignorer l'ensemble des charges indirectes B. Répartir l'ensemble des charges directes et indirectes sur les activités ou services (eau, électricité, assainissement) afin d'en déterminer le coût de revient ©. Calculer uniquement la TVA due D. Remplacer intégralement le bilan comptable 29. Le budget d'investissement pluriannuel d'une SRM (ex : plan directeur eau/électricité) est avant tout un outil de : A. Gestion de trésorerie au jour le jour B. Programmation et priorisation des investissements sur plusieurs exercices, en cohérence avec les objectifs de service public C. Fiscalité de l'entreprise D. Communication institutionnelle uniquement 30. La méthode des coûts standards (ou coûts préétablis) permet notamment de : A, Supprimer tout besoin de contrôle budgétaire B. Comparer les coûts réels aux coûts préétablis afin d'analyser les écarts et de piloter la perform C. Fixer exclusivement le prix de vente aux abonnés D. Remplacer les états de synthèse comptables 31. Dans le cadre du recouvrement des créances publiques, la mise en demeure ranetitue - A. Une mesure d'exécution forcée B. Un acte préparatoire facultatif C. Un préalable obligatoire avant certaines voies d'exécution D. Une décision juridictionnelle 32. La prescription quadriennale des créances publiques commence à A. À la date de notification au débiteur / B. À compter du premier jour de l’année suivant celle de l’exigibilité C. À la date d'émission du titre D. À la date du contrôle de la Cour des comptes wadifa-info.co — صفحة 3 — 33. Le rôle principal du comptable publie dans le recouvrement est : A. La création de نا créance 13. L'opportunité du recouvrement : © La régularité et l'efficacité des poursuites D. La négociation politique avec le débiteur 134, Le recouvrement amiable est prioritairement recherché car lt : A, Supprime toute prescription B. Est juridiquement contraignant › Réduit les coûts et les risques contentieux D, Engage la responsabilité de l’ordonnateur 35, Le principe de sincérité budgétaire signifie que : A. Le budget doit être équilibré B. Les prévisions doivent être prudentes et réalistes ©. Les dépenses doivent être minimisées D. Les reccttes doivent être surévaluées 36. La budgétisation par objectifs vise principalement à : A, Renforcer le contrôle a posteriori B, Lier les crédits aux résultats attendus C. Supprimer le contrôle financier D. Réduire les dépenses d'investissement 37, Une autorisation de programme permet : A. Le paiement immédiat de la dépense 8. L'engagement pluriannuel des dépenses d'investissement €. Le report automatique des crédits D. L'annulation des crédits non consommés 38. Le budget d’un établissement public doit être : A. Déficitaire pour bénéficier de subventior ‘ B. Présenté uniquement en dépenses ©. Équilibré en recettes et en dépenses D, Validé après exécution 39. Le suivi budgétaire sert avant tout à : À, Justifier les dépenses passées B. Ajuster les prévisions et anticiper les 7 ©. Supprimer les contrôles extemes D. Valider les marchés publics 40. Le risque financier se définit comme : A. Une dépense non prévue B. La possibilité d’un écart négatif entre prévu et réalisé C. Un manquement disciplinaire D. Une infraction pénale 2 — صفحة 4 — 17. Le Taux de Rentabilité Interne (TRI) d'un projet est le taux d'actualisation pour lequel : A. La VAN est maximale B. La VAN est égale à zéro C. Le délai de récupération est minimal D. Le résultat comptable net est nul 18. Le ratio d'autonomie financière (capitaux propres / total des dettes ou total du bilan) permet d'apprécier principalement : A. La rentabilité commerciale de l'entreprise B. La solvabilité et l'indépendance financière de l'entreprise vis-à-vis des tiers C. La liquidité immédiate exclusivement D. Le niveau du chiffre d'affaires 19. L'audit interne se distingue de l'audit externe (commissariat aux comptes) principalement par le fait que : A. L'audit inteme est réalisé par un organe totalement extérieur à l'entreprise et certifie les comptes aux actionnaires B. L'audit interne est une fonction rattachée à l'organisation qui évalue les dispositifs de contrôle inteme pour le compte de la direction et/ou du conseil C. Il n'existe aucune différence entre les deux fonctions D. L'audit inteme ne porte que sur les aspects fiscaux de l'entreprise 20, Le référentiel COSO de contrôle interne repose notamment sur les composantes suivantes : A. Environnement de contrôle, évaluation des risques, activités de contrôle, information et communication, pilotage B. Uniquement la fonction comptable C. Uniquement les procédures informatiques D. Le seul respect du code du travail 21. Dans une société gérant des encaissements d'abonnés vla un réseau d'agences, un principe élémentaire de contrôle interne impose que : A. La même personne encaisse, complabilise et rapproche les fonds 13. Les tâches d'encaissement, de comptabilisation et de rapprochement/contrôle soient séparées entre agents ou services distincts C. Aucune traçabilité des opérations ne soit exigée D. Les fonds soient centralisés sans aucun contrôle périodique 22, Un audit des immobilisations d'un réseau de distribution doit notamment vérifier : A. L'existence physique des actifs, leur valorisation, leur exhaustivité et le correct calcul des amortissements B. Uniquement l'existence physique des actifs C. Uniquement la conformité des contrats de travail du personnel technique D. Aucun contrôle particulier n'est nécessaire sur ce type d'actif 23. Le seuil de signification (matérialité) retenu en audit sert notamment à : A. Déterminer le montant des dividendes distribuables B. Fixer le niveau d'anomalie au-delà duquel les états financiers ne donneraient plus une image fidèle ©. Calculer le montant de l'Impôt sur les Sociétés D. Fixer la rémunération des auditeurs 24, Un rapport d'audit comportant une « réserve » signifie que : A. L'auditeur certifie les comptes sans aucune remarque B. L'auditeur relève un ou plusieurs désaccords ou limitations significatifs mais non généralisé sans remettre en cause l'ensemble des comptes C. L'auditeur refuse totalement de certifier les comptes D. Aucun rannort n'est émis dans ce cas — صفحة 5 — ›= اداه ARTIE !- QUESTIONNAIRE À CHOIX MULTIPLES Cochez-la ou les bonnes réponses. 1, Selon le Code Général de In Normalisation Comptable (CGNC) marocain, les Immoblli‹ations corporelles sont évaluées à leur entrée dans le patrimoine à : A. Leur valeur de marché à la clôture de l'exercice B. Leur coût d'acquisition ou de production ©. Leur valeur nette comptable de l'exercice précédent D. Leur valeur de remplacement à neuf 2. La SRM-RSK construit en régie un nouveau réservoir de stockage d'eau potable. Pendant la phase de construction, les coûts engagés doivent être comptabilisés : A. En charges de l'exercice (compte 61) B. En compte d'immobilisations corporelles en cours ©. En compte de stocks de matières premières D. En charges à répartir sur plusieurs exercices 3. L'amortissement d'un réseau de distribution d'eau potable, actif à durée d'utilité longue, relève en règle générale de la méthode : A. Dégressive, scule autorisée pour ce type d'actif B. Linéaire, sur la durée d'utilité estimée du réscau ©. Aucun amortissement n'est requis pour les infrastructures de service public D. Variable, indexée sur le chiffre d'affaires annuel 4. Une subvention d'équipement reçue de l'État pour financer une infrastructure (ex. station de pompage) doit être comptabilisée : A, Directement en produit de l'exercice de son encaissement B. Au passif, puis reprise au compte de résultat au rythme de l'amortissement du bien financé C. En charge différée amortissable D. En capitaux propres de façon définitive, sans reprise ultérieure 5. Dans le référentiel CGNC, quel document de synthèse retrace l'origine et l'emploi des ressources de l'exercice ? A. Lebilan B. Le Compte de Produits et Charges (CPC) C. L'État des Soldes de Gestion / Tableau de financement D. L'ETIC seul 6. Une créance sur un abonné (eau/électricité) impayée depuis plus de 12 mois doit faire l'objet : A. D'aucun traitement comptable particulier B. D'une provision pour dépréciation évaluée selon le risque de non-recouvrement C. D'un passage automatique en perte sans constitution de provision préalable D. D'une réévaluation à la hausse de la créance 7. Depuis la réforme de la TVA entrée en vigueur en janvier 2026, le taux de TVA applicable à la vente d'électricité est désormais : A. 10% B. 14% C. 20% (taux normal, désormais unifié pour l'électricité) 8. La distribution d'eau potable est quant à elle soumise, depuis cette même réforme, au taux réduit de : B. 10% C. 14% — صفحة 6 — 9. Une charge non déductible fiscalement (ex : amende نه pénalité) constatée en comptabilité doit être : A, Ignorée lors de la détermination du résultat fiscal B. Réintégrée extra-comptablement pour le calcul du résultat fiscal C. Déduite deux fois du résultat fiscal D. Portée directement en réserves sans incidence sur le résultat fiscal 10, La Cotisation Minimale (CM) nu titre de l'IS s'applique notamment : A, Lorsque l'entreprise est déficitaire ou lorsque l'IS théorique calculé est inférieur au montant minimum assis sur le chiffre d'affaires et produits assimilés B. Uniquement lorsque l'entreprise est fortement bénéficiaire C. Jamais pour les sociétés à capitaux publics D, Uniquement lors du premier exercico d'activité, sans aucune exonération possible 11, La Taxe Professionnelle (ex-patente) est due, sauf exonérations prévues par la loi, par : A, Les scules personnes physiques exerçant une activité commerciale B. Toute personne physique ناه morale exerçant à titre habituel une activité professionnelle C. Uniquement les sociétés à capitaux étrangers D. Uniquement les associations à but non lucratif 12, Dans le cadre de l'IS, les dividendes reçus d'une filiale marocaine elle-même soumise à l'IS bénéficient généralement : A. D'aucun traitement particulier et sont plcinement imposables B. D'un abattement destiné à limiter la double imposition économique C. D'une majoration de 50% D. D'une exonération réservée aux seules personnes physiques 13. Le Fonds de Roulement (FR) se calcule par : A. Actif cireulant - Dettes à court terme B. Capitaux permanents — Actif immobilisé C. Trésorerie active — Trésorerie passive D. Chiffre d'affaires - Charges totales 14. Une société régionale multiservices qui investit massivement dans le renouvellement de son réseau de canalisations doit privilégier un financement : A. Exclusivement par découvert bancaire à court terme B. Par des ressources stables (emprunts long terme, subventions d'équipement, autofinancement) adaptées à la durée de vic de l'actif C. Par crédit fournisseur uniquement D. Aucun financement particulier n'est nécessaire pour ce type d'actif 15. Le Besoin en Fonds de Roulement (BFR) d'une soclété de distribution d'eau/électricité est notamment influencé par : A. Le délai de recouvrement des factures abonnés et le délai de paiement accordé par les fournisseurs de travaux et d'énergie B. Uniquement le niveau de la trésorerie disponible C. Le seul résultat net de l'exercice D. Le montant des capitaux propres uniquement 16. La Valeur Actuelle Nette (VAN) d'un projet d'investissement (ex : extension du réseau d'assainissement) est positive lorsque : A. Les flux de trésorerie actualisés sont inférieurs à l'investissement initial B. Les flux de trésorerie actualisés sont supérieurs à l'investissement initial C. Le taux d'actualisation retenu est nul D. Le projet ne génère aucun flux de trésorerie wadifa-info.com
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle correspond au concours de recrutement de cadres finance et comptabilité de la Société Régionale Multiservices Rabat-Salé-Kénitra (SRM-RSK), session 2026. L'épreuve est mixte : une Partie I de QCM (40 questions, « cochez la ou les bonnes réponses ») couvrant la comptabilité générale selon le CGNC, la fiscalité, l'analyse financière, l'audit et le contrôle interne, le contrôle de gestion et les finances publiques, et une Partie II sous forme d'exercice sur la retenue à la source (RAS). Voici une correction méthodologique proposée.
💡 Avant de commencer : dans ce QCM, la bonne réponse est presque toujours la plus complète et la plus nuancée, tandis que les distracteurs contiennent des absolus (« uniquement », « jamais », « aucun ») : éliminez-les d'abord. Visez 45 minutes pour les 40 questions et gardez le reste pour l'exercice, où l'on note les calculs détaillés et la justification du régime fiscal.
Partie I — Axe 1 : comptabilité générale (CGNC)
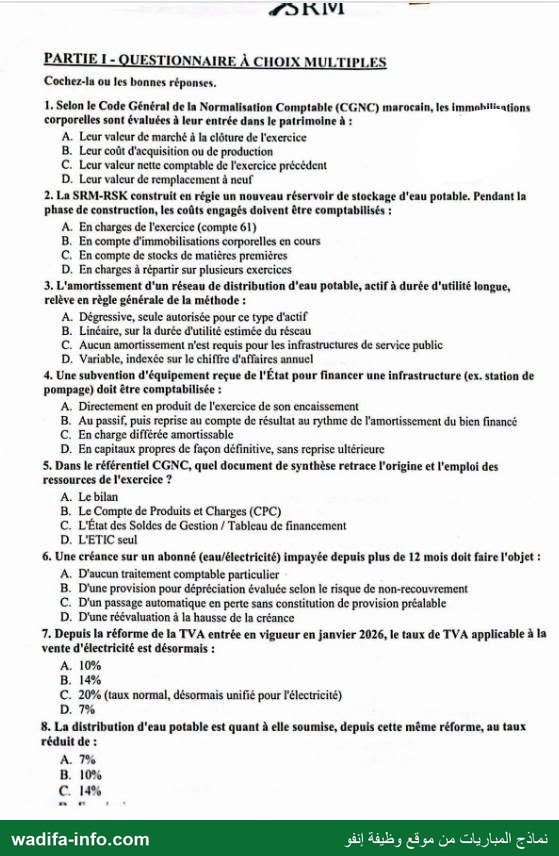
- Q1 : B, coût d'acquisition ou de production (principe du coût historique).
- Q2 : B, un réservoir construit en régie va en immobilisations corporelles en cours (compte 239), avec en contrepartie la production immobilisée (73), et non en charges.
- Q3 : B, amortissement linéaire sur la durée d'utilité du réseau.
- Q4 : B, la subvention d'équipement est inscrite au passif (1311) puis reprise au CPC au rythme de l'amortissement du bien financé. La réponse A gonflerait artificiellement le résultat d'un seul exercice.
- Q5 : C, c'est le tableau de financement qui retrace ressources et emplois.
- Q6 : B, provision pour dépréciation des créances selon le risque de non-recouvrement.
Axe 2 : fiscalité
- Q7 et Q8 (TVA) : selon le calendrier de la réforme votée dans la loi de finances 2024, la cible 2026 est 20 % pour l'électricité (C) et 10 % pour l'eau (B). Pour éliminer les autres options, rappelez-vous que la réforme aligne l'énergie sur le taux normal et absorbe le taux de 7 % dans celui de 10 %. Vérifiez ces taux dans l'article 99 du CGI, version 2026, avant de les retenir.
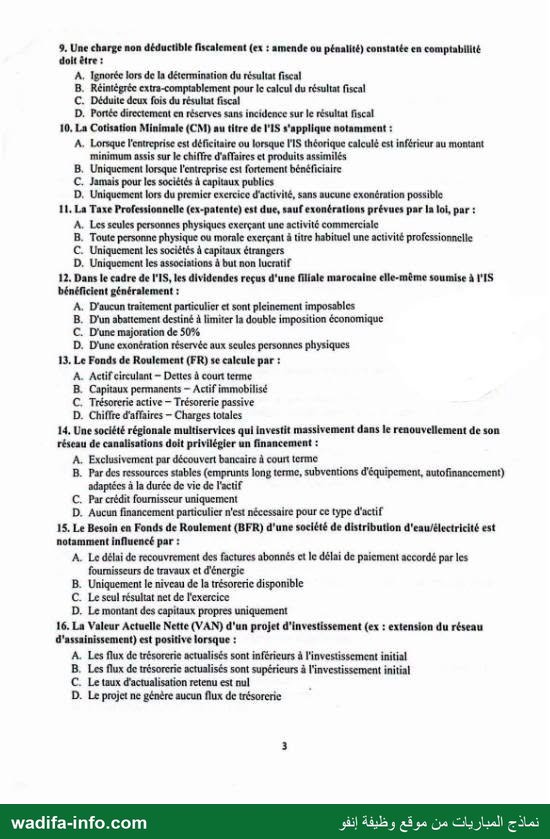
- Q9 : B, réintégration extra-comptable.
- Q10 : A, la CM est due en cas de déficit ou lorsque l'IS théorique est inférieur au minimum calculé sur le chiffre d'affaires.
- Q11 : B, toute personne physique ou morale exerçant habituellement une activité professionnelle.
- Q12 : B, un abattement (de 100 % dans le CGI marocain) pour éviter la double imposition économique.
Axe 3 : analyse financière et investissement
- Q13 : B, FR = capitaux permanents − actif immobilisé (calcul « par le haut »). La réponse A correspond au calcul « par le bas » (actif circulant et trésorerie-actif moins dettes à court terme) ; elle est cochable aussi puisque plusieurs réponses sont admises. La C, elle, correspond à la trésorerie nette.
- Q14 : B, principe d'équilibre financier : un actif long se finance par des ressources stables.
- Q15 : A, les délais clients (abonnés) et les délais fournisseurs.
- Q16 : B, la VAN est positive quand les flux actualisés dépassent l'investissement initial.
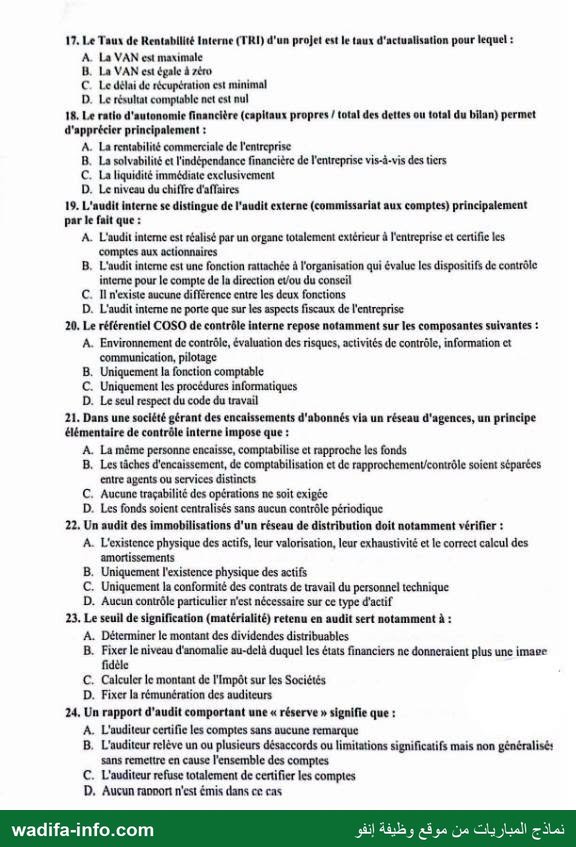
- Q17 : B, le TRI est le taux qui annule la VAN.
- Q18 : B, le ratio mesure la solvabilité et l'indépendance vis-à-vis des tiers.
Axe 4 : audit et contrôle interne
- Q19 : B, l'audit interne est rattaché à l'organisation ; la certification des comptes (A) relève du commissaire aux comptes.
- Q20 : A, les cinq composantes du COSO : environnement de contrôle, évaluation des risques, activités de contrôle, information et communication, pilotage.
- Q21 : B, séparation des tâches entre encaissement, comptabilisation et rapprochement.
- Q22 : A, existence, valorisation, exhaustivité, amortissements.
- Q23 : B, le seuil au-delà duquel les états financiers ne donnent plus une image fidèle.
- Q24 : B, un désaccord ou une limitation significatifs mais non généralisés ; la réponse C correspondrait à un refus de certifier.
Axe 5 : contrôle de gestion et finances publiques
- Q25 : B · Q26 : C (meilleure maîtrise de l'énergie de pompage ou meilleur rendement du réseau ; A et B expliqueraient un écart défavorable) · Q27 : B · Q28 : B · Q29 : B · Q30 : B.
- Q31 : C, la mise en demeure est un préalable obligatoire à certaines voies d'exécution, pas une exécution forcée en soi.
- Q32 : B est la réponse attendue selon la règle de la prescription quadriennale (décompte à partir du 1er janvier de l'année suivant l'exigibilité). Attention : dans le Code de recouvrement des créances publiques (loi 15-97), le délai de quatre ans court à compter de la mise en recouvrement. Lisez bien le contexte visé par l'énoncé.
- Q33 : C, le comptable public veille à la régularité et à l'efficacité des poursuites ; la création de la créance relève de l'ordonnateur.
- Q34 : C · Q35 : B (sincérité = prévisions réalistes ; l'équilibre est un autre principe) · Q36 : B · Q37 : B · Q38 : C · Q39 : B · Q40 : B.
Partie II : exercice sur la retenue à la source
L'énoncé demande les « nouveautés de la loi de finances 2026 » et l'extension du 1er juillet 2026. Ces taux et dates dépendent du texte publié au Bulletin officiel : ne citez aucun taux sans l'avoir vérifié dans la LF 2026 et dans le CGI à jour. Démarche attendue pour chaque opération :
- Opération 1 (loyer de 80 000 DH HT versé à une SCI soumise à l'IS) : TVA = 80 000 × 20 % = 16 000 DH ; TTC = 96 000 DH. Appliquez ensuite la quote-part de TVA retenue à la source par la SRM (régime en vigueur depuis juillet 2024, modifié par la LF 2026) : retenue = 16 000 × taux ; montant net versé au bailleur = 96 000 − retenue. Notez que la taxe de services communaux (3 000 DH) est déjà incluse dans la base indiquée.
- Opération 2 (gardiennage facturé 150 000 DH HT par une SARL) : TVA = 150 000 × 20 % = 30 000 DH ; TTC = 180 000 DH. Appliquez le taux légal de retenue sur la TVA des prestations de services, et ajoutez une retenue au titre de l'IS si la LF 2026 l'a étendue à ce type de prestation.
- Opération 3 (bureau d'études étranger non résident, 300 000 DH) : RAS au titre de l'IS (art. 15 et 116 du CGI) = 300 000 × 10 % = 30 000 DH, versée au Trésor ; net payé = 270 000 DH (sous réserve d'une convention fiscale avec le pays du prestataire). Le prestataire étant non résident, la SRM autoliquide la TVA : 300 000 × 20 % = 60 000 DH, à déclarer puis à déduire selon les règles de droit commun.
Présentation attendue : un tableau par opération (base, taux, montant retenu, net versé, délai de versement au fisc), avec l'article du CGI cité.
💡 Grille : 1B 2B 3B 4B 5C 6B 7C 8B 9B 10A 11B 12B 13B 14B 15A 16B 17B 18B 19B 20A 21B 22A 23B 24B 25B 26C 27B 28B 29B 30B 31C 32B 33C 34C 35B 36B 37B 38C 39B 40B (Q7 et Q8 à vérifier dans l'article 99 du CGI). À réviser : le CGNC (immobilisations, subventions, provisions), le CGI (TVA, IS, RAS, cotisation minimale) avec la dernière loi de finances, l'analyse financière (FR, BFR, VAN, TRI), le COSO et les principes budgétaires publics.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Société Régionale Multiservices Rabat-Salé-Kénitra (SRM-RSK) · 2026 — Copie issue de : archive publique de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/929/modele-de-concours-cadre-finance-et-comptabilite-societe-regionale-multiservices-rabat-sal
