

Modèle de concours de recrutement des administrateurs de 2e grade — Ministère de la Culture et de la Communication (Département de la Communication) — Finances publiques
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/721
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateurs 2e grade organisé par Ministère de la Culture et de la Communication — Département de la Communication, publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de la Culture et de la Communication — Département de la Communication
- Grade
- Administrateurs 2e grade
- Spécialité
- Finances publiques
- Pages
- 3
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
RACHICOco
Kingdom at Morocco
Ministry at Culture
and Communiation
الملكة المغربي
وزارة الثقافة والاتصال
Royaume du Maroc
Ministere de la Culture
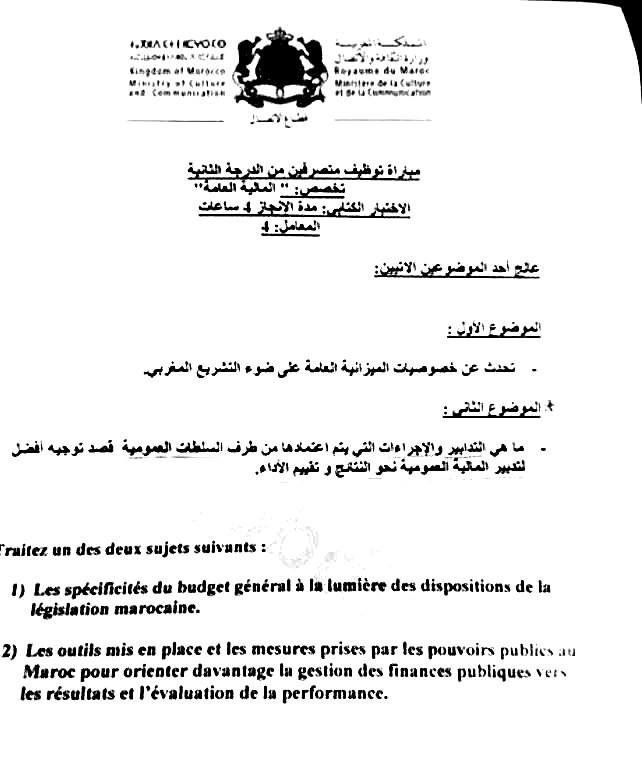
مباراة توظيف متصرفين من الدرجة الثانية
تخصص: " المالية العامة"
الاختبار الكتابي مدة الانجاز 4 ساعات
على أحد الموضوعين الانبين:
المعامل: 4
الموضوع الأول :
تحدث عن خصوصيات الميزانية العامة على ضوء التشريع المغربي
الموضوع الثاني :
ما هي التدابير والإجراءات التي يتم اعتمادها من طرف السلطات العمومية قصد توجيه أفضل
لتدبير المالية العمومية نحو النتائج و تقييم الأداء.
Traitez un des deux sujets suivants :
1) Les spécificités du budget général à la lumière des dispositions de la
législation marocaine.
2) Les outils mis en place et les mesures prises par les pouvoirs publics au
Maroc pour orienter davantage la gestion des finances publiques vers
les résultats et l'évaluation de la performance.

— صفحة 2 —
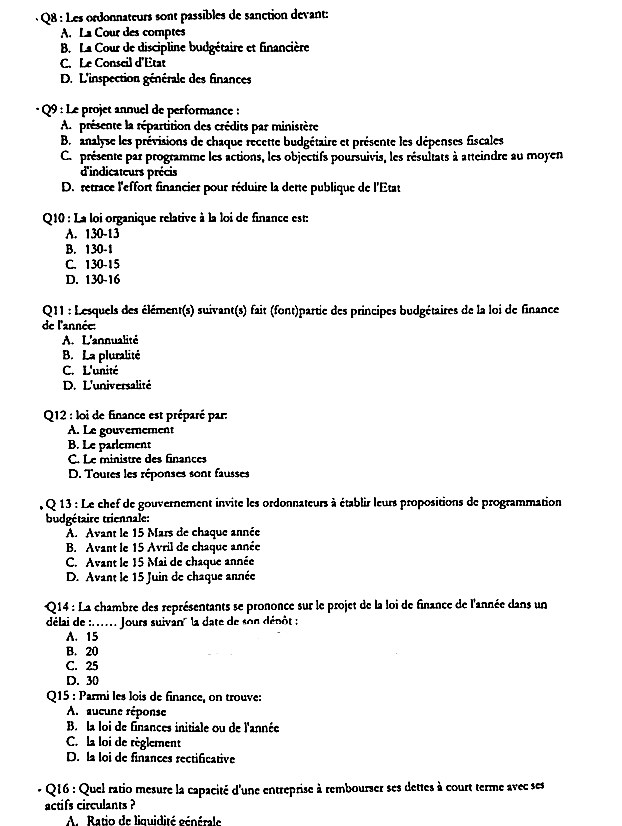
Q8: Les ordonnateurs sont passibles de sanction devant:
A. La Cour des comptes
B. La Cour de discipline budgétaire et financière
C. Le Conseil d'Etat
D. L'inspection générale des finances
-Q9: Le projet annuel de performance:
A. présente la répartition des crédits par ministère
B. analyse les prévisions de chaque recette budgétaire et présente les dépenses fiscales
C. présente par programme les actions, les objectifs poursuivis, les résultats à atteindre au moyen
d'indicateurs précis
D. retrace l'effort financier pour réduire la dette publique de l'Etat
Q10: La loi organique relative à la loi de finance est:
A. 130-13
B. 130-1
C. 130-15
D. 130-16
Q11: Lesquels des élément(s) suivant(s) fait (font)partie des principes budgétaires de la loi de finance
de l'année:
A. L'annualité
B. La pluralité
C. L'unité
D. L'universalité
Q12: loi de finance est préparé par.
A. Le gouvernement
B. Le parlement
C. Le ministre des finances
D. Toutes les réponses sont fausses
.Q13: Le chef de gouvernement invite les ordonnateurs à établir leurs propositions de programmation
budgétaire triennale:
A. Avant le 15 Mars de chaque année
B. Avant le 15 Avril de chaque année
C. Avant le 15 Mai de chaque année
D. Avant le 15 Juin de chaque année
Q14: La chambre des représentants se prononce sur le projet de la loi de finance de l'année dans un
délai de ...... Jours suivan la date de son dénot:
A. 15
B. 20
C. 25
D. 30
Q15: Parmi les lois de finance, on trouve:
A. aucune réponse
B. la loi de finances initiale ou de l'année
C. la loi de règlement
D. la loi de finances rectificative
-Q16: Quel ratio mesure la capacité d'une entreprise à rembourser ses dettes à court terme avec ses
actifs circulants?
A. Ratio de liquidité générale

— صفحة 3 —
+RACI SCYCLO
CI HAMOC.
A JANE A REFLE
لثقافة والتواصل
مع المر
Ministre de la Jones, de la Culture et de la Communication
Expartement de la Jun
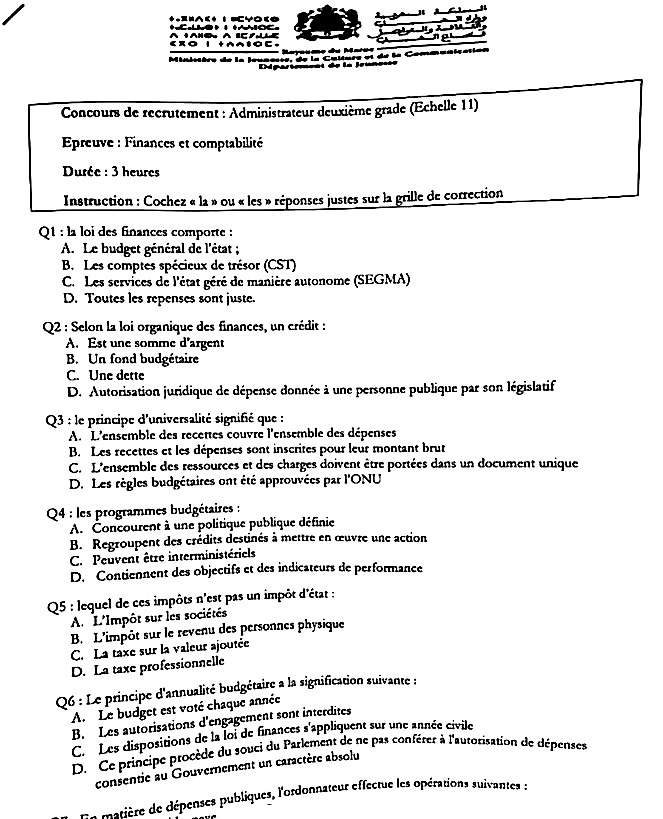
Concours de recrutement: Administrateur deuxième grade (Echelle 11)
Epreuve: Finances et comptabilité
Durée: 3 heures
Instruction: Cocheza la » ou « les » réponses justes sur la grille de correction
Q1: la loi des finances comporte:
A. Le budget général de l'état ;
B. Les comptes spécieux de trésor (CST)
C. Les services de l'état géré de manière autonome (SEGMA)
D. Toutes les repenses sont juste.
Q2: Selon la loi organique des finances, un crédit :
A. Est une somme d'argent
B. Un fond budgétaire
C. Une dette
D. Autorisation juridique de dépense donnée à une personne publique par son législatif
Q3: le principe d'universalité signifié que :
A. L'ensemble des recettes couvre l'ensemble des dépenses
B. Les recettes et les dépenses sont inscrites pour leur montant brut
C. L'ensemble des ressources et des charges doivent être portées dans un document unique
D. Les règles budgétaires ont été approuvées par l'ONU
Q4: les programmes budgétaires :
A. Concourent à une politique publique définie
B. Regroupent des crédits destinés à mettre en œuvre une action
C. Peuvent être interministériels
D. Contiennent des objectifs et des indicateurs de performance
Q5: lequel de ces impôts n'est pas un impôt d'état :
A. L'Impôt sur les sociétés
B. L'impôt sur le revenu des personnes physique
C. La taxe sur la valeur ajoutée
D. La taxe professionnelle
Q6: Le principe d'annualité budgétaire a la signification suivante:
A. Le budget est voté chaque année
B. Les autorisations d'engagement sont interdites
C. Les dispositions de la loi de finances s'appliquent sur une année civile
D. Ce principe procède du souci du Parlement de ne pas conférer à l'autorisation de dépenses
consentie au Gouvernement un caractère absolu
Tin matière de dépenses publiques, l'ordonnateur effectue les opérations suivantes:
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle réunit les pages d'un concours de recrutement d'administrateurs de 2e grade (échelle 11) organisé dans le secteur de la Culture, de la Jeunesse et de la Communication, spécialité Finances publiques. L'épreuve est mixte : une partie rédactionnelle (un sujet à traiter au choix parmi deux, durée annoncée 4 heures, coefficient 4) et un QCM « Finances et comptabilité » (durée 3 heures) dont la consigne précise « Cochez la ou les réponses justes sur la grille de correction » — plusieurs cases peuvent donc être justes pour une même question. Le scan mélange visiblement l'en-tête de deux sessions et les pages sont désordonnées (les questions Q1 à Q6 figurent sur la dernière page scannée, Q8 à Q16 sur la précédente). Voici une correction méthodologique proposée.
💡 Avant de commencer : traitez d'abord le QCM, qui se joue sur la connaissance précise de la loi organique n° 130-13 relative à la loi de finances : 45 à 60 minutes suffisent et chaque case cochée juste est un point sûr. Gardez ensuite deux bonnes heures pour le sujet rédigé. Dans un QCM à réponses multiples, ne cochez que ce que vous pouvez justifier par un article ou une définition : une case fausse cochée annule souvent le bénéfice de la question. Enfin, citez toujours le texte (LOF 130-13, décret d'application, CGI) plutôt que de paraphraser.
Partie rédactionnelle — un sujet au choix
Sujet 1 : les spécificités du budget général à la lumière de la législation marocaine
- Problématique : en quoi le budget général de l'État marocain, tel que l'organise la LOF 130-13, se distingue-t-il des autres composantes de la loi de finances et des budgets classiques ?
- Introduction : définir la loi de finances (elle prévoit, évalue, énonce et autorise l'ensemble des ressources et des charges de l'État) et rappeler qu'elle comprend trois composantes : le budget général, les services de l'État gérés de manière autonome (SEGMA) et les comptes spéciaux du Trésor (CST).
- Axe 1 — une structure propre : le budget général est présenté en deux parties (ressources / charges) ; les dépenses sont réparties en dépenses de fonctionnement, d'investissement et de la dette publique, elles-mêmes déclinées en chapitres, programmes, projets ou actions et lignes. À la différence des CST, ses recettes ne sont pas affectées à des dépenses déterminées.
- Axe 2 — une soumission stricte aux principes budgétaires : annualité (autorisation votée pour une année civile), unité (un document unique), universalité (non-affectation et non-compensation : recettes et dépenses inscrites pour leur montant brut), spécialité des crédits. Montrez les assouplissements : crédits d'engagement pluriannuels, programmation triennale glissante, CST et SEGMA comme dérogations organisées à l'unité et à l'universalité.
- Axe 3 — la modernisation par la LOF 130-13 : passage d'une logique de moyens à une logique de résultats (programmes assortis d'objectifs et d'indicateurs de performance), fongibilité encadrée des crédits, sincérité budgétaire, renforcement de l'information du Parlement (documents accompagnant le projet de loi de finances) et reddition des comptes.
- Conclusion : le budget général est devenu un instrument de pilotage des politiques publiques et non un simple état prévisionnel de recettes et de dépenses.
Sujet 2 : les outils d'orientation de la gestion publique vers les résultats et la performance
- Problématique : par quels mécanismes le Maroc a-t-il substitué une culture de la performance à une culture de la dépense ?
- Axe 1 — les outils budgétaires : budgétisation par programmes avec objectifs et indicateurs chiffrés ; programmation budgétaire triennale glissante ; projet de performance (PdP) déposé avec le projet de loi de finances et rapport annuel de performance (RdP) déposé avec la loi de règlement.
- Axe 2 — les outils de contrôle et d'évaluation : audit de performance confié à l'Inspection générale des finances et aux inspections ministérielles ; contrôle juridictionnel et évaluation des politiques publiques par la Cour des comptes ; Cour de discipline budgétaire et financière ; contrôle parlementaire à travers la loi de règlement.
- Axe 3 — les outils de gouvernance : constitutionnalisation du lien entre responsabilité et reddition des comptes, déconcentration administrative, comptabilité générale en droits constatés et comptabilité d'analyse des coûts, dématérialisation de la dépense.
- Erreurs à éviter : réciter la LOF sans jamais répondre à la question posée ; confondre contrôle de régularité et évaluation de la performance ; avancer des chiffres de budget ou des taux d'exécution de mémoire — mieux vaut raisonner sur les mécanismes.
Partie QCM — Finances et comptabilité
Q1 — La loi de finances comporte :
- D — toutes les réponses sont justes. Budget général, SEGMA et comptes spéciaux du Trésor sont les trois composantes énumérées par la LOF 130-13.
Q2 — Selon la loi organique, un crédit est :
- D — une autorisation juridique de dépenser donnée à une personne publique par l'organe délibérant. Le piège est A : un crédit n'est pas une somme d'argent disponible mais un plafond d'autorisation.
Q3 — Le principe d'universalité signifie :
- A et B. A traduit la non-affectation (l'ensemble des recettes couvre l'ensemble des dépenses), B traduit la non-compensation (inscription pour le montant brut). C décrit le principe d'unité, pas d'universalité ; D est fantaisiste.
Q4 — Les programmes budgétaires :
- A, B et D. Un programme concourt à une politique publique, regroupe les crédits d'une action et porte objectifs et indicateurs de performance. C est faux : le programme relève d'un même département ministériel ou d'une même institution, il n'est pas interministériel.
Q5 — Lequel de ces impôts n'est pas un impôt d'État :
- D — la taxe professionnelle, fiscalité locale au profit des collectivités territoriales. IS, IR et TVA sont des impôts d'État (avec part affectée aux collectivités pour la TVA).
Q6 — Le principe d'annualité signifie :
- A, C et D. Le budget est voté chaque année, s'applique sur l'année civile, et le principe protège la prérogative parlementaire. B est faux : les autorisations d'engagement pluriannuelles sont au contraire prévues par la LOF.
Q7 — En matière de dépenses publiques, l'ordonnateur effectue :
- Les options sont [illisible dans le scan], mais la règle est certaine : l'ordonnateur réalise l'engagement, la liquidation et l'ordonnancement ; le paiement relève du comptable public, en vertu du principe de séparation des ordonnateurs et des comptables. Cochez les trois premières phases et jamais le paiement.
Q8 — Les ordonnateurs sont passibles de sanction devant :
- B — la Cour de discipline budgétaire et financière, instituée auprès de la Cour des comptes pour les infractions aux règles d'exécution des recettes et des dépenses.
Q9 — Le projet annuel de performance :
- C — il présente, par programme, les actions, les objectifs poursuivis et les résultats attendus mesurés par des indicateurs. A décrit la répartition des crédits par ministère (documents budgétaires classiques), B le rapport sur les dépenses fiscales.
Q10 — La loi organique relative à la loi de finances est :
- A — 130-13 (promulguée en 2015, entrée en application progressivement jusqu'en 2020). Les autres numéros sont de purs leurres.
Q11 — Les principes budgétaires :
- A, C et D : annualité, unité, universalité (la spécialité complète la liste). B « pluralité » n'existe pas — c'est l'antonyme du principe d'unité.
Q12 — La loi de finances est préparée par :
- A — le gouvernement. Le ministre chargé des finances l'élabore sous l'autorité du chef du gouvernement ; le Parlement, lui, la vote. Cocher C seul est l'erreur classique.
Q13 — Invitation des ordonnateurs à établir la programmation triennale :
- A — avant le 15 mars de chaque année, par circulaire du chef du gouvernement, conformément au décret pris pour l'application de la LOF. Mémorisez le calendrier budgétaire complet : circulaire de programmation en mars, commissions budgétaires, dépôt du projet de loi de finances au plus tard le 20 octobre.
Q14 — Délai de la Chambre des représentants :
- D — 30 jours suivant la date du dépôt du projet de loi de finances (la Chambre des conseillers dispose ensuite de 22 jours).
Q15 — Parmi les lois de finances, on trouve :
- B, C et D : la loi de finances de l'année, les lois de finances rectificatives et la loi de règlement de la loi de finances. Ce sont les trois catégories limitativement énumérées.
Q16 — Ratio mesurant la capacité à rembourser les dettes à court terme :
- A — le ratio de liquidité générale (actif circulant / passif circulant). Les autres options sont coupées au scan, mais la définition proposée correspond mot pour mot à ce ratio ; ne le confondez pas avec la liquidité réduite (hors stocks) ni immédiate (trésorerie seule).
💡 Grille de réponses : Q1 D — Q2 D — Q3 A+B — Q4 A+B+D — Q5 D — Q6 A+C+D — Q7 engagement, liquidation, ordonnancement — Q8 B — Q9 C — Q10 A — Q11 A+C+D — Q12 A — Q13 A — Q14 D — Q15 B+C+D — Q16 A. À réviser pour ce concours : la LOF 130-13 article par article (composantes, principes, programmes, calendrier, délais parlementaires), le décret d'application relatif à l'élaboration et à l'exécution des lois de finances, la séparation ordonnateur/comptable et les organes de contrôle (IGF, Cour des comptes, CDBF, TGR), les grandes lignes du CGI (IS, IR, TVA, fiscalité locale) et les ratios d'analyse financière. Pour la partie rédigée, entraînez-vous à produire en deux heures un plan en trois axes appuyé sur des articles précis.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère de la Culture et de la Communication — Département de la Communication — Copie issue de : archive publique de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/721/modele-de-concours-administrateurs-2e-grade-ministere-de-la-jeunesse-de-la-culture-et-de-la-communication
