

Modèle de concours de recrutement des administrateurs de 2e grade — Ministère de la Jeunesse, de la Culture et de la Communication (Département de la Jeunesse) — Finances et comptabilité — QCM
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/410
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateurs — 2e grade organisé par Ministère de la Jeunesse, de la Culture et de la Communication — Département de la Jeunesse, publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de la Jeunesse, de la Culture et de la Communication — Département de la Jeunesse
- Grade
- Administrateurs — 2e grade
- Spécialité
- Finances et comptabilité
- Pages
- 5
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
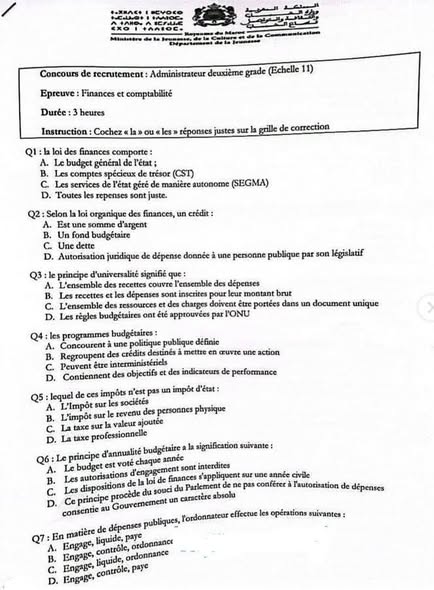
— صفحة 1 —
A A A SCALE
Concours de recrutement: Administrateur deuxième grade (Echelle 11)
Epreuve : Finances et comptabilité
Durée : 3 heures
Instruction: Cochez la» ou « les réponses justes sur la grille de correction
Q1: la loi des finances comporte:
A. Le budget général de l'état;
B. Les comptes spécieux de trésor (CST)
C. Les services de l'état géré de manière autonome (SEGMA)
D. Toutes les repenses sont juste.
Q2: Selon la loi organique des finances, un crédit:
A. Est une somme d'argent
B. Un fond budgétaire
C. Une dette
D. Autorisation juridique de dépense donnée à une personne publique par son législatif
Q3: le principe d'universalité signifié que:
A. L'ensemble des recettes couvre l'ensemble des dépenses
B. Les recettes et les dépenses sont inscrites pour leur montant brut
C. L'ensemble des ressources et des charges doivent être portées dans un document unique
D. Les règles budgétaires ont été approuvées par l'ONU
Q4: les programmes budgétaires:
A. Concourent à une politique publique définie
B. Regroupent des crédits destinés à mettre en cruvre une action
C. Peuvent être interministériels
D. Contiennent des objectifs et des indicateurs de performance
Q5: lequel de ces impôts n'est pas un impôt d'état
A. L'Impôt sur les sociétés
B. L'impôt sur le revenu des personnes physique
C. La taxe sur la valeur ajoutée
D. La taxe professionnelle
Q6: Le principe d'annualité budgétaire a la signification suivante:
A. Le budget est voté chaque année
B. Les autorisations d'engagement sont interdites
C. Les dispositions de la loi de finances s'appliquent sur une année civile
D. Ce principe procède du souci du Parlement de ne pas conférer à Tautorisation de dépenses
consentie au Gouvemement un caractère absolu
Q7: En matière de dépenses publiques, l'ordonnateur effectue les opérations suivantes:
A. Engage, liquide, paye
B. Engage, contrôle, ordonnance
C. Engage, liquide, ordonnance
D. Engage, contrôle, paye
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو

— صفحة 2 —
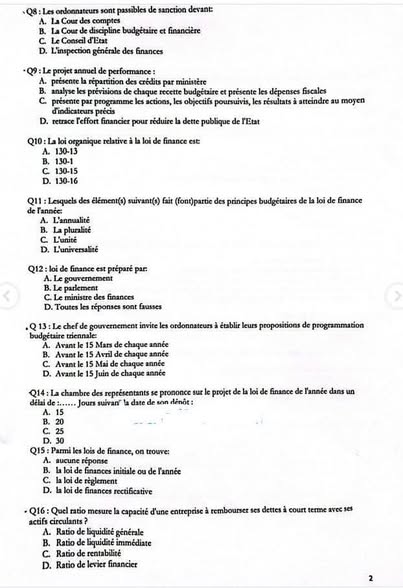
Q8: Les ordonnateurs sont passibles de sanction devant
A. La Cour des comptes
B.
C.
La Cour de discipline budgétaire et financière
Le Conseil d'Et
D. L'inspection générale des finances
Q9: Le projet annuel de performance:
A. présente la répartition des crédits par ministère
B. analyse les prévisions de chaque recette budgétaire et présente les dépenses fiscales
C. présente par programme les actions, les objectifs poursuivis, les résultats à atteindre au moyen
d'indicateurs précis
D. retrace l'effort financier pour réduire la dette publique de l'Etat
Q10: La loi organique relative à la loi de finance est
A. 130-13
B. 130-1
C.
130-15
D. 130-16
Q11: Lesquels des élément(s) suivant(s) fair (font)partie des principes budgétaires de la loi de finance
de l'année:
A. L'annualité
B. La pluralité
C. L'unité
D. L'universalité
Q12: loi de finance est préparé par
A. Le gouvernement
B. Le parlement
C. Le ministre des finances
D. Toutes les réponses sont fausses
info.com
.Q 13: Le chef de gouvernement invite les ordonnateurs à établir leurs propositions de programmation
budgétaire triennale
A. Avant le 15 Mars de chaque année
B. Avant le 15 Avril de chaque année
C. Avant le 15 Mai de chaque année
D. Avant le 15 Juin de chaque année
Q14: La chambre des représentants se prononce sur le projet de la loi de finance de l'année dans un
délai de Jours suivan la date de son dénot:
A. 15
B. 20
C. 25
D. 30
Q15: Parmi les lois de finance, on trouve:
A. aucune réponse
B. la loi de finances initiale ou de l'année
C. la loi de réglement
D. la loi de finances rectificative
-Q16: Quel ratio mesure la capacité d'une entreprise à rembourser ses dettes à court terme avec ses
actifs circulants?
A. Ratio de liquidité générale
B. Ratio de liquidité immédiate
C. Ratio de rentabilité
D. Ratio de levier financier
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو

— صفحة 3 —
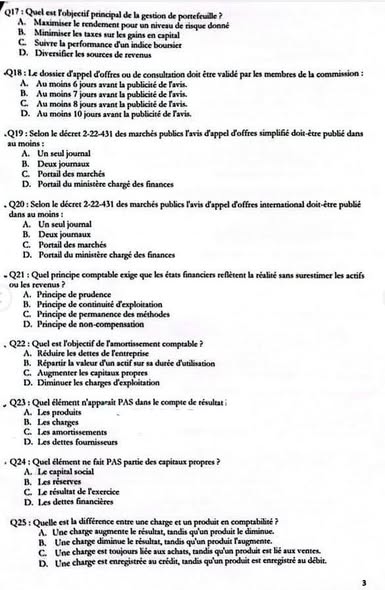
Q17: Quel est l'objectif principal de la gestion de portefeuille?
A. Maximiser le rendement pour un niveau de risque donné
B. Minimiser les taxes sur les gains en capital
C. Suivre la performance d'un indice boursier
D. Diversifier les sources de revenus
Q18: Le dossier d'appel d'offres ou de consultation doit être validé par les membres de la commission:
A. Au moins 6 jours avant la publicité de l'avis.
B. Au moins 7 jours avant la publicité de l'avis.
C. Au moins 8 jours avant la publicité de Tavis.
D. Au moins 10 jours avant la publicité de ravis.
Q19: Selon le décret 2-22-431 des marchés publics l'avis d'appel d'offres simplifié doit-être publié dans
au moins:
A. Un seul journal
B. Deux journaux
C. Portail des marchés
D. Portail du ministère chargé des finances
Q20: Selon le décret 2-22-431 des marchés publics l'avis d'appel d'offres international doit-être publié
dans au moins:
A. Un seul journal
B. Deux journaux
C. Portail des marchés
D. Portail du ministère chargé des finances
-Q21: Quel principe comptable exige que les états financiers
ou les revenus?
A. Principe de prudence
B. Principe de continuité d'exploitation
C. Principe de permanence des méthodes
D. Principe de non-compensation
.Q22: Quel est l'objectif de l'amortissement comptable?
A. Réduire les dettes de l'entreprise
B. Répartir la valeur d'un actif sur sa durée d'utilisation
C. Augmenter les capitaux propres
D. Diminuer les charges d'exploitation
Q23: Quel élément n'apparait PAS dans le compte de résultat
A. Les produits
B. Les charges
C. Les amortissements
D. Les dettes fournisseurs
Q24: Quel élément ne fait PAS partie des capitaux propres ?
A. Le capital social
B. Les réserves
C. Le résultat de l'exercice
D. Les dettes financières
réalité sans surestimer les actifs
Q25: Quelle est la différence entre une charge et un produit en comptabilité?
A. Une charge augmente le résultat, tandis qu'un produit le diminue.
B. Une charge diminue le résultat, tandis qu'un produit l'augmente.
C. Une charge est toujours liée aux achats, tandis qu'un produit est lié aux ventes.
D. Une charge est enregistrée au crédit, tandis qu'un produit est enregistré au débit.
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو

— صفحة 4 —
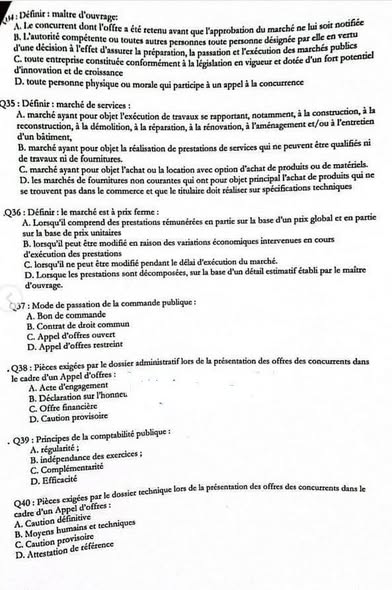
M: Définir: maltre d'ouvrage:
A. Le concurrent dont l'offre a été retenu avant que l'approbation du marché ne lui soit notifiée
B. L'autorité compétente ou toutes autres personnes toute personne désignée par elle en ver
d'une décision à l'effet d'assurer la préparation, la passation et l'exécution des marchés publics
C. toute entreprise constituée conformément à la législation en vigueur et dotée d'un fort potentiel
d'innovation et de croissance
D. toute personne physique ou morale qui participe à un appel à la concurrence
Q35: Définir: marché de services:
A. marché ayant pour objet l'exécution de travaux se rapportant, notamment, à la construction, à la
reconstruction, à la démolition, à la réparation, à la rénovation, à l'aménagement et/ou à l'entretien
d'un bâtiment,
B. marché ayant pour objet la réalisation de prestations de services qui ne peuvent être qualifiés ni
de travaux ni de fournitures.
C. marché ayant pour objet l'achat ou la location avec option d'achat de produits ou de matériels.
D. les marchés de fournitures non courantes qui ont pour objet principal l'achat de produits qui ne
se trouvent pas dans le commerce et que le titulaire doit réaliser sur spécifications techniques
Q36: Définir le marché est à prix ferme :
A. Lorsqu'il comprend des prestations rémunérées en partie sur la base d'un prix global et en partie
sur la base de prix unitaires
B. lorsqu'il peut être modifié en raison des variations économiques intervenues en cours
d'exécution des prestations
C. lorsqu'il ne peut être modifié pendant le délai d'exécution du marché.
D. Lorsque les prestations sont décomposées, sur la base d'un détail estimatif établi par le maître
d'ouvrage.
37: Mode de passation de la commande publ
A. Bon de commande
B. Contrat de droit commun
C. Appel d'offres ouvert
D. Appel d'offres restreint
.Q38: Pièces exigées par le dossier administratif lors de la présentation des offres des concurrents dans
le cadre d'un Appel d'offres:
A. Acte d'engagement
B. Déclaration sur l'honneu
C. Offre financière
D. Caution provisoire
-Q39: Principes de la comptabilité publique :
A. régularité;
B. indépendance des exercices;
C. Complémentarité
D. Efficacité
Q40: Pièces exigées par le dossier technique lors de la présentation des offres des concurrents dans le
cadre d'un Appel d'offres:
A. Caution définitive
B. Moyens humains et techniques
C. Caution provisoire
D. Attestation de référence
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو

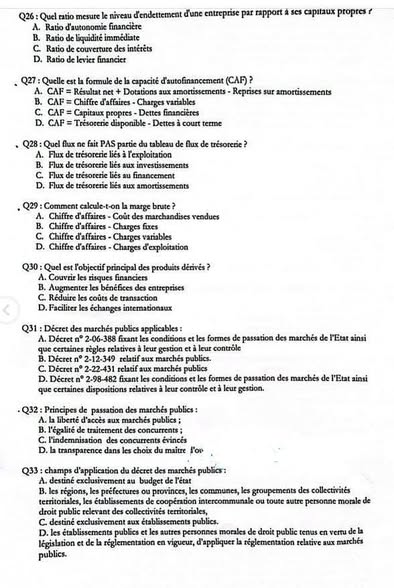
— صفحة 5 —
Q26: Quel ratio mesure le niveau d'endettement d'une entreprise par rapport à ses capitaux propres
A. Ratio d'autonomie financière
B. Ratio de liquidité immédiate
C. Ratio de couverture des intérêts
D. Ratio de levier financier
Q27: Quelle est la formule de la capacité d'autofinancement (CAF)?
A. CAF Résultat net + Dotations aux amortissements - Reprises sur amortissements
B. CAF Chiffre d'affaires - Charges variables
C. CAF = Capitaux propres - Dettes financières
D. CAF Trésorerie disponible-Dettes à court terme
Q28: Quel flux ne fait PAS partie du tableau de flux de trésorerie?
A. Flux de trésorerie liés à l'exploitation
B. Flux de trésorerie liés aux investissements
C. Flux de trésorerie liés au financement
D. Flux de trésorerie liés aux amortissements
Q29: Comment calcule-t-on la marge brute?
A. Chiffre d'affaires Coût des marchandises vendues
B. Chiffre d'affaires - Charges fixes
C. Chiffre d'affaires-Charges variables
D. Chiffre d'affaires-Charges d'exploitation
Q30: Quel est l'objectif principal des produits dérivés?
A. Couvrir les risques financiers
B. Augmenter les bénéfices des entreprises
C. Réduire les coûts de transaction
D. Faciliter les échanges internationaux
Q31: Décret des marchés publics applicables:
info.com
A. Décret n°2-06-388 fixant les conditions et les formes de passation des marchés de l'Etat ainsi
que certaines règles relatives à leur gestion et à leur contrôle
B. Décret n° 2-12-349 relatif aux marchés publics.
C. Décret n° 2-22-431 relatif aux marchés publics
D. Décret n° 2-98-482 fixant les condicions et les formes de passation des marchés de l'Etat ainsi
que certaines dispositions relatives à leur contrôle et à leur gestion.
-Q32: Principes de passation des marchés publics:
A. la liberté d'accès aux marchés publics;
B. l'égalité de traitement des concurrents;
C. l'indemnisation des concurrents évincés
D. la transparence dans les choix du maitre l'oo
Q33: champs d'application du décret des marchés publics:
A. destiné exclusivement au budget de l'état
B. les régions, les préfectures ou provinces, les communes, les groupements des collectivités
territoriales, les établissements de coopération intercommunale ou toute autre personne morale de
droit public relevant des collectivités territoriales,
C. destiné exclusivement aux établissements publics.
D. les établissements publics et les autres personnes morales de droit public tenus en vertu de la
législation et de la réglementation en vigueur, d'appliquer la réglementation relative aux marchés
publics.
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce sujet est celui du concours de recrutement d'Administrateurs de 2e grade (échelle 11) au Ministère de la Jeunesse, de la Culture et de la Communication, épreuve de spécialité « Finances et comptabilité », d'une durée de 3 heures. C'est un QCM à réponses multiples : l'instruction imprimée sur la copie est « Cochez la ou les réponses justes sur la grille de correction ». Il couvre trois blocs : la loi organique relative à la loi de finances (LOF n° 130-13) et les principes budgétaires, les marchés publics (décret n° 2-22-431), et la comptabilité générale et l'analyse financière. Voici une correction méthodologique proposée.
💡 Avant de commencer : l'énoncé annonce que plusieurs cases peuvent être justes — sur ce type de grille, la question n'est en général payée que si la combinaison est exactement juste, donc ne cochez ni trop ni trop peu. Avec 3 heures pour 40 questions, vous avez largement le temps : faites un premier passage sur les questions de droit budgétaire et de comptabilité, qui sont des définitions sûres, et gardez pour la fin les questions à délais chiffrés du décret des marchés publics, qui ne se déduisent pas et se vérifient dans le texte. Attention enfin : sur ce scan, les pages 4 et 5 sont interverties (les questions 26 à 33 figurent après les questions 34 à 40) ; dans la salle, numérotez vos réponses avant de reporter sur la grille.
Partie 1 — Loi organique des finances et principes budgétaires (Q1 à Q15)
- Q1 — Contenu de la loi de finances : D (toutes les réponses sont justes). La LOF 130-13 prévoit et autorise trois composantes : le budget général, les SEGMA (services de l'État gérés de manière autonome) et les comptes spéciaux du Trésor.
- Q2 — Nature d'un crédit : D. Un crédit n'est pas une somme d'argent physiquement disponible mais une autorisation juridique de dépenser, donnée par le législateur à une personne publique, limitée dans son montant et dans son objet. C'est pour cela qu'un crédit ouvert et non consommé tombe en fin d'année.
- Q3 — Principe d'universalité : A et B. L'universalité recouvre deux règles : la non-affectation (l'ensemble des recettes couvre indistinctement l'ensemble des dépenses) et la non-contraction (recettes et dépenses inscrites pour leur montant brut, sans compensation). Le distracteur C — « un document unique » — est le principe d'unité, pas d'universalité : c'est l'erreur la plus fréquente sur cette question.
- Q4 — Les programmes budgétaires : A, B et D. Un programme concourt à une politique publique, regroupe des crédits destinés à une action, et porte des objectifs et indicateurs de performance déclinés dans le projet de performance. En revanche, dans l'architecture marocaine, le programme est rattaché à un seul département ministériel ou institution : la mention « interministériels » (C) est à écarter.
- Q5 — Impôt qui n'est pas un impôt d'État : D, la taxe professionnelle. C'est une taxe locale, au profit des collectivités territoriales (même si elle est gérée par la DGI). L'IS, l'IR et la TVA sont des impôts d'État (la TVA faisant l'objet d'une part reversée aux collectivités).
- Q6 — Principe d'annualité : A et C, D étant l'explication politique du principe. Le budget est voté chaque année et la loi de finances s'applique sur l'année civile (du 1er janvier au 31 décembre au Maroc). B est faux : les autorisations d'engagement sur plusieurs exercices sont au contraire prévues (programmation triennale, crédits d'engagement).
- Q7 — Opérations de l'ordonnateur : C — engage, liquide, ordonnance. Le paiement relève du comptable public : c'est le principe de séparation de l'ordonnateur et du comptable, qui rend fausses les options A et D.
- Q8 — Juridiction devant laquelle les ordonnateurs sont passibles de sanction : B, la Cour de discipline budgétaire et financière. Précision utile à l'oral : au Maroc, la discipline budgétaire et financière est exercée par la Cour des comptes elle-même (loi n° 62-99 formant code des juridictions financières), via une chambre spécialisée ; la formulation de la question reprend l'intitulé classique de cette compétence. L'IGF (D) contrôle et inspecte, mais ne sanctionne pas.
- Q9 — Projet annuel de performance : C. Il présente, par programme, les actions, les objectifs poursuivis et les résultats attendus mesurés par des indicateurs. A décrit la répartition des crédits par ministère (document budgétaire classique) et B le rapport sur les dépenses fiscales.
- Q10 — Numéro de la loi organique : A — 130-13. Loi organique n° 130-13 relative à la loi de finances, promulguée en 2015 et entrée en application progressivement jusqu'en 2020. Les trois autres numéros sont des leurres construits sur le même modèle : c'est une question de mémorisation pure, à savoir par cœur.
- Q11 — Principes budgétaires : A, C et D. Annualité, unité, universalité — auxquels s'ajoutent la spécialité et, depuis la LOF 130-13, la sincérité. La « pluralité » (B) n'existe pas comme principe budgétaire.
- Q12 — Qui prépare la loi de finances : A — le gouvernement. Nuance à connaître : le projet est préparé par le ministre chargé des finances sous l'autorité du Chef du gouvernement, puis déposé au Parlement qui le vote. La question porte sur l'autorité responsable : c'est le gouvernement ; C n'est qu'un exécutant au sein de celui-ci, et le Parlement (B) vote mais ne prépare pas.
- Q13 — Invitation des ordonnateurs à établir la programmation budgétaire triennale : A — avant le 15 mars de chaque année. C'est la circulaire du Chef du gouvernement qui ouvre le cycle budgétaire ; retenez l'enchaînement : 15 mars (circulaire de programmation), puis les commissions de programmation et de performance, puis dépôt du PLF au plus tard le 20 octobre.
- Q14 — Délai imparti à la Chambre des représentants : D — 30 jours. Trente jours suivant la date du dépôt pour se prononcer en première lecture ; la Chambre des conseillers dispose ensuite de 22 jours, et la Chambre des représentants de 6 jours pour le vote définitif.
- Q15 — Catégories de lois de finances : B, C et D. La loi de finances de l'année (initiale), la loi de finances rectificative et la loi de règlement. Ce sont les trois seules catégories prévues par la LOF.
Partie 2 — Marchés publics et commande publique (Q18 à Q20, Q31 à Q40)
- Q31 — Décret applicable : C — décret n° 2-22-431 relatif aux marchés publics. Il a abrogé et remplacé le décret n° 2-12-349, lui-même successeur du 2-06-388 et du 2-98-482. Le seul repère à retenir : c'est le texte le plus récent qui est en vigueur, et les questions 19 et 20 du sujet le désignent expressément.
- Q32 — Principes de passation : A, B et D. Liberté d'accès à la commande publique, égalité de traitement des concurrents, transparence dans les choix du maître d'ouvrage — auxquels le texte ajoute le recours à la concurrence et la garantie des droits des concurrents. L'« indemnisation des concurrents évincés » (C) n'est pas un principe : elle n'existe qu'à titre exceptionnel (concours avec primes).
- Q33 — Champ d'application : B et D. Le décret s'applique à l'État, mais aussi aux collectivités territoriales (régions, préfectures et provinces, communes, groupements) et aux établissements publics et autres personnes morales de droit public tenus d'appliquer la réglementation. Les options A et C sont fausses parce qu'elles sont exclusives (« exclusivement »).
- Q34 — Maître d'ouvrage : B. L'autorité compétente, ou toute personne désignée par elle, chargée d'assurer la préparation, la passation et l'exécution des marchés. A décrit l'attributaire, C une start-up et D un concurrent.
- Q35 — Marché de services : B. Définition par exclusion : prestations qui ne peuvent être qualifiées ni de travaux (A) ni de fournitures (C). D vise les fournitures non courantes.
- Q36 — Marché à prix ferme : C. Le prix ne peut être modifié pendant le délai d'exécution. B décrit le prix révisable, A le marché à prix mixte, D le marché à prix unitaires.
- Q37 — Modes de passation : A, C et D sont certains (bon de commande, appel d'offres ouvert, appel d'offres restreint ; s'y ajoutent l'appel d'offres avec présélection, l'appel d'offres simplifié, le concours et le marché négocié). Pour B, soyez prudent : les contrats de droit commun sont bien une forme de commande publique prévue par le décret, mais ils ne constituent pas un mode de passation de marché au sens strict. Si la grille vous impose un choix, A, C et D sont les valeurs sûres.
- Q38 — Pièces du dossier administratif : B et D. Déclaration sur l'honneur et caution provisoire (avec les attestations fiscale, CNSS et le modèle de registre de commerce). L'acte d'engagement (A) appartient à l'offre financière, avec le bordereau des prix — c'est le piège classique de la question ; l'offre financière (C) n'est évidemment pas dans le dossier administratif.
- Q40 — Pièces du dossier technique : B et D. Les moyens humains et techniques et les attestations de référence délivrées par les maîtres d'ouvrage précédents. Les cautions (A et C) sont des garanties financières, pas des pièces techniques : la caution provisoire va au dossier administratif et la caution définitive n'est constituée qu'après attribution.
- Q18, Q19 et Q20 — les questions à délais et supports de publicité. Ces trois questions ne se déduisent par aucun raisonnement : elles renvoient à des chiffres et à des supports fixés mot pour mot par le décret n° 2-22-431 (délai minimal de validation du dossier d'appel d'offres par la commission avant la publicité ; nombre de supports pour l'appel d'offres simplifié, dont la publicité est allégée et repose sur le portail des marchés publics ; publicité renforcée de l'appel d'offres international, qui ajoute à la publicité de droit commun une diffusion dans la presse internationale). Vérifiez ces valeurs directement dans les articles du décret avant l'épreuve et apprenez-les sous forme de tableau — ne cochez jamais au hasard un délai : une seule combinaison est payée.
Partie 3 — Comptabilité générale, analyse financière et finance (Q16, Q17, Q21 à Q30, Q39)
- Q16 — Capacité à rembourser les dettes à court terme avec les actifs circulants : A — ratio de liquidité générale (actif circulant / passif circulant). La liquidité immédiate (B) ne retient que la trésorerie ; c'est le distracteur naturel, écarté par les mots « actifs circulants » de l'énoncé.
- Q17 — Objectif de la gestion de portefeuille : A — maximiser le rendement pour un niveau de risque donné (ou minimiser le risque pour un rendement donné). C décrit une gestion indicielle passive, cas particulier et non objectif général.
- Q21 — Principe imposant de ne pas surestimer actifs et produits : A — la prudence. Corollaires à citer : les moins-values latentes sont provisionnées, les plus-values latentes ne sont jamais comptabilisées.
- Q22 — Objet de l'amortissement : B — répartir la valeur d'un actif sur sa durée d'utilisation. Ce n'est ni une mise de côté de trésorerie ni un remboursement de dette : c'est la constatation comptable d'une consommation d'avantages économiques.
- Q23 — Élément absent du compte de résultat : D — les dettes fournisseurs, qui sont un poste du bilan (passif circulant). Produits, charges et dotations aux amortissements figurent bien au CPC.
- Q24 — Élément hors capitaux propres : D — les dettes financières. Capital social, réserves et résultat de l'exercice composent les capitaux propres ; les dettes de financement relèvent des ressources externes.
- Q25 — Charge et produit : B. Une charge diminue le résultat, un produit l'augmente. C est trop restrictif (il existe des charges de personnel, financières, etc.) et D inverse le sens des comptes : les charges s'enregistrent au débit, les produits au crédit.
- Q26 — Endettement rapporté aux capitaux propres : D — ratio de levier financier (dettes financières / capitaux propres, le gearing). Le ratio d'autonomie financière (A) mesure la même réalité en sens inverse (capitaux propres / ressources), mais l'énoncé demande bien le niveau d'endettement par rapport aux capitaux propres.
- Q27 — Formule de la CAF : A — résultat net + dotations aux amortissements et provisions − reprises. C'est la méthode additive à partir du résultat net ; retenez aussi la méthode soustractive à partir de l'EBE. La CAF est un flux potentiel de trésorerie, pas un ratio.
- Q28 — Flux absent du tableau des flux de trésorerie : D — les amortissements. Ils sont une charge non décaissable : loin d'être un flux, ils sont justement retraités (réintégrés) pour passer du résultat au flux d'exploitation.
- Q29 — Marge brute : A — chiffre d'affaires − coût des marchandises vendues. C (CA − charges variables) définit la marge sur coût variable, notion de comptabilité analytique : ne confondez pas les deux.
- Q30 — Objectif des produits dérivés : A — couvrir les risques financiers (taux, change, prix des matières). La spéculation et l'arbitrage sont des usages possibles, pas la finalité économique de l'instrument.
- Q39 — Principes de la comptabilité publique : A et B. La régularité (toute opération doit reposer sur un titre et une autorisation budgétaire) et l'indépendance des exercices — la LOF ayant introduit une comptabilité générale en droits constatés, qui rattache les opérations à l'exercice auquel elles se rapportent. Il faut y ajouter, hors options proposées, la séparation de l'ordonnateur et du comptable et l'unité de caisse. La « complémentarité » (C) n'est pas un principe comptable ; l'« efficacité » (D) est un objectif de performance, pas une règle de comptabilité publique.
💡 Ce qu'il faut réviser pour ce concours. Trois textes suffisent à couvrir plus de la moitié de la grille : la loi organique n° 130-13 (principes, catégories de lois de finances, calendrier budgétaire, programmes et indicateurs), le décret n° 2-22-431 sur les marchés publics (définitions, modes de passation, composition des dossiers administratif, technique et financier, règles et délais de publicité) et le décret royal de 1967 portant règlement général de comptabilité publique (séparation ordonnateur-comptable, phases de la dépense : engagement, liquidation, ordonnancement, paiement). Pour le bloc comptable, révisez la lecture du bilan et du CPC, les formules de CAF, de marge brute et des ratios de liquidité, d'autonomie et de levier. Deux conseils de grille : construisez un tableau de tous les délais chiffrés (15 mars, 20 octobre, 30 / 22 / 6 jours, délais de publicité des marchés) et apprenez à distinguer les couples pièges — unité / universalité, ordonnateur / comptable, marge brute / marge sur coût variable, liquidité générale / liquidité immédiate.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère de la Jeunesse, de la Culture et de la Communication — Département de la Jeunesse — Copie issue de : partagé par les candidats sur les forums — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/410/modele-de-concours-administrateurs-2e-grade-ministere-de-la-jeunesse-de-la-culture-et-de-l
