
Modèle de concours d'accès à la Grande École du Groupe ISCAE 2010 — Économie
En bref
Ce document est une ancienne épreuve écrite du concours de Élève — Grande École organisé par Institut Supérieur de Commerce et d'Administration des Entreprises (ISCAE) (2010), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Institut Supérieur de Commerce et d'Administration des Entreprises (ISCAE)
- Grade
- Élève — Grande École
- Spécialité
- Économie
- Année
- 2010
- Pages
- 1
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
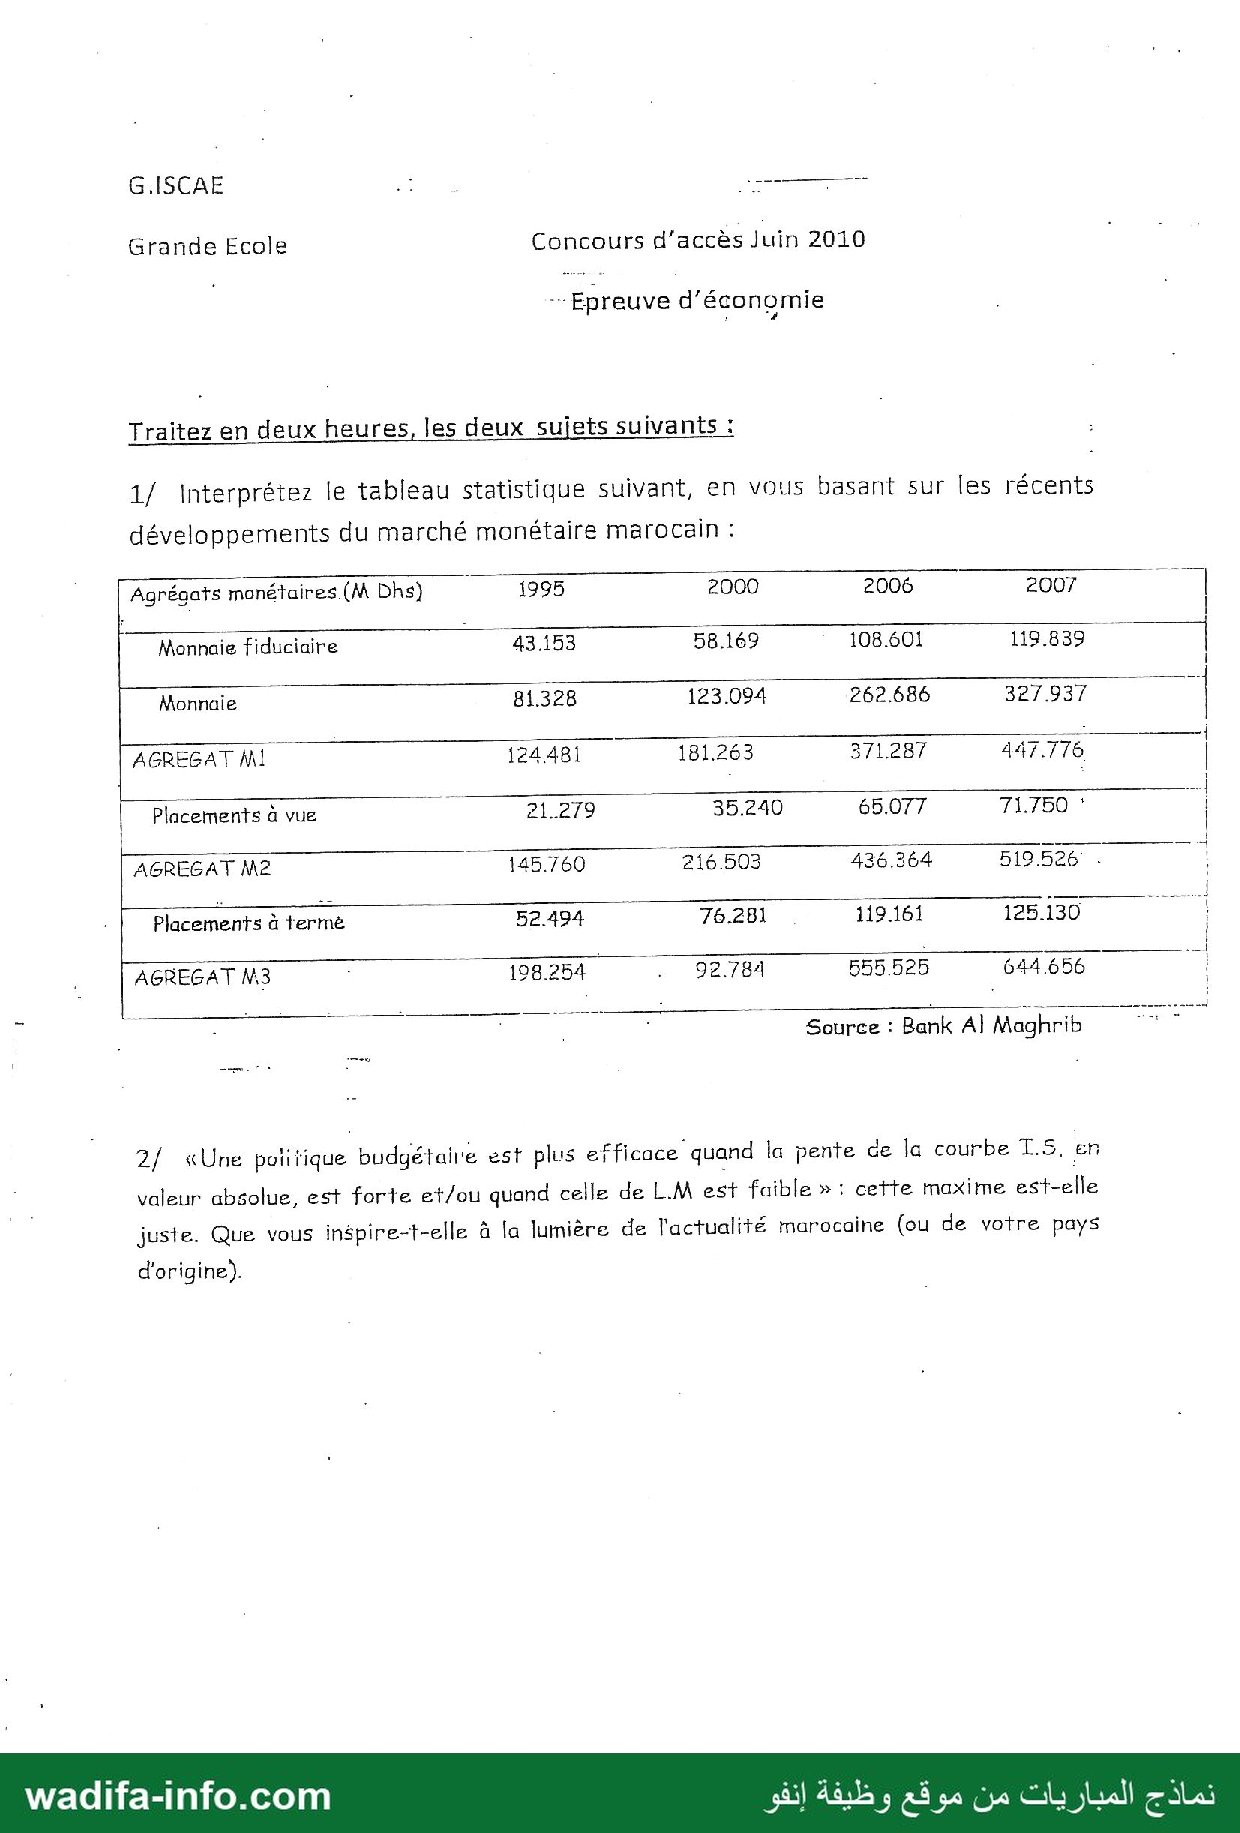
G.ISCAE F تمسو Grande Ecole Concours d'accès Juin 2010 Fe | Epreuve d'économie Traitez en deux heures, les deux sujets suivants : | , 1/ Interprétez le tableau statistique suivant, en vous basant sur les récents développements du marché monétaire marocain : [Agrégats monétaires (M Dhs) 74995 2000 2006 - 2007 000 | — omis Hidare 43182 5669 IOB60I - 119.839 ء. بست بجوو es A 4427/8 | URSS Son Jean. MON 60 - ا ١ > امتح ا ل ل ا Source: Bank AI PATES 2/ «Une pot و budgétaire est plus efficace quand la pente de la courbe 1.5. en 0 valeur absolue, est forte et/ou quand celle de L.M est faible » : cette maxime setelle juste. Que vous inépire-t-elle à la lumière de l'actualité marocaine (ou de votre pays d'origine).
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve d'économie du concours d'accès à la Grande École du Groupe ISCAE, session de juin 2010. Le candidat traite en deux heures les deux sujets : (1) l'interprétation d'un tableau des agrégats monétaires marocains (source : Bank Al-Maghrib) et (2) la discussion d'une maxime sur l'efficacité de la politique budgétaire dans le modèle IS-LM. Voici une correction proposée.
💡 Méthode pour un tableau statistique : (1) présenter le document, (2) calculer quelques indicateurs clés (multiplicateur, taux de croissance, parts), (3) dégager 2 ou 3 tendances, (4) les expliquer par le contexte. Ne paraphrasez pas les chiffres ligne par ligne.
Sujet 1 — Interprétation du tableau des agrégats monétaires
Présentation et lecture
Le tableau retrace l'évolution des agrégats monétaires au Maroc en 1995, 2000, 2006 et 2007, en millions de dirhams. Il est construit par emboîtement :
- M1 = monnaie fiduciaire (billets et pièces) + monnaie scripturale (dépôts à vue, ligne « Monnaie ») ;
- M2 = M1 + placements à vue (comptes d'épargne, comptes sur carnets) ;
- M3 = M2 + placements à terme (dépôts à terme, bons de caisse…).
Les additions se vérifient pour toutes les années. Attention : le chiffre de M3 en 2000 imprimé « 92.784 » est une coquille ; on doit lire 292 784 (216 503 + 76 281).
Indicateurs calculés
| Agrégat | Multiplié par (1995→2007) | Croissance annuelle moyenne 1995-2007 | Croissance 2006→2007 |
|---|---|---|---|
| Monnaie fiduciaire | 2,78 | ≈ 8,9 % | +10,3 % |
| Monnaie scripturale | 4,03 | ≈ 12,3 % | +24,8 % |
| M1 | 3,60 | ≈ 11,3 % | +20,6 % |
| Placements à vue | 3,37 | ≈ 10,7 % | +10,3 % |
| M2 | 3,56 | ≈ 11,2 % | +19,1 % |
| Placements à terme | 2,38 | ≈ 7,5 % | +5,0 % |
| M3 | 3,25 | ≈ 10,3 % | +16,0 % |
| Part dans M3 | 1995 | 2000 | 2006 | 2007 |
|---|---|---|---|---|
| Monnaie fiduciaire | 21,8 % | 19,9 % | 19,5 % | 18,6 % |
| Monnaie scripturale | 41,0 % | 42,0 % | 47,3 % | 50,9 % |
| M1 | 62,8 % | 61,9 % | 66,8 % | 69,5 % |
| Placements à terme | 26,5 % | 26,1 % | 21,5 % | 19,4 % |
Tendances et explications
- Une forte expansion de la masse monétaire : M3 est multipliée par plus de 3 en 12 ans (≈ 10 % par an) et accélère en 2007 (+16 %). Cette croissance dépasse nettement celle du PIB nominal : l'économie se « monétise ». Ses sources (contreparties) : hausse des avoirs extérieurs (transferts des MRE, recettes touristiques, IDE, privatisations), puis forte expansion du crédit bancaire à l'économie (immobilier, équipement) dans la deuxième moitié des années 2000.
- Une recomposition au profit de la monnaie scripturale : la part de la monnaie fiduciaire dans M1 recule (34,7 % en 1995 → 26,8 % en 2007) alors que les dépôts à vue représentent désormais plus de la moitié de M3. C'est le signe de la bancarisation (extension du réseau d'agences, banque des MRE, paiement des salaires par virement, monétique).
- Un recul relatif de l'épargne à terme : les placements à terme ne progressent que de 5 % en 2007 et ne pèsent plus que 19,4 % de M3. Des taux d'intérêt créditeurs en baisse rendent la détention de liquidités moins coûteuse ; une partie de l'épargne se tourne vers d'autres placements (OPCVM, Bourse de Casablanca en forte hausse en 2006-2007, immobilier) non compris dans M3.
- Lien avec le marché monétaire : cette abondance de liquidité a longtemps placé les banques en excédent, obligeant Bank Al-Maghrib à reprendre des liquidités ; à partir de 2007, la forte croissance des crédits et des retraits de billets inverse la situation et la banque centrale doit au contraire injecter des liquidités (avances à 7 jours). Le nouveau statut de Bank Al-Maghrib (loi n° 76-03, 2006) lui confie l'objectif de stabilité des prix : une croissance de M3 très supérieure à celle du PIB est un risque inflationniste et de bulle (immobilier), qu'elle doit surveiller.
Conclusion : le tableau montre une économie de plus en plus liquide et bancarisée ; l'enjeu de politique monétaire se déplace du contrôle quantitatif vers le pilotage du taux interbancaire et la maîtrise du crédit.
Sujet 2 — « Une politique budgétaire est plus efficace quand la pente de IS est forte (en valeur absolue) et/ou quand celle de LM est faible »
Introduction
Le modèle IS-LM (Hicks, 1937) représente l'équilibre simultané du marché des biens (IS) et du marché de la monnaie (LM). Une politique budgétaire expansive (hausse de G ou baisse des impôts) déplace IS vers la droite ; son efficacité se mesure par la hausse du revenu, qui dépend de l'effet d'éviction par la hausse du taux d'intérêt. Problématique : la maxime est-elle juste et que nous apprend-elle sur le cas marocain ?
I. La maxime est juste dans le cadre IS-LM
- Mécanisme : ΔG → hausse de Y (multiplicateur) → hausse de la demande de monnaie de transaction → hausse du taux d'intérêt (offre de monnaie fixe) → baisse de l'investissement privé (éviction). Le revenu final augmente moins que ce que prévoit le multiplicateur simple.
- IS à forte pente (en valeur absolue) : l'investissement est peu sensible au taux d'intérêt. La hausse du taux évince peu d'investissement : l'effet multiplicateur est presque intact.
- LM à faible pente (plate) : la demande de monnaie est très sensible au taux (cas extrême : trappe à liquidité, LM horizontale). La hausse de Y n'entraîne qu'une faible hausse du taux : éviction réduite.
- Formulation : avec I = I0 − b·r et une demande de monnaie L = kY − h·r, le multiplicateur budgétaire vaut 1/[1 − c(1−t) + b·k/h]. Il est d'autant plus élevé que b est faible (IS raide) et h élevé (LM plate). Cas inverses : LM verticale (h → 0, vision monétariste) ⇒ éviction totale, politique budgétaire inefficace.
II. Les limites de la maxime
- Économie ouverte (Mundell-Fleming) : en change fixe avec mobilité des capitaux, la politique budgétaire est efficace ; en change flexible, l'appréciation de la monnaie annule l'effet. La pente de IS et LM ne suffit pas.
- Fuites par les importations : dans une petite économie ouverte, une relance stimule fortement les importations (multiplicateur réduit) et creuse le déficit courant.
- Anticipations et dette : équivalence ricardienne (Barro), primes de risque sur la dette, effets non keynésiens des consolidations.
- Délais et contraintes : délais de décision et d'exécution des dépenses, règles budgétaires.
III. Ce que la maxime inspire pour le Maroc
- Contexte 2009-2010 : face à la crise internationale, l'État marocain a maintenu un effort élevé d'investissement public (grands chantiers : infrastructures, ports, autoroutes, Plan Maroc Vert, plans sectoriels) et soutenu les secteurs exportateurs, pendant que Bank Al-Maghrib assouplissait sa politique (baisse du taux directeur à 3,25 % en 2009 et allègement de la réserve obligatoire). Cette combinaison politique budgétaire + politique monétaire accommodante revient à « aplatir » LM : la relance n'est pas contrariée par une hausse des taux.
- Une liquidité abondante (cf. sujet 1) a longtemps signifié une demande de monnaie peu contraignante pour les taux, ce qui renforçait l'efficacité de la dépense publique.
- Mais des limites spécifiques : forte propension à importer (énergie, biens d'équipement), coût des subventions de la Caisse de compensation, déficit budgétaire et déficit commercial en hausse, ancrage du dirham à un panier (euro, dollar) qui conditionne l'autonomie monétaire. L'efficacité de la relance dépend donc aussi de la composition de la dépense (investissement productif plutôt que dépenses de fonctionnement).
Conclusion
La maxime est exacte dans le cadre IS-LM en économie fermée : moins l'investissement réagit au taux et plus la demande de monnaie y est sensible, plus la politique budgétaire est efficace. Mais, pour une économie ouverte comme le Maroc, l'efficacité dépend aussi du régime de change, de la contrainte extérieure et de la soutenabilité de la dette : d'où l'intérêt d'une coordination entre politiques budgétaire et monétaire.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}