Modèle de concours : Finance et comptabilité — session du 9 mars 2025 (QCM et exercices)
En bref
Ce document est une ancienne épreuve écrite du concours de Concours de recrutement organisé par Organisme non précisé (2025), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Organisme non précisé
- Grade
- Concours de recrutement
- Spécialité
- Finance et comptabilité
- Année
- 2025
- Pages
- 7
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
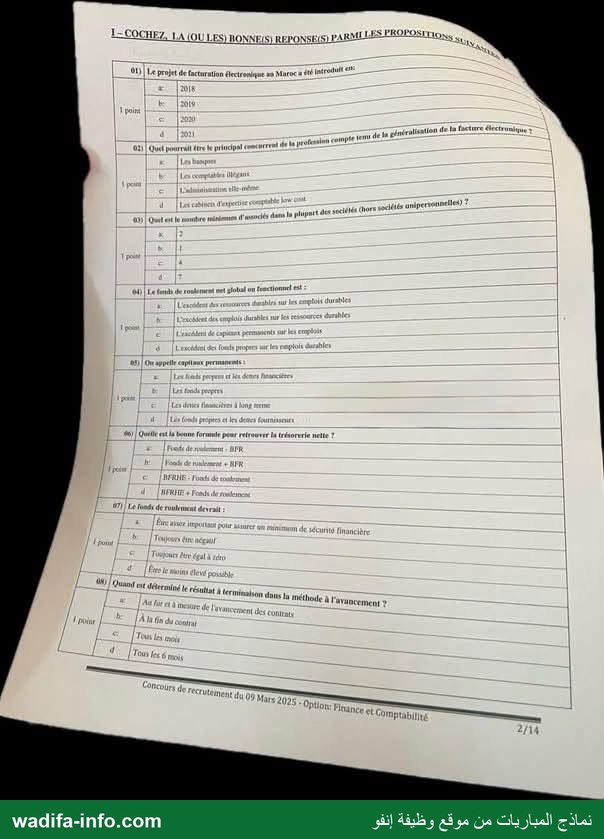
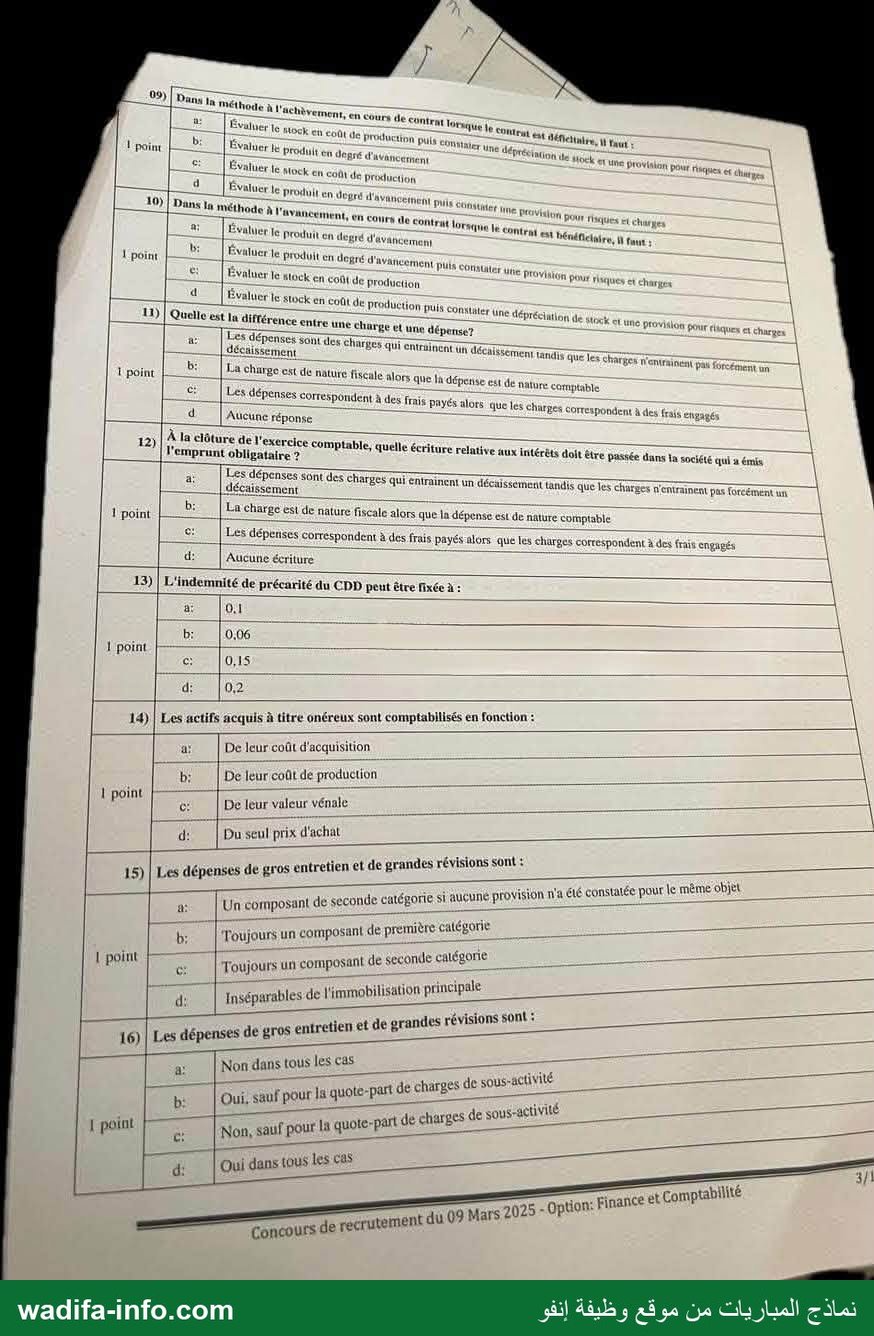
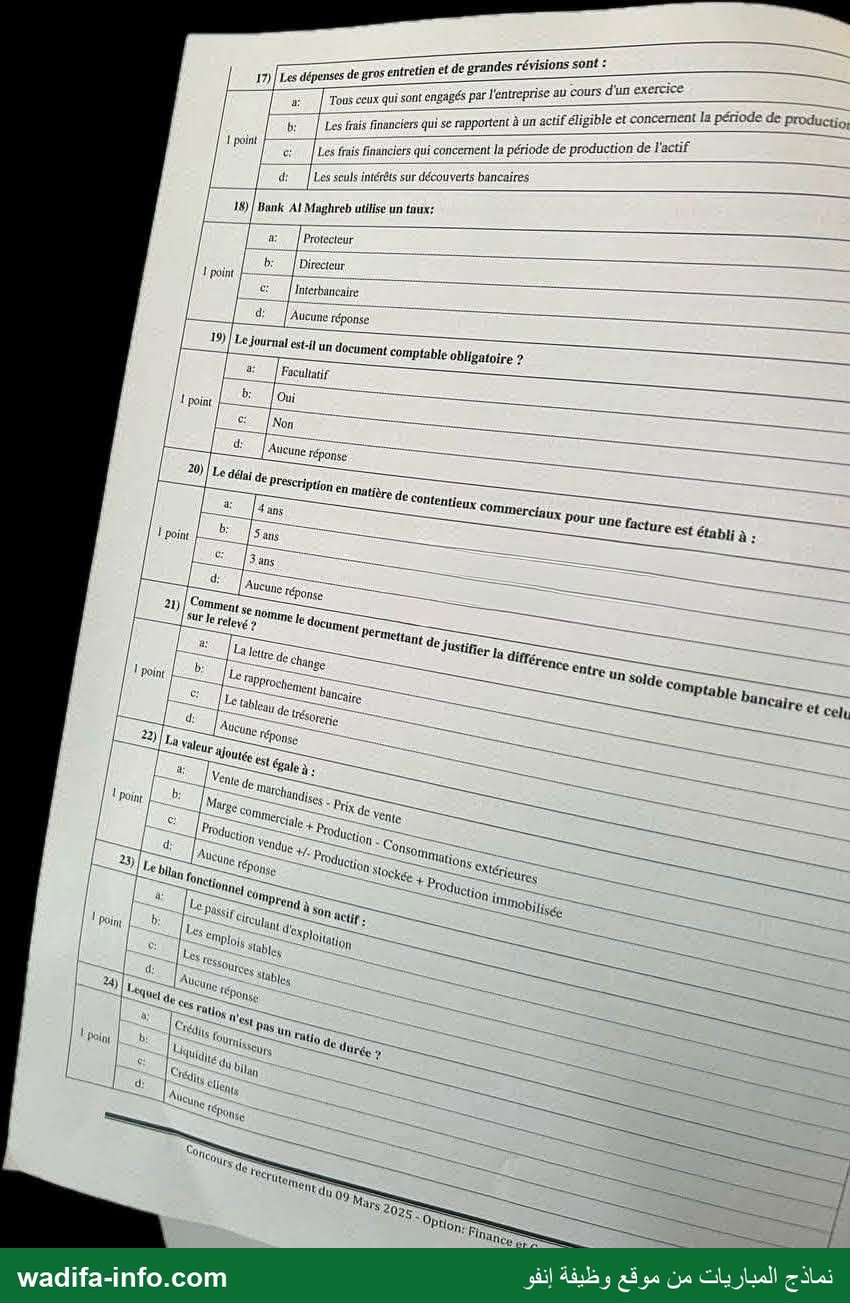
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
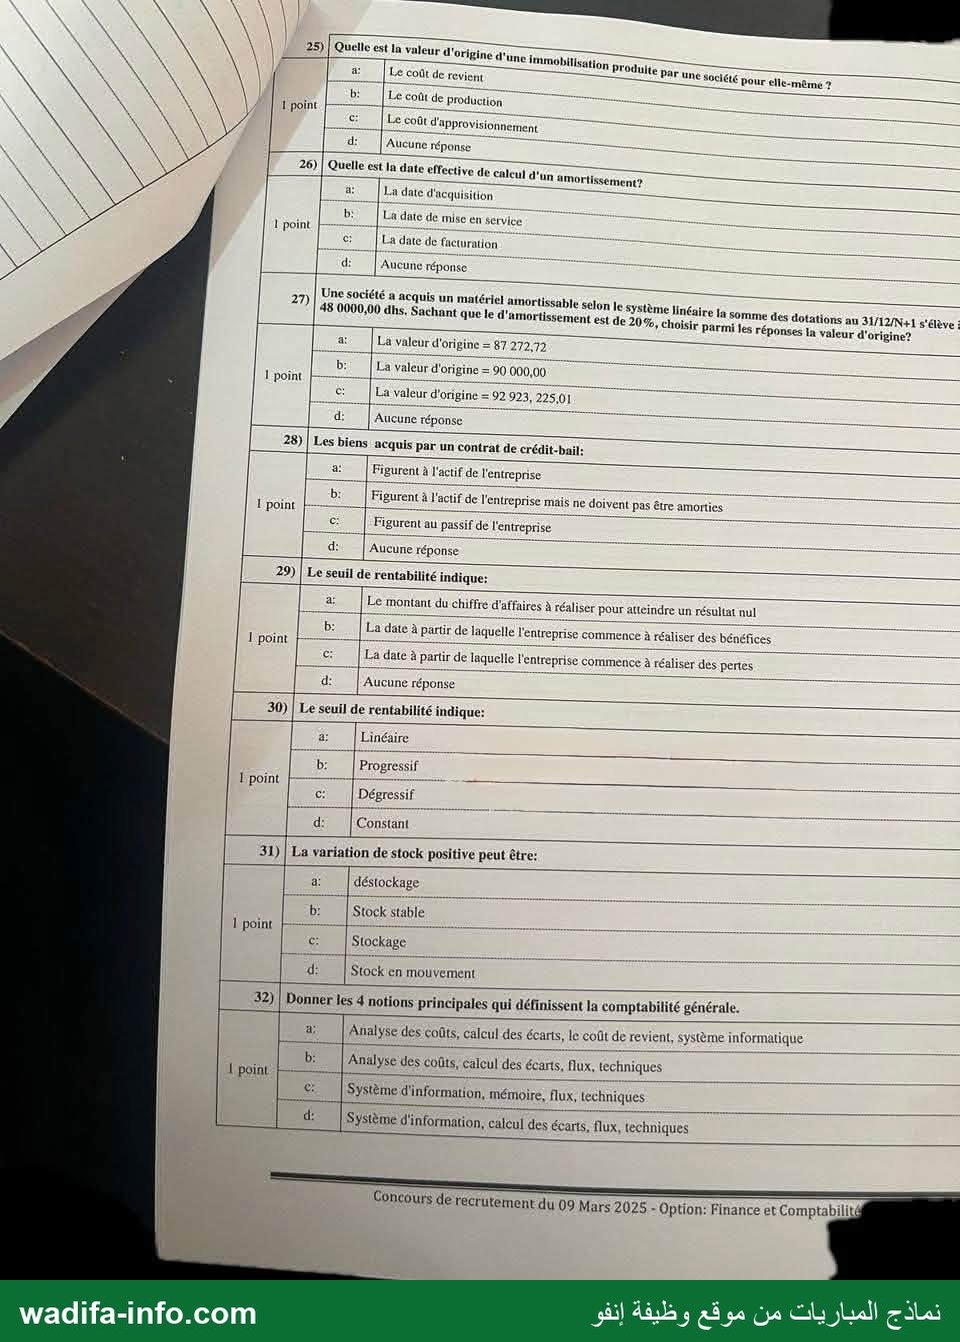
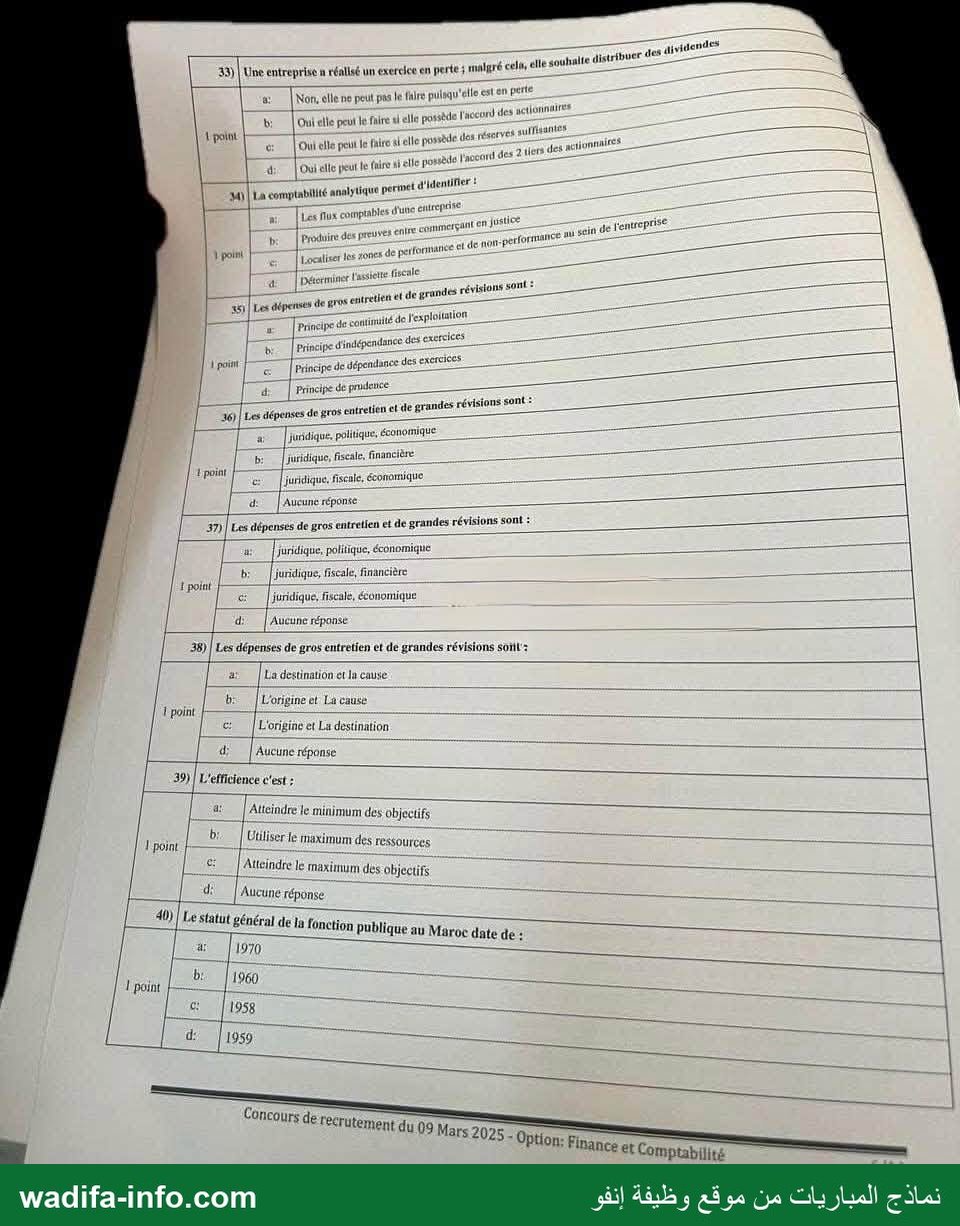
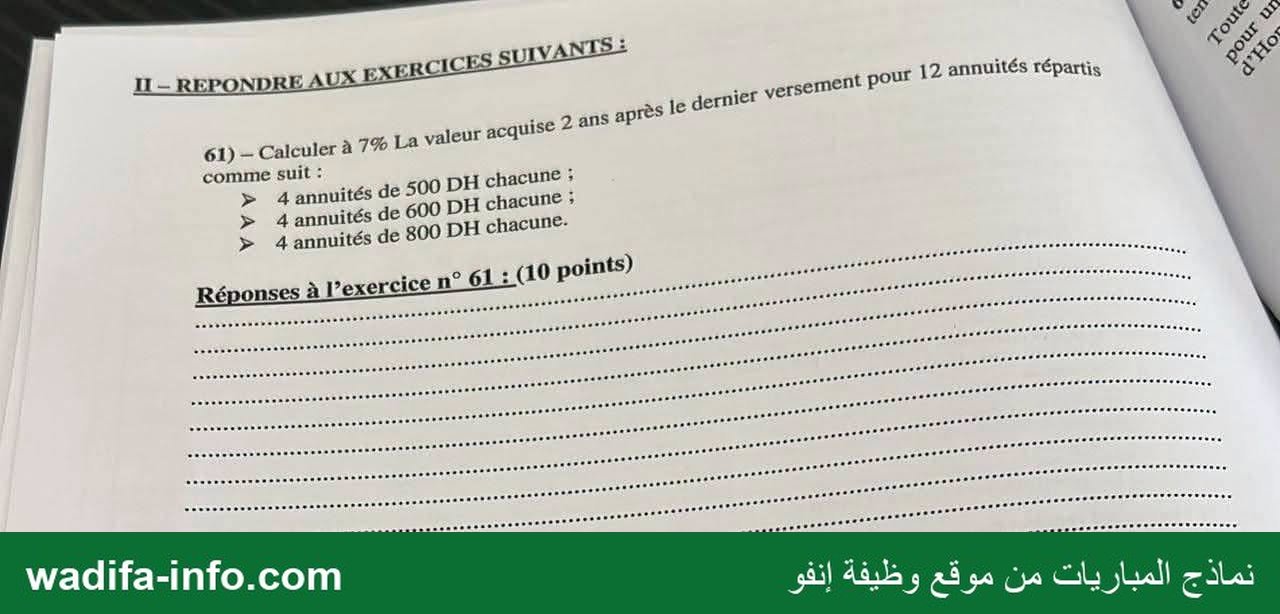
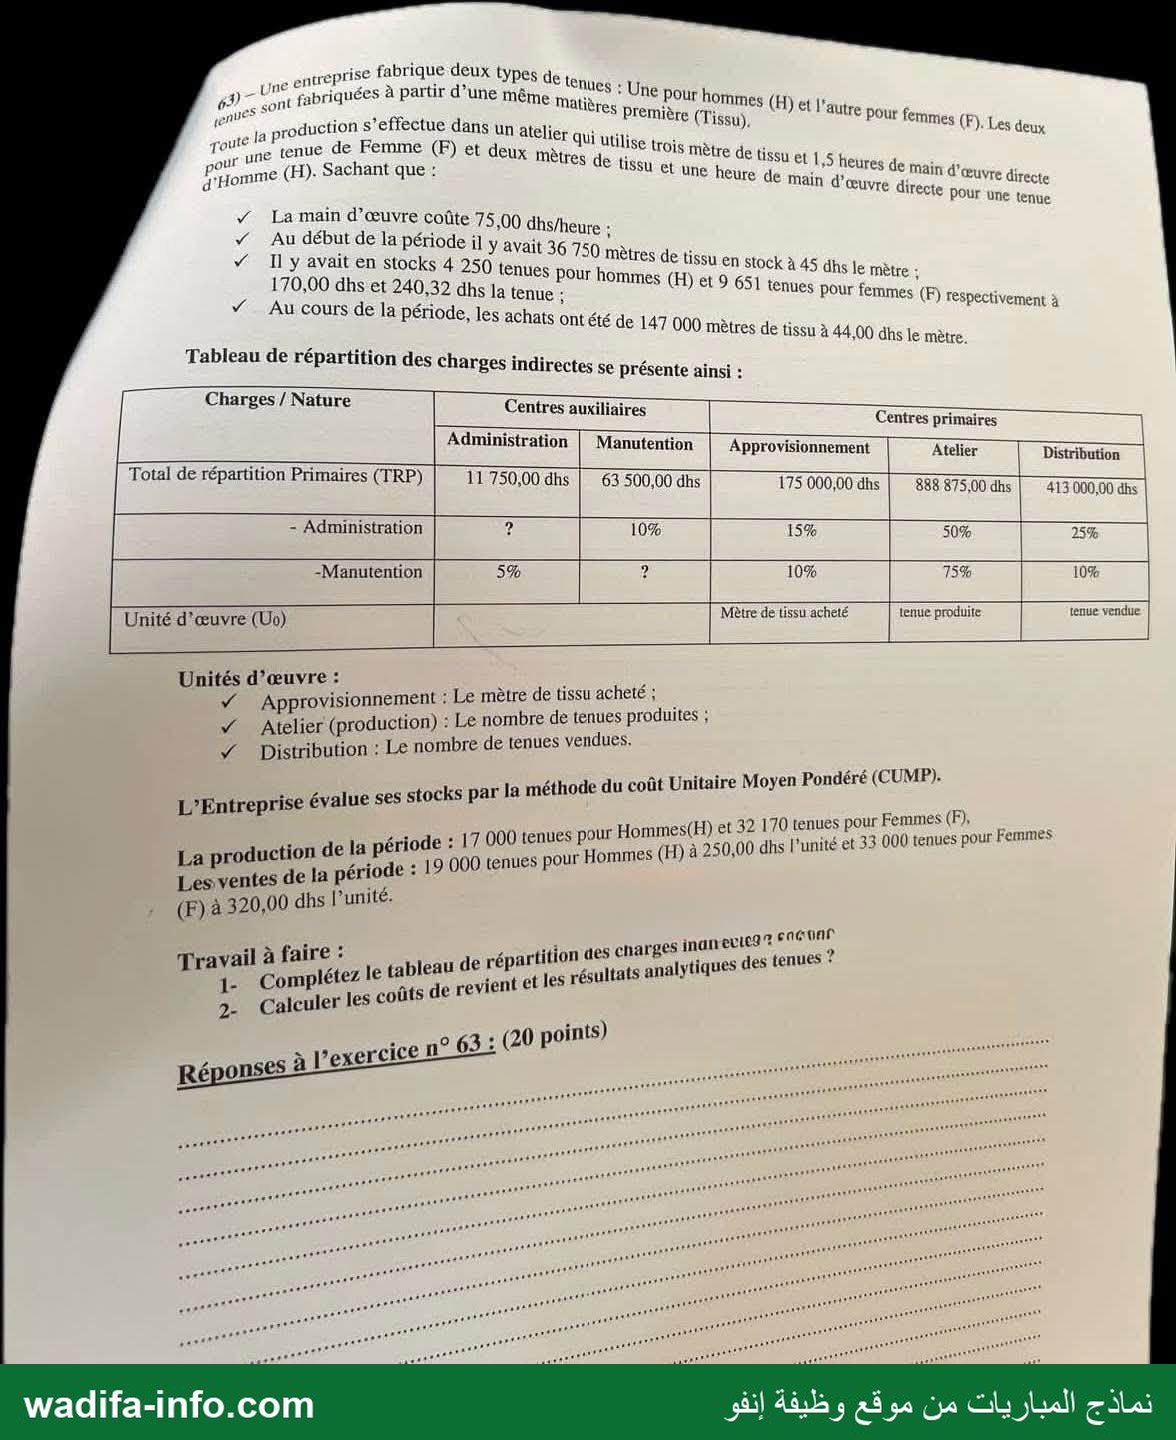
- COCHEZ = "HET LES PROPOSrr LL COCHEZ, LA (OU LES) RONNES) و مويو نومير PARMLLES an 91) Le projet de facturation électron ms Maroc a été الله اها © م حا Énéralisation de ذا facture étectrundque ؟ rounelles) ? ! hu 2 بم بن sectes 7 + Jés dans le apart des جد 61 | La tend de م مود set giotul وب fuscrionmel est : | Len l'on svt copines ممم d 97] } Le fonds dé roulement devrait | I | Quant ont ١ 7 ملسم le résutiat à ) وان مامه dans de كلاه la méthode à l'avancement ? | Tous Les م .وحار امت 714 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو __:09) Dans RSS _ s = TS la méthode à 1 E 4 ب à l'achèveme 8 É nent, en Cours ل = “valher 16 جم x € content or que | l'point D Éva = EN de product Se content Aaluer le p ON puis constat SA dép c: 3 ©١186 prodiiit en degré d'avancer 5 Une dépréci ane Ne 1 Pat à Évaluer ما 1 rent 1011 le hoëk » ١ با 0 1 51081661 coût de عناوم Une provision pour tiques « —} Evaluer le produit : ex € hit pe 10) = Cle produit en degré وول للد ا Dans la méthode à l'avan FE d'avancement كألاط = se 681116101 en cours de cor 06 providion pour valier Ie produit en d منروما فاضا le نا ا وى et charge 1 b: AN degré d'avancemen MAL est bénéficiaire point Valuer le Produit en d 8,1 PTIT 8 211 degré d'avañceme 1 ع Évaluer le كوم 1110661116171 puis constate 1 “Lock en coût de nn 116 provisi À L d Évaluer Production OA POUF risques et c} —| |9801 1006 عرز كفا À 11 PARUS نان coût de produc 0 Quelle est la différence D reduction puis constüter Une re — مه م افك une choroc à — 0766111161 de sx « a: Les dépenses sont 77 شا EE el une dépense? su 7 SLUNS provision pour el À - décaissement es chinrges qui 601810861 un déchitee = pe : b: LL جم )6115560060 > - حت Lpoint ١ <3 charge أقع dE nature fiscale al Que les charges n'entrainent pau tre | ci LÉ A'ors que ذا dépense est de Pau forcément on D EX dépenses correspondent à des F SL 06 nature comptable à Æ nt à des frais payés + - d 3 7 = ؟ payés alors 6 اا © |7000 réponse 015 que les Charges correspondent à des ) Ra ا à des frais engagés À 12) | À la clôture de l'exer l'em ercice comptabl elle سس تمع À حا مط obligataire ? 6 quelle écriture relative aux initéré 0 ER RRE | Les rêts doit être passée dans ها société الح a: De dépenses s0nt des charges qui entrainer — A 5081616 qui د émis | E = — | décaissement 5 AU Entrainent un décaissément tandis que les charges 0 حي او لجواج | 1 point ILES La charge est de nature FRET —— 2 110551 pas forcément un 1 0 Les de ل EUR que la dépense est de nature comptable | Ho حا dépenses correspondent à des frais él Ta حب = 8 صعب Sr payés alors que les charges correspc d: Aucune écriture — ts FI charges correspondent à des frais engagés أب 13) | L'indem | LS] En nnité de pr. 1t£ 3 2 : b: 0,06 en ااا نس سس ci 0,15 = —— nn | d: 0,2 بض _ nr à: — || 14) | Les actifs acquis à titre onéreux s ; 1 } ctifs acquis à titre onéreux sont comptabilisés en fonction : a! De leur coût d'acquisition | bp: | Deléurcoût dé production RSS NES | 0 De leur valeur vénale À 0: Du seul prix d'achat 15) | Les dépenses de gros entretien et de grandes révisions sont : 8: Un composant de seconde catégorie si AUCUNE provision n'a té constatée pour le même objet b; Moujours un composant de remière “سفوا 1 1 _ _ س___ سي - ب __ 1 point - = BF 7 C: Toujours un composant de seconde calégorre 8 تع سنا 0: Inséparables de l'immobilisation pr incipale F— et 24 16) | Les dépenses de 5 entretien et de grandes révisions sont : a: Non dans tous les cas a —— = EE ب b: Oui, Sauf pour Is quote-part de charges de SOUSACUNILE سح سحي سي لت ا ٍ Tan) احج FRS à charges de sousractivité حاب ا ا [ £: Non, sauf pour la quoterpart ddl 8 عباتا >6 ا مرف لمي مجان مين — d: Qui dans tous les cas bilité ال | IRAQ م ét Comptabhille s « دعم étC Concours de recrutement du ون Mars 2025 - 00١ difa-i wadifa-info.com مه قع » ظبفة أن ei : نماذج المباري ت من موقع وطيفة إنفو icions sont : andes révisions 50 rcice مح 5 e gr: : d'un exércic | 17) | Les dép qui sont engagés م un actif éligible et concernent La période de pr ل أو روه 0و7 اع أ n actif 28 5 sl ا a ا TO ET ; qui se rapportent à نا on de l'actif —— 10%: JE To ec nbE P ESA ؟ مور frais financiers qui PL ١ poin Î 2 | Les fra — ———— ES RSR | | intérêts sur découverts / rs l es seuls intérêts سس سمار_ ض ones | Fe — 7 taux; aghreb utilise un = | 0 Al Maghri ممت re EE" ل a: Protecte .. __الس ...تست تسسبت | b: | Directeur > الا ل تعس بد | l'point 8 | Interbancaire نت لس حت ع تويك ووو | d' lions réponse al ا îre ? Etre : toire ? 1 ال Le journal ést-il un document Comptable obliga | a | Facultatif احج سح حا احج حي مس | Re يم لأس تاه ET | b: Oui 5 = EE حبس ا Il 2 ee ست رج ا [point احج تحن الح تل ا لاي ها | c: Non ne اش حصت | d: Aticune réponse 20( | Le زو dé Prescription en Matière de Contentieux Commerciaux Our une fact ure est وز bli à ; 2 _ _- — es on | ä: | 4'ans b: 5 ans î بمب ا — Fpoint À = PR = ] = es = - nn ER Aucune réponse جح اق Do — | 21) | 0 وي لس | 2 NE 2 Permettant de; fier Ja 352 TS me بس | | Sur le relevé Justifier la différence ent 5 TRE 0) Pat = FF un solde م رطم ممم bancaire ين cel | | 8: La lèttre de Change اح > تح ا — ES ] - 5 كا د ا ححا > | ا mr À > | 1 point | ) / Le PPProchémen bancaire - ا م / ee / J F .سس | } > | Le lableau de Léon. ? 7 مم ا اد = LL _#+)| La, leur “jouée ét Sn انح ٍ | NES: égale à . DD مس | | RS a = es | ASE EVA . D = 7 ل حا جح ا | Î [Vente qe Than Prix Fe RE Se ——_ | | L 1 اح ححا الا = = | lp int Î ! 1 Marge الب مم كل = - ٍ 7 !ا ١ Ie ] a Ne+p Tduction -c onsom = ee. — اب موقا | 1 0 7 ا اس SE > = | | 1 وتان ححا “due + Production ÿ 58 ب Nérieures = : (A & ا Une 2 MOckee Prog es 1 _ Tépones 0106 ) 1 = = | 23) F SE f Pônse انيتا mobilise >. [ee [Le bilan Pnétionney de. RE : = = - : F= Prend à == == — | 8 I _"Mpre nd à Son actif. الك = DE l حل نت — 817 ا = | / 5 ! Woire Ulany “expo; 0 = يرد SR الح م LES Les EMploj a 2 اال _ dE D D Plojs Sable = ne | | ; 8 RE. ل | | d : يم( ES = be 1 71 + مسلا - حا | اق éponge. RS | Auey de ces ati =. — = | ET 55 n'est Pas un 01 ا بج = Re Der | | Cris Cobra = 9 de Uürée » ES Re EE ال > ا اذا + fr اق براض à اح اذ مس | | اا dy bi, ES Lg. En -< | RES Ich - RS = = — : 1 0 00 اك SL SE م ١ 0018 : امسدة > — nn... ا = — £ سب EE, er - مم جحت ا ب = Cons For Ours (en Se BE D. -—— == << Lee” UT. > — = > 8 Lemon 0 Dr : فق ل Le Mars 2026 pr dr to 3 01 pri Te % . 1 Finances TP — = | نماذ ج المباريات من موة . 1 يان م موقع وظ .م 7 sg) ca adifa-info.co \ NRC Ne lle est 1 Ne \ \ | \ ١١ 25( | Quelle est م valeur d origine d'une immobilisation proguite لم FFT RCE \ in كج حغ ا ا 5 2 ال ل ا \ \ > \ \ a: Le coût de revient ااام اماس ضح >>> حت 5061616 pour elle-même 7 NC XX كد ال“ b: Le coût de productio, Re اي ب \ N \ < م d'approvisionnerment اا حت ال السب حب تجا حا ا > N De \ 1 d: Aucune réponse 7 De ا حا ا ل ES Polo را ال = أ N \ 26) | Quelle est la date effective de calcul d'un amortissément? = إتت6686 ا اانا " —"—— _—— à >“ > 8: La date d'acquisition ]ا اال___تت_تت_ حصت ال ا ص Ne ot N b: La date de mise en service 8 الا سد \ x > 1 point FE se NX \ 0 La date de facturation a —— — " — > d: Aucune réponse : > tee مما ا مسر fé Une société a acquis un matériel amortissable sel le systà, PRE 2 27) 5 5607 le système linéaire fa Somme dés dotations au 31/12/N+1 s° élève : <7 5 0 isseme 6 م 7 s'élève : D. s 48 0000,00 dhs, Sachant que le d'amortissement est de 20%, choisir Parmi les réponses 1 valeur d'origine? D. 8: La valeur d'origine = 87 2 72,72 كو ول حو —— fe b: La Valeur d'origine = 90 000,00 1 10 ا يت ا ااانا لح ل تست me تست ا — . c: La valeur d'origine = 92 923, 225,01 d: Aucune réponse Be 28) | Les biens acquis par un contrat de crédit-bail: ù a: Figurent à l'actif. de l'entreprise : b: Figurent à l'actif de l'entreprise mais ne doivent Pas être amorties point ا ا رج ا ا ا حل بح تا —— ee ln م c: Figurent au passif de l'entreprise 0: Aucune réponse Le seuil de rentabilité indique: 3 Le montant du chiffre d'affaires à réaliser pour atteindre un résultat nul b: La date à partir de laquelle l'entreprise commence à réaliser des bénéfices l point en me RS —__——— سيت م متتس[ وي ححا احرج سات تسب c: La date à partir de laquelle l'entreprise commence à réaliser des pertes d: Aucune réponse Le seuil de rentabilité indique: 8: Linéaire b: Progressif a d: Constant La variation de stock positive peut être: d: Stock'en mouvement El Donner les 4 notions principales qui définissent la comptabilité générale. 8: Analyse des Coûts, calcul des écarts, le coût de revient, système informatique La b: Analyse des coûts, Calcul des écarts, flux, techniques LR ا 2 SyStème d'information, mémoire, flux, lechniques - nm | | à | Système d'information, caleul des écarts, flux, techniques ll ِ ms — عو AU O9 Mao Concours de recrutement du 09 Mars 2025 - Option: Finance et Comptabilit . ٠ CA ٠. ب r a نمادج | لمباريات م موقع وظيفة إنفو wadifa-info.com حب يلت = مح ME ل PT 7 Une entreprise n réallsé un exercice en perte j malgré cela, elle souhalte distri 0 | )33 Île est en perte لوقنام [Non elle ne peut pas le faire 8 الفاغ ندل possède l'a con ملك b: | On elle peut 16 faire al = حر sulriantes رذ it اواو 1 ال elle possède dos réserves 2 ns er أة Le ê Oul elle peus le Faire \ _ = ال 116n8 ندل ووو سح( - 6 06م elle peut te fire ni elle pos زو 0 Ti 0 î — mi 5 7 = 1 -—— M) | La comptabilité analytique permet d'identifier 5 ٍِ مم comptables d'une عرو ىا 8 0 7 حب 3 - en Justice امو 1 1 sein de | entreprise نال ع يورو فس EM ندم dés مزويوي | b | ا À er de non-perfc poini | F | Localiser les zones de perfomanée et de I que CR _ | a = | سس ل Déterminer l'a ssiette pee lc 1 8 ا Let —— ل : révisions sont يمر de مستبي .= — — ا entretien 5 Re RE كصب Les dépenses de | ص جح es > 0م مل continuité عه روم 1 | جح ب لاف = pe [Principe d'indépendance des exercic | rl | E | Principe de dépendance des EXCTCIE® A = حت ا = } اد d | Principe de prudence ER — | | PAIE" 5 ات ل ل م يت _ — :طقل dépenses de gros entretien el de grandes révisions مرا م | اسم RE a a | juridique, politique, économique one Re = | "0 اح ات Er ب J | سح حب لست لا جر b: | juridique, fiscale, financière 8 Æ | مس6 ل 8 0 = 00م 1 م ا ——_—— a ا = c: juridique, fiscale, économique حك حو Aueuné réponse EE 0 | Les dépenses de gros entretien et de grandes révisions sont : | )37 | تجوت juridique, politique, économique | [ b [iuridique, fiscale, financière | اساسا ا — point } juridique, fiscale, économique | 2 Les dépenses de gros entretien et de grandes révisions soïil': E | )38 | La destination.et la cause | 3 | ee ————— 3 La. ل دس ا b: L'origine et: La cause RE سد نيه اوزوع 1 ut = اتيت J'Eorigine et La destination © - 1 ا 2 d Aucune réponse DRE 2 A L'efficience c'est : | )39 point | iliser le maximum des ressources <5 - mn LH 1 | a avi = maximum des objectifs Pr — == 41161000516 | « كب = 7 di J'Aucune réponse السك — = — اج د Lest [ )40 الك حت بج جوج 0 : fonction publique ماعل général ناماه |" 7 RE 5: que au Maroc date de : سدس ومسو E 1970| :4 | ب جو بح حت ا b! 19 = = a امجح EE 960 دا lpoint tre ee = | 0 : RES | Concours E rs de res _ | #érutement du 09 M 5 ars 2025 - 6 = ption: Finance et C omptabilité 0113-1 wadifa-info.com Hub lala نماذج المباريات من موقع وظيفة إنفو بس يده بي ب يي 0 UIVANTS 7 REPONDRE AUX ExERCICES S de. - 11 versement pour 1 2 annuités répartis LS …. ل uise 2 ans après le dernier Calculer à 19% La valeur acq — )61 comme suit : | annuités de 500 DH chacune ; 4 > annuités de 600 DH chacune ; 4 > annuités de 800 DH chacune: 4 > . ا Réponses à l'exercice n° 61: (10 points) wadifa-info.com 5 M نماذج المباريات من موقع وظيفة إنفو .nrise fabrique deux type une entres DE NRA 085ل de tenues ٠ 63} sont fabriquées à partir d’une même matière * Une pour hommes (4 env 5 * 7 418165 م م7 > 5) Me en à 1" production s'effectue dans un atelier au: Première )1 issu), ) Et l'autre POur femmes (F Y Les 1 8 عون tenue de Femme (F) et deux اد Utilise trois mètre de 1: « Les deux D jomme (H). Sachant que : êtres de tissu et une h de 11850 et 5 heures de ms: : c eure de main d'œuvre dt. d'œuvre directe ècte / La main d'œuvre coûte 75 00 12 té pOur une tenue Au début de la péfiode il "00 S/heure : Ilyavait لا Y avait 36 750 mètres de t: y en Stocks 4 250 tenues res de tissu en stock à 45 dt 170,00 dhs et 240,32 dhs] Pour hommes (H) et 9 651 5 dhs le mètre : AU + 1 15 la tenue ; tenues pour femmes : cours ع0 18 0 es (F) respectivement à e, les achats ont été de 147 000 ms ie , mètres de tissu 244,00 يطل : Tableau de répartition des charges indirec s ,00 فطل le mètre. irectes se présente ainsi : Charges / Nature Centres auxiliaires 0 — - entres primaires | Administration | Manutention Approvisio | Total de répartiti nai rs SEE Distributi | partition Primaires (TRP) 11750 00 4 : | itribution | 00 dhs | 63 500,00 dhs 175 000,00 dt 5 ,00 dhs 888 875,00 dhs 413 000,00 dhs - Administration ? _M 5 Unités d'œuvre : ”/ Approvisionnement : Le mètre de tissuacheté ; / Atelier (production) : Le nombre de tenues produites ; / Distribution : Le nombre de tenues vendues. L’Entreprise évalue ses stocks par la méthode du coût Unitaire Moyen Pondéré (CUMP). = 0 32 170 tenues pour Femmes (F), : e : 17 000 tenues pour Hommes(H) et : 165 POUT Me La progucho" 0 He 000 tenues pour Hommes (H) à 250,00 dhs l'unité et 33 000 tenues pour Femmes Lesventes de la période : . (F)à 320,00 dhs l’unité. SR Pia - ; 000 ail à faire : nm des cnarges ااه وز + °° 1 stez le tableau de répartition des CAE es des tenues ? j- Complétez 16 ذا de revient et les résultats analytique 2 Calculer les coûts de r' م ça : (20 points) Réponses à J’exercic do de wadifa-info.com in, نما ت من مه قع نمادج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve du concours de recrutement du 09 mars 2025, option Finance et Comptabilité. Le document original compte 14 pages : la partie I est un QCM noté 1 point par question (« cochez la ou les bonne(s) réponse(s) »), la partie II des exercices. Les pages disponibles contiennent les questions 1 à 40 du QCM et les exercices 61 (10 points) et 63 (20 points) ; les questions 41 à 60 et l'exercice 62 ne figurent pas dans ce modèle. Voici une correction proposée.
Attention : plusieurs questions de ce sujet ont un énoncé recopié par erreur (même intitulé répété, propositions sans rapport). Pour ces questions, la correction indique la question visiblement attendue d'après les propositions, et la réponse qui en découle.
I. QCM
- a — 2018 (réponse probable). Le fondement de la facture électronique a été introduit dans le CGI (article 145-IX) par la loi de finances 2018 ; la généralisation a été relancée par la DGI à partir de 2024.
- c — L'administration elle-même (réponse probable). Avec la facture électronique, l'administration fiscale reçoit directement les données de facturation et peut préremplir ou contrôler les déclarations : elle prend une partie du travail de saisie et de déclaration assuré par la profession. Question d'opinion, sans réponse réglementaire.
- a — 2. La plupart des sociétés (SNC, SCS, SARL…) exigent au moins deux associés ; la SA en exige davantage, la SARL à associé unique est l'exception exclue par l'énoncé.
- a. FR net global = ressources durables − emplois durables (stables).
- a — Les fonds propres et les dettes financières (à long et moyen terme, dites « de financement »). b et c n'en donnent qu'une partie ; les dettes fournisseurs sont des dettes circulantes.
- a. Trésorerie nette = FR − BFR.
- a. Le FR doit être suffisant pour financer une partie du BFR et assurer une marge de sécurité ; il peut être négatif, mais ce n'est pas l'objectif.
- a. À l'avancement, le résultat est constaté au fur et à mesure de l'exécution du contrat, en fonction du degré d'avancement.
- b. À l'achèvement, les travaux en cours sont évalués au coût de production ; si le contrat est déficitaire, la perte à terminaison est constatée d'abord par une dépréciation des en-cours, puis, pour l'excédent, par une provision pour risques et charges (prudence).
- a. Contrat bénéficiaire à l'avancement : on constate le produit (chiffre d'affaires) à hauteur du degré d'avancement ; aucune provision.
- c. La dépense est un décaissement (frais payés) ; la charge est une consommation de l'exercice (frais engagés), qu'elle soit payée ou non. La proposition a est fausse : l'achat d'une immobilisation est une dépense sans être une charge.
- Aucune des propositions ne convient (énoncé défectueux : les propositions a à c sont celles de la question 11). L'écriture attendue à la clôture est la constatation des intérêts courus non échus sur l'emprunt obligataire : débit « intérêts des emprunts et dettes » / crédit « intérêts courus et non échus à payer ». La proposition d « Aucune écriture » est donc fausse.
- a (0,1), et b (0,06) en cas d'accord collectif (réponse probable). La question vise l'indemnité de fin de contrat du droit du travail français : 10 % de la rémunération brute, ramenée à 6 % par accord collectif en contrepartie d'un accès à la formation. Le Code du travail marocain ne prévoit pas cette indemnité.
- a. Un bien acquis à titre onéreux est inscrit à son coût d'acquisition (prix d'achat + frais accessoires) ; d est trop restrictif.
- a. Les dépenses de gros entretien et de grandes révisions constituent un composant distinct (dit « de seconde catégorie ») lorsqu'elles ne font pas l'objet d'une provision pour gros entretien.
- b (réponse probable ; intitulé recopié par erreur). Les propositions répondent à la question « Les charges indirectes de production sont-elles incorporables au coût de production ? » : oui, sauf la quote-part correspondant à la sous-activité, qui reste en charge de la période.
- b (réponse probable ; intitulé recopié par erreur). Les propositions portent sur les coûts d'emprunt incorporables au coût d'un actif : seuls les frais financiers se rapportant à un actif éligible et courus pendant sa période de production.
- b — Directeur. Le taux directeur est l'instrument principal de la politique monétaire de Bank Al-Maghrib.
- b — Oui. Le livre-journal fait partie des livres obligatoires du commerçant (loi 9-88 relative aux obligations comptables des commerçants), avec le grand-livre et le livre d'inventaire.
- b — 5 ans. Les obligations nées à l'occasion d'une activité commerciale se prescrivent par cinq ans (Code de commerce, loi 15-95), sauf disposition spéciale.
- b — Le rapprochement bancaire, qui explique l'écart entre le compte « Banque » de l'entreprise et le relevé de la banque.
- b. VA = marge commerciale + production de l'exercice − consommations de l'exercice (en provenance des tiers). La proposition c est la définition de la production de l'exercice.
- b — Les emplois stables (et l'actif circulant) ; les ressources stables et le passif circulant sont au passif.
- b — Liquidité du bilan : c'est un ratio de structure (actif circulant / dettes à court terme). Crédit clients et crédit fournisseurs s'expriment en jours.
- b — Le coût de production.
- b — La date de mise en service, date à laquelle le bien commence à être utilisé. Sur le plan fiscal, la dotation est déductible à partir du premier jour du mois d'acquisition ; la question porte ici sur la règle comptable.
- Réponse probable : d (énoncé incomplet). La date d'acquisition du matériel est coupée sur le sujet et le montant est mal imprimé (« 48 0000,00 »). Méthode : VO = cumul des amortissements / (taux × durée écoulée). Si le bien a été acquis le 1er janvier N et que le cumul est de 48 000 DH au 31/12/N+1 : VO = 48 000 / (20 % × 2) = 120 000 DH, valeur absente des propositions, d'où d. Pour information, 90 000 DH correspondrait à 2 ans et 8 mois d'amortissement (18 000 × 2,667 = 48 000), c'est-à-dire une acquisition le 1er mai N−1.
- d — Aucune réponse. En comptabilité marocaine (CGNC), le bien pris en crédit-bail n'est pas inscrit au bilan du preneur : les redevances sont des charges et l'engagement figure dans l'état des informations complémentaires.
- a. Le seuil de rentabilité est le chiffre d'affaires pour lequel le résultat est nul ; la date correspondante s'appelle le point mort.
- a — Linéaire (réponse probable ; intitulé recopié de la question 29). Les propositions portent sur les modes d'amortissement : le mode de droit commun est l'amortissement linéaire (constant).
- a et c. Le sens dépend du stock : pour les stocks achetés (marchandises, matières), variation = SI − SF, donc une variation positive traduit un déstockage ; pour les stocks produits, variation = SF − SI, donc une variation positive traduit un stockage.
- c. La comptabilité générale est un système d'information, la mémoire de l'entreprise, qui enregistre les flux au moyen de techniques normalisées. Analyse des coûts et calcul des écarts relèvent de la comptabilité analytique.
- c. Une société en perte peut distribuer des dividendes prélevés sur ses réserves libres (décision de l'assemblée générale ordinaire), à condition que la distribution ne fasse pas tomber les capitaux propres sous le capital augmenté des réserves indisponibles.
- c. La comptabilité analytique localise les zones de performance et de non-performance (coûts, marges et résultats par produit, activité ou centre).
- b (réponse probable ; intitulé recopié par erreur). Les propositions sont des principes comptables ; la question attendue est vraisemblablement celle du principe qui rattache les charges et les produits à l'exercice concerné : indépendance des exercices. Il n'existe pas de principe de « dépendance des exercices ».
- c — juridique, fiscale, économique (réponse probable ; intitulé recopié par erreur). La question visée est celle des rôles de la comptabilité : preuve en cas de litige (rôle juridique), base de calcul de l'impôt (rôle fiscal), information pour la gestion (rôle économique).
- c (réponse probable). Mêmes propositions que la question 36, avec un intitulé lui aussi recopié par erreur ; la réponse cohérente reste c.
- c — L'origine et la destination (réponse probable ; intitulé recopié par erreur). En partie double, chaque flux a une origine (compte crédité) et une destination (compte débité).
- d — Aucune réponse. L'efficience consiste à atteindre les objectifs avec le minimum de ressources (rapport résultats / moyens). « Atteindre le maximum des objectifs » définit plutôt l'efficacité.
- c — 1958 : dahir n° 1-58-008 du 24 février 1958 portant statut général de la fonction publique.
Questions 41 à 60 : absentes de ce modèle.
II. Exercices
Exercice 61 (10 points) — Valeur acquise d'annuités variables
On décompose les 12 versements en couches d'annuités constantes : 500 DH sur les 12 versements, plus 100 DH sur les 8 derniers (600 − 500), plus 200 DH sur les 4 derniers (800 − 600).
Avec sn = [(1,07)n − 1] / 0,07 : s12 = 17,888451 ; s8 = 10,259803 ; s4 = 4,439943.
Valeur acquise à la date du dernier versement :
V12 = 500 × 17,888451 + 100 × 10,259803 + 200 × 4,439943 = 8 944,23 + 1 025,98 + 887,99 = 10 858,19 DH.
Deux ans après le dernier versement : V = 10 858,19 × (1,07)2 = 10 858,19 × 1,1449 = 12 431,55 DH.
Vérification par groupes : 500 × s4 × 1,078 + 600 × s4 × 1,074 + 800 × s4 donne le même V12.
Exercice 62 : absent de ce modèle.
Exercice 63 (20 points) — Coûts complets, tenues H et F
1. Répartition secondaire (prestations réciproques)
A = 11 750 + 5 % M et M = 63 500 + 10 % A
A = 11 750 + 0,05 × (63 500 + 0,1 A) = 14 925 + 0,005 A, d'où A = 14 925 / 0,995 = 15 000 et M = 63 500 + 1 500 = 65 000.
| Administration | Manutention | Approvisionnement | Atelier | Distribution | |
|---|---|---|---|---|---|
| TRP | 11 750 | 63 500 | 175 000 | 888 875 | 413 000 |
| Administration | −15 000 | 1 500 | 2 250 | 7 500 | 3 750 |
| Manutention | 3 250 | −65 000 | 6 500 | 48 750 | 6 500 |
| TRS | 0 | 0 | 183 750 | 945 125 | 423 250 |
| Nombre d'UO | 147 000 m | 49 170 tenues | 52 000 tenues | ||
| Coût de l'UO | 1,25 | 19,2216 | 8,1394 |
Contrôle : 183 750 + 945 125 + 423 250 = 1 552 125 = total des TRP.
2. Coût d'achat et stock de tissu (CUMP)
Coût d'achat = 147 000 × 44 + 183 750 = 6 651 750 DH (45,25 DH/m).
CUMP = (36 750 × 45 + 6 651 750) / (36 750 + 147 000) = 8 305 500 / 183 750 = 45,20 DH/m.
3. Coûts de production
| Éléments | Tenues H (17 000) | Tenues F (32 170) |
|---|---|---|
| Tissu consommé | 34 000 m × 45,20 = 1 536 800,00 | 96 510 m × 45,20 = 4 362 252,00 |
| MOD | 17 000 h × 75 = 1 275 000,00 | 48 255 h × 75 = 3 619 125,00 |
| Centre Atelier | 17 000 × 19,2216 = 326 766,83 | 32 170 × 19,2216 = 618 358,17 |
| Coût de production | 3 138 566,83 (184,62/u) | 8 599 735,17 (267,32/u) |
4. Stocks de produits finis (CUMP)
H : (4 250 × 170 + 3 138 566,83) / (4 250 + 17 000) = 3 861 066,83 / 21 250 = 181,70 DH
F : (9 651 × 240,32 + 8 599 735,17) / (9 651 + 32 170) = 10 919 063,49 / 41 821 = 261,09 DH
5. Coûts de revient et résultats analytiques
| Éléments | Tenues H (19 000 vendues) | Tenues F (33 000 vendues) |
|---|---|---|
| Coût de production des tenues vendues | 19 000 × 181,697 = 3 452 247,99 | 33 000 × 261,090 = 8 615 984,68 |
| Centre Distribution | 19 000 × 8,1394 = 154 649,04 | 33 000 × 8,1394 = 268 600,96 |
| Coût de revient | 3 606 897,03 | 8 884 585,64 |
| Chiffre d'affaires | 19 000 × 250 = 4 750 000,00 | 33 000 × 320 = 10 560 000,00 |
| Résultat analytique | +1 143 102,97 | +1 675 414,36 |
Résultat analytique global : 2 818 517,33 DH. Les deux tenues sont bénéficiaires (marge d'environ 60 DH par tenue H et 51 DH par tenue F). Stocks finaux : 2 250 tenues H et 8 821 tenues F ; 53 240 m de tissu. Les écarts de quelques centimes selon les arrondis des coûts d'UO sont admis.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : page d'archives des modèles de concours (Facebook) — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}