
Modèle de concours : Administrateurs de 2e grade — ORMVA des Doukkala — Audit 2018
En bref
Ce document est une ancienne épreuve écrite du concours de Administrateurs de 2e grade organisé par ORMVA des Doukkala (2018), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- ORMVA des Doukkala
- Grade
- Administrateurs de 2e grade
- Spécialité
- Audit
- Année
- 2018
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
سات ف =
MINISTERE DE L'AGRICULT
= DU DEV LTURE, DE LA PECHE MARITIME, ee
FLOPPEMENT RURAL ET DES EAUX ET FORETS SERRES
OFFICE REGIONAL DE sure 1
CRMvAD
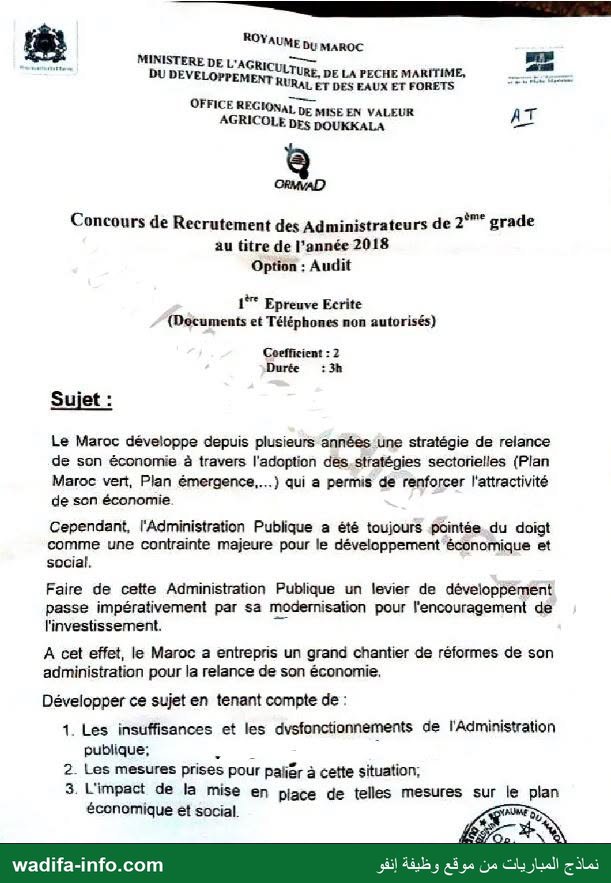
Concours de Recrutement des Administrateurs de 2°*° grade
au titre de l’année 2018
Option : Audit
1** Epreuve Ecrite
(Documents et Téléphones non autorisés)
Coefficient : 2
Durée :3h
Sujet :
Le Maroc développe depuis plusieurs 300666 عونا stratégie de relance
de son économie à travers l'adoption des.stratégies sectorielles (Plan
Maroc vert, Plan émergence...) qui a permis de renforcer l'attractivité
de son économie
Cependant, l'Administration Publique a été toujours pointée.du doigt
comme une contrainte majeure pour le développement économique et
social,
Faire de cette Administration Publique un levier de développement
passe impérativement par sa modernisation pour l'encouragement de
l'investissement.
A cet effet, le Maroc 2 entrepris un grand chantier de réformes de san
administration pour la relance de son économie,
Développer ce sujet en tenant compte de :
1. Les insuffisances et les dvsfonctionnements de l'Administration
publique; e :
2. Les mesures prises pour ؤتزوم à cette situation;
3. L'impact de la mise en place de telles mesures sur le plan
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
ROYAUME DU MAROC 0 ا
AS MINISTERE DE L'AGRICULTURE, DE LA PECHE MARITIME, _
DU DEVELOPPEMENT RURAL ET DES EAUX ET FORETS ARE
OFFICE REGIONAL DE MISE EN VALEUR
AGRICOLE DES DOUKKALA
G je
CRMAD
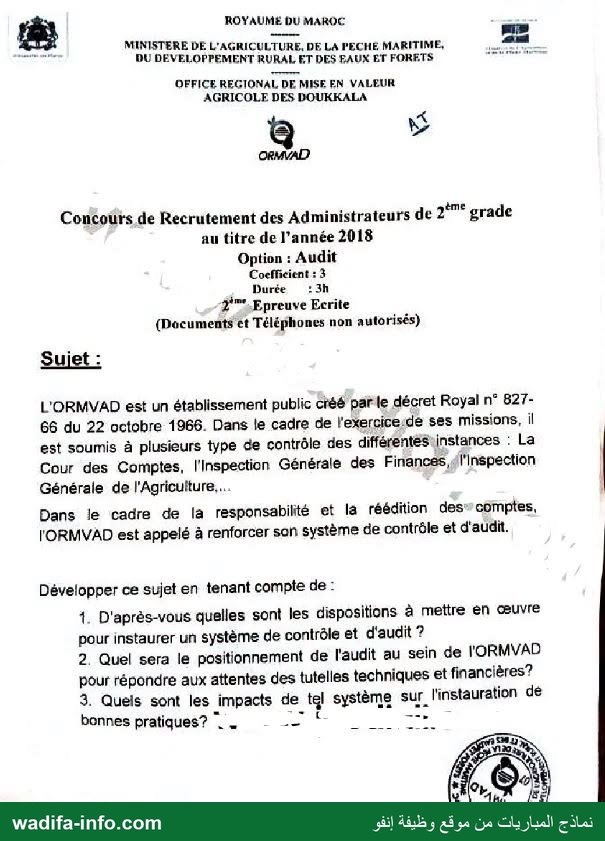
Concours de Recrutement des Administrateurs de 27° grade
au titre de l’année 2018
Option : Audit
Coefficient : 3
Durée |:
?'”.Epreuve Ecrite
{Documents et Téléphones non autorisés)
Suijet :
L'ORMVAD est un établissement public créé parle décret Royal n° 827-
du 22 octobre 1966. Dans le cadre de l'exercice:de ses missions, il 66
est soumis à plusieurs type de contrôle des différentésuinstances : La
Cour des Comptes, l'Inspection Générale des Finances, 4l'Inspection
Générale de l'Agriculture...
Dans le cadre de la responsabilité et là réédition des” comptes,
l'ORMVAD est appelé à renforcer san système de contrôle et d'audit.
Développer ce sujet en tenant compte de :
D'après-vous quelles sont les dispositions à mettre en œuvre .1
pour instaurer un système de contrôle et d'audit ?
Quel sera le positionnement de l'audit au sein de l'ORMVAD ,2
pour répondre aux attentes des tutelles techniques et financières?
Quels sont les impacts de tel système sur. l'instauration dé .3
bonnes pratiques? ”. RE ,, =
ÉÉTRRR
las 7 المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle regroupe les deux épreuves écrites du concours de recrutement d'administrateurs de 2e grade, option Audit, organisé au titre de l'année 2018 par l'Office Régional de Mise en Valeur Agricole des Doukkala (ORMVAD). Épreuve 1 : sujet de culture administrative et économique, 3 heures, coefficient 2. Épreuve 2 : sujet de spécialité (contrôle et audit), 3 heures, coefficient 3. Documents et téléphones interdits. Voici une correction méthodologique proposée pour chacun des deux sujets.
💡 Méthode : les deux sujets imposent leur plan (trois points numérotés). Reprenez-les tels quels comme parties I, II et III : le correcteur doit retrouver immédiatement chaque point demandé. Réservez 20 min au brouillon et 15 min à la relecture.
Épreuve 1 — Moderniser l'administration publique pour en faire un levier de développement
Introduction
Partez du constat du sujet : les stratégies sectorielles (Plan Maroc Vert, Plan Émergence puis Plan d'accélération industrielle, Halieutis, Vision touristique…) ont renforcé l'attractivité du pays, mais l'investisseur rencontre souvent l'administration comme un obstacle (délais, autorisations multiples, opacité). La Constitution de 2011 fait de la bonne gouvernance et de la corrélation entre responsabilité et reddition des comptes des fondements du régime (article 1) et lui consacre un titre entier (articles 154 à 160). Problématique : comment l'administration peut-elle passer du statut de contrainte à celui de levier de l'investissement et du développement ?
I. Les insuffisances et dysfonctionnements de l'administration publique
- Lourdeur et complexité des procédures : multiplicité des pièces demandées, des visas et des interlocuteurs, délais longs et imprévisibles pour les autorisations (urbanisme, foncier, environnement).
- Centralisation excessive : décisions remontant à Rabat, services déconcentrés sans pouvoir de décision ni budget propre.
- Gestion des ressources humaines peu performante : recrutement et promotion peu liés au mérite et aux compétences, répartition territoriale déséquilibrée des effectifs, masse salariale lourde, faible mobilité, formation continue insuffisante.
- Logique de moyens plutôt que de résultats : faible culture de l'évaluation, de la performance et de la reddition des comptes.
- Accueil et relation à l'usager : manque d'information, d'écoute et de traitement des réclamations.
- Corruption, favoritisme et manque de transparence, qui augmentent le coût et le risque de l'investissement.
- Retard de la numérisation et absence d'interconnexion des systèmes d'information entre administrations.
II. Les mesures prises pour pallier cette situation
- Cadre constitutionnel (2011) : principes d'égal accès, de continuité et de qualité des services publics (art. 154), obligations de neutralité, transparence, probité et intérêt général pour les agents (art. 155), réception des observations et réclamations des usagers et reddition des comptes (art. 156), charte des services publics prévue par l'art. 157 ; droit d'accès à l'information (art. 27), sanction des conflits d'intérêts et des abus de position (art. 36) ; renforcement des instances de contrôle et de bonne gouvernance (Cour des comptes, art. 147).
- Accueil de l'investisseur : Centres Régionaux d'Investissement (guichets uniques créés en 2002), dont la réforme était en préparation au moment du concours (elle a abouti en 2019).
- Simplification et numérisation : plateformes en ligne (marchés publics, télédéclaration et télépaiement des impôts, e-services), programmes de simplification des procédures, stratégie numérique.
- Transparence et intégrité : loi n° 31-13 relative au droit d'accès à l'information (2018), stratégie nationale de lutte contre la corruption (2015), déclaration obligatoire de patrimoine, portail des réclamations des usagers.
- Réforme budgétaire : loi organique n° 130-13 relative à la loi de finances (2015) : budgétisation par programmes, objectifs et indicateurs de performance.
- Régionalisation avancée et déconcentration : lois organiques des collectivités territoriales (2015) et préparation de la charte nationale de la déconcentration administrative (adoptée fin 2018).
- Ressources humaines : généralisation du concours pour l'accès à la fonction publique, mobilité, formation continue, réflexion sur l'évaluation des fonctionnaires.
III. L'impact de ces mesures sur le plan économique et social
- Sur le plan économique : baisse du coût et des délais de création d'entreprise et d'obtention des autorisations ; amélioration du climat des affaires et de la place du Maroc dans les classements internationaux ; plus de visibilité pour l'investisseur, donc plus d'investissement privé, national et étranger ; meilleure efficience de la dépense publique ; concurrence plus loyale dans la commande publique.
- Sur le plan social : création d'emplois grâce à l'investissement ; accès plus égal aux services publics sur tout le territoire ; confiance renforcée entre le citoyen et l'administration ; recul de la corruption et du sentiment d'injustice.
- Limites à signaler (pour l'équilibre) : écart entre les textes et leur application, résistance au changement, fracture numérique d'une partie de la population, lenteur de la déconcentration effective.
Conclusion
La modernisation de l'administration n'est pas une fin en soi : elle conditionne le succès des stratégies sectorielles. Elle suppose une volonté durable, des indicateurs de résultats et l'implication des fonctionnaires eux-mêmes. Ouverture possible : le rôle des établissements publics comme les ORMVA, interlocuteurs directs de l'investisseur agricole.
Épreuve 2 — Renforcer le système de contrôle et d'audit de l'ORMVAD
💡 C'est l'épreuve de spécialité (coefficient 3) : le jury attend le vocabulaire de l'audit (contrôle interne, cartographie des risques, charte d'audit, plan d'audit, recommandations, suivi) appliqué à un établissement public agricole, pas une dissertation générale.
Introduction
L'ORMVAD est un établissement public créé par le décret royal n° 827-66 du 22 octobre 1966 (comme le rappelle le sujet), chargé de l'aménagement hydro-agricole, de la gestion de l'eau d'irrigation et de l'encadrement des agriculteurs dans la plaine des Doukkala. Gestionnaire de fonds publics, il est soumis à plusieurs contrôles externes : Cour des comptes, Inspection Générale des Finances, Inspection Générale de l'Agriculture, contrôle financier de l'État. Dans un contexte d'exigence de reddition des comptes (art. 1 et 156 de la Constitution), l'Office doit se doter d'un dispositif interne de contrôle et d'audit. Problématique : quel dispositif mettre en place, quelle place lui donner et quels effets en attendre ?
I. Les dispositions à mettre en œuvre pour instaurer un système de contrôle et d'audit
- Engagement de la direction et du conseil d'administration : création d'une structure d'audit interne rattachée directement au directeur de l'Office, et d'un comité d'audit émanant du conseil d'administration.
- Charte d'audit interne approuvée : mission, indépendance, droit d'accès aux documents et aux personnes, règles de déontologie (normes professionnelles de l'audit interne).
- Dispositif de contrôle interne (référentiel de type COSO) : environnement de contrôle, cartographie des risques (risques financiers, de fraude, de passation des marchés, de gestion de l'eau et des redevances, de stocks et de patrimoine), activités de contrôle, information et communication, pilotage.
- Formalisation des procédures : manuel de procédures (achats et marchés, recettes et redevances d'eau, paie, gestion des stocks et du matériel, subventions), séparation des tâches (ordonnateur / comptable / magasinier), délégations de signature écrites, circuits de validation.
- Système d'information fiable : comptabilité générale et analytique, progiciel intégré, tableaux de bord, traçabilité des opérations.
- Contrôle de gestion : budget par objectifs, indicateurs de performance (taux de recouvrement des redevances, efficience des réseaux, coûts de maintenance), analyse des écarts.
- Plan d'audit annuel ou pluriannuel fondé sur les risques, missions d'audit (conformité, financier, opérationnel, performance), rapports avec recommandations et suivi de leur mise en œuvre.
- Ressources humaines qualifiées : recrutement d'auditeurs, formation, recours ponctuel à des cabinets externes ; audit externe / commissariat aux comptes des états financiers.
II. Le positionnement de l'audit au sein de l'ORMVAD pour répondre aux attentes des tutelles technique et financière
- Rattachement hiérarchique au plus haut niveau (direction de l'Office) et fonctionnel au comité d'audit : c'est la condition de son indépendance vis-à-vis des services audités.
- Fonction transversale couvrant toutes les directions et tous les centres de mise en valeur, sans exercer de tâches opérationnelles (elle n'est pas un service de contrôle a priori).
- Interface avec les contrôles externes : préparation et suivi des missions de la Cour des comptes, de l'IGF et de l'IGA, centralisation des réponses et suivi de la mise en œuvre de leurs recommandations.
- Tutelle technique (ministère de l'Agriculture) : assurance sur l'exécution des programmes (aménagement, reconversion à l'irrigation localisée, Plan Maroc Vert), sur la fiabilité des indicateurs techniques et sur le respect des contrats-programmes.
- Tutelle financière (ministère des Finances) : assurance sur la régularité des dépenses et des recettes, la sincérité des comptes, la maîtrise des risques financiers et le respect des règles de la commande publique ; l'audit interne facilite ainsi un contrôle financier de l'État plus allégé et orienté vers les résultats.
- Rôle de conseil auprès de la direction pour l'amélioration continue des processus.
III. Les impacts d'un tel système sur l'instauration de bonnes pratiques
- Transparence et reddition des comptes : comptes fiables, information exacte pour le conseil d'administration et les tutelles.
- Prévention de la fraude, du gaspillage et des irrégularités, notamment dans les marchés publics et le recouvrement des redevances d'eau.
- Efficience de la gestion : meilleure utilisation des moyens, réduction des coûts, amélioration du service rendu aux agriculteurs.
- Culture de la responsabilité et de la performance chez le personnel ; décisions fondées sur des indicateurs.
- Meilleurs résultats lors des contrôles externes et crédibilité de l'Office auprès de ses partenaires et bailleurs de fonds.
- Conditions de réussite : suivi réel des recommandations, adhésion du personnel (l'audit est un outil d'amélioration, non de sanction), moyens suffisants.
Conclusion
Le contrôle et l'audit ne sont pas une contrainte supplémentaire mais un outil de pilotage : ils permettent à l'ORMVAD de rendre compte de l'usage des fonds publics et d'améliorer le service rendu aux agriculteurs. Ouverture : la gouvernance des établissements et entreprises publics (code marocain de bonnes pratiques de gouvernance des EEP).
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : page d'archives des modèles de concours (Facebook) — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}