
Modèle de concours : SNRT 2023 — cadre comptable, épreuve écrite
En bref
Ce document est une ancienne épreuve écrite du concours de Cadre comptable organisé par Société nationale de radiodiffusion et de télévision (SNRT) (2023), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Société nationale de radiodiffusion et de télévision (SNRT)
- Grade
- Cadre comptable
- Spécialité
- Comptabilité
- Année
- 2023
- Pages
- 7
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
-_ با
1 Opération de recrutement 01/23/D.F |
مر Test écrit : 10 h /Durée 3h |
| 1 Poste : Cadre Comptable |
| | 02/04/2023 |
| | Faculté des Sciences Juridiques, Economiques et Sociales - Agdal, Avenue |
لإا des Nations-Unies, Agdal - Rabat
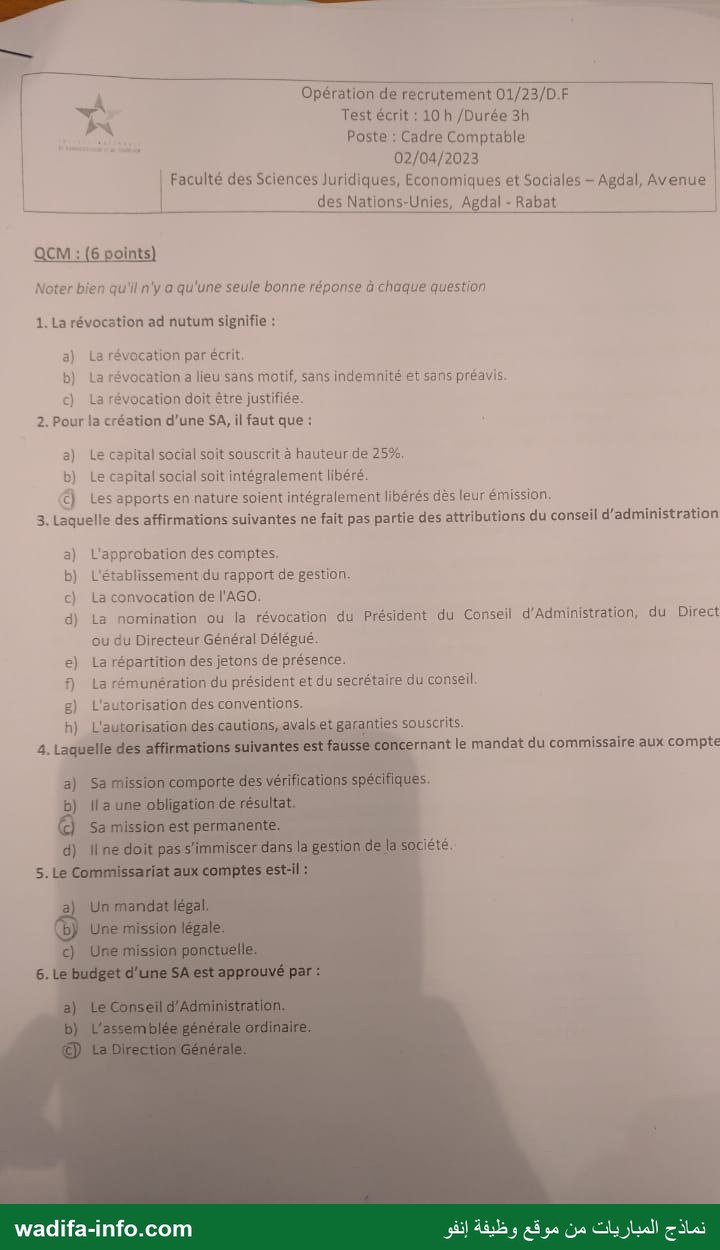
QCM : (6 points)
Noter bien qu'il n'ya qu'une seule bonne réponse à Chaque question
1. La révocation ad nutum signifie :
a) Le révocation par écrit.
b) La révocation a lieu sans motif, sans indemnité et sans préavis.
c) La révocation doit être justifiée.
2. Pour la création d'une SA, il faut que :
a) Le capital social soit souscrit à hauteur de 25%,
زط Le capital social soit intégralement libéré.
©] Les apports en nature soient intégralement libérés dès leur émission.
3. Laquelle des affirmations suivantes ne fait pas partie des attributions du conseil d'administration
a) L'approbation des comptes.
b) L'établissement du rapport de gestion:
c) La convocation de l'AGO.
d) La nomination où la révocation du Président du Conseil d'Administration, du Direct
ou du Directeur Général Délégué.
e) La répartition des jetons de présence.
[0 La rémunération du président etdu secrétaire du conseil.
g) L'autorisation des conventions.
h) L'autorisation descautions, avalset garanties souscrits.
4. Laquelle des affirmations suivantes est fausse concernant le mandat du commissaire aux compte
2). 5a mission comporte des vérifications spécifiques.
D HA
d) llne doit pas s'immiscer dans la gestion de la société
5. Le Commissariat aux comptes est-il; |
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
1 Opération dé recrutenent 01/23/D;F 1
ne Test écrit : 10 h /Durée 3h |
2 Poste : Cadre Comptable
| 02/04/2023
| | Faculté des Sciences Juridiques, Economiques et Socisles - Agdal, Avenue
1 | des Natlons-Unies, Agdal- Rabat ou
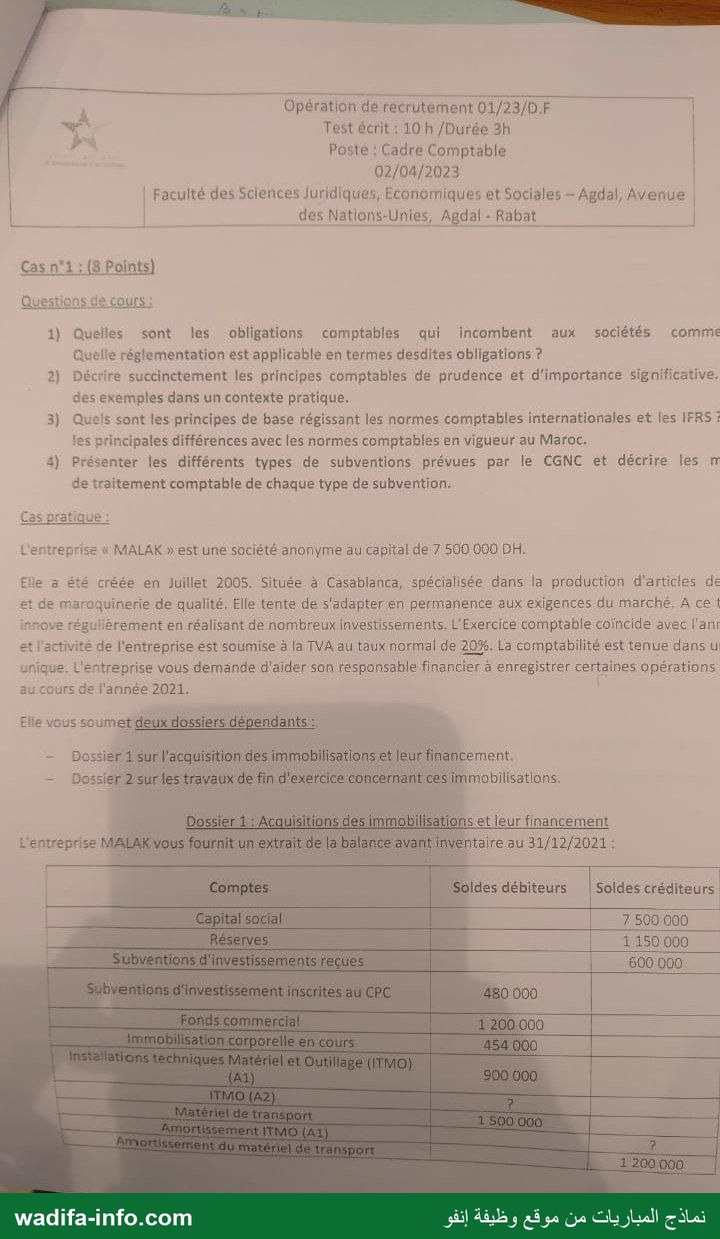
Cas n°1 : {8 Points)
1) Queiles sont les obligations comptables qui incombent aux sociétés comme
Quelle réglementation est applicable en termes desdites obligations ?
2) Décrire succinctement les principes comptables de prudence et d'importance significative.
des exemples dans Un contexte pratique.
3) Quels sont les principes de base régissant lés normes comptables internationales et les IFRS :
les principales différences avec les normes comptables en vigueur au Maroc.
4) Présenter les différents types de subventions prévues par le CGNC et décrire les n
de traitement comptable de chaque type de subvention.
Css pratique :
L'entreprise ١ MALAK » est une société anonyme au capitai de 7 500 000 DH.
Elle a été créée en Juillet 2005. Située à Casablanca, spécialisée dans la production d'articles de
et de maroquinerie de qualité, Elle tente de s'adapter en permanence aux exigences du marché, 4 ce
nnove régulièrement en réalisant de nombreuxinvestissements. ‘Exercice Comptable coïncide avec l'anr
et l'activité de l'entreprise est soumise à la TVA au taux normal de 20%. La comptabilité est tenue dans u
unique. L'entreprise Vous demande d'aider son responsable financier à enregistrer certaines opérations
au cours de l'année 2021.
Elle vous soumet deux dossi iers وزغل endants
ا ا د 0 مس
- Dossier 2 sur les travaux de fin d'exercice concerna itcesimmobilisations.
لج ا ا ا e كا ا حب ني … x
5 “Dossier 1: كمون مساوم des immobilisations et leur financement
: en NRA RU DT ee ee
L'entreprise 451 1005 00018081803108 01118 ناف 31/12/2022 :
Comptes | Soldes débiteurs | Soldes créditeurs
| = = ___ Réserves = 1 +150 000
' Subventions d'investissements reçues - | 600000
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
0 ل — 5 OO
5 ا QU _ م
هم Opération de recrutement 01/23/D.F
PA Test écrit : 10 h /Durée 3h
Poste : Cadre Comptable |
| E . 02/04/2023
aculté des Sciences Juridiques, Economiques et Sociales — Agdal, Avenue
————— كب 065 18005-01858803 - 8353+ 08 0
01/03 : RIT
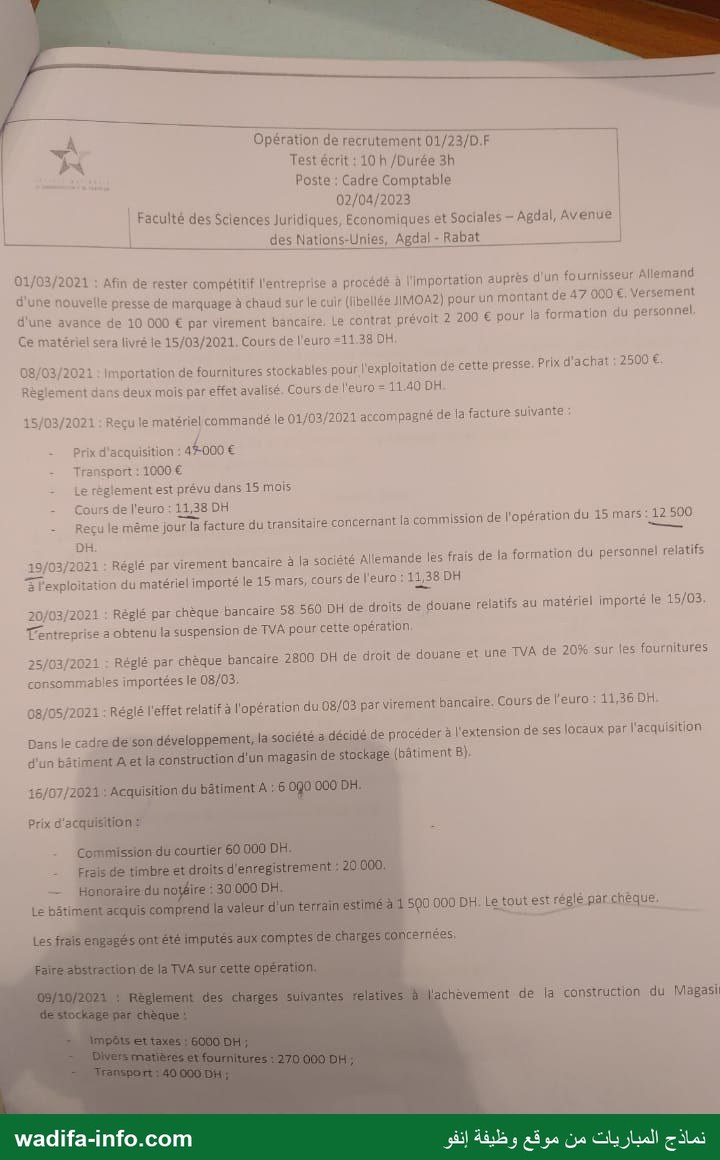
0 103/2021 : Afin de rester compétitif l'entreprise a procédé à | importation auprés d'un fournisseur Allemand
Le nouvelle presse de marquage à chaud sur lecuir (libellée JIMOA2) pour un montant de 47 000 €, Versement
d'une avance de 10 000 € par Virement bancaire, Le contrat prévoit 2 200 € pour le formation du personnel
Ce matériel sera livré le 15/03/2021. Cours de l'euro =11.38 DH
08/03/2021 : Importation de fournitures stockables pour l'exploitation de cette presse. Prix d'achat : 2500 €
Règlement dans deux mois par effet avalisé, Cours de l'euro = 11.40 DH
15/03/2021 : Reçu le matérielcommandé le 01/03/2021 accompagné de la facture suivante :
- Prixd'acquisition: 45-000 €
- Transport :1000 €
- Leréglementestprévudans15 mois
- Coursde l'euro : 11,38 DH
- Recule même ذا الاوز facture du transitaire concernant la commission de l'opération du 15 mars : 12 500
19/03/2021 : Réglé par virement bancaire à la société Allemande les frais de la formation du personnel relatifs
3 l'exploitation du matériel importé le 15 mars, cours de l'euro : 11,38 DH
20/03/2021 : Règlé par chèque bancaire 58 560 11و de droits de douane relatifs au matériel importé le 15/03,
entreprise a obtenu la suspension de TVA pour cette opération
25/03/2021 : Réglé par chèque bancaire 2800 DH de droit de douane:et une TVA de 20% sur les fournitures
consommables importées le 08/03,
08/05/2021 : Réelé l'effet relatif à l'opération du 08/03 م Virement bancaire. Cours de l'euro: 11,36 Di
Dans le cadre de son(développement; د غنؤوه وا décidé de procéder à l'extension de ses locaux par l'acquisition
d'un bâtiment À et la construction d'un magasin de stockage (batiment B),
18/07/2021 : Acquisition du bâtiment À : 6.090 000 DH.
Prix d'acquisition
Commission du courtier 60 000 DH. .
Frais di tir Ro ent:20000.
Le bâtiment acquis comprendile valeu Fun tetrainestiméad 500 000 DH. Le tout est réglé pat chèque.
frais engagés on! été imputés aux comptes de charges concernées,
k 20 085 CR SES وعم ماق relatives à lachevement de la construction du Magasi
wadifa-info.com ل 7 .
نماذج المباريات من موقع وظيفة إنفو
| الل ,ذ
اا الج ا 1
pération derecrutéement 01/23/0.F 1 اليه
PA Test écrit: 10 h/Durée 3h 1
Poste : Cadre Comptable
02/04/2023 |
Faculté des Sciences Juri FANS | |
Î 5 Sciénces Juridiques, Econemiques et Sociales = Agdal, Avenué
des Nations-Unies, Agdal- Rabat = ست
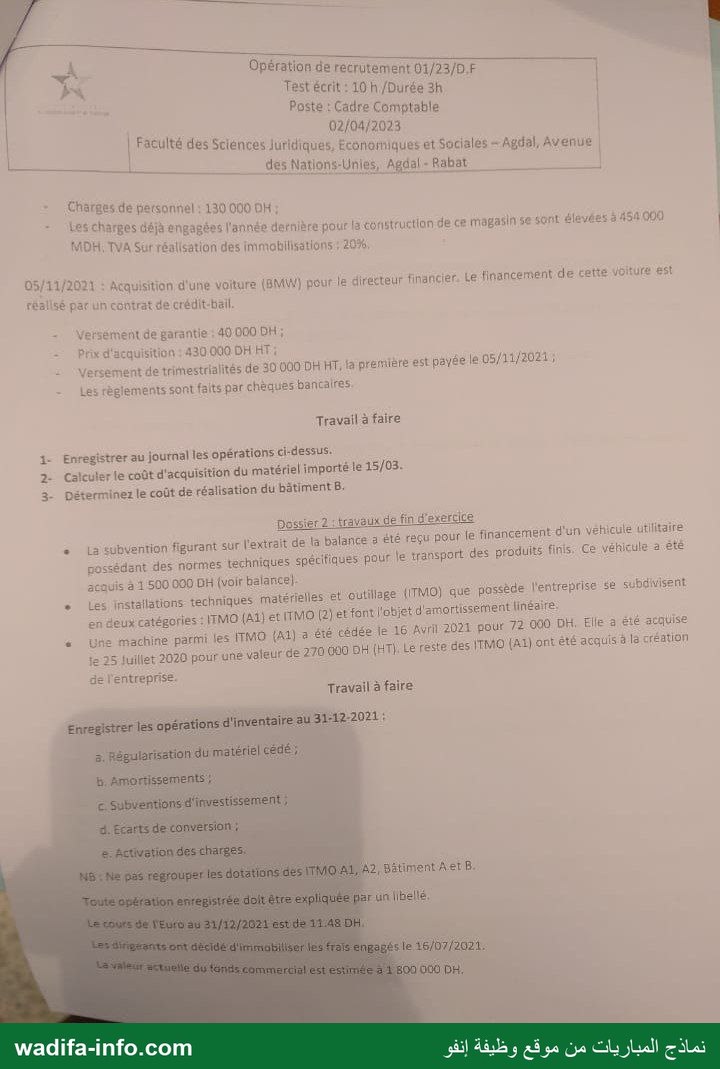
Charges de personnel: 130 000 DH;
ne irges tj engagées l'année dernière pour construction de ce magasin se sont élevées 3 454000 |
TVA Sur réallsation des immobilisations; 20% انوأ
١ re 1 8 1 :58
Acquisition d'uné voiture [BMW!) pour je directeur financier, Le linancement de cette Voiture 61 : 05/11/2027
réallsé par Un contrat de crédit-bail.
“Yersément de garantie : 49 000 DH; -
Prix d'acquisition : 430 000 07
Versement de trimestrialités de 30 000 DH HT la première estpsyee le.05/11/2021;; =
Les règlements sont faits par chéques bancaires
Travail-à faire
Enregistrer au journal les opérations ci-dessus. -1
Caleuler le coût d'acquisition du matériel importé le 15/03: -2
péterminez le coût de réalisation du‘bätiment B: -3
Dossier 2: travaux de fin d'exercice
balance a1été-reçu Pour fe financement d'un Véhicule utilitaire قا La subvention figurant sur l'extrait de °
noscédent des normes techniques spécifiques pour le transport des produits finis (Ce véhicule a ete
acauis à 1 500 000 DH (voir balance}
Les instailations techniques matérielles et outillage (TMO})L que possède l'entreprise se subgivisent »
en deux catégories : lIMO {Ad} et MO (2) et font l'objet d'amortissement linéaire
le 16 Avr 2021 pour 72 000 DH, Elle à été acquise ضوف été د بم و7 Une machine parmi les «
vateur/de 270 000 DH (HT). Lé reste des (TMO (AL) ontèté acquis a lé création عون te 25 Juillet 2020 pour
de l'entreprise.
Travaila faire
Enregistrer les apérations d'inventaire au 31-12-2071 6
Régularisation du matériel cédé; .2
‘c: Subientions d'investissement;
-d\'Ecarts de con version:
RENE
ومسو ا
dotations des MO A2, Bétiment À et B. مز regrouper حَمْمٍ عل HS:
ملاظ expliquée per un عع )| اد cute opération enrerisrée
ce : d'imimotiliser tes rats ngagés le 16/07/2021.
DH, 000 1600 3 اي ;
قع » ظيفة انة wadifa-info.com
نماذ & المباريات من موقع وظيفة إنفو
| ب يا
ض بدت د
À Opération de recrutement 01/23/D.F
Test écrit : 10 h /Ourée 3h 4
Poste : Cadre Comptable |
02/04/2023
Faculté des Sciences Juridiques, Economiques et Sociales — Agdal, Avenue
"١ des Nations-Unies, Agdal- Rabat. 1 بح
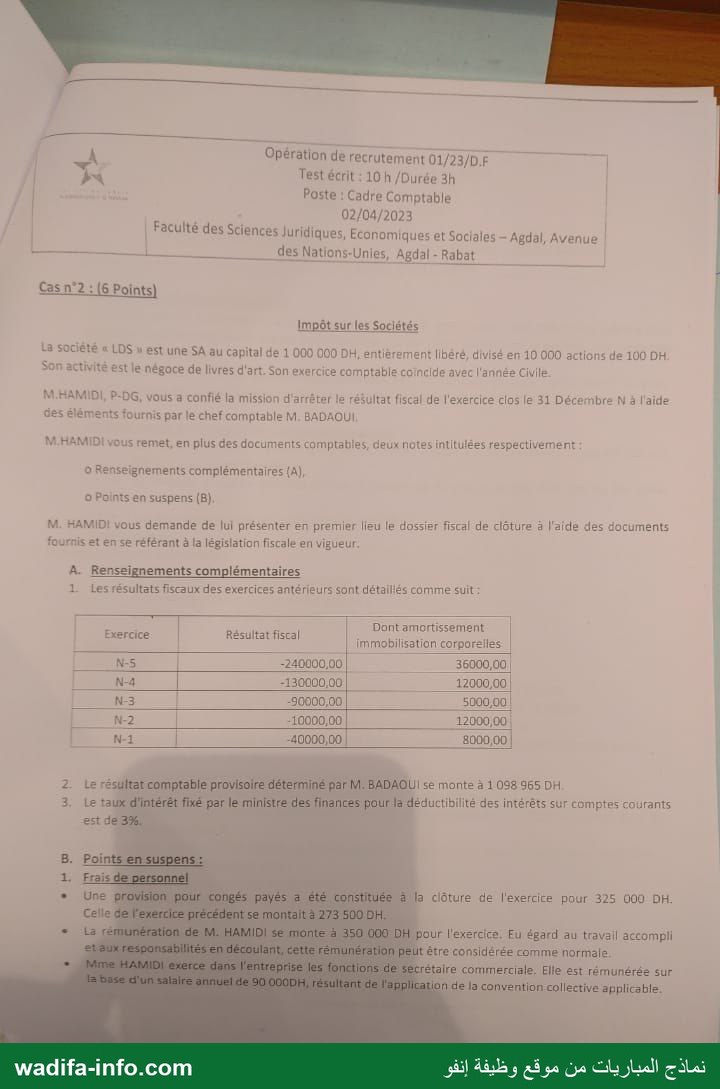
Cas n°2: (6 Points)
Impôt sur les Sociétés
La 500818 « LDS M est une SA au Capital de 1 000 000 DH;.entierement libéré, divisé en 10 000 actions de 100 DH
Son activité est le négoce de livres d'art. Son exercice comptable concide avec l'année Civile
mission d'arrêter le rééultat fiscal de l'exércice clos lé 31 Décembre N 4 l'aide ذا M.HAMIDI, P-DG, vous a confié
des éléments fournis par lé chef comptable M. BADAOUI
MHAMIDI vous remet, en plus des documents comptables, deux notes intitulées respéctivément
Renseignements complémentaires {A), ©
à Points en suspens (B)
M. HAMIDI vous demande de lui présenter en premier lleu le dossier fiscal de clôture à l'aide des documents
fournis et en:se référant à la législation fiscale en Vigueur
A. Renseignements complémentaires
L Lesrésultats fiscaux des exercices antérieurs sont détaillés comme suit :
Dont amortissement | = م 15 2 [
corporelles 10100907115300 | ا ES يحوت
36000,00 240000,00- 5
N-4 | -130000,00 _ 1200000! |
N3 -90000,00 3000,00 !
N-2 -10000,00 12000,00! 1
N-1 | -40000,00 | _ 800000
Le résiltercompteble provisoire déterminé par M, BADAOUI se monte à 1098 965 DH .2
Le taux dintérétiixé parle ministre des finances pour déductibilité des intérêts sur comptes courants .3
est de 3%) |
B. Points ensuspens:
ل Enis doper à .1
Une provision pour congés payés à été, constituée alla ciôture de l'exercice pour 325 000 DH. +
Celle de l'exercice précédent se montait à 273 500 011.
l'exercice: Eu égarc au travail accompli عناوم اانا 000 350 La rémunération) de M} HAMIDI se monte à +
aux responsabilités en découlant cêtte rémunération peu t'être considérée comme normale. :2
erce dans l'entreprise les fonc lions/de secrétaire commerciale Elle est rémunérée sur 1 .
de la convention collective applicable. منت أاو و13 عو أ اندز ارا لاناثن لاج عن ©
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
| a — حت
لاا اجدوويجا77ا17ا11:[:331[117-0771ا ———@— 54
5 Opération de recrutement م01/23/0 - -
١ Test écrit: 10h /Durée 2h
| Poste : Cadre Comptable ا
5 02/04/2023 \l
| Faculté des Sciences Jridiques, Economiques et Sociatss — Agdal) Avenue
= ات Ù | desNétions-Unies, Azdal- Rabat
BEI RUE … — ES
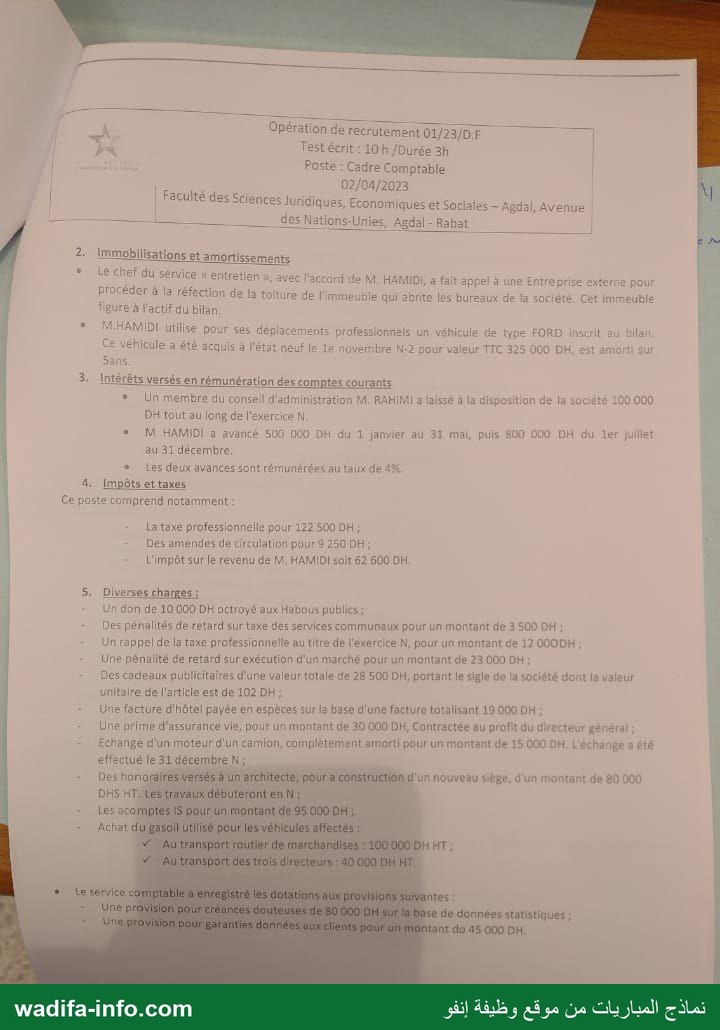
2: Immobilisations et amortissements
| * Le chef du service « entretien #, ayec l'accorrt de M HAMID/, a fait appela une Entreprise externe pour
1 Frocéder à la réfection ما عل toiture de l'immeuble Qui abrite ك2 bureaux de la société, Cet immeuble
1150162 actif dubilan
* MHAMIDI utilise pour ses déplacements professionnels un véhicule de type FORD inscrit aû bila
Ce Véhicule 2 été-acquis à l'état neuf le 1e novembre N:2 cour valeur TIC 325 000 DH, est amont sur
3. Intérêts versés en rémunération des comptes courants
* Un membre dU conseil d'administration M. RAHIMI 3 laissé à la disposition de ما sociäté 100 000
DH tout au |ong de l'exercice N
* M HAMIDI a avancé 500 000 DH du 1 janvier au 31 mai, puis 800 000 DH du 1er juiltet
au 31 décembre,
* lLesdeux-avancessontrémunérées au taux de 4%
4. Impôts ettaxes
Ce postecomprend notamment!
16ر13 ا professionnelle pour 122 500 DH
Des amendes de cireulation لوم 9 50 0H;
l'impôt sur le revenu de M, HAMIDI soit 62 600 DH
5. Diverses charges :
Un don de 10000 DHoctroyé aux Habous publics;
Despénalités de retard عقا بنك des services communaux pour un montant de 3 500 DH!
| Unrappel dela taxe professionnelle au titre de l'exercice N, pour un montant de 12 000 DH
Une pénalité de retard surexécution d'un marché pour un montent de 23 000 DH :
- Des cadeaux publicitaires d'une Valeur totale de 28 500 DH, portant le-sigle de la société dont قا valeur
unitaire de l'article est de 102 DH
- Une factüre d'hôtel paÿée en espèces surla base d'une facture totalisant 19 000 DH :
| = Une prime d'assurance vie, pour un montant de 30000 DH, Contractée au profit du directeur général
| - Echange d'un moteurd'üncamion, complètementamerti ون الاو montant de 15 000 DH, L'échange à été
effectué le 34 décembre N;
- Des hünaralres Versés à ünarchitecte) purs construction d'un nouveau siège, d'un montant de 80 000
DHS HTALES ra VaUX ,لاو 01م عاطقل |
a nr
- Achat dügasoil utilisé pour les véhicules affectés:
:Ÿ l'Autransporttéutier de marchandises ?200/000 Dh HT |
+ Le service comptable sienregistré les dotations AUX prolisionis suivantes :
L : Ne ROMEO اوم 440665 pau ف عل 000 DH عوط قا إن de données statistiques ;
0 ا اين da 0 tant do 45 000 DH.
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
pa ب َم
À Opération derecrütement 01/23/07 =;
A4 Test écrit: 10h/Durée 3h |
Poste : Cadre Comptable
Faculté d 02/04/2023
Facuite 6 0 1 7 |
es Sciences Juridiques, Economiques et Sociales — Agdal, Avenue : |
es dota 2 1
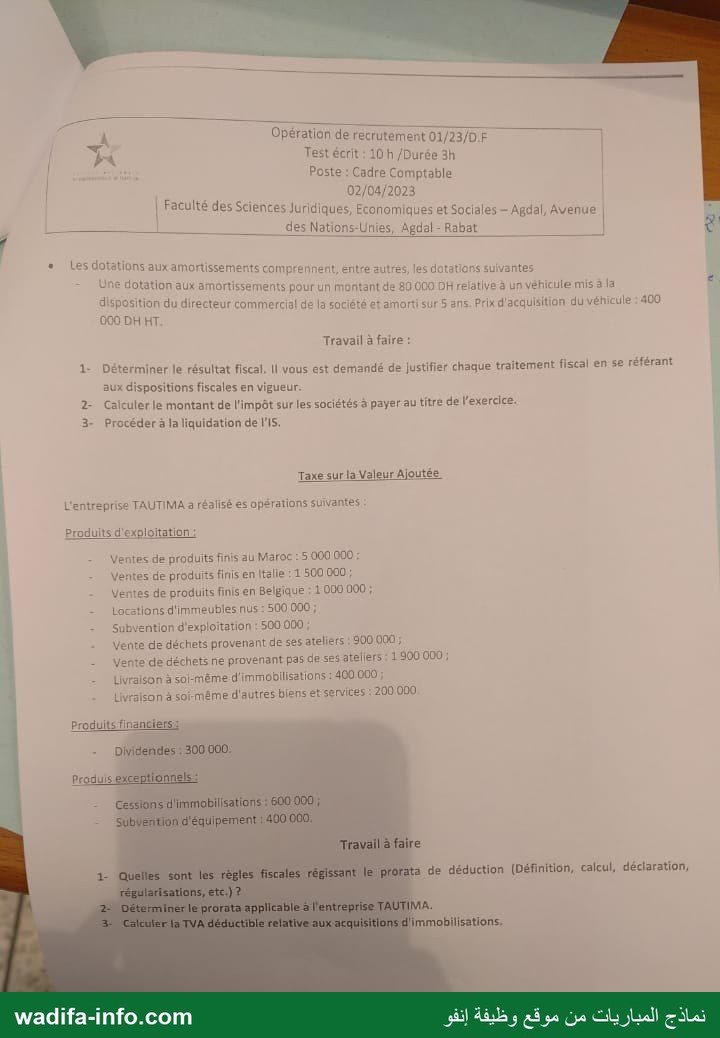
LE PERS aux amortissements comprennent entre autres, les dotations suivantes
Véhicule 3 3 ونا de 89 000 DH relative à 1180301 انا dotation aux amortissements pour ع١ 7
disposition du directeur commercial de la société etamortisur 5 ans. Prix d'acquisition du véhicule : 409
0007
Travail à faire :
Vous est demandé de justifier chaque traitement fiscal en se référant اا Déterminer le résultat fiscal, -1
aux dispositions fiscales en vigueur.
Calculer le montant de l'impôt sur les sociétés a payer au titre de l'exercice. -2
Procédera laliquidation de l'IS. -3
Taxe sur la Valeur Ajoutée
L'entreprise TAUTIMA a réalisé es opérations suivantes
Produits d'exploitation :
Ventes de produits finis au Maroc : 5 000 000 : -
Véntes de produits finis en Itélie: 1 500 000’; -
Ventes de produits finis en Belgique : 1 000 000 ; -
Locstions d'immeubles nus : 500000 ; -
Subvention d'exploitation: 500.000! -
Vente de déchets provenant de ses ateliers 900000; -
\Jente de déchets ne provenant pas 5 ateliers : 1900000; -
à soi-même d'immobilisationss 400000; موعن =
livésison à soi-même d'autres biens etiservices: 200 000
Produits financiers
Dividendes : 300 000. -
Produis excef tionnelsil |
cessions d'immobilisations : 60 ou | = |
Quelles sont ١ s règles fiscales: régissant le prorata de déduction (Définition, calcul, déclaration, -1
déductible relative aux acquisitions d'immobilisations. م ne
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est le test écrit de l'opération de recrutement 01/23/D.F de la Société Nationale de Radiodiffusion et de Télévision (SNRT), poste : cadre comptable, passé le 02/04/2023 à 10 h à la Faculté des Sciences Juridiques, Économiques et Sociales d'Agdal (Rabat). Durée : 3 heures. L'épreuve comprend un QCM sur le droit des sociétés (6 points), un cas n° 1 de comptabilité générale (8 points : questions de cours, acquisitions d'immobilisations et travaux d'inventaire) et un cas n° 2 de fiscalité (6 points : impôt sur les sociétés et prorata de TVA). Voici une correction proposée, avec les calculs détaillés.
💡 Avant de lire : sur cette copie, des réponses du QCM ont été entourées à la main par un candidat ; elles ne constituent pas un corrigé (plusieurs sont d'ailleurs fausses). La photo coupe aussi le bord droit de certaines lignes et le bas du tableau de la balance : les taux d'amortissement ne sont pas visibles. Lorsque le calcul en dépend, la correction l'indique et travaille sur une hypothèse annoncée.
QCM (6 points)
- La révocation ad nutum signifie : b) la révocation a lieu sans motif, sans indemnité et sans préavis. « Ad nutum » veut dire « sur un signe de tête » : l'organe compétent révoque à tout moment (c'est le régime des administrateurs, révocables à tout moment par l'AGO, et du DG par le conseil).
- Pour la création d'une SA, il faut que : c) les apports en nature soient intégralement libérés dès leur émission. La loi 17-95 exige que le capital soit intégralement souscrit ; les actions de numéraire doivent être libérées d'au moins un quart (a et b sont donc faux), les actions d'apport en nature intégralement.
- Ne fait pas partie des attributions du conseil d'administration : a) l'approbation des comptes. Le conseil arrête les comptes et établit le rapport de gestion ; c'est l'assemblée générale ordinaire qui les approuve. Toutes les autres attributions (convocation de l'AGO, nomination/révocation du président et du DG, répartition des jetons de présence, autorisation des conventions et des cautions) relèvent bien du conseil.
- Affirmation fausse sur le commissaire aux comptes : b) « il a une obligation de résultat ». Le commissaire aux comptes a une obligation de moyens : il certifie la régularité et la sincérité des comptes selon les normes de la profession, sans garantir l'absence de toute erreur. Sa mission est permanente, à l'exclusion de toute immixtion dans la gestion (c et d sont vraies).
- Le commissariat aux comptes est : b) une mission légale — réponse probable. Dans la SA, il est imposé par la loi (mission légale d'audit, permanente, exercée pour une durée déterminée), par opposition à un audit contractuel ou ponctuel.
- Le budget d'une SA est approuvé par : a) le conseil d'administration — réponse probable. Le budget, outil de gestion prévisionnelle, est préparé par la direction générale et approuvé par le conseil ; l'AGO approuve les comptes de l'exercice écoulé, pas le budget. Aucun texte de loi ne fixe ce point : la réponse repose sur la pratique de gouvernance.
Cas n° 1 (8 points) — Questions de cours
1) Obligations comptables des sociétés commerciales et réglementation applicable
- Textes : la loi n° 9-88 relative aux obligations comptables des commerçants, le Code Général de Normalisation Comptable (CGNC), complétés par le droit des sociétés (loi 17-95 sur la SA, loi 5-96 sur les autres sociétés) et le Code Général des Impôts pour les obligations fiscales.
- Tenir une comptabilité conforme aux normes du CGNC, en dirhams, selon la partie double.
- Tenir les livres obligatoires : livre-journal, grand-livre et livre d'inventaire ; le journal et le livre d'inventaire sont cotés et paraphés par le tribunal.
- Faire un inventaire au moins une fois par exercice (12 mois) des actifs et passifs.
- Établir les états de synthèse à la clôture : bilan, compte de produits et charges, état des soldes de gestion, tableau de financement et état des informations complémentaires (ETIC).
- Conserver les documents comptables et pièces justificatives pendant dix ans.
- Obligations propres aux sociétés : soumettre les comptes à l'approbation de l'assemblée générale, les faire certifier par le commissaire aux comptes lorsqu'il est obligatoire, et les déposer au greffe du tribunal de commerce.
2) Principes de prudence et d'importance significative
- Prudence : on ne comptabilise pas les produits incertains ou latents, mais on constate toutes les pertes et charges probables, même si elles ne sont pas réalisées. Exemples : un gain de change latent n'est pas enregistré en produit (écart de conversion-passif), alors qu'une perte de change latente donne lieu à une provision ; un stock dont la valeur de marché baisse est déprécié, alors qu'une hausse n'est pas constatée.
- Importance significative : les états de synthèse doivent révéler tous les éléments dont l'importance peut influencer le jugement de leurs utilisateurs ; les éléments peu significatifs peuvent être regroupés ou traités de façon simplifiée. Exemples : un petit outillage de faible valeur est passé directement en charges au lieu d'être immobilisé ; un litige important ou un changement de méthode doit être expliqué dans l'ETIC.
3) Principes de base des normes IFRS et différences avec les normes marocaines
- Principes IFRS (cadre conceptuel) : information utile aux investisseurs ; comptabilité d'engagement et continuité d'exploitation ; prééminence de la substance sur la forme ; recours fréquent à la juste valeur ; pertinence et représentation fidèle.
- Principales différences avec le CGNC :
- le CGNC repose sur le coût historique ; les IFRS admettent ou imposent la juste valeur (instruments financiers, immeubles de placement, réévaluation) ;
- crédit-bail : charge (redevance) au CGNC, alors qu'en IFRS 16 le bien est inscrit à l'actif avec une dette de location (substance sur la forme) ;
- les immobilisations en non-valeurs (frais préliminaires, charges à répartir) n'existent pas en IFRS ;
- les gains de change latents sont constatés en résultat en IFRS, pas au CGNC (prudence) ;
- les IFRS imposent les impôts différés, l'approche par composants et les tests de dépréciation, ignorés ou peu développés au CGNC ;
- la présentation diffère : le CGNC impose des modèles normalisés (CPC avec résultat non courant, ESG), les IFRS laissent plus de liberté et ajoutent l'état du résultat global.
4) Les subventions prévues par le CGNC et leur traitement comptable
| Type | Objet | Traitement |
|---|---|---|
| Subvention d'exploitation | compenser l'insuffisance de certains produits ou financer certaines charges d'exploitation | produit d'exploitation de l'exercice : compte 716 Subventions d'exploitation |
| Subvention d'équilibre | compenser globalement une perte ou un déficit | produit non courant : compte 756 Subventions d'équilibre |
| Subvention d'investissement | financer l'acquisition ou la création d'immobilisations | capitaux propres assimilés : compte 1311 ; elle est ensuite rapportée au résultat au rythme de l'amortissement du bien financé (débit 1319, crédit 7577 Reprises sur subventions d'investissement) ; pour un bien non amortissable, elle est reprise sur la durée d'inaliénabilité prévue ou, à défaut, sur une durée fixe |
Cas n° 1 — Cas pratique MALAK
Dossier 1 — Travail 1 : enregistrement au journal
| Date | Débit | Crédit | Montant (DH) | Libellé / calcul |
|---|---|---|---|---|
| 01/03 | 2397 Avances et acomptes versés sur commandes d'immobilisations corporelles | 5141 Banque | 113 800 | avance 10 000 € × 11,38 |
| 08/03 | 6122 Achats de matières et fournitures consommables | 4411 Fournisseurs | 28 500 | 2 500 € × 11,40 |
| 08/03 | 4411 Fournisseurs | 4415 Fournisseurs – effets à payer | 28 500 | acceptation de l'effet avalisé à deux mois |
| 15/03 | 2332 Matériel et outillage | 558 740 | prix 534 860 (47 000 × 11,38) + transport 11 380 (1 000 × 11,38) + commission du transitaire 12 500 | |
| 2397 Avances et acomptes | 113 800 | imputation de l'avance | ||
| 4481 Dettes sur acquisitions d'immobilisations | 444 940 | fournisseur allemand 38 000 € × 11,38 = 432 440 + transitaire 12 500 | ||
| 19/03 | Charges de formation du personnel (autres charges externes, 61) | 5141 Banque | 25 036 | 2 200 € × 11,38 — la formation n'est pas un élément du coût de la machine |
| 20/03 | 2332 Matériel et outillage | 5141 Banque | 58 560 | droits de douane sur la presse (TVA en suspension) |
| 25/03 | 6122 Achats de matières et fournitures consommables | 2 800 | droits de douane sur les fournitures | |
| 34552 État – TVA récupérable sur charges | 5141 Banque (9 060) | 6 260 | TVA à l'import : 20 % × (28 500 + 2 800) | |
| 08/05 | 4415 Fournisseurs – effets à payer | 5141 Banque 28 400 ; 7331 Gains de change 100 | 28 500 | règlement 2 500 € × 11,36 = 28 400 |
| 16/07 | 2311 Terrains nus | 1 500 000 | part du terrain (non amortissable) | |
| 2321 Bâtiments | 4 500 000 | 6 000 000 − 1 500 000 | ||
| 6136 Rémunérations d'intermédiaires et honoraires 90 000 ; 6167 Droits d'enregistrement et de timbre 20 000 | 5141 Banque (6 110 000) | 110 000 | courtier 60 000 + notaire 30 000 ; timbre et enregistrement 20 000 (imputés en charges, comme l'indique l'énoncé) | |
| 09/10 | 616 Impôts et taxes 6 000 ; 6122 Achats de matières et fournitures 270 000 ; 6142 Transports 40 000 ; 617 Charges de personnel 130 000 | 5141 Banque | 446 000 | charges 2021 de construction du magasin (bâtiment B) |
| 09/10 | 2321 Bâtiments (bâtiment B) | 2392 Immobilisations corporelles en cours 454 000 ; 7322 Immobilisations produites par l'entreprise pour elle-même 446 000 | 900 000 | mise en service du magasin (voir travail 3) |
| 34551 État – TVA récupérable sur immobilisations | 4455 État – TVA facturée | 180 000 | TVA sur livraison à soi-même : 20 % × 900 000 | |
| 05/11 | 2486 Dépôts et cautionnements versés | 5141 Banque | 40 000 | dépôt de garantie du crédit-bail |
| 6132 Redevances de crédit-bail | 5141 Banque | 36 000 | 1re redevance 30 000 HT + TVA 6 000 ; la TVA sur un véhicule de transport de personnes n'ouvre pas droit à déduction (CGI, art. 106), elle reste en charge |
💡 Au CGNC, la voiture en crédit-bail n'est pas inscrite à l'actif : seules les redevances sont des charges. Le prix de 430 000 DH HT ne sert qu'à l'information (et, fiscalement, à la limitation de déduction pour la part du prix excédant 300 000 DH).
Travail 2 : coût d'acquisition du matériel importé le 15/03
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Prix d'achat | 47 000 € × 11,38 | 534 860 |
| Transport | 1 000 € × 11,38 | 11 380 |
| Commission du transitaire | 12 500 | |
| Droits de douane | 58 560 | |
| Coût d'acquisition | 617 300 |
Sont exclus : les frais de formation du personnel (2 200 €), qui sont une charge de l'exercice, et la TVA (suspendue). L'avance versée le 01/03 au même cours (11,38) fait partie du prix, elle n'en modifie pas le montant. Ce coût correspond vraisemblablement au poste « ITMO (A2) » laissé en blanc dans la balance.
Travail 3 : coût de réalisation du bâtiment B
Charges engagées l'année précédente : 454 000 (solde de l'immobilisation en cours) + charges 2021 : 6 000 + 270 000 + 40 000 + 130 000 = 446 000.
Coût de production du magasin = 454 000 + 446 000 = 900 000 DH HT ; la TVA de livraison à soi-même (180 000) est récupérable et n'entre pas dans le coût.
Dossier 2 — Opérations d'inventaire au 31/12/2021
💡 Les taux d'amortissement des ITMO et des bâtiments ne figurent pas sur les pages photographiées (le bas du tableau de la balance est coupé). Le seul taux qu'on peut déduire est celui du matériel de transport (voir b). Pour les autres, les montants ci-dessous sont des réponses probables calculées avec des taux d'usage annoncés : 10 % pour les ITMO et 4 % pour les constructions, prorata temporis sur 360 jours. Si votre sujet donne d'autres taux, gardez la même méthode.
a. Régularisation du matériel cédé (machine ITMO A1 acquise le 25/07/2020 pour 270 000, cédée le 16/04/2021 pour 72 000)
On suppose que le prix de cession a été enregistré le jour de la vente (débit 5141 / crédit 7513 Produits de cession des immobilisations corporelles, 72 000). À l'inventaire :
- Amortissement 2020 (25/07 au 31/12, 156 jours) : 270 000 × 10 % × 156/360 = 11 700.
- Dotation complémentaire 2021 (01/01 au 16/04, 106 jours) : 270 000 × 10 % × 106/360 = 7 950 → débit 6193 Dotations d'exploitation aux amortissements des immobilisations corporelles / crédit 28332 Amortissements du matériel et outillage.
- Sortie du bien : débit 28332 pour 19 650 (11 700 + 7 950) et débit 6513 Valeurs nettes d'amortissement des immobilisations corporelles cédées pour 250 350 / crédit 2332 pour 270 000.
- Résultat de cession : 72 000 − 250 350 = moins-value de 178 350.
b. Amortissements de l'exercice
| Bien | Calcul | Dotation 2021 |
|---|---|---|
| ITMO (A1) restantes (630 000, acquises en juillet 2005) | à 10 %, totalement amorties depuis juillet 2015 | 0 |
| ITMO (A2) : presse JIMOA2 (617 300, 15/03/2021) | 617 300 × 10 % × 285/360 | 48 869,58 |
| Bâtiment A (construction 4 500 000, 16/07/2021 ; le terrain ne s'amortit pas) | 4 500 000 × 4 % × 165/360 | 82 500 |
| Bâtiment B (900 000, 09/10/2021) | 900 000 × 4 % × 81/360 | 8 100 |
| Matériel de transport (1 500 000) | taux déduit de la balance : amortissements cumulés 1 200 000 = 4 annuités de 300 000, soit 20 % ; 2021 est la 5e et dernière année | 300 000 |
Écritures (sans regrouper, comme l'exige le NB) : débit 6193 / crédit 28332 (ITMO A2), crédit 28321 Amortissements des bâtiments (bâtiment A, puis bâtiment B), crédit 2834 Amortissements du matériel de transport, chaque dotation avec son propre libellé.
c. Subvention d'investissement
La subvention de 600 000 finance le véhicule utilitaire de 1 500 000 amorti à 20 % : elle est reprise au même rythme, soit 600 000 × 20 % = 120 000 par an (480 000 déjà inscrits = 4 années).
- Quote-part 2021 : débit 1319 Subventions d'investissement inscrites au CPC / crédit 7577 Reprises sur subventions d'investissement : 120 000.
- La subvention est désormais entièrement rapportée (1319 = 600 000) : on solde les deux comptes, débit 1311 / crédit 1319 : 600 000.
d. Écarts de conversion
Dette envers le fournisseur allemand : 38 000 € enregistrés à 11,38 = 432 440 ; au cours de clôture 11,48 = 436 240. Augmentation de la dette = 3 800 : perte latente.
- Débit 3702 Écarts de conversion-actif (augmentation des dettes circulantes) / crédit 4481 : 3 800.
- Par prudence, provision pour perte de change : débit 6393 Dotations aux provisions pour risques et charges financiers / crédit 4506 Provisions pour pertes de change : 3 800.
(Les dettes relatives aux fournitures et à la formation ont été réglées en cours d'année : pas d'écart à la clôture.)
e. Activation des charges (frais engagés le 16/07/2021)
- Frais d'acquisition du bâtiment A : 60 000 + 20 000 + 30 000 = 110 000, sortis des charges : débit 2121 Frais d'acquisition des immobilisations / crédit 7197 Transferts de charges d'exploitation : 110 000.
- Amortissement des non-valeurs sur 5 ans à taux constant : débit 6191 Dotations d'exploitation aux amortissements de l'immobilisation en non-valeurs / crédit 28121 : 110 000 / 5 = 22 000.
(Le CGNC permet aussi d'incorporer ces frais au coût du bâtiment : ils seraient alors répartis entre le terrain et la construction et amortis avec celle-ci.)
Fonds commercial : valeur actuelle 1 800 000 > valeur comptable 1 200 000 : aucune dépréciation, et la plus-value latente n'est pas comptabilisée (prudence).
Cas n° 2 (6 points) — Impôt sur les sociétés, société LDS
💡 La consigne exige de justifier chaque traitement par la règle fiscale : pour chaque point, dites « déductible » ou « à réintégrer » et pourquoi. Les références ci-dessous renvoient au Code Général des Impôts (édition 2023).
1- Détermination du résultat fiscal
| Élément | Traitement et justification | Réintégration | Déduction |
|---|---|---|---|
| Provision pour congés payés N (325 000) et N-1 (273 500) | Réponse probable : provision non admise en déduction (réintégrée l'année de sa dotation) ; la provision de N-1 réintégrée l'an dernier et reprise cette année en produit se déduit | 325 000 | 273 500 |
| Rémunération de M. HAMIDI (350 000) | rémunération normale d'un travail effectif : déductible (art. 10-I-D) | — | — |
| Salaire de Mme HAMIDI (90 000) | travail effectif, salaire conforme à la convention collective : déductible | — | — |
| Réfection de la toiture | entretien qui ne prolonge pas la durée de vie de l'immeuble : charge déductible | — | — |
| Véhicule FORD 325 000 TTC amorti sur 5 ans | véhicule de transport de personnes : base déductible plafonnée à 300 000 TTC (art. 10-I-F-1°-b) ; dotation comptable 65 000, déductible 60 000 | 5 000 | — |
| Intérêts des comptes courants d'associés (4 %) | capital entièrement libéré ; sommes ≤ capital (au maximum 100 000 + 800 000 = 900 000 < 1 000 000) ; taux limité à 3 % (art. 10-II-A-2°). M. RAHIMI : 100 000 × 1 % = 1 000 ; M. HAMIDI : 500 000 × 1 % × 5/12 + 800 000 × 1 % × 6/12 = 2 083,33 + 4 000 | 7 083,33 | — |
| Taxe professionnelle (122 500) et rappel de TP de l'exercice N (12 000) | impôts à la charge de la société : déductibles (art. 10-I-C) | — | — |
| Amendes de circulation (9 250) | amendes pour infraction à la réglementation : non déductibles (art. 11-I) | 9 250 | — |
| IR de M. HAMIDI payé par la société (62 600) | impôt personnel du dirigeant, étranger à la société : non déductible (réponse probable ; certains le traitent comme un complément de rémunération) | 62 600 | — |
| Don aux Habous publics (10 000) | déductible sans limitation (art. 10-I-B-2°) | — | — |
| Pénalités de retard sur taxes communales (3 500) | pénalités pour paiement tardif d'impôts et taxes : non déductibles (art. 11-I) | 3 500 | — |
| Pénalité de retard sur exécution d'un marché (23 000) | pénalité contractuelle, pas une sanction légale : déductible | — | — |
| Cadeaux publicitaires (28 500, 102 DH l'unité) | déductibles seulement si la valeur unitaire ne dépasse pas 100 DH (art. 10-I-B-1°) : ici 102 DH, tout est réintégré | 28 500 | — |
| Facture d'hôtel payée en espèces (19 000) | paiement en espèces déductible dans la limite de 5 000 DH par jour et par fournisseur (art. 11-II, CGI 2023) : 19 000 − 5 000 (réponse probable : le plafond dépend de la loi de finances de l'année N) | 14 000 | — |
| Prime d'assurance-vie au profit du DG (30 000) | avantage accordé au dirigeant salarié, complément de rémunération : déductible | — | — |
| Moteur neuf d'un camion totalement amorti (15 000) | remplacement d'un élément important qui prolonge la durée d'utilisation : c'est une immobilisation, pas une charge ; aucun amortissement n'a été comptabilisé, donc rien n'est déductible cette année | 15 000 | — |
| Honoraires d'architecte pour le nouveau siège (80 000 HT) | frais accessoires d'une construction : à immobiliser (immobilisation en cours, non amortie) | 80 000 | — |
| Acomptes d'IS (95 000) | l'IS n'est pas une charge déductible (art. 10-I-C) | 95 000 | — |
| Gasoil (100 000 + 40 000 HT) | dépenses d'exploitation : déductibles pour l'IS (seule la TVA sur le gasoil des voitures des directeurs n'est pas récupérable) | — | — |
| Provision pour créances douteuses (80 000) calculée statistiquement | une provision doit être individualisée et sa déductibilité suppose un recours judiciaire dans les 12 mois (art. 10-I-F-2°) : non déductible | 80 000 | — |
| Provision pour garanties données aux clients (45 000) | charge nettement précisée et probable : déductible (réponse probable, si l'évaluation est justifiée) | — | — |
| Voiture du directeur commercial (400 000 HT, dotation 80 000) | plafond 300 000 TTC sur 5 ans = 60 000 par an | 20 000 | — |
| Totaux | 744 933,33 | 273 500 |
Résultat fiscal avant imputation des déficits = 1 098 965 + 744 933,33 − 273 500 = 1 570 398,33 DH.
Déficits reportables (art. 12) : un déficit est reportable sur les quatre exercices suivants ; la part correspondant aux amortissements est reportable sans limite de durée.
- N-5 : délai de 4 ans expiré pour la part hors amortissements ; seuls les amortissements restent imputables : 36 000.
- N-4, N-3, N-2, N-1 : imputables en totalité : 130 000 + 90 000 + 10 000 + 40 000 = 270 000.
- Total imputable : 306 000 (le bénéfice suffit à tout absorber).
Résultat fiscal net imposable = 1 570 398,33 − 306 000 = 1 264 398,33 DH.
2- Montant de l'IS
Réponse probable, en retenant que l'exercice N est 2022 (dernier exercice clos avant l'épreuve) et le barème en vigueur au 31/12/2022 (10 % jusqu'à 300 000 ; 20 % de 300 001 à 1 000 000 ; 31 % au-delà), appliqué par tranches :
- 300 000 × 10 % = 30 000
- 700 000 × 20 % = 140 000
- 264 398,33 × 31 % = 81 963,48
- IS = 251 963,48 DH (soit aussi 1 264 398,33 × 31 % − 140 000).
Pour les exercices ouverts à partir de 2023, il faut appliquer les taux transitoires de l'article 247-XXXVII du CGI. L'IS dû est le plus élevé de l'IS calculé et de la cotisation minimale ; le chiffre d'affaires n'étant pas fourni, la cotisation minimale ne peut pas être calculée ici.
3- Liquidation de l'IS
- IS dû : 251 963,48 − acomptes versés 95 000 = reliquat de 156 963,48 DH, à verser spontanément avec la déclaration du résultat fiscal, dans les trois mois qui suivent la clôture (avant le 31 mars N+1).
- Acomptes de l'exercice N+1 : 4 acomptes égaux à 25 % de l'IS de N, soit 251 963,48 × 25 % = 62 990,87 DH chacun, à verser avant l'expiration des 3e, 6e, 9e et 12e mois de l'exercice.
Cas n° 2 — Taxe sur la valeur ajoutée, entreprise TAUTIMA
1- Règles du prorata de déduction
- Définition (art. 104-I) : l'assujetti qui réalise à la fois des opérations taxables et des opérations hors champ ou exonérées sans droit à déduction (art. 91) ne récupère la TVA sur ses achats qu'à proportion du prorata.
- Calcul : au numérateur, le chiffre d'affaires taxable, y compris les opérations exonérées ou en suspension avec droit à déduction (art. 92 et 94, par exemple les exportations) ; au dénominateur, le numérateur augmenté du chiffre d'affaires exonéré sans droit à déduction et des opérations hors champ. Les montants retiennent la TVA exigible, et pour les opérations exonérées avec droit à déduction, la TVA dont le paiement n'est pas exigé (montants « TTC »).
- Période : le prorata est calculé à la fin de chaque année civile d'après les opérations de l'année et s'applique aux déductions de l'année suivante ; une entreprise nouvelle utilise un prorata provisoire.
- Déclaration (art. 113) : déclaration du prorata à déposer avant le 1er mars auprès du service local des impôts.
- Régularisations (art. 104-II) : pour les immobilisations, si pendant les 5 années suivant l'acquisition le prorata varie de plus de 5 points par rapport au prorata initial, on opère une déduction complémentaire ou un reversement égal au 1/5 de la différence ; pour les immeubles non conservés 10 ans, régularisation de la TVA déduite diminuée d'un dixième par année écoulée.
2- Prorata applicable à TAUTIMA
| Opération | Régime | Numérateur | Dénominateur |
|---|---|---|---|
| Ventes au Maroc 5 000 000 | taxable (× 1,2) | 6 000 000 | 6 000 000 |
| Ventes en Italie et en Belgique 2 500 000 | exportations exonérées avec droit à déduction (× 1,2) | 3 000 000 | 3 000 000 |
| Ventes de déchets de ses ateliers 900 000 | accessoire de la production, taxable (× 1,2) | 1 080 000 | 1 080 000 |
| Ventes de déchets ne provenant pas de ses ateliers 1 900 000 | simple revente ; un commerçant n'est imposable qu'à partir de 2 000 000 DH de CA (art. 89-I-2°) : hors champ (réponse probable) | — | 1 900 000 |
| Locations d'immeubles nus 500 000 | hors champ (seules les locations meublées ou équipées sont imposables) | — | 500 000 |
| Subvention d'exploitation 500 000 | hors champ : au dénominateur (réponse probable) | — | 500 000 |
| Livraisons à soi-même (400 000 et 200 000) | pas un chiffre d'affaires : exclues | — | — |
| Dividendes 300 000, cessions d'immobilisations 600 000, subvention d'équipement 400 000 | produits financiers ou non courants, exclus du calcul selon la pratique administrative (réponse probable) | — | — |
| Total | 10 080 000 | 12 980 000 |
Prorata = 10 080 000 / 12 980 000 = 77,66 % ≈ 78 %.
3- TVA déductible sur les acquisitions d'immobilisations
Les pages photographiées ne donnent aucune acquisition d'immobilisation pour TAUTIMA (montants et TVA absents) : le calcul chiffré n'est pas possible. La méthode : TVA déductible = TVA facturée sur l'immobilisation × prorata (78 %) ; la TVA non déductible (22 %) s'ajoute au coût de l'immobilisation. Les biens exclus du droit à déduction (véhicules de transport de personnes, art. 106) ne donnent lieu à aucune déduction.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}