
Modèle : Concours de recrutement d'un administrateur 3e grade - spécialité Finance, Audit et Contrôle de Gestion
En bref
Ce document est une ancienne épreuve écrite du concours de Concours de recrutement d'un administrateur 3e grade - spécialité Finance, Audit et Contrôle de Gestion organisé par Université Abdelmalek Essaâdi - École Normale Supérieure, publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Université Abdelmalek Essaâdi - École Normale Supérieure
- Grade
- Concours de recrutement d'un administrateur 3e grade - spécialité Finance, Audit et Contrôle de Gestion
- Spécialité
- Finance, Audit et Contrôle de Gestion
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
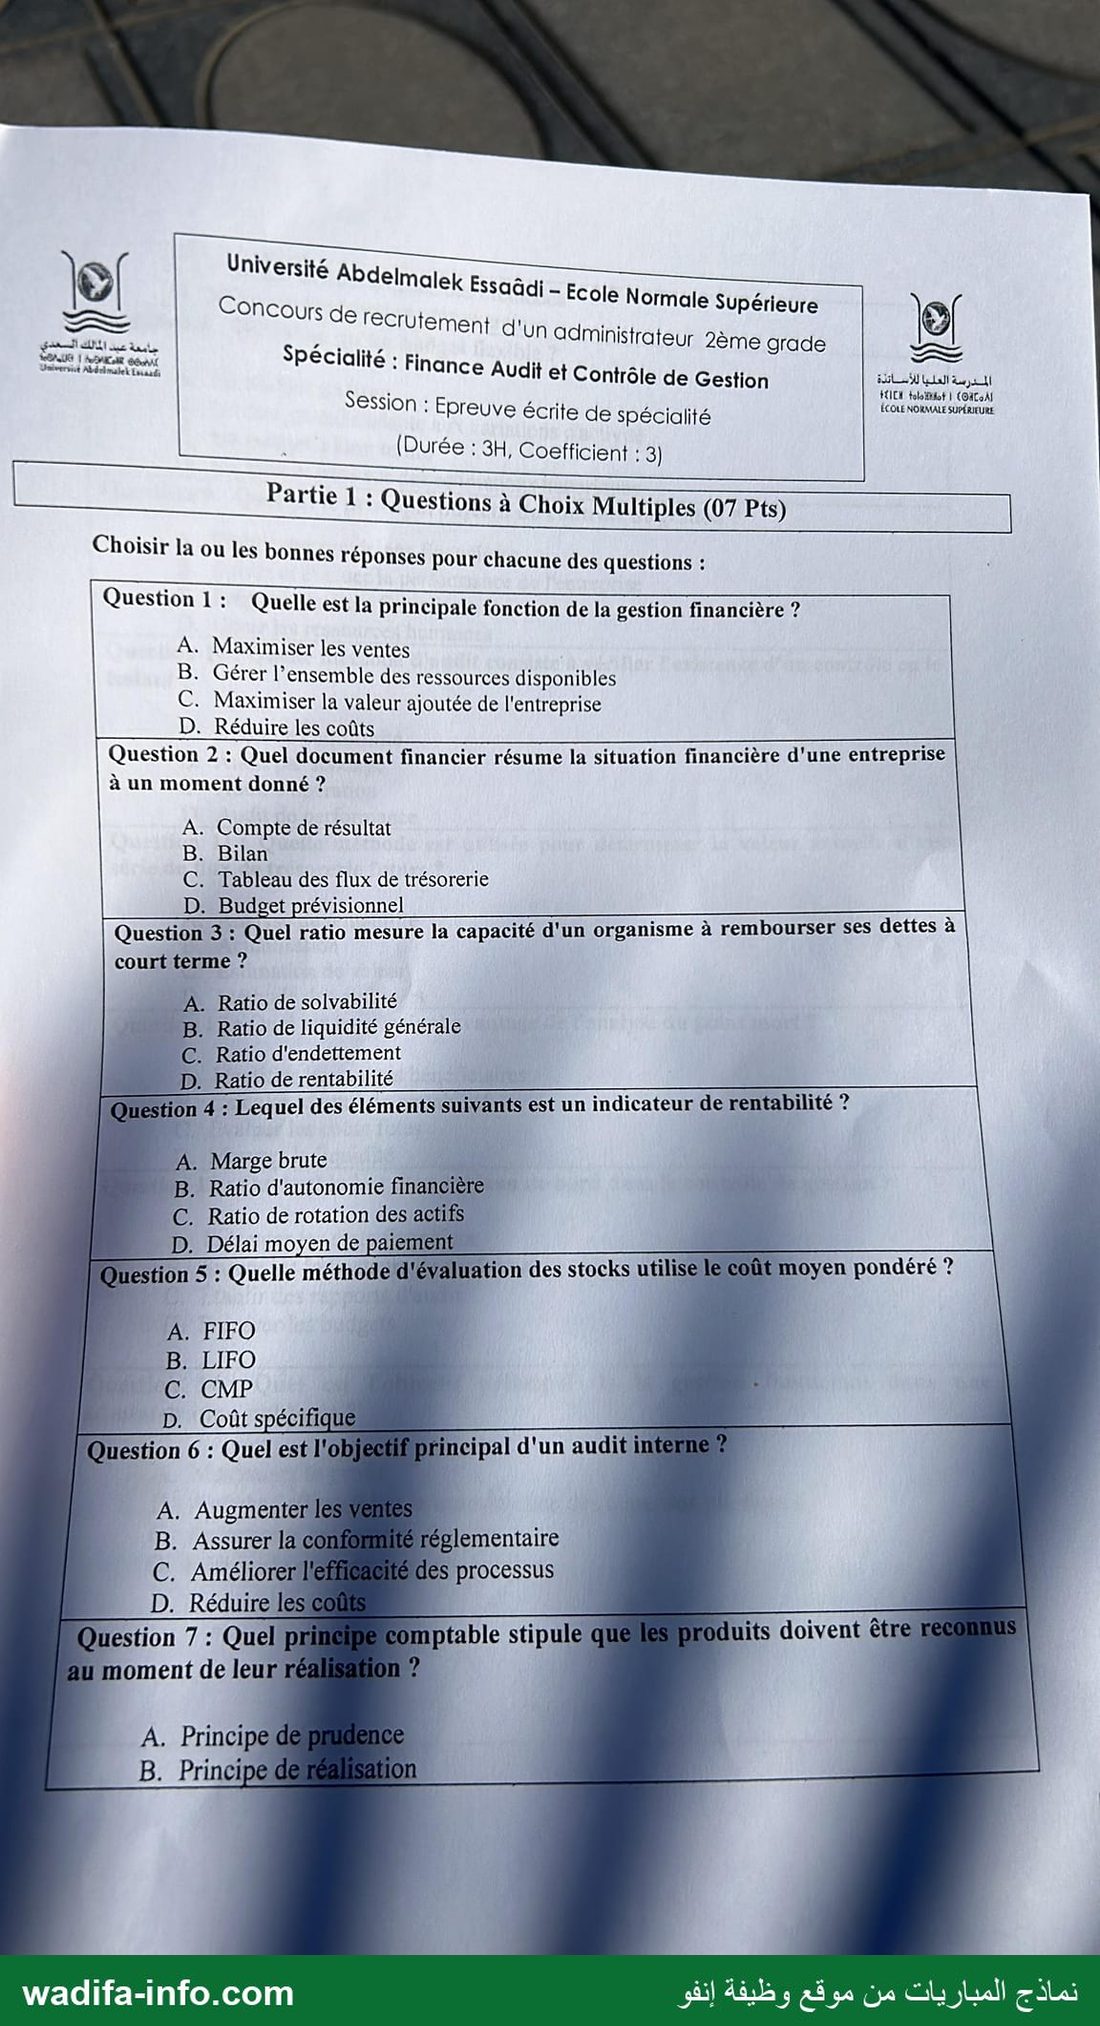
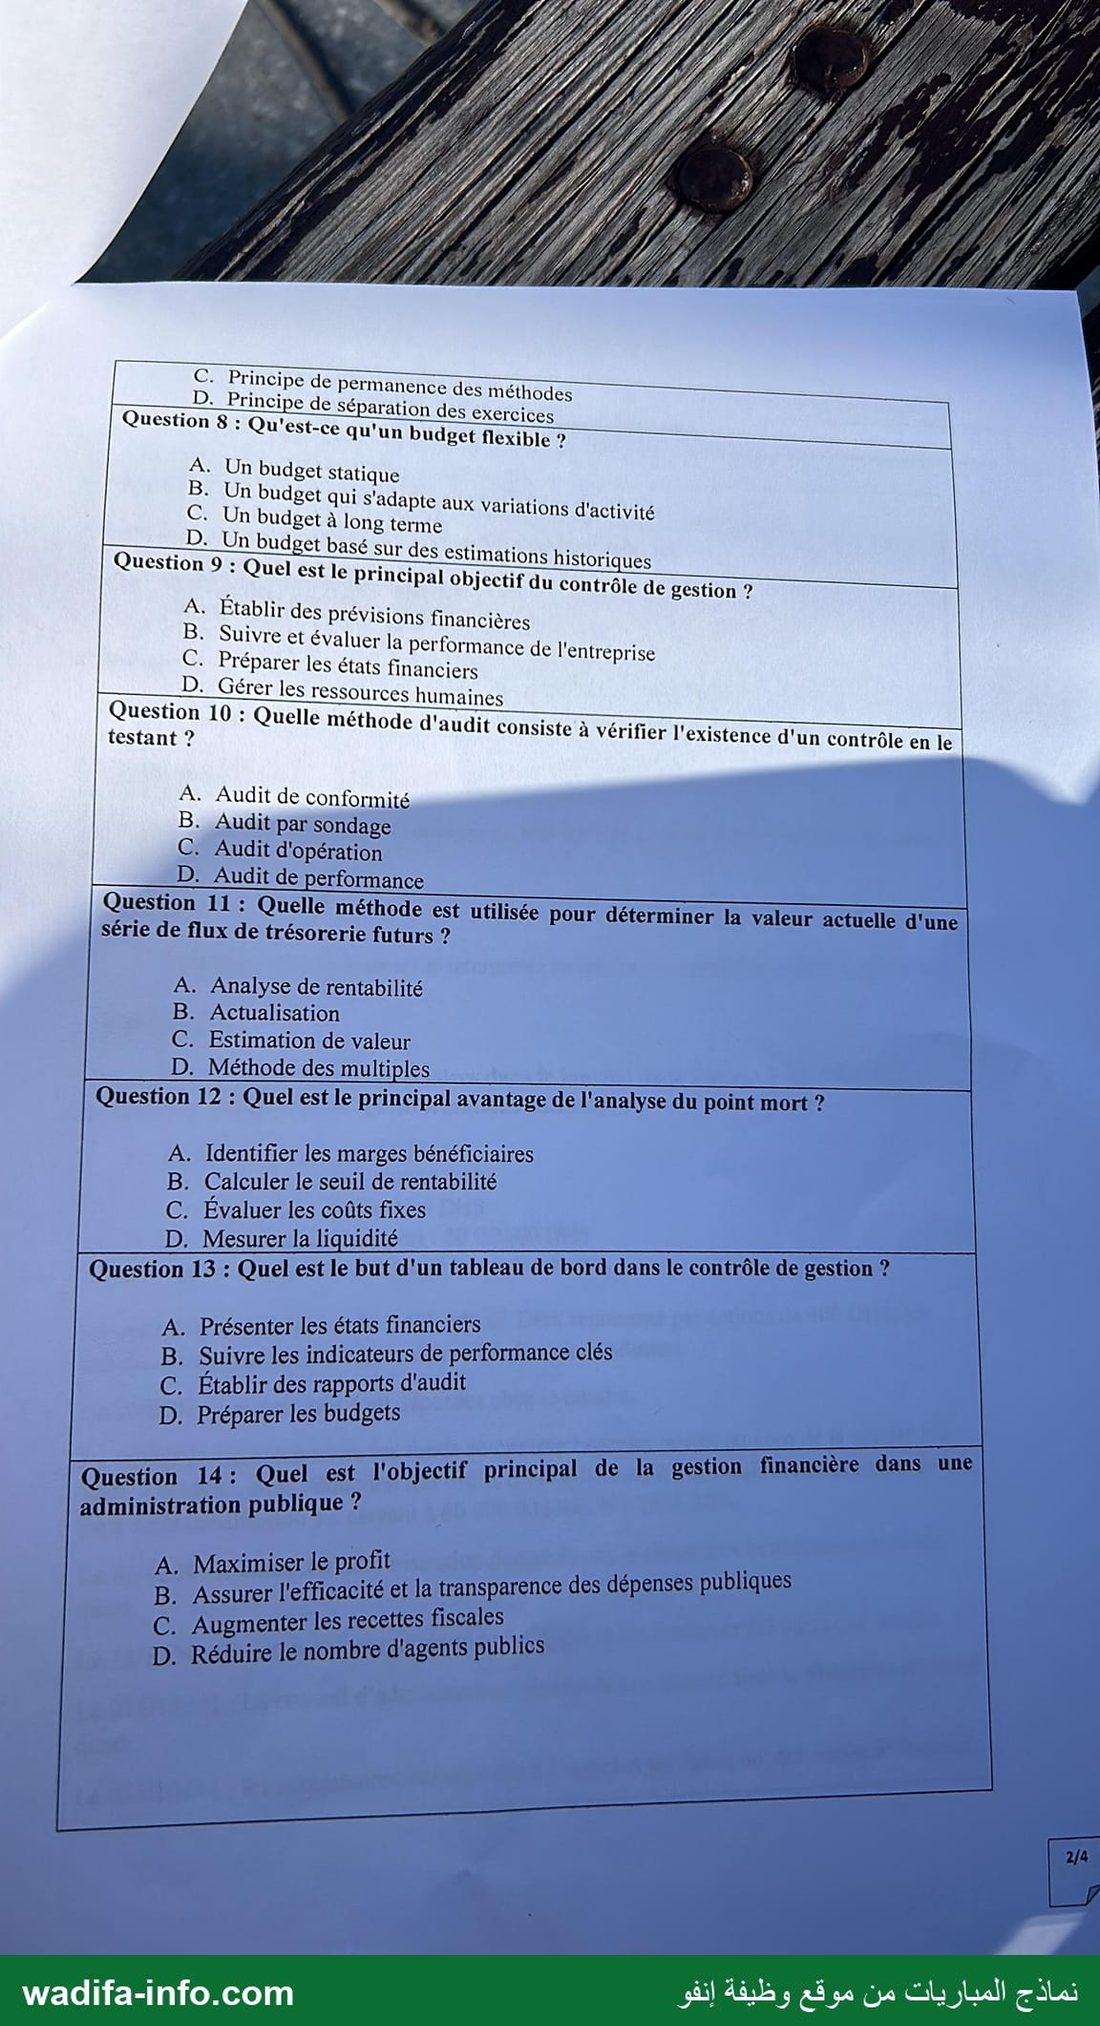
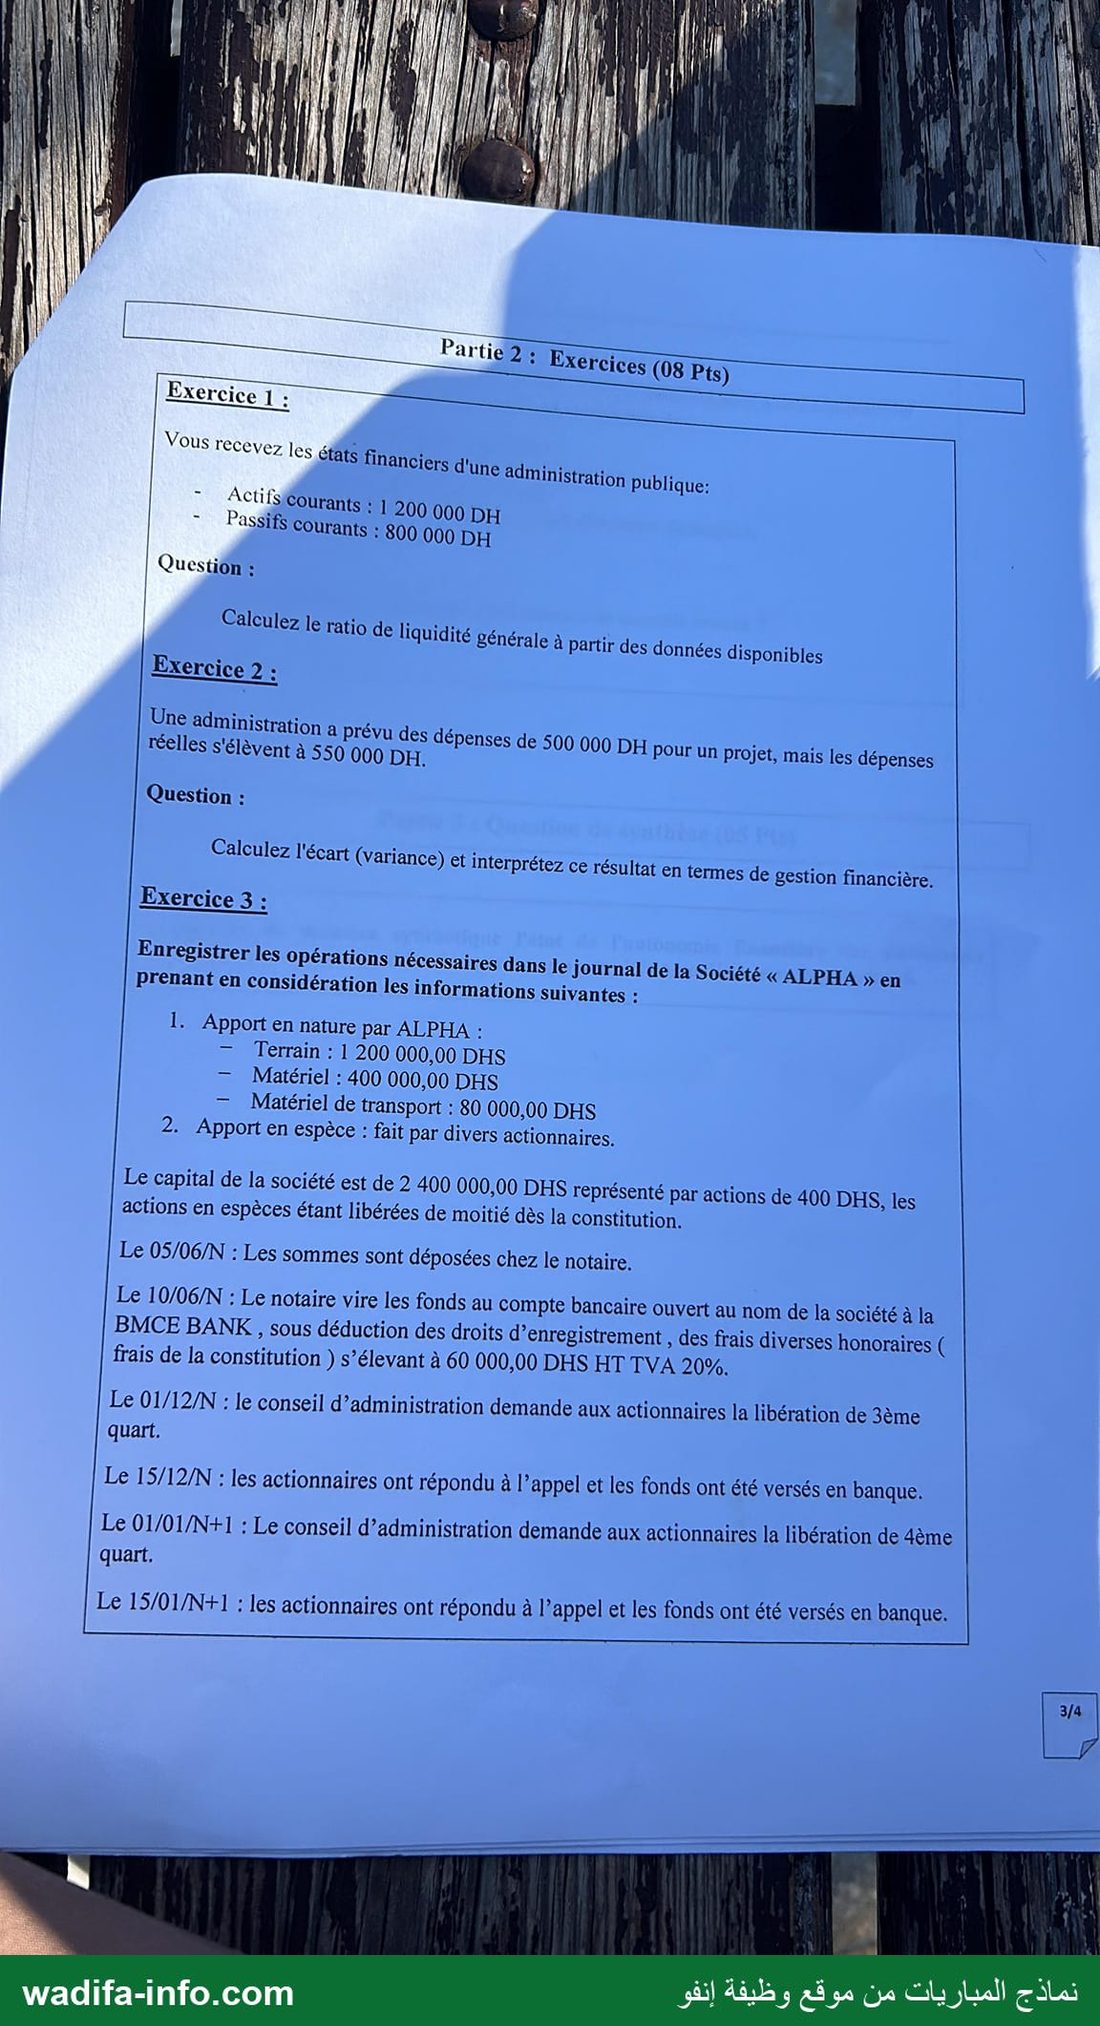
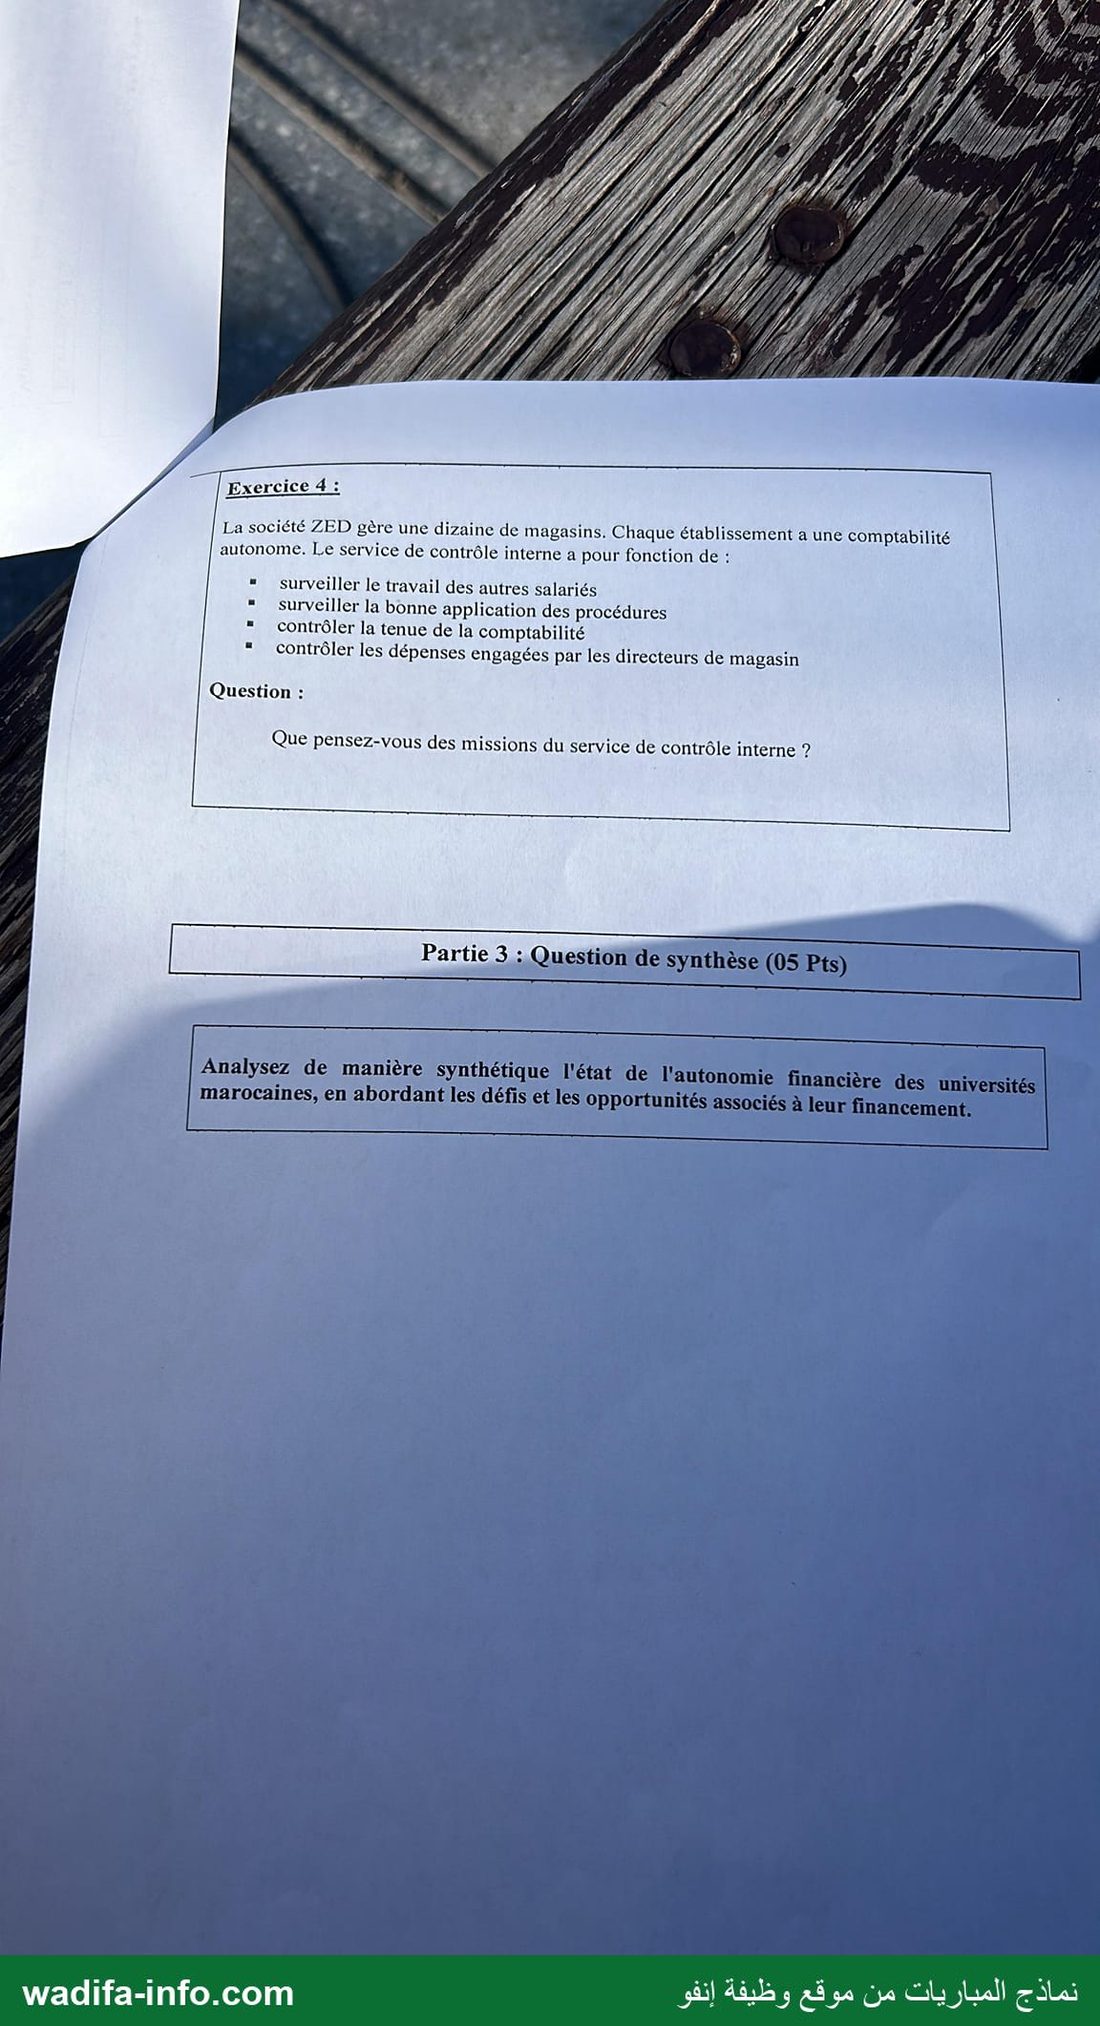
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
Un ité lof Versité Abdelmalek Essaadi Ecole N ; بج Concours de léCrütement ان ec ue lof anne UM Un administrateur 2ème grade LL DA AE dev Pécialité : Finance Audi : nu Udit et Contrôle de Gestion المدرسة العليا للأساتذة : Lit و 6 Session , Epreuve écrite de spécialité OA One (Durée : 3H, Coefficient : 3) P: : ٠ 0 أ“ . 5 artie 1 : Questions à Choix Multiples (07 Pts) Choisi ir la ou les bonnes réponses pour chacune des questions : Question 1: Quelle est la principale fonction de la gestion financière ? A. Maximiser les ventes B. Gérer l’ensemble des ressources disponibles C. Maximiser la valeur ajoutée de l'entreprise D. Réduire les coûts Question 2 : Quel document financier résume la situation financière d'une entreprise à un moment donné ? A. Compte de résultat B. Bilan ©. Tableau des flux de trésorerie D:-Budget prévisionnel Question 3: Quel ratio mesure la capacité d'un organisme à rembourser ses dettes à court terme ? ا A Ratio de solvabilité 5 Ratio de liquidité générale ; 1C.“Ratio d'endettement سالاد -D.“Ratio de rentabilité MOrestion 4: Lequel des éléments suivants est un indicateur de rentabilité ? AMarge brute 0" ils 4 B Ratio d'autonomie 0080666 ب : | ©. متاق de rotation 065 5 il F 1 À F D. Délai moyen de paiement De | | juestion 5 : Quelle méthode évaluation des stocks utilise le coût moyen pondéré ? 1 A. FIFO 4 j 1 À Al RS LIFO 4 1 F 4 ; | RC CMP 4 4 1 D - -- D. Coût spécifique E J د — Question 6 : ماي اعد Drincipal d'un auditinte : ّ ْ - À, Augmenter 4 4 ! 1 B. Assurer la 00 églementaire . « 1 + C. 01611061 168 processus = D. Réduireles 4 D 1 à | Question 7 : Quelp Jmptable stipule qi duits doivent être | moment de leurre à | 1 à 14 A. Principe 1 ّ | 1 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 2 ر 7 LAPS AP VC AT ADN 4 PS; 7 ور 4 F 7 / 7 777 2 7 7 ٌو12 ل 2777 7 C. Principe de Permanence des méthodes 10. Principe de sép aration des exercices Question 8 : Qu'est-ce qu'un budget flexible ? A. Un budget Statique B. Un budget qui s'adapte aux Variations d'activité C. Un budget à long terme D. _Un budget basé sur des estimations historiques Question 9 : Quel est le principal objectif du contrôle de gestion ? A. Établir des prévisions financières B. Suivre et évaluer la performance de l'entreprise C. Préparer les états financiers D. Gérer les ressources humaines Question 10 : Quelle méthode d'audit consiste à vérifier l'existence d'un contrôle en le testant ? A. Audit de conformité B._Auditpar sondage 7: Audit d'opération iestion 11 : Quelle méthode est utilisée pour déterminer la valeur act selle d'une Série de flux de trésorerie futurs ? A. Analyse de rentabilité | D.. Méthode des multi ples. - de l'analyse du point mort ? 7 A. Identifier les marges bénéficiaires | B. Calculer le seuil de rentabilité | C. Évaluer les coûts fixes nn | __D. Mesurer la liquidité ibleau de bord dans le contrôle de gestion? Question 13 : Quel est le but d'un tableau de bord dans le cc | A. Présenter les états financiers 0 | C. Établir des rapports d'audit | 7 14. ام est l'obiectif principal de la ges! lOuestion | 14: Quel est l'objectif prin ج المباريات من موقع وظيفة إنفو wadifa-info.com انأ | ا الال DEAN الل pan 111 Î | | | 0 | 01 Rte, irtie 2" Exercices (08 Pts) | ١ : ا Vous rec vez les financiers q Une administration publique: 6611621 Acti IS Courants : ] 200 000 DH = | ْ 1011 800060 ا ا | Question : | Calculez le ratio de liquidité générale à Partir des données disponibles Exercice 2 : Une administrati te rene SE UC dépenses de 500 000 DH POur un projet, maïs les dépenses Question : Calculez l'écart (Variance) et interprétez ce résultat en termes de gestion financière. Exercice 3 : Enregistrer les Opérations nécessaires dans le journal de la Société « ALPHA » en Prenant en considération les informations suivantes : Apport en nature par ALPHA: .1 Terrain : 1 200 000,00 DHS - Matériel : 400 000,00 DHS - Matériel de transport : 80 000,00 DHS - Apport en espèce : fait par divers actionnaires. .2 Le capital de la société est de 2 400 000,00 DHS représenté par actions de 400 DHS, les actions en espèces étant libérées de moitié dès la constitution. Le 05/06/N : Les sommes sont déposées chez le notaire. Le 10/06/N : Le notaire vire les fonds au compte bancaire ouvert au nom de la société à la BMCE BANK , sous déduction des droits d’enregistrement , des frais diverses honoraires ( frais de la constitution ) s’élevant à 60 000,00 DHS HT TVA 20%. Le 01/12/N : le conseil d’administration demande aux actionnaires la libération de 3ème quart. Le 15/12/N : les actionnaires ont répondu à l’appel et les fonds ont été Versés en banque. Le 01/01/N+1 : Le conseil d’administration demande aux actionnaires la libération de 4ème quart. Le 15/01/N+1 : les actionnaires ont répondu à l’appel et les fonds ont été versés en banque. 1 24 11 - نماذج المباريات من موقع وظيفة إن ل دقو wadifa-info.com 2 ا اا 2 بر 7 VA, 77 7/7 7ر7 7 ض P/_/ NID CDD TN is, DIR ML LAN 7 4 LSLLLOAOSS 7 7 VMS 7 / ار د ' لالد ل لد 7 Exercice 4 : La société ZED gère une dizaine de magasins. Chaque établissement a une comptabilité autonome. Le service de contrôle interne a pour fonction de : “ surveiller le travail des autres salariés “ surveiller la bonne application des procédures * contrôler la tenue de la comptabilité * contrôler les dépenses engagées par les directeurs de magasin Question : Que pensez-vous des missions du service de contrôle interne 2? Partie 3 ; Questionde synthèse (05.Pts) ل لإ لإ REP ———— —— ربيب ——— - ا لما الا ne à. = ا م ا م ع نماذج المباريات من موقع وظيفة إن ارج wadifa-info.com SH) ARS 5 ai sa
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce sujet est l'épreuve écrite de spécialité du concours de recrutement d'un administrateur à l'Université Abdelmalek Essaâdi – École Normale Supérieure (Tétouan), spécialité Finance, Audit et Contrôle de Gestion. L'en-tête de la copie indique « administrateur 2ème grade », durée 3 heures, coefficient 3 ; la session n'est pas précisée. L'épreuve est mixte : partie 1, QCM de 14 questions (7 pts) ; partie 2, quatre exercices (8 pts : ratio, écart budgétaire, écritures de constitution d'une SA, contrôle interne) ; partie 3, question de synthèse sur l'autonomie financière des universités marocaines (5 pts). Voici une correction méthodologique proposée.
💡 Avant de commencer : la consigne du QCM dit « la ou les bonnes réponses » : lisez chaque option pour elle-même. Traitez vite le QCM et les exercices 1 et 2 (calculs d'une ligne), consacrez le temps gagné à l'exercice 3 (journal complet, avec numéros de comptes du PCGE marocain) et à la synthèse, qui rapporte 5 points et demande un vrai plan.
Partie 1 : QCM (7 points)
- Q1 – B. Gérer l'ensemble des ressources disponibles. La gestion financière consiste à obtenir les ressources (financement) et à les allouer au mieux (investissement, trésorerie). A et D sont des objectifs commerciaux ou opérationnels ; C parle de « valeur ajoutée », qui est un solde de gestion, pas la finalité financière (on parlerait plutôt de maximiser la valeur de l'entreprise).
- Q2 – B. Le bilan : photographie du patrimoine (actif/passif) à une date donnée. Le compte de résultat (CPC au Maroc) et le tableau de flux décrivent une période ; le budget est prévisionnel.
- Q3 – B. Ratio de liquidité générale = actif circulant / passif circulant. La solvabilité et l'endettement portent sur le long terme ; la rentabilité ne mesure pas la capacité de remboursement.
- Q4 – A. Marge brute. L'autonomie financière est un ratio de structure ; la rotation des actifs est un ratio d'activité ; le délai moyen de paiement est un ratio de gestion du BFR.
- Q5 – C. CMP (coût moyen pondéré), par définition. FIFO = premier entré premier sorti ; LIFO = dernier entré premier sorti (non admis au Maroc) ; le coût spécifique sert aux biens identifiables un à un.
- Q6 – C. Améliorer l'efficacité des processus. Selon la définition de l'IIA, l'audit interne donne une assurance sur la maîtrise des opérations et apporte des conseils pour les améliorer. La conformité réglementaire (B) fait partie de son champ, mais n'est pas son objectif principal ; A et D ne sont pas des missions d'audit.
- Q7 – B. Principe de réalisation : un produit n'est comptabilisé que lorsqu'il est acquis (livraison effectuée, service rendu). La prudence (A) interdit d'enregistrer les produits latents ; la permanence des méthodes (C) et l'indépendance des exercices (D) sont d'autres principes.
- Q8 – B. Un budget qui s'adapte aux variations d'activité : les charges variables sont recalculées au niveau d'activité réel, alors qu'un budget statique (A) reste figé.
- Q9 – B. Suivre et évaluer la performance. Le contrôle de gestion pilote les résultats par rapport aux objectifs (prévisions, écarts, actions correctives). C relève de la comptabilité générale, D de la GRH.
- Q10 – A. Audit de conformité. Les « tests de conformité » vérifient qu'un contrôle existe et fonctionne réellement. Le sondage (B) est une technique d'échantillonnage, pas une catégorie d'audit.
- Q11 – B. L'actualisation : VA = Σ Ft / (1 + i)t.
- Q12 – B. Calculer le seuil de rentabilité : SR = coûts fixes / taux de marge sur coût variable ; on en déduit le point mort (date) et la marge de sécurité.
- Q13 – B. Suivre les indicateurs de performance clés : le tableau de bord est un outil de pilotage synthétique et rapide, orienté vers l'action.
- Q14 – B. Assurer l'efficacité et la transparence des dépenses publiques, dans la logique de gestion axée sur les résultats de la LOF 130-13. Une administration ne recherche pas le profit (A) ; C et D ne sont pas des objectifs de gestion financière en soi.
Partie 2 : Exercices (8 points)
Exercice 1 : ratio de liquidité générale
Ratio = actifs courants / passifs courants = 1 200 000 / 800 000 = 1,5.
Interprétation : les actifs à court terme couvrent 1,5 fois les dettes à court terme. Le fonds de roulement est positif (1 200 000 − 800 000 = 400 000 DH) : la liquidité est satisfaisante. Il faut toutefois vérifier la qualité des actifs courants (créances difficiles à recouvrer, stocks) et, si possible, calculer la liquidité réduite et la liquidité immédiate.
Exercice 2 : écart budgétaire
Écart = réel − prévu = 550 000 − 500 000 = +50 000 DH, soit 50 000 / 500 000 = +10 %. Pour une dépense, cet écart est défavorable : il y a dépassement budgétaire.
Interprétation : il faut analyser les causes (sous-estimation initiale, hausse des prix, avenant ou travaux supplémentaires, dérive de gestion) en séparant, si possible, un écart sur prix et un écart sur quantités. En administration publique, un dépassement ne peut pas être engagé sans crédits disponibles : il faut un virement ou une ouverture de crédits dans les formes réglementaires. Il faut aussi réviser les méthodes de prévision et renforcer le suivi de l'exécution (tableau de bord du projet).
Exercice 3 : constitution de la société ALPHA (journal, PCGE marocain)
Calculs préalables
- Apports en nature : 1 200 000 + 400 000 + 80 000 = 1 680 000 DH, soit 4 200 actions de 400 DH.
- Apports en numéraire : 2 400 000 − 1 680 000 = 720 000 DH, soit 1 800 actions.
- Libération de moitié : 360 000 DH appelés et versés à la constitution ; 360 000 DH non appelés, soit deux quarts de 180 000 DH chacun (1 800 actions × 100 DH).
- Frais de constitution : 60 000 HT + TVA 20 % 12 000 = 72 000 TTC. Somme virée par le notaire : 360 000 − 72 000 = 288 000 DH.
| Date | Débit | Crédit | Montant (DH) |
|---|---|---|---|
| Constitution (promesse) | 3461 Associés – comptes d'apport en société 1119 Actionnaires – capital souscrit non appelé | 1111 Capital social | 2 040 000 360 000 = 2 400 000 |
| Réalisation des apports en nature | 2313 Terrains 2332 Matériel et outillage 2340 Matériel de transport | 3461 Associés – comptes d'apport | 1 200 000 400 000 80 000 = 1 680 000 |
| 05/06/N | 3488 Divers débiteurs (notaire) | 3461 Associés – comptes d'apport | 360 000 |
| 10/06/N | 5141 Banque (BMCE) 2111 Frais de constitution 3455 État – TVA récupérable | 3488 Divers débiteurs (notaire) | 288 000 60 000 12 000 = 360 000 |
| 01/12/N (appel du 3e quart) | 3462 Actionnaires – capital souscrit et appelé non versé | 1119 Actionnaires – capital souscrit non appelé | 180 000 |
| 15/12/N | 5141 Banque | 3462 Actionnaires – capital appelé non versé | 180 000 |
| 01/01/N+1 (appel du 4e quart) | 3462 Actionnaires – capital appelé non versé | 1119 Actionnaires – capital souscrit non appelé | 180 000 |
| 15/01/N+1 | 5141 Banque | 3462 Actionnaires – capital appelé non versé | 180 000 |
Contrôle : après le 15/01/N+1, le compte 1119 est soldé (360 000 − 180 000 − 180 000 = 0) et le capital est entièrement libéré. La banque a reçu 288 000 + 180 000 + 180 000 = 648 000 DH, soit 720 000 de numéraire moins 72 000 de frais TTC. Variantes admises : les frais peuvent être enregistrés en charges si l'entreprise choisit de ne pas les immobiliser ; le compte de TVA peut être détaillé (34551/34552) selon le plan de comptes utilisé.
Exercice 4 : missions du service de contrôle interne de ZED
- Une conception trop étroite. Le contrôle interne n'est pas un service de surveillance : c'est un dispositif (référentiel COSO : environnement de contrôle, évaluation des risques, activités de contrôle, information et communication, pilotage) mis en œuvre par la direction et par tout le personnel. Il vise à fournir une assurance raisonnable sur l'efficacité des opérations, la fiabilité de l'information financière et la conformité aux lois et procédures.
- « Surveiller le travail des autres salariés » relève de la supervision hiérarchique. Confiée à un service, cette mission crée un climat de défiance et déresponsabilise les opérationnels.
- « Surveiller l'application des procédures » et « contrôler la tenue de la comptabilité » sont en réalité des missions d'audit interne, qui évalue le dispositif de contrôle interne. Il faut les confier à une fonction indépendante, rattachée à la direction générale ou à un comité d'audit, et non à un service qui serait juge et partie.
- « Contrôler les dépenses engagées par les directeurs de magasin » : c'est une mission pertinente, mais elle doit reposer sur des contrôles a priori intégrés au processus (délégations de signature, plafonds d'engagement, séparation des fonctions engagement/réception/paiement, rapprochements) plutôt que sur une vérification a posteriori seulement.
- Ce qui manque : la cartographie des risques propres à chaque magasin, un manuel de procédures commun (dix comptabilités autonomes posent un problème d'homogénéité et de consolidation), un reporting régulier et le suivi des recommandations.
Conclusion : il faut redéfinir le service en fonction de conception et de pilotage du contrôle interne, distincte de l'audit interne, et responsabiliser les directeurs de magasin sur la maîtrise de leurs propres risques.
Partie 3 : Question de synthèse (5 points) – autonomie financière des universités marocaines
Problématique : l'autonomie reconnue par la loi suffit-elle à donner aux universités de réels moyens financiers propres, et comment diversifier leur financement sans remettre en cause le service public d'enseignement ?
Introduction
Les universités sont des établissements publics dotés de la personnalité morale et de l'autonomie administrative et financière (loi n° 01-00 portant organisation de l'enseignement supérieur). La loi-cadre n° 51-17 relative au système d'éducation, de formation et de recherche scientifique et le plan PACTE ESRI 2030 relancent la question de leur financement.
I. Une autonomie juridiquement consacrée mais financièrement limitée
- Un budget propre, un président ordonnateur, un conseil d'université qui adopte le budget et un agent comptable.
- Une forte dépendance à la subvention de l'État. Pour la part exacte des ressources propres, consultez les rapports de la Cour des comptes ou les documents budgétaires du ministère : ne citez pas de chiffre non vérifié.
- Des contrôles lourds : contrôle financier de l'État sur les établissements publics (loi n° 69-00), procédures de marchés publics et règles de la comptabilité publique, qui ralentissent l'exécution.
- La massification des établissements à accès ouvert (facultés de droit, de lettres, de sciences) fait peser un coût par étudiant difficile à couvrir.
II. Défis
- Financer la qualité (encadrement, infrastructures, numérique) dans un contexte de gratuité.
- Faire accepter une contribution des ménages : la loi-cadre 51-17 prévoit des frais d'inscription pour les familles aisées, un principe sensible socialement.
- Développer des compétences internes de gestion (contrôle de gestion, comptabilité analytique, audit) pour justifier les moyens par les résultats (contrats-programmes, indicateurs de performance).
III. Opportunités
- Ressources propres : formation continue et diplômes d'université, prestations de services et d'expertise, contrats de recherche, valorisation des brevets, incubateurs.
- Partenariats : collectivités territoriales (régionalisation avancée), entreprises, programmes internationaux (Erasmus+, Horizon Europe), fondations universitaires et mécénat.
- Contractualisation État–université : contrats pluriannuels liant les moyens à des objectifs mesurables, et gestion axée sur la performance dans l'esprit de la LOF 130-13.
Conclusion
L'autonomie financière reste surtout formelle tant que les ressources propres sont marginales. La renforcer suppose d'assouplir les contrôles a priori au profit d'un contrôle a posteriori et d'un audit, de diversifier les recettes sans exclure les étudiants modestes, et de professionnaliser la gestion financière des universités. C'est précisément le rôle de l'administrateur recruté.
Erreurs à éviter : réciter des chiffres budgétaires non vérifiés, confondre autonomie pédagogique et autonomie financière, oublier la dimension sociale (gratuité, équité).
💡 Grille du QCM : Q1 B – Q2 B – Q3 B – Q4 A – Q5 C – Q6 C – Q7 B – Q8 B – Q9 B – Q10 A – Q11 B – Q12 B – Q13 B – Q14 B. À réviser pour ce concours : analyse financière (ratios, FR/BFR/trésorerie), contrôle budgétaire et analyse des écarts, écritures de constitution et d'augmentation de capital selon le PCGE (comptes 1111, 1119, 3461, 3462), référentiels COSO et IIA, LOF 130-13, loi 01-00, loi-cadre 51-17 et loi 69-00 sur le contrôle financier des établissements publics.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : sujets des sessions précédentes des concours de recrutement — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}