
Modèle concours enseignement (cadres AREF) — Attachés d'économie et d'administration - gestion matérielle, financière et comptable - nov. 2020
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/1030
En bref
Ce document est une ancienne épreuve écrite du concours de recrutement organisé par Ministère de l'Éducation Nationale, du Préscolaire et des Sports — AREF (2020), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de l'Éducation Nationale, du Préscolaire et des Sports — AREF
- Grade
- Cadres AREF — أطر الدعم - ملحق الاقتصاد والإدارة
- Spécialité
- الاقتصاد والإدارة
- Année
- 2020
- Pages
- 12
- Langue des questions
- arabe
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
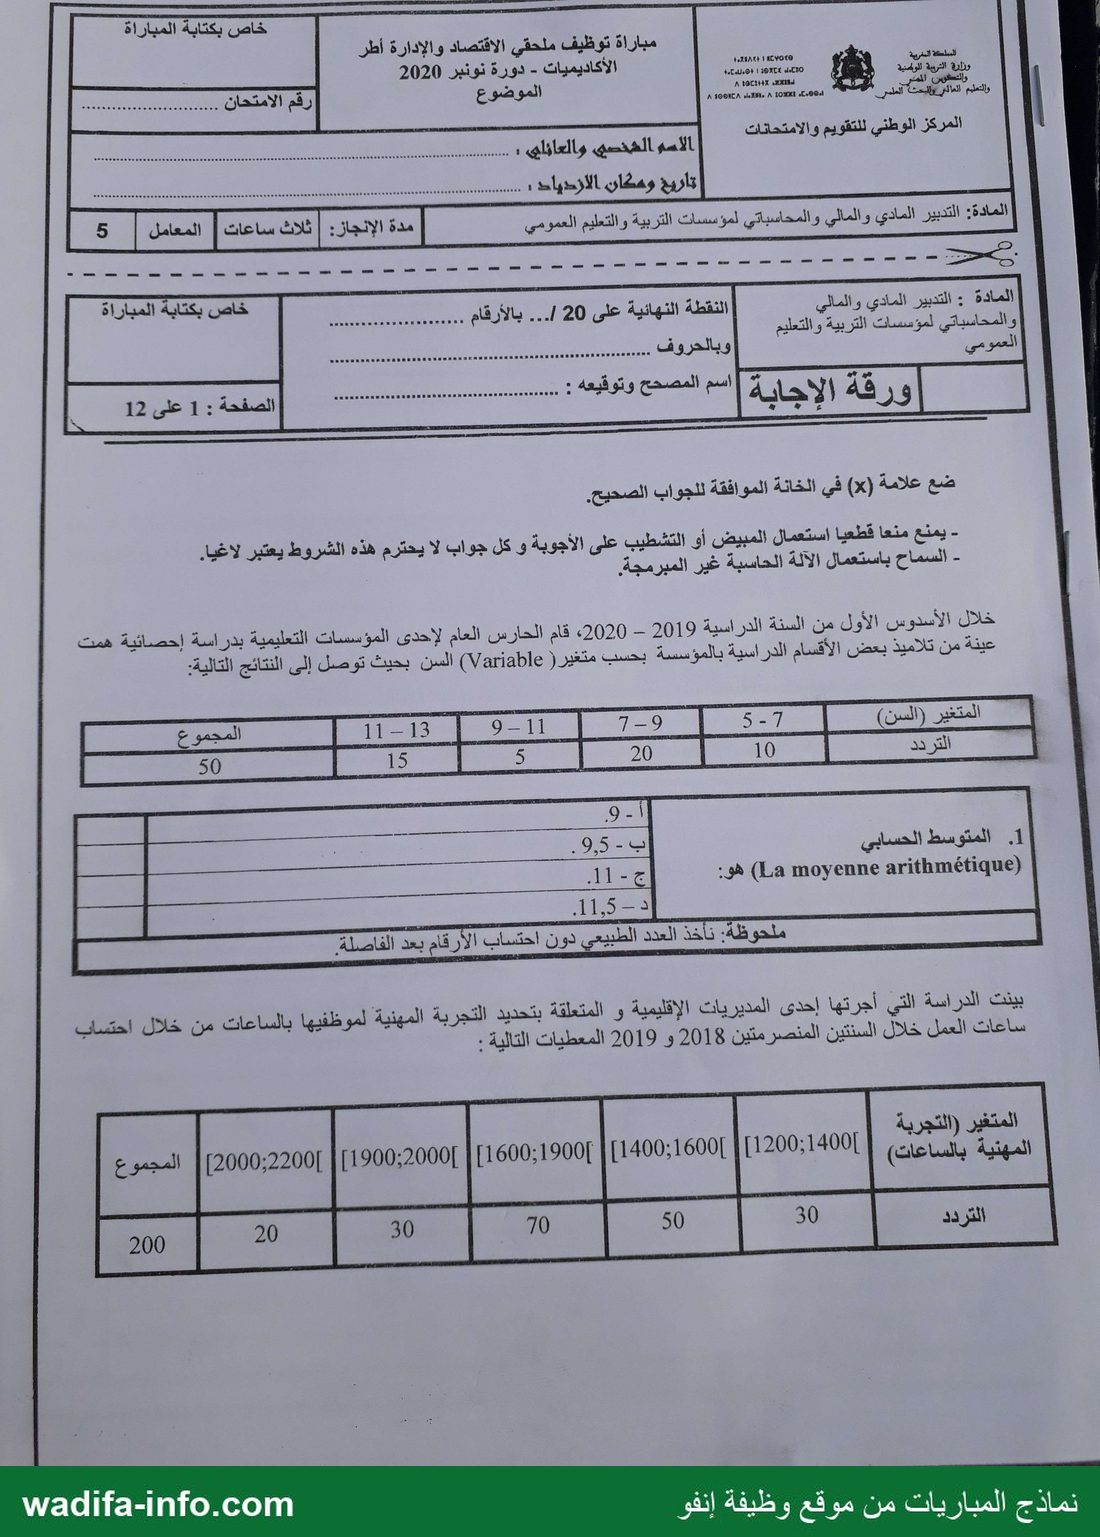
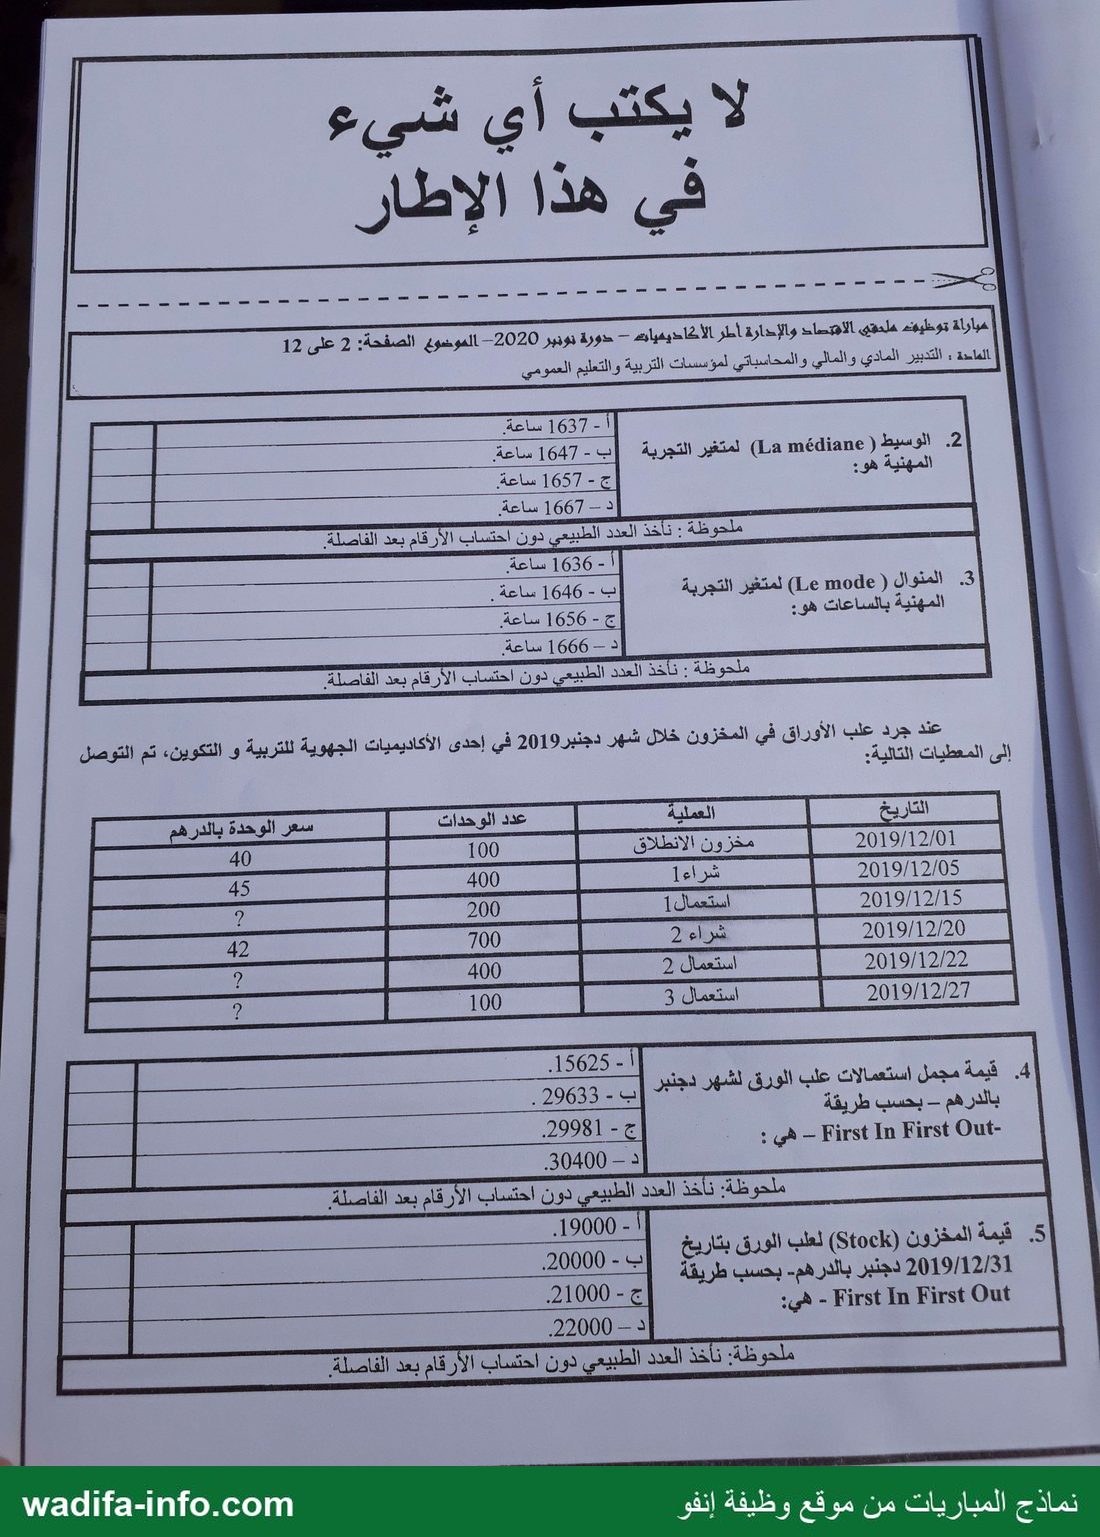
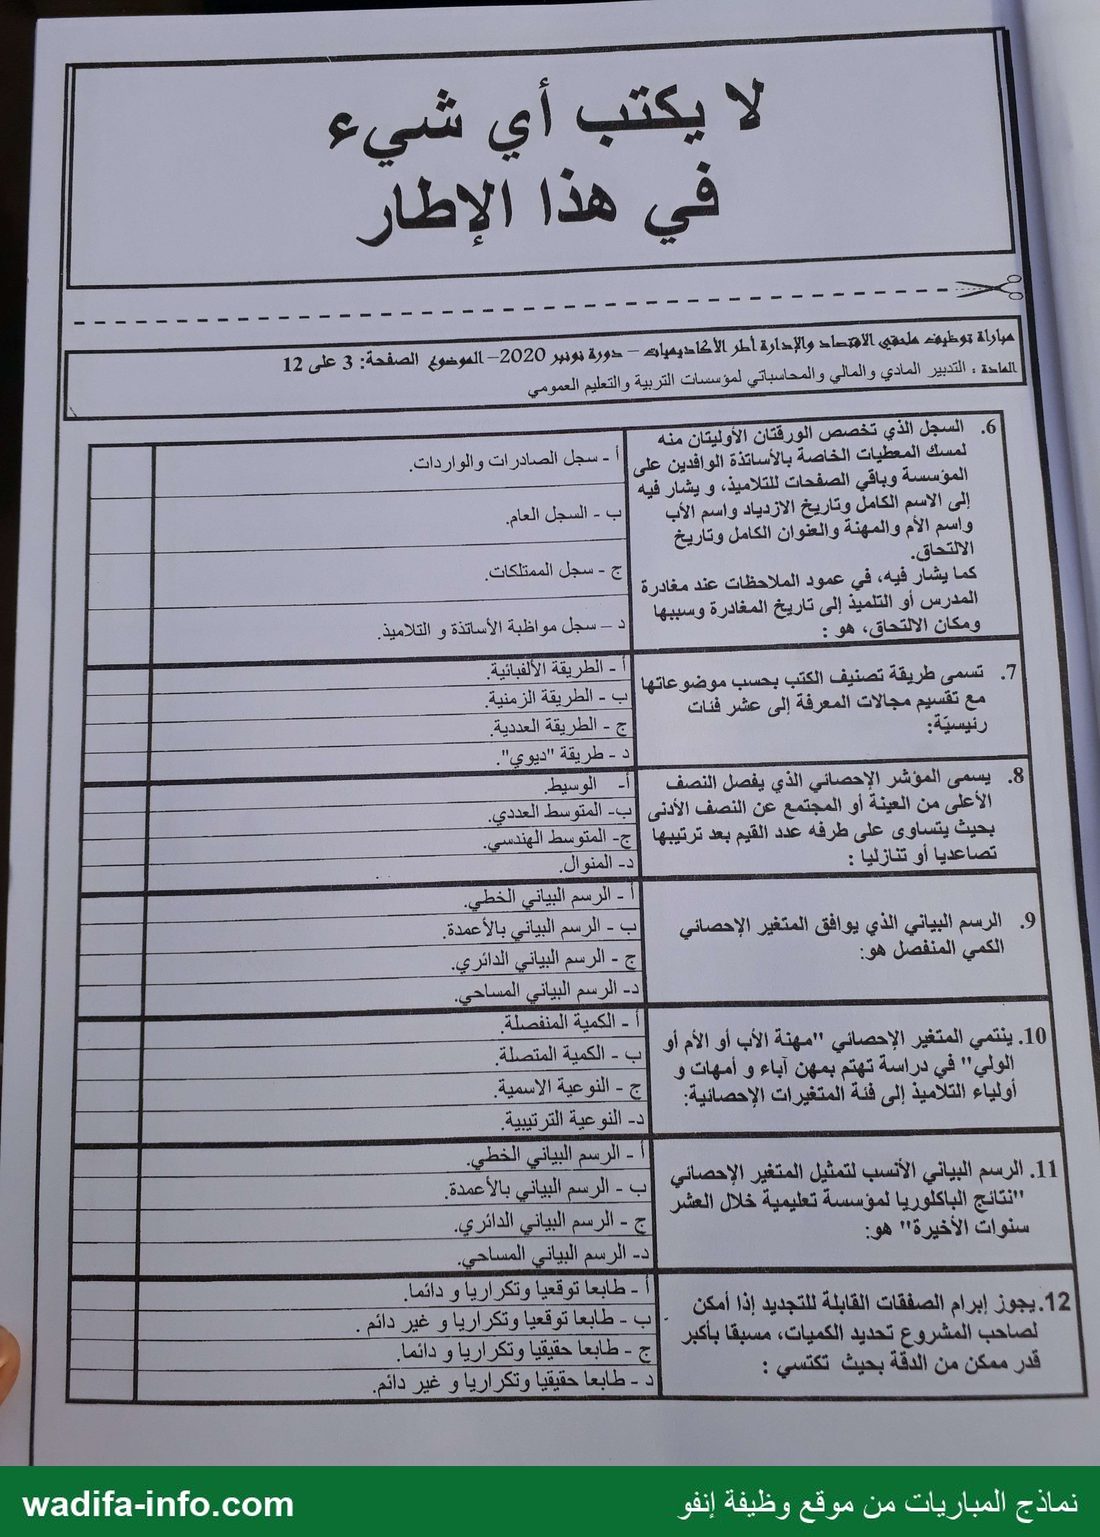
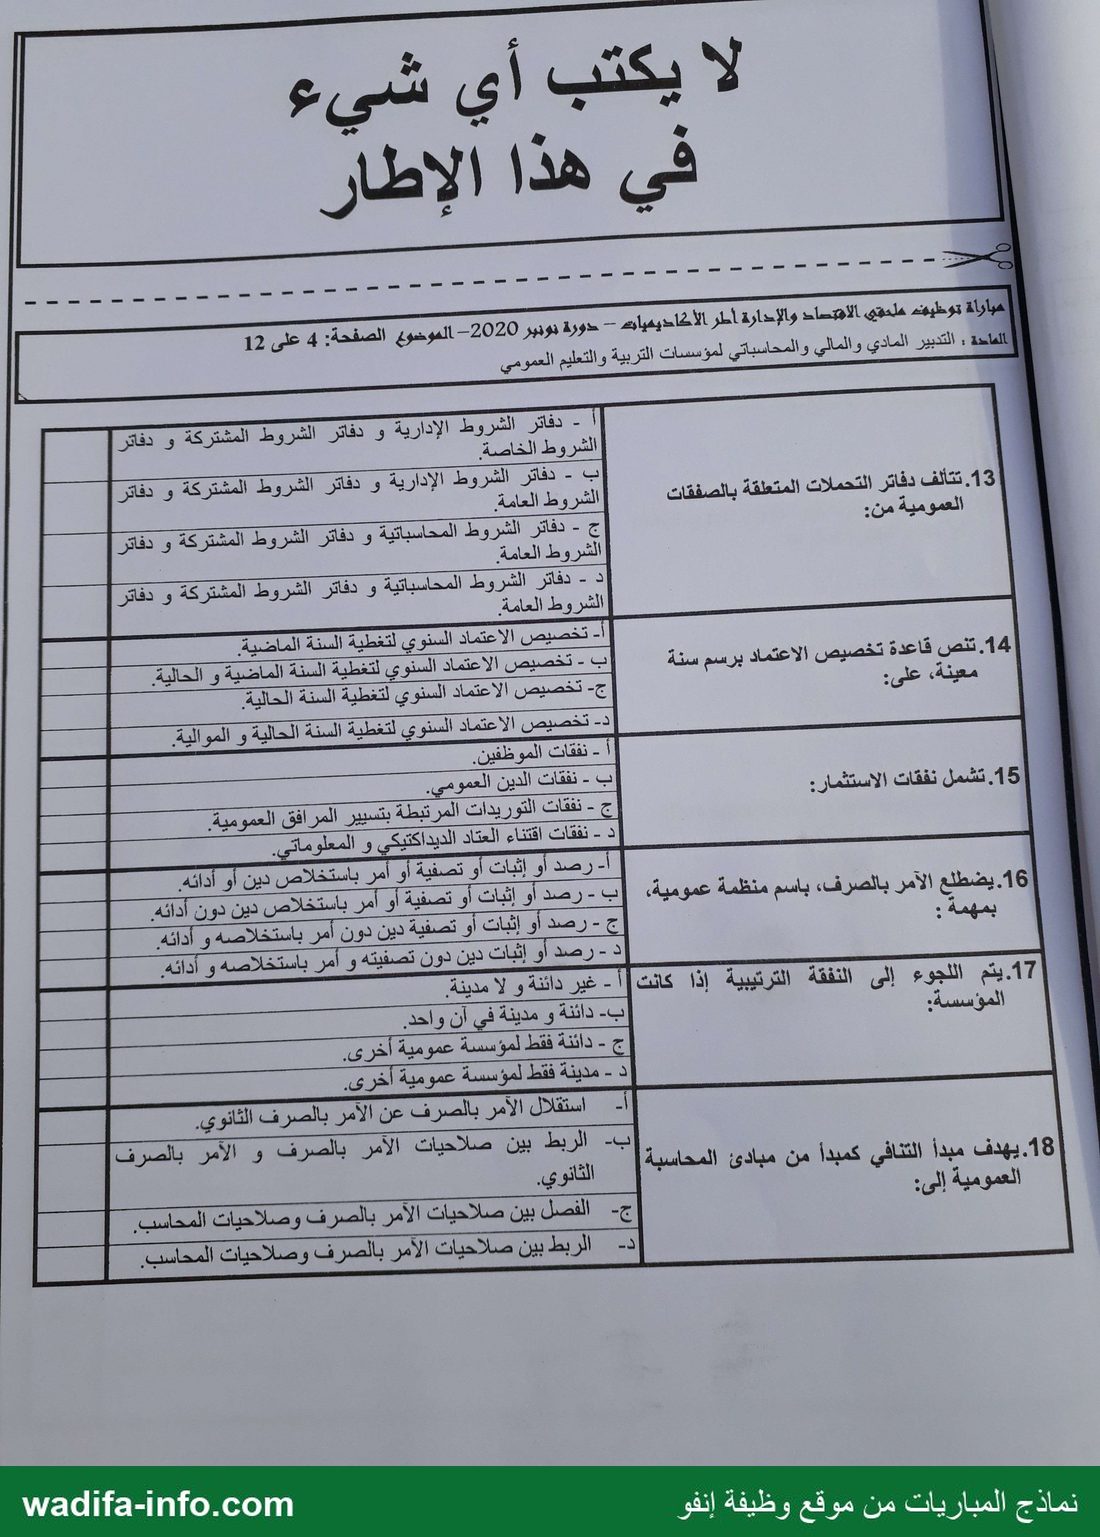
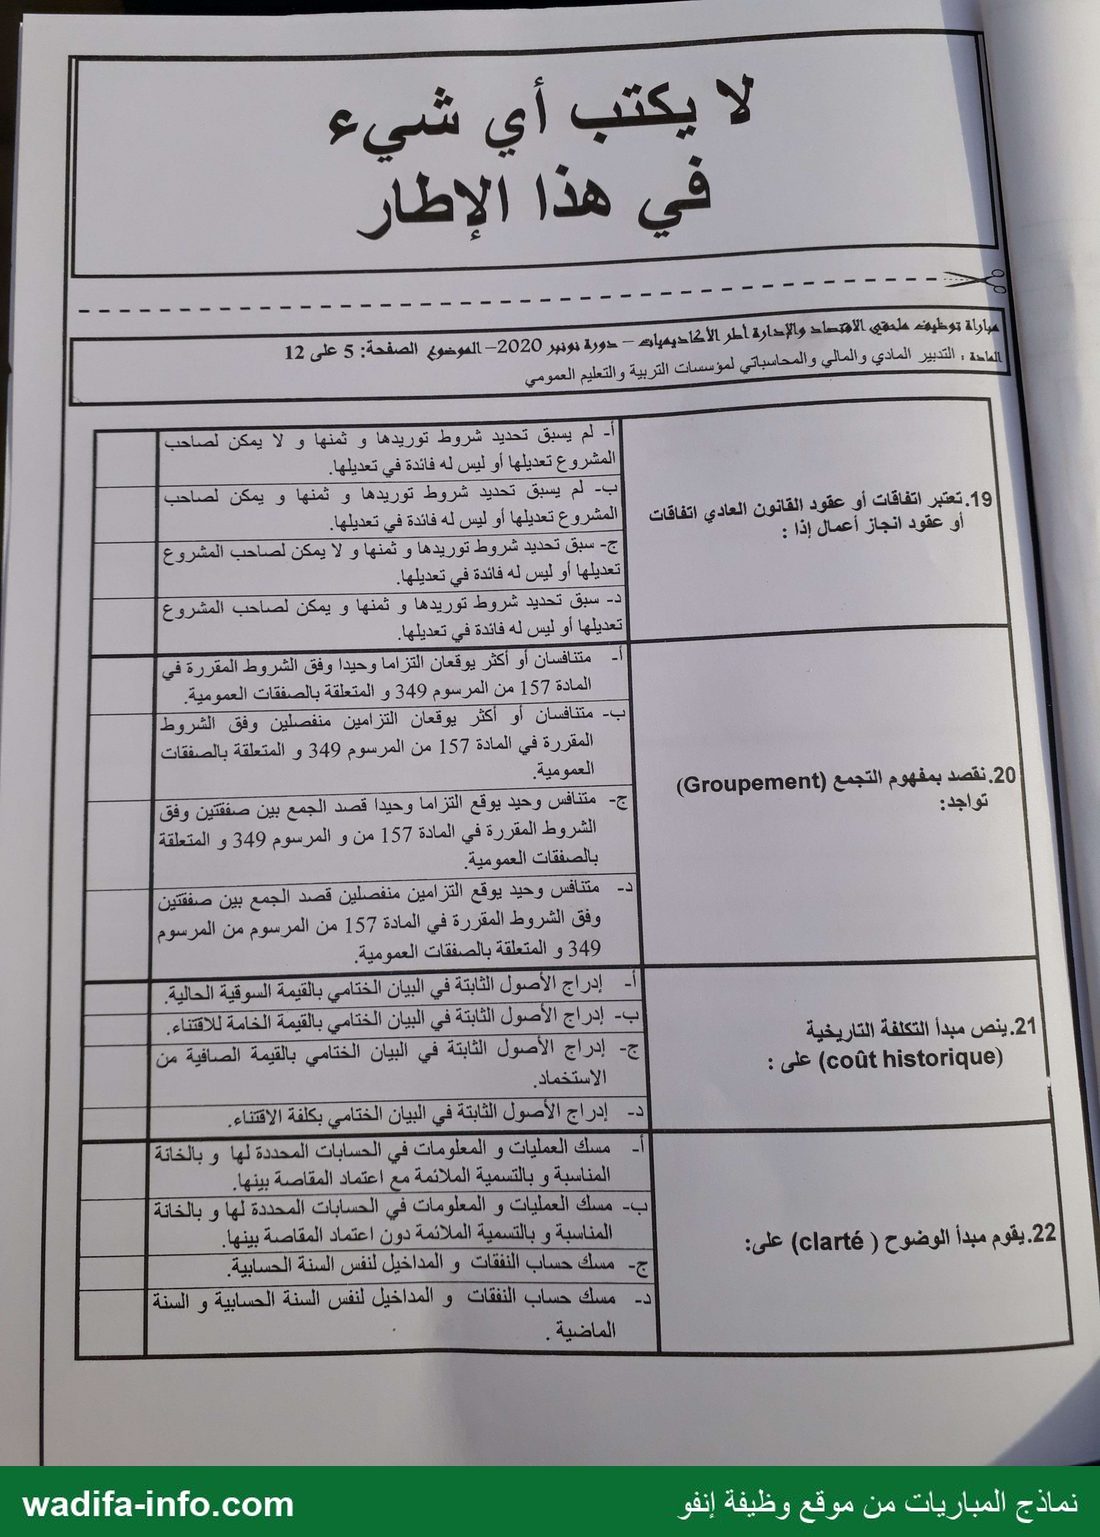
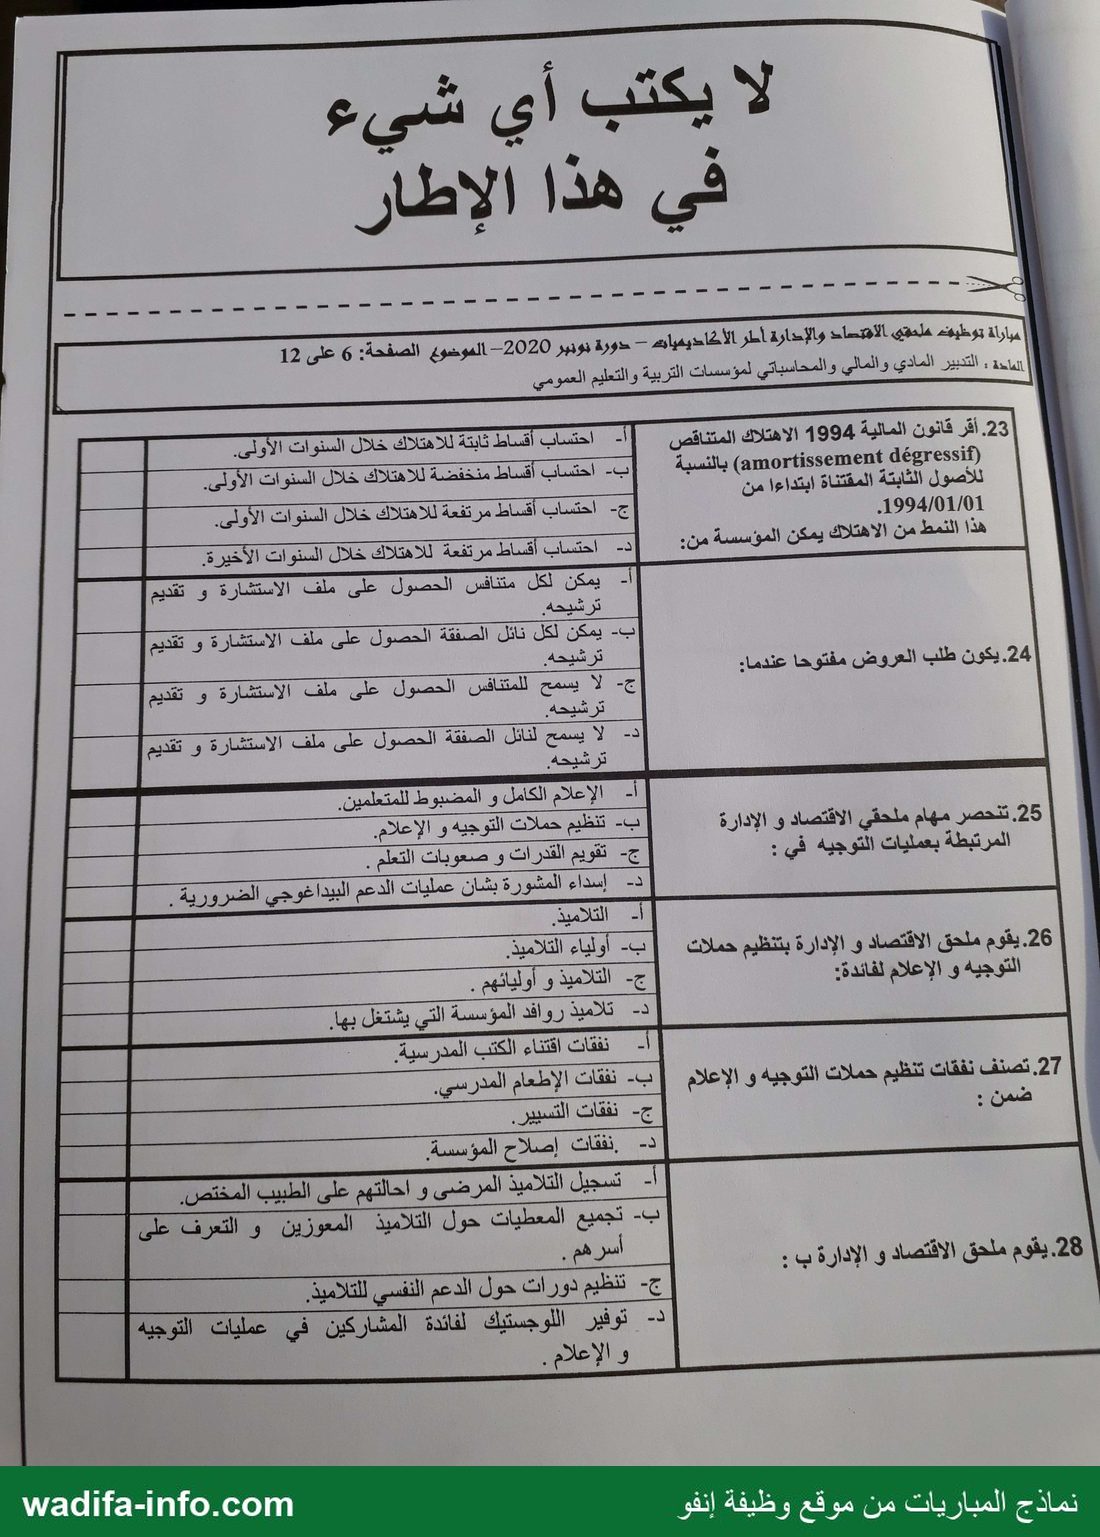
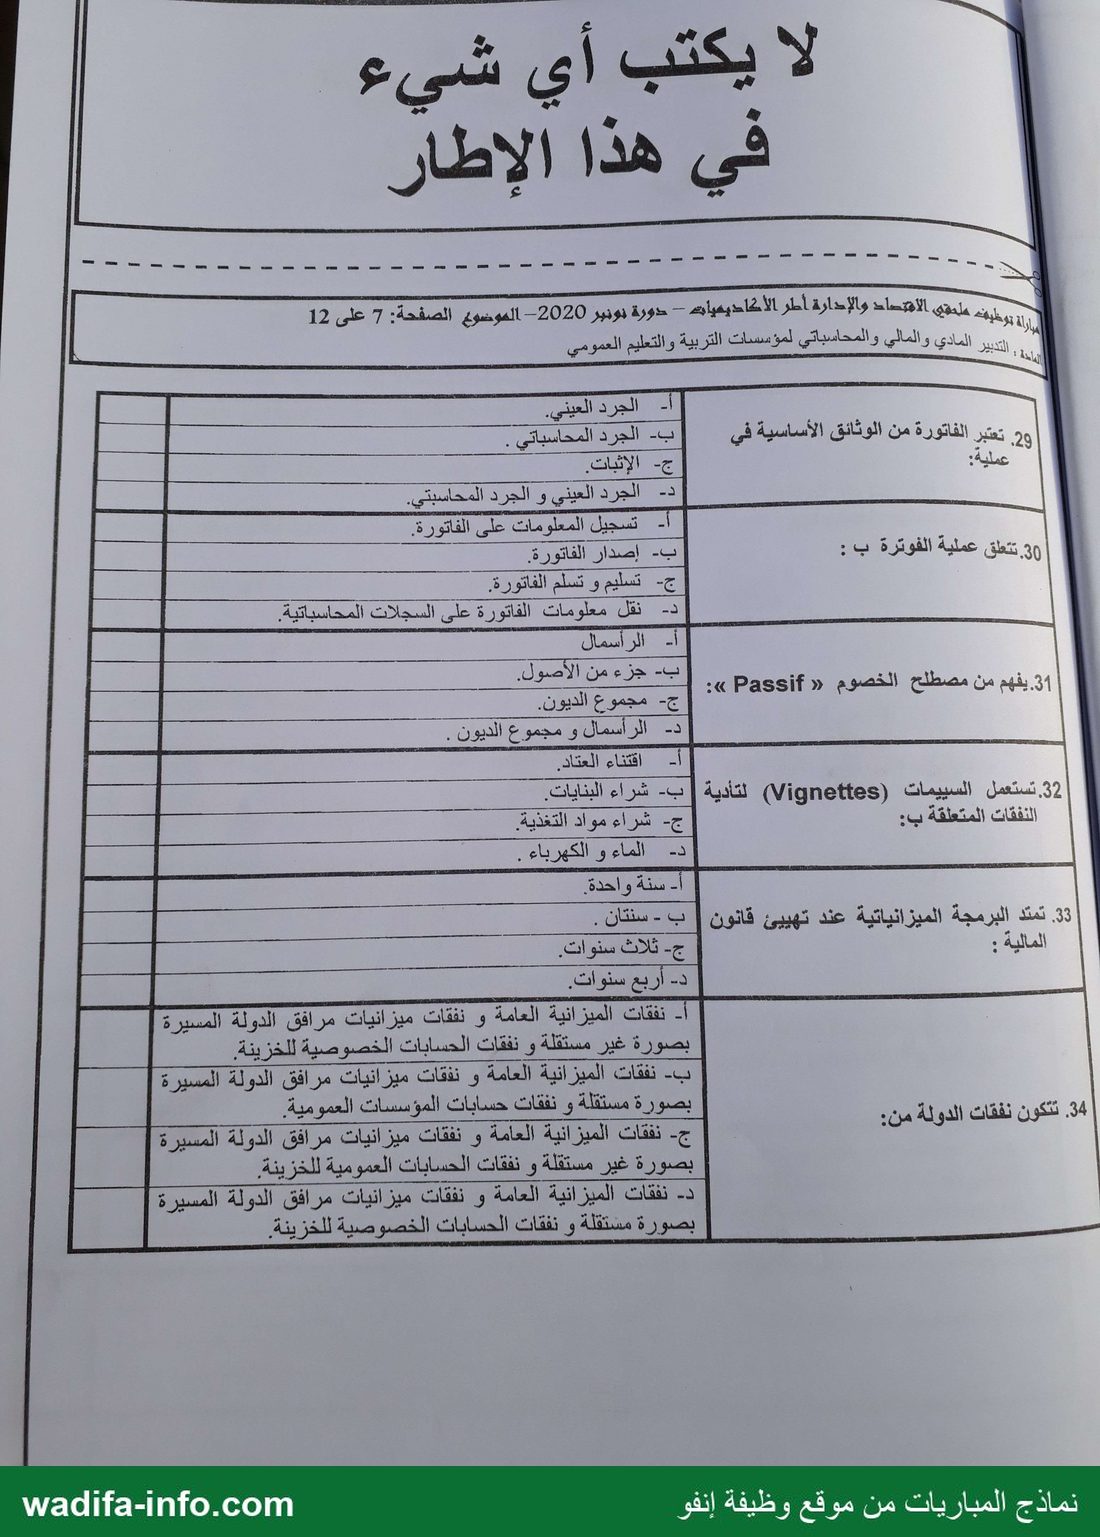
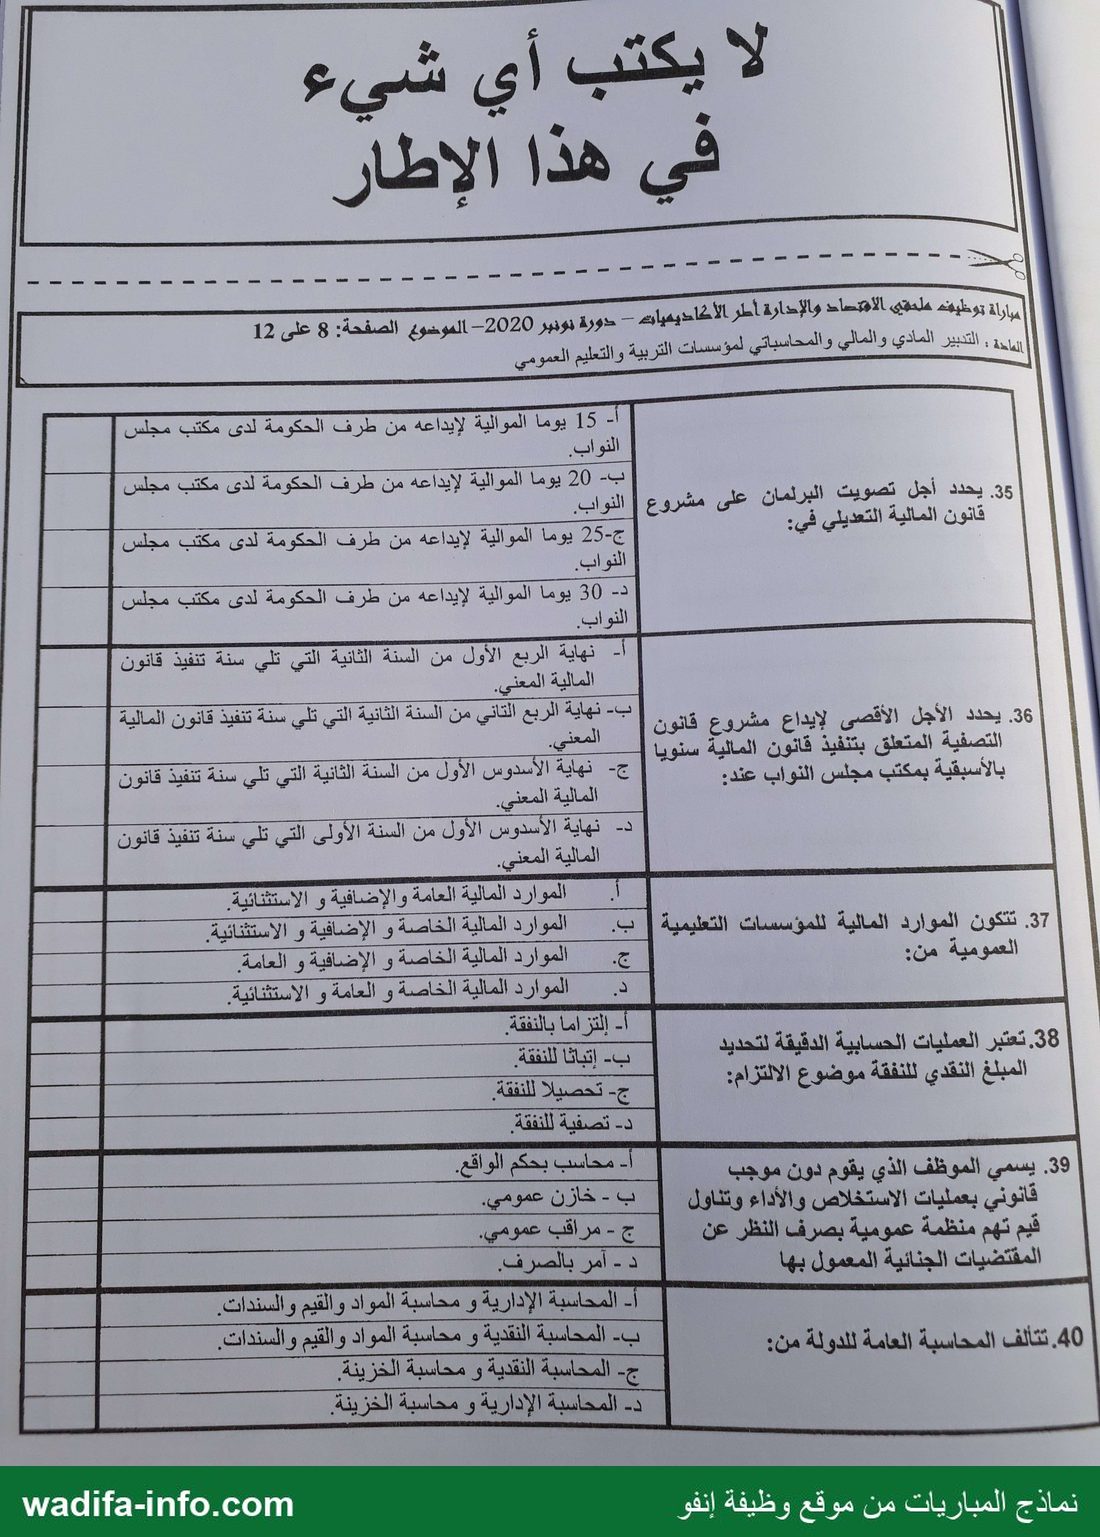
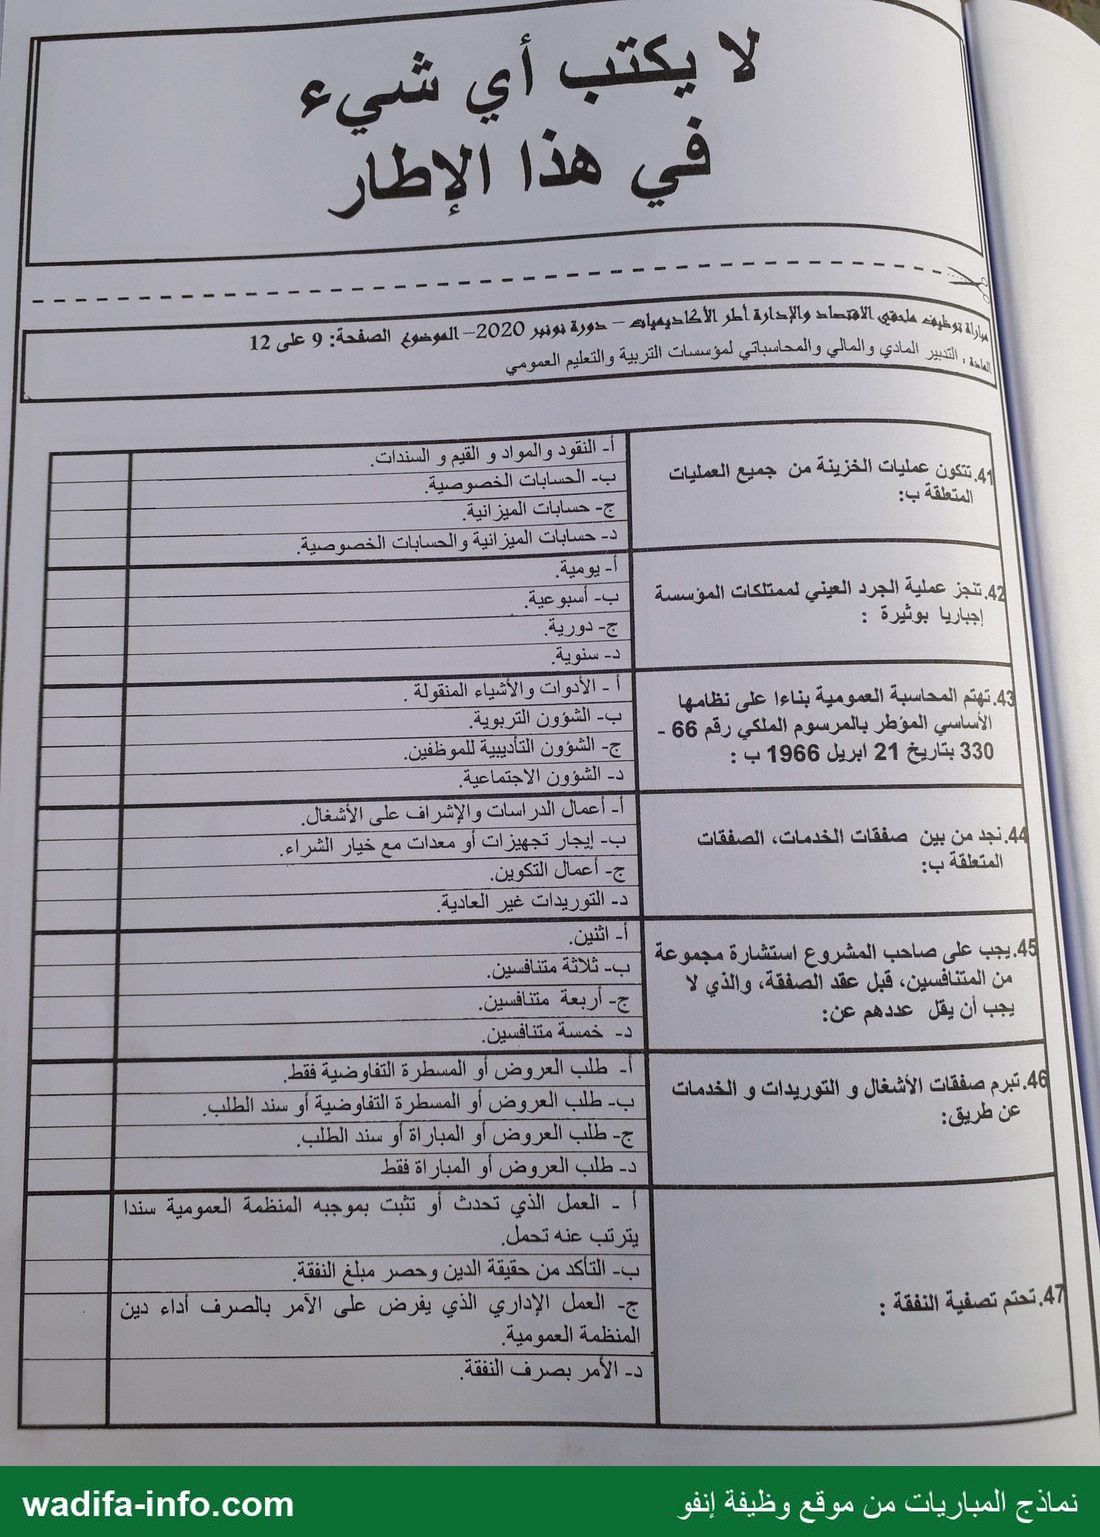
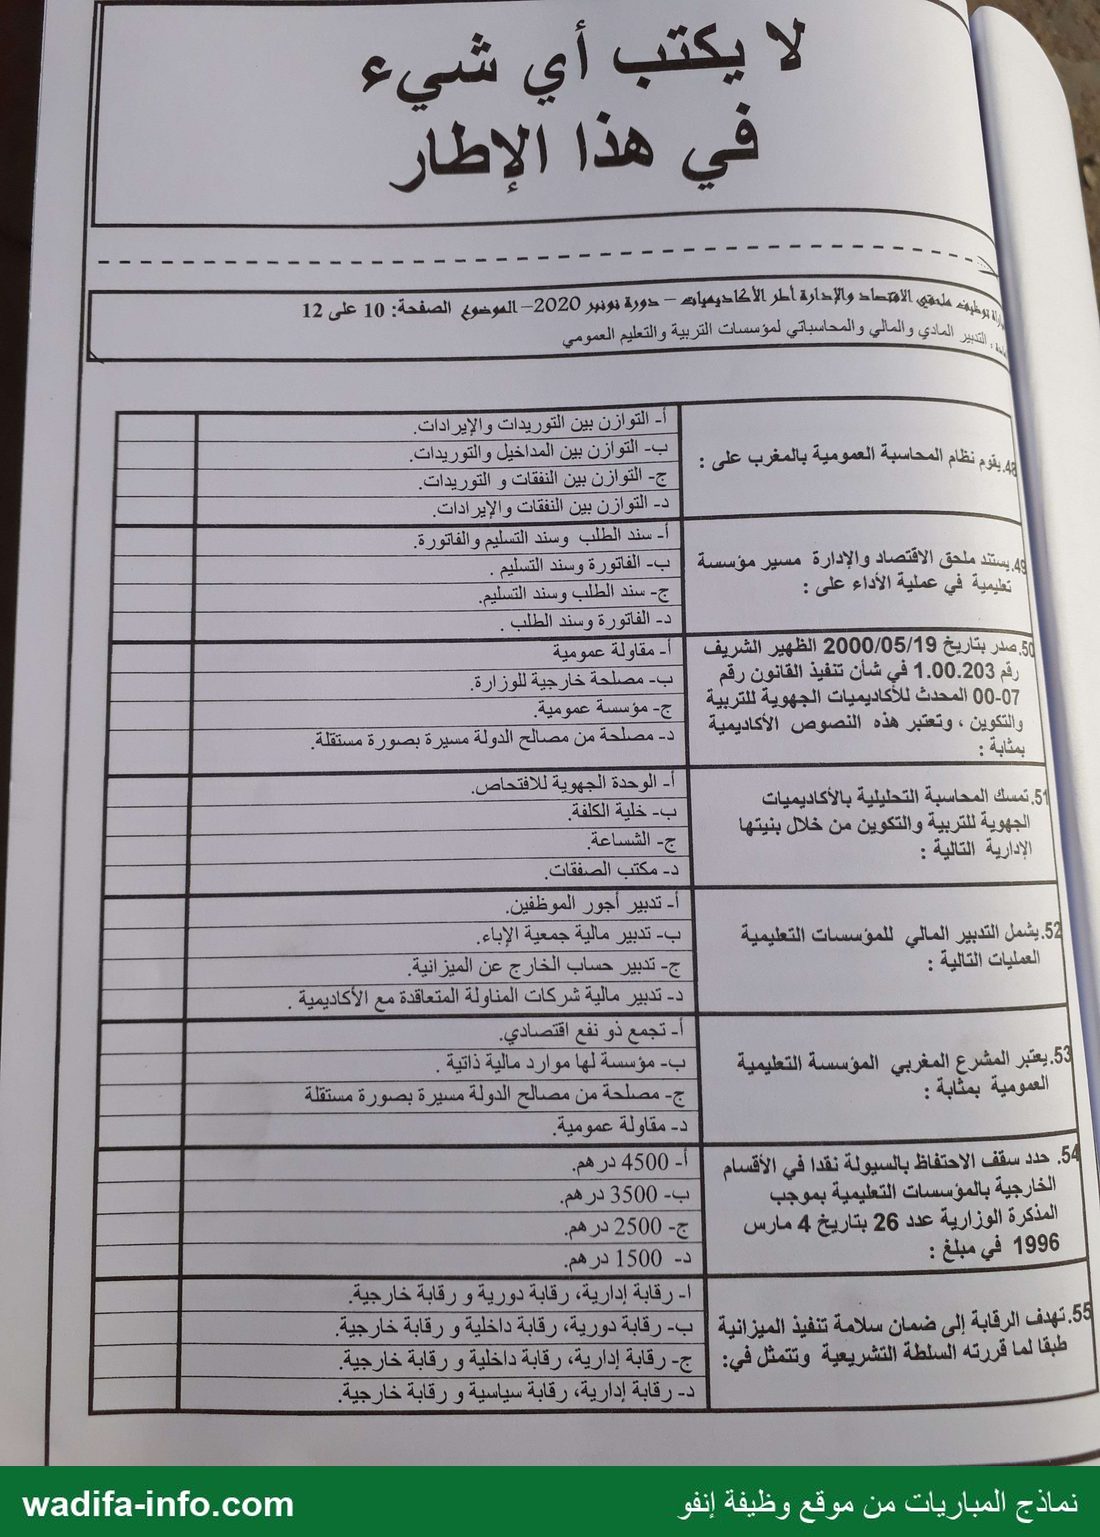
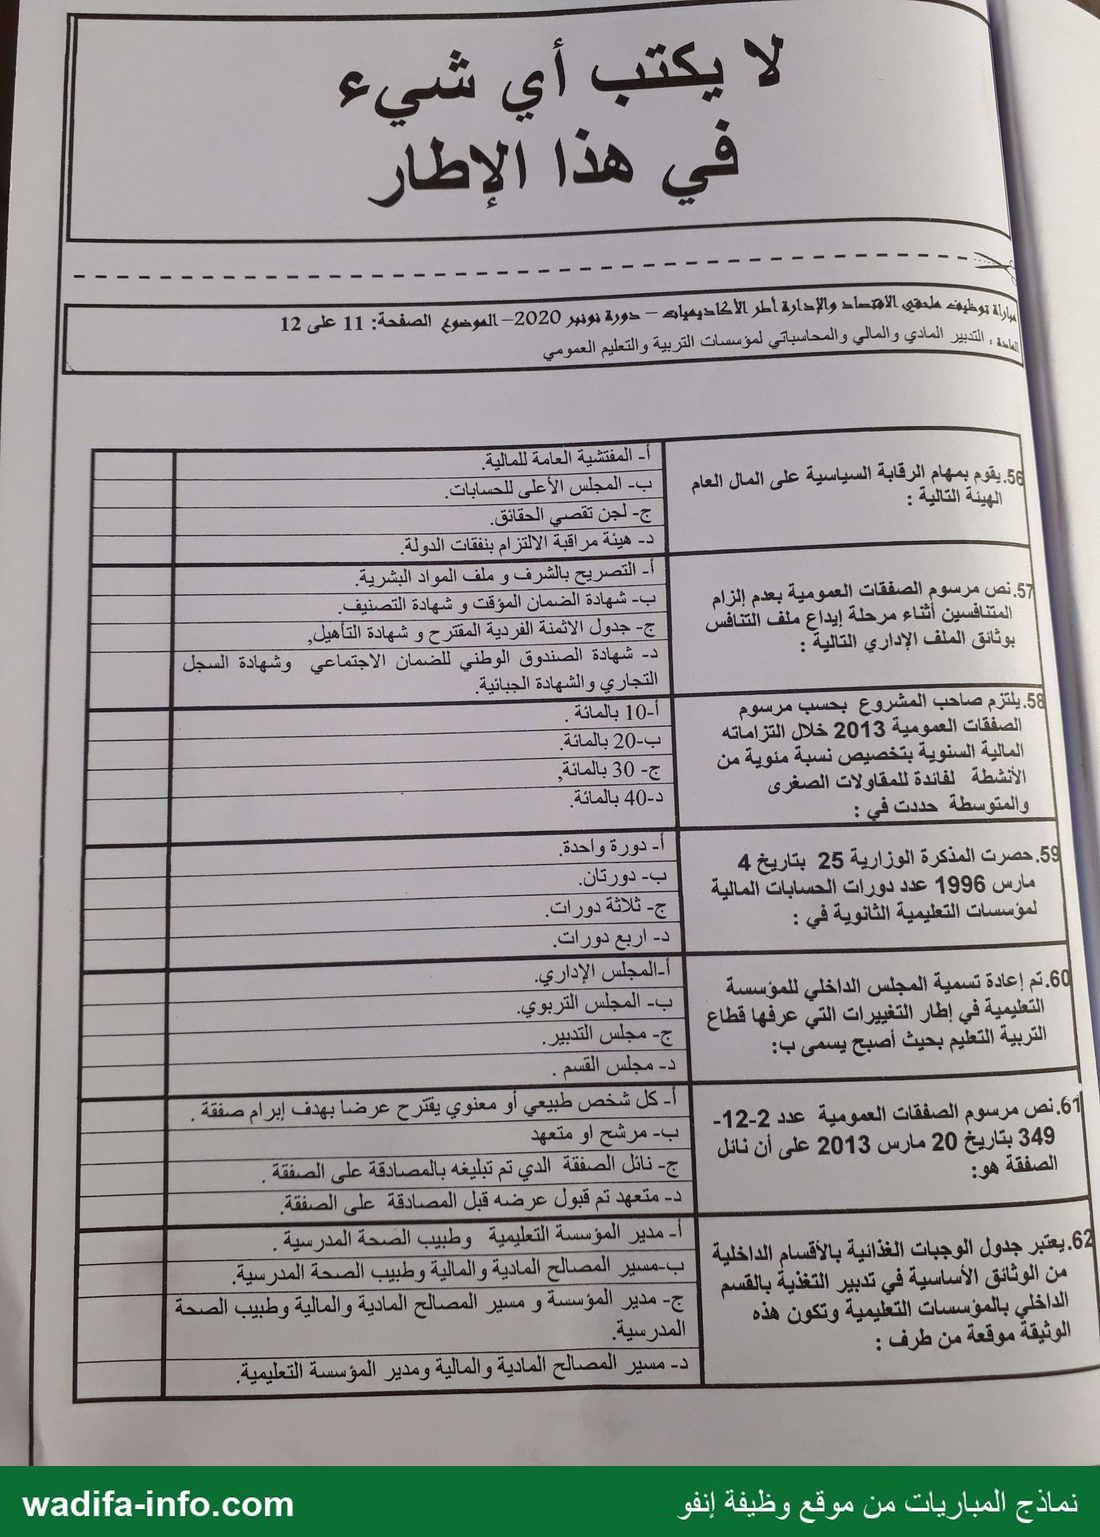
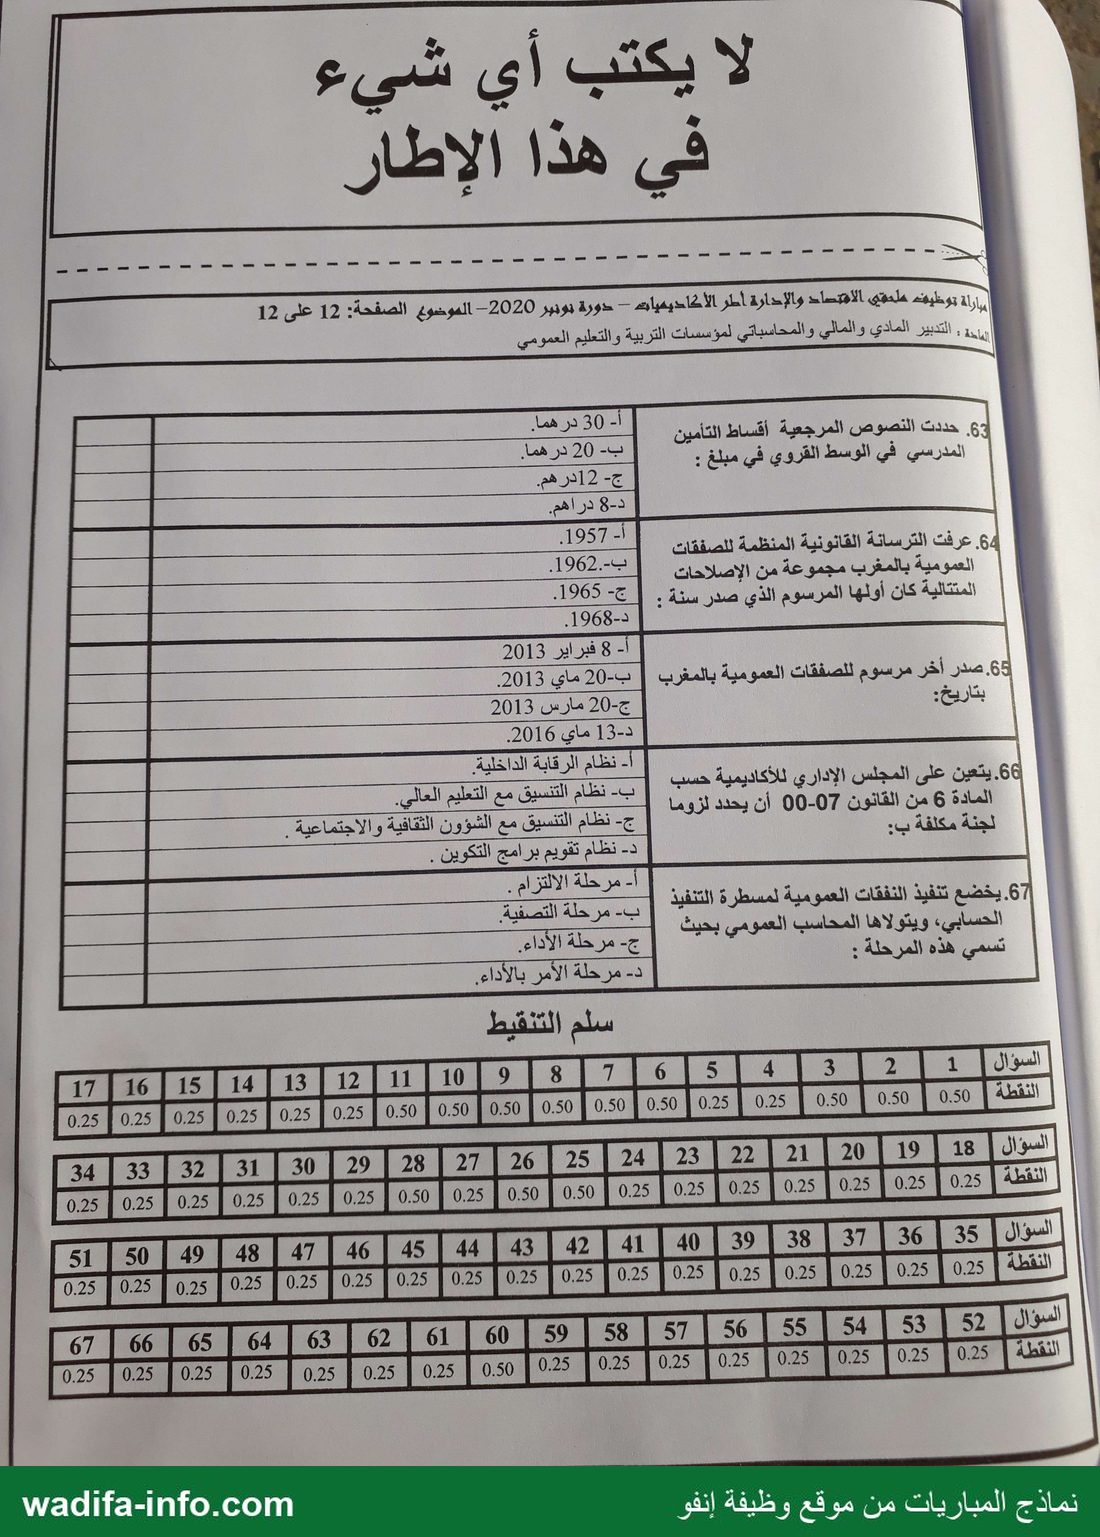
— صفحة 1 — re خاص بكتابة المباراة مباراة توظيف ملحقي الاقتصاد والإدارة أطر ل ss اا الأكاديميات - دورة نونبر 2020 والتحغزين 5448 متت 1064115 F3 A 5 والتعليم الماذي Css الس À LONXE LOG بالايا 8100157 المادة - التدبير المادي والمالي ضع علامة (x) في الخانة الموافقة للجواب الصحيح. - يمنع منعا قطعيا استعمال المبيض أو التشطيب على الأجوبة و كل جواب لا يحترم هذه الشروط يعتبر لاغيا. خلال الأسدوس الأول من السنة الدراسية 2019 — 2020« قام الحارس العام لإحدى المؤسسات التعليمية بدراسة إحصائية همت عينة من تلاميذ بعض الأقسام الدراسية بالمؤسسة بحسب متغير ( (Variable السن بحيث توصل إلى النتائج التالية: 1. المتوسط الحسابي (La moyenne arithmétique) هو: بينت الدراسة التي أجرتها إحدى المديريات الإقليمية و المتعلقة بتحديد التجربة المهنية لموظفيها بالساعات من خلال احتساب ساعات العمل خلال السنتين المنصر متين 2018 و 2019 المعطيات التالية 1900:20001[| ]2000:2200] | المجموع المتغير (التجربة ا اعاتم 400:16001|]1200:14001 ]1600:1900] |]1400( | نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 2 — ت - دورة pass 2020- الموضوع الصفحة: 2 على 12 الماصة : التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي ; : د 667 1 ساعة ملحوظة : تأخذ العدد الطبيعي دون احتساب ال el) بعد الفاصلة. 3. المنوال ( (Le mode لمتغير التجربة المهنية بالساعات هو: عند جرد علب الأوراق في المخزون خلال شهر دجنبر2019 في إحدى الأكاديميات الجهوية للتربية و التكوين. تم التوصل إلى المعطيات التالية: = -15625. Anis A مجمل استعمالات علب الورق لشهر دجنبر ب - 729633 بالدرهم . بحسب طريقة - 29981 0 First In First Out- — هي : C : » — 30400 - 19000. 1 تإجنبر بالدرهم- بحسب طريقة LL ١ .20000 - ب فو ل ا = 5 قيمة المخزون (Stock) لعلب الورق بتاريخ wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 3 — خبارأة توظيف ملحي الاوتصاد والإداوة الو الأكاديمياض -_ 12 نونبر 2020— الموضوم الصفحة: 3 على da المادة : التدبير المادي والمالي والمحاسباتي لمؤسسات التربية و التعليم العمومي 6. السجل الذي تخصص الورقتان الأوليتان Ain لمسك المعطيات الخاصة بالأساتذة الوافدين على إلى الاسم الكامل وتاريخ الازدياد واسم الأب واسم الأم والمهنة والعنوان الكامل وتاريخ الالتحاق. كما يشار فيه في عمود الملاحظات عند مغادرة المدرس أو التلميذ إلى تاريخ المغادرة وسببها ومكان الالتحاق. هو : أ- سجل الصادرات والواردات. مع تقسيم مجالات المعرفة إلى عشر فئات 8 يسمى المؤشر الإحصائي الذي يفصل النصف” M] الوسيط. الأعلى من العينة أو المجتمع œ النصف الأدنى ب- المتوسط العددي. بحيث يتساوى على طرفه عدد القيم بعد ترتيبها | ج- المتوسط الهندسي. تصاعديا أو تنازليا : د- المنوال. 0. ينتمي المتغير الإحصائي "مهنة الأب أو الأم أو الولي" في دراسة تهتم بمهن آباء و أمهات و أولياء التلاميذ إلى فئة المتغيرات الإحصائبة. 1. الرسم البياني الأنسب لتمثيل المتغير الإحصائي "نتائج الباكلوريا لمؤسسة تعليمية خلال العشر سنوات الأخيرة" هو: 2. يجوز إبرام الصفقات القابلة للتجديد إذا أمكن 0 لصاحب المشروع تحديد الكميات؛ مسبقا بأكبر فدر ممكن من الدقة بحيث تكتسي : د - طابعا حقبقيا نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 4 — =" — ير حا مجر اا ا 0 اس 4 سا اس nt بو سوا ايا لي لا ال ل رس ا اس ريس أ 2 1m: سورت سانيا 0 02 لب )= — —— 12 فونيو 2020— - الموضوع الصفحة: : على ns - saleté a se توطيونء ملحي الاوتصاد As - دفاتر الشروط الإدارية و دفاتر الشروط الخاصة. ب - دفاتر الشروط الإدارية و دفاتر الشروط العامة. ج - دفاتر الشروط المحاسباتية الشروط العامة. د - دفاتر a المحاسباتية و دفاتر 14 .تنص قاعدة تخصيص الاعتماد برسم سنة chine على: الآمر اصرف عن الآمر بالصرف الثانوي. ب- الربط بين 8. يهدف مبدأ التنافي كمبدأ من مبادئ المحاسبة لثنوي. _ العمومية إلى: : css Ca المحاسب. بطب بين تعبات الآمر RE و wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 5 — وزة تونير 2020- الموضوع الصفحة: 5 على 12 لمؤسسات التربية والتعليم العمومي أ لم يسبق تحديذ شروط توريدها و ثمنها و لا يمكن لصاحب المشسروع تعديلها أو ليس له فائدة في تعديلها. ب- لم يسبق تحديد شروط توريدها و ثمنها و يمكن لصاحب المشروع تعديلها أو ليس له فائدة في تعديلها. ©- سبق تحديد شروط توريدها و ثمنها و لا يمكنَ لصاحب المشروع تعديلها أو ليس له فائدة في تعديلها. د- سبق تحديد شروط توريدها و ثمنها و يَمَكنَ لصاحب المشروع تعديلها أو ليس له فائدة في تعديلها. متنافسان أو أكثر يوقعان التزاما وحيدا وفق الشروط المقررةة المادة 7 من المرسوم 349 و المتعلقة بالصفقات العمومية. متنافسان أو أكثر يوقعان التزامين منفصلين وفق الشروط المقررة في المادة 7 من المرسوم 349 و المتعلقة بالصفقات العمومية. ج- متنافس وحيد يوقع التزاما وحيدا قصد الجمع بين صفقتين وفق الشروط المقررة في المادة 157 من و المرسوم 349 و المتعلقة بالصفقات العمومية. د- متنافس وحيد يوقع التزامين منفصلين قصد الجمع بين صفقتين وفق الشروط المقررة في المادة 157 من المرسوم من المرسوم 349 المتعلقة بالصفقات العمومية. إدراج الأصول الثابتة في البيان الختامي بالقيمة السئ 9. تعتبر اتفاقات أو عقود القانون العادي اتفاقات أو عقود انجاز اعمال إذا 0. نقصد بمفهوم التجمع (Groupement) تواجد: 1. ينص ane التكلفة التاريخية إدراج الاصول الثابتة في البيان الختامي بالقيمة الصافية من (coût historique) على : الاستخماد. مسك العمليات و المعلومات في الحسابات المحددة المناسبة و بالتسمية الملائمة مع اع 2. يقوم fase الوضوج ) (clarté على: نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 6 — مبارأة sien متحتي الاوتصاد والإدارة اطو الشادييوارم" — دذورة 343 2020— الموضوعم الصفحة : 6 على 12 23 أقر قانون المالية 4 الإهتلاك المتناقص - احتساب أقساط ثابتة للاهتلاك (amortissement dégressif) بالنسبة للأصول الثابتة المقتناة ابتداءا من 1994/01/01. هذا النمط من الاهتلاك يمكن المؤسسة من: خلال السنوات الأولى. 4. يكون طلب العروض مفتوحا عندما: 25 تنحصر مهام ملحقي الاقتصاد و الإدارة المرتبطة بعمليات التوجيه في : 6. يقوم ملحق الاقتصاد و الإدارة بتنظيم حملات التوجيه و الإعلام لفائدة: 7. تصنف نفقات تنظيم حملات التوجيه و الإعلام 8. يقوم ملحق الاقتصاد و الإدارة ب 5 توقير اللوجستيك لفائدة ا في عمليات التوجيه و الإعلام. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 7 — “الي ليما للها اا ام وا مو لب الى ىا لا == 2 2 == م -ٍ-.- -- 7 ا أ ا أبتا أسا حسما سج ل ححا رحن ل ل حب لحي أ أ — — أ نا - 7 الموسوع الصفحة: 2020 sas والإصارة أطر الأكاديفيارس - ‹دودة lat rs على 12 A تبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - .= 7 على حب : با-_إصدار الفاتورة. الرأسمال جزء من الأصول. 31 يفهم من مصطلح الخصوم « 58951 »: 32 تستعمل السييمات 2 Crignettess لتأدية sou شراء ١ النفقات =“ شراء مواد التغذية. 33 تمتد البرمجة الميزانياتية عند تهييئ قانون المالية : يات مرافق الدولة المسيرة بصورة غير مستقلة و نفقات الحسابات لص للخزينة. ب- نفقات الميزانية لحي و نفقات ميزانيات مرافق الدولة المسيرة بصورة مستقلة و نفقات حسابات المؤسسات العمومية. € نفقات الميزانية العامة وز و نفقات ميزانيات مرافق الدولة المسيرة بصورة غير مستقلة و نفقات الحسابات العمومية للخزينة. د- نفقات الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة بصورة ة مستقلة و نفقات الحسابات الخصوصية للخزينة. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 8 — SIL ga aan a) والإصارة أطر الأكاديميات - مدورة ؛زماءة ؛ التدبير الماذي والمالي و المحاسباتي لمؤسسات التربية ى 12 الموضوع الصفحة: 8 على -2020 sp ْ ب- 20 يوما الموالية لإيداعه من طرف الحكومة لدى مكتب مجلس 35 يحدد (Jai تصويت البرلمان على مشروع النواب. قانون المالية التعديلي في: ج-25 يوما الموالية لإيداعه من طرف الحكومة لدى مكتب مجلس نهاية الربع الأول من السنة الثانية التي تلي سنة تنفد قانون المالية المعني. | 1 5 ; ; ب- نهاية الربع Al ن السنة الثانية التي تلي سنة تنفيذ قانون المالية )36 يحدد الأجل الاقصى la مشروع قانون : لتر ع mn من لتي تلي التصفية المتعلق بتنفيذ قانون المالية سنويا تف ا ل - نهاية الأسدوس ال Au بمكتب مجلس النواب عند: C5 ان 3 المالية المعني. الموارد المالية الخاصة و الإضافية و الاستثنائية. 8. تعتبر العمليات الحسابية الدقيقة لتحديد المبلغ النقدي للنفقة موضوع الالتزام: 9. يسمي الموظف الذي يقوم دون موجب قانوني بعمليات الاستخلاص والأداء وتناول قيم تهم منظمة عمومية بصرف النظر عن المقتضيات الجنائية المعمول بها ِ ب- المحاسبة النقدية و محاسبة المواد والقيم والسندات à ai العامة للدولة من: em ss = = - 40 تتألف المحاسبة | وله من ج- المحامبة النقدية و محاسبة الخزيدة. د- المحاسبة الإدارية و محاسبة الخزينة. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 9 — ليل مدقي الاقتصاد والإدارة أطو الأخاديفيارص دورة تونير 2020— أ لله ال الموضوم الصفحة: 9 على 12 . , اتنبير المادي والمالي والصماسباتي لمؤسسات التربية والتعليم العمومي 44 تتكون عمليات الخزينة من جميع العمليات المتعلقة ب: إجباريا بوثيرة : الأساسي المؤطر بالمرسوم الملكي رقم 66 - 0 بتاريخ 21 ابريل 1966 ب : 5. يجب على صاحب المشروع استشارة مجموعة من المتنافسين قبل de الصفقة والذي لا - العمل الذي تحدث أو تثبت بموجبه المنظمة العمومية سنا نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 10 — ا ان م ام اعم بم الم ب ا —_— -- -_ لبا ا (pa ا ا ا ا ا ب ا ا م ا ل ا 12 الموضوع الصفحة: 10 على 2020 pags يلمي الاقتصاد والإصارة أطر الأكاديفيارس 7 دورة D ب- التوازن بين المداخيل والتوريدات. ج- التوازن بين النفقات و د- التوازن بين النفقات والإيرادات. 5 سند الطلب وسند التسليم والفاتورة. 0 ستند ملحق الاقتصاد والإدارة مسير مؤسسة ب- الفاتورة وسند التسليم . تعليمية في عملية الأداء على : ج- سند الطلب وسند التسليم. )5 در بتاريخ 2000/05/19 الظهير الشريف À, | 1.00.203 في شأن تنفيذ القانون رقم | 00-07 المحدث للأكاديميات الجهوية Aus AM \ والتكوين : وتعثير هذه النصوصض الأكاديمية بمثابة : ب- مصلحة خارجية للوزارة. ج- مؤسسة عمومية. د- مصلحة من مصالح الدولة مسيرة بصورة مستقلة. أ- الوحدة الجهوية للافتحاص. أ- تذبير أجور الموظفين. ب- تدبير مالية جمعية الإباء. ج- تدبير حساب الخارج عن الميزانية. د- تدبير مالية شركات المناولة المتعاقدة مع الأكاديمية . با- 3500 درهم. ج- 2500 درهم. د- 1500 درهم. 51 تمسك المحاسبة التحليلية بالأكاديميات | الجهوية للتربية والتكوين من خلال بنيتها الإدارية التالية : 54 حدد سقف الاحتفاظ بالسيولة نقدا في الأقسام المذكرة الوزارية عدد 26 بتاريخ 4 مارس 6 في مبلغ : -١ ; رقابة إدارية؛ UE) دورية و رقابة خارجية. 55 نهدف الرقابة إلى ضمان سلامة تنفيذ الميزانية | ب- رقابة دورية؛ رقابة داخلية و رقابة خارجية us لما قررته السلطة التشريعية وتتمثل في: | ج- رقابة إدارية؛ رقابة داخلية و رقابة خارجية. د- رقابة إدارية؛ رقابة سياسية و زقابة Aus NS نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 11 — ا نا تت تم ب ا — نوا لما الم الب الات الح ال 4 ا سا ا ICE ا Lys 7 توفير 2020- الموضوع الصفحة: 11 على 12 | .ء ؛ التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي mo TRS Ne د- هيئة مراقبة الالتزام بنفقات الدولة. - التصريح بالشرف و ملف المواذ البشرية. ب- شهادة الضمان المؤقت و sold التصنيف. ©- جدول الاثمنة الفردية المقترج و شهادة التأهيل, د- شهادة الصندوق الوطني للضمان الاجتماعي وشهادة السجل التجاري والشهادة الجبائية. نص مرسوم الصققات العمومية بعدم إلزام المتنافسين أثناء مرحلة إيداع ملف التنافس بوثائق الملف الإداري التالية : 58 يلتزم صاحب المشروع بحسب مرسوم الصفقات العمومية 2013 خلال التزاماته ا المالية السنوية بتخصيص نسبة مئوية من | الأنشطة لفائدة للمقاولات الصغرى والمتوسطة حددت à 98.حصرت المذكرة الوزارية 5 بتاريخ 4 مارس 1996 عدد دورات الحسابات المالية 0. م إعادة تسمية المجلس الداخلي للمؤسسة التعليمية في إطار التغييرات التي عرفها قطاع التربية التعليم بحيث أصبح يسمى ب: - كل شخص طبيعي أو معنوي يقترح عرضا بهدف إبرام صفقة . ب- مرشح او متعهد ج- نائل الصفقة_الدي تم تبليغه بالمصادقة على الصفقة د- متعهد تم قبول عرضه قبل المصادقة على الصفقة. - مدير المؤسسة التعليمية وطبيد. ب-مسير المصالح المادية والمالية المدرسية. د- مسير المصالح المادية و 1. نص مرسوم الصفقات العمومية عدد 12-2- 9 بتاريخ 20 مارس 2013 على أن نائل الصفقة هو: 2. يعتبر جدول الوجبات الغذائية بالأقسام الداخلية من الوثائق الأساسية في تدبير التغذية بالقسم الداخلي بالمؤسسات التعليمية وتكون هذه الوثبقة موقعة من طرف : المالية وطبيب الصحة wadifa-i info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 12 — 12 توظيت ملمقي الاقتصاد والإدارة أطور الأحاديميات - دورة نودير 2020- الموسوع الصفحة: 12 على au ٠ المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي te ١ ب- 20 درهما. ج- 12درهم. 8-à درا هم. 63 حددت النصوص المرجعية أقساط التأمين المدرسي في الوسط القروي في مبلغ : 64 عرفت الترسانة القانونية المنظمة للصفقات العمومية بالمغرب مجموعة من الإصلاحات المتتالية كان أولها المرسوم الذي صدر سنة : أ- 8 فبراير 2013 ج20 ماي 2013 مارس 2013 13-3 ماي 2016 - نظام الرقابة الداخلية. ب نظام التنسيق مع التعليم العالي. التنسيق مع الشؤون الثقافية والاجتماعية . | 68.صدر أخر مرسوم للصفقات العمومية بالمغرب À | 6.يتعين على المجلس الإداري للأكاديمية حسب | | المادة 6 من القانون 00-07 أن يحدد لزوما 6.يخضع تنفيذ النفقات العمومية لمسطرة التنفيذ الحسابي ؛ ويتولاها المحاسب العمومي بحيث تسمي هذه المرحلة : 7 PTE EE الناقلت ليها الها ها نكا ما التها اننا لكا الا 3 اس انمايا [ss بده | pos ض 5ه 52[ 58155[ 158157156155 oops هايا 8 8 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
Correction proposée
Correction proposée par l'équipe wadifa-info — ce n'est pas un corrigé officiel. Les questions de cette épreuve sont rédigées en arabe : la correction est donc présentée en arabe.
هذا النموذج هو اختبار التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي في مباراة توظيف ملحقي الاقتصاد والإدارة، أطر الأكاديميات، دورة نونبر 2020. المدة: ثلاث ساعات، المعامل: 5، النقطة على 20. يضم 67 سؤال اختيار من متعدد (0,25 أو 0,50 نقطة لكل سؤال حسب سلم التنقيط المطبوع)، ويُسمح بالآلة الحاسبة غير المبرمجة. ما يلي تصحيح مقترح.
💡 عدد من الأسئلة يرتبط بنصوص تنظيمية: المرسوم 2.12.349 للصفقات العمومية (2013، الساري عند المباراة)، والمرسوم الملكي 330.66 بمثابة النظام العام للمحاسبة العمومية، والقانون التنظيمي 130.13 لقانون المالية، والقانون 07.00. عبارة «إجابة مرجّحة» تعني أن الجواب لم يُتحقق منه في النص الرسمي.
الأسئلة 1 إلى 67
| السؤال | الجواب | التعليل |
|---|---|---|
| 1 | أ. 9 | مراكز الفئات 6 و8 و10 و12: (6×10 + 8×20 + 10×5 + 12×15) ÷ 50 = (60 + 160 + 50 + 180) ÷ 50 = 450 ÷ 50 = 9. |
| 2 | إجابة مرجّحة: ج. 1657 ساعة | الرتبة الوسيطة 200 ÷ 2 = 100؛ التكرارات المتراكمة 30، 80، 150، فالفئة الوسيطة [1600;1900[. بالحدود المطبوعة (مدى 300): Me = 1600 + (100 − 80) ÷ 70 × 300 ≈ 1685، وهي غير مقترحة. الاقتراحات مبنية على مدى 200 (أي فئة [1600;1800[، والأرجح خطأ مطبعي): Me = 1600 + 20 ÷ 70 × 200 ≈ 1657. |
| 3 | إجابة مرجّحة: د. 1666 ساعة | الفئة المنوالية ذات أكبر تكرار (70). بمدى 200 كما في السؤال 2: Mo = 1600 + (70 − 50) ÷ [(70 − 50) + (70 − 30)] × 200 = 1600 + 20/60 × 200 ≈ 1666 (بالمدى المطبوع 300 نحصل على 1700، غير مقترحة). |
| 4 | د. 30400 | طريقة FIFO: استعمال 1 (200 وحدة) = 100×40 + 100×45 = 8500؛ الباقي 300×45. استعمال 2 (400) = 300×45 + 100×42 = 17700؛ الباقي 600×42. استعمال 3 (100) = 100×42 = 4200. المجموع 8500 + 17700 + 4200 = 30400 درهم. |
| 5 | ج. 21000 | المخزون النهائي: 100 + 400 − 200 + 700 − 400 − 100 = 500 وحدة، كلها من شراء 20/12 بسعر 42: 500 × 42 = 21000 درهم. |
| 6 | إجابة مرجّحة: ب. السجل العام | سجل تُمسك فيه الهوية الكاملة للتلاميذ والأساتذة وتواريخ الالتحاق والمغادرة وأسبابها، أي سجل التسجيل العام للمؤسسة (registre matricule)؛ لم نطلع على الدليل الوزاري الذي يصفه. |
| 7 | د. طريقة ديوي | التصنيف العشري لديوي يقسم المعرفة إلى عشر فئات رئيسية. |
| 8 | أ. الوسيط | القيمة التي تقسم السلسلة المرتبة إلى نصفين متساويين. |
| 9 | ب. الرسم البياني بالأعمدة | للمتغير الكمي المنفصل يُستعمل المخطط بالأعمدة (العصي)؛ المدرج التكراري للمتصل. |
| 10 | ج. النوعية الاسمية | المهنة صفة لا تُقاس ولا تُرتَّب. |
| 11 | أ. الرسم البياني الخطي | تطور ظاهرة عبر الزمن (سلسلة زمنية على عشر سنوات). |
| 12 | أ. طابعا توقعيا وتكراريا ودائما | المرسوم 2.12.349: يجوز إبرام صفقات قابلة للتجديد إذا أمكن تحديد الكميات مسبقا «وكانت تكتسي طابعا توقعيا وتكراريا ودائما». |
| 13 | أ | المرسوم 2.12.349: «تتألف دفاتر التحملات من دفاتر الشروط الإدارية العامة ودفاتر الشروط المشتركة ودفاتر الشروط الخاصة». |
| 14 | ج | مبدأ السنوية: الاعتمادات المفتوحة لسنة تغطي نفقات تلك السنة (القانون التنظيمي 130.13، المادة 16: اعتمادات نفقات التسيير سنوية). |
| 15 | د | اقتناء العتاد الديداكتيكي والمعلوماتي نفقة استثمار (تجهيز)؛ الأجور والتوريدات الجارية نفقات تسيير، والدين العمومي باب مستقل. |
| 16 | أ | المرسوم الملكي 330.66 (المادة 3): الآمر بالصرف كل شخص مؤهل باسم منظمة عمومية للالتزام بدين أو إثباته أو تصفيته أو الأمر باستخلاصه أو أدائه. |
| 17 | إجابة مرجّحة: ب | النفقة الترتيبية (dépense d’ordre) عملية محاسبية داخلية لا يترتب عنها تدفق نقدي، حين تكون الجهة دائنة ومدينة في آن واحد؛ لم نجد نصا يعرّفها. |
| 18 | ج | المرسوم الملكي 330.66 (المادة 4): مهام الآمر بالصرف والمحاسب «متنافية». |
| 19 | ج | المرسوم 2.12.349 (المادة 4): اتفاقات أو عقود القانون العادي يكون موضوعها إنجاز أعمال «سبق تحديد شروط توريدها وثمنها ولا يمكن لصاحب المشروع تعديلها أو ليست له فائدة في تعديلها». |
| 20 | أ | المرسوم 2.12.349 (المادة 4): «تجمع: متنافسان أو أكثر يوقعون التزاما وحيدا وفق الشروط المقررة في المادة 157». |
| 21 | د | مبدأ التكلفة التاريخية: تسجل الأصول الثابتة بكلفة اقتنائها (وليس بقيمتها السوقية). |
| 22 | ب | مبدأ الوضوح: تسجيل العمليات في الحسابات الملائمة وبالتسمية المناسبة دون مقاصة بين عناصر الأصول والخصوم أو التحملات والمنتوجات. |
| 23 | ج | الاهتلاك المتناقص يعطي أقساطا مرتفعة في السنوات الأولى تتناقص بعد ذلك. |
| 24 | أ | طلب العروض المفتوح: يمكن لكل متنافس الحصول على ملف الاستشارة وتقديم ترشيحه (المرسوم 2.12.349، المادة 16). |
| 25 | إجابة مرجّحة: ب. تنظيم حملات التوجيه والإعلام | الإعلام المفصل وتقويم القدرات وإسداء المشورة من مهام أطر التوجيه؛ ودور ملحق الاقتصاد والإدارة تنظيمي ولوجستيكي (كما يوحي السؤالان 26 و28)؛ لم نطلع على النص المرجعي. |
| 26 | إجابة مرجّحة: ج. التلاميذ وأوليائهم | حملات الإعلام تستهدف المتعلمين وأسرهم معا. |
| 27 | إجابة مرجّحة: ج. نفقات التسيير | نفقات جارية مرتبطة بسير المصالح، وليست نفقات استثمار أو إصلاح. |
| 28 | إجابة مرجّحة: د | توفير اللوجستيك لفائدة المشاركين في عمليات التوجيه والإعلام، انسجاما مع طبيعة مهام التدبير المادي. |
| 29 | إجابة مرجّحة: ب. الجرد المحاسباتي | الجرد المحاسباتي (سجل الممتلكات) يُمسك انطلاقا من وثائق الإثبات، والفاتورة أساسه؛ أما الجرد العيني فعد مادي للموجودات. |
| 30 | إجابة مرجّحة: ب. إصدار الفاتورة | الفوترة (facturation) هي عملية إعداد الفاتورة وإصدارها. |
| 31 | د | الخصوم = الموارد: رؤوس الأموال الذاتية ومجموع الديون. |
| 32 | — | لم نتمكن من الاطلاع على النص الذي ينظم استعمال «السيمات» في مؤسسات التربية والتعليم، فلا نقترح جوابا لهذا السؤال. |
| 33 | ج. ثلاث سنوات | القانون التنظيمي 130.13 (المادة 5): يعد قانون المالية بالرجوع إلى برمجة ميزانياتية لثلاث سنوات تحين كل سنة. |
| 34 | د | القانون التنظيمي 130.13: تتضمن تحملات الدولة نفقات الميزانية العامة ونفقات ميزانيات مرافق الدولة المسيرة بصورة مستقلة ونفقات الحسابات الخصوصية للخزينة. |
| 35 | أ. 15 يوما | القانون التنظيمي 130.13 (المادة 51): يصوت البرلمان على مشروع قانون المالية المعدل داخل أجل لا يتعدى خمسة عشر يوما بعد إيداعه لدى مكتب مجلس النواب. |
| 36 | أ | القانون التنظيمي 130.13 (المادة 65): يودع مشروع قانون التصفية على أبعد تقدير في نهاية الربع الأول من السنة المالية الثانية التي تلي سنة تنفيذ قانون المالية. |
| 37 | إجابة مرجّحة: ب | الموارد الخاصة (مداخيل المؤسسة) والإضافية (مساهمات الشركاء) والاستثنائية (هبات)؛ المرسوم 2.02.376 لا يتضمن هذا التقسيم، ولم نطلع على النص الذي ينص عليه. |
| 38 | د. تصفية للنفقة | المرسوم الملكي 330.66 (المادة 34): التصفية تهدف إلى التحقق من حقيقة الدين وحصر مبلغ النفقة. |
| 39 | أ. محاسب بحكم الواقع | المرسوم الملكي 330.66 (المادة 16): كل شخص يقوم دون صفة بعمليات مداخيل أو نفقات أو مناولة قيم تهم منظمة عمومية يعتبر محاسبا بحكم الواقع. |
| 40 | د. المحاسبة الإدارية ومحاسبة الخزينة | المرسوم الملكي 330.66 (المادة 101): المحاسبة العامة للدولة تتألف من المحاسبة الإدارية ومحاسبة الخزينة. |
| 41 | إجابة مرجّحة: أ | المادة 51 من المرسوم 330.66 تعرّف عمليات الخزينة بحركات النقود والقيم القابلة للتعبئة والودائع والحسابات الجارية وحسابات الديون؛ أ أقرب الاقتراحات رغم ورود «المواد» فيه. |
| 42 | إجابة مرجّحة: د. سنوية | الجرد العيني يُنجز إجباريا مرة في السنة على الأقل، عند نهاية السنة المالية. |
| 43 | أ | المرسوم 330.66 ينظم أيضا محاسبة المواد والقيم والسندات، ومنها العتاد والأشياء المنقولة (المادة 58 وما يليها). |
| 44 | أ | المرسوم 2.12.349: صفقات الخدمات تشمل «الصفقات المتعلقة بأعمال الدراسات والإشراف على الأشغال»؛ أما الإيجار مع خيار الشراء فيدخل في صفقات التوريدات. |
| 45 | ب. ثلاثة متنافسين | المرسوم 2.12.349 (سندات الطلب، المادة 88): يستشير صاحب المشروع كتابة «ثلاثة متنافسين على الأقل» ويقدم ثلاثة بيانات مختلفة للأثمان. |
| 46 | لا يطابق أي اقتراح النص | المرسوم 2.12.349 (المادة 16): «تبرم صفقات الأشغال والتوريدات والخدمات عن طريق طلب العروض أو المباراة أو حسب المسطرة التفاوضية». سند الطلب ليس طريقة لإبرام الصفقات، والاقتراحان أ ود ناقصان. |
| 47 | ب | المرسوم الملكي 330.66 (المادة 34): التحقق من حقيقة الدين وحصر مبلغ النفقة. |
| 48 | د | المالية العمومية تقوم على التوازن بين النفقات والإيرادات (المداخيل). |
| 49 | إجابة مرجّحة: أ | لا يُؤدى إلا بعد إثبات العمل المنجز: سند الطلب ووصل التسليم والفاتورة معا. |
| 50 | ج. مؤسسة عمومية | القانون 07.00 (المادة 1): تحدث في كل جهة «مؤسسة عمومية تتمتع بالشخصية المعنوية والاستقلال المالي». |
| 51 | إجابة مرجّحة: ب. خلية الكلفة | المحاسبة التحليلية تحسب التكاليف، ولا علاقة لها بالافتحاص أو الشساعة أو الصفقات؛ لم نطلع على المقرر التنظيمي للأكاديميات. |
| 52 | إجابة مرجّحة: ج | تدبير الحساب الخارج عن الميزانية من صميم التسيير المالي للمؤسسة؛ الأجور تدبرها الأكاديمية، ومالية جمعية الآباء مستقلة عن المؤسسة. |
| 53 | إجابة مرجّحة: ج | لم نجد النص الذي يكيّف الوضع المالي للمؤسسة التعليمية؛ الاقتراح ج هو الأقرب إلى نمط تدبيرها المستقل ماليا دون شخصية معنوية. |
| 54 | — | يتوقف الجواب على المذكرة الوزارية 26 بتاريخ 4 مارس 1996 التي لم نتمكن من الاطلاع عليها؛ لا نقترح مبلغا. |
| 55 | د | الرقابة الإدارية (داخلية)، والرقابة السياسية (البرلمان)، والرقابة الخارجية (القضائية: المجلس الأعلى للحسابات). |
| 56 | ج. لجان تقصي الحقائق | الرقابة السياسية يمارسها البرلمان؛ المفتشية العامة للمالية رقابة إدارية، والمجلس الأعلى للحسابات رقابة قضائية. |
| 57 | د | المرسوم 2.12.349 (المادة 25): عند إيداع العروض يقدم كل متنافس التصريح بالشرف والضمان المؤقت؛ أما الشهادة الجبائية وشهادة الضمان الاجتماعي وشهادة السجل التجاري فتطلب من المتنافس المزمع إسناد الصفقة إليه. |
| 58 | ب. 20 بالمائة | المرسوم 2.12.349 (المادة 156): «يتعين على صاحب المشروع أن يخصص نسبة عشرين بالمائة من المبلغ المتوقع للصفقات» للمقاولة الوطنية الصغرى والمتوسطة. |
| 59 | — | يتوقف الجواب على المذكرة الوزارية 25 بتاريخ 4 مارس 1996 التي لم نتمكن من الاطلاع عليها؛ لا نقترح عددا. |
| 60 | إجابة مرجّحة: ج. مجلس التدبير | المرسوم 2.02.376 أحدث مجلس التدبير الذي يتولى مهام التدبير داخل المؤسسة، ولم نجد فيه عبارة إعادة التسمية صراحة. |
| 61 | د | المرسوم 2.12.349 (المادة 4): «نائل الصفقة: متنافس تم قبول عرضه قبل تبليغ المصادقة على الصفقة»؛ أما من بُلّغ بالمصادقة فهو «صاحب الصفقة» (ج). |
| 62 | إجابة مرجّحة: ج | جدول الوجبات يُعد بتنسيق بين المدير ومسير المصالح المادية والمالية وطبيب الصحة المدرسية؛ لم نطلع على النص المنظم للإطعام. |
| 63 | إجابة مرجّحة: ب. 20 درهما | مذكرة التأمين المدرسي 057x20 تحدد قسطا سنويا قدره 20 درهما لتلاميذ المسارات المهنية بالوسط القروي (و25 درهما بالحضري)؛ لم نجد نصا يحدد القسط العام للوسط القروي. |
| 64 | إجابة مرجّحة: ج. 1965 | أول مرسوم منظم للصفقات العمومية هو المرسوم 2.65.116 بتاريخ 19 ماي 1965؛ لم نطلع على نصه. |
| 65 | ج. 20 مارس 2013 | المرسوم 2.12.349 المؤرخ في 20 مارس 2013، وهو الساري عند إجراء المباراة (نونبر 2020). |
| 66 | ب | القانون 07.00 (المادة 6): يحدث المجلس الإداري لزوما لجنة مكلفة بالتنسيق مع التعليم العالي (إضافة إلى لجنتي التكوين المهني والشؤون المالية). |
| 67 | ج. مرحلة الأداء | المرسوم الملكي 330.66 (المادة 41): الأداء هو العمل الذي تبرئ به المنظمة العمومية ذمتها، ويقوم به المحاسب العمومي. |
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère de l'Éducation Nationale, du Préscolaire et des Sports — AREF · novembre 2020 — Copie issue de : concours des cadres des AREF — sujets du ministère de l'Éducation nationale — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1030/modele-concours-enseignement-cadres-aref-attaches-d-economie-et-d-administration-gestion-m
