

Modèle de concours : Techniciens — Ministère des Habous et des Affaires Islamiques 2015
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/863
En bref
Ce document est une ancienne épreuve écrite du concours de Techniciens organisé par Ministère des Habous et des Affaires Islamiques (2015), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère des Habous et des Affaires Islamiques
- Grade
- Techniciens
- Spécialité
- Gestion des entreprises ou Gestion d
- Année
- 2015
- Pages
- 6
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
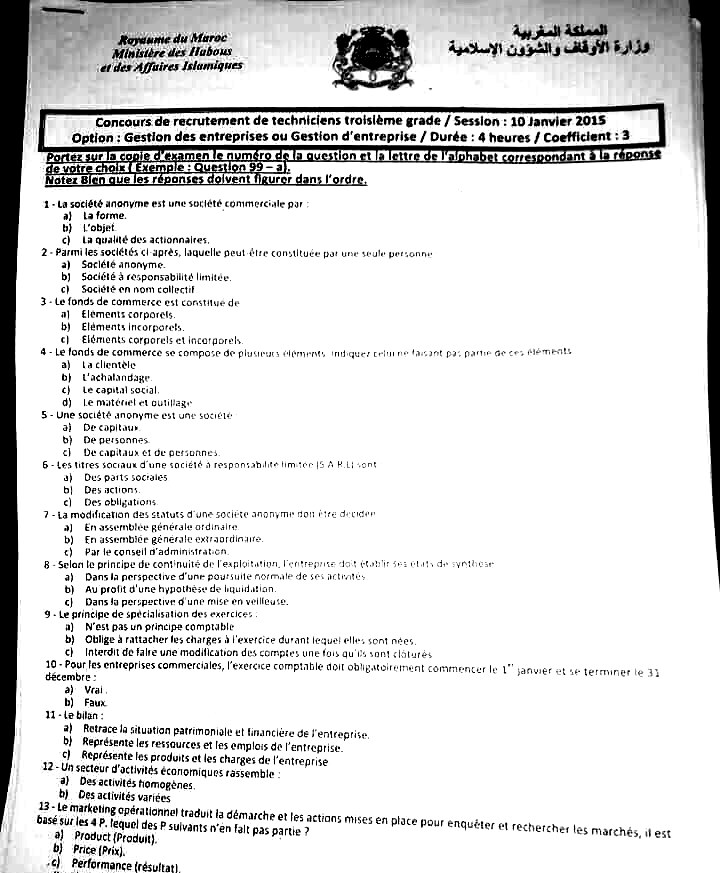
— صفحة 1 —
re — — TE 57 ووسجد< LÉ -
ا المحلقة المغربية ا
Ministère des 1/0 قزارة الأوقاف والشؤون الإسلامية كام
: ىذل ان Affaires Islumiques
Concours de recrutement de techniciens troisième grade / Session : 10 Janvier 5
Option : Gestion des entreprises ou Gestion d'entreprise / Durée : 4 heures / Coefficient : 3 |
otez 8160 que les réponses doivent figuror dans l'ord
1- La société anonyme est une 50111616 commerciale por
à) La forme.
b} l'objet
€) ta qualité des actionnaires.
2- Parmi les sociétés ci-après, laquelle peut-ttre constituée pot une seule personne
a) Saclété anonyme.
bj Saciété à responsabilité limitée.
c) Société en nom collectif
3 Le fonds de commerce est constitue de
al Eléments corporels.
b) Eléments incorporets.
١ Eléments corporels et incarporels
4 - Le fonds de commerce se compose de pludeurs élément imdiques ceinnne usant pas parte Ge 2e كتمع غلم
a) Laclientèle
b} L'achalandage
€) Le capital soul.
d) Le maténel et outillage
5 - Une société anonyme est une 514
3( Decapitaur
b) De personnes
(١ De capitaux et de personnes
6-Les litres sociaux d'une société à responsahihté limiter [5 À ELi sont
ap Des parts socrales
b| Des action:
لك Des obligations
7 - 3 modification des تمت d'une 50ciète anonyme non 122 decieen
à) Ensssemnblée générale ordinaire
b) En assembige générale exraordinnre
<) Par le conseil d'administration
8 - Selan le principe de continuité de l'exploitation, Perntregris مك Gone Ses ets de ymtbese
a) Dansia perspective d'une poursuite normale de ses actiatés
b} Au prolit d'une hypothèse de lquidatian
c} Dans fo perspective d'une mise فة veilleuse.
9 - Le principe de spécialisation des exercices
a) N'est pas un principe comptable
(ط Oblige à rattacher fes charges à l'exercice durant lequel elles sont nées
ch Interdit de false une modification des comptes une fois كايو sont cloturès
rues entreprises commerciales, l'exercice comptable doit obligatoirement commencer le L' janvier et ne terminer le 33
à) Vrai
b) Faux
11 - Le bilan :
2( Retrace la situution patrimoniale et financière de l'entreprise.
(نا Représente les ressources et les emplois de l'entreprise.
1 0 Représente les produits et les charges de l'entreprise
2- si res d'activités économiques rassemble :
activités homogènes.
js dl on activités variées
- Le marketing apérat
Basé sur les 4 P. lequel Pere ا و et 65 2Etians miss en place pour enquéter et recherches ما
2] Product {Produit}, en lalt pas partie ? er les marchés, il est
b} Price (Prix).
-<). Performance trésultats
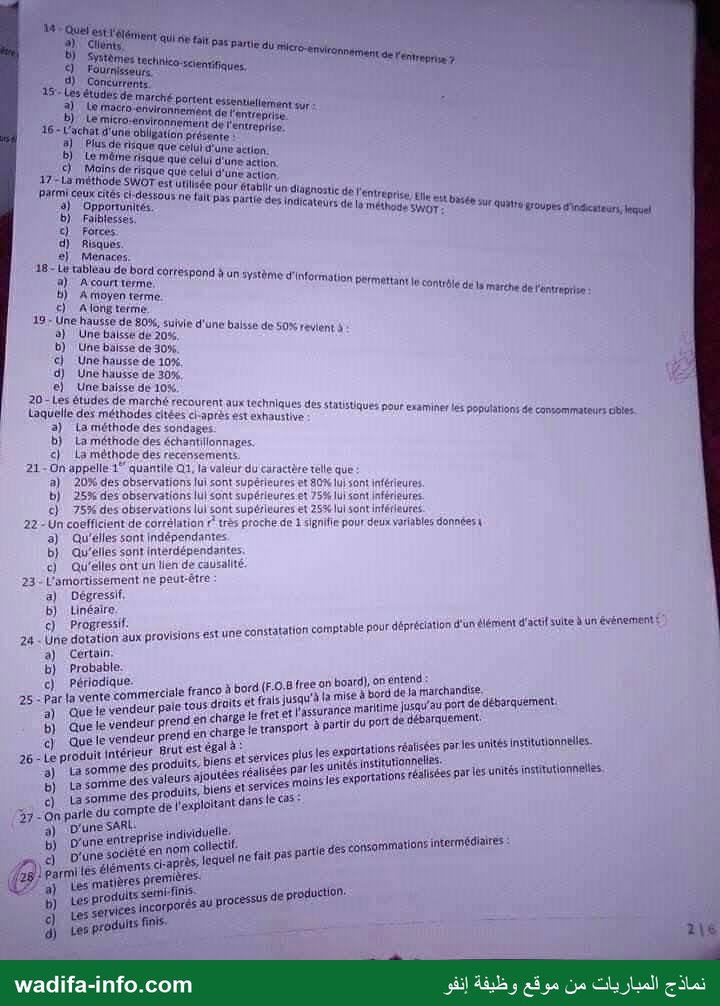
— صفحة 2 —
5 En [LI LL ينا
+ ti لاض
يزملا او ا EE QUE ie للف pas partie du Me ان a
لا Systèmes techhlco-zei PAM سات ap
أ( Fournisseurs" cenMiques, 1
15 p). Foncurrents.
* Les étudiés de marché portent essentiellement sur - 2
2]! Le macro environnement de ص 0 رو
b) لا ل )ها
16-0 000801801061606:
36091 008 001111600765606
8] | Plus dé risque que 661010 16ر0 action.
b) Le même risque qué celui d'une action.
©( Moins de risque qui cellii d'uhe action
He ابوت est UtlIsée pour établir 00 disgnostie de: l'entréprise) gt
ux cités ci-dessous ne fait pas partf ; #4 Elle eut bag
(50 PAS partie des Indicateurs ل SWOT : 68 sur quitté £roupes d'indicateur], lequel
b) Faihlesses,
c) Forces
d) Risques.
£) Menaces.
18 - Lu tabléau de bord correspond à un système d'
571 3 1
0 7 1 7 أب سنس باسنت marthe de l'entreprise :
Moyen terme.
«) Alongterme
19 - Une hausse de 80%, suivie d'une baisse de 50% revient $
(ه Une baisse de 20%, 1
(ط Une bhisse de 46 4
0 Une hausse de 10% 2
d) Unéhabsse de 20% 7
e) Unebaisse 86 10%
20- Les études de marché recourent aux techniques des statistiques pout'examiner les زودوة tions 2
Laquelle des méthodes citées ci-après est exhaustive ددني ب ايا
2) 8005006 des sondages
(ط La méthode des échantillonnages.
؟ Las méthode des recensements
21 - On appelle 1" quantile O1, la valeur ducaractère telle que
a). 20% des observations lui sont.supérieures et 80% lui sont inférieures.
b)_ 2536 des observations ul sont supérieures et 75% IUj sontinférieures
c): 75% des observations اناا sont supérlures et 25% أنا intériaures
22 - Un coefficient de corrélation très proche de 3 signifie pour deux variables données1
a) Qu'élles sont indépendantes
b}: Qu'elles sont intérdépendantes,
ل Qu'elles ont un Ilen dé causalité.
23-L'smortissement ne peut-être
3) Dégressif
b) Linéaire : -
* 0 ٍِ énements
c) Progressil: ; e constatation comptable pour dépréciation d'un'élément d actil suite à un وغ
24- Une dotation aux provisions est une
à) Certain.
b) Probable te
217 di 80 ;
c) Périodique. : à bord (F.0,8 free an board), on Rance.
35 - para vente commerciale LOT AS ét frais Jusqu'à [a mise à bord de à pee port de débarquement:
3) داعو vendeur pale (OÙ harge le fret et l'Assurance PATES 0
b) Quele vendeur ps 4 charge je transport à partir du port 08
r pre! 0 les.
ا ب fut etegaè ices plus les exportations réalisées parles unités institutionnenes.
26 - Le proaul duits, biens et servie jtés instituriannelles. ? |
3] Lasomme fee PR ajoutées réalisées par La 1 exportations réalisées par les unités institutlonnelles
b) Le somme 0 produits, biens ét services ma
RASE te de l'exploitant dans le cs:
37 - On pare du com
9) DANS individuelle: :
ntreprise in i édiaires :
b) D'une See en nom collectif: fali pas partie des consommations inter
ill Je كمون ا lequel ع1
7 armiles
@ 5 Les matières EM ction
D AN és produite 050 oeessus de production:
D) Le services incorporés AU PF |
<e) Le “produis finis. 3 5 2
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
— صفحة 3 —
Re سب قز + rl
jé 8184 AA celui qui ne tt px parti ds PrAGDEr fondampetaus de jy corprsbiing 1
= © L'importance significative.
90 = Salon 16 principe de Prudence, quels sont 1ws ps 9 0 0
3 À Lei re probables, 019400913 Qui doivent لدعا سنن 1
b Les produits cartains,
c) Les produits à risques.
31 - La règle de ja partie double consiste à
3) Débiter deux comptes
b) Créditer deux comptes
€) Débiter un <omple par un crédit d'un autre
32: Le livre comptable coté et Paraphé est
a) Legrand ivre
b) telivre d'inventaire
.ل© Le livre auxiliaire
33 - Queltés sont tes PER GO nes Qui ادم يعم proce der ف lontegesteum ١ 5 يي ٠: دب فحن جل
leur date d'encaissement ou عل décdisement 8 à Han ne À
a) Les personnes Physiques dont le مزل Dares an nym se وزيم ü صر ا وام te
b} Les persannes physiques dont te chuter عالطا do: ci30 ’ ٠
© Les personnes Physiques dont le citer, ! ’ RDA و كروي«
م340 Comptes de ممكتماا ONE ouverts مم
3) كما les
b) Les filistes
ل( Toute soctté
15 - Les recettes téalsees par مجك م عن لج شض مج اجوْم )ث1 يعن "11 ü : > CR مج - nericnel
005111
3) Un élément de CALILUOERTTAER
b) Un produit non Courson
€ Un produit 660
4) قا 1 finances
6١ L'écart dé conversion 2167 ملتسي أت à ent ل
2) L'augmentation dés 63020 مواد ty و ايلا do quer ٠ ;
(نّ L'augmentation des د ل ليلل الفا لف ب مررجل : CL
€ L'augmentation des لرشل لتاقل اانا بي de. guti, de CNE INT
7 - Les motifs de SUSPENSION du contrat de tra à af
a) L'accouchement 02 Salaire
b}] La 13101
€) Lamieà pied
٠١ Un chèque non Cndossablé doit être
3) Encaissé sur place
b} Viré su compile
© Certifié conforme
٠١ Un fondé de pouvoir عمن أك persona
2) Qui » été à l'origine de là création d'une entreprise
b) Quia reçu un mandat d'accomplir certains 02105 pour fe compte de lente ادا
©» Qui préside le conseil d'administration
)- La durée de vie d'une SA ne peut ètre supéricure à
a) 79ans
(ط 89 ans.
© 99 ans.
— Le 500116 est
a) Une somme d'argent destinée à compenser un Copartageant
b) Une Somme d'argent rèçue par un coundivisiaire pour le désintéresses de l'opération de partage
©( Une plus value
- ها provision est destinée à faire face à :
a] Une charge éventuelle.
b) Une charge probable
€). Une charge certaine.
Fiscalement, l'amortissement dégressif peut-être pratiqué
a). Ubrément pour toute immobilisation acquise par | ‘entreprise.
b). Sur: option pour les biens d'équipement acquis.
) “Sur option krévocable Seulement pour lus Immaubioe + à.
htidlle الما اناد
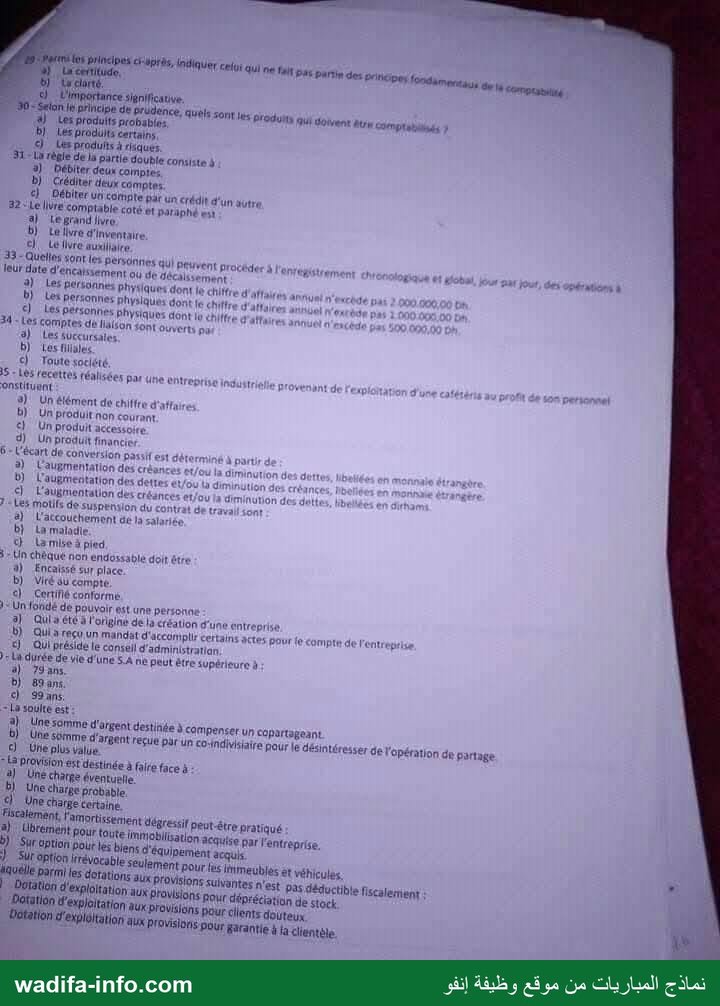
— صفحة 4 —
-- -- ون ا TEE
los principes يو بويا Mdlquer celui qui ne 1 3
تسافا ا partin des ا de là بباانجدو ود 3
30 = Selon lé principe de Prudence, quèls sont les Produls qui doivent بورع Comptables,
a) Lex produits probables,
b}, Lés produits certains
<) Les produits à rhiques.
31 - La règie de ja Partie double consiste à
2): Débiter deux copies
b) Créditer deux comptes
€} Débiter un compte par un crédit d'un autre
32 Le |lvre comptable coté C1 porhphé es}
a) Legrand ivre
b), Le livre d'inventaire
cl, Lé ivre auxligire
33 - Quelles sont les Personnes qui peuvent procéder à l'onregitrement sh tique 61 امام ‘AM jout, des opérations à
leur 016ل d'encaissement Qu de décalsseiment
a) Les personnes PhyAiques dont le chittre 4 Waits annuel n'excède ba بوم وه ve
b} Les personnes Physiques dont le chittre d'affaires توم فاضت pa y 0
© Les personnes Physiques dont lu eh fre d'atfaires ann \'encéde 0
34 Les comptes di liaison font ouverts pa
9) (Les süccursates
b) Les fiiblec
€) Toute société
15 - 163 recettes réalisées Par tie مرآابضة !ذا industrielle provenant de l'ex d'u atét prof = personnel
onstituwnt
3): Un élément de chilfro d'affaire
b) Un produit non courant
© Unproduit accessoire
d) ا financier
6 l'écart de conversion PAST est déterminé à partir d
2) L'augmentation des créances et/ou la diminur es dett trans
D), L'augmentation des detres « ها نبو يا diminution des créx 1 trangère
€} L'augmentation des créances et/ou la diminution des dutées line en dirha
7 - Les motifs de suspension du contrat de travail sont
8) L'accouehement dé là salariés
b} La maladie
t} ها 6 3 pied
؟ 7 Un chèqué non endossabié doit être
2) Encaissé sur place
b) Viréau compte
<) Certifié conforme
1* Un fohdé de Pouvoir est une personne
a) Quisétea l'originé de ls éréation d'une entreprise
b) Quis reçuun mandat d'accumplir certains actes Pour e Compte de l'entreprise
8 اناه préside le consell d'administration
٠١ La durée de vie d'une SA ne Peut être Supérieure à
a) 79 ans.
b) 89ans.
c) S9ans:
+ ها soulte est
a) Une somme d'argent destifiée à compenser. un copartageant
b) Une Somme d'argent reçue par صن co:ndivisiaire Rour le désintéresser de l'opération de Partage
ل Une plus valie
= Es provision est destinée à faire face à :
à] ‘Une charge éventuelle.
b) Une charge probable
€}. Une charge certaine.
Fiscalèment, l'amortissement dégressif peut-être prat iqué
3) Lbrémnt pour toute inmobllisation acquise par l'entreprise.
أن Suruption 0010+ les biens d'équipement acquis
) Sur option lirévocable seulement pour luc lnimeublés et véhicules. .
iquélle parmi les dofations aux PFOVislons suivantes n'est Pas déductible iscalement :
Dotatiôn d exploltation aux prayisions RoUOdépréciation de stock م
06001180 W'expjeitation 210 probisiüns pour 16016 douteux &
ütation d'expléltalion aux RrViSIONS pour garantie à la clientele. Le
٠. …. . + ٠ Lx
نماذج المباريات من موقع وظيفة إنفو
wadifa-info.com
— صفحة 5 —
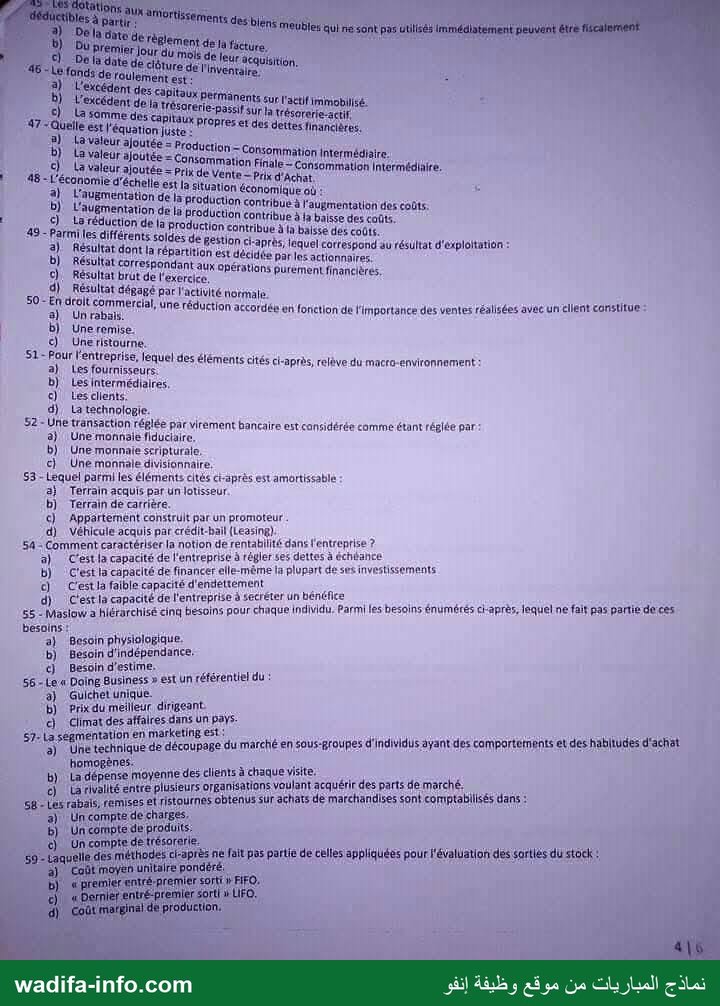
4e biens meubles qui ne sont pas utilisés édistement peuvent étre fiicalement ل 0 0 010 De ا(
7 رامو رع 06018 de la facture AVAL SONC ARE DIRES ا اا 8 où )+
MOD Rd Un Has Sd letras tu
Mr re, 0.8 date de ce ne leur acquisition.
D 15 - 18 fonds de fau MG l'inventaire |
pere : 3 | سالاد L'excédent des )2
SU l'actif immobllisé. É ا ال L'excédent de la trésarene ا
t'ésorerie-actif 2 ووم somme des capitaux ها )©
né 1 ést l'équation Juste: 7١ 0 des dettes inanclères.
La valeur ajoutée = pro : ; (3
La valeur ajoutée = conne enr Consommation Intermédiaire. (نا
La Valeur ajoutée = prit de ation Finale Consommation Intermédiaire. ل
L 48-L'économie d'échelle est Ba pe HAS
a) L'augmentation de ls pc0 onomique où : r
L'atgmentation de h pie Sontribué à l'augmentation des coûts, (ظط
à ” ©) Lerédüction dé la producti 6090 contribue à fa baisse des caûts.
à ln baisse dés coûts. ا Parmi les différents soldes de - 49
Résultat dont la FÉariten ee Sel Spore are Use esp IORNERE .)2
cor: = 18 parles actionnaires: (ط
El re dégagé par l'activité normale. -50
ellent coristitues من Une réduction 364018 en fonction de l'importance des Ventes réalisées avac اجدات 00 SUR
b) Uneremise.
Une ristourne. .}€
ل 1 S1- É
des éléments cités ci-après, relève du macro-environnement : ادحا لاوا
Les Intérmédiaires, (ط
Lesclients. ©
d)} Latechnologie.
52-Unetransaction réglée par virement bancaire est considérée comme étant réglée pan:
a} Une monnaie fiduciaire,
b} Une monnaie scripturale,
Une monnale divisionnaire ©
Lequel parmi les éléments cités ci-après est amortissable - 53
"Terrain acquis par un lotisseur (3
b) Terrain dé carrière.
c)rAppartementconstruit par un promoteur.
d)- Véhicule acquis par crédit-bail (Leasing)
Comment caractérisenla notion de rentabilité dans l'entreprise 2 - 54
Cest la capacité de l'entreprise à régler ses dettes à échéance — )3
b) C'est la capacité de financer elle-même la plupart de ses investissements
c) C'estlalfaible capacité d'endettement F
bénéfice من dj: C'estia capacité de l'entreprise à secréter
-Maslow a Hiérarchisé cinq besoins pour chaque individu, Parmi les besoins énumérés ci-après, lequel ne fait pas partie deices 5ك
besoins!
a) Besoin physiologique,
b) Besoin d'indépendance:
Besoin d'estime. 0 0
Business » est un référentiel du : 009168 »ع] - 55
a) Guichetunique
b) prxdumeilleur dirigeant
c) Climatdes affalres.dans un pays:
La segmentation en marketing est: 1 : ٍِ -57
technique de découpage du marché en sous-groupes d'individis ayant des comportements 'et des habitudes d'achat عونا )3
homogènes. $
La dépense moyenne des clients à chaque visite: (ط
(La rivalité entre plusteurs organisations voulant acquérir des parts 4e marché. )€
Les rabais, remises et ristournes obtenus sur achats de marchandises sont comptabilisés dans : - 58
اا Lai]
b} Un compté de produits:
Uncompedetrésare a .)+
désméthodes ci-après néfaitpes partie de celles\appliquées pour l'évaluation des sartiés durstock® ع : لوقا CRE
Coÿt moyen unitalrepondéré Fe زو *
Se d'premierentré-premier sorti à FIFO,
b) premier entré-premier sort FIFO
El « Pere 8 0 |
وا d). coût mars AR Een
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 6 —
5 2 2 2 ons 4 F . CR
وود ددا تتا 7 5 TE .
1 … est 7
« 1 Li
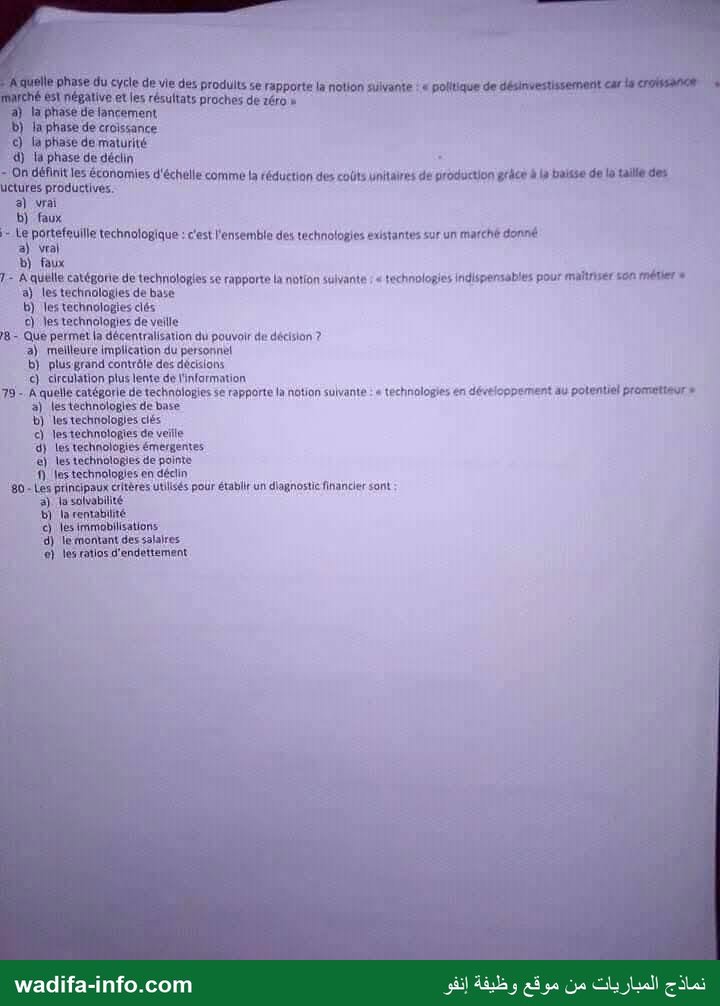
ae: hase du cycle de vie des produits la ١ يوون ما ا
وع ال تومل طبار 56 rapporte la notion suivante : « politique de désinvestissernant car #لشوواوى سا M"
marché اكة négative et les résultats proches de 26r0 م re EL -
a). larphase de lancement =
b)) la phase de croissance L
ل la phase de maturité -
>) 1١ phase de déclin 7
=! Où définit les économies d'échelle comme la réduetion des colis unitaires de production grice à la baisse de ذا taille des
uctures productives.
3) vrai
b) faux
- à ل technologique : c'est l'ensemble des technologies existantes sur un marché donné
2) vra
b) faux
= A'abulle catégorie de technologies se rapporte La notion sulvante : « technologies Indispensables pour maïtrisér فده métiern
a) les technologies dé base
b) les technologies clés
- (١ lestechnologies de veille
"8 - Qué permet (a décentralisation du pouvoir de décision 7
زد mellleure implication du personnel
b} plus grand contrôlé des décisions
. <) circulation plus lente de l'information
793 A quelle catégorie de technologies se rapporte la notion suivante : « technologies en développement au potentiel prometteur =
2) lestechnologles de base
b) les technologies clés
c) lestechnologies de veille
dj" Les téchnolopiés émergentes
6 les technologies de pointe
1) las technologies en déclin
“80 - Les principaux critères Uulisés pour établir un diagnostic financier sont
à). la solvabilité
رط la rentabilité
© les immobilisations
‘d) le montant des salaires
©) les ratios d'endettement
8 7 1
8 ل 2 ل |
1 : = لح : (|
5 ل بن 3
. 5 | LS. Cas = : an 5
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Il s'agit de l'épreuve du concours de recrutement de techniciens de 3e grade au Ministère des Habous et des Affaires Islamiques, option Gestion des entreprises, session du 10 janvier 2015. Durée : 4 heures, coefficient 3. C'est un QCM à réponse unique, où le candidat reporte sur la copie le numéro de la question suivi de la lettre choisie (exemple : « Question 99-a »), dans l'ordre. Le programme couvre le droit des sociétés et le droit commercial, les principes et techniques de la comptabilité générale, un peu de fiscalité, de droit du travail et de marketing. Attention : le scan ne restitue que les questions 1 à 13 puis, après un saut, la fin du sujet — les questions 14 à 28 environ manquent, et la numérotation de la seconde page est en partie effacée. Voici une correction méthodologique proposée.
💡 Avant de commencer : quatre heures pour un QCM, c'est très large — le temps n'est pas l'enjeu, la lecture l'est. Trois réflexes. (1) Soulignez les formulations négatives : « indiquer celui qui ne fait pas partie », « lequel n'en fait pas partie » — c'est le premier piège du sujet et il revient au moins trois fois. (2) Répondez à toutes les questions : rien n'indique de pénalité pour réponse fausse, une case vide rapporte zéro à coup sûr. (3) Respectez scrupuleusement la consigne de présentation (numéro + lettre, dans l'ordre) : un report désordonné fait perdre des points sans rapport avec vos connaissances. Faites d'abord un passage complet sur les questions de droit des sociétés et de comptabilité, qui sont les plus sûres, puis revenez sur les définitions juridiques fines.
Partie I — Droit commercial et droit des sociétés (questions 1 à 7)
- 1 — La société anonyme est commerciale par : a) la forme. Les SA, SARL, SNC, sociétés en commandite sont commerciales par la forme, quel que soit leur objet : même une SA qui exerce une activité civile reste commerciale. Le distracteur « l'objet » vise la règle applicable aux sociétés civiles, pas aux sociétés de capitaux.
- 2 — Société constituable par une seule personne : b) la société à responsabilité limitée. C'est la SARL d'associé unique (SARL AU), expressément prévue par la loi 5-96. La SA exige un nombre minimal d'actionnaires et la SNC, société de personnes, suppose par définition au moins deux associés.
- 3 — Le fonds de commerce est constitué : c) d'éléments corporels et incorporels. Corporels : matériel, outillage, mobilier, marchandises. Incorporels : clientèle, achalandage, nom commercial, enseigne, droit au bail, licences, brevets et marques.
- 4 — L'élément qui n'en fait pas partie : c) le capital social. Question négative. Le capital social est un poste du passif du bilan de la société, une composante de son financement, pas un élément du fonds de commerce. Clientèle, achalandage, matériel et outillage en font partie.
- 5 — La SA est une société : a) de capitaux. L'intuitu personae y est faible : les actions sont librement négociables et la responsabilité est limitée aux apports. La SNC est l'archétype de la société de personnes ; la SARL est souvent qualifiée d'hybride, mais la question porte sur la SA.
- 6 — Les titres sociaux d'une SARL sont : a) des parts sociales. Les actions sont réservées aux sociétés par actions (SA, SCA) ; les obligations sont des titres de créance, et une SARL ne peut en principe pas en émettre.
- 7 — La modification des statuts d'une SA : b) en assemblée générale extraordinaire. L'AGO statue sur la gestion courante (approbation des comptes, affectation du résultat, nomination des administrateurs) ; seule l'AGE peut toucher aux statuts, et elle délibère à une majorité renforcée. Le conseil d'administration n'a pas ce pouvoir.
Partie II — Principes comptables et états de synthèse (questions 8 à 12)
- 8 — Principe de continuité d'exploitation : a) dans la perspective d'une poursuite normale de ses activités. C'est ce qui justifie l'évaluation des actifs à leur valeur d'utilité et l'étalement des charges par amortissement. Si la continuité est compromise, on bascule vers des valeurs liquidatives et l'information doit être donnée dans l'ETIC.
- 9 — Principe de spécialisation des exercices : b) il oblige à rattacher les charges à l'exercice durant lequel elles sont nées. Et symétriquement les produits. C'est le fondement des écritures d'inventaire : charges à payer, produits à recevoir, charges et produits constatés d'avance. L'option c décrit l'intangibilité du bilan, un autre principe.
- 10 — L'exercice doit obligatoirement aller du 1er janvier au 31 décembre : b) Faux. La loi impose un exercice de douze mois, pas un calage sur l'année civile ; il coïncide avec elle dans l'immense majorité des cas, mais peut en différer, et le premier exercice d'une société nouvelle peut être plus court ou plus long.
- 11 — Le bilan : a) retrace la situation patrimoniale et financière de l'entreprise à une date donnée. Le distracteur c (produits et charges) décrit le CPC, qui est un document de flux sur une période. L'option b n'est pas absurde — l'actif est bien l'emploi des ressources du passif — mais c'est la lecture financière du bilan, pas sa définition comptable ; la réponse attendue est a.
- 12 — Un secteur d'activités économiques rassemble : a) des activités homogènes. Le secteur regroupe les entreprises ayant la même activité principale. Ne le confondez pas avec la branche (ensemble des unités produisant un même produit) ni avec la filière (enchaînement amont-aval).
Partie III — Marketing (question 13)
- 13 — Le P qui ne fait pas partie des 4P : c) Performance. Le marketing-mix de McCarthy est : Product, Price, Place (distribution), Promotion (communication). « Performance » n'y figure pas. Remarque utile pour la copie : l'énoncé confond légèrement les notions — l'enquête et la recherche des marchés relèvent du marketing stratégique (segmentation, ciblage, positionnement), tandis que le marketing opérationnel est précisément la mise en œuvre des 4P.
Partie IV — Questions 29 et suivantes : comptabilité approfondie, droit et fiscalité
La numérotation est partiellement illisible sur la seconde page du scan ; les questions sont restituées ici dans l'ordre où elles apparaissent.
- Le principe qui ne fait pas partie des principes fondamentaux : a) la certitude. Les sept principes du CGNC sont : continuité d'exploitation, permanence des méthodes, coût historique, spécialisation des exercices, prudence, clarté, importance significative. « La certitude » n'en est pas un — et pour cause, la comptabilité travaille en permanence sur des estimations.
- Selon le principe de prudence, quels produits comptabiliser : b) les produits certains. Le principe est asymétrique : on comptabilise les charges dès qu'elles sont probables (d'où les provisions), mais les produits seulement lorsqu'ils sont certains et réalisés. Retenez la formule : « les pertes latentes, oui ; les gains latents, non ».
- La règle de la partie double : c) débiter un compte par le crédit d'un autre, pour le même montant. Toute opération affecte donc au moins deux comptes, et la somme des débits égale toujours la somme des crédits : c'est ce qui fait tenir la balance.
- Le livre comptable coté et paraphé : b) le livre d'inventaire — au même titre que le livre-journal. Le grand livre et les journaux auxiliaires ne sont pas soumis à cette formalité de visa par le greffe du tribunal.
- Les personnes autorisées à enregistrer jour par jour à la date d'encaissement ou de décaissement : ce sont les personnes physiques dont le chiffre d'affaires annuel n'excède pas le seuil fixé par la loi (comptabilité dite simplifiée, selon la loi 9-88 relative aux obligations comptables des commerçants). Le montant est illisible dans le scan et l'option correcte est celle qui contient « n'excède pas » et non « dépasse » ; c'est ce mot qui départage les propositions. Vérifiez le seuil en vigueur dans le texte officiel plutôt que de le retenir de mémoire : c'est exactement le type de chiffre modifié par les lois de finances successives.
- Les comptes de liaison sont ouverts par : a) les succursales. La succursale n'a pas de personnalité juridique distincte : ses opérations avec le siège sont retracées par des comptes de liaison qui doivent se solder lors de la centralisation. La filiale, elle, est une personne morale autonome : ses relations avec la mère passent par des comptes de tiers ordinaires, éliminés seulement en consolidation.
- Les recettes provenant de… constituent : [fin de l'énoncé illisible dans le scan]. Impossible de trancher sans l'origine de la recette, et deviner une lettre n'aurait aucun sens. Méthode de classement à appliquer : recette issue de l'activité principale → chiffre d'affaires (ventes de biens ou de services produits) ; recette issue d'une activité annexe mais récurrente (locations, redevances, prestations de services diverses) → produit accessoire ; intérêts, dividendes, gains de change → produit financier ; opération exceptionnelle et non répétitive (cession d'immobilisation, subvention d'équilibre, dégrèvement) → produit non courant.
- L'écart de conversion passif est déterminé à partir de : l'augmentation des créances et/ou la diminution des dettes libellées en monnaie étrangère. Raisonnement : l'écart de conversion passif enregistre un gain latent de change — ma créance vaut plus en dirhams, ou ma dette me coûtera moins. Symétriquement, l'écart de conversion actif enregistre une perte latente (créance qui se déprécie, dette qui s'alourdit), et c'est lui seul qui donne lieu à une provision pour risques de change, en application du principe de prudence.
- Les motifs de suspension du contrat de travail : l'accouchement de la salariée et la maladie figurent expressément à l'article 32 du Code du travail, qui vise aussi le service militaire, l'incapacité temporaire consécutive à un accident du travail ou une maladie professionnelle, la grève et la fermeture provisoire de l'entreprise. La mise à pied disciplinaire suspend elle aussi l'exécution du contrat. Les trois propositions du scan étant défendables, il est probable qu'une quatrième option du type « toutes les réponses » ait été perdue au scan ; si elle figure sur votre sujet, c'est elle qu'il faut cocher. L'essentiel à savoir est la différence avec la rupture : la suspension est provisoire et le contrat reprend ses effets à la fin de la cause.
- Un chèque non endossable doit être : b) viré au compte. Le chèque stipulé non endossable ne peut être transmis par endossement, sinon au profit d'un établissement bancaire pour encaissement : il est donc porté au crédit du compte du bénéficiaire désigné. C'est un instrument de traçabilité, destiné à empêcher la circulation du titre de main en main. À distinguer du chèque barré (payable uniquement à un banquier ou à un client du tiré) et du chèque certifié, où la provision est bloquée au profit du bénéficiaire.
- Un fondé de pouvoir est : b) une personne qui a reçu mandat d'accomplir certains actes pour le compte de l'entreprise. C'est un mandataire, dont les pouvoirs sont délimités par la procuration ; il n'est ni nécessairement fondateur, ni président du conseil d'administration.
- La durée de vie d'une SA ne peut excéder : c) 99 ans. Durée maximale fixée par les statuts, renouvelable par décision de l'assemblée générale extraordinaire avant son expiration.
- La soulte est : a) une somme d'argent destinée à compenser un copartageant. Dans un partage (succession, indivision, échange), lorsque les lots sont d'inégale valeur, celui qui reçoit le lot le plus important verse une soulte à l'autre pour rétablir l'égalité. L'option b décrit la même somme vue du côté de celui qui l'encaisse, mais la définition attendue est celle de a. En aucun cas il ne s'agit d'une plus-value, qui est un écart de valeur et non un paiement compensatoire.
- La provision est destinée à faire face à : b) une charge probable. Trois degrés à distinguer : charge certaine dans son principe et son montant → dette inscrite directement au passif ; charge probable et évaluable → provision ; charge simplement éventuelle → pas de provision, mais une mention dans l'ETIC.
- Fiscalement, l'amortissement dégressif peut être pratiqué : b) sur option, pour les biens d'équipement acquis. L'option est irrévocable pour le bien concerné. Sont exclus du dégressif les immeubles quelle que soit leur destination, les véhicules de transport de personnes et les biens d'occasion. Intérêt du procédé : accélérer la déduction fiscale les premières années, donc différer l'impôt — c'est un avantage de trésorerie, non une économie d'impôt définitive.
💡 Grille des réponses lisibles : 1-a, 2-b, 3-c, 4-c, 5-a, 6-a, 7-b, 8-a, 9-b, 10-b, 11-a, 12-a, 13-c ; puis, pour la seconde page : certitude-a, prudence-b, partie double-c, livre coté et paraphé-b, enregistrement jour par jour-option « n'excède pas », comptes de liaison-a, recettes-[illisible], écart de conversion passif-« augmentation des créances / diminution des dettes », chèque non endossable-b, fondé de pouvoir-b, durée de la SA-c, soulte-a, provision-b, amortissement dégressif-b. À réviser pour ce concours : la loi 17-95 sur la SA et la loi 5-96 sur la SARL (constitution, capital, organes, assemblées, cession de titres) ; le fonds de commerce et ses opérations (vente, nantissement, gérance libre) ; les sept principes du CGNC et les travaux d'inventaire (amortissements, provisions, régularisations, écarts de conversion) ; les états de synthèse et ce que chacun contient (bilan, CPC, ESG, tableau de financement, ETIC) ; les effets de commerce et le chèque dans le Code de commerce ; les bases de l'IS, de l'IR et de la TVA ; le Code du travail sur le contrat, sa suspension et sa rupture ; enfin les notions de base du marketing-mix. Les questions 14 à 28 manquant au scan portaient très probablement sur la comptabilité des opérations courantes et la fiscalité : traitez ces deux chapitres avec un soin particulier.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère des Habous et des Affaires Islamiques — Copie issue de : archive publique de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/863/modele-de-concours-techniciens-ministere-des-habous-et-des-affaires-islamiques-2015
