

Modèle de concours de recrutement des formateurs — OFPPT — Gestion & Commerce (gestion/comptabilité)
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/653
En bref
Ce document est une ancienne épreuve écrite du concours de Formateurs organisé par Office de la Formation Professionnelle et de la Promotion du Travail (OFPPT), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Office de la Formation Professionnelle et de la Promotion du Travail (OFPPT)
- Grade
- Formateurs
- Spécialité
- Gestion & Commerce — gestion/comptabilité
- Pages
- 3
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
000
OPPPT
مكتب التكوين المهني وإنعاش الشغل
Office de la Formation Professionnelle
et de la Promotion du Travail
Direction des Ressources Humaines
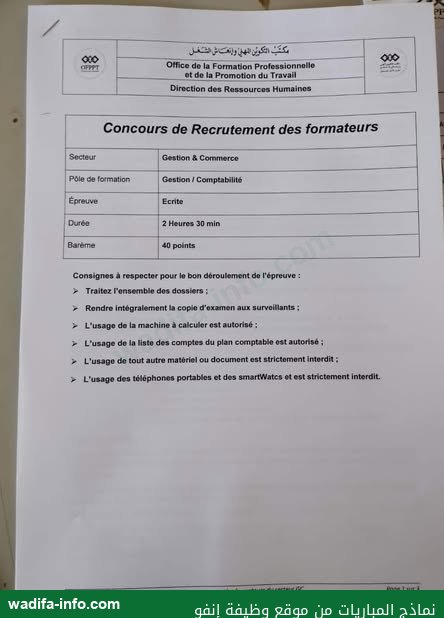
Concours de Recrutement des formateurs
Secteur
Pôle de formation
Epreuve
Gestion & Commerce
Gestion/Comptabilité
Ecrite
Durée
Baréme
2 Heures 30 min
40 points
Consignes à respecter pour le bon déroulement de l'épreuve :
➤ Traitez l'ensemble des dossiers;
Rendre intégralement la copie d'examen aux surveillants;
L'usage de la machine à calculer est autorisé:
L'usage de la liste des comptes du plan comptable est autorisé;
L'usage de tout autre matériel ou document est strictement interdit;
L'usage des téléphones portables et des smartWatcs et est strictement interdit.
wadifa-info.com
000
نماذج المباريات من موقع وظيفة إنفو

— صفحة 2 —
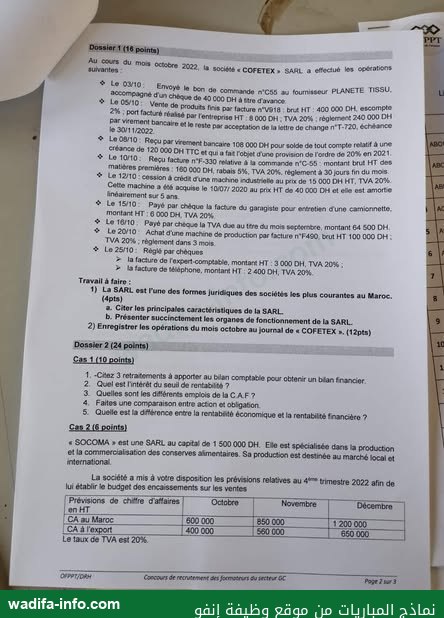
Dossier 1 (16 points)
Au cours du mois octobre 2022, la société COFETEX SARL a effectué les opérations
suivantes:
Le 03/10:
Envoyé le bon de commande n'C55 au fournisseur PLANETE TISSU
accompagné d'un chèque de 40 000 DH à stre d'avance
Le 05/10: Vente de produits finis par facture n'v918: brut HT: 400 000 DH, escompte
2% port facturé réalisé par l'entreprise HT 8000 DH: TVA 20%: réglement 240 000 DH
par virement bancaire et le reste par acceptation de la lettre de change n'T-720, échance
le 30/11/2022
Le 08/10: Reçu par virement bancaire 108 000 DH pour solde de tout compte relatif à une
créance de 120 000 DH TTC et qui a fait l'objet d'une provision de l'ordre de 20% en 2021.
Le 10/10: Reçu facture n'F-330 relative à la commande n'C-55: montant brut HT des
matières premières: 160 000 DH, rabais 5%, TVA 20% réglement à 30 jours fin du mois
Le 12/10: cession à crédit d'une machine industrielle au prix de 15 000 DH HT, TVA 20%
Cette machine a été acquise le 10/07/ 2020 au prix HT de 40 000 DH et elle est amortie
linéairement sur 5 ans
Le 15/10 Payé par chèque la facture du garagiste pour entretien d'une camionnette.
montant HT: 6 000 DH, TVA 20%
Le 16/10
Payé par chèque la TVA due au titre du mois septembre, montant 64 500 DH
Le 20/10 Achat d'une machine de production par facture n'F490, brut HT 100 000 DH:
TVA 20%; règlement dans 3 mois
Le 25/10: Réglé par chèques
la facture de l'expert-comptable, montant HT: 3000 DH, TVA 20%;
la facture de téléphone, montant HT: 2 400 DH, TVA 20%
Travail à faire:
1) La SARL est l'une des formes juridiques des sociétés les plus courantes au Maroc.
(4pts)
a. Citer les principales caractéristiques de la SARL
b. Présenter succinctement les organes de fonctionnement de la SARL
2) Enregistrer les opérations du mois octobre au journal de « COFETEX». (12pts)
Dossier 2 (24 points)
Cas 1 (10 points)
1.-Citez 3 retraitements à apporter au bilan comptable pour obtenir un bilan financier.
2. Quel est l'intérêt du seuil de rentabilité ?
3. Quelles sont les différents emplois de la C.A.F?
4. Faites une comparaison entre action et obligation
5. Quelle est la différence entre la rentabilité économique et la rentabilité financière ?
Cas 2 (6 points)
SOCOMA» est une SARL au capital de 1 500 000 DH. Elle est spécialisée dans la production
et la commercialisation des conserves alimentaires. Sa production est destinée au marché local et
international
La société a mis à votre disposition les prévisions relatives au 4 trimestre 2022 afin de
lui établir le budget des encaissements sur les ventes
Prévisions de chiffre d'affaires
100
PPT
ABO
6
ABC
AB
AC
8
9
10
1
Octobre
Novembre
Décembre
en HT
CA au Maroc
CA à l'export
600 000
400000
850 000
560 000
1200000
650 000
Le taux de TVA est 20%
OFPPT/DRH
wadifa-info.com
Concours de recrutement des formateurs du secteur C
Page 23
نماذج المباريات من موقع وظيفة إنفو

— صفحة 3 —
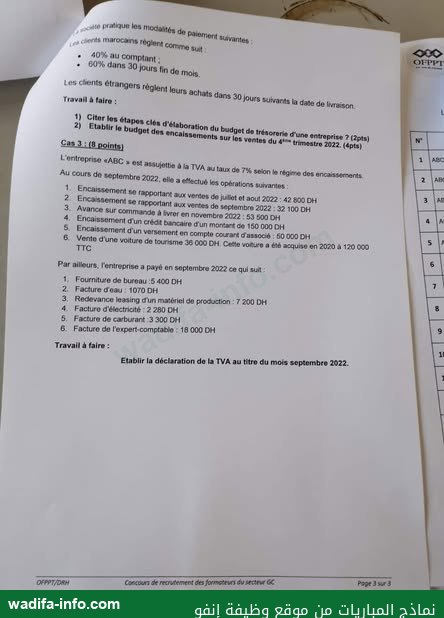
cite pratique les modalités de paiement suivantes
Les clients marocains réglent comme suit
40% au comptant;
60% dans 30 jours fin de mois.
Les clients étrangers règlent leurs achats dans 30 jours suivants la date de livraison
Travail à faire:
1) Citer les étapes clés d'élaboration du budget de trésorerie d'une entreprise ? (2pts)
2) Etablir le budget des encaissements sur les ventes du 4 trimestre 2022. (4pts)
Cas 3:(8 points)
L'entreprise ABC est assujettie à la TVA au taux de 7% selon le régime des encaissements
Au cours de septembre 2022, elle a effectué les opérations suivantes :
1. Encaissement se rapportant aux ventes de juillet et aout 2022: 42 800 DH
2. Encaissement se rapportant aux ventes de septembre 2022:32 100 DH
3. Avance sur commande à livrer en novembre 2022:53 500 DH
4. Encaissement d'un crédit bancaire d'un montant de 150 000 DH
5. Encaissement d'un versement en compte courant d'associé: 50 000 DH
6. Vente d'une voiture de tourisme 36 000 DH. Cette voiture a été acquise en 2020 à 120 000
TTC
Par ailleurs, l'entreprise a payé en septembre 2022 ce qui suit
1. Fourniture de bureau :5 400 DH
2. Facture d'eau: 1070 DH
3. Redevance leasing d'un matériel de production: 7 200 DH
4. Facture d'électricité : 2 280 DH
5. Facture de carburant 3 300 DH
6. Facture de l'expert-comptable: 18 000 DH
Travail à faire:
000
OFPPT
N
1
ABC
2
AB
3 A
4
M
5
7
8
9
10
Etablir la déclaration de la TVA au titre du mois septembre 2022.
OFPPT/DRH
Concours de recrutement des formateurs du secteur G
wadifa-info.com
Page 3 sur 3
نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve écrite du concours de recrutement des formateurs de l'OFPPT, secteur Gestion & Commerce, pôle de formation Gestion / Comptabilité, d'une durée de 2 heures 30 et notée sur 40 points (calculatrice et liste des comptes du plan comptable autorisées, tout autre document interdit). C'est une épreuve d'exercices en deux dossiers : dossier 1 (16 points) sur la SARL et l'enregistrement au journal des opérations d'octobre 2022, dossier 2 (24 points) réparti en trois cas — questions d'analyse financière, budget des encaissements et déclaration de TVA. Voici une correction méthodologique proposée.
💡 Avant de commencer : 150 minutes pour 40 points, soit environ 3,7 minutes par point — comptez 60 minutes pour le dossier 1, 85 pour le dossier 2 et 5 pour la relecture. Commencez par le cas 3 (TVA) et le cas 2 (budget), qui rapportent 14 points en calculs courts et sûrs, puis attaquez le journal. Dans les écritures, le correcteur valide le numéro de compte, le sens débit/crédit et le montant : calculez toujours dans l'ordre net commercial → net financier → TVA → net à payer, et n'oubliez jamais les écritures de régularisation (dotation complémentaire avant une cession, reprise de provision lors d'un encaissement).
Dossier 1 — Comptabilité générale (16 points)
1. La SARL : caractéristiques et organes (4 points)
- Caractéristiques : société commerciale par la forme, hybride entre société de personnes et société de capitaux ; de 1 associé (SARL d'associé unique) à 50 associés au maximum ; responsabilité limitée aux apports ; capital divisé en parts sociales non librement négociables (cession aux tiers soumise à l'agrément de la majorité des associés représentant au moins les trois quarts des parts) ; pas de capital minimum légal, les parts devant être intégralement souscrites et libérées selon les règles en vigueur ; dénomination sociale suivie de la mention SARL ; apports en numéraire ou en nature, les apports en industrie ne concourant pas au capital.
- Organes de fonctionnement : le ou les gérants, obligatoirement personnes physiques, associés ou non, investis des pouvoirs les plus étendus pour agir au nom de la société ; l'assemblée générale des associés, ordinaire (approbation des comptes, affectation du résultat, nomination du gérant) et extraordinaire (modification des statuts) ; le commissaire aux comptes, obligatoire au-delà du seuil de chiffre d'affaires fixé par la loi et facultatif en deçà.
2. Journal du mois d'octobre 2022 de COFETEX SARL (12 points)
- 03/10 — avance au fournisseur : débit 3411 Fournisseurs débiteurs, avances et acomptes 40 000 / crédit 5141 Banque 40 000. Une avance versée n'est pas une charge : c'est une créance sur le fournisseur.
- 05/10 — vente de produits finis (facture V918) : brut HT 400 000, escompte 2 % = 8 000, net financier 392 000 ; port facturé réalisé par l'entreprise 8 000 HT ; base de TVA = 392 000 + 8 000 = 400 000, TVA 20 % = 80 000 ; net à payer 480 000. Écriture : débit 5141 Banque 240 000, débit 3425 Clients — effets à recevoir 240 000, débit 6386 Escomptes accordés 8 000 / crédit 7121 Ventes de produits finis 400 000, crédit 7127 Ventes de produits accessoires (port facturé) 8 000, crédit 4455 État — TVA facturée 80 000. Total 488 000 au débit comme au crédit. Deux pièges : l'escompte de règlement est une charge financière et non une réduction du compte de ventes, et le port réalisé par l'entreprise est un produit accessoire taxable, non un compte de transport-refacturé.
- 08/10 — encaissement d'une créance douteuse : la créance de 120 000 TTC (100 000 HT + 20 000 de TVA) est soldée par 108 000 ; la perte est de 12 000 TTC, soit 10 000 HT et 2 000 de TVA à récupérer. Écriture : débit 5141 Banque 108 000, débit 6585 Créances devenues irrécouvrables 10 000, débit 4455 État — TVA facturée 2 000 / crédit 3424 Clients douteux 120 000. Puis annulation de la provision devenue sans objet : débit 3942 Provisions pour dépréciation des clients / crédit 7196 Reprises sur provisions pour dépréciation de l'actif circulant, pour 20 000 si la provision de 20 % avait été calculée sur le montant HT, règle de principe (une provision ne porte pas sur la TVA), ou 24 000 en lecture littérale de l'énoncé — précisez votre hypothèse sur la copie.
- 10/10 — facture d'achat F-330 : brut 160 000, rabais 5 % = 8 000, net commercial 152 000, TVA 20 % = 30 400, TTC 182 400. Écriture : débit 6121 Achats de matières premières 152 000, débit 34551 État — TVA récupérable sur charges 30 400 / crédit 4411 Fournisseurs 182 400. L'avance du 03/10 se solde ensuite : débit 4411 Fournisseurs 40 000 / crédit 3411 Fournisseurs débiteurs 40 000, le solde dû devenant 142 400.
- 12/10 — cession de la machine industrielle : acquise le 10/07/2020 pour 40 000 HT, amortie linéairement sur 5 ans, soit 8 000 par an. Amortissements pratiqués : 2020 = 8 000 × 6/12 = 4 000 (prorata depuis juillet), 2021 = 8 000, 2022 jusqu'à la cession = 8 000 × 9/12 = 6 000. Cumul 18 000, VNA = 40 000 − 18 000 = 22 000, d'où une moins-value de 7 000 (15 000 − 22 000). Trois écritures : (a) dotation complémentaire, débit 6193 DEA des immobilisations corporelles 6 000 / crédit 28332 Amortissements du matériel et outillage 6 000 ; (b) cession, débit 3481 Créances sur cessions d'immobilisations 18 000 / crédit 7513 PC des immobilisations corporelles 15 000 et 4455 État — TVA facturée 3 000 ; (c) sortie du bilan, débit 28332 Amortissements 18 000 et 6513 VNA des immobilisations corporelles cédées 22 000 / crédit 2332 Matériel et outillage 40 000. Si vous comptez le prorata en jours (année de 360 jours), le cumul devient environ 18 044 et la VNA 21 956 : les deux conventions sont admises, à condition d'être annoncée.
- 15/10 — entretien de la camionnette : débit 6133 Entretien et réparations 6 000, débit 34551 TVA récupérable sur charges 1 200 / crédit 5141 Banque 7 200. La TVA est bien déductible : l'exclusion ne vise que les voitures de tourisme, pas les véhicules utilitaires.
- 16/10 — paiement de la TVA de septembre : débit 4456 État — TVA due 64 500 / crédit 5141 Banque 64 500.
- 20/10 — acquisition d'une machine de production : débit 2332 Matériel et outillage 100 000, débit 34552 État — TVA récupérable sur immobilisations 20 000 / crédit 1486 Fournisseurs d'immobilisations 120 000. Ne créditez pas le compte 4411 : la dette naît d'une acquisition d'immobilisation.
- 25/10 — règlements par chèques : débit 6136 Rémunérations d'intermédiaires et honoraires 3 000 et 34551 TVA 600 / crédit 5141 Banque 3 600 ; puis débit 6145 Frais postaux et de télécommunications 2 400 et 34551 TVA 480 / crédit 5141 Banque 2 880.
Dossier 2, cas 1 — Questions d'analyse financière (10 points)
- Trois retraitements du bilan comptable vers le bilan financier : (1) éliminer les non-valeurs (immobilisations en non-valeurs, frais préliminaires, charges à répartir) de l'actif et des capitaux propres ; (2) reclasser selon l'échéance réelle — créances et dettes à plus d'un an vers le haut du bilan, part à moins d'un an des dettes de financement vers le passif circulant ; (3) réintégrer le crédit-bail en immobilisation à l'actif et en dette de financement au passif. On peut ajouter la réévaluation aux valeurs réelles (plus ou moins-values latentes) et le reclassement des dividendes à distribuer en dettes à court terme.
- Intérêt du seuil de rentabilité : il donne le chiffre d'affaires à partir duquel l'entreprise couvre l'intégralité de ses charges (résultat nul). Il sert à mesurer le risque d'exploitation, à calculer la marge de sécurité et le point mort en date, à fixer des objectifs commerciaux et à simuler l'effet d'une variation de prix, de coûts fixes ou de volume.
- Emplois de la CAF : rembourser les dettes de financement, financer les investissements (autofinancement), distribuer des dividendes, reconstituer le fonds de roulement et renforcer la trésorerie.
- Action et obligation : l'action est un titre de propriété donnant droit de vote et dividende variable, sans échéance, avec un risque élevé et un rang de remboursement en dernier ; l'obligation est un titre de créance donnant droit à un intérêt convenu et au remboursement à l'échéance, sans droit de vote, avec un risque plus faible et une priorité sur les actionnaires en cas de liquidation.
- Rentabilité économique et rentabilité financière : la première rapporte le résultat d'exploitation (après impôt) à l'actif économique — elle mesure la performance de l'outil, indépendamment du financement ; la seconde rapporte le résultat net aux capitaux propres — elle mesure ce que gagnent les associés. L'écart entre les deux s'explique par l'effet de levier de l'endettement, favorable tant que la rentabilité économique dépasse le coût de la dette.
Dossier 2, cas 2 — Budget des encaissements sur ventes, 4e trimestre 2022 (6 points)
- Étapes d'élaboration du budget de trésorerie : collecter les budgets d'exploitation (ventes, achats, charges, investissements) ; établir le budget des encaissements selon les délais de règlement clients ; établir le budget de TVA ; établir le budget des décaissements ; synthétiser dans le budget de trésorerie mois par mois ; enfin ajuster (mobilisation de créances, crédit de trésorerie ou placement) et dresser le bilan et le CPC prévisionnels.
- Calculs préalables : les ventes au Maroc sont encaissées TTC (× 1,20) : octobre 720 000, novembre 1 020 000, décembre 1 440 000. Les ventes à l'export sont exonérées de TVA avec droit à déduction : elles s'encaissent pour leur montant HT, le mois suivant la livraison. Les clients marocains règlent 40 % au comptant et 60 % à 30 jours fin de mois, soit le mois suivant.
| Éléments | Octobre | Novembre | Décembre |
|---|---|---|---|
| Clients Maroc — 40 % au comptant | 288 000 | 408 000 | 576 000 |
| Clients Maroc — 60 % le mois suivant | néant | 432 000 | 612 000 |
| Clients export — 30 jours après livraison | néant | 400 000 | 560 000 |
| Total des encaissements | 288 000 | 1 240 000 | 1 748 000 |
- Les cases « néant » correspondent aux créances de septembre, non communiquées par l'énoncé : signalez-le sur la copie au lieu d'inventer un montant. À reporter sur janvier 2023 : 60 % du TTC de décembre, soit 864 000, et l'export de décembre, soit 650 000.
Dossier 2, cas 3 — Déclaration de TVA de septembre 2022 (8 points)
- Régime des encaissements : la TVA est exigible à l'encaissement, y compris sur les avances ; la déduction n'est possible que si la charge est effectivement payée. Le décalage d'un mois est supprimé : la TVA payée en septembre se déduit en septembre.
- TVA facturée : encaissements sur ventes de juillet-août 42 800 × 7/107 = 2 800 ; ventes de septembre 32 100 × 7/107 = 2 100 ; avance sur commande 53 500 × 7/107 = 3 500 (taxable dès l'encaissement, même si la livraison est prévue en novembre). L'encaissement du crédit bancaire (150 000) et le versement en compte courant d'associé (50 000) sont des opérations financières hors champ. Total collecté : 8 400 DH.
- Le cas de la voiture de tourisme : son acquisition en 2020 n'a ouvert aucun droit à déduction, la TVA sur les voitures de tourisme étant exclue ; il n'y a donc ni régularisation ni TVA à reverser de ce chef — c'est précisément pourquoi l'énoncé rappelle le prix d'acquisition TTC. Si le corrigé officiel applique la taxation des cessions de biens mobiliers d'investissement au taux normal, la TVA serait de 36 000 × 20/120 = 6 000 ; mentionnez l'hypothèse retenue et justifiez-la, c'est ce qui est valorisé.
- TVA récupérable : fournitures de bureau 5 400 × 20/120 = 900 ; facture d'eau 1 070 × 7/107 = 70 ; redevance de leasing d'un matériel de production 7 200 × 20/120 = 1 200 (déductible, il s'agit d'une prestation de services) ; électricité 2 280 × 14/114 = 280 ; honoraires de l'expert-comptable 18 000 × 20/120 = 3 000. Le carburant (3 300, soit 300 de TVA au taux de 10 %) est exclu du droit à déduction, les produits pétroliers non utilisés comme combustibles, matières premières ou agents de fabrication n'ouvrant pas droit à déduction, sauf pour les entreprises de transport. Total déductible : 5 450 DH.
- TVA due au titre de septembre 2022 = 8 400 − 5 450 = 2 950 DH, à verser avant la fin du mois suivant. Si le solde avait été négatif, il aurait constitué un crédit de TVA reportable sur la période suivante.
💡 Pour préparer ce concours : révisez le plan comptable marocain compte par compte (classes 2, 3, 4, 5, 6 et 7), les factures avec réductions commerciales et financières, les cessions d'immobilisations et les régularisations de fin d'exercice, la TVA (taux de 7, 10, 14 et 20 %, fait générateur, exclusions du droit à déduction, exonérations avec ou sans droit à déduction), les budgets d'exploitation et de trésorerie, le passage du bilan comptable au bilan financier, les soldes de gestion, la CAF et les ratios. Enfin, un jury de recrutement de formateurs évalue aussi votre capacité à expliquer : rédigez proprement, justifiez chaque calcul et présentez vos écritures et tableaux comme un modèle de corrigé destiné à des stagiaires.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Office de la Formation Professionnelle et de la Promotion du Travail (OFPPT) — Copie issue de : partagé par les candidats sur les forums — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/653/modele-de-concours-formateurs
