
Modèle de concours d'accès au Master Finances Publiques & Fiscalité (Master spécialisé) — FSJES Agdal Rabat — Université Mohammed V 2018-2019 — Épreuve : QCM
En bref
Ce document est une ancienne épreuve écrite du concours de Accès au cycle Master organisé par FSJES Agdal Rabat — Université Mohammed V (2018), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- FSJES Agdal Rabat — Université Mohammed V
- Grade
- Accès au cycle Master
- Spécialité
- Finances Publiques & Fiscalité (Master spécialisé)
- Année
- 2018
- Pages
- 5
- Langue des questions
- français
- Correction
- pas encore disponible
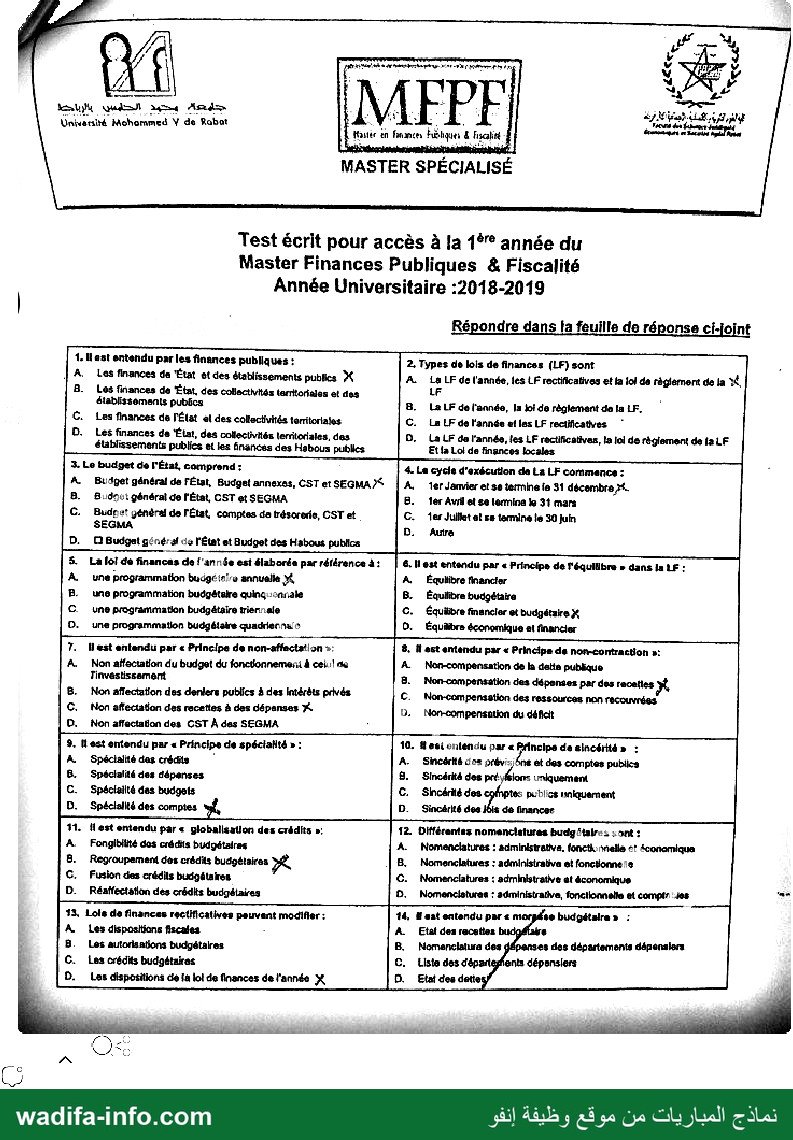
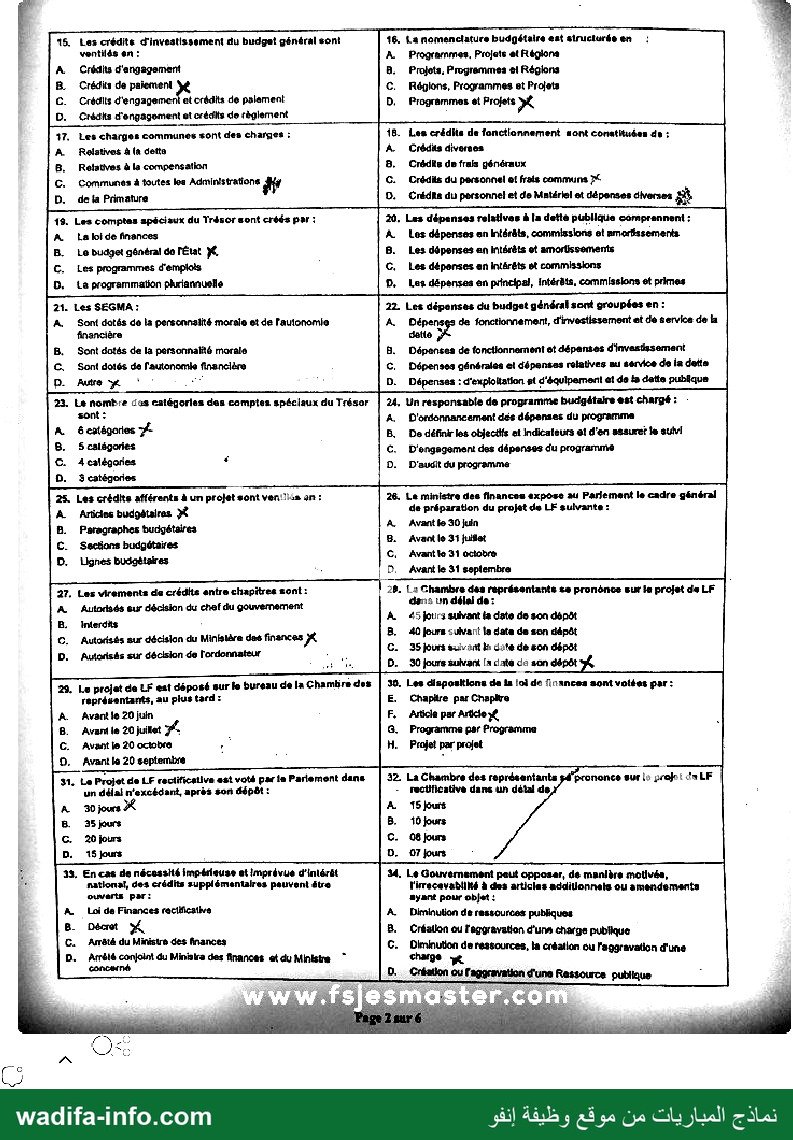
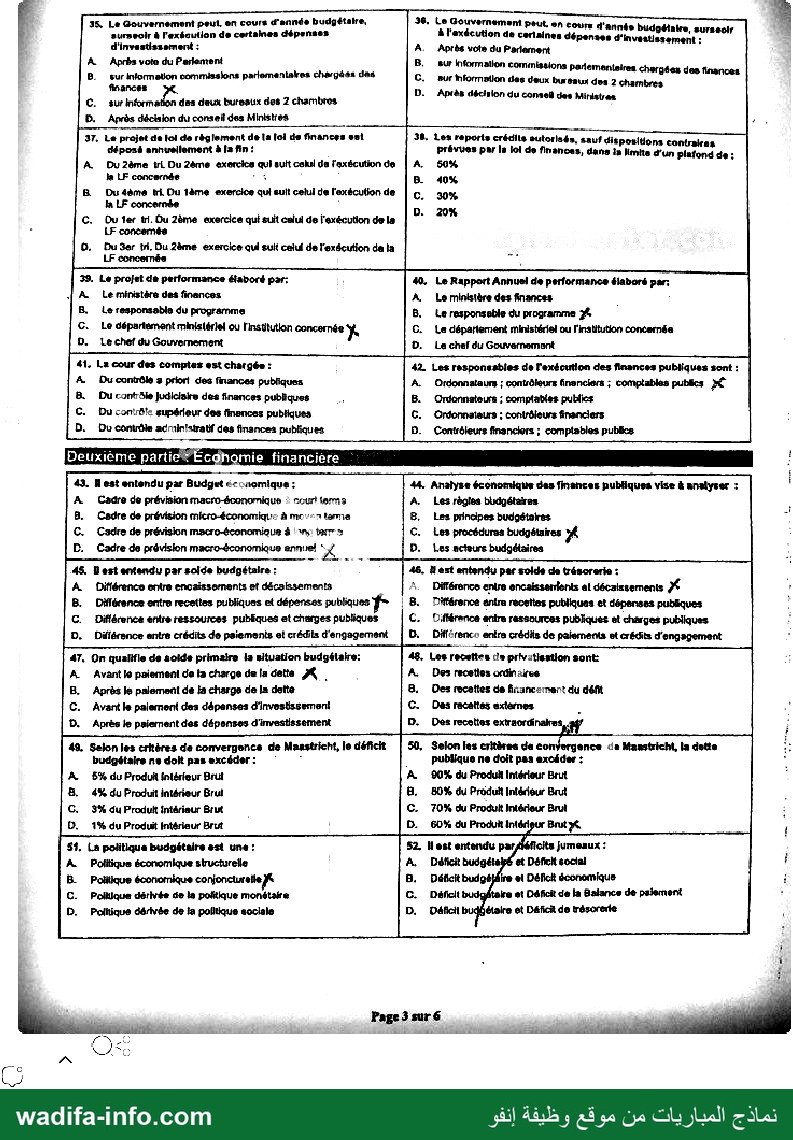
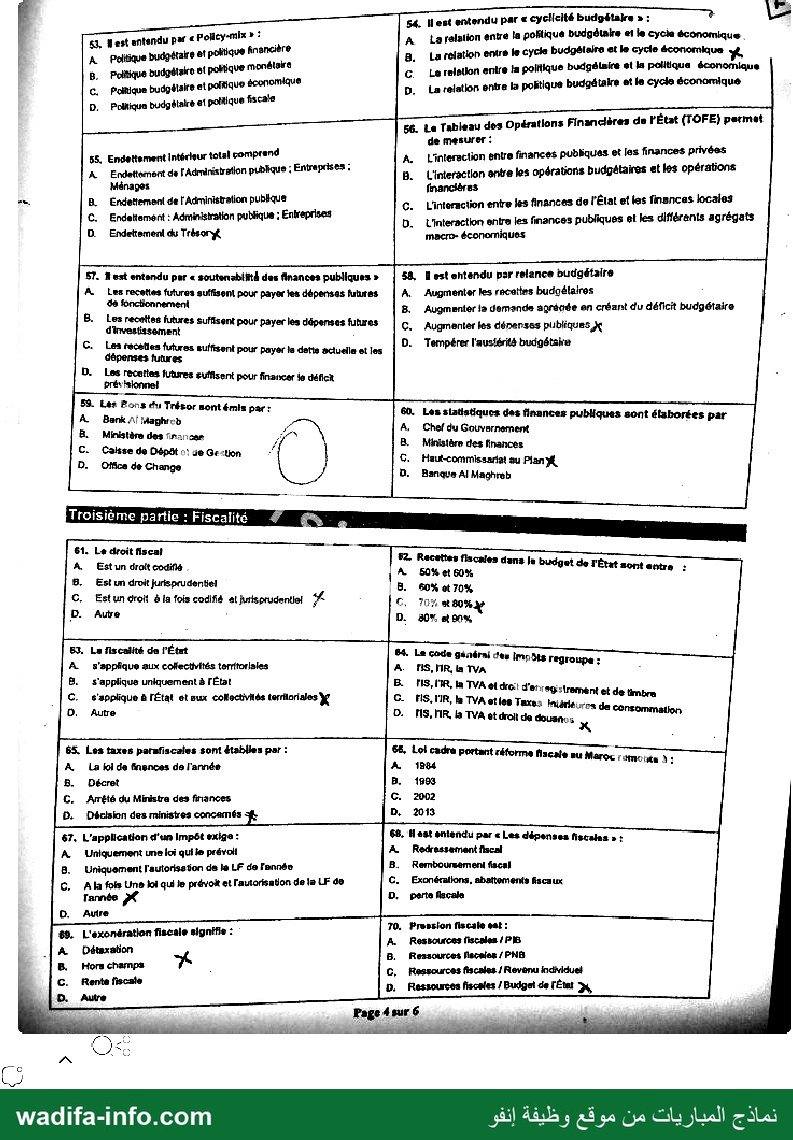
Test écrit de 1re année, QCM (88 questions) sur les finances publiques, l'économie financière et la fiscalité. Pages 1 à 5 sur 6 (la dernière manque), photographiées, réponses marquées par le candidat. Attention : la copie porte les marques d'un candidat sur certaines réponses.
📄 Pages du modèle (5)
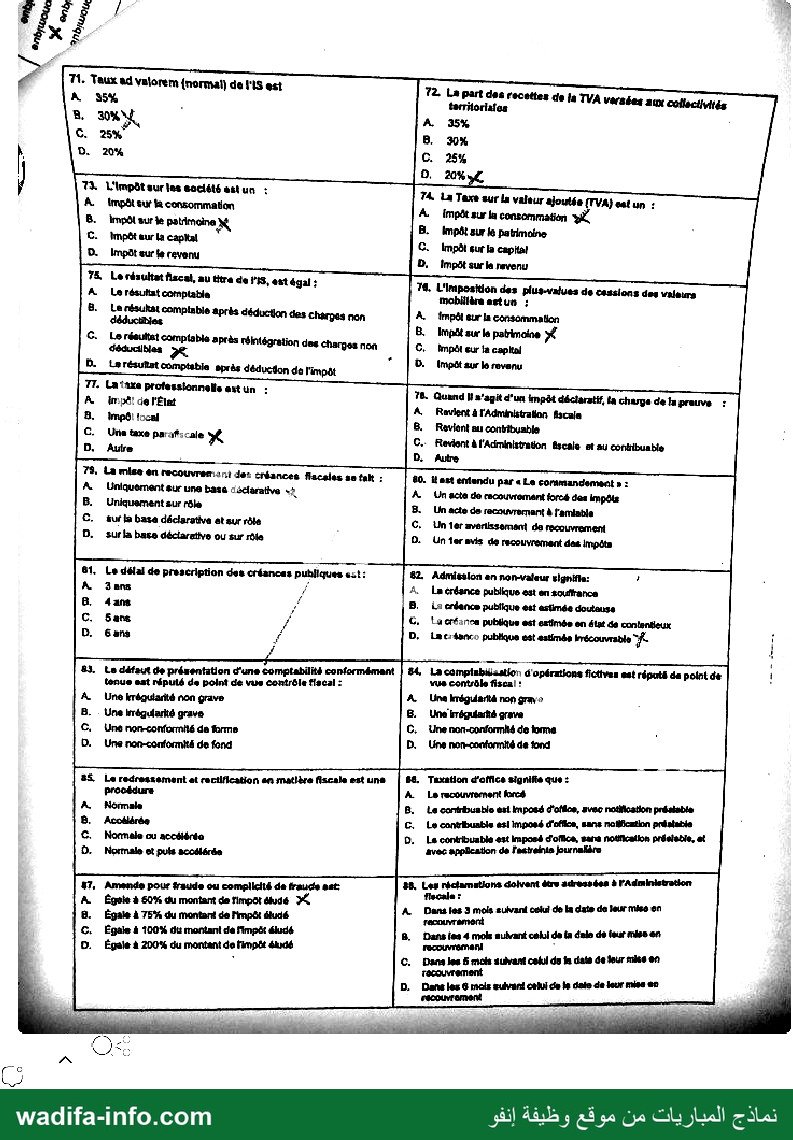
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
x م nt)
8) #7 4
dé 44 و2 A Ù
FA 4 DS A 0 Pr PE SE Ÿ 7
ٍ | } ‘ 4 “à و
Lui Qt ee ee ; M. À: l'E Ne «ال لق هل
م 0 à Y de Rabat Fm Ÿ L. A. ا
0 : Hostec مرا & ماه عالت À D
MASTER SPÉCIALISÉ
Test écrit pour accès à la 1" année du
Master Finances Publiques & Fiscalité
Année Universitaire :2018-2019
| Répondre dans la feuille de réponse cf-jojnt
1 Haat entendu par les finances publiques : 2, Types de bois de finances [LF) sont :
JA. Les finances ds ‘État أن des établissements publies X ها لظم[ LF de l'année, les LF rectificativas et fa ادا de règlement de la 3,
B. Lés finances de État, des collectivités taritoriales et des LF :
établissements publics B. عاها de l'année, ما joi.de règlement de la LF,
C. Les finances de l'État al des colectiuhés territoriales C. اما de l'année efles LF recificatives 7
D. Les finances de اماك des collectivités leritoriales, des D. La LF de l'année, les LF rectificatives, ها loi de régiment de fa LF
établissements publies et les énsñéés des Hsbous publles Et {a Lol de finances locales
3 Le budget die l'État, comprend : | 4 Le cycis d'exécution da La LF commence : |
A Budget général de FÉLat, Budgel annexes, CSTetSEGMA/T À A ler Jomieret se termhele 31 décembre ri.
B. B:ud9ct général de l'État, 057 et SEGMA B. 1er Avril else lermina ول 31 mars
C. Baudee! yénèrai de FÉtat, comptes da trésorerie, CST et. C. er Jullet el es terminé le 90 Juin
SEGMA D. Aura
5... 03 Budgat و2206 dis l'État et Budget des Habous publics
5. La lol dé financas de l'année esi élaborée par référence à : 6. Hest entendu par « Principe de l'équilibre » dans ما LE :
À. une programmation budgéir!u annualle بي A Équiibre financter
B. une programmation budgétaire quinq::carale B. Équiibre budgétaire
C.__une programmation budgétaire ا وله فاج Équibre financier et budgétaire X
O. une programmation budgéiskre لد فسني 0. Équibre économique el financier
T. West entendü par » Principe de non-affactalion +: 8, est emtendu par « Principe de non-contraction »:
A. Non affectation du budget du fonctionnement à cei:! me A. Non-compensation de la dette publique
Tinvestissament 8. Non-compensation des dépenses par des recatieg x
B. Non affectation des denlers publics à des Intéréts prés © Non-compensation des ressources non recouvrées
©. Non affectation des recettes à des dépanses ل D. Nom-compensauion du déficit
D. Non afactaiion des 057 À des SEGMA 7 د
9. l'est entendu par « Principe de spécialité » : 10. Meuiontendu par » Péincips de alnééité» :
A Spécialité des crédits أ A. Sicérié حرا الاين دك ét des comptes publics
GB. Spéclalité des dépenses 8. Sincérité des les uniquement
C. Spéclallté des budgats C. Sincérié م Pt publics iniquenent
D. Spécialité des comptes د D. Sincérité des 616ل de financer
11. Hest entendu par > globalisation des crédits »: 12 Différentes nomencistures budg£taires : nt +
A. Fongiblité dos crédits budgétaires A. Nomenciatures : sdministratiys. fonctl:viells ىب conomique
B. Regroupement des crédits budgétaires À JB Nomenclahwes : adminisirativa et fonctionne se
C. Fusion des crédils budgétaires ©. Nomenclaiures : administrative at économique
D. Réaffgctétlon dés crédits budgéiaires D. Nomencistures : sdministraiive, foncilonnelle et عمل تاوف =
13. Lols de finances rgctificatives peuvent modifier; 14, Haat entendu par ع morgdse budgétaire» :
| A Les dispositions 1 A. لقاع des racaties budpfiaire
F B. Les autorisations budgétaires B. Nomenclalura des dépenses des départements déponsiers
Ë ©... Les crédits budgétaires ©... Liste des J'épartéfents dépansiers
à D. Les dispositions فا مك lol de finances de l'année K D. des detie 0
نماذج المباريات من موقع وظيفة إن اواج
wadifa-info.com ج المباريات من موقع وظيفة إنفو
1 15. Les crédité d'investissement du budget général sont 18, La nomenclature budgétaire est sinucturée en: 8
ventilés en : À Programmes, Projets et Régions |
A Crédits d'angagement B. Projots, Progremmes +1 Régions
| B. Crédits de parement x C. Régions, Programmes et Projets
C. Crédits d'enga etorédits de palement D. Frogrammes et Projets x
D. Crédhs d'engagement et crédits de règlement .
17. Les charges communes #ont des charges : 48. Les crédits de fonctionnement sont conatituées de :
A Relstives à {a dette À Crédits divorses
B, Retetives à la compensation 8. Crédie de frais généraux
C, Communes à toutes les Administrations # C. Crédits du personnel ef frais communs
D. delta Pimaiture D. Crédha du personnel et de Matériel ot dépenses dNersez EU
19. Les comptes spécisux du Trésor sont créés par : 20. Les dépanses relxtives à [a detté publie comprennent :
A tabide finances À. Los dépenses onintéräls, commissions el mmorissements
B. Le budget général do l'État كل 8. Les dépenses an intérèts ot amorlissements
C. Les programmes d'emplois | C. Les dépenses an intérêts أن commissions
D, La programmation phriannuelle D, Les dépenses an principal, Intérêts, commissions et primes
21. Les SEGMA : 22 Les déponses du budget général sont groupées en :
Æ. Sont datés دك la personnalité morale et de l'autonomie A D de fonctionnement, d'irvestissement et de service. de La
B. Sont dotés de la personnalité marale B. Dépenses de fonctionnement ot dépenses d'investissement
© Sont dotés de l'autonomie financière َ C. Dépenses générales ei dépanses relatives au service de ها dette
D. Are y 000 ne 2 D. Dépenses : d'exploitation اع d'équipement at de ts datte publique
23. Le nombre dus catégories des comptes spéciaux du Trésor | 24, Un responsable de programme tuxigétaire est chargé: ٠
saone A. D'ordonnancamant dés dépenses du programme
A. estégores كو 5... De-défiai les objects el Indicateurs أن d'en sasuref ما autvi
6. Scalégones C. D'ongagement des dépenses du programmé
©. 4calégores £ D. D'audit du programme
D. 3 catégories
25. Les crédits afférents à un projet sont هذا لاجمل an : 28. Le ministre des finances expose au Parlement le cadre général
A Aricos budgëtaires 4 de préparation du projet de ا sulvante :
B. _ Paragraphes budgétaires M: ج30 مما
ع Secäons budgétaires B. Avant lo 31 لانن
D. Lignes budgétaires C, Avantle 31 امام
: | D. Avantle 31 septembre
27, Les virements de crédits entre chapitres sont: 28. La Chambre des représentants ضع pronènes eur ما projet dis LF
À Autndsés eur décision du chof du gouvemement des Un délai de:
8. Interdits £ A 45 jours suivant ها date de son dépôt
©. Autodsés sur décision du Ministère des finances XX B. düfeurss ant la ciate de son dépôt
D. ع sur décision de l'ordonnateur ا C. 35 ours suivant b doté dé قاع dépôt
LE ie D. 38 Joure sua [a clate de son dépôt
29. Le projet de LF آعم déposé sur ما bureau dela Ghamtire des | 39. Les dispositions da ها loi de fiinnces sont votées par :
représentants, au plus tard: E. Chapitre par Chapitre
À. Avantle 20 juin F, Anicie parano»
B. Avant le 20 juillet 7 8-0107 par Programme
©. Avantle 20 octobra u 1٠... Proje! par projet [
D. ما امي 20 septembre 2 : "م
31. Le Projet de LF rectificalive at voté ماسم Pariemont dans | 32 La Chambre des représentants d'prononce sur lo robot da LF |
un délal n'excédant, après son dépôt : - rectificative dans un détal de :
م 30jours DR A 15kuis ;
B. 35jours B. 10}ours
c. 20jours C. 08 jours
| D. 15 jours D. 07jours È
8 33. 50 كه de nécessité impérieuse etimprévue d'intérêt 4.
| 0 national, بي crédits supplér entres pe uvant étre pente pero لصا اليه tes smente
|" Loi de Finances racificaiive سا Re
1 Fe pre À. Diminution de ressources publiques
: 3 Arrêté 1 des finances D ار 0 1ل Eur RS RAS
Ë < ie TRS مجو وعم . GC. Dimiution deressounces, la création ou l'aggravation d'une
% . للك أ يم Mintstre chage ع
ا ET D. Création Cu Faggravation d'una Ressource publique :
RTE ال
رحبب
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
35. Le Gouvernement peut, en cours d'année budgétaire, 36. Le Gouvernement peut, en D 8
رز aurseoir à l'exécution de certahes dépenses à l'exécution de Ass ner اليب Yebssi ;
d'investissement : À. Après vote du Parlement ١ 1
À Aprbs vote du Perement B. صا fornallon commissions paementeires
| B. صملا مماطا ايع commisslons parlemeniakes chégéés dis ©. mur héormetion des deux bureau dou 2 ei des finsnces
| سيلا 0
©. #w mile dei deux bureaux des 2 chambres * Après décitlon du consel des Miristræn
B. Après décision du conseil des Ministiés ÿ.
ا ماعب حت ان
37. Le projet de انا de réglement de la loi de finances sl 38. Les reports crédils sutorlsé, # cont
déposé annuellement à la fin : prévues par ls lol de fin ,مم die Es dun platond de É
À Du 2ème ti Du 2ème exorclcs qui suit celui da l'axécution de | A 50% ‘
la LF concernés Ce ١ 8 40%
B Dudème tri Ou 1ème exercice qui suit celul de l'exécution de | .ع 39%
h LF concerne 0 D. 20%
C. Ou 1٠ ti. Du 2ème exercice qui suit celui de l'exécution de le 1
: LF concertée
5. DuSer tr, Du 2ème exercice qui suli cell de l'exécution de la
عا concemée <5
39. Le projet de performance étaboré par: 4. Le Rapport Annuel de performance élaboré par:
[ À ما ministère des finances À, Lo minisière des finances :
B. مها responsable du programme B, Le responsable du programme كر |
C. م1 département minis(ériel ou l'insütution concernée 7 GC. Le département ministériel ou l'institution 000056
D. Lechef du Gouvernement D. La chef du Gouvernement
41. La cour des comptes est chargés : 42 Les responsables de l'exécation des finances publiques sont :
A Du contrôk 3 priori des finances publiques À. Ordonnslaurs ; contrôleurs financiers ; comptables publics x
B. Du contSie Judiciaire des finances publiques B. Ordonnateurs ; comptables publics
C. ا contrêle supérieur des finences publiques G. Ordonnaieurs ; contrôleurs financiers :
D. Du contre acrain!atratf des finances publiques D. Contréleurs financiers : comptables publics
Deuxième partie#Écdhomie financière :
...تت 1
43. 8! 084 001073 نا par Budget ccromique ; 44. Analyse économique des finances publiques vise à analyse : L
A 08:0 de prévision macro-économique : our! tom s À. Les règles budgétaires k
8... Cadre de prévision micro-économiqu: À mor 11ame B. Les principes budgétaires Ë
C. Cadre de prévision macro-économiaue à : 1: tar ©. Les procédures budgétaires # :
D. Codre de prévision macro-&conomique annuel À D. Les acteure budgétaires
45. 1 او emendu par solde budgétaire : 46, est entendu par solde de trésorerie : . ١
À Différenco entre encaïssoments et décalssements Différence entre encaissemlents اه décaissements كر '
B. DMiérence entra recettes publiques et dépenses pubbques F | B. Différence anira recettes publiques et dépenses publiques ;
C. Différence entré ressources pubEques at charges publiques C. Différence entre rassouress publiques ét chérges publiques 3
D. Différence entre crédits de paiements et crédils d'engagement | D. Différence enêre crédäs de paiements et crédits d'engagement à
47, On qualifie de acids primaire la situation budgétaire: 48. Les recettes ce privatisstion sont: 3
A Avantio paiement de ta charge dela dette X A. Des receties ordinaires
B. Après le palemedil dé Fa charge de la dette B. Des recsttes de 60100217801 du défi
C. Avartle palermeni des dépanses d'inveslssement C. Des racèttés extèrnes . 5
D. Après le piernent des dépenses d'investissement D. Des recettes extraordinaire sf 0
49. Selon يوا crhères de convergence de Manstrieht, lo déficit | 50, كما ماف critères de convergence da Manstrich, ها dette ; :
budgétaire ne doi pasexcéder: 8 5 publique ne doit pes excéder : É
A 596 du Produk intérieur Brül A 00% du Produl Imériour Brut ٍ
5. 4% du Produit intérieur Brul B. BO% du Produf Intédéur Brut £
GC. 396 du Produk intérieur Brut . C. 70% du Produk Intérieur ارمق ;
D. 1% du Produit Intérieur Brut D. 6D% du Produit intérigur Brut x ñ
51. La politique budgétaire st una : SZ Hest entendu parsiéficits jumeaux :
À. Pollique économique sucturelle A. Daficit budgétapé et Défich social Î
B Poïtique économique confonetureite X 8, Défcitbudgé}lire el Défick économique !
C. ولاه dérivée de ما politique monétaire C. Déficit budgftaire st Déficit de la Balance de- paiement .
D. Poltique dérivée de la polltique sociale D. Déficit budbétaire et D&ñcä de tréscrerte 1
نت ته Pages sur 6 7 "1 pété 7
محمد ددحت َ 1م 5 ا EE َ
دجت
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
برا
llest entendu par » cyclicité budyëtales » : Le .4 :
est entendu par € Poey-mE A Larelation entre la poflique budgétaire et le cycle économique او
rotation entre le cycle budigételre et le cycle économique * ما À Politique budgétaire et politique finencière B.
B. Politique budgétaire 81 poHique monéloire € Lærelnllon entre Ia pollique budgélaire el la politique économique |
reletion entre la poñtique budgétaire et le cycle économique ها D. 2 ولاو اواك اران ولط Pique
udgétalré at potique 6 وروم D.
Le Tableau des Opérations Financières de PÉtat (TOFE) permet .66
de mesurer :
Endettement Intérieur total romprand | À. L'intersclion ontre finances publiques. et les finances privées .55
À Endettonent de l'Administration pabique : Entreprises : B._ L'intersction entre les opérations budgétaires et ss opérations
Ménages fnancières
Linternciion entre les finances de l'État et les Tinances locales .© كلام Fa 8. Endettement de 'AGinstralion
Endetismést : Administration publique : Entreprises D. Lintersction entra les finances publiques el les dlfférants agrégats : .€
D. Endettement du Trésorgé macro- économiques
est entendu per « soutenzbifité des finances publiques » 58. Hestontendu psr relance budgétaire .87
A. Les recettes futures suffisent pour payer les dépenses futures | A. Augmenter les racaites budgélalres :
Augmenter la demande agrémée en créant d'u déficit budgétaire 1 .8 9
recektes futures suffsent pour payer les dépenses futures ©. Augmenter les dépenses publiques X سما لس 8
por payer der ti tn D. Tempérer l'ausiérité budgétaire لماه C. Les tes res
D. pes tes IUtures suffisent pour financer de défict F
Bons dr : عقا .59
Las siatiatiques des financer publiques sont élaborées par .60 معت À Bank ns”
Chef du Gouvernement « ال جد جه Mebbrede ...5
C. Case de Dépit ه١ de Ge-tion ES re des finances
D. 01508 de Ch: 9. Haut-commissariat su Plan
D. Banque AI Maghreb يو
. الى Troisième partie : Fiscalité # æs
Le droit fiscal PR .61
budget de État ذا Recettes fiscaies dans .12
A Estun dralt codifé sontentre :
Est um droit dentiel | À 50% et 60% .©
à rep B. 60% ot 70%
p 280% 10% .© : كر Estun roi & la fois codifié elfutsprudentel ,©
D. Autre D. 20% 200%
La fiscalité de l'État 84. Le code 7 res .83
TVA POS regroupe : - ها À. s'applique aux cofectiités territoriales A. 115, DIR,
d'or الئل 01 B. s'applique uniquement à l'État BE. lIS,IR, la TVA
le TYA etes ads LS Fred de timbre ,15,115 © بل C. s'applique © l'État et eux coMoctiviés terriloriales
تََ doutes x ون TVA et droit ما D. Aute ٠ HS,MR, |
poratiscahes sont établles por : SE, Lol cadre portant réforme fiscale au Maroc ramonte À: دس وما كو
A La ki de Gnences de l'année A 4
B. Décret B. 8
C. Arété du Ministra des finances C. 2002
D. Décision des ministres concamés D, 2013
L'application d'un Impôt exige : 68. H sat énlèndu par « Les dépenses fistains. » : .67
À. Uniquement une loi quile prévoit A Rodressement fiscal
B. Uniquement l'autoriss ton de le LF de Fannéo B. Remboursement fiscal
GC, Al fois Une bi qui le prévoit et l'autorisation de le LF de C. Exonéraiions, abattoments facaux
D. perte fiscale كم ranée
D, Autre
ératien fiscal A 70. Pression fiscale sat : =
MP Fi A. Ressources fiscales {PIB
[A ue 7 B. Ressources lecalen / PNE
C, Ressources fiscales. / Revenu individuel : ممه م م رن
رو نعا6) Ressourves fiscales / Budget de .0 مادا م 8
ii ا 6 EN Rage 4eur
RTE
SASE
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
: T1. Taux ad valorem {normal} de 113 ect
' 72. La part des recettes de [a TV, versées 1
ا 55% : territoriafon 2 A ماب العفلائة
LE 30 A 35%
GC. 25% 9. 6
| D. 20% C. 254
| D. 20%,
TX L'impôtsurins لاقع itun : TA La Taxe sur La valeur ajoutée [TVA eat un :
À. mpBteur a consommation A Impôt sur la consommation أيه |
روا ل à ا ا batimoine ١
Impôt eur ما capital © Impôi sut la capital
D: Impüt eur #e revenu D. Impôt surle revenu
78, مهتلت دا ما flscal, au titre de 15 جين égal :
, î 78. 1!
ا el pis de cessions des valeurs
B. Le nésukst comptable après déduction des Charpes non À. impéôl eur ا
8 pre نه لأسا ...8 | جم ls patrimoine كن
ner rage vu دامر réiniégretion des charges رمدم . 5 impêt eur la capltol
D. _Lerésuet comptable sprès déduction do l'impôt قوم aur le revenu
77. Lai E
+ a ns Sstün : T6. Quand Wa'agit d'un knpèt déciaratif, £a charge delnprauve :
Ré A Ravient a FAdminitralon fiscale
3... 1088: !scal 5. 871014 eu conbibuable :
C. Une taxe ولف بوهم x 9.١ Rewont à l'Adminittradon Bscale. at su conbibuable |
D. Autre D, Autre
73: La mise en recouvremir1 dés shéances Facsles satak : 80. لا sst entendu par « Le corarsancement » :
A Uniquement sur une bas dsdéeative ب 4 À. Un acte de recouvromant forcé dos ارما |
B. Uniquementaur فاقم B. Un acte de: recouvrernant à f'aminble
©... ها انان base déclarstive etsur rôte C: Uniermverissemen da recouvrement
D. surla base déciarstive ou sur rôle D. Unieravis de recouvrement des: impôts
81, Le délai de prescription des créances publiques :ده 82. Admitslon an nonvaleur vlgnifle: ; :
A 3ens 7 À. ل publique est en touffrance
B. 4ans Fa B. ها créance publique كد estimée douteuse
C. 55 / €. Lacrfancs pubique est eatimés on état de conteniieux .
D. Esñs 2 ©. Læertonco publique est estimés أ موصن مماط 1
83. ما défaut de prérentation d'une Comptabilité conformément | ب54 La campiabijaation d'opérations 01098٠ !عم répoté da وك امام i
tonue est népulé de امه ماح vus contrôle fiscal = vus contrôle fiscal :
À. Une krégularité non grave A. Una kréguarté non gro .
| 8. . Une wréguferité grave &. Unoiréguaté grave
© Une nor-confomié de forme G: _ Unenor-conformhé de tome
D. Une non-confomnité de fond D. Une non-conformité de 1
8$ Le redressement et rectification sn matière fiscalesstuns | 88. Taxation d'office signifie que :
procédure A. Le recouvrement forcé
À Kormale B. مها contribuable erl imposé d'office, vec notification préalables .
B. Acoélérée C. Le contribuable اجو imposé d'office, sans noëfication préstabie
€. Nommale ou accéièréo D. Le contribuable -est es اسيلا sans noëfication préoleble, at
D. Normale et جانيم accélérée avec apple ب $
‘adressées à P'Administration
È 57, Amende pour fraude ou complicité de fraude out 22, مهبر بي doivent dre
لم Égels à 60% du montant de 115051 dludé 24 A. Dans les 3 mois suivant oélui de En date de leur mise ren
1 @. Égale à 75% du montant de اقم éludé الل جا ماسج
1 G. Égale à 100% du montant de l'impôt éludé 8... Dans موا 4 mols مشاه colul de فك دل ما four AS an |
4 . à 200% du montant do l'impôt نينا مرق an 1
| م 0... Dans les 5 mis sua coful طخل جل مل de leur mile en 5
1 racouvrement ,
1 D, Dans les 2 mais رايع otiui وهل جز وك de eur miss عه .
ra S Sex
LAC
6 TC
DE ai] و ظيفة x 3 المباردريات من مو > lai
wadifa-info.com ج المباريات من موقع وطيفة إدفو
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Oui. La totalité du sujet (5 pages) est consultable et téléchargeable gratuitement, sans inscription ni compte.
Le corrigé est-il inclus ?
Pas encore. Cette page publie les questions telles qu'elles sont tombées ; le corrigé proposé est ajouté progressivement selon les sujets.
Quel organisme et quel grade concerne ce sujet ?
Ce sujet provient d'un concours organisé par FSJES Agdal Rabat — Université Mohammed V. Il concerne le grade : Accès au cycle Master.
De quelle session s'agit-il et dans quelle langue ?
Session : 2018-2019. Les questions sont en français.
Où trouver d'autres sujets du même concours ?
Tous nos sujets de la même famille sont regroupés sur la page Accès au master et au doctorat : /fr/modeles-concours/acces-master-doctorat. Les sujets y sont classés par session, du plus récent au plus ancien.
Vous préparez ce concours ?
Modèles similaires
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Gestion publique territoriale (promotion 1) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Droit des affaires et modes de règlement des différends (8e promotion normale / 2e promotion aménagée) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Professions juridiques et judiciaires (promotion 3) — année universitaire 2026/2027
Modèle de concours d'accès au Master Ingénierie Informatique (M2I) — Master spécialisé — Faculté des Sciences d'Oujda — Université Mohammed Premier 2024 — Épreuve : QCM d'informatique
📅 12 octobre 2024
Modèle de concours d'accès au Master Master of Immersive Technologies (MIT) & Ingénierie Digitale pour les Métiers de la Santé (MIDMS) — ENSAM Casablanca — Université Hassan II de Casablanca 2024 — Épreuve : Informatique
📅 Session 2024
Modèle de concours d'accès au Master Droit des affaires et de l'entreprise — FSJES Marrakech — Université Cadi Ayyad 2024-2026 — Épreuve : Sujet d'analyse
📅 2024-2026
Voir tous les modèles →
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}