
Modèle de concours d'accès au Master Comptabilité, Contrôle et Audit (CCA) — FSJES Mohammedia — Université Hassan II de Casablanca 2023-2024 — Épreuve : Comptabilité générale, de gestion et fiscalité
En bref
Ce document est une ancienne épreuve écrite du concours de Accès au cycle Master organisé par FSJES Mohammedia — Université Hassan II de Casablanca (2023), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- FSJES Mohammedia — Université Hassan II de Casablanca
- Grade
- Accès au cycle Master
- Spécialité
- Comptabilité, Contrôle et Audit (CCA)
- Année
- 2023
- Pages
- 4
- Langue des questions
- français
- Correction
- pas encore disponible
Épreuve de 2 h en trois exercices : comptabilité générale, comptabilité de gestion, fiscalité des entreprises (exercice 2022). 4 pages photographiées.
📄 Pages du modèle (4)
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
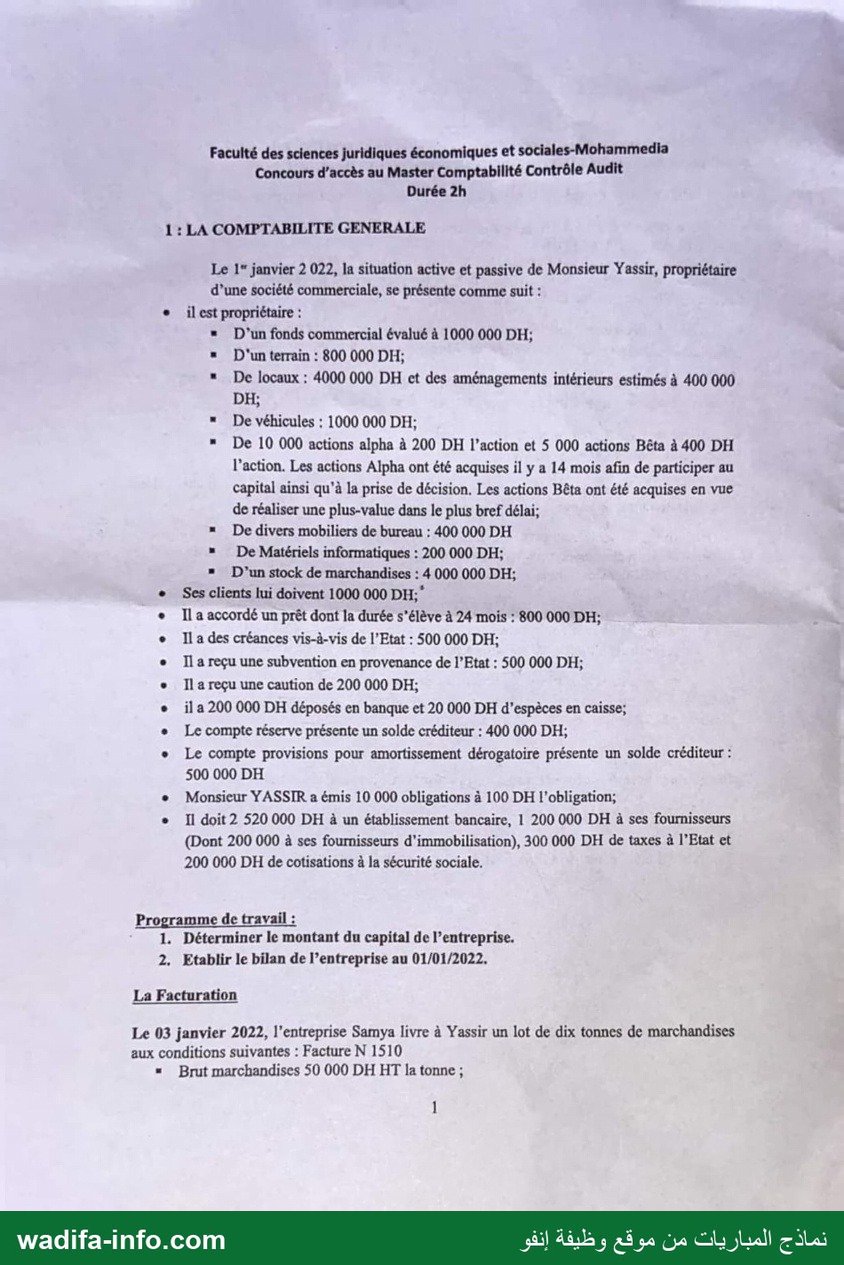
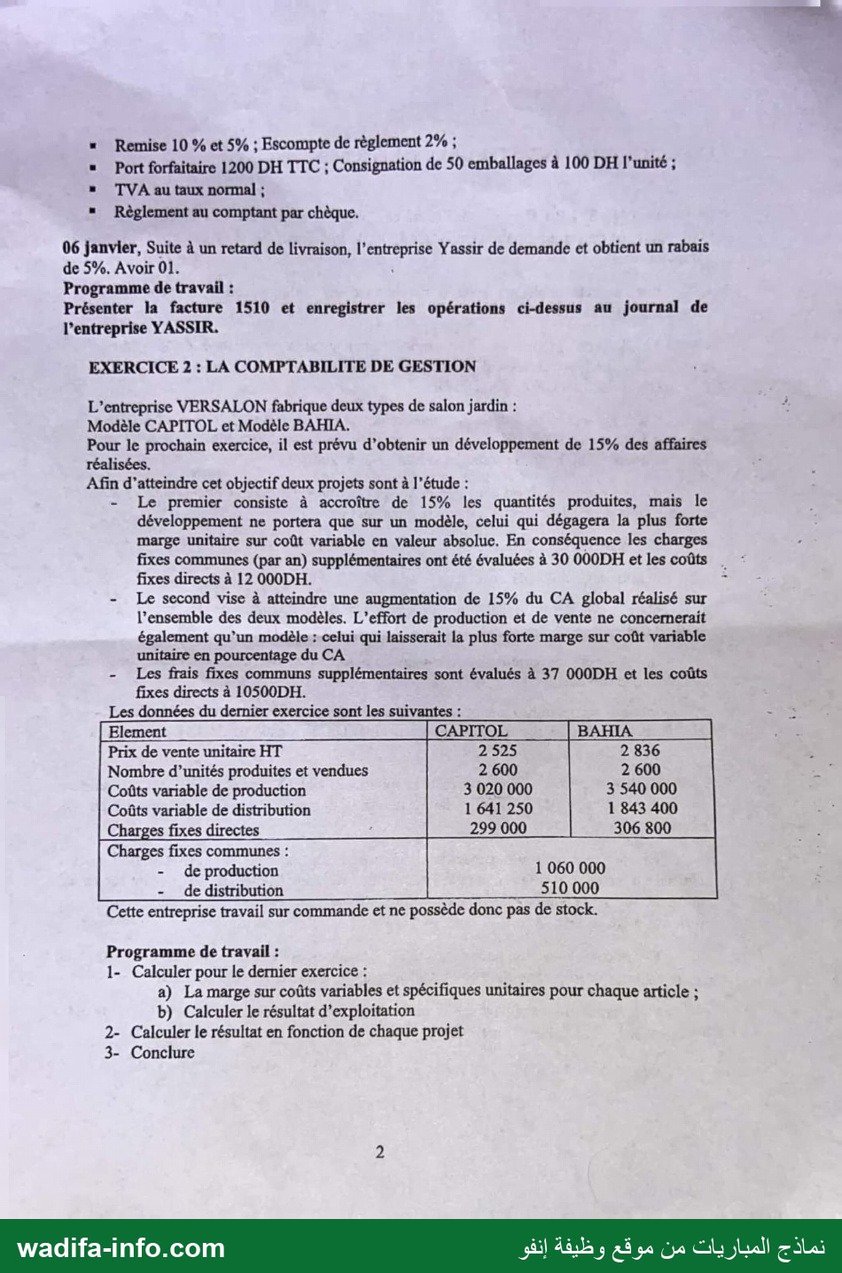
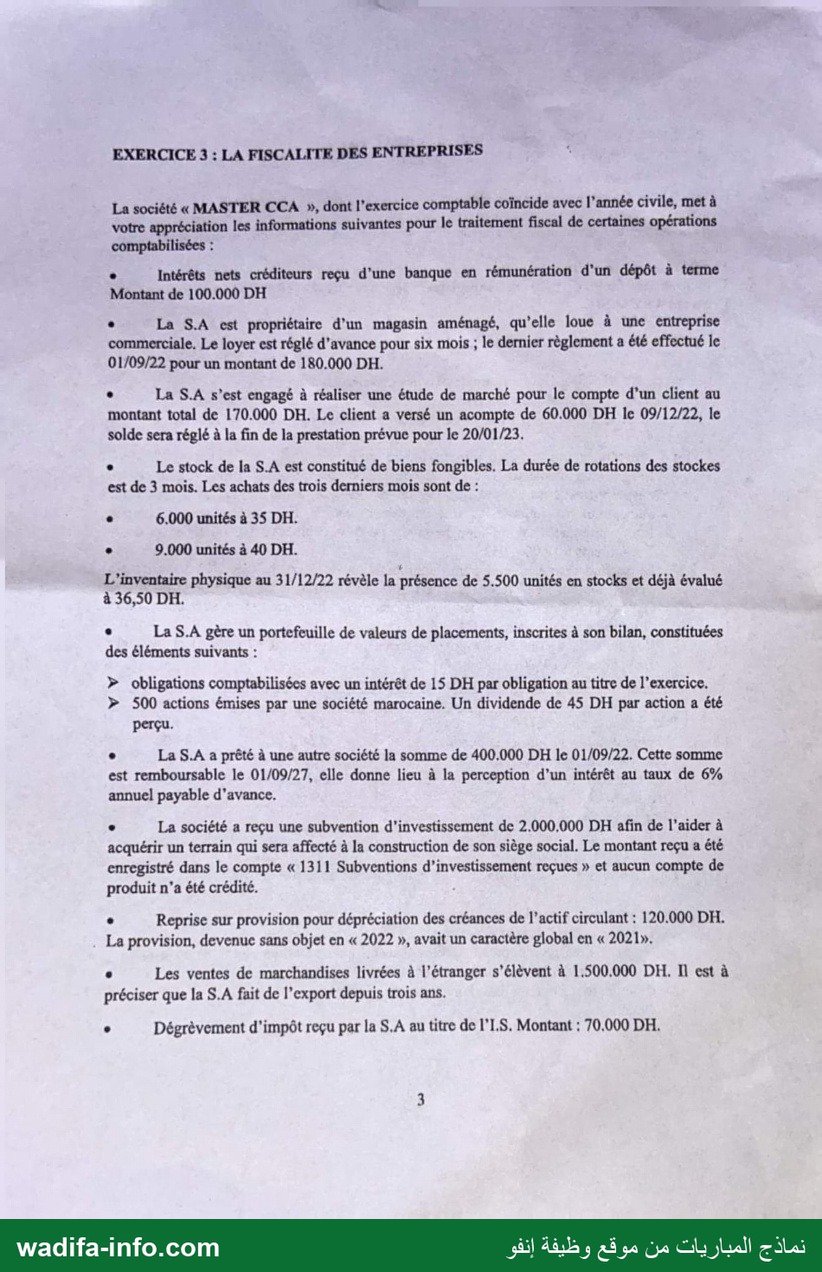
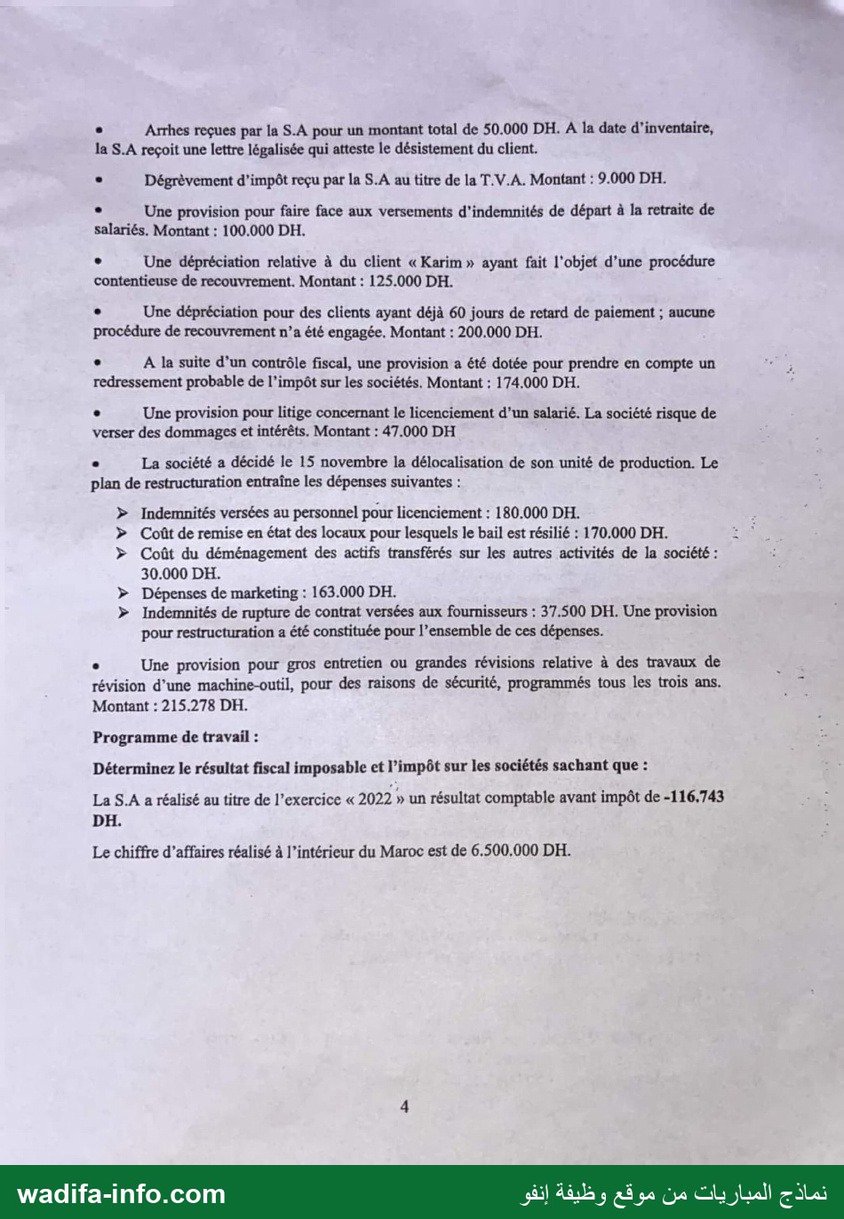
Faculté des sciences juridiques économiques et sociales-Mohammedia Concours d'accès au Master Comptabilité Contrôle Audit Durée 2h 1 : LA COMPTABILITE GENERALE Le 1" janvier 2 022, la situation active et passive de Monsieur Yassir, propriétaire d’une société commerciale, se présente comme suit : * ilest propriétaire : « D'un fonds commercial évalué à 1000 000 DH; = D'un terrain : 800 000 DH; « De locaux : 4000 000 DH et des aménagements intérieurs estimés à 400 000 “ De véhicules : 1000 000 DH; " De 10 000 actions alpha à 200 DH l’action et 5 000 actions Bêta à 400 DH l’action. Les actions Alpha ont été acquises il y a 14 mois afin de participer au Capital ainsi qu'à la prise de décision. Les actions Bêta ont été acquises en vue de réaliser une plus-value dans le plus bref délai; « De divers mobiliers de bureau : 400 000 DH « De Matériels informatiques : 200 000 DH; « D’un stock de marchandises : 4 000 000 DH; + Ses clients lui doivent 1000 000 DH; e Il a accordé un prêt dont la durée s'élève à 24 mois : 800 000 DH; + Ila des créances vis-à-vis de l'Etat : 500 000 DH; * ÏIla reçu une subvention en provenance de l’Etat : 500 000 DH; e Ila reçu une caution de 200 000 DH; + il a 200 000 DH déposés en banque et 20 000 DH d'espèces en caisse; * Le compte réserve présente un solde créditeur : 400 000 DH; + Le compte provisions pour amortissement dérogatoire présente un solde créditeur : 500 000 DH + Monsieur YASSIR a émis 10 000 obligations à 100 DH l'obligation; * Il doit 2 520 000 DH à un établissement bancaire, 1 200 000 DH à ses fournisseurs (Dont 200 000 à ses fournisseurs d'immobilisation), 300 000 DH de taxes à l’Etat et 200 000 DH de cotisations à la sécurité sociale. Programme de travail : 1. Déterminer le montant du capital de l’entreprise. 2. Etablir le bilan de l’entreprise au 01/01/2022. La Facturation Le 03 janvier 2022, l'entreprise Samya livre à Yassir un lot de dix tonnes de marchandises aux conditions suivantes : Facture N 1510 “ Brut marchandises 50 000 DH HT la tonne ; wadifa-info.com نماذج المباريات من موقع وظيفة إنفو = Remise 10 % et 5% ; Escompte de règlement 2% ; = Port forfaitaire 1200 DH TTC : Consignation de 50 emballages à 100 DH l'unité ; «* TVA au taux normal ; “ Règlement au comptant par chèque. 06 janvier, Suite à un retard de livraison, l’entreprise Yassir de demande et obtient un rabais de 5%. Avoir 01. ; Programme de travail : Présenter la facture 1510 et enregistrer les opérations ci-dessus au journal de l’entreprise YASSIR, EXERCICE 2 : LA COMPTABILITE DE GESTION : L'entreprise VERSALON fabrique deux types de salon jardin : 7 Modèle CAPITOL et Modèle BAHIA. Pour le prochain exercice, il est prévu d'obtenir un développement de 15% des affaires Afin d’atteindre cet objectif deux projets sont à l'étude : : - Le premier consiste à accroître de 15% les quantités produites, mais le x développement ne portera que sur un modèle, celui qui dégagera la plus forte marge unitaire sur coût variable en valeur absolue. En conséquence les charges 2 fixes communes (par an) supplémentaires ont été évaluées à 30 000DH et les coûts … : fixes directs à 12 000DH. Re NE - Le second vise à atteindre une augmentation de 15% du CA global réalisé sur : l’ensemble des deux modèles. L’effort de production et de vente ne concernerait également qu’un modèle :-celui qui laisserait la plus forte marge sur coût variable 2 unitaire en pourcentage du CA k - Les frais fixes communs supplémentaires sont évalués à 37 000DH et les coûts fixes directs à 10500DH. Les données du dernier exercice sont les suivantes : SES Prix de vente unitaire HT 2 525 2 836 Nombre d’unités produites et vendues 2 600 2 600 + Coûts variable de production 3 020 000 3 540 000 Coûts variable de distribution 1 641 250 1 843 400 me Charges fixes directes : 299 000 306 800 à Charges fixes communes : : - de production 1 060 000 - de distribution 510 000 Cette entreprise travail sur commande et ne possède donc pas de stock. Programme de travail : 1- Calculer pour le dernier exercice : a) La marge sur coûts variables et spécifiques unitaires pour chaque article : b) Calculer le résultat d'exploitation 2- Calculer le résultat en fonction de chaque projet 3- Conclure wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Lt - ل EXERCICE 3 : LA FISCALITE DES ENTREPRISES * La société « MASTER CCA », dont l'exercice comptable coïncide avec l’année civile, met à votre appréciation les informations suivantes pour le traitement fiscal de certaines opérations comptabilisées : . Intérêts nets créditeurs reçu d’une banque en rémunération d’un dépôt à terme Montant de 100.000 DH . La S.A est propriétaire d’un magasin aménagé, qu'elle loue à une entreprise commerciale. Le loyer est réglé d'avance pour six mois ; le dernier règlement a été effectué le 01/09/22 pour un montant de 180.000 DH. ٠. La S.A s’est engagé à réaliser une étude de marché pour le compte d’un client au montant total de 170.000 DH. Le client a versé un acompte de 60.000 DH le 09/12/22, le solde sera réglé à la fin de la prestation prévue pour le 20/01/23. . Le stock de la S.A est constitué de biens fongibles. La durée de rotations des stockes est de 3 mois. Les achats des trois derniers mois sont de : . 6.000 unités à 35 DH. . 9.000 unités à 40 DH. L'inventaire physique au 31/12/22 révèle la présence de 5.500 unités en stocks et déjà évalué à 36,50 DH. s La S.A gère un portefeuille de valeurs de placements, inscrites à son bilan, constituées des éléments suivants : > obligations comptabilisées avec un intérêt de 15 DH par obligation au titre de l'exercice. > 500 actions émises par une société marocaine. Un dividende de 45 DH par action a été perçu. . La S.A a prêté à une autre société la somme de 400.000 DH le 01/09/22. Cette somme est remboursable le 01/09/27, elle donne lieu à la perception d’un intérêt au taux de 6% annuel payable d'avance. . La société a reçu une subvention d'investissement de 2.000.000 DH afin de l'aider à acquérir un terrain qui sera affecté à la construction de son siège social. Le montant reçu a été enregistré dans le compte « 1311 Subventions d'investissement reçues » et aucun compte de produit n'a été crédité. . Reprise sur provision pour dépréciation des créances de l’actif circulant : 120.000 DH. La provision, devenue sans objet en « 2022 », avait un caractère global en « 2021». . Les ventes de marchandises livrées à l’étranger s'élèvent à 1.500.000 DH. I est à préciser que la S.A fait de l'export depuis trois ans. . Dégrèvement d'impôt reçu par la S.A au titre de 11.5. Montant : 70.000 DH. wadifa-info.com gl Aub y aë 50 (ja ا lai . Arrhes reçues par la S.A pour un montant total de 50.000 DH. À la date d'inventaire, la S.A reçoit une lettre légalisée qui atteste le désistement du client. . Dégrèvement d'impôt reçu par la S.A au titre de la T.V.A. Montant : 9.000 DH. ٠. Une provision pour faire face aux versements d'indemnités de départ à la retraite de salariés. Montant : 100.000 DH. ٠ Une dépréciation relative à du client « Karim » ayant fait l'objet d’une procédure contentieuse de recouvrement. Montant : 125.000 DH. . Une dépréciation pour des clients ayant déjà 60 jours de retard de paiement ; aucune procédure de recouvrement n’a été engagée. Montant : 200.000 DH. ٠. A la suite d’un contrôle fiscal, une provision a été dotée pour prendre en compte un UE redressement probable de l'impôt sur les sociétés, Montant : 174,000 DH. È . Une provision pour litige concernant le licenciement d’un salarié. La société risque de verser des dommages et intérêts. Montant : 47.000 DH . La société a décidé le 15 novembre la délocalisation de son unité de production. Le plan de restructuration entraîne les dépenses suivantes : ; > Indemnités versées au personnel pour licenciement : 180.000 DH. : د > Coût de remise en état des locaux pour lesquels le bail est résilié : 170.000 DH. Re, > Coût du déménagement des actifs transférés sur les autres activités de la société : : 30.000 DH. 5 > Dépenses de marketing : 163.000 DH. > Indemnités de rupture de contrat versées aux fournisseurs : 37.500 DH. Une provision 4 pour restructuration a été constituée pour l’ensemble de ces dépenses. . Une provision pour gros entretien ou grandes révisions relative à des travaux de : révision d’une machine-outil, pour des raisons de sécurité, programmés tous les trois ans. 0 Montant : 215.278 DH. Programme de travail : Ê + Déterminez le résultat fiscal imposable et l’impôt sur les sociétés sachant que : La S.A a réalisé au titre de l'exercice « 2022 » un résultat comptable avant impôt عل - 3 : Le chiffre d’affaires réalisé à l’intérieur du Maroc est de 6.500.000 DH. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Oui. La totalité du sujet (4 pages) est consultable et téléchargeable gratuitement, sans inscription ni compte.
Le corrigé est-il inclus ?
Pas encore. Cette page publie les questions telles qu'elles sont tombées ; le corrigé proposé est ajouté progressivement selon les sujets.
Quel organisme et quel grade concerne ce sujet ?
Ce sujet provient d'un concours organisé par FSJES Mohammedia — Université Hassan II de Casablanca. Il concerne le grade : Accès au cycle Master.
De quelle session s'agit-il et dans quelle langue ?
Session : 2023-2024. Les questions sont en français.
Où trouver d'autres sujets du même concours ?
Tous nos sujets de la même famille sont regroupés sur la page Accès au master et au doctorat : /fr/modeles-concours/acces-master-doctorat. Les sujets y sont classés par session, du plus récent au plus ancien.
Vous préparez ce concours ?
Modèles similaires
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Gestion publique territoriale (promotion 1) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Droit des affaires et modes de règlement des différends (8e promotion normale / 2e promotion aménagée) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Professions juridiques et judiciaires (promotion 3) — année universitaire 2026/2027
Modèle de concours d'accès au Master Ingénierie Informatique (M2I) — Master spécialisé — Faculté des Sciences d'Oujda — Université Mohammed Premier 2024 — Épreuve : QCM d'informatique
📅 12 octobre 2024
Modèle de concours d'accès au Master Master of Immersive Technologies (MIT) & Ingénierie Digitale pour les Métiers de la Santé (MIDMS) — ENSAM Casablanca — Université Hassan II de Casablanca 2024 — Épreuve : Informatique
📅 Session 2024
Modèle de concours d'accès au Master Droit des affaires et de l'entreprise — FSJES Marrakech — Université Cadi Ayyad 2024-2026 — Épreuve : Sujet d'analyse
📅 2024-2026
Voir tous les modèles →
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}