
Modèle de concours d'accès au Master Gestion Financière, Comptable et Fiscale (GFCF) — FSJES Agdal Rabat — Université Mohammed V 2014 — Épreuve : Fiscalité des entreprises
En bref
Ce document est une ancienne épreuve écrite du concours de Accès au cycle Master organisé par FSJES Agdal Rabat — Université Mohammed V (2014), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- FSJES Agdal Rabat — Université Mohammed V
- Grade
- Accès au cycle Master
- Spécialité
- Gestion Financière, Comptable et Fiscale (GFCF)
- Année
- 2014
- Pages
- 1
- Langue des questions
- français
- Correction
- pas encore disponible
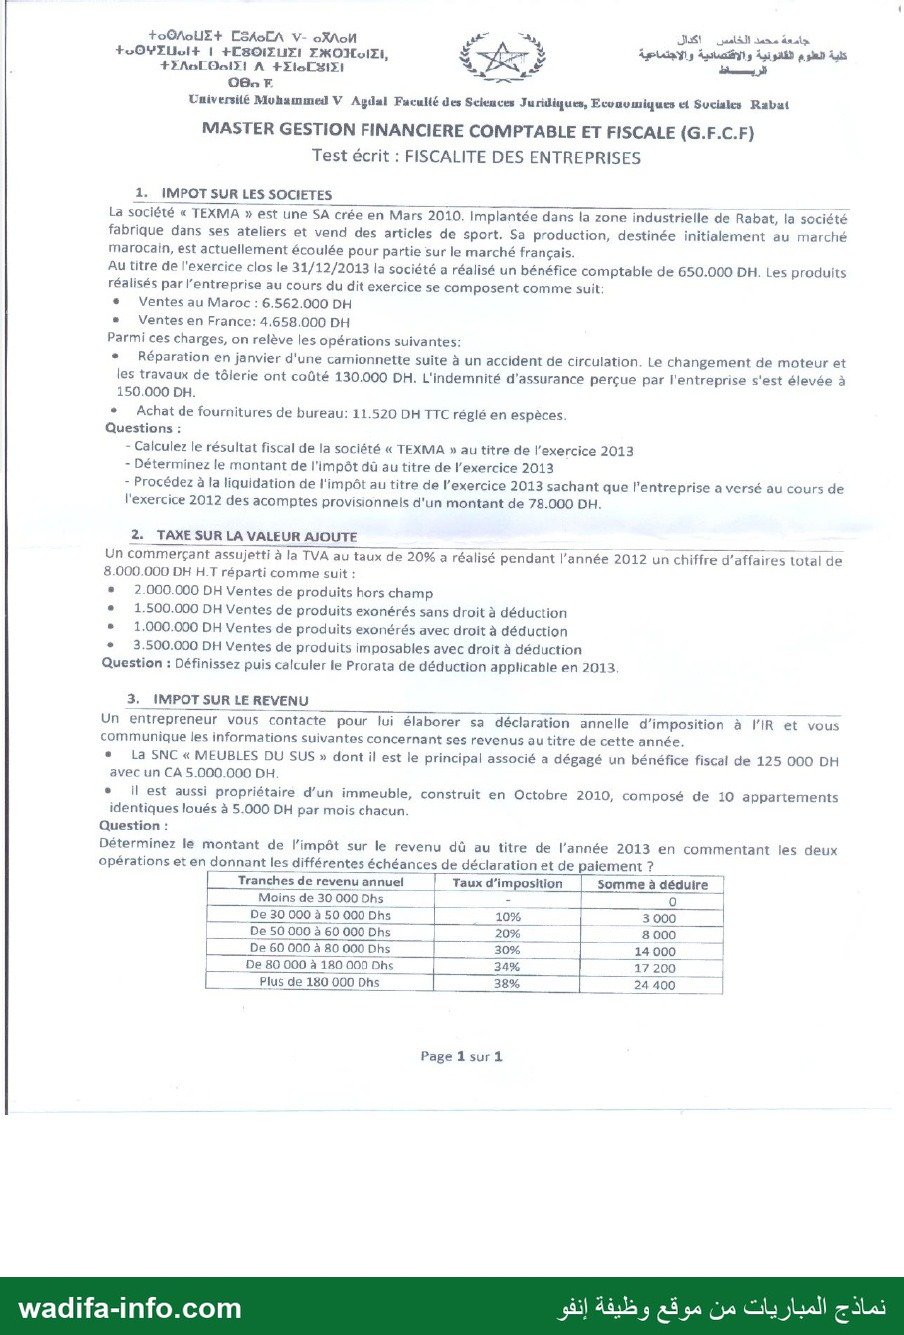
Test écrit de fiscalité des entreprises : IS (exercice 2013), TVA et IR. 1 page sur 1.
📄 Pages du modèle (1)
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
+oGoUE+ CSASCA V- جامعة محمد الخامس. أكدال ال عي 1ه +oOWELul+ | +CBOIZUFI 0301 3 ياي Ÿ تلية العلوم القانونية والاقتصادية والاجتماعية + اام اما À +351 ل ا ne OG FE Mi عانص فلات Mohammed V Agdal Faculté des Sciences Juridiques, Ecouvmiques et Suciales Rabat MASTER GESTION FINANCIERE COMPTABLE ET FISCALE (G.F.C.F) Test écrit : FISCALITE DES ENTREPRISES 1:_IMPOT SUR LES SOCIETES _ : La société » TEXMA » est une SA crée en Mars 2010. implantée dans la zone industrielle de Rabat, la société fabrique dans ses ateliers et vend des articles de sport. Sa production, destinée initialement au marché Marocain, est actuellement écoulée pour partie sur le marché français. Au titre de l'exercice clos le 31/12/2013 la société a réalisé un bénéfice comptable de 650.000 DH. Les produits réalisés par l’entreprise au cours du dit exercice se composent comme suit: + Ventes au Maroc : 6.562.000 DH * Ventes en France: 4.658.000 DH Parmi ces charges, on relève les opérations suivantes: * Réparation en janvier d'une camionnette suite à un accident de circulation. Le changement de moteur et les travaux de tôlerie ont coûté 130.000 DH. L'indemnité d'assurance perçue par l'entreprise s'est élevée à 150.000 DH. * Achat de fournitures de bureau: 11.520 DH TTC réglé en espèces. Questions : - Calculez le résultat fiscal de la société « TEXMA » au titre de l'exercice 2013 - Déterminez le montant de l'impôt dû au titre de l'exercice 2013 - Procédez à la liquidation de l'impôt au titre de l'exercice 2013 sachant que l'entreprise a versé au cours de l'exercice 2012 des acomptes provisionnels d'un montant de 78.000 DH. 2. _TAXE SUR LA VALEUR AJOUTE nr = Un commerçant assujetti à la TVA au taux de 20% a réalisé pendant l’année 2012 un chiffre d’affaires total de 8.000.000 DH H.T réparti comme suit : ° 2.000.000 DH Ventes de produits hors champ * 1.500.000 DH Ventes de produits exonérés sans droit à déduction + 1.000.000 DH Ventes de produits exonérés avec droit à déduction + 3.500.000 DH Ventes de produits imposables avec droit à déduction Question : Définissez puis calculer le Prorata de déduction applicable en 2013, 3. _IMPOT SUR LE REVENU Un entrepreneur Vous contacte pour lui élaborer sa déclaration annelle d'imposition à IR et vous communique les informations suivantes concernant ses revenus au titre de cette année. * 18 SNC « MEUBLES DU كناك » dont il est le principal associé a dégagé un bénéfice fiscal de 125 000 DH avec un CA 5.000.000 DH. e il est aussi propriétaire d’un immeuble, construit en Octobre 2010, composé de 10 appartements identiques loués à 5.000 DH par mois chacun. Question : Déterminez le montant de l'impôt sur le revenu dû au titre de l’année 2013 en commentant les deux opérations et en donnant les différentes échéances de déclaration et de paiement ? 0-0 __ Tranches de revenu annuel | Tauxd'imposiion | somme à déduire | Moins de 30 000 Dhs - | 0 063000035000006: | 10% [3000 | ا De50000360000Dh | 20% — 8000 | [De 60 006 à 80 000 Dhs — | 30% 7 14000 __De80000à1800000h | 34% 17200 | [Plus 06180000 065 ١ 38% he 28400 - Page 1 sur 1 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Oui. La totalité du sujet (1 page) est consultable et téléchargeable gratuitement, sans inscription ni compte.
Le corrigé est-il inclus ?
Pas encore. Cette page publie les questions telles qu'elles sont tombées ; le corrigé proposé est ajouté progressivement selon les sujets.
Quel organisme et quel grade concerne ce sujet ?
Ce sujet provient d'un concours organisé par FSJES Agdal Rabat — Université Mohammed V. Il concerne le grade : Accès au cycle Master.
De quelle session s'agit-il et dans quelle langue ?
Session : 2014. Les questions sont en français.
Où trouver d'autres sujets du même concours ?
Tous nos sujets de la même famille sont regroupés sur la page Accès au master et au doctorat : /fr/modeles-concours/acces-master-doctorat. Les sujets y sont classés par session, du plus récent au plus ancien.
Vous préparez ce concours ?
Modèles similaires
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Gestion publique territoriale (promotion 1) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Droit des affaires et modes de règlement des différends (8e promotion normale / 2e promotion aménagée) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Professions juridiques et judiciaires (promotion 3) — année universitaire 2026/2027
Modèle de concours d'accès au Master Ingénierie Informatique (M2I) — Master spécialisé — Faculté des Sciences d'Oujda — Université Mohammed Premier 2024 — Épreuve : QCM d'informatique
📅 12 octobre 2024
Modèle de concours d'accès au Master Master of Immersive Technologies (MIT) & Ingénierie Digitale pour les Métiers de la Santé (MIDMS) — ENSAM Casablanca — Université Hassan II de Casablanca 2024 — Épreuve : Informatique
📅 Session 2024
Modèle de concours d'accès au Master Droit des affaires et de l'entreprise — FSJES Marrakech — Université Cadi Ayyad 2024-2026 — Épreuve : Sujet d'analyse
📅 2024-2026
Voir tous les modèles →
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}