
Modèle de concours d'accès au Master Finance, Fiscalité & Comptabilité (FFC) — FSJES Tanger — Université Abdelmalek Essaâdi 2021 — Épreuve : QCM
En bref
Ce document est une ancienne épreuve écrite du concours de Accès au cycle Master organisé par FSJES Tanger — Université Abdelmalek Essaâdi (2021), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- FSJES Tanger — Université Abdelmalek Essaâdi
- Grade
- Accès au cycle Master
- Spécialité
- Finance, Fiscalité & Comptabilité (FFC)
- Année
- 2021
- Pages
- 4
- Langue des questions
- français
- Correction
- pas encore disponible
QCM d'1 h (35 questions) : fiscalité, comptabilité, statistique, économie et finance. 4 pages, réponses cochées par le candidat. Attention : la copie porte les marques d'un candidat sur certaines réponses.
📄 Pages du modèle (4)
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
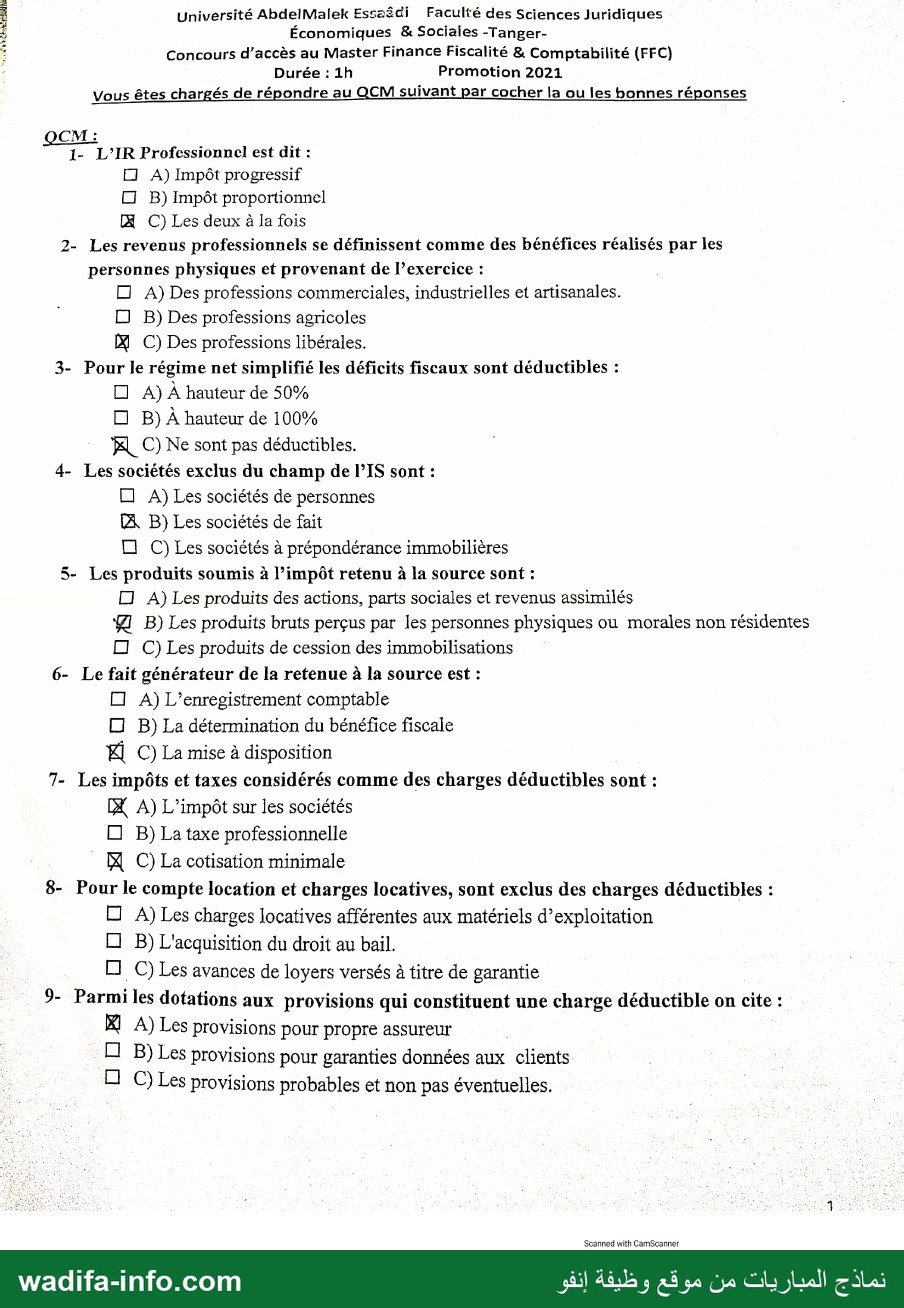
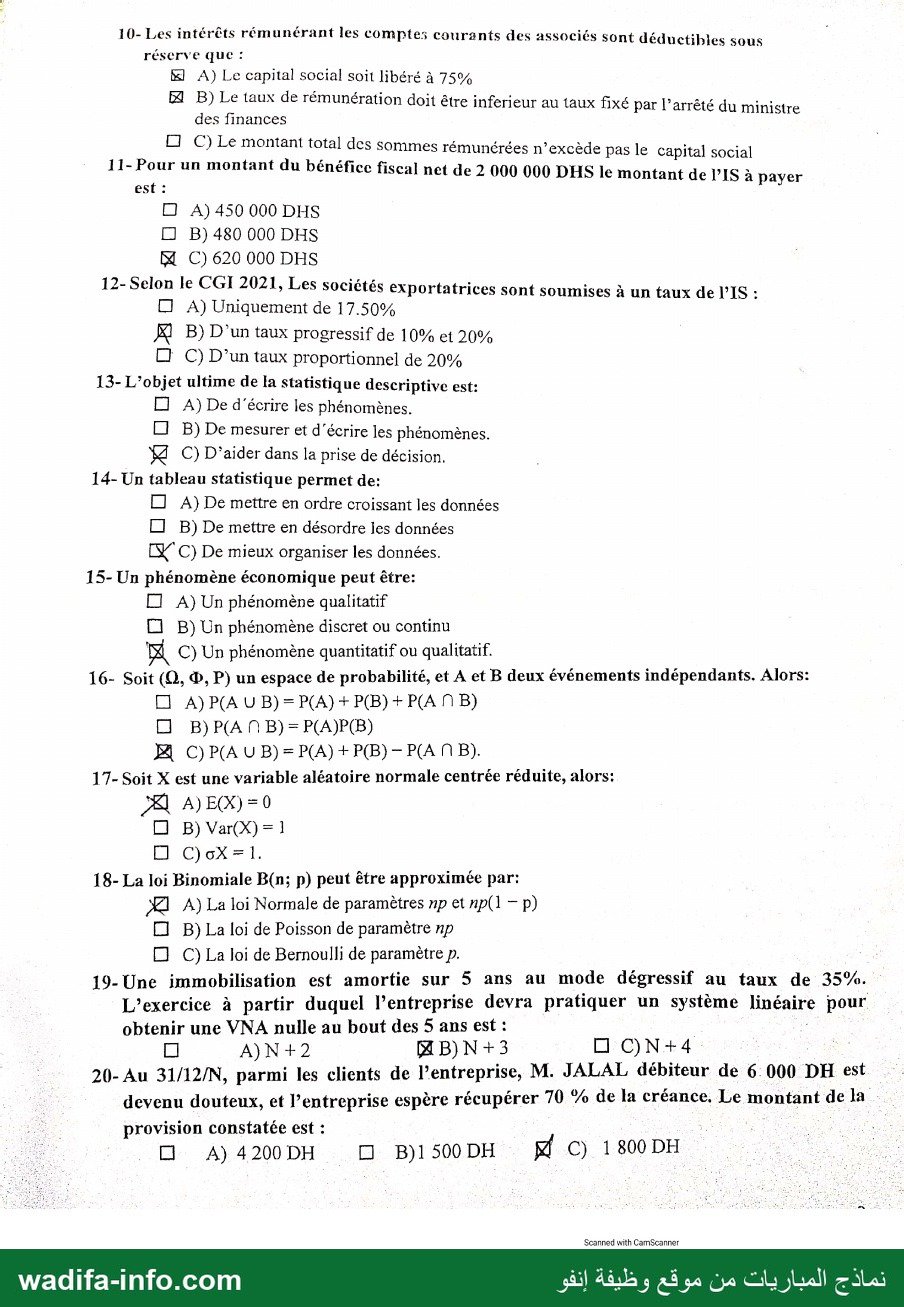
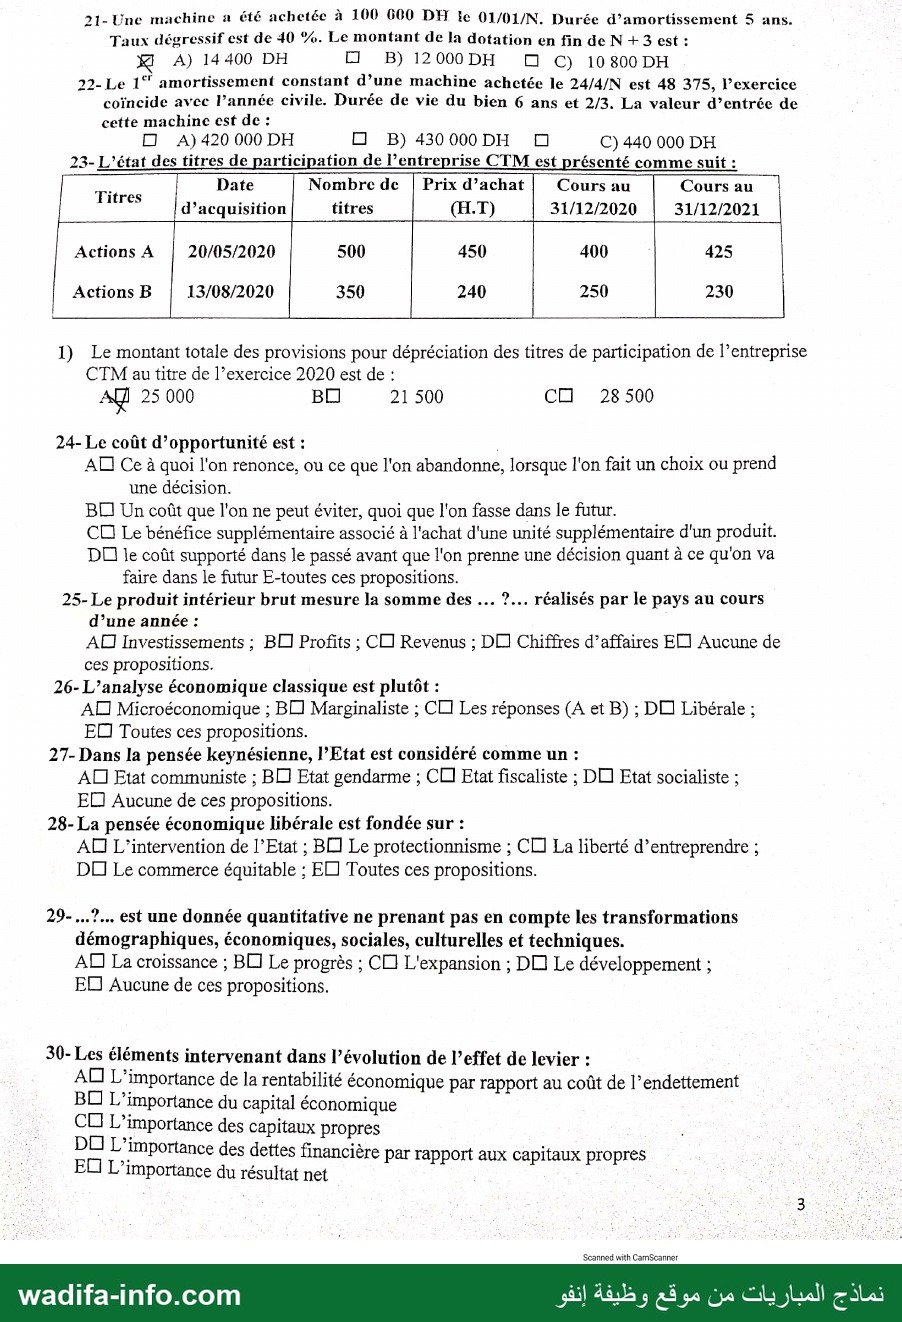
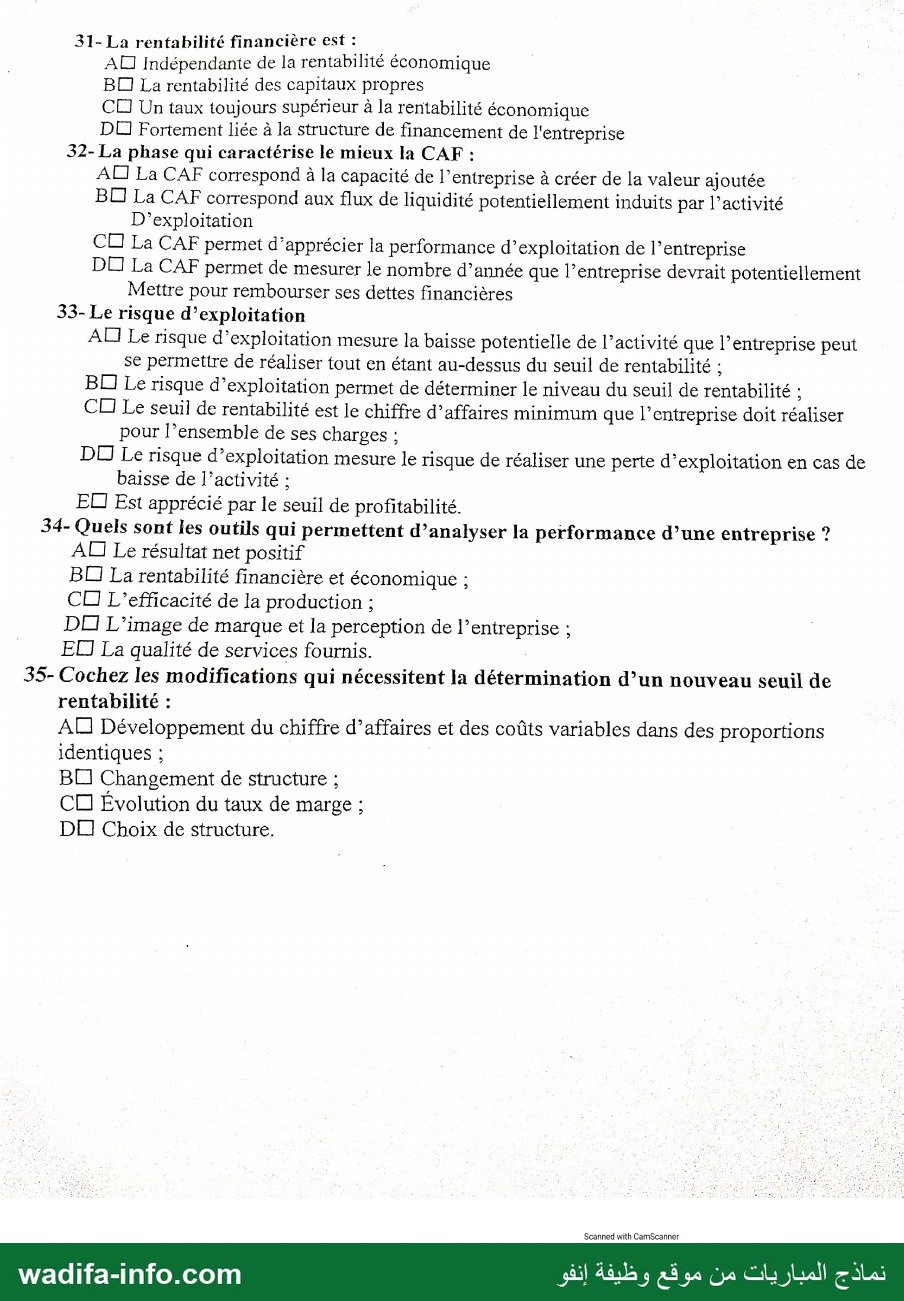
1 Université AbdelMalek Essaêdi Faculfé des Sciences Juridiques Économiques & Sociales -Tanger- : Concours d’accès au Master Finance Fiscalité & Comptabilité (FFC) Durée : 1h Promotion 2021 Vous êtes chargés de répondre au QCM suivant par cocher la ou les bonnes réponses | QCM: 1- L’IR Professionnel est dit : نا A) Impôt progressif نا B) Impôt proportionnel A C) Les deux à la fois 2- Les revenus professionnels se définissent comme des bénéfices réalisés par les personnes physiques et provenant de l'exercice : D A) Des professions commerciales, industrielles et artisanales. ١ ل B) Des professions agricoles إن C) Des professions libérales. 3- Pour le régime net simplifié les déficits fiscaux sont déductibles : ل A) À hauteur de 50% ل B) À hauteur de 100% A C) Ne sont pas déductibles. | 4- Les sociétés exclus du champ de PIS sont : نا A) Les sociétés de personnes A B) Les sociétés de fait A C) Les sociétés à prépondérance immobilières 5- Les produits soumis à l’impôt retenu à la source sont : نا A) Les produits des actions, parts sociales et revenus assimilés #1 B) Les produits bruts perçus par les personnes physiques ou morales non résidentes لا C) Les produits de cession des immobilisations 6- Le fait générateur de la retenue à la source est : نا A) L'enregistrement comptable نا B) La détermination du bénéfice fiscale أ C) La mise à disposition 7- Les impôts et taxes considérés comme des charges déductibles sont : ŒX A) L’impôt sur les sociétés لا 3( La taxe professionnelle FH C) La cotisation minimale 8- Pour le compte location et charges locatives, sont exclus des charges déductibles : نا A) Les charges locatives afférentes aux matériels d'exploitation لا B) L'acquisition du droit au bail. لا C) Les avances de loyers versés à titre de garantie 9- Parmi les dotations aux provisions qui constituent une charge déductible on cite : Æ A) Les provisions pour propre assureur | لا B) Les provisions pour garanties données aux clients لا © Les provisions probables et non pas éventuelles. Scanned with CamScanner wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 10- Les intérêts rémunérant les comptes courants des associés sont déductibles sous | réserve que : لك A) Le capital social soit libéré à 75% E B) Le taux de rémunération doit être inferieur au taux fixé par l’arrêté du ministre des finances DC) Le montant total des sommes rémunérées n'excède pas le capital social 11- …. un montant du bénéfice fiscal net de 2 000 000 DHS le montant de VIS à payer D A)450 000 DHS لآ B) 480 000 DHS H © 620 000 5 i 12- Selon le CGI 2021 ; Les sociétés exportatrices sont soumises à un taux de l’IS : لا A) Uniquement de 17.50% R B) D'un taux progressif de 10% et 20% لا ( D'un taux proportionnel de 20% 13- L'objet ultime de la statistique descriptive est: ا A) De d'écrire les phénomènes. لا B) De mesurer et d'écrire les phénomènes. ل C) D'aider dans la prise de décision. 14- Un tableau statistique permet de: نا A) De mettre en ordre croissant les données لا B) De mettre en désordre jes données ثبل ( De mieux organiser les données. 15- Un phénomène économique peut être: نا A) Un phénomène qualitatif [1 B) Un phénomène discret ou continu TA C) Un phénomène quantitatif ou qualitatif. 16- Soit (Q, D, P) un espace de probabilité, et A et B deux événements indépendants. Alors: C1 A)P(A U B)= P(A)+ P(B) + P(A NB) نا B)P(ANB)=P(A}P(B) J4 C)P(A UB)=P(A) +P(B)-P(ANB). 17- Soit X est une variable aléatoire normale centrée réduite, alors: J& A)E(X) = 0 لا B) Var(X)=1 لا C)hoX=lI. 18- La loi Binomiale B(n; p) peut être approximée par: لجر A) La loi Normale de paramètres np et np(1 — p) 0 Bj) La loi de Poisson de paramètre np لا C) La loi de Bernoulli de paramètre p. 19-Une immobilisation est amortie sur 5 ans au mode dégressif au taux de 35%. L'exercice à partir duquel l’entreprise devra pratiquer un système linéaire pour obtenir une VNA nulle au bout des 5 ans est : | 0 A)N +2 R B) N +3 لا C)N+4 20- Au 31/12/N, parmi les clients de l’entreprise, M. JALAL débiteur de 6 000 DH est devenu douteux, et l’entreprise espère récupérer 70 % de la créance, Le montant de la provision constatée est : Dors D A)4200DH © B)1500DH ff C) 1800DH Scanned with CamScanner wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 21- Une machine a été achetée à 100 000 DH Ie 01/01/N. Durée d’amortissement 5 ans. Taux dégressif est de 40 %. Le montant de Ja dotation en fin de N + est : XI A) 14400 DH 0ت B)12000DH © C) 10 800 DH 22- Le 1°" amortissement constant d’une machine achetée le 24/4/N est 48 375, l'exercice coïncide avec l’année civile. Durée de vie du bien 6 ans et 2/3. La valeur d’entrée de cette machine est de : ل A) 420 000 DH لا B) 430000DH 0 C) 440 000 DH 23- L'état des titres de participation de l’entreprise CTM est présenté comme suit : 53 | Date Nombre de | Prix d’achat | Cours au Cours au Tes pscquisition| ‘trés Œ.T) 31/12/2020 | 31/12/2021 Actions À 20/05/2020 500 450 400 425 Actions B 13/08/2020 350 240 250 230 1) Le montant totale des provisions pour dépréciation des titres de participation de l’entreprise CTM au titre de l’exercice 2020 est de : A 25 000 3 21 500 CO 28 500 24- Le coût d’opportunité est : AË Ce à quoi l'on renonce, ou ce que l'on abandonne, lorsque l'on fait un choix ou prend une décision. لأ Un coût que l'on ne peut éviter, quoi que l'on fasse dans le futur. CE Le bénéfice supplémentaire associé à l'achat d'une unité supplémentaire d'un produit. DÜ le coût supporté dans le passé avant que l'on prenne une décision quant à ce qu'on va faire dans le futur E-toutes ces propositions. 25- Le produit intérieur brut mesure la somme des ... ?.. réalisés par le pays au cours d’une année : للخ Investissements ; B[] Profits ; نان Revenus ; DOI Chiffres d’affaires ET Aucune de ces propositions. 26- L’analyse économique classique est plutôt : AU Microéconomique ; B[] Marginaliste ; C[ Les réponses (A et B) ; DO] Libérale ; EU Toutes ces propositions. 27- Dans la pensée keynésienne, l'Etat est considéré comme un : ناخ Etat communiste ; BD Etat gendarme ; C[] Etat fiscaliste ; DO Etat socialiste ; ED Aucune de ces propositions. 28-La pensée économique libérale est fondée sur : للخ L'intervention de l'Etat ; 310 Le protectionnisme ; C[] La liberté d’entreprendre ; DE] Le commerce équitable ; EU] Toutes ces propositions. 29- ...7... est une donnée quantitative ne prenant pas en compte les transformations démographiques, économiques, sociales, culturelles et techniques. AD La croissance ; BÛ] Le progrès ; نان L'expansion ; DO Le développement ; ED Aucune de ces propositions. 30-Les éléments intervenant dans l’évolution de l’effet de levier : للذ L'importance de la rentabilité économique par rapport au coût de l’endettement BÜ L'importance du capital économique : ل L'importance des capitaux propres DO L Importance des dettes financière par rapport aux capitaux propres EU L’importance du résultat net Scanned with CamScanner wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 31- La rentabilité financière est : AU Indépendante de la rentabilité économique BO La rentabilité des capitaux propres CD] Un taux toujours supérieur à la rentabilité économique DU Fortement liée à la structure de financement de l'entreprise 32- La phase qui caractérise le mieux Ia CAF : AD La CAF correspond à la capacité de l’entreprise à créer de la valeur ajoutée BD La CAF correspond aux flux de liquidité potentiellement induits par l’activité D'exploitation نان La CAF permet d’apprécier la performance d’exploitation de l’entreprise DE La CAF permet de mesurer le nombre d’année que l’entreprise devrait potentiellement Mettre pour rembourser ses dettes financières 33- Le risque d’exploitation AU] Le risque d’exploitation mesure la baisse potentielle de l’activité que l’entreprise peut se permettre de réaliser tout en étant au-dessus du seuil de rentabilité ; BD Le risque d'exploitation permet de déterminer le niveau du seuil de rentabilité : CE Le seuil de rentabilité est le chiffre d’affaires minimum que l’entreprise doit réaliser pour l’ensemble de ses charges ; DÜÙ Le risque d’exploitation mesure le risque de réaliser une perte d’exploitation en cas de baisse de l’activité : ED Est apprécié par le seuil de profitabilité. 34- Quels sont les outils qui permettent d’analyser la performance d’une entreprise ? AU Le résultat net positif BU La rentabilité financière et économique ; CE L'efficacité de la production ; DE L’image de marque et la perception de l’entreprise ; EU La qualité de services fournis. 35- Cochez les modifications qui nécessitent la détermination d’un nouveau seuil de rentabilité : للط Développement du chiffre d’affaires et des coûts variables dans des proportions identiques : نا3 Changement de structure ; CE Évolution du taux de marge ; D Choix de structure. Scanned with CamScanner wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Oui. La totalité du sujet (4 pages) est consultable et téléchargeable gratuitement, sans inscription ni compte.
Le corrigé est-il inclus ?
Pas encore. Cette page publie les questions telles qu'elles sont tombées ; le corrigé proposé est ajouté progressivement selon les sujets.
Quel organisme et quel grade concerne ce sujet ?
Ce sujet provient d'un concours organisé par FSJES Tanger — Université Abdelmalek Essaâdi. Il concerne le grade : Accès au cycle Master.
De quelle session s'agit-il et dans quelle langue ?
Session : فوج 2021. Les questions sont en français.
Où trouver d'autres sujets du même concours ?
Tous nos sujets de la même famille sont regroupés sur la page Accès au master et au doctorat : /fr/modeles-concours/acces-master-doctorat. Les sujets y sont classés par session, du plus récent au plus ancien.
Vous préparez ce concours ?
Modèles similaires
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Gestion publique territoriale (promotion 1) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Droit des affaires et modes de règlement des différends (8e promotion normale / 2e promotion aménagée) — année universitaire 2026/2027
Modèle de concours : accès au master — FSJP Aït Melloul (Université Ibn Zohr) — Professions juridiques et judiciaires (promotion 3) — année universitaire 2026/2027
Modèle de concours d'accès au Master Ingénierie Informatique (M2I) — Master spécialisé — Faculté des Sciences d'Oujda — Université Mohammed Premier 2024 — Épreuve : QCM d'informatique
📅 12 octobre 2024
Modèle de concours d'accès au Master Master of Immersive Technologies (MIT) & Ingénierie Digitale pour les Métiers de la Santé (MIDMS) — ENSAM Casablanca — Université Hassan II de Casablanca 2024 — Épreuve : Informatique
📅 Session 2024
Modèle de concours d'accès au Master Droit des affaires et de l'entreprise — FSJES Marrakech — Université Cadi Ayyad 2024-2026 — Épreuve : Sujet d'analyse
📅 2024-2026
Voir tous les modèles →
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}