
Modèle de concours de recrutement — cadres supérieurs en contrôle de gestion — Caisse Nationale de Sécurité Sociale (CNSS) — Test professionnel — Bac+5 contrôle de gestion
En bref
Ce document est une ancienne épreuve écrite du concours de cadres supérieurs en contrôle de gestion organisé par la Caisse Nationale de Sécurité Sociale (CNSS), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- la Caisse Nationale de Sécurité Sociale (CNSS)
- Grade
- cadres supérieurs en contrôle de gestion
- Spécialité
- Test professionnel — Bac+5 contrôle de gestion
- Pages
- 8
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
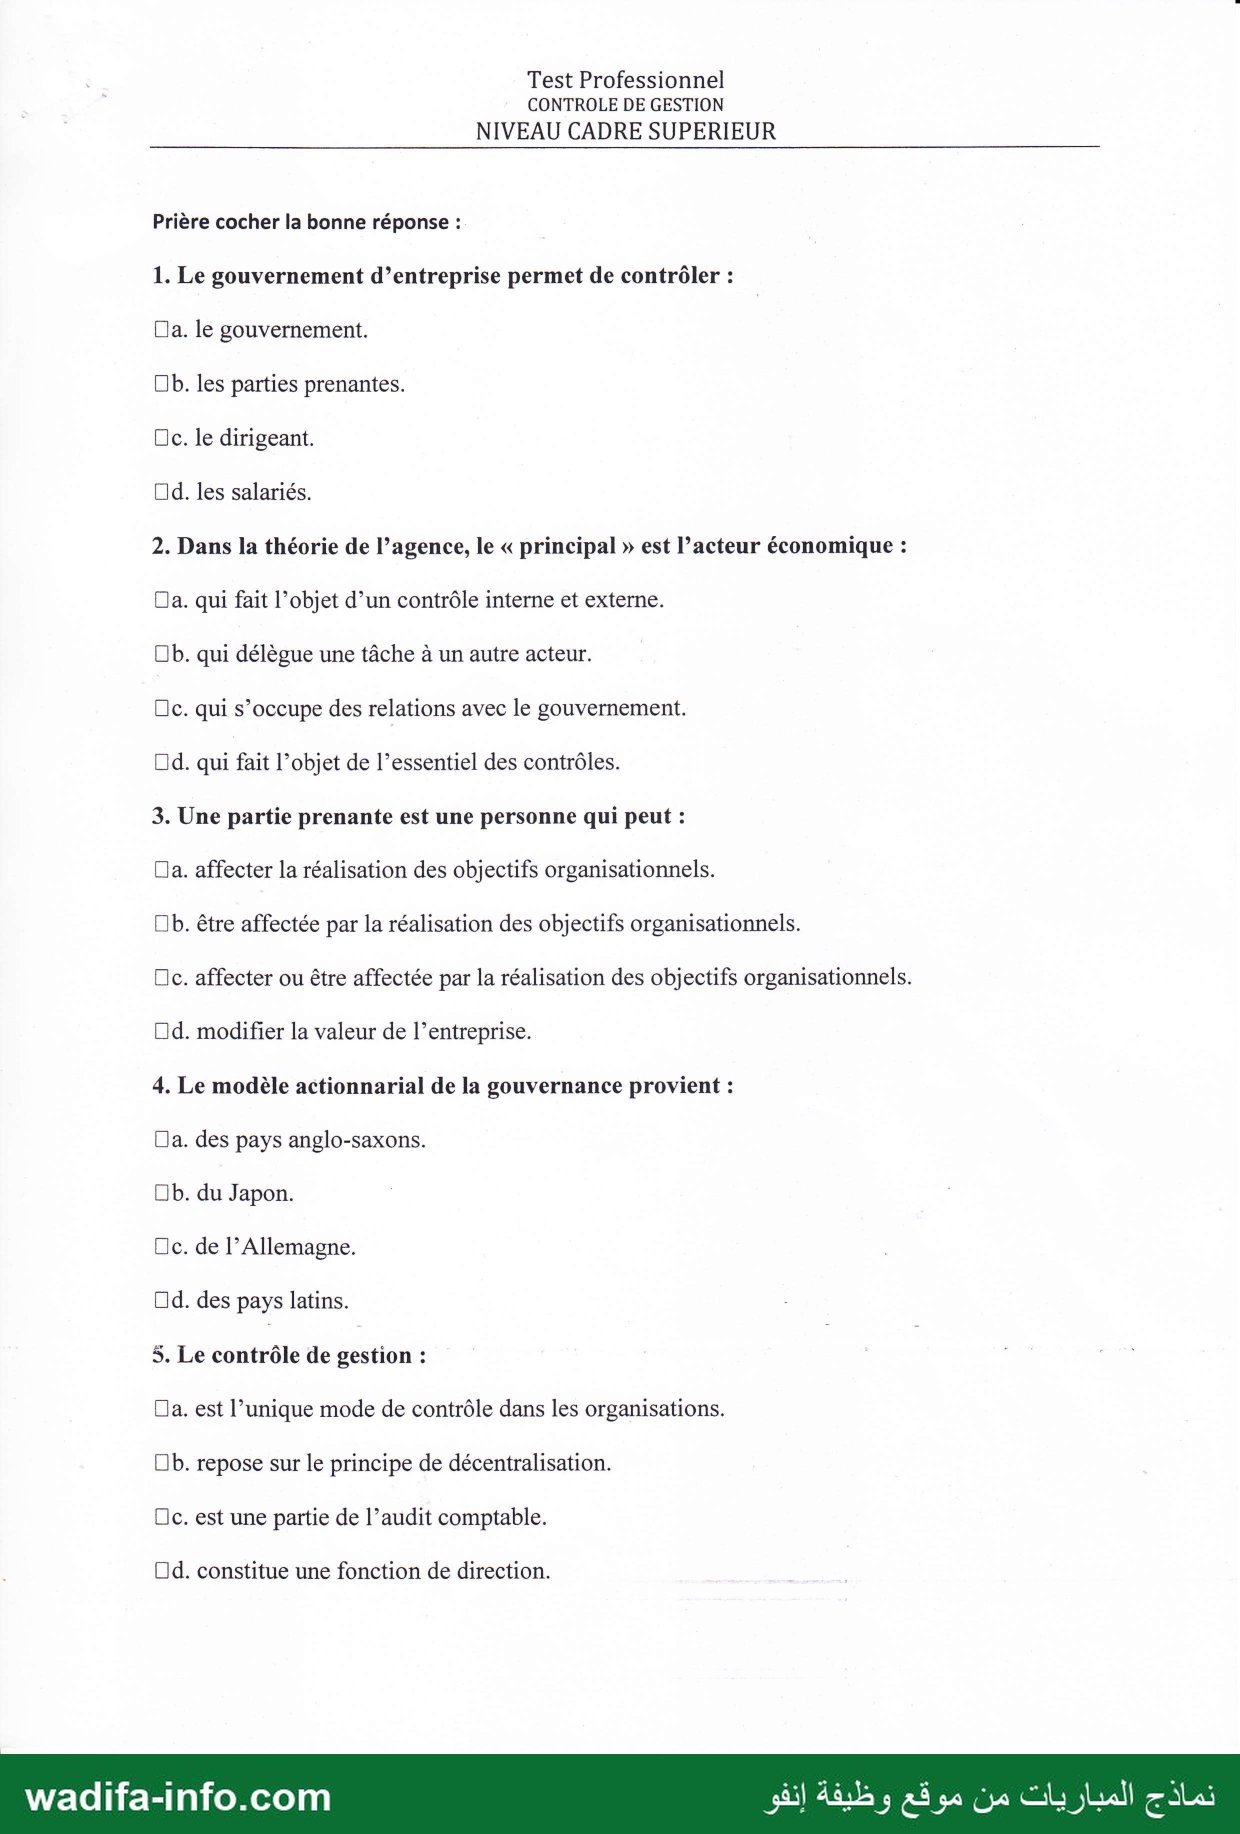
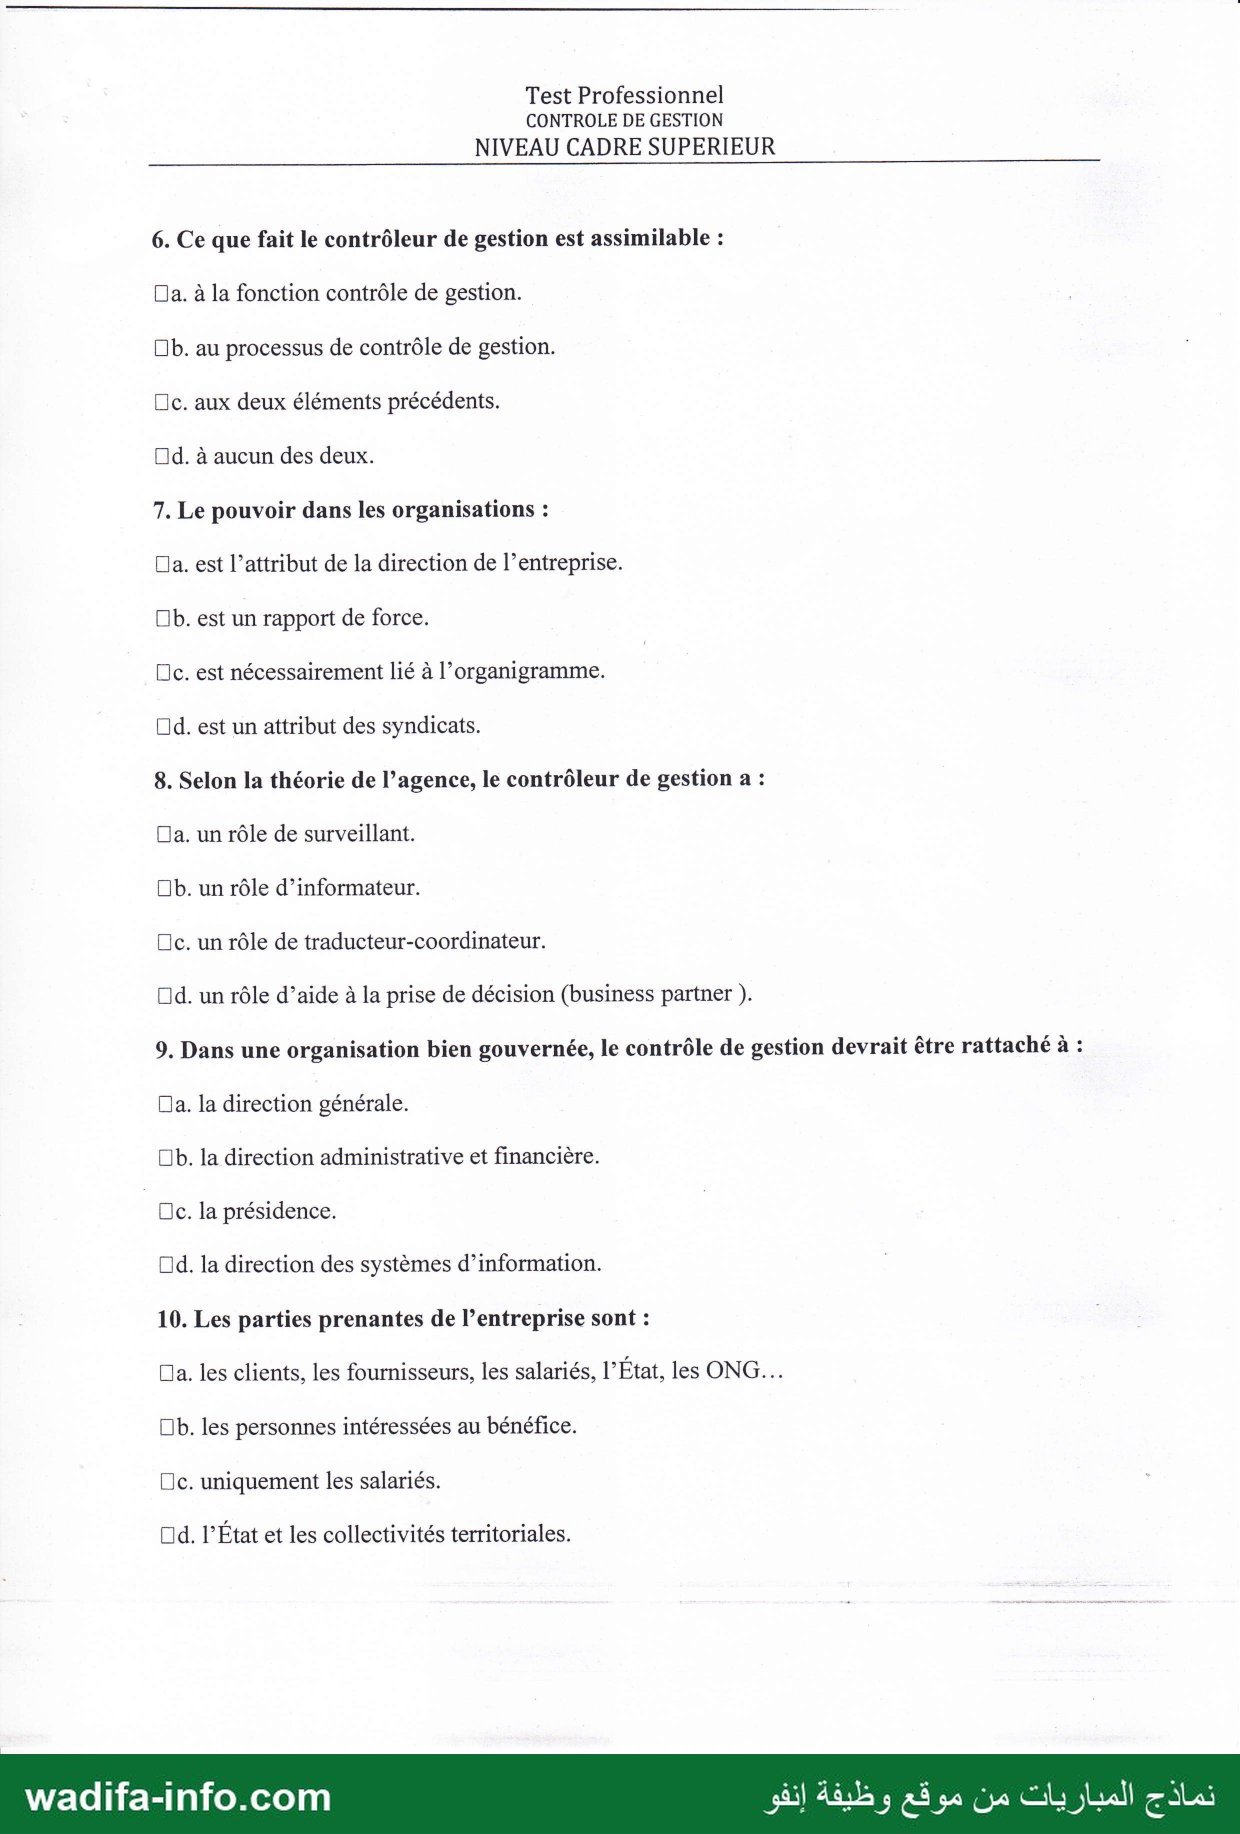
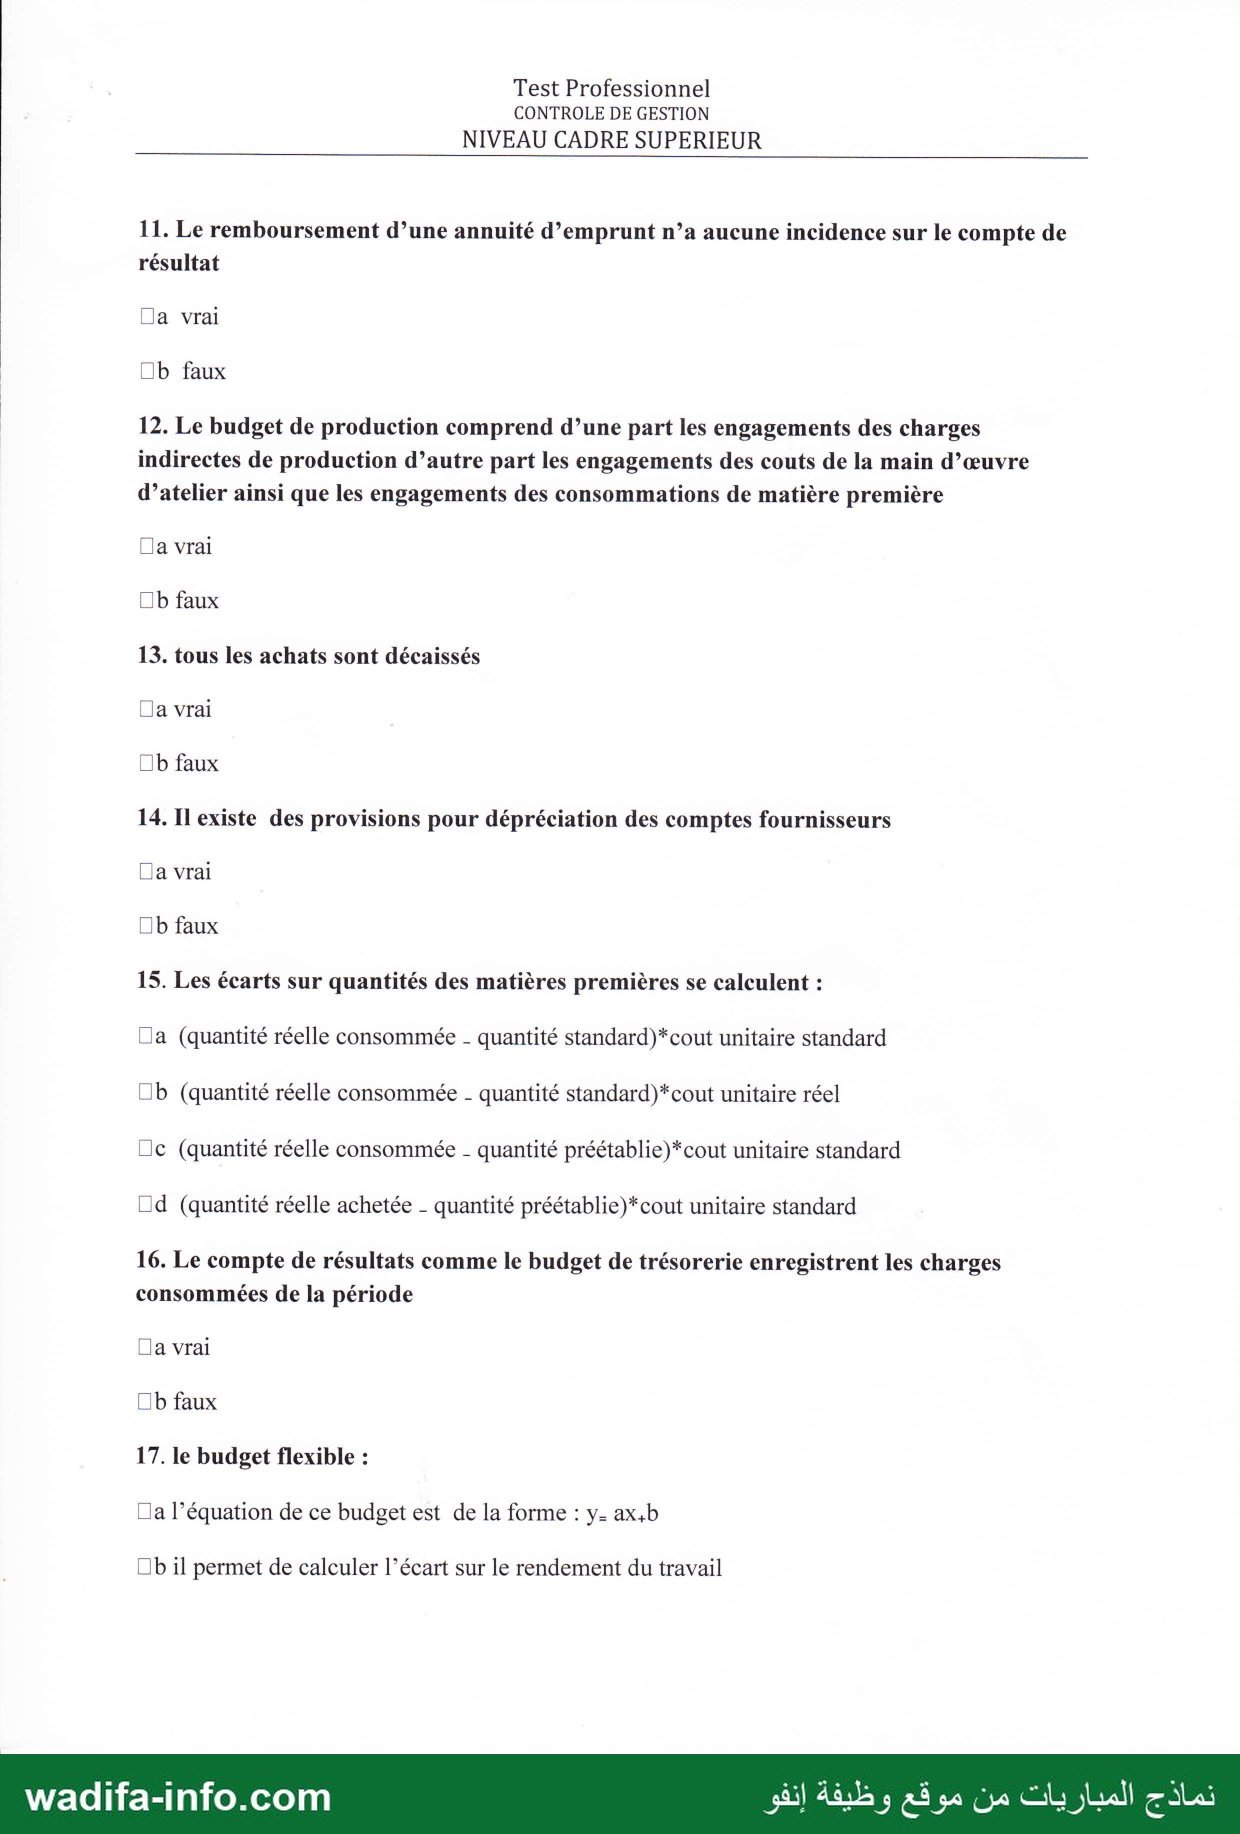
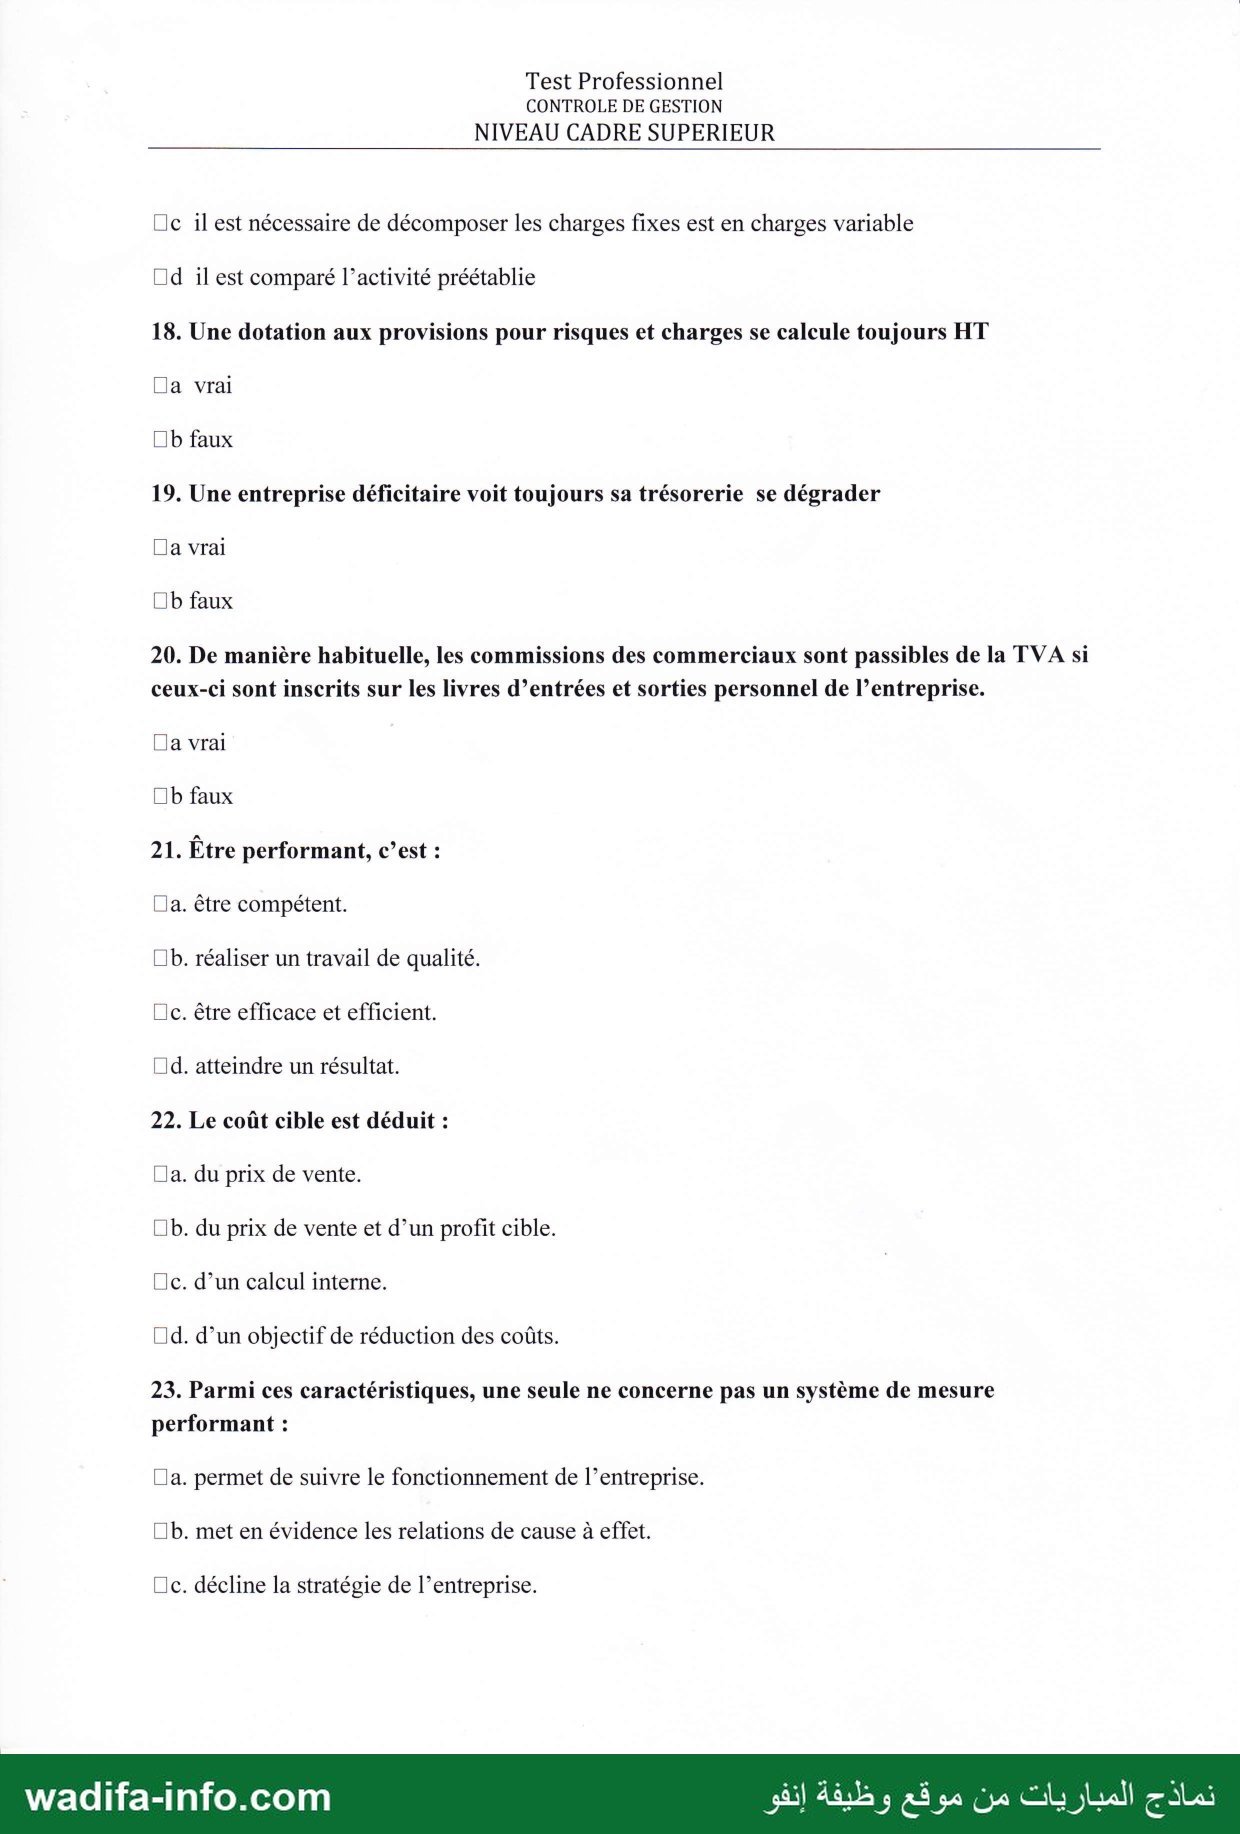
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
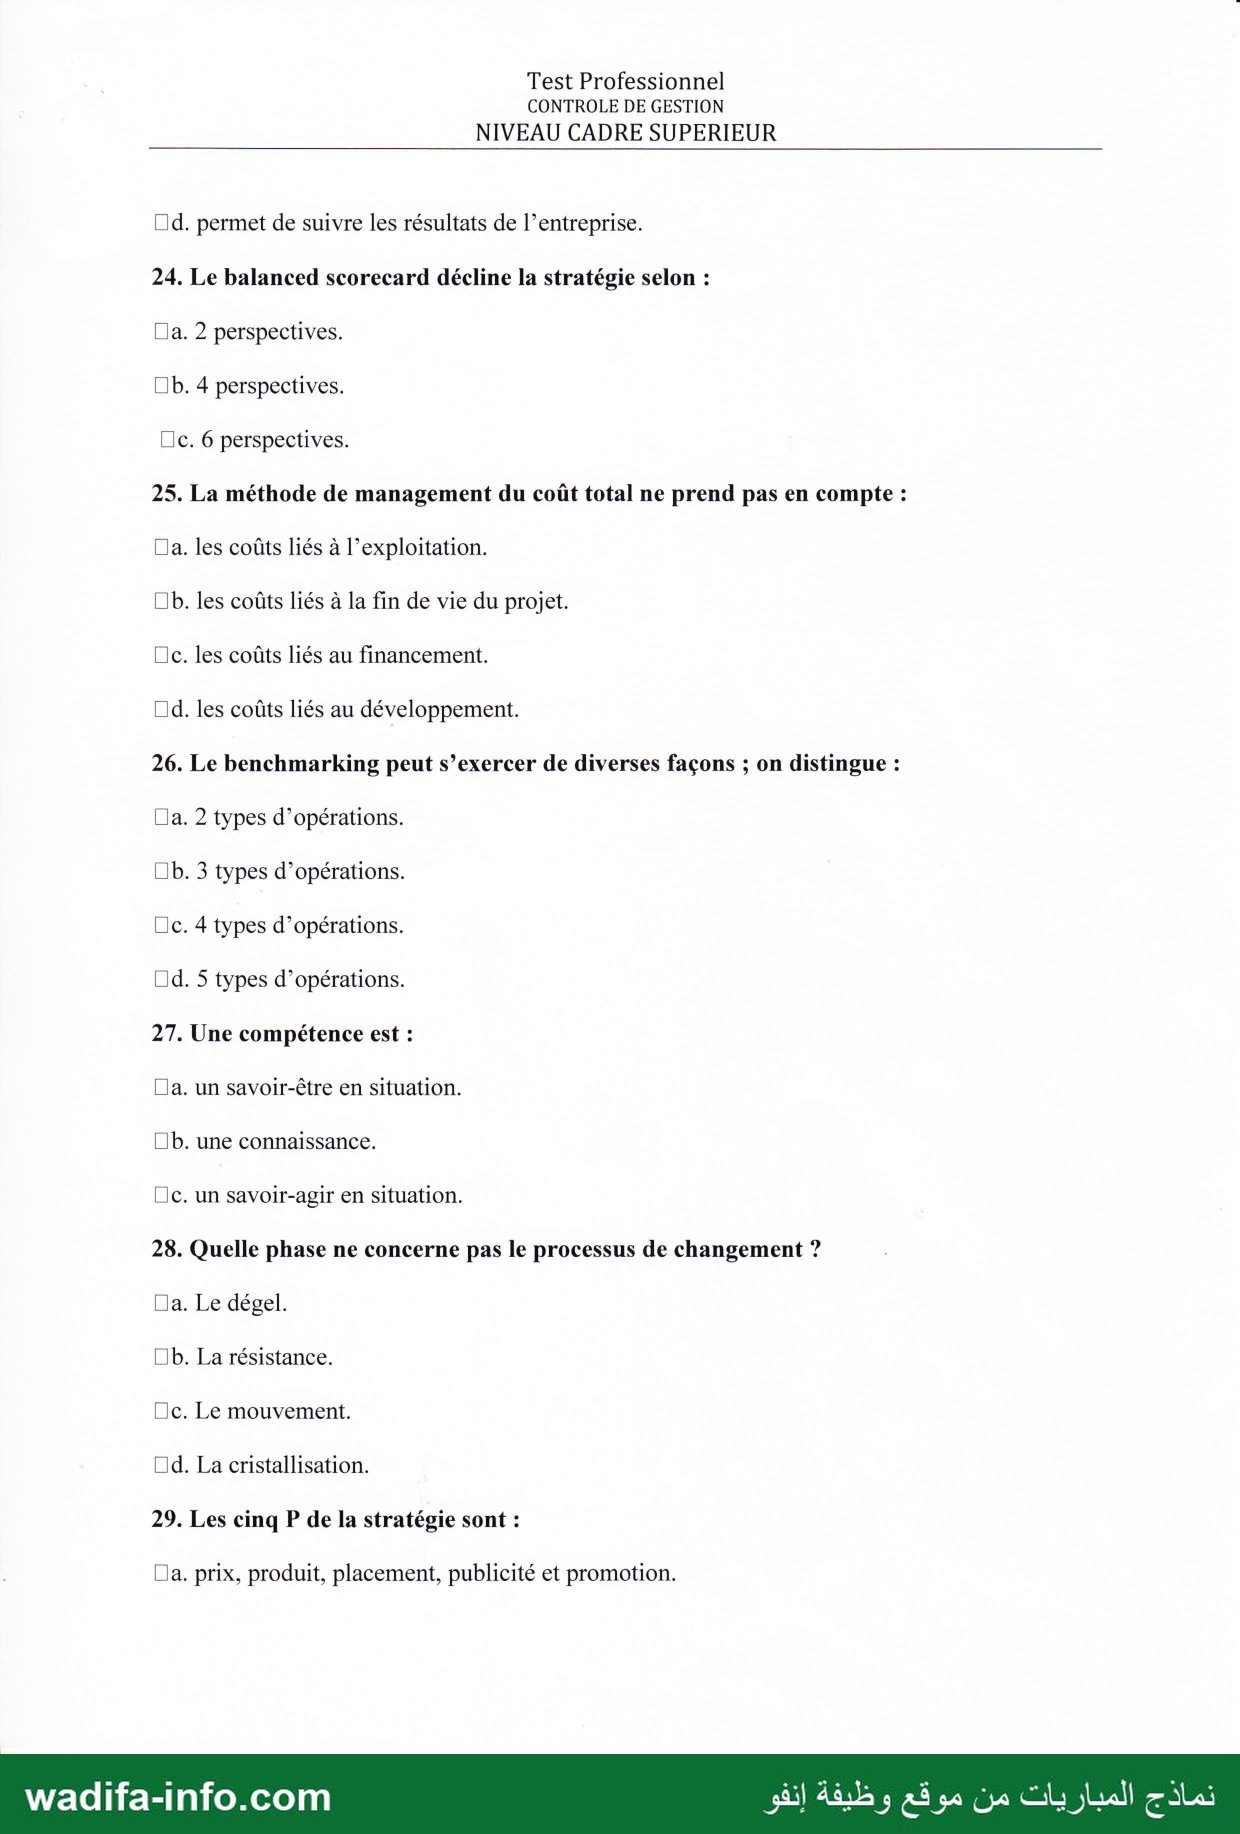
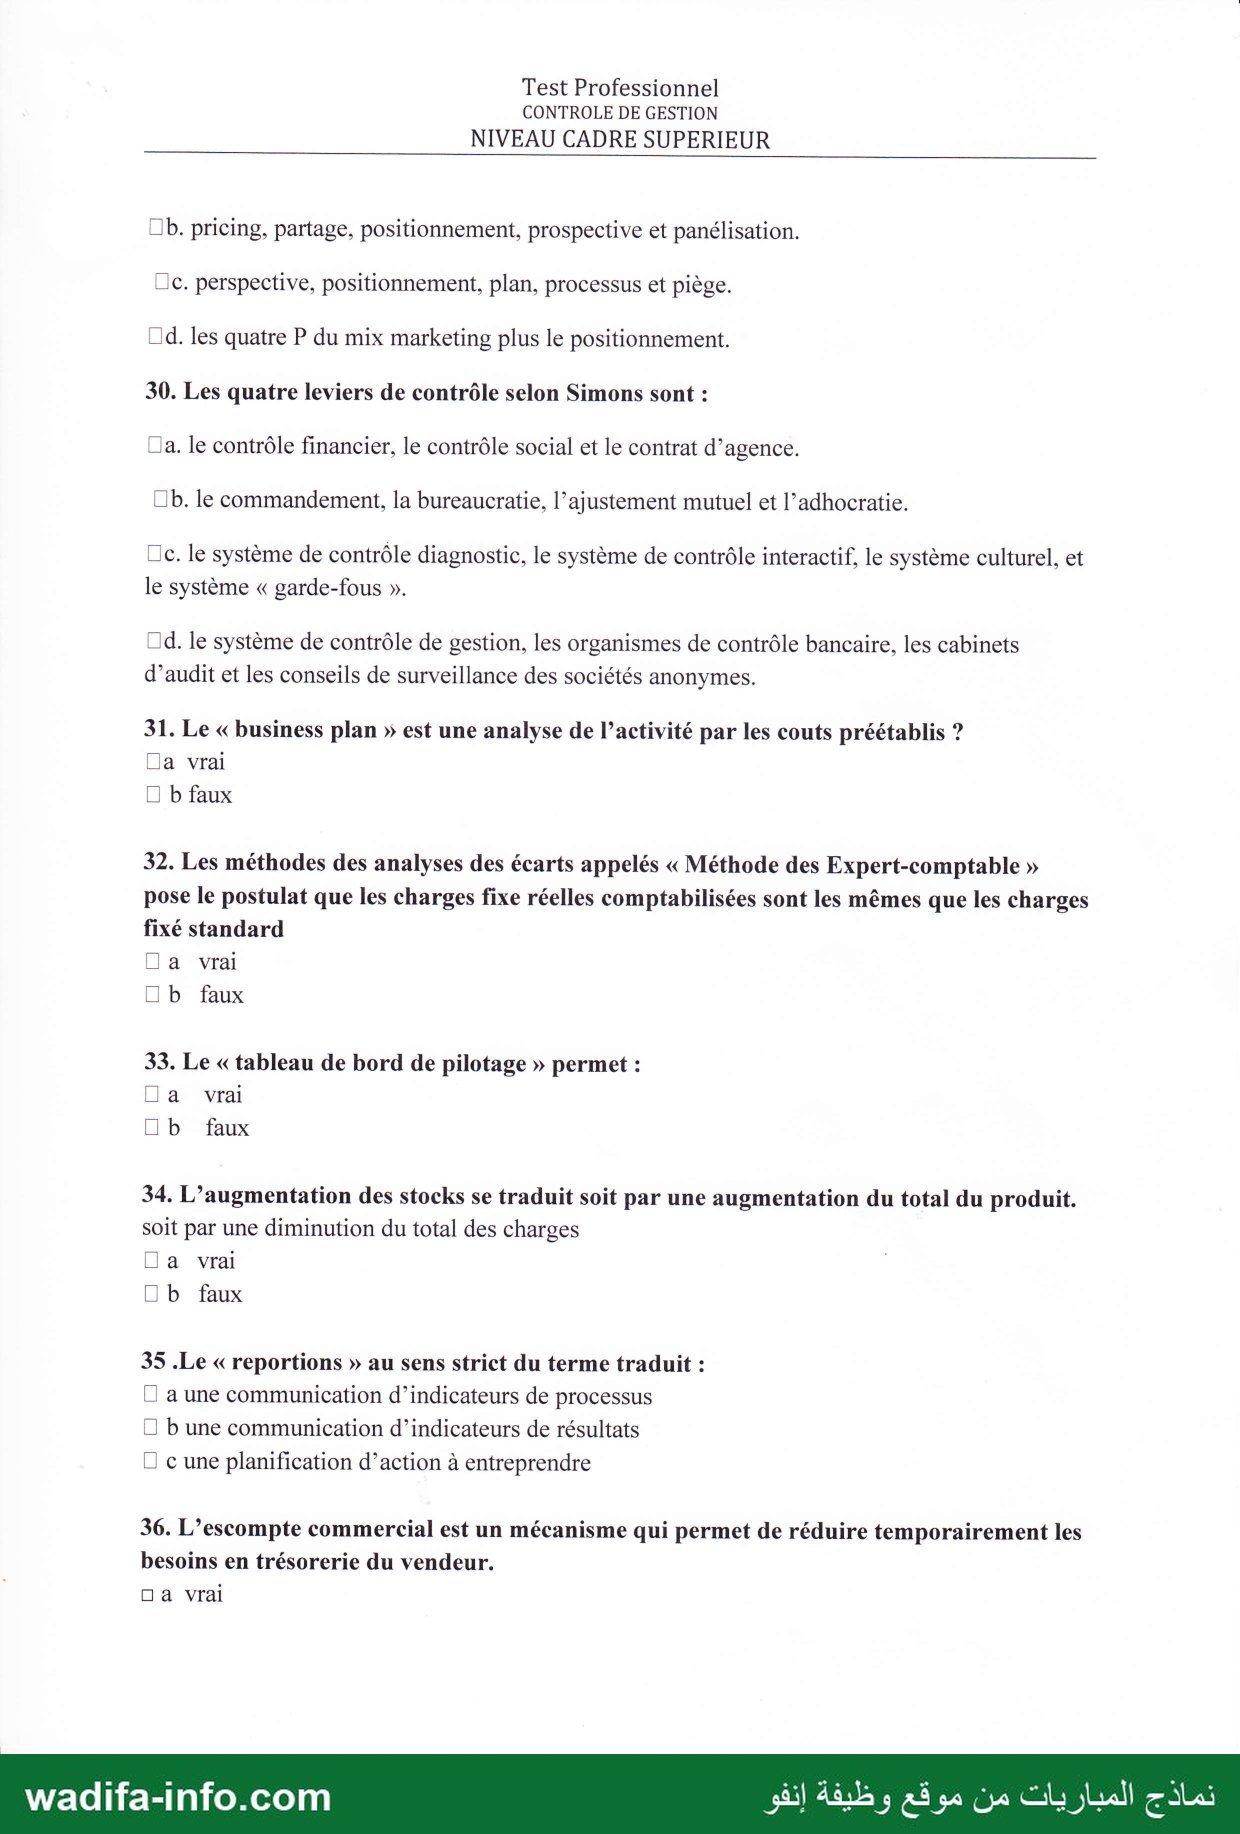
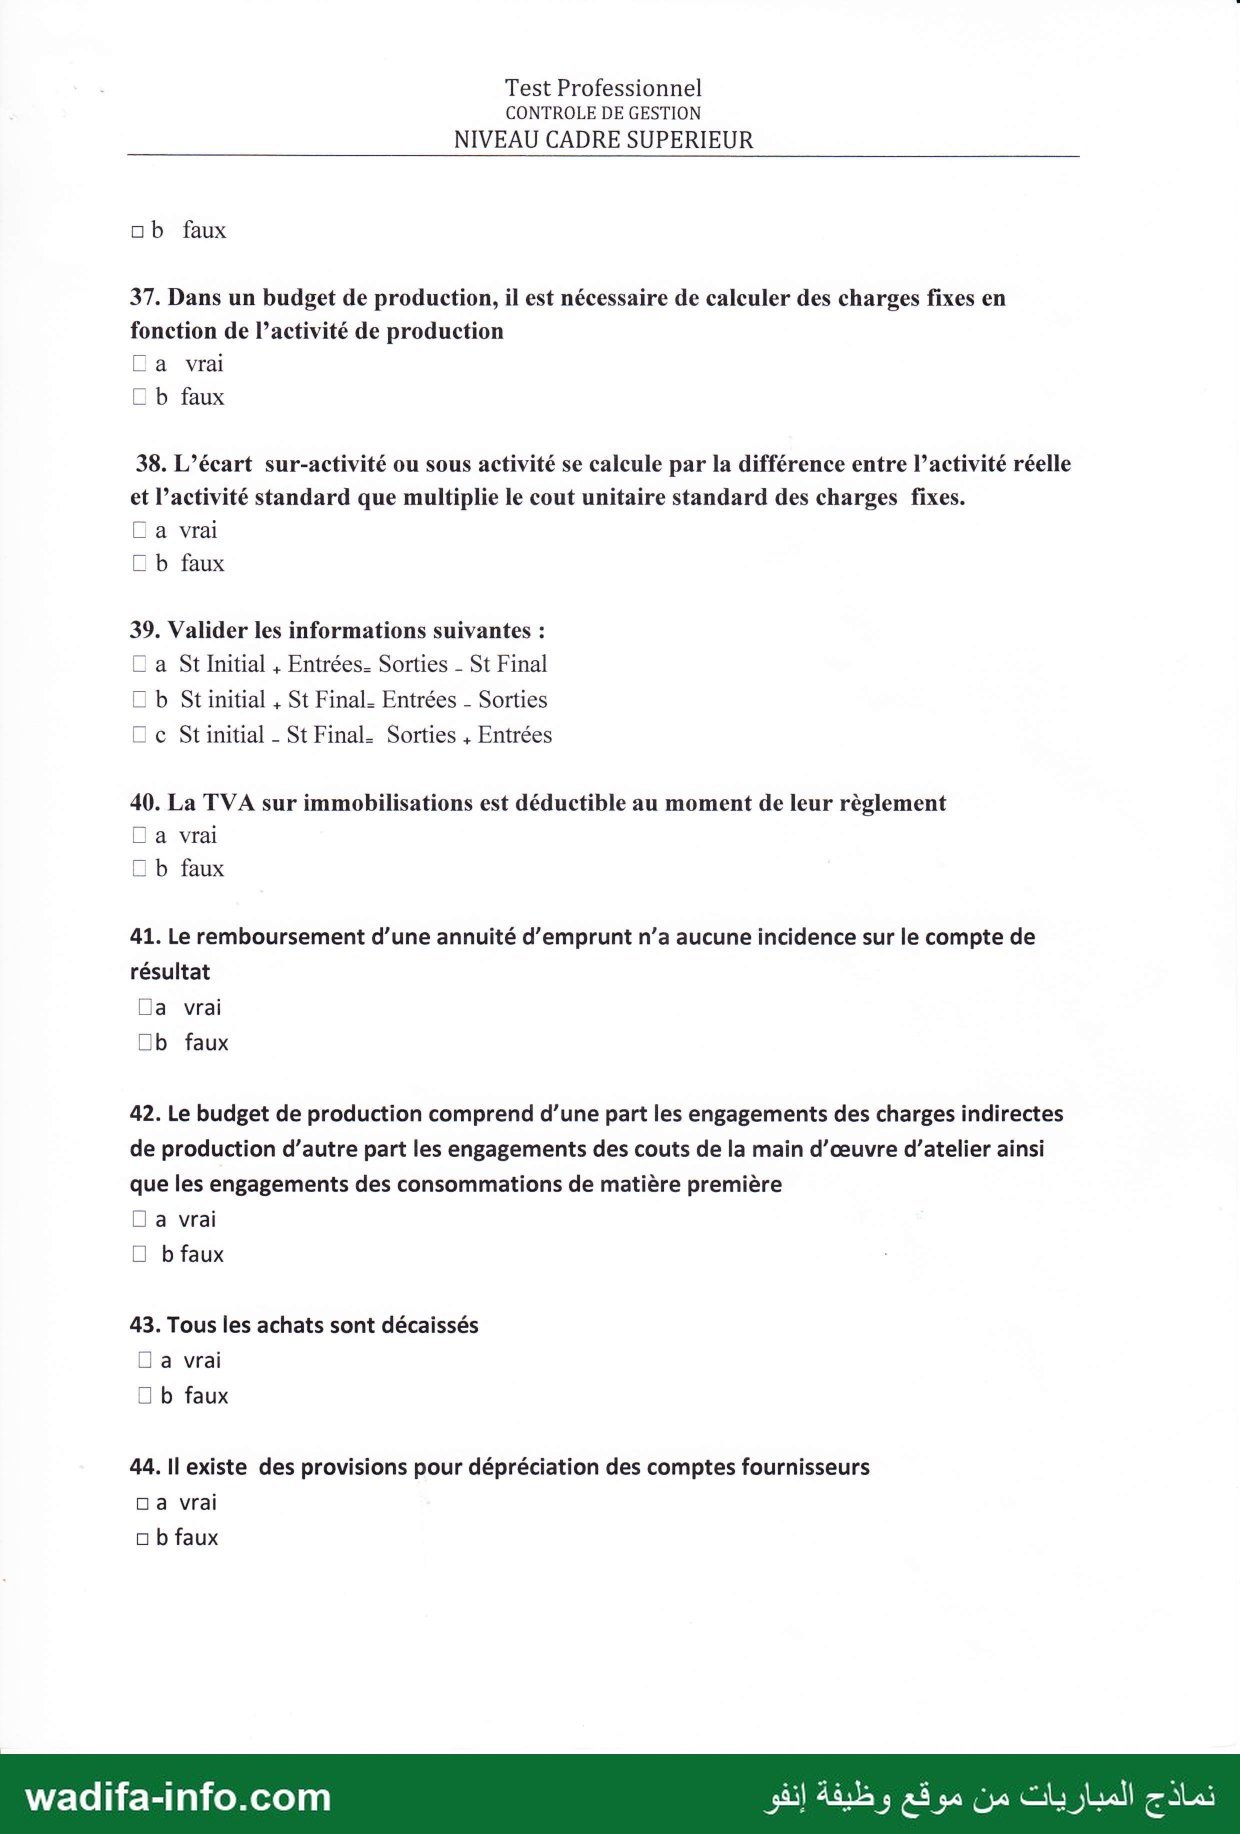
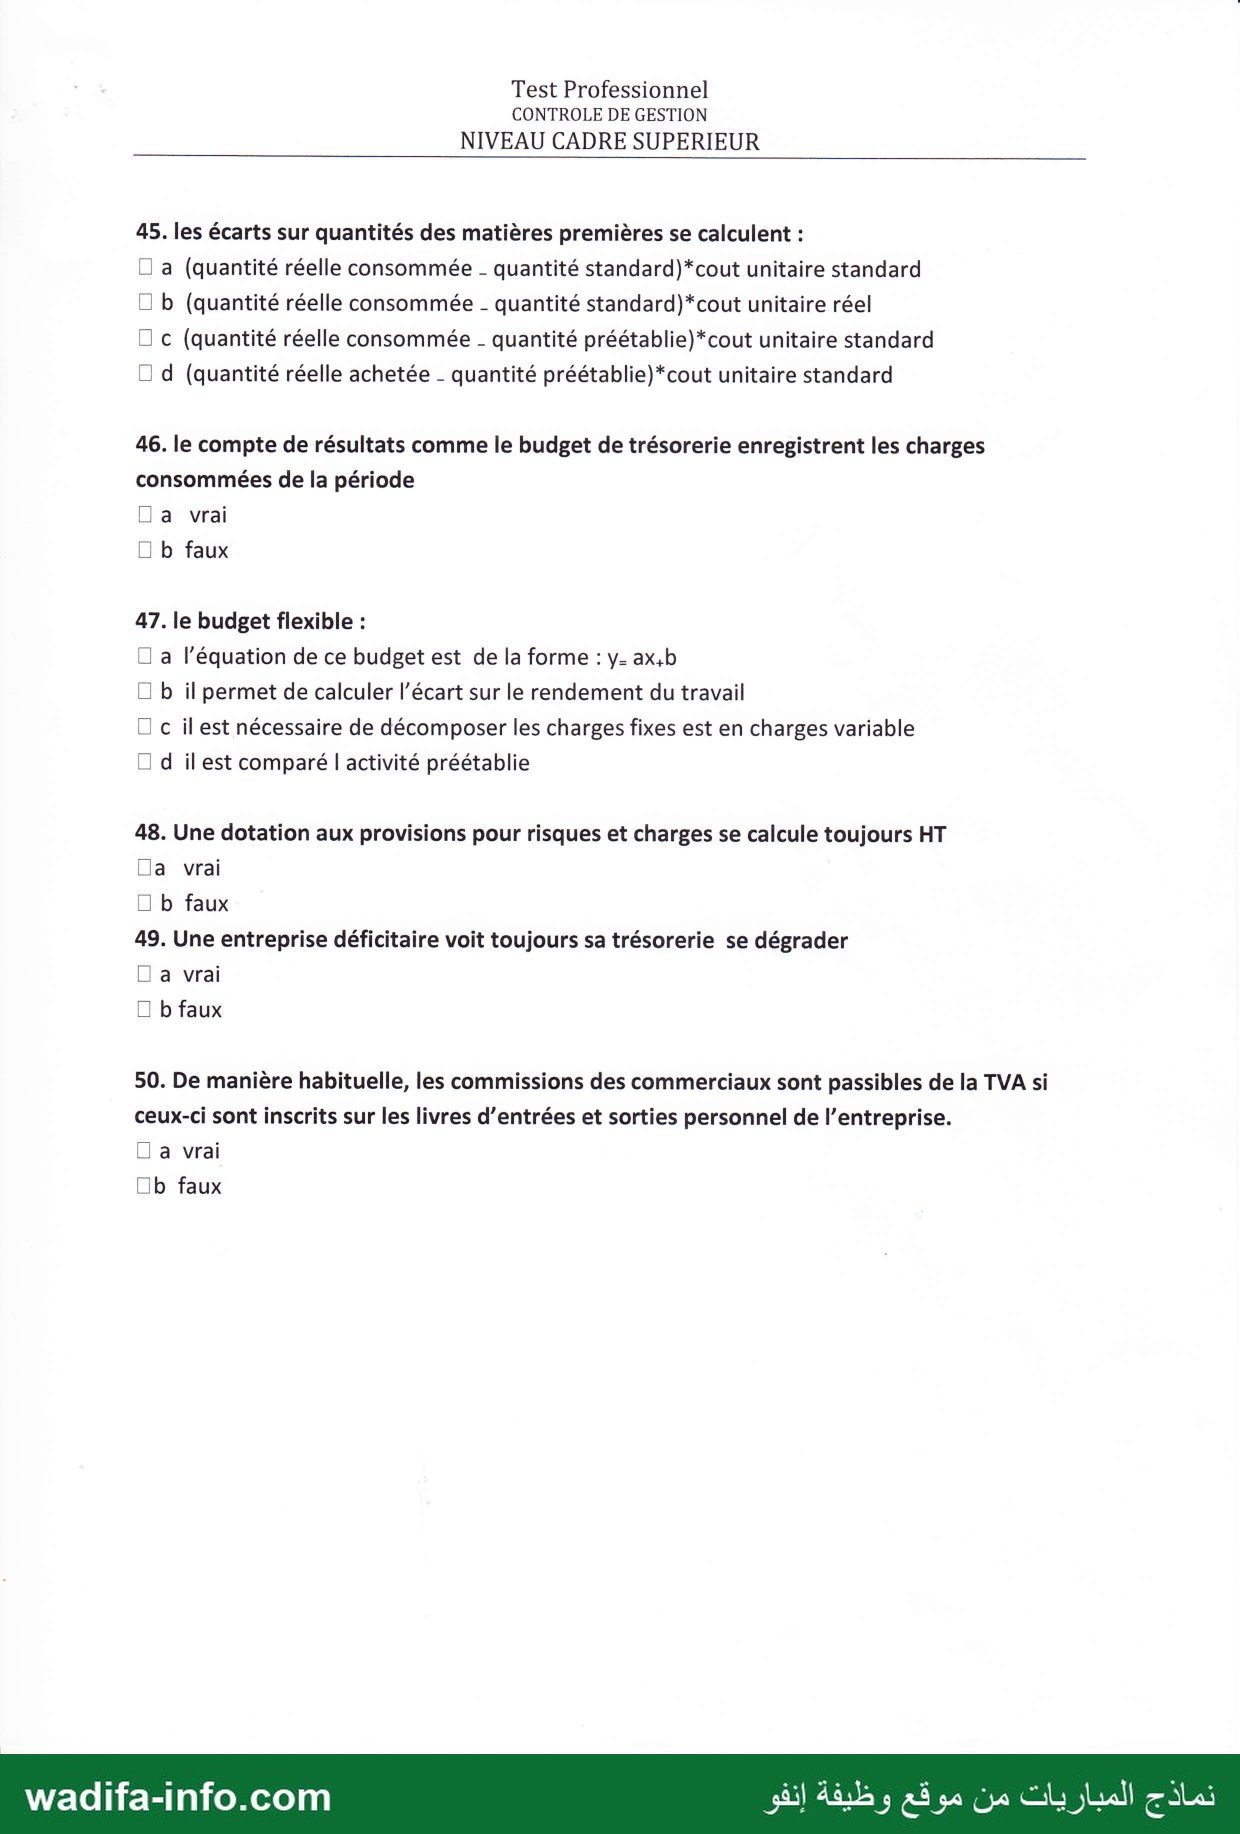
Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR Prière cocher la bonne réponse : 1. Le gouvernement d’entreprise permet de contrôler : .لا le gouvernement. .طلا les parties prenantes. Üc. le dirigeant. Ud. les salariés. 2. Dans la théorie de l’agence, le « principal » est l’acteur économique : Üa. qui fait l’objet d’un contrôle interne et externe. .طلا qui délègue une tâche à un autre acteur. .علا qui s’occupe des relations avec le gouvernement. .0لا qui fait l’objet de l’essentiel des contrôles. 3. Une partie prenante est une personne qui peut : [a. affecter la réalisation des objectifs organisationnels. .طلا être affectée par la réalisation des objectifs organisationnels. .لا affecter ou être affectée par la réalisation des objectifs organisationnels. .0لا modifier la valeur de l’entreprise. 4. Le modèle actionnarial de la gouvernance provient : Üa. des pays anglo-saxons. Üb. du Japon. | .علا de l’ Allemagne. .0لا des pays latins. : 5. Le contrôle de gestion : | .8لا est l’unique mode de contrôle dans les organisations. .طلا repose sur le principe de décentralisation. Üc. est une partie de l’audit comptable. Üd. constitue une fonction de direction. Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR 6. Ce que fait le contrôleur de gestion est assimilable : Ua. à la fonction contrôle de gestion. Üb. au processus de contrôle de gestion. | Üc. aux deux éléments précédents. [d. à aucun des deux. 7. Le pouvoir dans les organisations : 08. est l’attribut de la direction de l’entreprise. Ob. est un rapport de force. 0. est nécessairement lié à l’organigramme. 00. est un attribut des syndicats. 8. Selon la théorie de l’agence, le contrôleur de gestion à : Ua. un rôle de surveillant. un rôle d’informateur. .طلا Üc. un rôle de traducteur-coordinateur. Od. un rôle d’aide à la prise de décision (business partner ). 9. Dans une organisation bien gouvernée, le contrôle de gestion devrait être rattaché à : .8لا la direction générale. Ob. la direction administrative et financière. | Üc. la présidence. | 00. la direction des systèmes d’information. 10. Les parties prenantes de l’entreprise sont : Ua. les clients, les fournisseurs, les salariés, l’État, les ONG... Ob. les personnes intéressées au bénéfice. Üc. uniquement les salariés. 00. l’État et les collectivités territoriales. Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR 11. Le remboursement d’une annuité d’emprunt n’a aucune incidence sur le compte de résultat [a vrai | طلا faux 12. Le budget de production comprend d’une part les engagements des charges indirectes de production d’autre part les engagements des couts de la main d’œuvre d’atelier ainsi que les engagements des consommations de matière première [a vrai طلا faux 13. tous les achats sont décaissés Üa vrai طلا faux 14. Il existe des provisions pour dépréciation des comptes fournisseurs Ua vrai طلا faux 15. Les écarts sur quantités des matières premières se calculent : [a (quantité réelle consommée - quantité standard)*cout unitaire standard مانا (quantité réelle consommée - quantité standard)*cout unitaire réel علا (quantité réelle consommée - quantité préétablie)*cout unitaire standard Cd (quantité réelle achetée - quantité préétablie)*cout unitaire standard 16. Le compte de résultats comme le budget de trésorerie enregistrent les charges consommées de la période [a vrai طلا faux 17. le budget flexible : [a l’équation de ce budget est de la forme : y- ax,b مانا il permet de calculer l’écart sur le rendement du travail نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR il est nécessaire de décomposer les charges fixes est en charges variable علا Ud 11 est comparé l’activité préétablie Une dotation aux provisions pour risques et charges se calcule toujours HT .18 [a vrai faux طلا Une entreprise déficitaire voit toujours sa trésorerie se dégrader .19 Üa vrai faux طلا De manière habituelle, les commissions des commerciaux sont passibles de la TVA si .20 ceux-ci sont inscrits sur les livres d’entrées et sorties personnel de l’entreprise. [la vrai faux طلا Être performant, c’est : .21 Ua. être compétent. [b. réaliser un travail de qualité. Le. être efficace et efficient. Ud. atteindre un résultat. Le coût cible est déduit : .22 La. du prix de vente. Cb. du prix de vente et d’un profit cible. d’un calcul interne. .لأ d’un objectif de réduction des coûts. .0لا Parmi ces caractéristiques, une seule ne concerne pas un système de mesure .23 performant : a. permet de suivre le fonctionnement de l’entreprise. Ib. met en évidence les relations de cause à effet. décline la stratégie de l’entreprise. .عل Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR Ud. permet de suivre les résultats de l’entreprise. 24. Le balanced scorecard décline la stratégie selon : [a. 2 perspectives. perspectives. 4 .طلا [Uc. 6 perspectives. 25. La méthode de management du coût total ne prend pas en compte : Ua. les coûts liés à l’exploitation. [b. les coûts liés à la fin de vie du projet. Ue. les coûts liés au financement. les coûts liés au développement. .0لا Le benchmarking peut s’exercer de diverses façons ; on distingue : .26 types d’opérations. 2 .08 Ub. 3 types d’opérations. Le. 4 types d’opérations. Ud. 5 types d’opérations. 27. Une compétence est : [a. un savoir-être en situation. [b. une connaissance. 02. un savoir-agir en situation. 28. Quelle phase ne concerne pas le processus de changement ? Ua. Le dégel. [Ub. La résistance. Ue. Le mouvement. 00. La cristallisation. 29. Les cinq P de la stratégie sont : Ua. prix, produit, placement, publicité et promotion. Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR EE امه م ل انا تا .تالا pricing, partage, positionnement, prospective et panélisation. 06. perspective, positionnement, plan, processus et piège. Cd. les quatre P du mix marketing plus le positionnement. 30. Les quatre leviers de contrôle selon Simons sont : Ja. le contrôle financier, le contrôle social et le contrat d’agence. le commandement, la bureaucratie, l’ajustement mutuel et l’adhocratie. .حال le système de contrôle diagnostic, le système de contrôle interactif, le système culturel, et .عن le système « garde-fous ». le système de contrôle de gestion, les organismes de contrôle bancaire, les cabinets .لا d’audit et les conseils de surveillance des sociétés anonymes. Le « business plan » est une analyse de l’activité par les couts préétablis ? .31 [a vrai b faux لا Les méthodes des analyses des écarts appelés « Méthode des Expert-comptable » .32 pose le postulat que les charges fixe réelles comptabilisées sont les mêmes que les charges fixé standard vrai 8 ل faux ط لا 33. Le « tableau de bord de pilotage » permet : vrai 8لا faux طلا L'augmentation des stocks se traduit soit par une augmentation du total du produit. .34 soit par une diminution du total des charges Ü'a vrai faux طلا .Le « reportions » au sens strict du terme traduit : 35 a une communication d’indicateurs de processus نأ une communication d’indicateurs de résultats ط نا ç une planification d’action à entreprendre نا L’escompte commercial est un mécanisme qui permet de réduire temporairement les .36 besoins en trésorerie du vendeur. Da vrai نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR ob faux 37. Dans un budget de production, il est nécessaire de calculer des charges fixes en fonction de l’activité de production Ca vrai faux ط لا 38. L’écart sur-activité ou sous activité se calcule par la différence entre l’activité réelle et l’activité standard que multiplie le cout unitaire standard des charges fixes. vrai 8 ا faux ط نا Valider les informations suivantes : .39 St Initial + Entrées- Sorties - St Final 8 ا Stinitial + St Final- Entrées - Sorties ط لا Stinitial - St Final- Sorties + Entrées ع لأ La TVA sur immobilisations est déductible au moment de leur règlement .40 a vrai لا faux ط ا Le remboursement d’une annuité d'emprunt n’a aucune incidence sur le compte de .41 résultat [a vrai faux طلا Le budget de production comprend d’une part les engagements des charges indirectes .42 de production d’autre part les engagements des couts de la main d'œuvre d’atelier ainsi que les engagements des consommations de matière première [l'a vrai CL} b faux 43. Tous les achats sont décaissés [l'a vrai I b faux 44. Il existe des provisions pour dépréciation des comptes fournisseurs 0 2 vrai o b faux نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Test Professionnel CONTROLE DE GESTION NIVEAU CADRE SUPERIEUR 45. les écarts sur quantités des matières premières se calculent : نا 2 (quantité réelle consommée - quantité standard)*cout unitaire standard لا b (quantité réelle consommée - quantité standard)*cout unitaire réel لا c (quantité réelle consommée - quantité préétablie)*cout unitaire standard نا d (quantité réelle achetée - quantité préétablie)*cout unitaire standard 46. le compte de résultats comme le budget de trésorerie enregistrent les charges consommées de la période لأ 8 vrai [ b faux 47. le budget flexible : ل a l'équation de ce budget est de la forme : y- ax;b لا b il permet de calculer l’écart sur le rendement du travail نا c il est nécessaire de décomposer les charges fixes est en charges variable لا d il est comparé | activité préétablie 48. Une dotation aux provisions pour risques et charges se calcule toujours HT [la vrai [lb faux 49. Une entreprise déficitaire voit toujours sa trésorerie se dégrader [l'a vrai ل b faux 50. De manière habituelle, les commissions des commerciaux sont passibles de la TVA si ceux-ci sont inscrits sur les livres d’entrées et sorties personnel de l’entreprise. [l'a vrai [lb faux wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est le test professionnel « Contrôle de gestion – niveau cadre supérieur » (bac+5) du concours de recrutement de la Caisse Nationale de Sécurité Sociale (CNSS). La session n'est pas datée. Le QCM compte 50 numéros et la consigne demande de « cocher la bonne réponse ». Les questions 1 à 10 et 21 à 30 portent sur la gouvernance, le pilotage et la stratégie. Les questions 11 à 20 et 31 à 40 portent sur la comptabilité, les budgets et les écarts. Les questions 41 à 50 reprennent mot pour mot les questions 11 à 20. Voici une correction proposée.
💡 Vrai/faux : méfiez-vous des mots absolus (« toujours », « tous », « aucune incidence »). En gestion, ils signalent presque toujours une affirmation fausse.
Gouvernance et fonction contrôle de gestion (Q1 à Q10)
- Q1 → c. le dirigeant. Le gouvernement d'entreprise est l'ensemble des mécanismes (conseil, audit, rémunération, information) qui encadrent le pouvoir des dirigeants au profit des actionnaires et des parties prenantes.
- Q2 → b. Dans la théorie de l'agence (Jensen et Meckling), le principal délègue une tâche à l'agent. L'agent est celui que l'on contrôle.
- Q3 → c. Selon la définition de Freeman, une partie prenante est une personne ou un groupe qui peut affecter la réalisation des objectifs de l'organisation, ou être affecté par elle.
- Q4 → a. Le modèle actionnarial (shareholder) vient des pays anglo-saxons. Le modèle partenarial est plutôt rhénan (Allemagne) ou japonais.
- Q5 → b (réponse probable). Le contrôle de gestion accompagne la décentralisation : la direction délègue des responsabilités, puis s'assure que les décisions locales restent cohérentes avec la stratégie. Il n'est ni l'unique mode de contrôle (a), ni une partie de l'audit comptable (c). La proposition d peut aussi se défendre, puisque le contrôle de gestion sert la direction. Mais la réponse la plus caractéristique est b.
- Q6 → a (réponse probable). Le travail du contrôleur correspond à la fonction contrôle de gestion : service, outils, conseil. Le processus de contrôle de gestion (fixer des objectifs, mesurer, corriger) est conduit par l'ensemble des managers opérationnels, pas par le seul contrôleur.
- Q7 → b. Le pouvoir est un rapport de force, une relation (Crozier et Friedberg). Il n'appartient pas seulement à la direction ni à l'organigramme.
- Q8 → a (réponse probable). Dans la théorie de l'agence, le contrôle réduit l'asymétrie d'information entre principal et agent. C'est une dépense de surveillance (monitoring). Le contrôleur y joue donc un rôle de surveillant. Les rôles de traducteur ou de business partner relèvent d'autres approches.
- Q9 → a. la direction générale. Ce rattachement garantit l'indépendance et une vision transversale. Rattaché à la DAF, le contrôle de gestion risque de se limiter au financier.
- Q10 → a. Clients, fournisseurs, salariés, État, ONG… La proposition b est trop restrictive, et c et d sont partielles.
Comptabilité, budgets, écarts (Q11 à Q20)
- Q11 → b (faux). L'annuité d'emprunt comprend les intérêts, qui sont une charge financière au compte de résultat, et l'amortissement du capital, qui n'est qu'un mouvement de bilan. Elle a donc une incidence partielle sur le résultat.
- Q12 → a (vrai). Le budget de production regroupe les consommations de matières, la main-d'œuvre directe d'atelier et les charges indirectes de production.
- Q13 → b (faux). Les achats à crédit sont décaissés à l'échéance, parfois sur l'exercice suivant, et certains restent impayés. Un achat n'est pas un décaissement.
- Q14 → b (faux). On déprécie des créances (clients douteux). Les comptes fournisseurs sont des dettes : on ne les déprécie pas.
- Q15 → c (réponse probable), ou a selon la terminologie. Écart sur quantité = (quantité réelle consommée − quantité préétablie pour la production réelle) × coût unitaire préétabli. Les deux formulations a et c désignent la même chose si « standard » s'entend comme « préétabli pour la production réelle ». La b mélange un coût réel, ce qui n'isole pas l'effet quantité. La d utilise les quantités achetées au lieu des quantités consommées.
- Q16 → b (faux). Le compte de résultat enregistre les charges consommées (engagement). Le budget de trésorerie enregistre les décaissements. Les deux sont décalés par les délais de paiement, les stocks et la TVA.
- Q17 → a et c. Le budget flexible s'écrit y = ax + b, avec a le coût variable unitaire et b les charges fixes. Il suppose de séparer charges fixes et charges variables. Il se compare à l'activité réelle, et pas à l'activité préétablie. L'écart de rendement provient de l'analyse des écarts, pas du budget flexible lui-même.
- Q18 → b (faux). Le mot « toujours » fait tomber l'affirmation. La provision correspond au coût probable du risque. Si la TVA liée à ce coût n'est pas récupérable, ou si le risque est hors champ de la TVA (amende, indemnité), le montant n'a pas à être hors taxes.
- Q19 → b (faux). Une entreprise déficitaire peut avoir une capacité d'autofinancement positive : la perte est due à des dotations non décaissées. Elle peut aussi voir sa trésorerie augmenter par une baisse du BFR, un emprunt ou une augmentation de capital.
- Q20 → b (faux). Des commerciaux inscrits sur le registre du personnel sont des salariés. Leurs commissions sont un élément du salaire, hors du champ de la TVA. Seuls les agents commerciaux indépendants facturent des commissions avec TVA.
Performance et stratégie (Q21 à Q30)
- Q21 → c. Être performant, c'est être efficace (atteindre l'objectif) et efficient (avec un minimum de ressources).
- Q22 → b. Coût cible = prix de vente accepté par le marché − profit cible (méthode du target costing).
- Q23 → d (réponse probable). Un système de mesure performant suit le fonctionnement (processus), met en évidence les relations de cause à effet et décline la stratégie, comme le tableau de bord prospectif. La caractéristique qui ne le distingue pas est de se borner à suivre les résultats : c'est le propre des systèmes traditionnels, centrés sur les indicateurs financiers a posteriori.
- Q24 → b. Le balanced scorecard (Kaplan et Norton) compte 4 perspectives : financière, clients, processus internes, apprentissage organisationnel.
- Q25 → c (réponse probable). L'approche en coût total (coût du cycle de vie) cumule les coûts de développement, d'acquisition, d'exploitation et de fin de vie de l'actif. Le financement n'en fait pas partie : il relève de la décision de financement, distincte de la décision d'investissement.
- Q26 → c (réponse probable). On distingue en général quatre formes de benchmarking : interne, concurrentiel, fonctionnel et générique. Certains auteurs regroupent les deux dernières et n'en comptent que trois.
- Q27 → c. Une compétence est un savoir-agir en situation (Le Boterf). Elle mobilise des savoirs, des savoir-faire et des savoir-être.
- Q28 → b. la résistance. Le processus de changement de Lewin a trois phases : décristallisation (dégel), mouvement, recristallisation. La résistance au changement est un phénomène qui l'accompagne, pas une phase.
- Q29 → c. Les 5 P de Mintzberg : plan, ploy (manœuvre ou piège), pattern (modèle, processus), position (positionnement), perspective. Les propositions a et d mélangent le marketing-mix.
- Q30 → c. Les quatre leviers de contrôle de Simons sont le contrôle diagnostique, le contrôle interactif, les systèmes de croyances (culturels) et les systèmes de limites (garde-fous).
Outils de gestion et comptabilité (Q31 à Q40)
- Q31 → b (faux). Le business plan présente un projet : marché, stratégie, moyens, prévisions financières. L'analyse par coûts préétablis relève du contrôle budgétaire.
- Q32 → b (faux) (réponse probable). La méthode dite « des experts-comptables » décompose l'écart sur charges indirectes en écarts sur budget, sur activité et sur rendement. Elle mesure précisément la différence entre charges fixes réelles et charges fixes prévues : c'est l'écart sur budget. Elle ne postule donc pas leur égalité.
- Q33 → énoncé incomplet. La phrase s'arrête à « permet : » sans complément. Si l'on comprend « le tableau de bord de pilotage permet de piloter l'activité », la réponse est vrai : il suit des indicateurs clés, souvent non financiers, pour décider vite.
- Q34 → a (vrai). Une hausse du stock de produits fabriqués augmente les produits (production stockée). Une hausse du stock de marchandises ou de matières diminue les charges (variation de stocks en moins des achats consommés).
- Q35 → b. Le reporting, au sens strict, est la remontée périodique des indicateurs de résultats vers la hiérarchie ou la maison mère.
- Q36 → a (vrai). L'escompte de règlement accordé au client l'incite à payer plus tôt. Le vendeur encaisse plus vite, ce qui réduit temporairement son besoin de trésorerie.
- Q37 → b (faux). Par définition, les charges fixes ne varient pas avec l'activité (dans une capacité donnée). Seules les charges variables se calculent en fonction du volume produit.
- Q38 → a (vrai). L'écart d'activité (imputation rationnelle) = (activité réelle − activité normale ou standard) × coût fixe unitaire standard. Il mesure le coût de la sous-activité, ou le boni de suractivité.
- Q39 → a, au sens de l'équation de stock (réponse probable). L'égalité correcte est Stock initial + Entrées = Sorties + Stock final. Telle qu'imprimée, la proposition a porte un « − » devant le stock final, et aucune des trois lignes n'est exacte. La a est la seule qui reprend la bonne structure, avec une erreur de signe. Vérification : SI 100 + E 50 = S 120 + SF 30.
- Q40 → a (vrai) en droit marocain. Selon le Code général des impôts, article 101-3°, le droit à déduction prend naissance à l'expiration du mois du paiement, partiel ou intégral, des factures (ou de l'établissement des quittances de douane). La TVA sur immobilisations se déduit donc au moment de leur règlement.
Questions 41 à 50
Elles reprennent exactement les questions 11 à 20, avec les mêmes réponses :
| Question | = Question | Réponse |
|---|---|---|
| 41 | 11 | b (faux) |
| 42 | 12 | a (vrai) |
| 43 | 13 | b (faux) |
| 44 | 14 | b (faux) |
| 45 | 15 | c (ou a) |
| 46 | 16 | b (faux) |
| 47 | 17 | a et c |
| 48 | 18 | b (faux) |
| 49 | 19 | b (faux) |
| 50 | 20 | b (faux) |
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}