

Modèle de concours : Technicien de 3e grade — CHU Mohammed VI de Marrakech — Épreuve de spécialité (gestion et comptabilité) — 24 juillet 2011
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/2084
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 3e grade organisé par CHU Mohammed VI de Marrakech (2011), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- CHU Mohammed VI de Marrakech
- Grade
- Technicien de 3e grade
- Spécialité
- Épreuve de spécialité (gestion et comptabilité)
- Année
- 2011
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
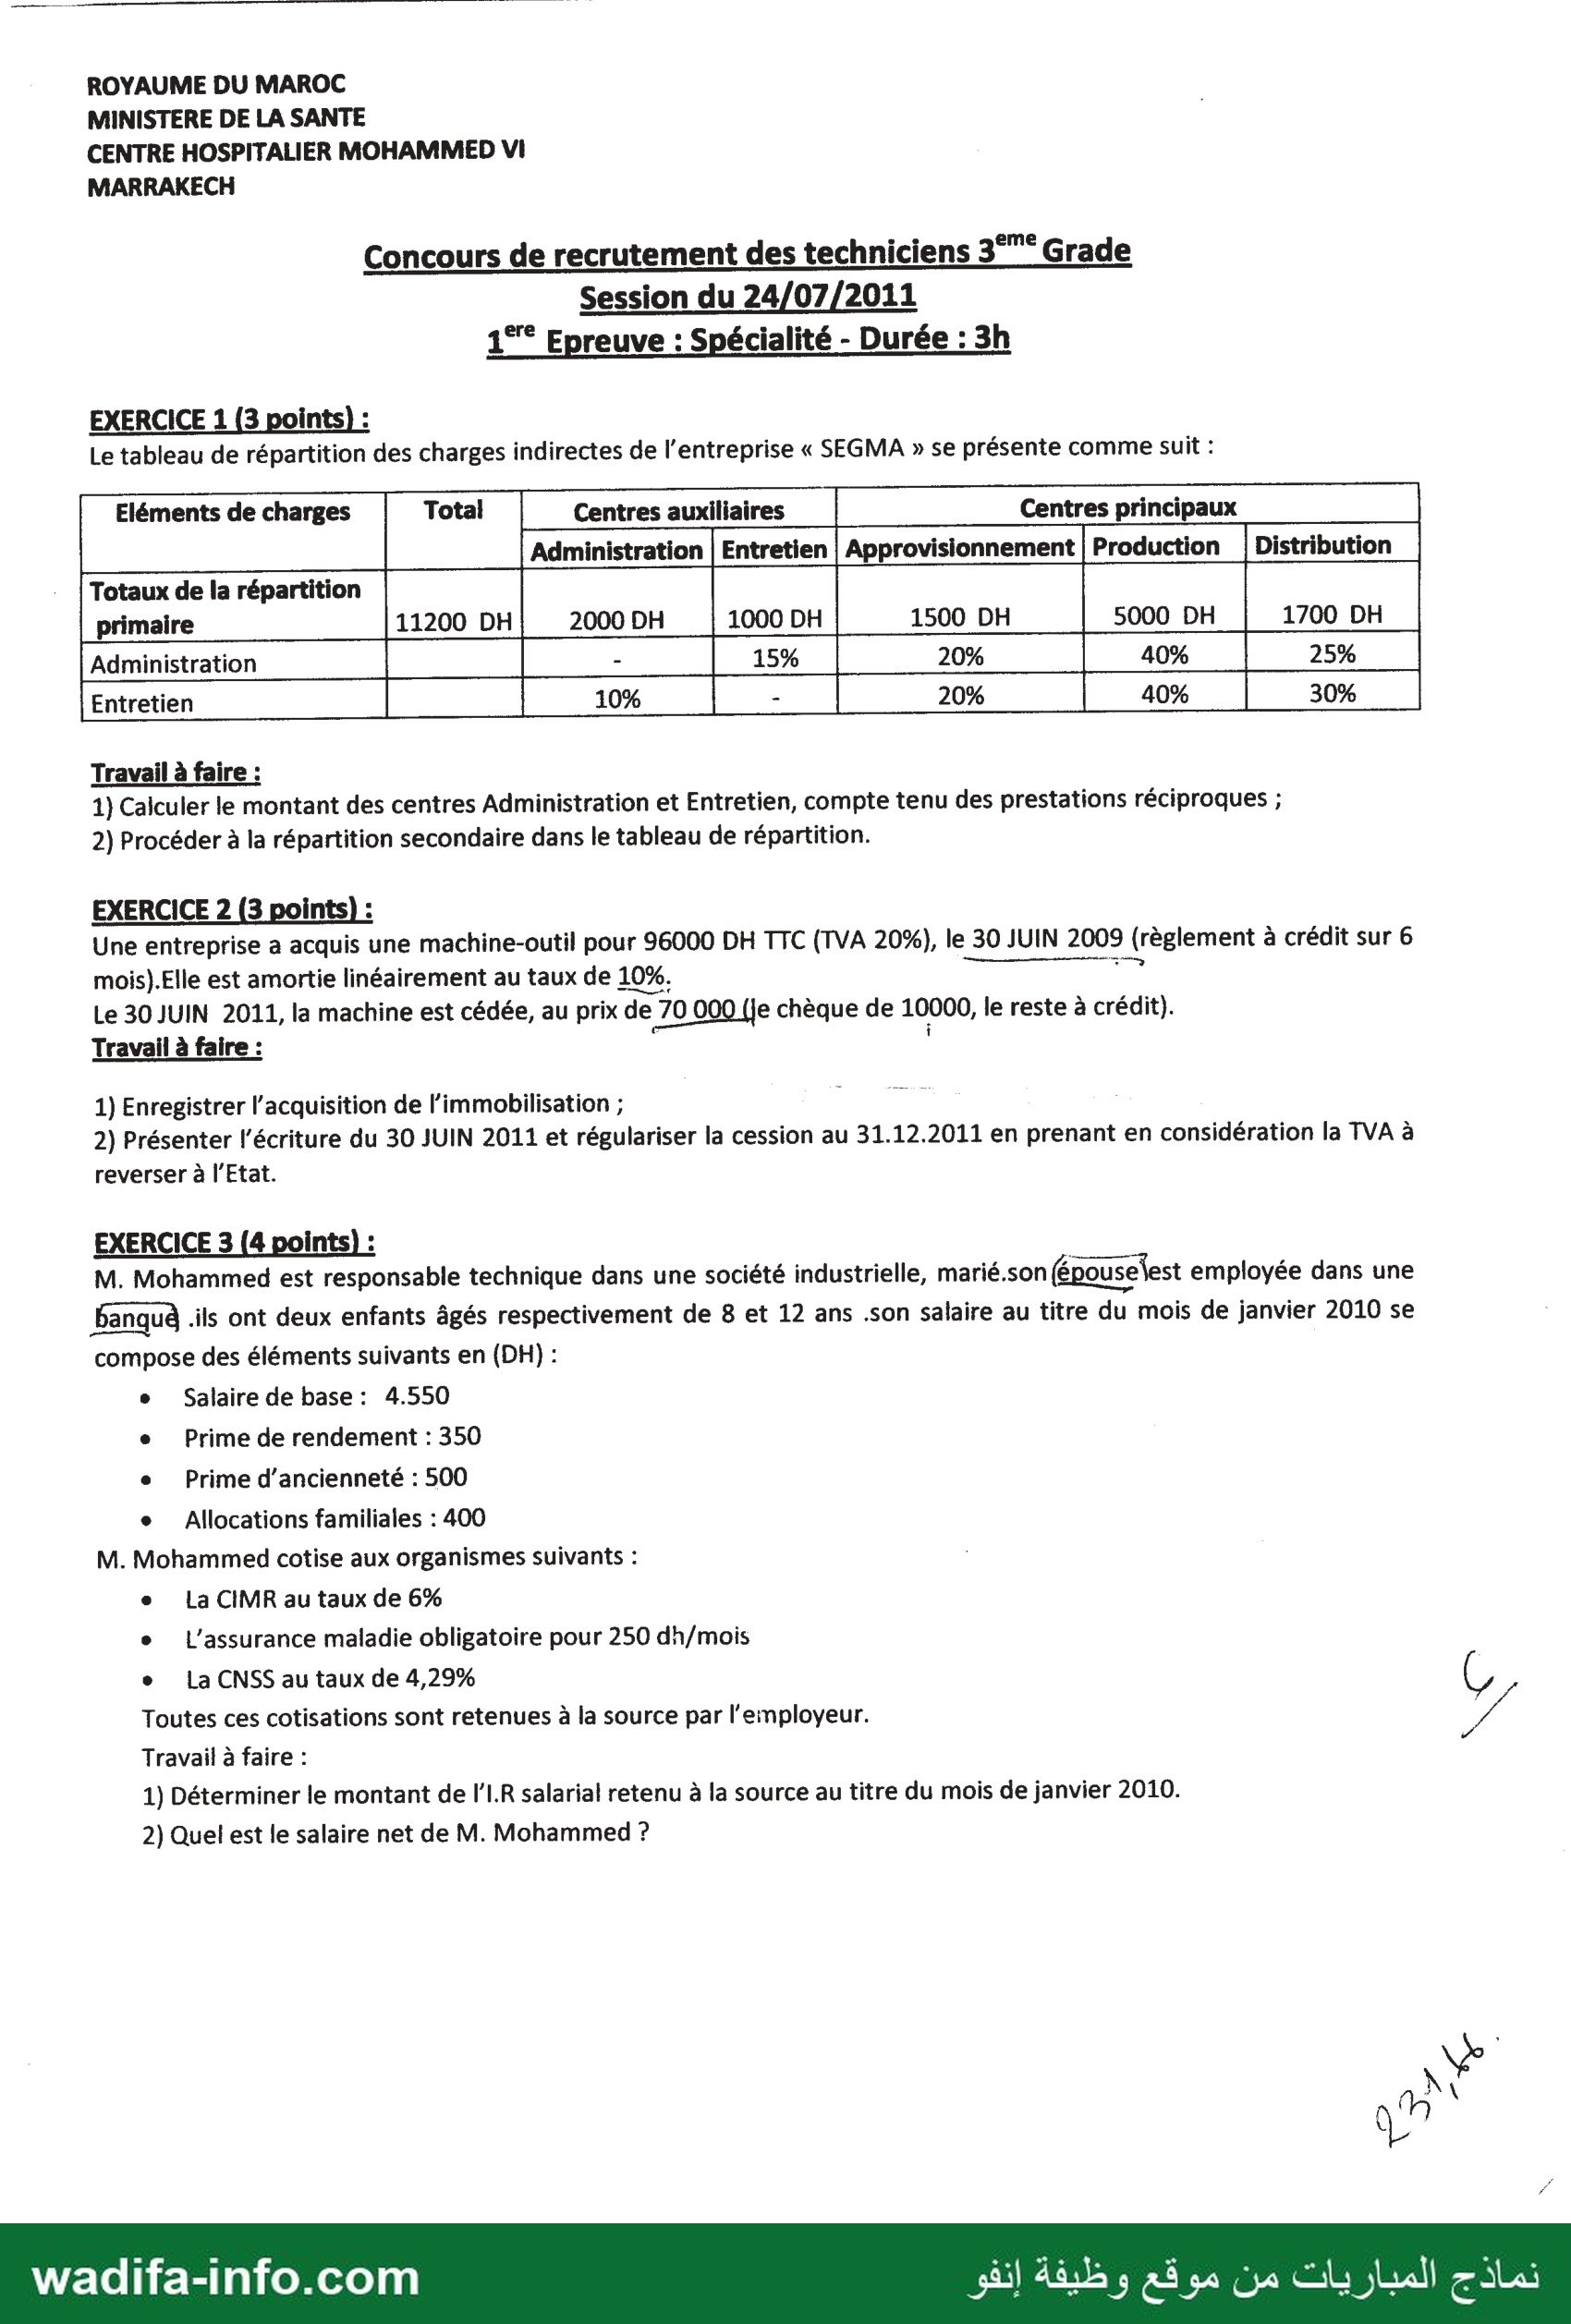
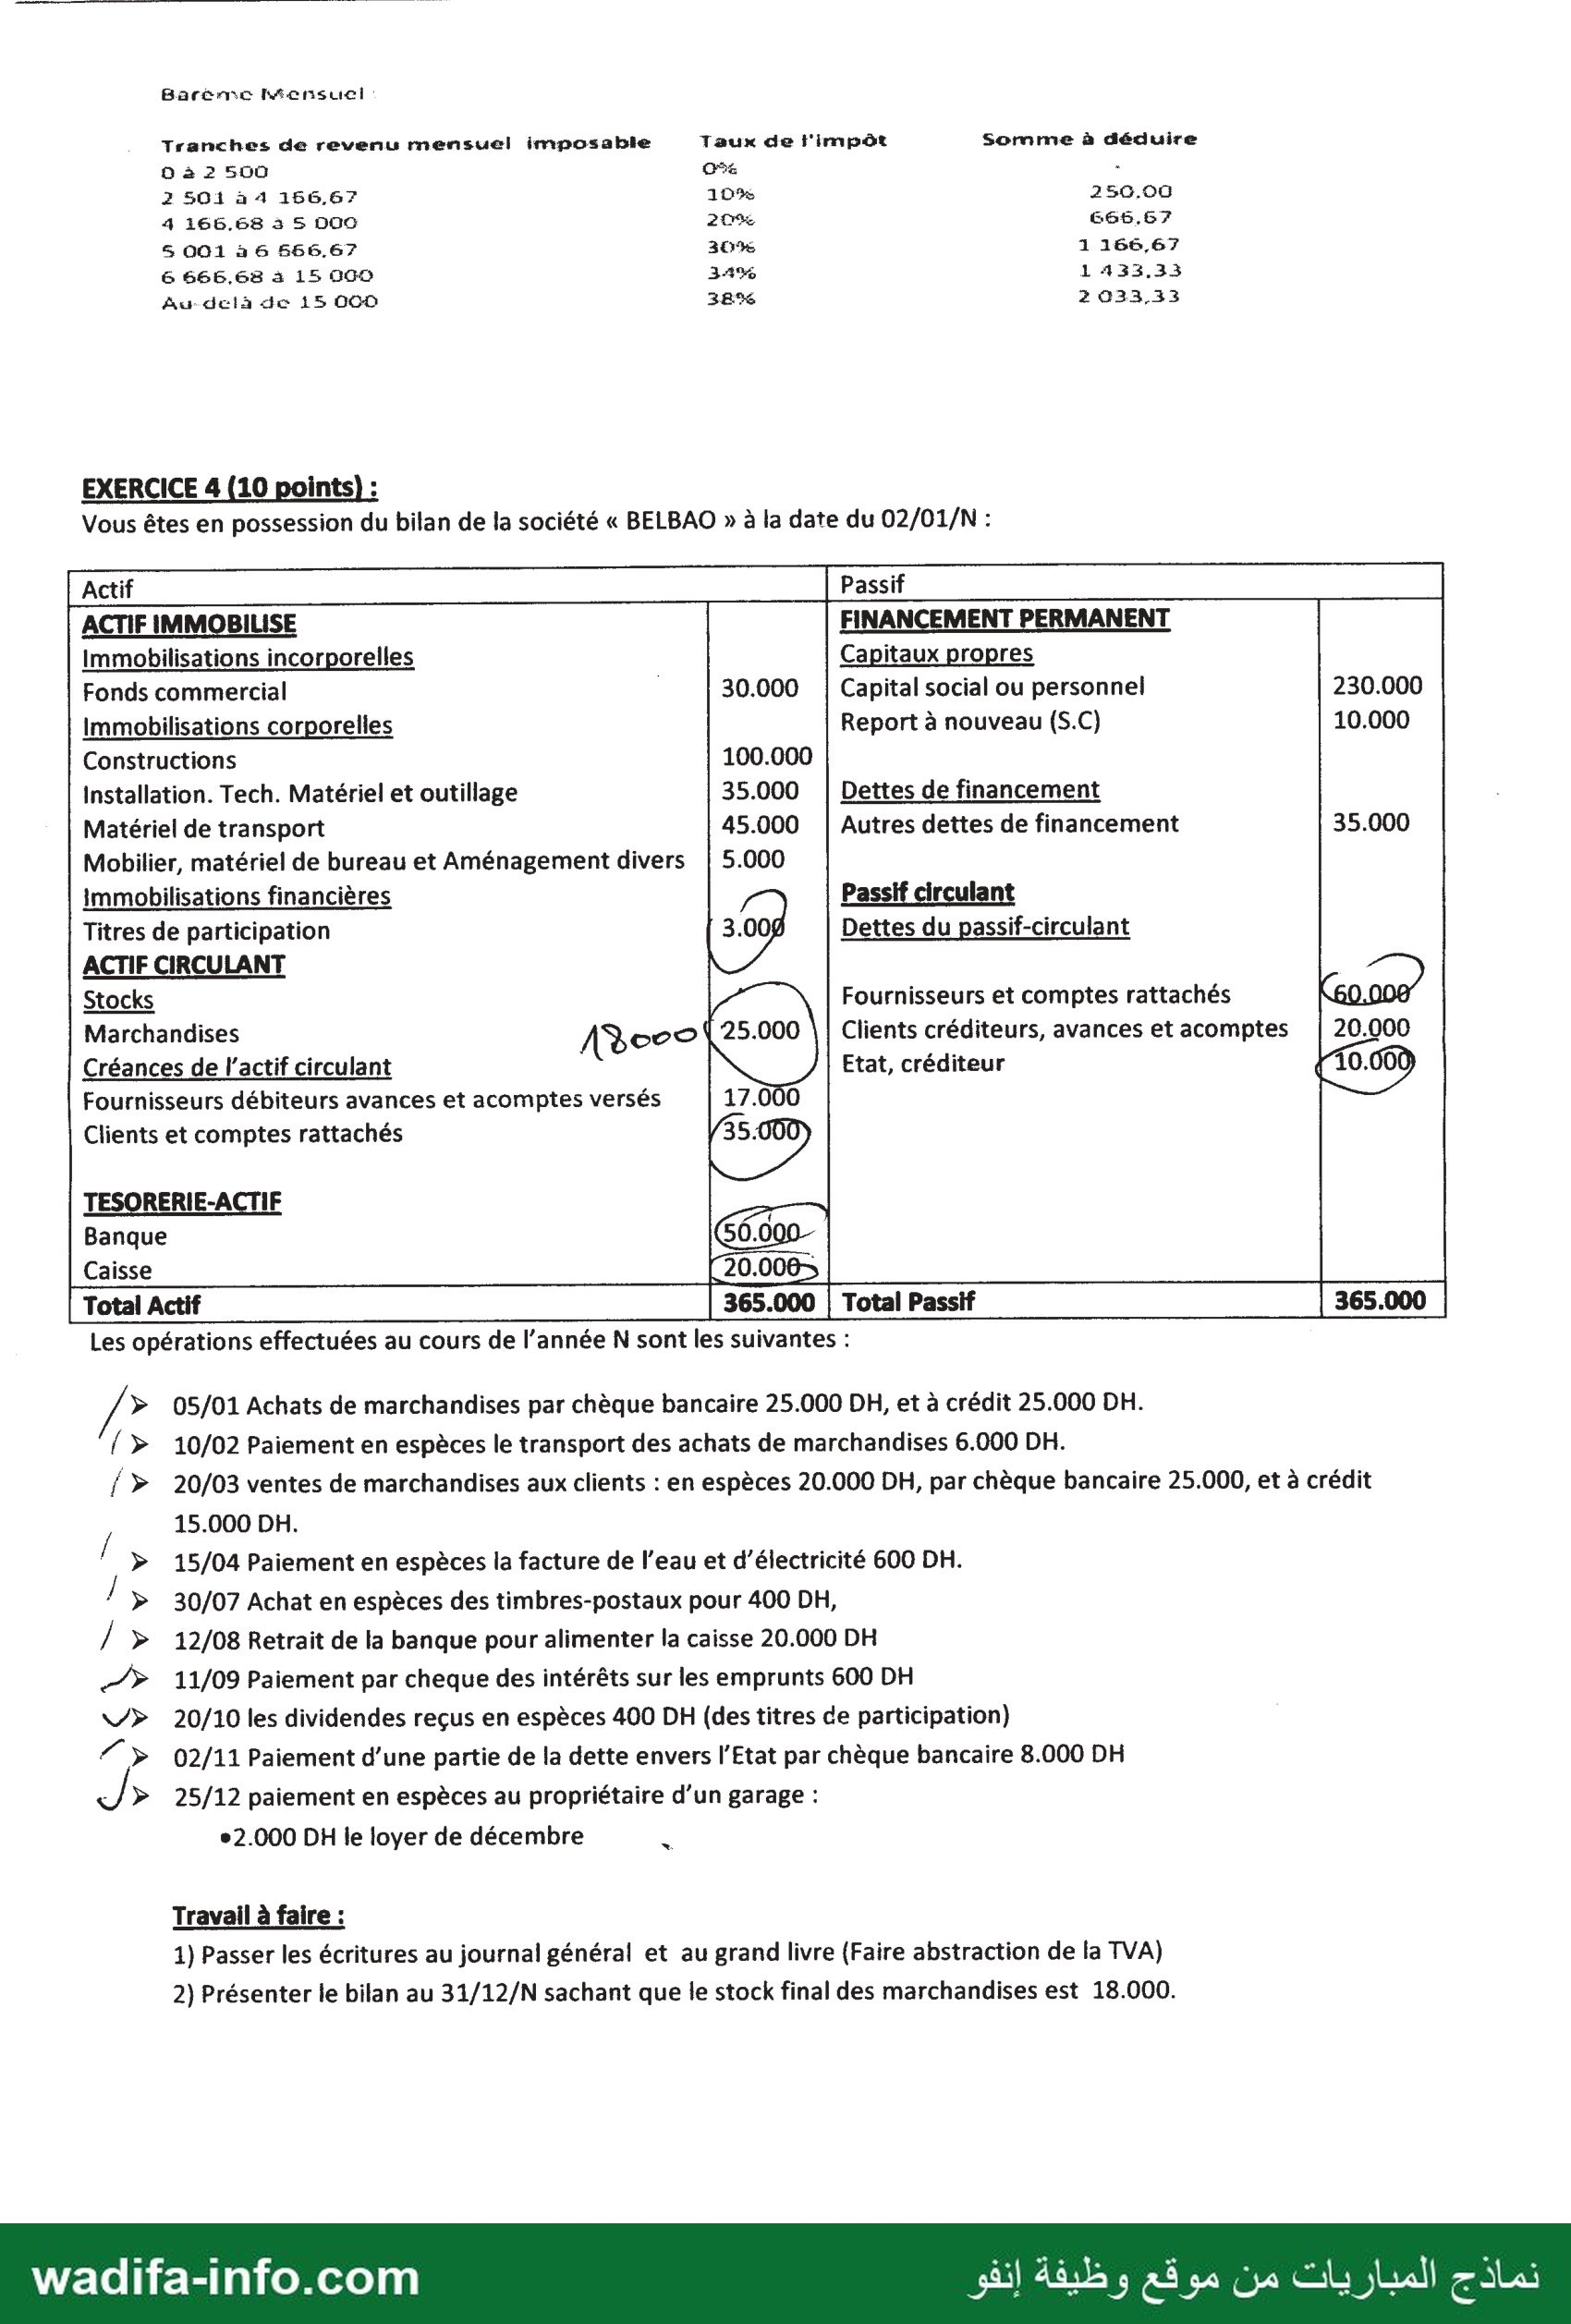
ROYAUME DU MAROC MINISTÈRE DE LA SANTE | CENTRE HOSPITALIER MOHAMMED VI MARRAKECH Concours de recrutement des techniciens 3°” Grade Session du 24/07/2011 1°" Epreuve : Spécialité - Durée : 3h EXERCICE 1 (3 points) : Le tableau de répartition des charges indirectes de l’entreprise « SEGMA » se présente comme suit : Eléments de charges Total Centres auxiliaires Centres principaux Administration | Entretien | Approvisionnement | Production | Distribution _| . ١ Totaux de la répartition primaire 11200 DH 2000 DH 1000 DH 1500 DH 5000 DH 1700 DH ا | | لسع | 206 Travail à faire : 1) Calculer le montant des centres Administration et Entretien, compte tenu des prestations réciproques ; 2) Procéder à la répartition secondaire dans le tableau de répartition. EXERCICE 2 (3 points) : Une entreprise a acquis une machine-outil pour 96000 DH TTC (TVA 20%), le 30 JUIN 2009 (règlement à crédit sur 6 mois).Elle est amortie linéairement au taux de 10%. "> Le 30 JUIN 2011, la machine est cédée, au prix de 70 000 (Je chèque de 10000, le reste à crédit). Travail à faire : 1) Enregistrer l’acquisition de l’immobilisation ; de 2) Présenter l'écriture du 30 JUIN 2011 et régulariser la cession au 31.12.2011 en prenant en considération la TVA à reverser à l'Etat. EXERCICE 3 (4 points) : M. Mohammed est responsable technique dans une société industrielle, marié.son (épouselest employée dans une banquà ils ont deux enfants âgés respectivement de 8 et 12 ans .son salaire au titre du mois de janvier 2010 se compose des éléments suivants en (DH) : e Salaire de base: 4.550 e Prime de rendement : 350 e Prime d'ancienneté : 500 e Allocations familiales : 400 M. Mohammed cotise aux organismes suivants : e La CIMR au taux de 6% e L'assurance maladie obligatoire pour 250 dh/mois e La CNSS au taux de 4,29% (2 Toutes ces cotisations sont retenues à la source par l'employeur. و Travail à faire : 1) Déterminer le montant de l’LR salarial retenu à la source au titre du mois de janvier 2010. 2) Quel est le salaire net de M. Mohammed ? wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Barème Mensuel . Tranches de revenu mensuel imposable Taux de l'impôt Somme à déduire O à 2 5 O$E * 2 501 à 4 156,67 10% 250.00 4 166,68 3 S 00G 20% 6 7 5 001 à 6 566.67 30% 1 166,67 6 666,68 ة 15 043 34% 1433.3 نعم detà de 15 000 38% 2033.33 EXERCICE 4 (10 points) : Vous êtes en possession du bilan de la société « BELBAO » à la date du 02/01/N : PAG ACTIF IMMOBILISE FINANCEMENT PERMANENT Immobilisations incorporelles Capitaux propres Fonds commercial 30.000 | Capital social ou personnel 230.000 Immobilisations corporelles Report à nouveau (S.C) 10.000 Constructions 100.000 Installation. Tech. Matériel et outillage 35.000 | Dettes de financement Matériel de transport 45.000 | Autres dettes de financement 35.000 Mobilier, matériel de bureau et Aménagement divers | 5.000 immobilisations financières Passif circulant Titres de participation 3.004 Dettes du passif-circulant ACTIF CIRCULANT Stocks Fournisseurs et comptes rattachés 60.00€ Marchandises /] بج هدح Clients créditeurs, avances et acomptes | 20.000 Créances de l'actif circulant Etat, créditeur 10.000 Fournisseurs débiteurs avances et acomptes versés 17.000 Clients et comptes rattachés 3.0 TESORERIE-ACTIF Banque 56.000 Caisse (20.006 Les opérations effectuées au cours de l’année N sont les suivantes : /> 05/01 Achats de marchandises par chèque bancaire 25.000 DH, et à crédit 25.000 DH. / > 10/02 Paiement en espèces le transport des achats de marchandises 6.000 DH. / > 20/03 ventes de marchandises aux clients : en espèces 20.000 DH, par chèque bancaire 25.000, et à crédit 15.000 DH. / > 15/04 Paiement en espèces la facture de l’eau et d'électricité 600 DH. / > 30/07 Achat en espèces des timbres-postaux pour 400 DH, / > 12/08 Retrait de la banque pour alimenter la caisse 20.000 DH 7 11/09 Paiement par cheque des intérêts sur les emprunts 600 DH VW} 20/10 les dividendes reçus en espèces 400 DH (des titres de participation) 7 ا 02/11 Paiement d’une partie de la dette envers فعا par chèque bancaire 8.000 DH J> 25/12 paiement en espèces au propriétaire d’un garage : °2.000 DH le loyer de décembre + Travail à faire : 1) Passer les écritures au journal général et au grand livre (Faire abstraction de la TVA) 2) Présenter le bilan au 31/12/N sachant que le stock final des marchandises est 18.000. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est la 1re épreuve (spécialité) du concours de recrutement des techniciens de 3e grade du Centre hospitalier Mohammed VI de Marrakech (ministère de la Santé), session du 24/07/2011. Durée : 3 heures. Quatre exercices : répartition des charges indirectes avec prestations réciproques (3 pts), cession d'une immobilisation avec TVA à reverser (3 pts), paie et IR (4 pts), écritures courantes et bilan (10 pts). Comptes du plan comptable marocain (CGNC).
Exercice 1 — Société « SEGMA » : prestations réciproques (3 pts)
1) Montants des centres Administration (A) et Entretien (E)
A reçoit 10 % de E ; E reçoit 15 % de A :
- A = 2 000 + 0,10 E
- E = 1 000 + 0,15 A
En remplaçant : A = 2 000 + 0,10 (1 000 + 0,15 A) = 2 100 + 0,015 A → 0,985 A = 2 100 → A = 2 131,98 DH.
E = 1 000 + 0,15 × 2 131,98 = 1 319,80 DH.
2) Répartition secondaire
| Administration | Entretien | Approvisionnement | Production | Distribution | |
|---|---|---|---|---|---|
| Totaux primaires | 2 000,00 | 1 000,00 | 1 500,00 | 5 000,00 | 1 700,00 |
| Administration (A = 2 131,98) | − 2 131,98 | + 319,80 (15 %) | + 426,40 (20 %) | + 852,79 (40 %) | + 532,99 (25 %) |
| Entretien (E = 1 319,80) | + 131,98 (10 %) | − 1 319,80 | + 263,96 (20 %) | + 527,92 (40 %) | + 395,94 (30 %) |
| Totaux secondaires | 0 | 0 | 2 190,36 | 6 380,71 | 2 628,93 |
Contrôle : 2 190,36 + 6 380,71 + 2 628,93 = 11 200 DH = total primaire.
Exercice 2 — Machine-outil : acquisition, cession et TVA à reverser (3 pts)
Prix HT = 96 000 / 1,20 = 80 000 DH ; TVA récupérable = 16 000 DH.
1) Acquisition (30/06/2009, crédit de 6 mois)
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 2332 | Matériel et outillage | 80 000 | ||
| 34551 | État, TVA récupérable sur immobilisations | 16 000 | ||
| 4481 | Dettes sur acquisitions d'immobilisations | 96 000 |
2) Écriture du 30/06/2011 et régularisation au 31/12/2011
Au 30/06/2011 :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 5141 | Banque | 10 000 | ||
| 3481 | Créances sur cessions d'immobilisations | 60 000 | ||
| 7513 | Produits des cessions des immobilisations corporelles | 70 000 |
Amortissements (linéaire 10 % ; annuité 8 000 DH ; au Maroc, à partir du premier jour du mois d'acquisition, CGI art. 10) :
- 2009 (juin à décembre, 7 mois) : 80 000 × 10 % × 7/12 = 4 666,67
- 2010 : 8 000,00
- 2011 (janvier à juin, 6 mois) : 4 000,00 (dotation complémentaire)
- Cumul = 16 666,67 ; VNA = 80 000 − 16 666,67 = 63 333,33 DH
TVA à reverser (réponse probable) : cession avant la fin de la période de conservation de 5 ans exigée à l'époque pour les biens meubles ; la TVA déduite est reversée, diminuée d'un cinquième par année ou fraction d'année écoulée (2009, 2010, 2011 → 3/5 acquis). 16 000 × 2/5 = 6 400 DH.
Au 31/12/2011 :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 6193 | D.E.A. des immobilisations corporelles | 4 000,00 | ||
| 28332 | Amortissements du matériel et outillage | 4 000,00 | ||
| 28332 | Amortissements du matériel et outillage | 16 666,67 | ||
| 6513 | V.N.A. des immobilisations corporelles cédées | 63 333,33 | ||
| 2332 | Matériel et outillage | 80 000,00 | ||
| 6513 | V.N.A. des immobilisations cédées (TVA reversée) | 6 400,00 | ||
| 4456 | État, TVA due | 6 400,00 |
Résultat de cession = 70 000 − 63 333,33 − 6 400 = + 266,67 DH. Si l'on commence l'amortissement au 30/06/2009 (6 mois en 2009), la VNA devient 64 000 DH et le résultat − 400 DH : c'est la règle du mois d'acquisition du CGI qui est retenue ici.
Exercice 3 — IR et salaire net de M. Mohammed, janvier 2010 (4 pts)
| Étape | Calcul | Montant (DH) |
|---|---|---|
| Salaire brut global | 4 550 + 350 + 500 + 400 | 5 800,00 |
| Élément exonéré | allocations familiales (CGI, art. 57) | − 400,00 |
| Salaire brut imposable | 4 550 + 350 + 500 | 5 400,00 |
| Frais professionnels | 20 % × 5 400 (sous le plafond de 2 500 DH/mois) | 1 080,00 |
| CNSS | 4,29 % × 5 400 (sous le plafond de 6 000 DH) | 231,66 |
| AMO | montant donné | 250,00 |
| CIMR | 6 % × 5 400 | 324,00 |
| Salaire net imposable | 5 400 − 1 080 − 231,66 − 250 − 324 | 3 514,34 |
| IR brut | tranche 2 501 – 4 166,67 : 3 514,34 × 10 % − 250 | 101,43 |
| Charges de famille | épouse + 2 enfants = 3 × 30 DH | − 90,00 |
| 1) IR retenu à la source | 101,43 − 90 | 11,43 |
L'épouse salariée reste à la charge du mari pour l'IR : le CGI (art. 74-II) la compte sans condition de revenu.
2) Salaire net = 5 800 − 231,66 − 250 − 324 − 11,43 = 4 982,91 DH.
Exercice 4 — Société « BELBAO » (10 pts)
1) Journal (sans TVA)
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 05/01 | 6111 | Achats de marchandises | 50 000 | ||
| 5141 | Banque | 25 000 | |||
| 4411 | Fournisseurs | 25 000 | |||
| 10/02 | 6142 | 5161 | Transports (sur achats) / Caisse | 6 000 | 6 000 |
| 20/03 | 5161 | Caisse | 20 000 | ||
| 5141 | Banque | 25 000 | |||
| 3421 | Clients | 15 000 | |||
| 7111 | Ventes de marchandises | 60 000 | |||
| 15/04 | 6125 | 5161 | Achats non stockés (eau, électricité) / Caisse | 600 | 600 |
| 30/07 | 6145 | 5161 | Frais postaux / Caisse | 400 | 400 |
| 12/08 | 5161 | 5141 | Caisse / Banque (retrait) | 20 000 | 20 000 |
| 11/09 | 6311 | 5141 | Intérêts des emprunts / Banque | 600 | 600 |
| 20/10 | 5161 | 7321 | Caisse / Revenus des titres de participation | 400 | 400 |
| 02/11 | 4452 | 5141 | État créditeur / Banque | 8 000 | 8 000 |
| 25/12 | 6131 | 5161 | Locations et charges locatives / Caisse | 2 000 | 2 000 |
| 31/12 | 6114 | 3111 | Variation des stocks / Marchandises (annulation SI) | 25 000 | 25 000 |
| 31/12 | 3111 | 6114 | Marchandises / Variation des stocks (SF) | 18 000 | 18 000 |
Le transport sur achats peut aussi être porté au 6111 ; le résultat est identique.
Grand livre (soldes)
| Compte | Débit | Crédit | Solde |
|---|---|---|---|
| 5141 Banque | 50 000 + 25 000 = 75 000 | 25 000 + 20 000 + 600 + 8 000 = 53 600 | SD 21 400 |
| 5161 Caisse | 20 000 + 20 000 + 20 000 + 400 = 60 400 | 6 000 + 600 + 400 + 2 000 = 9 000 | SD 51 400 |
| 3421 Clients | 35 000 + 15 000 | SD 50 000 | |
| 4411 Fournisseurs | 60 000 + 25 000 | SC 85 000 | |
| 4452 État créditeur | 8 000 | 10 000 | SC 2 000 |
| 3111 Marchandises | 25 000 + 18 000 | 25 000 | SD 18 000 |
| 6111 Achats de marchandises | 50 000 | SD 50 000 | |
| 6114 Variation des stocks | 25 000 | 18 000 | SD 7 000 |
| 6142 / 6125 / 6145 / 6311 / 6131 | 6 000 / 600 / 400 / 600 / 2 000 | SD 9 600 au total | |
| 7111 Ventes / 7321 Dividendes | 60 000 / 400 | SC 60 400 |
Résultat = 60 400 − 66 600 = − 6 200 DH (perte).
2) Bilan au 31/12/N
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Actif immobilisé | 218 000 | Financement permanent | 268 800 |
| Fonds commercial | 30 000 | Capital social ou personnel | 230 000 |
| Constructions | 100 000 | Report à nouveau (SC) | 10 000 |
| ITMO | 35 000 | Résultat net de l'exercice | − 6 200 |
| Matériel de transport | 45 000 | Autres dettes de financement | 35 000 |
| Mobilier, matériel de bureau et AD | 5 000 | ||
| Titres de participation | 3 000 | ||
| Actif circulant | 85 000 | Passif circulant | 107 000 |
| Marchandises | 18 000 | Fournisseurs et comptes rattachés | 85 000 |
| Fournisseurs débiteurs, avances et acomptes | 17 000 | Clients créditeurs, avances et acomptes | 20 000 |
| Clients et comptes rattachés | 50 000 | État créditeur | 2 000 |
| Trésorerie-actif | 72 800 | ||
| Banque | 21 400 | ||
| Caisse | 51 400 | ||
| Total actif | 375 800 | Total passif | 375 800 |
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : CHU Mohammed VI de Marrakech · Session 24 juillet 2011 — Copie issue de : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/2084/modele-de-concours-technicien-de-3e-grade-chu-mohammed-vi-de-marrakech-epreuve-de-specia
