
Modèle de concours : Technicien de 3e grade — CHU Mohammed VI de Marrakech — Gestion d'entreprise — 4 avril 2010
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 3e grade organisé par CHU Mohammed VI de Marrakech (2010), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- CHU Mohammed VI de Marrakech
- Grade
- Technicien de 3e grade
- Spécialité
- Gestion d'entreprise
- Année
- 2010
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
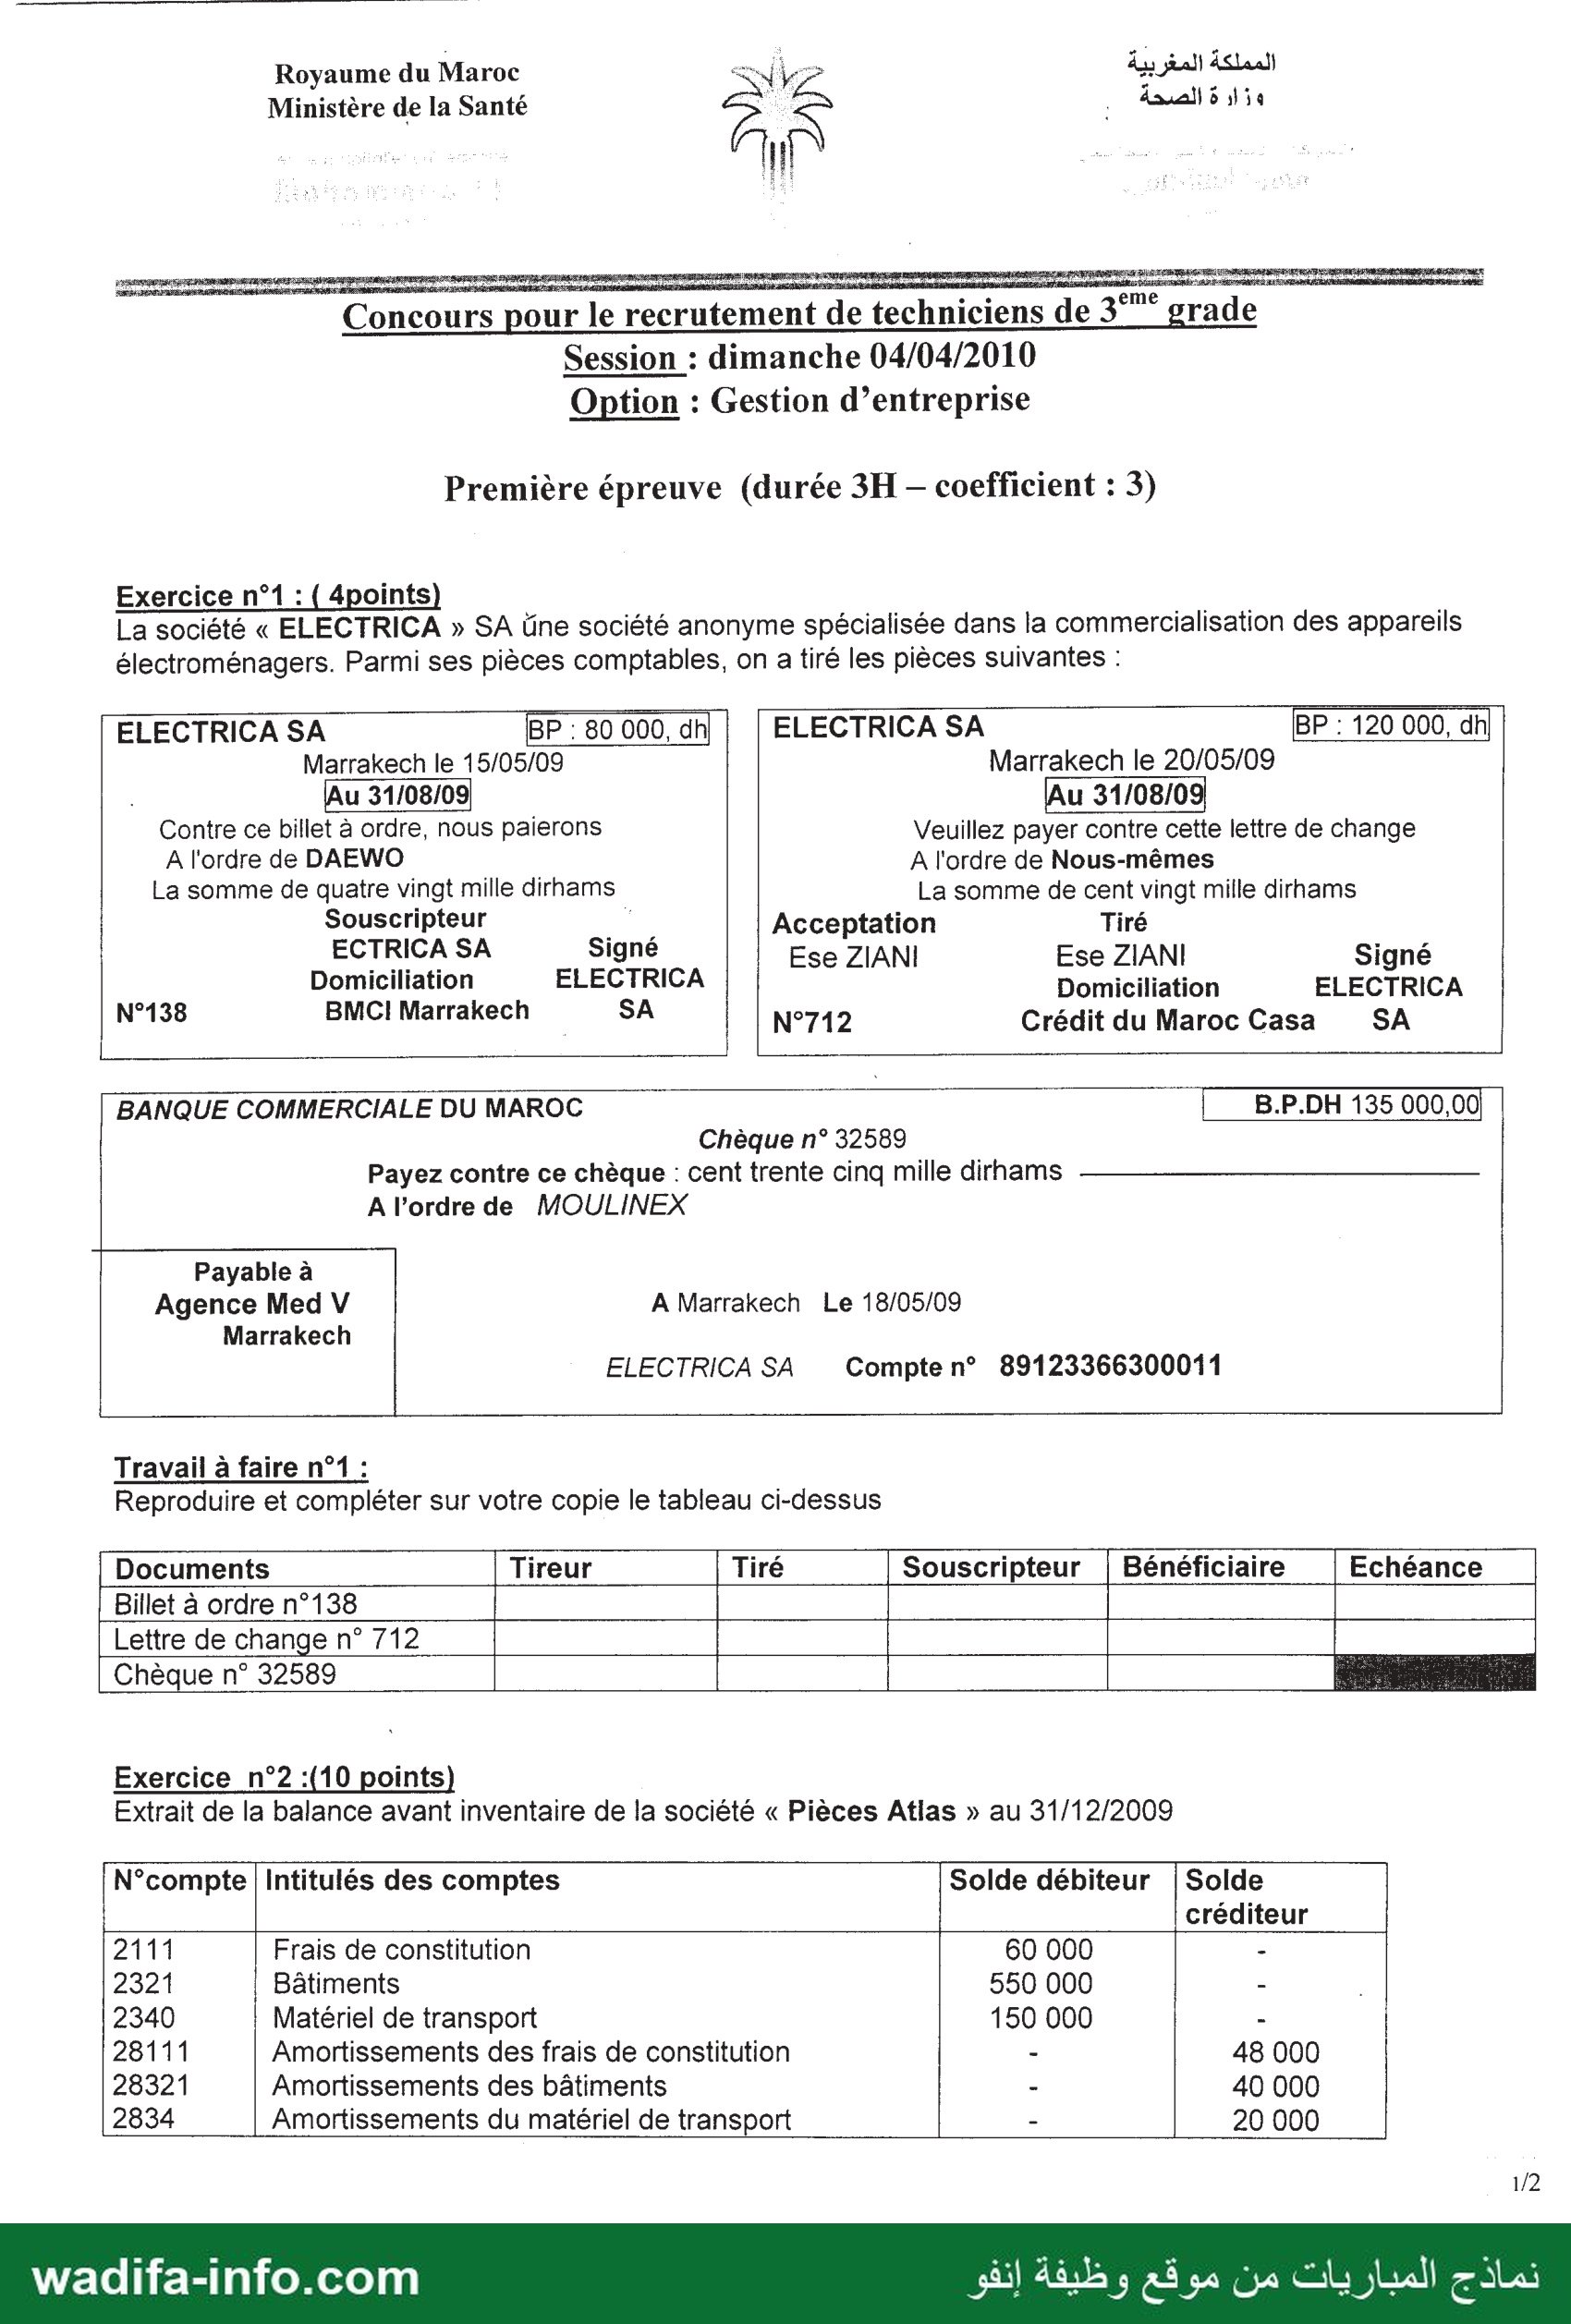
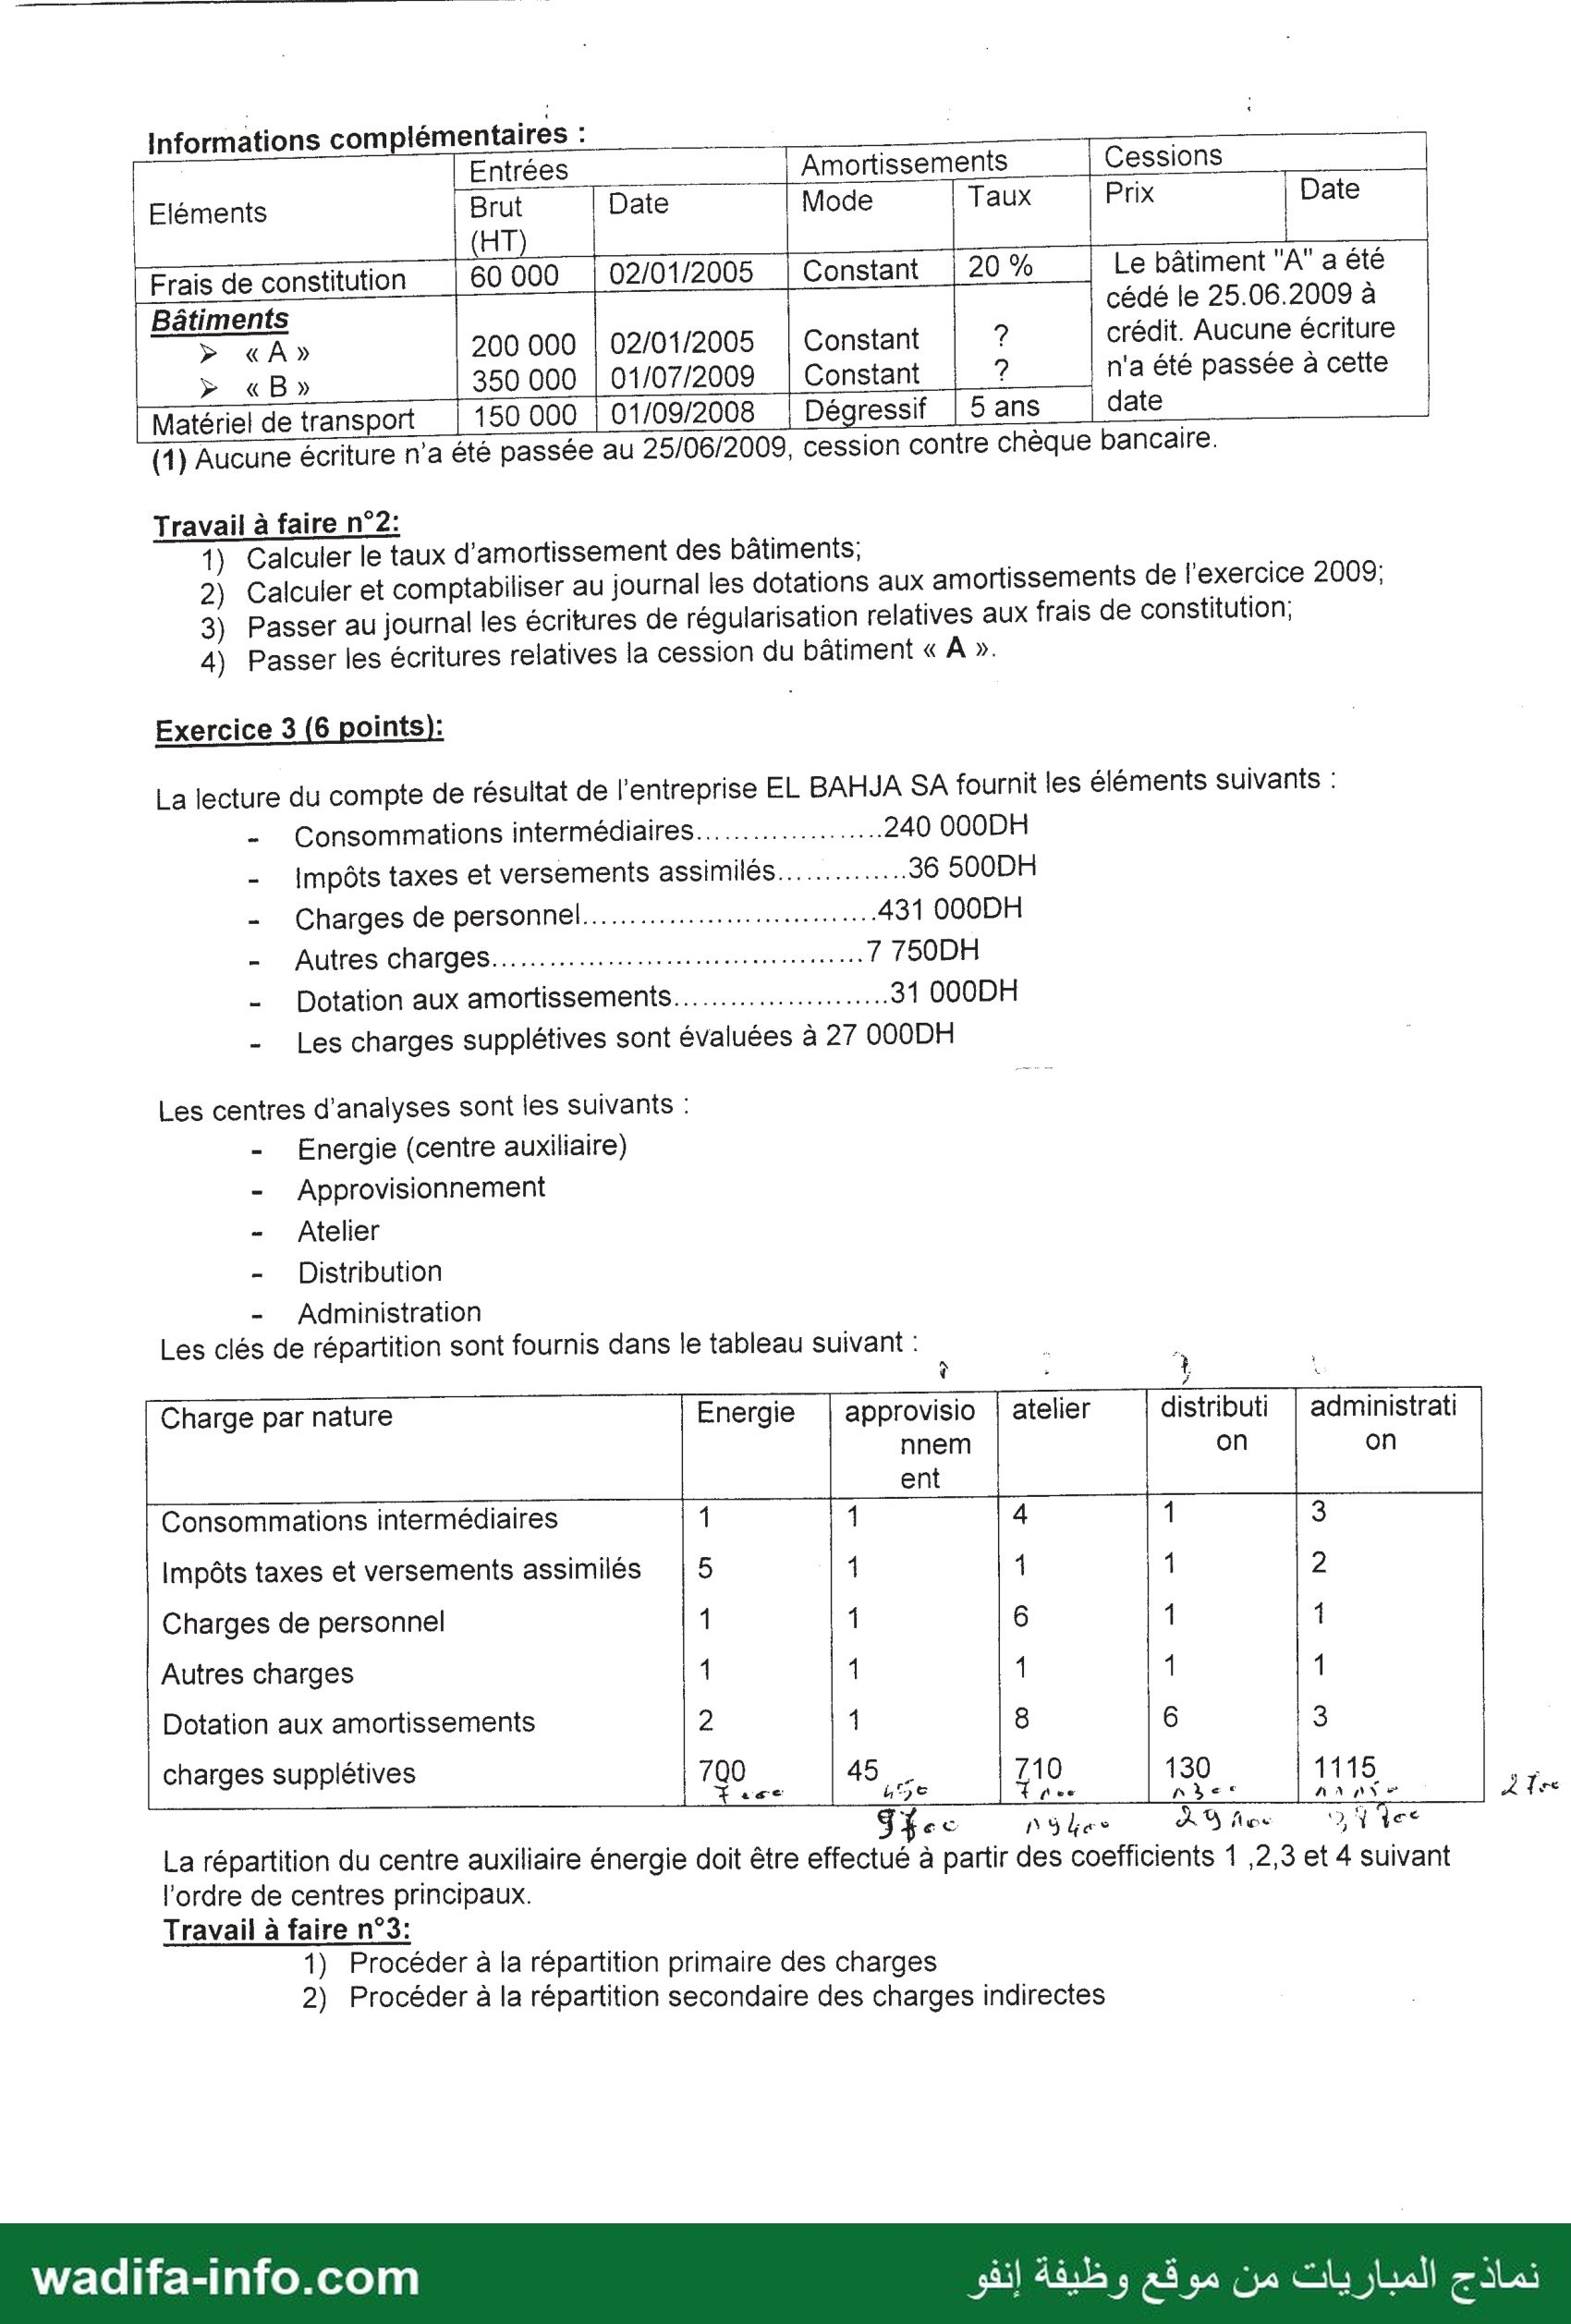
Royaume du Maroc المملكة المغربية > 7 ب Ministère de la Santé 7 ض = . ةحصلا nis Concours pour le recrutement de techniciens de 3 rade Session : dimanche 04/04/2010 Option : Gestion d’entreprise Première épreuve (durée 3H — coefficient : 3) Exercice n°1 : ( 4points) La société « ELECTRICA » SA üne société anonyme spécialisée dans la commercialisation des appareils électroménagers. Parmi ses pièces comptables, on a tiré les pièces suivantes : ELECTRICA SA ELECTRICA SA BP : 120 000, dh Marrakech le 15/05/09 Marrakech le 20/05/09 Au 31/08/09 Au 31/08/09 Contre ce billet à ordre, nous paierons Veuillez payer contre cette lettre de change A l'ordre de DAEWO A l'ordre de Nous-mêmes La somme de quatre vingt mille dirhams La somme de cent vingt mille dirnams Souscripteur ل" Acceptation Tiré ECTRICA SA Signé Ese ZIANI Ese ZIANI Signé N°138 BMCI Marrakech SA N°712 Crédit du Maroc Casa SA BANQUE COMMERCIALE DU MAROC B.P.DH 135 000,00 Chèque n° 32589 Payez contre ce chèque : cent trente cinq mille dirhams — A l’ordre de MOULINEX Payable à Agence Med V A Marrakech Le 18/05/09 Marrakech ELECTRICA SA 0009 1 Travail à faire n°1 : Reproduire et compléter sur votre copie le tableau ci-dessus [Documents |Tireur _ |Tiré | Souscripteur | Bénéficiaire | Echéance Billet à ordre n°138 الل PS PS EE Lettre de change 05712 1 | Exercice n°2 :(10 points) Extrait de la balance avant inventaire de la société « Pièces Atlas » au 31/12/2009 intitulés des comptes Solde débiteur | Solde créditeur 2111 Frais de constitution 60 000 - 2321 Bâtiments 550 000 - 2340 Matériel de transport 150 000 - | 28111 Amortissements des frais de constitution - 48 000 28321 Amortissements des bâtiments - 40 000 2834 Amortissements du matériel de transport - 20 000 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Informations complémentaires : | | | Entrées ___| Amortissements Cessions | Eléments Date Taux Prix [Date | Frais de constitution | 60 000 | 02/01/2005 Le bâtiment "A" a été Bâtiments cédé le 25.06.2009 à > «A» 200 000 | 02/01/2005 | Constant ? crédit. Aucune écriture > «B» 350 000 | 01/07/2009 | Constant ? n'a été passée à cette | Matériel de transport 150 000 | 01/09/2008 “Dégressif [5ans | date | (1) Aucune écriture n'a été passée au 25/06/2009, cession contre chèque bancaire. Travail à faire n°2: 1) Calculer le taux d'amortissement des bâtiments; 2) Calculer et comptabiliser au journal les dotations aux amortissements de l'exercice 2009; 3) Passer au journal les écritures de régularisation relatives aux frais de constitution; 4) Passer les écritures relatives la cession du bâtiment « À ». Exercice 3 (6 points): La lecture du compte de résultat de l’entreprise EL BAHJA SA fournit les éléments suivants : - Consommations intermédiaires. ................240 OOODH - Impôts taxes et versements assimilés... ..36 500DH - Charges de personnel....….......................…. 431 0001011 … Autres 0180809 ةس annee 750DH - Dotation aux 301031659009018 .......................31 000DH - Les charges supplétives sont évaluées à 27 000DH | Les centres d'analyses sont les suivants : - Energie (centre auxiliaire) - _Approvisionnement - Atelier - Distribution - Administration Les clés de répartition sont fournis dans le tableau suivant : : | Charge par nature Energie | approvisio | atelier distributi | administrati nnem on on ent Consommations intermédiaires 1 1 4 1 3 Impôts taxes et versements assimilés 5 1 1 1 2 Charges de personnel 1 1 6 1 1 Autres charges 1 1 1 1 1 Dotation aux amortissements 2 1 8 6 3 charges supplétives 700 45 71 ace à رات T 0 e 30 € 1 1 15 ss À Te ue ال ا La répartition du centre auxiliaire énergie doit être effectué à partir des coefficients 1 ,2,3 et 4 suivant l’ordre de centres principaux. Travail à faire n°3: 1) Procéder à la répartition primaire des charges 2) Procéder à la répartition secondaire des charges indirectes wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est la 1re épreuve du concours de recrutement des techniciens de 3e grade, option Gestion d'entreprise, du CHU Mohammed VI de Marrakech (ministère de la Santé), session du dimanche 04/04/2010. Durée : 3 heures, coefficient 3. Trois exercices : effets de commerce (4 pts), travaux d'inventaire sur les immobilisations (10 pts) et répartition des charges indirectes (6 pts). Comptes du plan comptable marocain (CGNC).
Exercice 1 — Identification des effets de commerce (4 pts)
| Documents | Tireur | Tiré | Souscripteur | Bénéficiaire | Échéance |
|---|---|---|---|---|---|
| Billet à ordre n° 138 (80 000 DH) | — | — | ELECTRICA SA | DAEWO | 31/08/2009 |
| Lettre de change n° 712 (120 000 DH) | ELECTRICA SA | Ese ZIANI | — | ELECTRICA SA (« nous-mêmes ») | 31/08/2009 |
| Chèque n° 32589 (135 000 DH) | ELECTRICA SA | Banque Commerciale du Maroc, agence Med V Marrakech | — | MOULINEX | (payable à vue) |
- Le billet à ordre n'a pas de tireur ni de tiré : c'est le souscripteur (le débiteur) qui s'engage à payer le bénéficiaire. Ici ELECTRICA doit 80 000 DH à DAEWO (dette : effet à payer).
- La lettre de change est un ordre donné par le tireur (le créancier) au tiré (le débiteur). Tirée « à l'ordre de nous-mêmes », elle a pour bénéficiaire le tireur lui-même ; elle a été acceptée par ZIANI (créance : effet à recevoir).
- Le chèque est tiré sur une banque ; il est payable à vue, d'où l'absence d'échéance (case grisée).
Exercice 2 — Société « Pièces Atlas » : travaux d'inventaire au 31/12/2009 (10 pts)
1) Taux d'amortissement des bâtiments
Le bâtiment B est entré le 01/07/2009 : il n'a encore subi aucun amortissement. Le cumul du compte 28321 (40 000 DH) concerne donc uniquement le bâtiment A, amorti de 2005 à 2008, soit 4 ans.
Annuité = 40 000 / 4 = 10 000 DH ; taux = 10 000 / 200 000 = 5 % (durée de 20 ans). Le même taux (mode constant) s'applique au bâtiment B.
2) Dotations de l'exercice 2009
| Élément | Calcul | Dotation 2009 |
|---|---|---|
| Frais de constitution | 60 000 × 20 % | 12 000,00 |
| Bâtiment A (jusqu'à la cession du 25/06) | 200 000 × 5 % × 175/360 (5 mois et 25 jours) | 4 861,11 |
| Bâtiment B (depuis le 01/07) | 350 000 × 5 % × 6/12 | 8 750,00 |
| Matériel de transport | voir ci-dessous | 52 000,00 |
Matériel de transport (dégressif, 5 ans) : coefficient 2 pour 5 ans → taux dégressif = 20 % × 2 = 40 %. Vérification : 2008 (septembre à décembre, 4 mois) : 150 000 × 40 % × 4/12 = 20 000, ce qui correspond bien au cumul de la balance. 2009 : (150 000 − 20 000) × 40 % = 130 000 × 40 % = 52 000 (supérieur à l'annuité linéaire sur la durée restante, 130 000 / 4,67 ≈ 27 857 : on reste en dégressif).
Si l'on arrête la dotation du bâtiment A au mois entier (6 mois), on obtient 5 000 DH ; le calcul au jour près (4 861,11 DH) est plus exact.
| Débit | Crédit | Libellé (31/12/2009) | Débit | Crédit |
|---|---|---|---|---|
| 6191 | D.E.A. de l'immobilisation en non-valeurs | 12 000,00 | ||
| 28111 | Amortissements des frais de constitution | 12 000,00 | ||
| 6193 | D.E.A. des immobilisations corporelles | 65 611,11 | ||
| 28321 | Amortissements des bâtiments (4 861,11 + 8 750) | 13 611,11 | ||
| 2834 | Amortissements du matériel de transport | 52 000,00 |
3) Régularisation des frais de constitution
Après la dotation 2009, le cumul atteint 48 000 + 12 000 = 60 000 DH : les frais de constitution sont totalement amortis (5 ans, 2005-2009). On les sort de l'actif :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 28111 | Amortissements des frais de constitution | 60 000 | ||
| 2111 | Frais de constitution | 60 000 |
4) Cession du bâtiment « A »
Cumul des amortissements à la date de cession : 40 000 + 4 861,11 = 44 861,11 DH ; VNA = 200 000 − 44 861,11 = 155 138,89 DH.
Attention : l'énoncé ne donne pas le prix de cession (la colonne « Prix » est vide) et se contredit sur le mode de règlement (« à crédit » dans le tableau, « contre chèque bancaire » dans le renvoi (1)). On note le prix P :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 3481 (ou 5141 si chèque) | Créances sur cessions d'immobilisations | P | ||
| 7513 | Produits des cessions des immobilisations corporelles | P | ||
| 28321 | Amortissements des bâtiments | 44 861,11 | ||
| 6513 | V.N.A. des immobilisations corporelles cédées | 155 138,89 | ||
| 2321 | Bâtiments | 200 000,00 |
Résultat de cession = P − 155 138,89 DH (plus-value si P est supérieur à la VNA). La dotation complémentaire de A (4 861,11) est déjà comprise dans l'écriture du 2).
Exercice 3 — Société EL BAHJA : répartition des charges indirectes (6 pts)
Charges à répartir = charges de la comptabilité générale + charges supplétives (aucune charge non incorporable n'est signalée) : 240 000 + 36 500 + 431 000 + 7 750 + 31 000 + 27 000 = 773 250 DH. Chaque charge est répartie proportionnellement aux clés du tableau (somme des clés : 10, 10, 10, 5, 20 et 2 700 pour les charges supplétives, soit 7 000 / 450 / 7 100 / 1 300 / 11 150).
1) Répartition primaire
| Charges | Total | Énergie | Approvisionnement | Atelier | Distribution | Administration |
|---|---|---|---|---|---|---|
| Consommations intermédiaires (clés 1-1-4-1-3) | 240 000 | 24 000 | 24 000 | 96 000 | 24 000 | 72 000 |
| Impôts et taxes (5-1-1-1-2) | 36 500 | 18 250 | 3 650 | 3 650 | 3 650 | 7 300 |
| Charges de personnel (1-1-6-1-1) | 431 000 | 43 100 | 43 100 | 258 600 | 43 100 | 43 100 |
| Autres charges (1-1-1-1-1) | 7 750 | 1 550 | 1 550 | 1 550 | 1 550 | 1 550 |
| Dotations aux amortissements (2-1-8-6-3) | 31 000 | 3 100 | 1 550 | 12 400 | 9 300 | 4 650 |
| Charges supplétives (700-45-710-130-1115) | 27 000 | 7 000 | 450 | 7 100 | 1 300 | 11 150 |
| Totaux primaires | 773 250 | 97 000 | 74 300 | 379 300 | 82 900 | 139 750 |
2) Répartition secondaire
Le centre Énergie est réparti entre les centres principaux selon les coefficients 1, 2, 3 et 4 (total 10) : 97 000 / 10 = 9 700 par point.
| Énergie | Approvisionnement | Atelier | Distribution | Administration | |
|---|---|---|---|---|---|
| Totaux primaires | 97 000 | 74 300 | 379 300 | 82 900 | 139 750 |
| Répartition Énergie | − 97 000 | 9 700 (1) | 19 400 (2) | 29 100 (3) | 38 800 (4) |
| Totaux secondaires | 0 | 84 000 | 398 700 | 112 000 | 178 550 |
Contrôle : 84 000 + 398 700 + 112 000 + 178 550 = 773 250 DH.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}