
Modèle de concours : Technicien de 3e grade — CHU Mohammed VI de Marrakech — Gestion d'entreprise — 10 novembre 2013
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 3e grade organisé par CHU Mohammed VI de Marrakech (2013), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- CHU Mohammed VI de Marrakech
- Grade
- Technicien de 3e grade
- Spécialité
- Gestion d'entreprise
- Année
- 2013
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
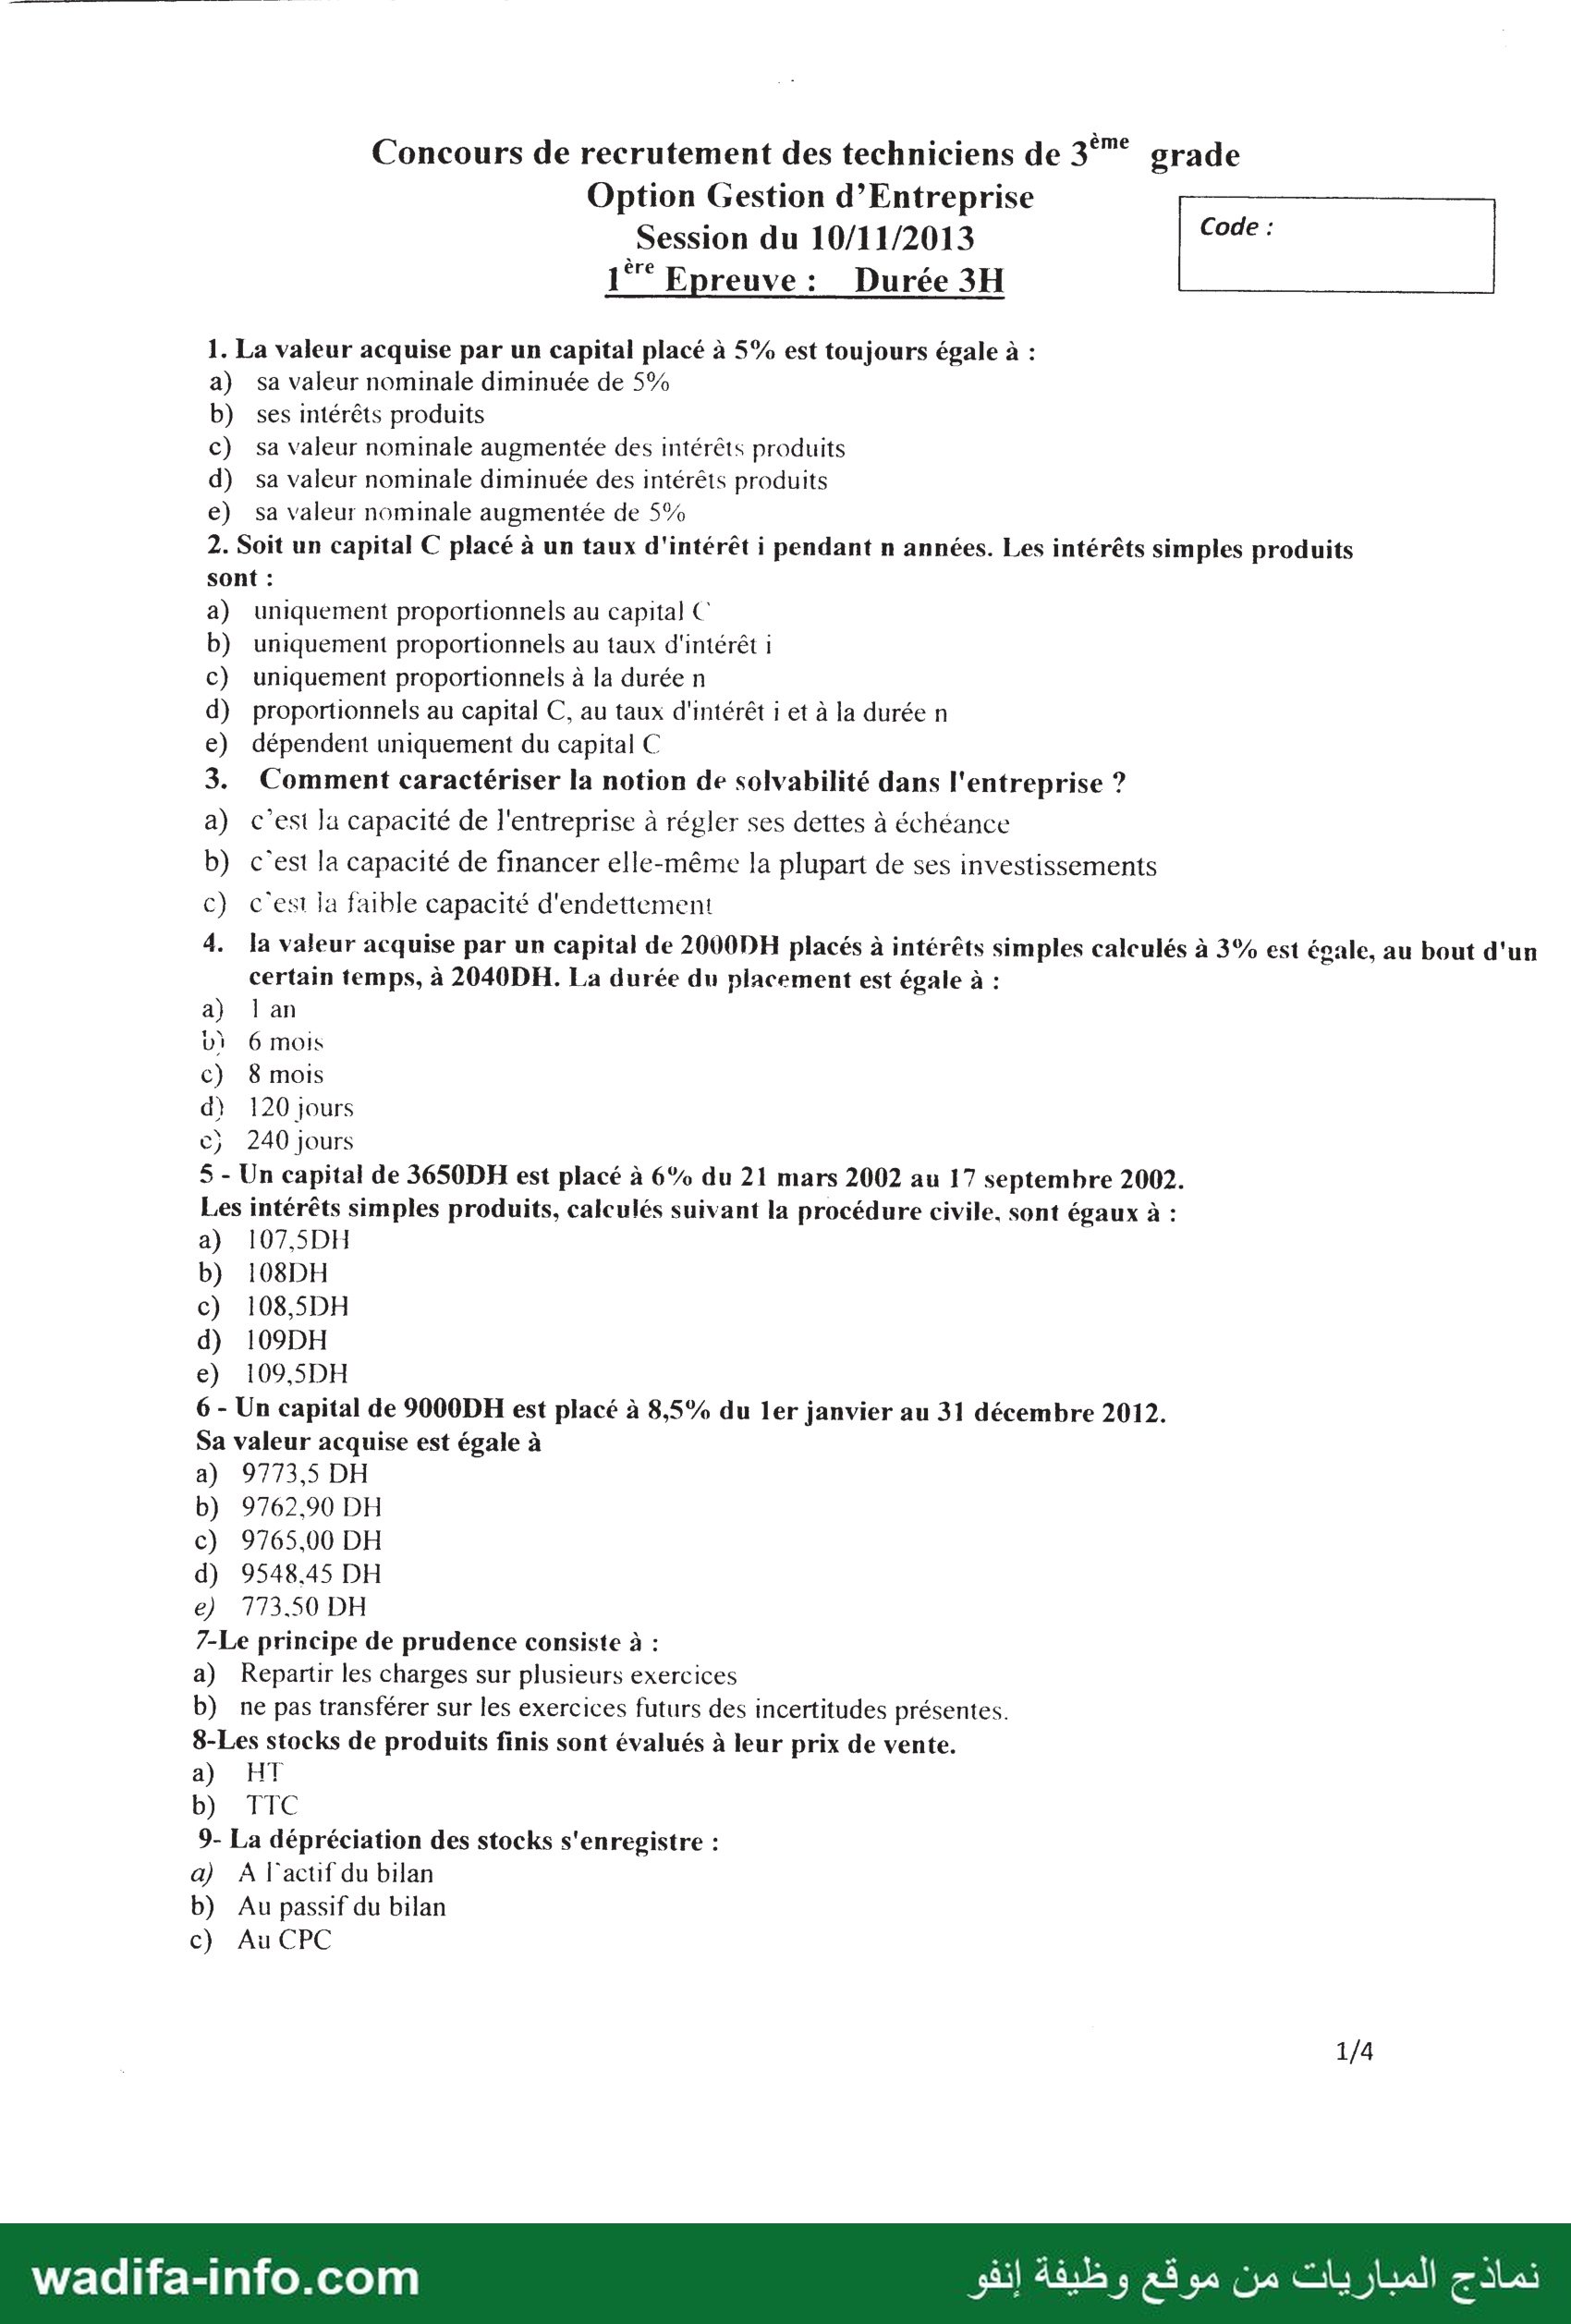
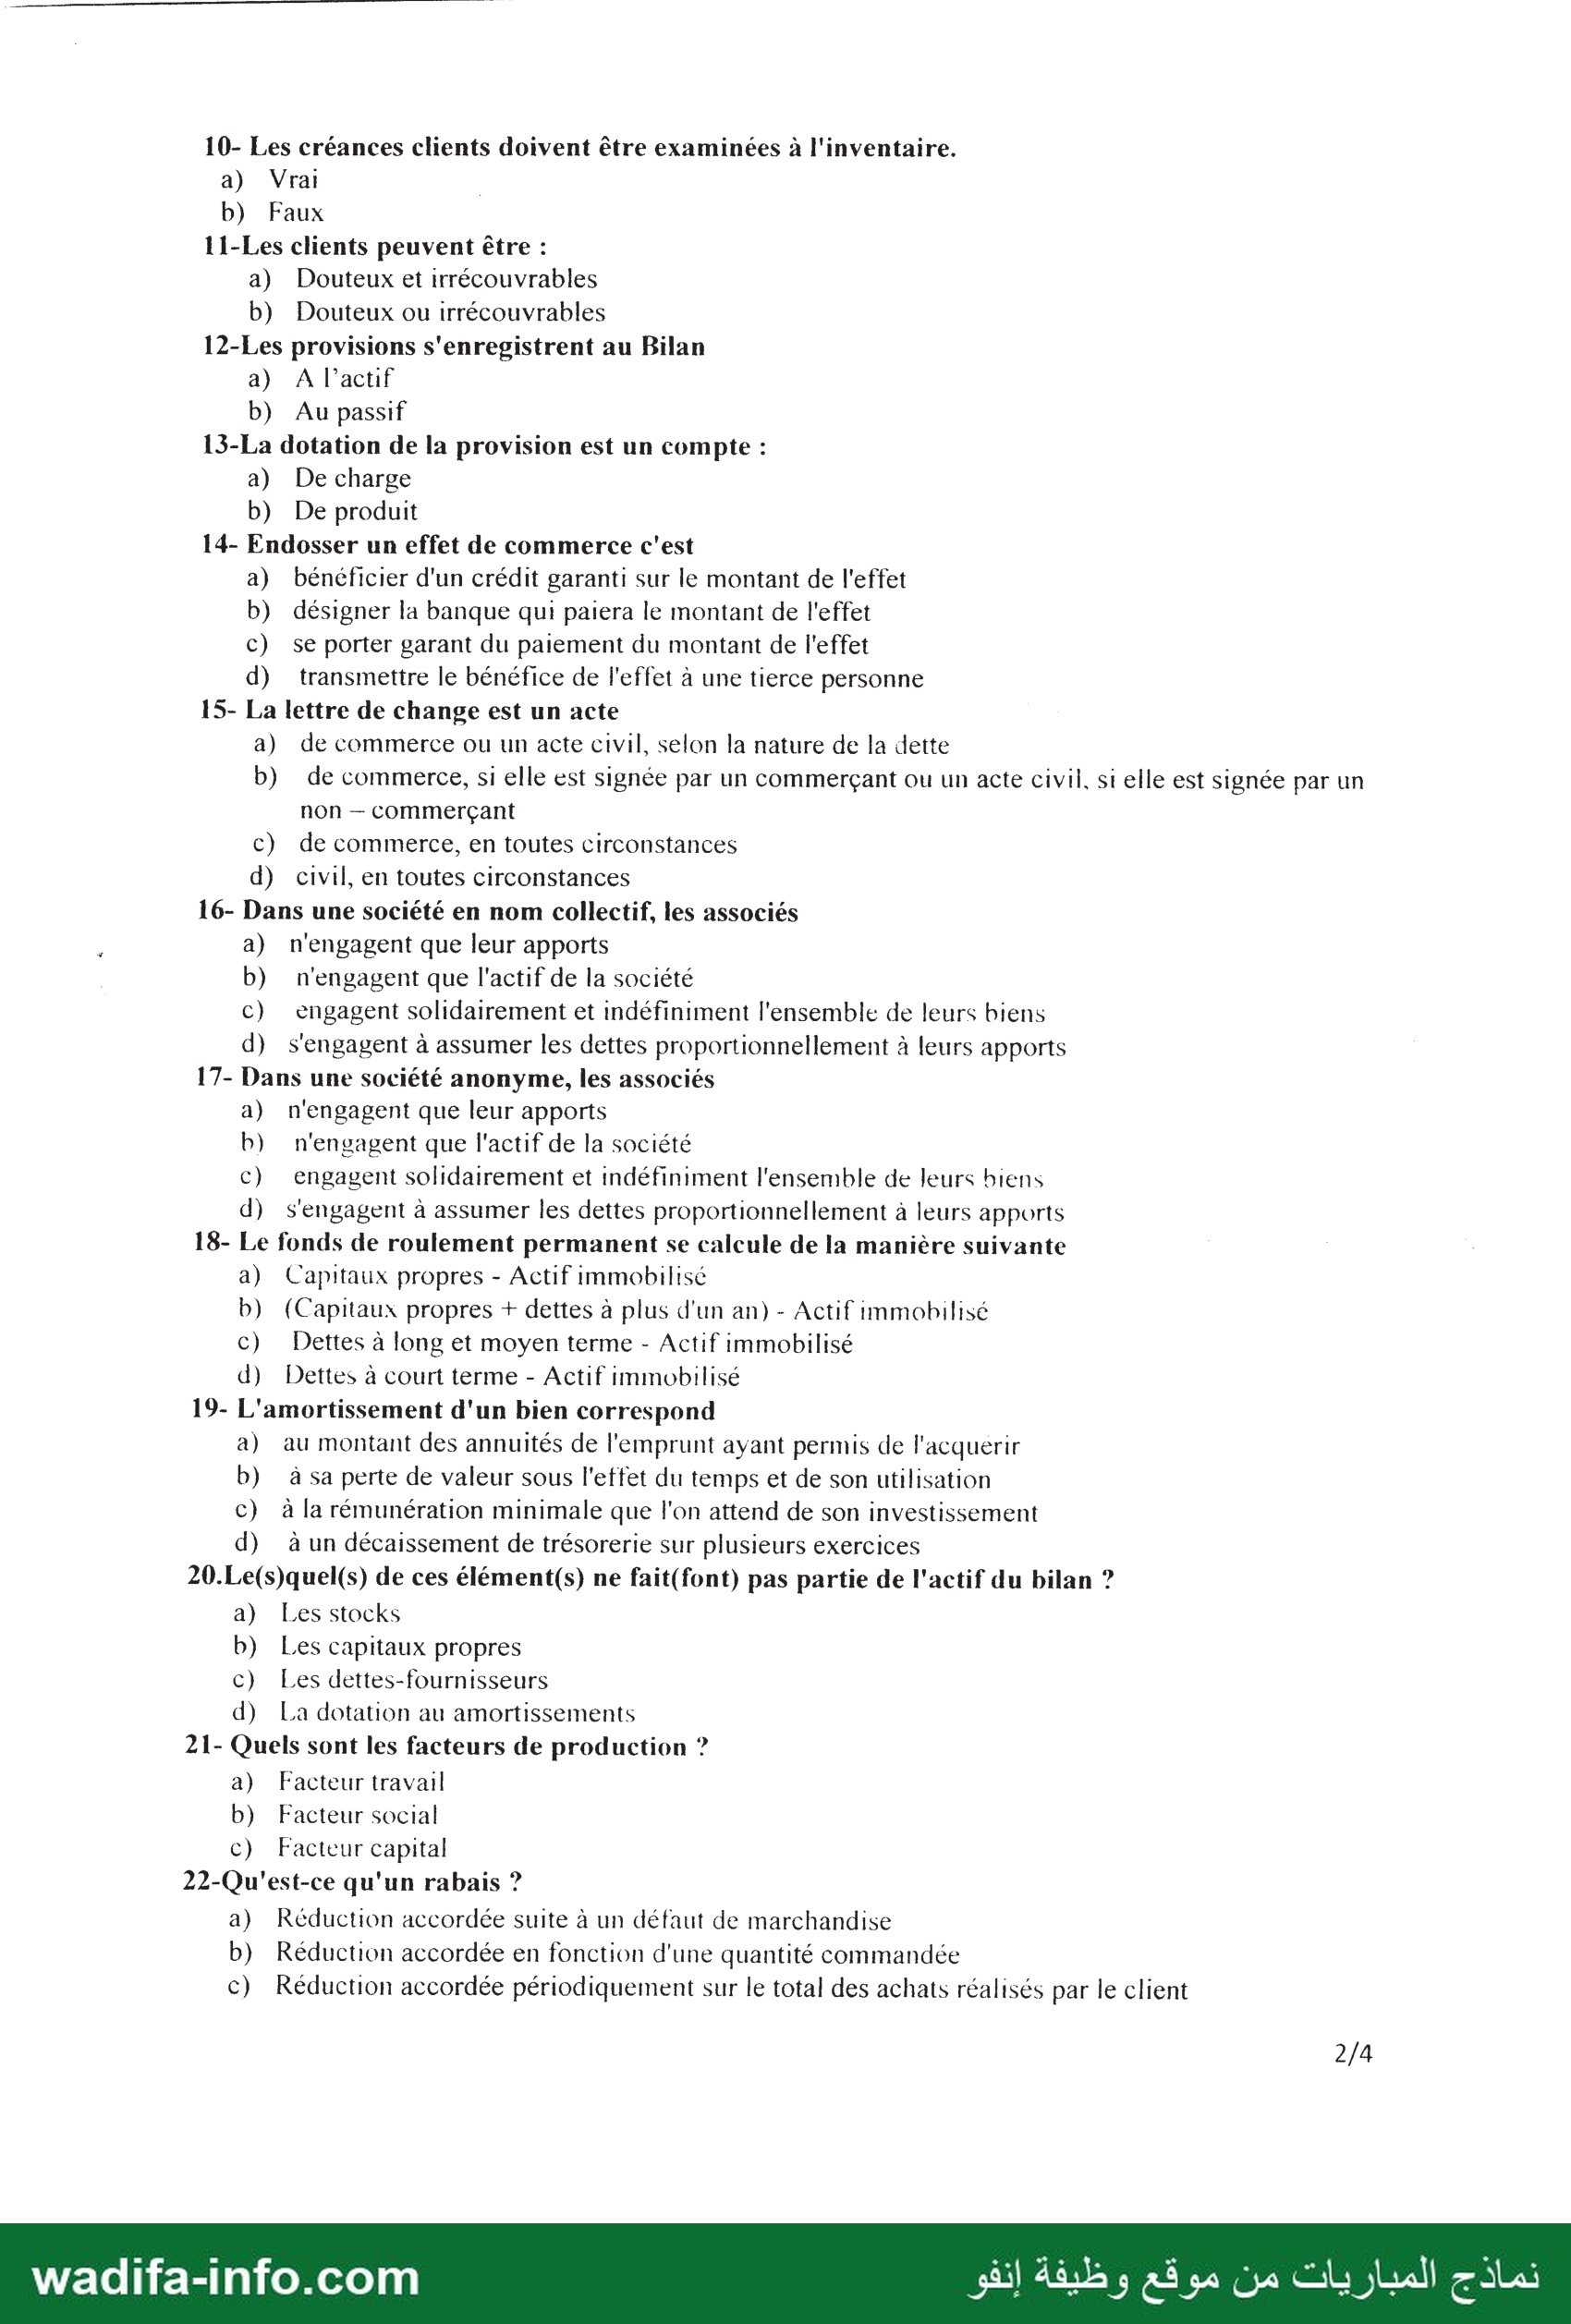
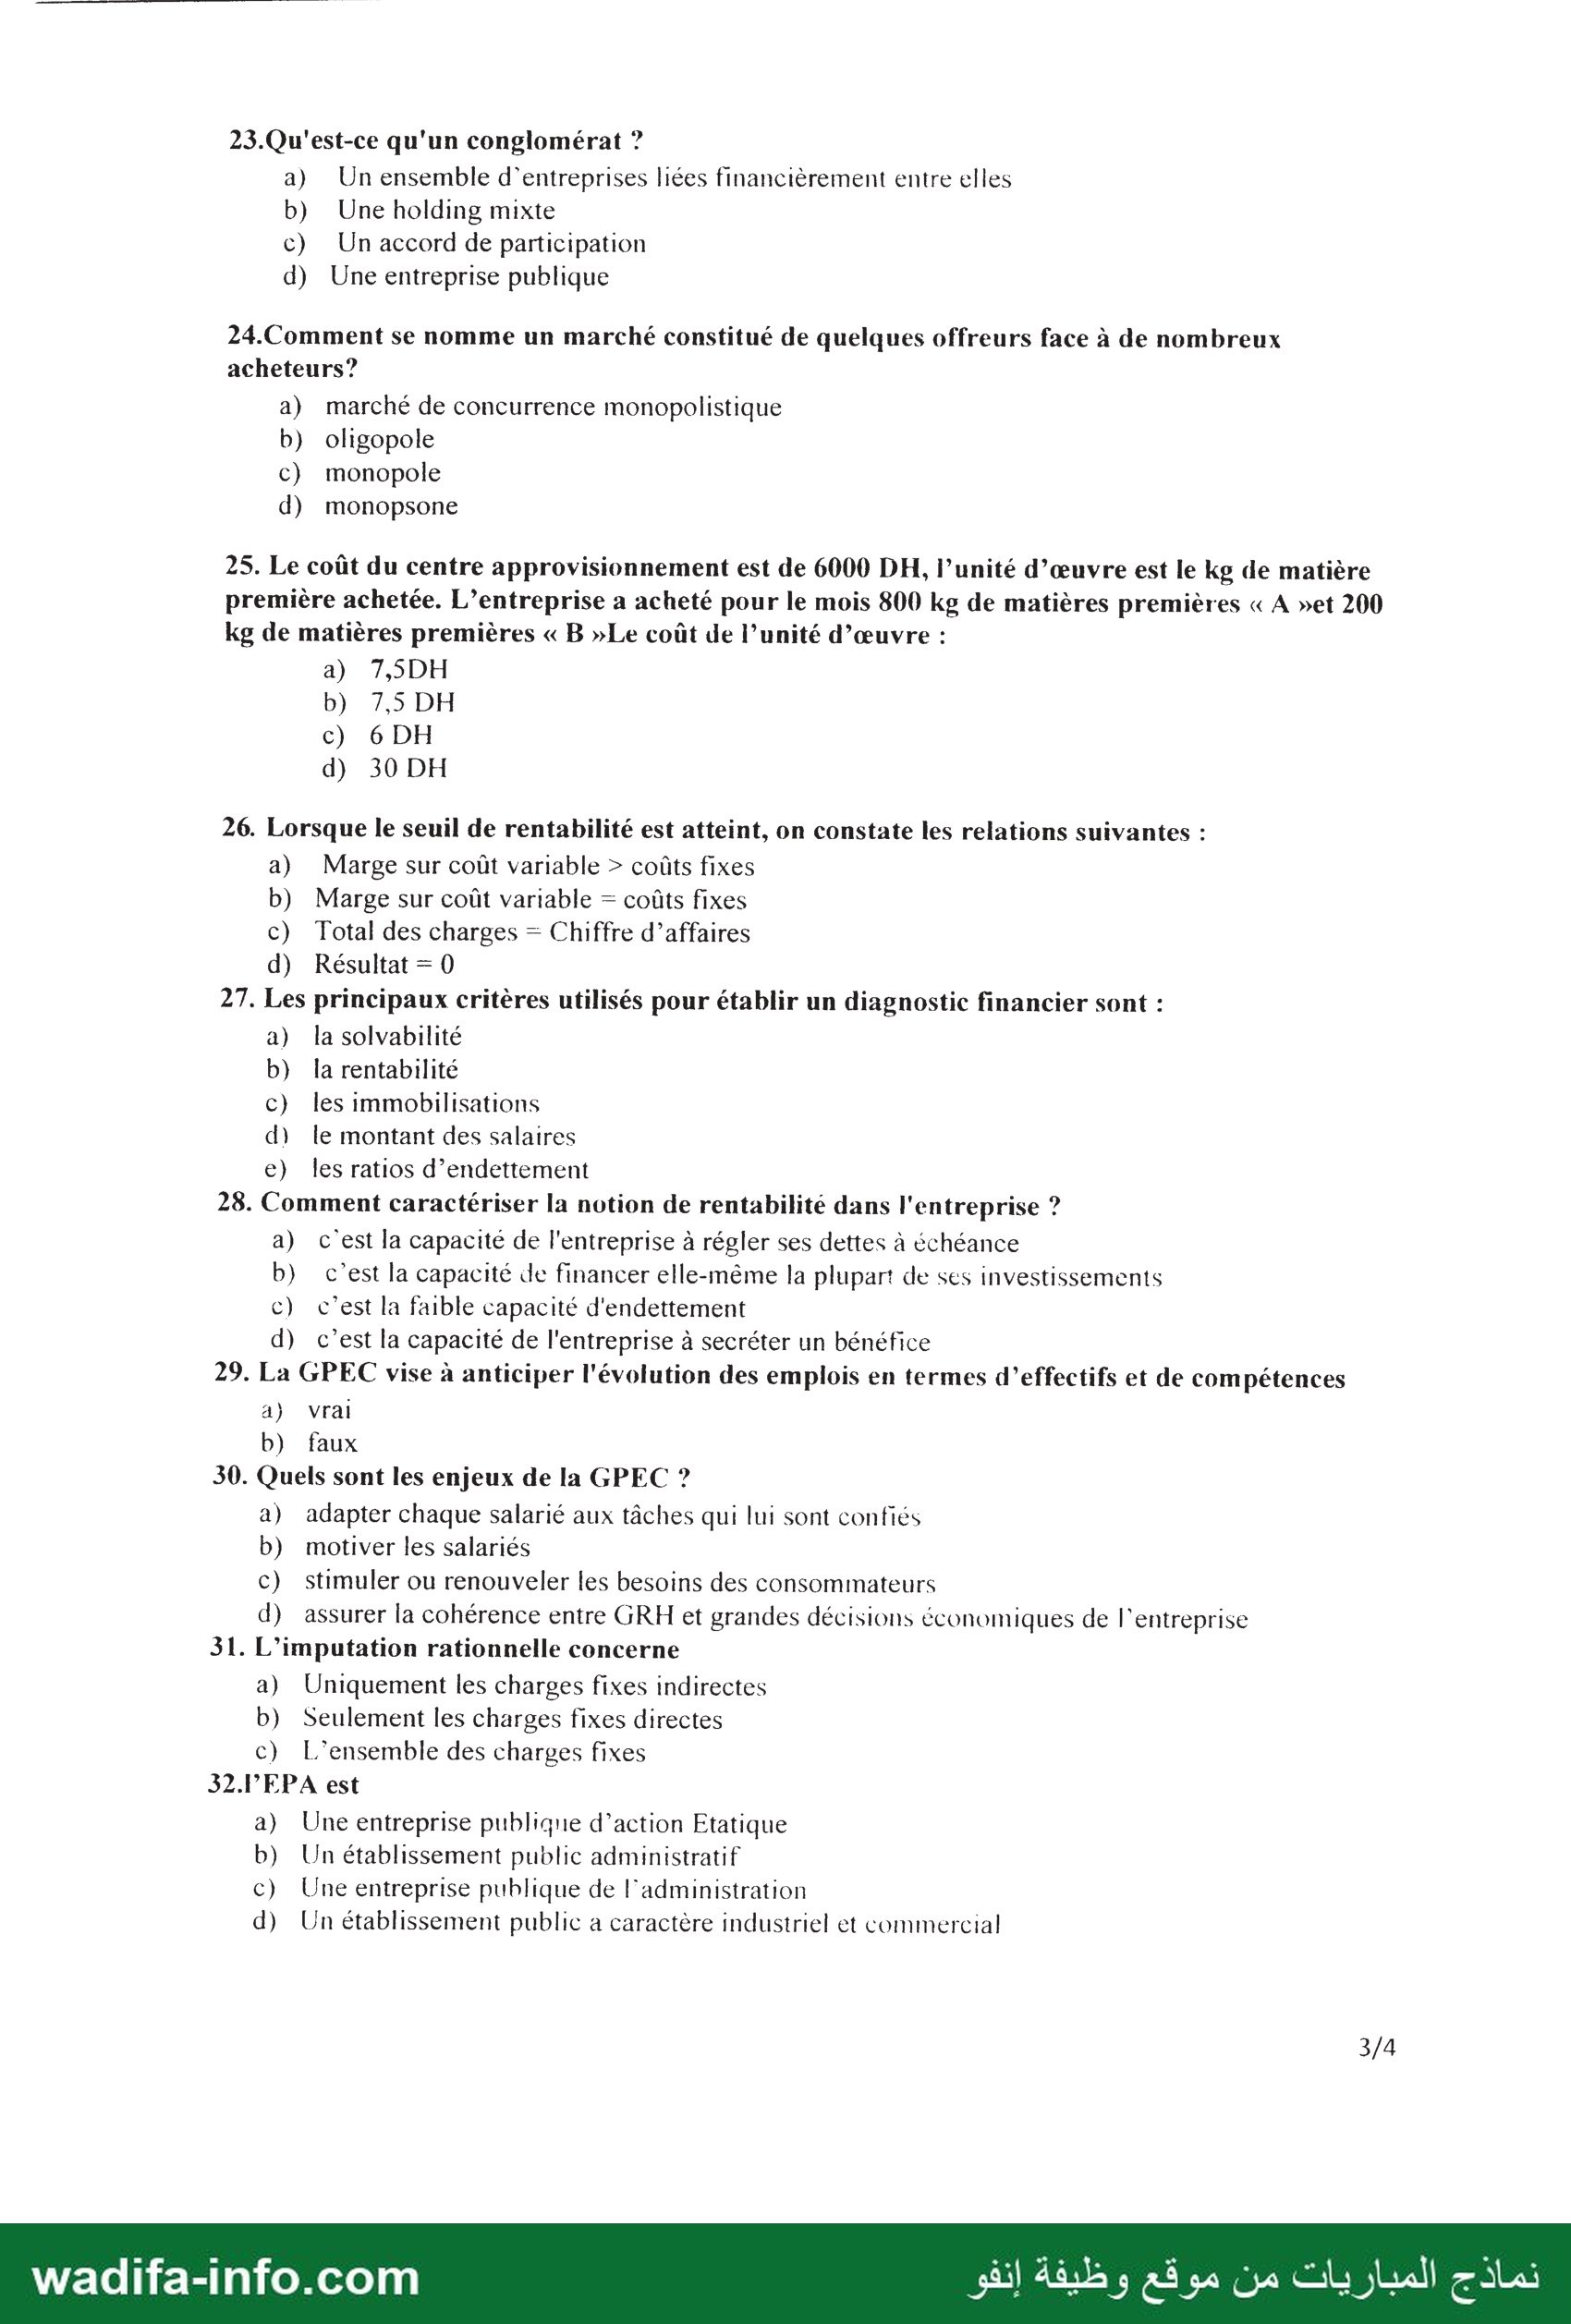
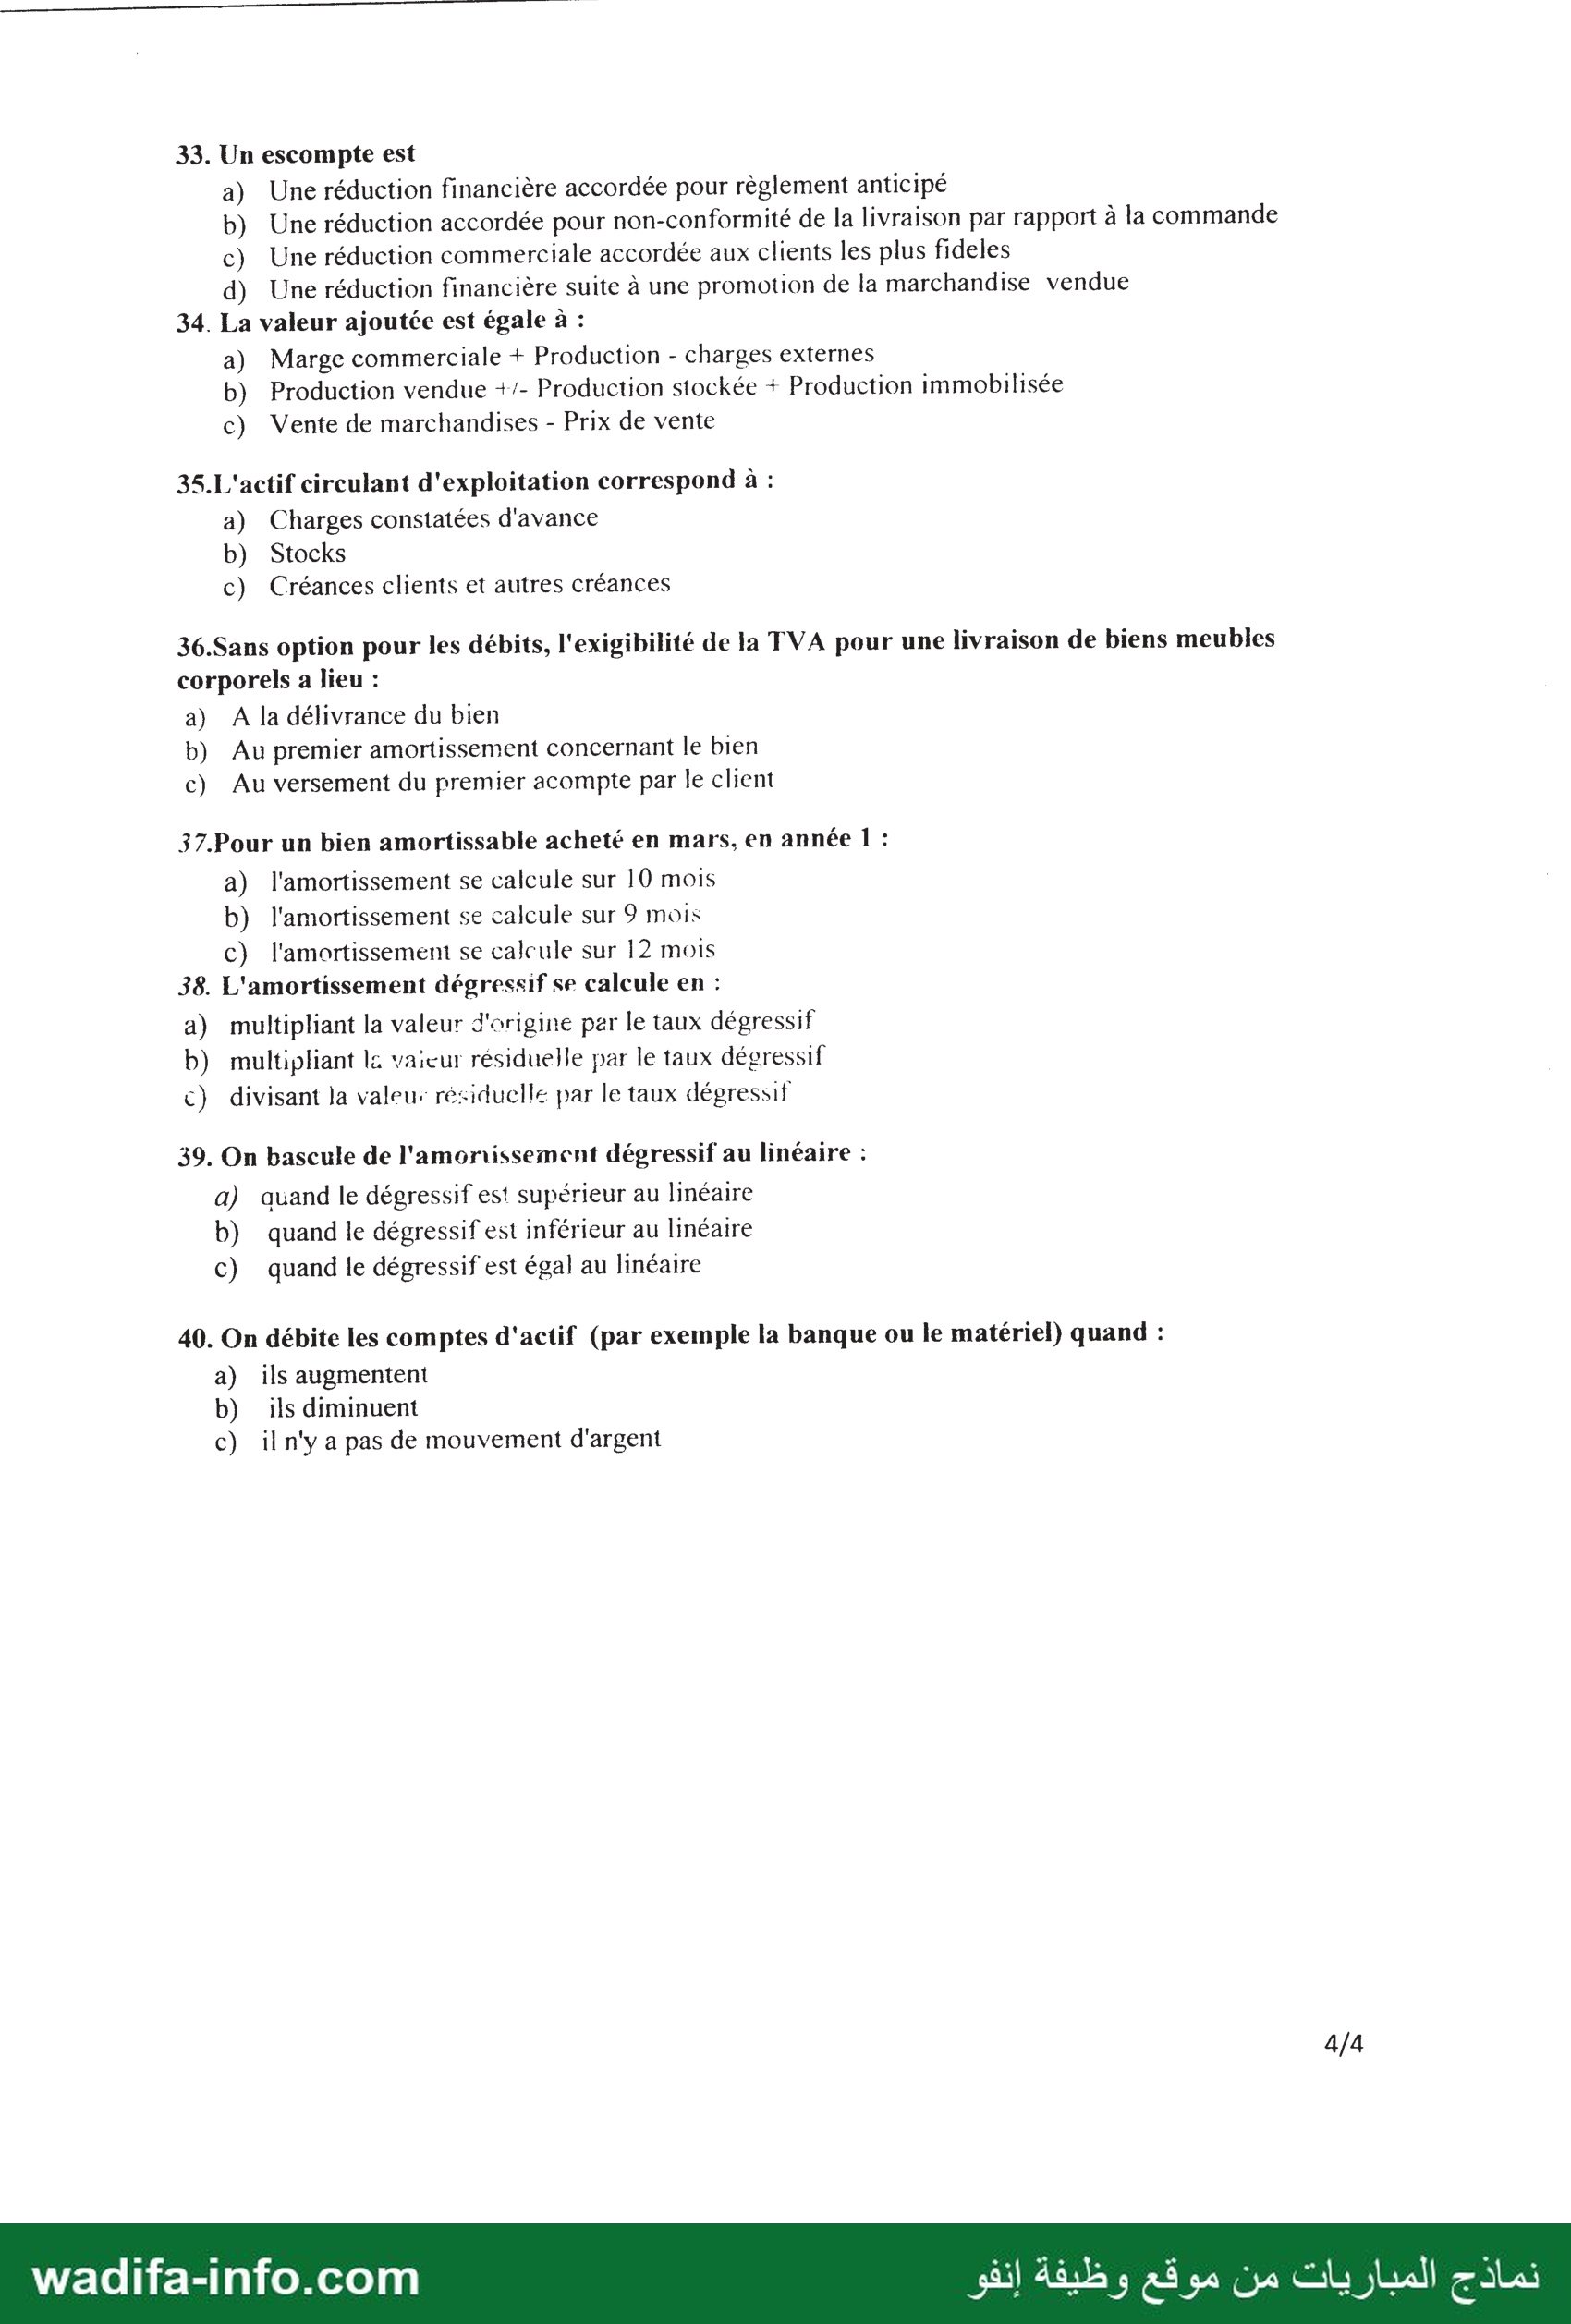
Concours de recrutement des techniciens de 3°” grade Option Gestion d'Entreprise Session du 10/11/2013 1°" Epreuve :__ Durée 3H 1. La valeur acquise par un capital placé à 5% est toujours égale à : a) sa valeur nominale diminuée de 5% b) ses intérêts produits c) sa valeur nominale augmentée des intérêts produits d) sa valeur nominale diminuée des intérêts produits e) sa valeur nominale augmentée de 5% 2. Soit un capital C placé à un taux d'intérêt i pendant n années. Les intérêts simples produits sont : a) uniquement proportionnels au capital C b) uniquement proportionnels au taux d'intérêt i c) uniquement proportionnels à la durée n d) proportionnels au capital C, au taux d'intérêt ١ et à la durée n e) dépendent uniquement du capital C 3. Comment caractériser la notion de solvabilité dans l'entreprise ? a) c’est la capacité de l'entreprise à régler ses dettes à échéance b) c'est la capacité de financer elle-même la plupart de ses investissements c) c'est la faible capacité d'endettement 4. la valeur acquise par un capital de 2000DH placés à intérêts simples calculés à 3% est égale, au bout d'un certain temps, à 2040DH. La durée du placement est égale à : a) lan Li 6 mois c) 8 mois d} 120 jours c) 240 jours 5 - Un capital de 3650DH est placé à 6% du 21 mars 2002 au 17 septembre 2002. Les intérêts simples produits, calculés suivant la procédure civile, sont égaux à : a) 107,5DH b) 108DH c) 108,5DH d) 109DH e) 109,5DH 6 - Un capital de 9000DH est placé à 8,5% du ler janvier au 31 décembre 2012. Sa valeur acquise est égale à à) ‘9773,5 DH b) 9762,90 DH c) 9765,00 DH d) 9548.45 DH e) 773.50 DH 7-Le principe de prudence consiste à : a) Repartir les charges sur plusieurs exercices b) ne pas transférer sur les exercices futurs des incertitudes présentes. 8-Les stocks de produits finis sont évalués à leur prix de vente. a) HT b) TIC 9- La dépréciation des stocks s'enregistre : a) À l'actif du bilan b) Au passif du bilan c) Au CPC wadifa-info.com نماذج المباريات من موقع وظيفة إنفو À 6|-ل رو#صإوإا”طهههمهوهةوه7موال 7إضوي 7 720 72 7 7 د ابسحج«م......... _ ..ح.............. 10- Les créances clients doivent être examinées à l'inventaire. a) Vrai b) Faux 11-Les clients peuvent être : a) Douteux et irrécouvrables b) Douteux ou irrécouvrables 12-Les provisions s'enregistrent au Bilan a) A l'actif b) Au passif 13-La dotation de la provision est un compte : a) De charge b) De produit 14- Endosser un effet de commerce c'est a) bénéficier d'un crédit garanti sur le montant de l'effet b) désigner la banque qui paiera le montant de l'effet c) se porter garant du paiement du montant de l'effet d) transmettre le bénéfice de l'effet à une tierce personne 15- La lettre de change est un acte a) de commerce ou un acte civil, selon la nature de la dette b) de commerce, si elle est signée par un commerçant ou un acte civil, si elle est signée par un non — commerçant c) de commerce, en toutes circonstances d) civil, en toutes circonstances 16- Dans une société en nom collectif, les associés , a) n'engagent que leur apports b) n'engagent que l'actif de la société c) engagent solidairement et indéfiniment l'ensemble de leurs biens d) s'engagent à assumer les dettes proportionnellement à leurs apports 17- Dans une société anonyme, les associés a) n'engagent que leur apports b) n'engagent que l'actif de la société c) engagent solidairement et indéfiniment l'ensemble de leurs biens d) s'engagent à assumer les dettes proportionnellement à leurs apports 18- Le fonds de roulement permanent se calcule de la manière suivante a) Capitaux propres - Actif immobilisé b) (Capitaux propres + dettes à plus d'un an) - Actif immobilisé c) Dettes à long et moyen terme - Actif immobilisé d) Dettes à court terme - Actif immobilisé 19- L'amortissement d'un bien correspond a) au montant des annuités de l'emprunt ayant permis de l'acquerir b) à sa perte de valeur sous l'effet du temps et de son utilisation c) à la rémunération minimale que l'on attend de son investissement d) à un décaissement de trésorerie sur plusieurs exercices 20.Le(s)quel(s) de ces élément(s) ne fait(font) pas partie de l'actif du bilan ? a) Les stocks b) Les capitaux propres c) Les dettes-fournisseurs d) La dotation au amortissements 21- Quels sont les facteurs de production ? a) Facteur travail b) Facteur social c) Facteur capital 22-Qu'est-ce qu'un rabais ? a) Réduction accordée suite à un défaut de marchandise b) Réduction accordée en fonction d'une quantité commandée c) Réduction accordée périodiquement sur le total des achats réalisés par le client wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 23.Qu'est-ce qu'un conglomérat ? a) Un ensemble d'entreprises liées financièrement entre elles b) Une holding mixte c) Un accord de participation d) Une entreprise publique 24.Comment se nomme un marché constitué de quelques offreurs face à de nombreux acheteurs? a) marché de concurrence monopolistique b) oligopole c) monopole d) monopsone 25. Le coût du centre approvisionnement est de 6000 DH, l’unité d’œuvre est le kg de matière première achetée. L’entreprise a acheté pour le mois 800 kg de matières premières « À »et 200 kg de matières premières « B »Le coût de l’unité d’œuvre : a) 7,5DH b) 7,5 DH c) 6 DH d) 30 DH 26. Lorsque le seuil de rentabilité est atteint, on constate les relations suivantes : a) Marge sur coût variable > coûts fixes b) Marge sur coût variable = coûts fixes c) Total des charges = Chiffre d’affaires d) Résultat = 0 27. Les principaux critères utilisés pour établir un diagnostic financier sont : a) la solvabilité b) la rentabilité c) les immobilisations d) le montant des salaires e) les ratios d’endettement 28. Comment caractériser la notion de rentabilité dans l'entreprise ? a) c'est la capacité de l'entreprise à régler ses dettes à échéance b) c’est la capacité de financer elle-même la plupart de ses investissements c) c’est la faible capacité d'endettement d) c’est la capacité de l'entreprise à secréter un bénéfice 29. La GPEC vise à anticiper l'évolution des emplois en termes d'effectifs et de compétences a) Vrai b) faux 30. Quels sont les enjeux de la GPEC ? a) adapter chaque salarié aux tâches qui lui sont confiés b) motiver les salariés c) stimuler ou renouveler les besoins des consommateurs d) assurer la cohérence entre GRH et grandes décisions économiques de l’entreprise 31. L’imputation rationnelle concerne a) Uniquement les charges fixes indirectes b) Seulement les charges fixes directes c) L'ensemble des charges fixes 32.1101 est a) Une entreprise publique d’action Etatique b) Un établissement public administratif c) Une entreprise publique de l'administration d) Un établissement public a caractère industriel et commercial wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 33. Un escompte est a) Une réduction financière accordée pour règlement anticipé b) Une réduction accordée pour non-conformité de la ] ivraison par rapport à la commande c) Une réduction commerciale accordée aux clients les plus fideles d) Une réduction financière suite à une promotion de la marchandise vendue 34. La valeur ajoutée est égale à : a) Marge commerciale + Production - charges externes b) Production vendue +/- Production stockée + Production immobilisée c) Vente de marchandises - Prix de vente 35.L'actif circulant d'exploitation correspond à : a) Charges constatées d'avance b) Stocks c) Créances clients et autres créances 36.Sans option pour les débits, l'exigibilité de la TVA pour une livraison de biens meubles corporels a lieu : a) A la délivrance du bien b) Au premier amortissement concernant le bien c) Au versement du premier acompte par le client 37.Pour un bien amortissable acheté en mars, en année 1 : a) l'amortissement se calcule sur 10 mois b) l'amortissement se calcule sur 9 mois c) l'amortissemem se calcule sur 12 mois 38. L'amortissement dégressif se calcule en : a) multipliant la valeur d'origine par le taux dégressif b) multipliant l& vaieur résiduelle par le taux dégressif c) divisant la valeu: résiduelle par le taux dégressif 39. On bascule de l'amonissement dégressif au linéaire د a) auand le dégressif est supérieur au linéaire b) quand le dégressif est inférieur au linéaire c) quand le dégressif est égal au linéaire 40. On débite les comptes d'actif (par exemple la banque ou le matériel) quand : a) ils augmentent b) ils diminuent c) il n'y a pas de mouvement d'argent wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est la 1re épreuve du concours de recrutement des techniciens de 3e grade, option Gestion d'entreprise, du CHU Mohammed VI de Marrakech, session du 10/11/2013. Durée : 3 heures. C'est un QCM de 40 questions couvrant les mathématiques financières, la comptabilité générale, la comptabilité analytique, l'analyse financière, le droit commercial et la gestion. Voici une correction proposée, question par question.
💡 Attention : plusieurs questions admettent plusieurs bonnes réponses (4, 20, 21, 26, 30, 35…), même si l'énoncé ne le précise pas. Lisez toutes les propositions avant de cocher.
Mathématiques financières (Q1 à Q6)
- c) Valeur acquise = capital (valeur nominale) + intérêts produits : Cn = C + I. Les propositions « augmentée de 5 % » ne valent que pour une seule année.
- d) I = C × i × n : l'intérêt simple est proportionnel à la fois au capital, au taux et à la durée.
- a) La solvabilité est la capacité de l'entreprise à faire face à ses dettes. (Au sens strict, régler les dettes « à échéance » relève de la liquidité ; c'est pourtant la proposition attendue ici. La b) décrit l'autofinancement, la c) n'a pas de sens.)
- c) et e) I = 2 040 − 2 000 = 40 DH. 2 000 × 0,03 × n = 40 → n = 40 / 60 = 2/3 d'année = 8 mois, soit 240 jours en année commerciale de 360 jours. Les deux propositions désignent la même durée.
- b) 108 DH. Nombre de jours (on ne compte pas le jour de dépôt) : mars 10 + avril 30 + mai 31 + juin 30 + juillet 31 + août 31 + septembre 17 = 180 jours. En « procédure civile » l'année compte 365 jours : I = 3 650 × 0,06 × 180 / 365 = 219 × 180 / 365 = 108 DH.
- c) 9 765,00 DH. Placement d'une année complète : 9 000 × 8,5 % = 765 ; valeur acquise = 9 000 + 765 = 9 765 DH (même résultat en intérêts simples ou composés sur un an). La e) (773,50) est une erreur de calcul, la d) une valeur inférieure au capital.
Comptabilité générale (Q7 à Q20)
- b) Le principe de prudence interdit de transférer sur les exercices futurs des incertitudes présentes susceptibles de grever le patrimoine ou le résultat : on constate les pertes probables, pas les gains latents. La a) décrit plutôt l'indépendance des exercices / l'étalement des charges.
- Réponse probable : a) HT. Précision importante : en principe, les produits finis sont évalués à leur coût de production, pas à leur prix de vente. Si l'on raisonne sur un prix de vente, c'est toujours hors taxe, la TVA n'étant pas un produit de l'entreprise.
- a) (réponse attendue) La dépréciation des stocks figure à l'actif du bilan, en diminution de la valeur brute (colonne « amortissements et provisions », compte 391..). Remarque : la dotation correspondante (compte 6196) passe par le CPC ; la c) n'est donc pas absurde, mais la question vise la présentation du bilan.
- a) Vrai. À l'inventaire, chaque créance est examinée pour détecter les clients douteux ou irrécouvrables.
- b) Douteux ou irrécouvrables. Une créance est soit douteuse (recouvrement incertain, on la provisionne), soit irrécouvrable (perte définitive, on la solde) : jamais les deux à la fois.
- Réponse probable : b) Au passif. Les provisions pour risques et charges figurent au passif (comptes 15.. durables, 45.. non durables). Les provisions pour dépréciation, elles, viennent en diminution de l'actif. Dans une question sans précision, la réponse attendue est le passif.
- a) De charge (comptes 619.. d'exploitation, 639.. financières, 659.. non courantes).
- d) Endosser, c'est transmettre la propriété de l'effet (et le droit d'en recevoir le montant) à une autre personne. L'endosseur devient par ailleurs garant du paiement, mais l'objet de l'endossement est la transmission.
- c) La lettre de change est un acte de commerce en toutes circonstances (acte de commerce par la forme) : l'article 9 du Code de commerce (loi 15-95) la répute acte de commerce « indépendamment des articles 6 et 7 ». Seul le billet à ordre dépend de la nature de l'opération.
- c) Dans la SNC, les associés ont tous la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales, sur tous leurs biens.
- a) Dans la SA, les actionnaires ne supportent les pertes qu'à concurrence de leurs apports.
- b) FRP = capitaux permanents − actif immobilisé, avec capitaux permanents = capitaux propres + dettes de financement (à plus d'un an).
- b) L'amortissement constate la perte de valeur d'une immobilisation due à l'usage, au temps ou à l'obsolescence.
- b), c) et d) Les capitaux propres et les dettes fournisseurs sont au passif ; la dotation aux amortissements est une charge du CPC. Seuls les stocks sont à l'actif.
Économie et gestion (Q21 à Q24)
- a) et c) Les deux facteurs de production classiques sont le travail et le capital.
- a) Le rabais compense un défaut de qualité ou de conformité. La b) est une remise (quantité), la c) une ristourne (périodique, sur le chiffre d'affaires cumulé).
- Réponse probable : a) Un conglomérat est un groupe d'entreprises liées financièrement (généralement sous le contrôle d'une société mère) exerçant des activités diversifiées, sans lien entre elles. La b) « holding mixte » désigne une société mère qui a elle-même une activité propre ; ce n'est pas la définition du conglomérat.
- b) Oligopole : quelques offreurs face à de nombreux acheteurs. Monopole = un seul offreur ; monopsone = un seul acheteur.
Comptabilité analytique et analyse financière (Q25 à Q28)
- c) 6 DH. Nombre d'unités d'œuvre = 800 + 200 = 1 000 kg ; coût de l'UO = 6 000 / 1 000 = 6 DH. (Les propositions a et b sont identiques, 7,5 DH, et fausses.)
- b), c) et d) Au seuil de rentabilité, la marge sur coût variable couvre exactement les charges fixes, donc le résultat est nul et le total des charges égale le chiffre d'affaires. La a) correspond à un bénéfice.
- Réponse probable : a), b) et e). Le diagnostic financier s'articule autour de la solvabilité (équilibre financier) et de la rentabilité ; les ratios d'endettement sont l'un des outils principaux de mesure de la solvabilité. Les immobilisations et le montant des salaires sont des données, pas des critères.
- d) La rentabilité est l'aptitude de l'entreprise à dégager un bénéfice par rapport aux moyens mis en œuvre.
GRH et gestion (Q29 à Q32)
- a) Vrai. La GPEC anticipe l'évolution des emplois en effectifs et en compétences.
- a) et d) La GPEC vise à adapter les salariés (leurs compétences) aux emplois et à assurer la cohérence entre la GRH et la stratégie de l'entreprise. La c) relève du marketing ; la motivation (b) peut en être un effet, pas l'enjeu.
- c) L'imputation rationnelle porte sur l'ensemble des charges fixes (directes et indirectes), corrigées par le coefficient activité réelle / activité normale.
- b) EPA = établissement public à caractère administratif (la d) décrit l'EPIC).
Opérations courantes et fiscalité (Q33 à Q40)
- a) L'escompte est une réduction financière accordée pour paiement anticipé ou comptant. La b) est un rabais, la c) une ristourne.
- a) VA = marge brute sur ventes en l'état + production de l'exercice − consommations de l'exercice (achats consommés et charges externes). La b) est la définition de la production de l'exercice.
- a), b) et c) L'actif circulant d'exploitation (hors trésorerie) regroupe les stocks, les créances clients et autres créances d'exploitation, et les comptes de régularisation-actif (charges constatées d'avance).
- c) Au Maroc, sans option pour les débits, le fait générateur de la TVA est l'encaissement total ou partiel du prix (CGI, article 95) : le versement d'un acompte rend la TVA exigible sur ce montant. Remarque : cette question semble reprise d'un QCM français, où la réponse serait a) (délivrance du bien). Pour un concours marocain, c'est la règle du CGI qui s'applique.
- a) 10 mois. Au Maroc, les dotations sont déductibles à partir du premier jour du mois d'acquisition (CGI, article 10) : de mars à décembre = 10 mois.
- b) Annuité dégressive = valeur résiduelle (VNC en début d'exercice) × taux dégressif. La première année, la VNC est égale à la valeur d'origine.
- b) On passe au linéaire lorsque l'annuité dégressive devient inférieure à l'annuité linéaire calculée sur la VNC et la durée restante. (En cas d'égalité, les deux méthodes donnent le même montant.)
- a) Un compte d'actif augmente au débit et diminue au crédit.
Récapitulatif
| Q | Rép. | Q | Rép. | Q | Rép. | Q | Rép. |
|---|---|---|---|---|---|---|---|
| 1 | c | 11 | b | 21 | a, c | 31 | c |
| 2 | d | 12 | b (probable) | 22 | a | 32 | b |
| 3 | a | 13 | a | 23 | a (probable) | 33 | a |
| 4 | c, e | 14 | d | 24 | b | 34 | a |
| 5 | b | 15 | c | 25 | c | 35 | a, b, c |
| 6 | c | 16 | c | 26 | b, c, d | 36 | c |
| 7 | b | 17 | a | 27 | a, b, e (probable) | 37 | a |
| 8 | a (probable) | 18 | b | 28 | d | 38 | b |
| 9 | a | 19 | b | 29 | a | 39 | b |
| 10 | a | 20 | b, c, d | 30 | a, d | 40 | a |
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}