
Modèle de concours : Technicien de 3e grade — Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA) — Finances et/ou comptabilité — 24 novembre 2019
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 3e grade organisé par Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA) (2019), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA)
- Grade
- Technicien de 3e grade
- Spécialité
- Finances et/ou comptabilité
- Année
- 2019
- Pages
- 1
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
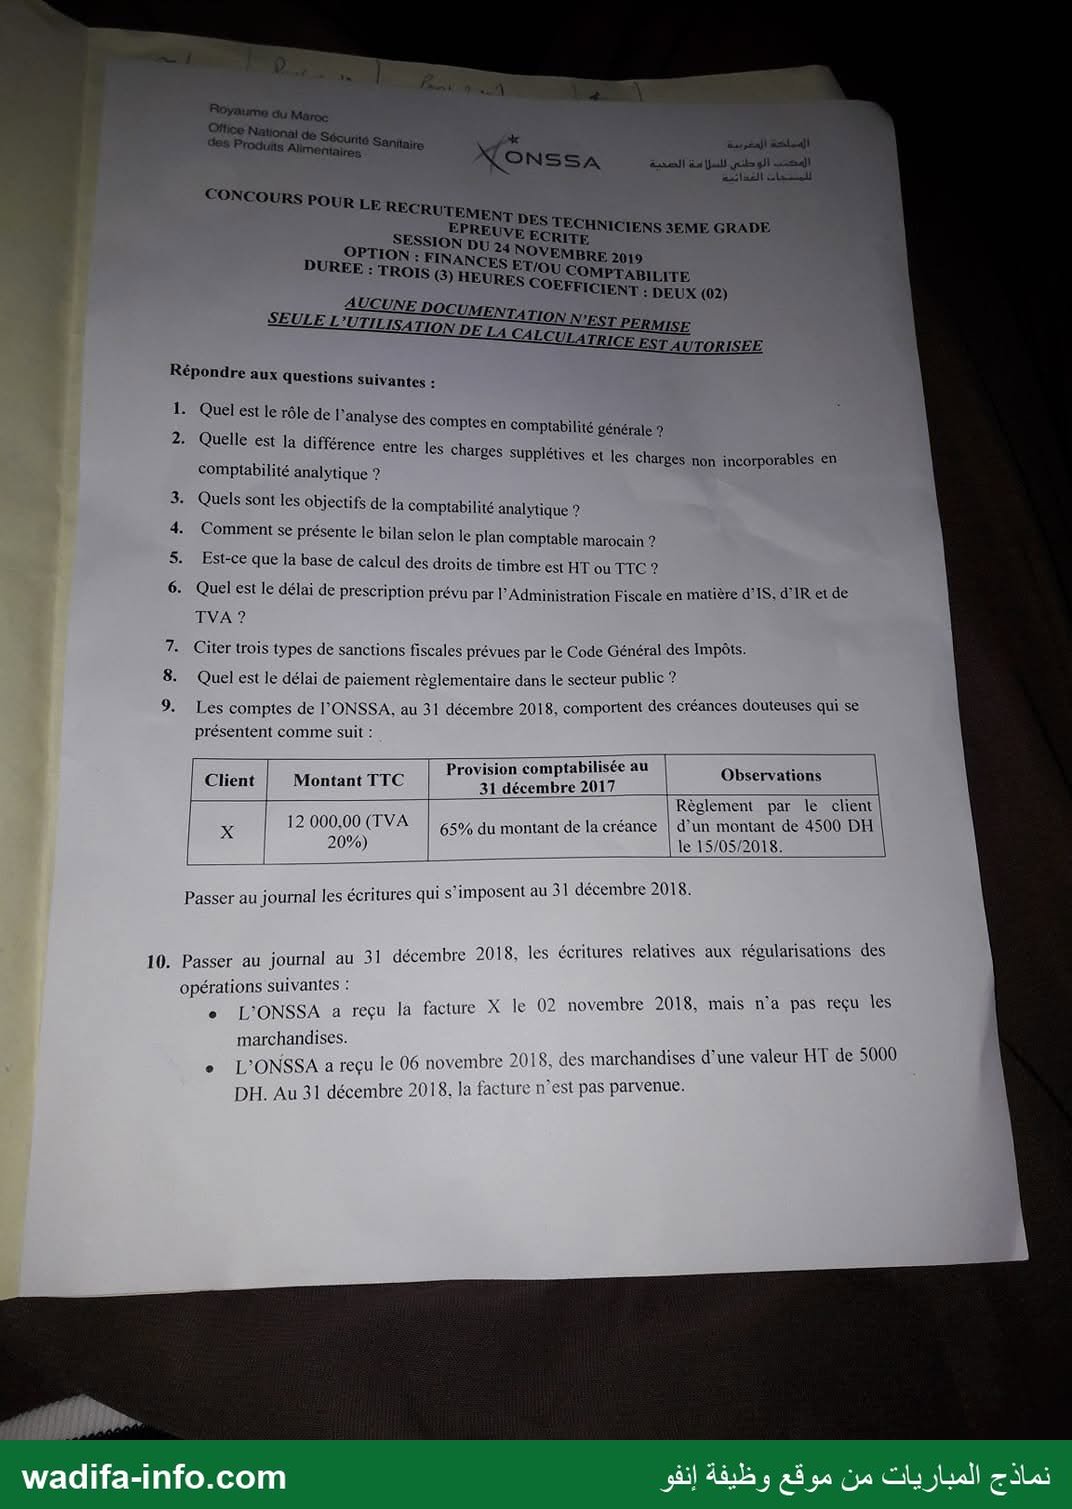
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
: Cor OURS PO] LE RECR UTEMENT DES. SE Ne | — EPREUVE Roue CHNICIENS 3EME GRADE, SESSION DU 24 ا --- لكاي RAT 1 ١ PUREE : TROIS (3) HEURES GO COMPTABILITÉ, ma COEFFICIENT : DEUX (02) | SEULE L'UTILISATION pe La ا EST PERMISE RICE EST AUTORISEE | 5 Répondre aux questions suivantes : | ٠١ Quel est le rôle de l'analyse des comptes en comptabilité générale? | 2. Quelle est Ja différence entre les charges supplétives et les charges non incorporables en | Comptabilité analytique ? 3. Quels sont les objectifs de la comptabilité analytique ? 4. Comment se présente le bilan selon le plan comptable marocain ? S: Est-ce que la base de calcul des droits de timbre est HT ou TTC ? 6. Quel est le délai de prescription prévu par l'Administration Fiscale en matière d'IS;dMRetde TVA ? 7. Citer trois types de sanctions fiscales prévues par le Code Général des/Impôots: 8: Quel est le délai de paiement règlementaire dans le secteur publie ? 9. Les comptes de l'ONSSA, au 31 décembre 2018, comportent des créances douteuses qui se présentent comme suit : Provision comptabilisée au Obsrvatons MAIRIE 31 décembre 2017 | . EN در Règlement par le client 4 | 12 000,00 (TVA 65% du montant de la créance | d’un montant de 4500 DH on 20%) le 15/05/2018. Re : 5 sent au 31 décembre 2018. Passer au journal les écritures qui s’imposent au 31 décembre à scembre 2018. les écritures relatives aux régularisations des 10. Passer au journal au 31 décembre 2018, les éc opérations suivantes : AU embre 2018 mas لغاتدجة» حدم ده ° L'ONSSA a reçu la facture X le 02 novembre 2018, pe marchandises. , : ANT ل re 2018. des march: une valeur HT de 5 L'ONSSA a reçu le 06 novembre 2018, des marchandises d DH. Au 31 décembre 2018, la facture n'est pas parve = FAC + ٠ Le . 0 5 . wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve écrite du concours de recrutement des techniciens de 3e grade de l'Office National de Sécurité Sanitaire des Produits Alimentaires (ONSSA), option finances et/ou comptabilité, session du 24 novembre 2019. Durée : 3 heures, coefficient 2. Aucune documentation permise, calculatrice autorisée. Dix questions : huit questions de cours (comptabilité générale et analytique, fiscalité, dépense publique) et deux exercices d'écritures de fin d'exercice. Voici une correction proposée.
1. Rôle de l'analyse des comptes en comptabilité générale
L'analyse (ou justification) des comptes consiste à examiner, avant la clôture, le contenu et le solde de chaque compte pour s'assurer qu'il correspond à la réalité : rapprochement bancaire, lettrage des comptes clients et fournisseurs, rapprochement avec l'inventaire physique, les relevés et les pièces justificatives. Elle permet :
- de détecter et corriger les erreurs et omissions d'enregistrement (imputations erronées, doublons, soldes anormaux) ;
- de préparer les écritures de régularisation (provisions, charges et produits constatés d'avance, factures non parvenues…) ;
- de garantir des états de synthèse réguliers, sincères et donnant une image fidèle du patrimoine, de la situation financière et des résultats ;
- de faciliter le contrôle interne, l'audit et le contrôle fiscal.
2. Charges supplétives et charges non incorporables
| Charges non incorporables | Charges supplétives | |
|---|---|---|
| Définition | Charges de la comptabilité générale exclues des coûts de la comptabilité analytique | Charges ajoutées aux coûts analytiques alors qu'elles ne figurent pas en comptabilité générale |
| Raison | Elles ne relèvent pas de l'exploitation normale (charges exceptionnelles, dotations non courantes, amendes et pénalités, impôt sur les résultats…) | Elles représentent un coût économique réel non enregistré : rémunération du travail de l'exploitant individuel, rémunération des capitaux propres |
| Effet | Charges analytiques = charges CG − charges non incorporables… | … + charges supplétives (± différences d'incorporation) |
3. Objectifs de la comptabilité analytique
- Calculer les coûts (d'achat, de production, de revient) par produit, activité, centre ou service, et valoriser les stocks.
- Déterminer les résultats analytiques par produit ou activité et expliquer le résultat global.
- Aider à la décision : fixation des prix, choix d'investissement, sous-traitance, abandon d'une activité.
- Contrôler la gestion : comparaison coûts réels / coûts préétablis, analyse des écarts, budgets.
- Pour un établissement public comme l'ONSSA : mesurer le coût des services rendus et la performance des activités.
4. Présentation du bilan selon le Plan comptable marocain (CGNC)
Le bilan se présente en deux parties (Actif / Passif), en masses classées par degré de liquidité et d'exigibilité, avec à l'actif les colonnes Brut – Amortissements et provisions – Net de l'exercice – Net de l'exercice précédent.
| Actif | Passif |
|---|---|
| Actif immobilisé (classe 2) : immobilisations en non-valeurs, incorporelles, corporelles, financières, écarts de conversion-actif | Financement permanent (classe 1) : capitaux propres, capitaux propres assimilés, dettes de financement, provisions durables pour risques et charges, écarts de conversion-passif |
| Actif circulant hors trésorerie (classe 3) : stocks, créances de l'actif circulant, titres et valeurs de placement, écarts de conversion-actif | Passif circulant hors trésorerie (classe 4) : dettes du passif circulant, autres provisions pour risques et charges, écarts de conversion-passif |
| Trésorerie-actif (classe 5) : chèques et valeurs à encaisser, banques, TGR et CCP, caisses | Trésorerie-passif (classe 5) : crédits d'escompte, crédits de trésorerie, banques soldes créditeurs |
Cette présentation « fonctionnelle » permet de lire directement le fonds de roulement, le besoin de financement global et la trésorerie nette.
5. Base de calcul des droits de timbre : HT ou TTC ?
Réponse probable : TTC. Le droit de timbre proportionnel de 0,25 % frappe les quittances, acquits, tickets de caisse et titres emportant libération, réglés en espèces (CGI, art. 252-I-B). Il porte donc sur la somme effectivement payée, c'est-à-dire le montant toutes taxes comprises figurant sur la facture ou le reçu, et non sur le montant hors taxe. Précisez dans la copie que la réponse dépend du droit concerné : pour les droits fixes (passeports, permis…), la question de la base ne se pose pas.
6. Délai de prescription en matière d'IS, d'IR et de TVA
Quatre ans. L'administration peut réparer les insuffisances, erreurs et omissions jusqu'au 31 décembre de la quatrième année suivant celle de la clôture de l'exercice concerné, ou celle au cours de laquelle le revenu a été acquis ou la taxe est due (CGI, art. 232-I). Ce délai est interrompu notamment par la notification d'un contrôle fiscal ; des délais particuliers existent (exercices déficitaires dont le déficit est imputé sur un exercice non prescrit, par exemple).
7. Trois types de sanctions fiscales prévues par le CGI
- Majorations pour défaut ou retard de dépôt des déclarations et pour déclaration insuffisante ou rectifiée (CGI, art. 184 et 186).
- Pénalités et majorations de retard pour paiement tardif de l'impôt (CGI, art. 208).
- Amendes pour infraction aux obligations de communication, de facturation, de tenue de comptabilité ou de présentation des documents (CGI, art. 185 et articles suivants du chapitre des sanctions).
- On peut ajouter les sanctions pénales en cas de fraude fiscale caractérisée (CGI, art. 192).
8. Délai de paiement réglementaire dans le secteur public
60 jours au maximum à compter de la date de constatation du service fait (décret n° 2-16-344 du 22 juillet 2016 fixant les délais de paiement et les intérêts moratoires relatifs aux commandes publiques, art. 2). Ce délai se répartit en 45 jours pour l'ordonnancement par l'ordonnateur et 15 jours pour le visa et le règlement par le comptable. Il s'applique à l'État, aux collectivités territoriales et aux établissements publics soumis au contrôle financier ; tout retard ouvre droit à des intérêts moratoires au profit du titulaire.
9. Créance douteuse du client X au 31 décembre 2018
Données : créance TTC 12 000 DH, soit HT = 12 000 / 1,2 = 10 000 DH et TVA 2 000 DH. La provision se calcule sur le montant hors taxe (la TVA est récupérable en cas de perte).
- Provision au 31/12/2017 : 65 % × 10 000 = 6 500 DH (si l'on applique les 65 % au TTC, on trouverait 7 800 DH ; la pratique comptable retient le HT).
- Règlement du 15/05/2018 : 4 500 DH (déjà enregistré à cette date : débit 5141 Banques / crédit 3424 Clients douteux). Reste dû : 12 000 − 4 500 = 7 500 DH TTC, soit 6 250 DH HT.
Réponse probable (hypothèse retenue) : la créance reste douteuse et le taux de perte estimé reste de 65 %.
- Provision nécessaire au 31/12/2018 : 65 % × 6 250 = 4 062,50 DH.
- Provision existante : 6 500 DH → reprise de 2 437,50 DH.
31/12/2018
3942  Provisions pour dépréciation des clients et comptes rattachés   2 437,50
      7196  Reprises sur provisions pour dépréciation de l'actif circulant   2 437,50
      (ajustement de la provision du client X)
Autre lecture possible : si le règlement de 4 500 DH est « pour solde de tout compte » (le reste est irrécouvrable), on solde la créance et on reprend toute la provision :
6182  Pertes sur créances irrécouvrables                6 250,00
4455  État, TVA facturée                               1 250,00
      3424  Clients douteux ou litigieux                          7 500,00

3942  Provisions pour dépréciation des clients      6 500,00
      7196  Reprises sur provisions (actif circulant)             6 500,00
💡 L'énoncé ne dit pas si le solde est perdu : indiquez toujours votre hypothèse en une phrase avant de passer les écritures, le correcteur la prendra en compte.
10. Régularisations au 31 décembre 2018
a) Facture X reçue le 02/11/2018, marchandises non reçues
L'achat a été comptabilisé à réception de la facture, mais la charge ne concerne pas encore l'exercice : on la neutralise par une charge constatée d'avance pour le montant HT de la facture (noté M, l'énoncé ne donnant pas de montant) :
3491  Charges constatées d'avance       M
      6111  Achats de marchandises (ou compte d'achat concerné, 612x)   M
L'écriture est contre-passée au début de l'exercice 2019 ou à la réception des marchandises.
b) Marchandises reçues le 06/11/2018 (5 000 DH HT), facture non parvenue
La charge appartient à 2018 : on l'enregistre avec une dette de factures non parvenues. TVA à 20 % : 1 000 DH.
6111  Achats de marchandises (ou 612x selon la nature)   5 000,00
3455  État, TVA récupérable (sur factures non parvenues)  1 000,00
      4417  Fournisseurs, factures non parvenues                6 000,00
Cette écriture est contre-passée à l'ouverture de 2019, puis la facture est enregistrée normalement à sa réception.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : page d'archives des modèles de concours (Facebook) — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}