
Modèle de concours : Technicien de 3e grade — Ministère de l'Economie et des Finances - Trésorerie Générale du Royaume — Gestion d'entreprise, gestion comptable, finance - fiscalité et techniques comptables 2014
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/1297
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 3e grade organisé par Ministère de l'Economie et des Finances - Trésorerie Générale du Royaume (2014), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Ministère de l'Economie et des Finances - Trésorerie Générale du Royaume
- Grade
- Technicien de 3e grade
- Spécialité
- Gestion d'entreprise, gestion comptable, finance - fiscalité et techniques comptables
- Année
- 2014
- Pages
- 5
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
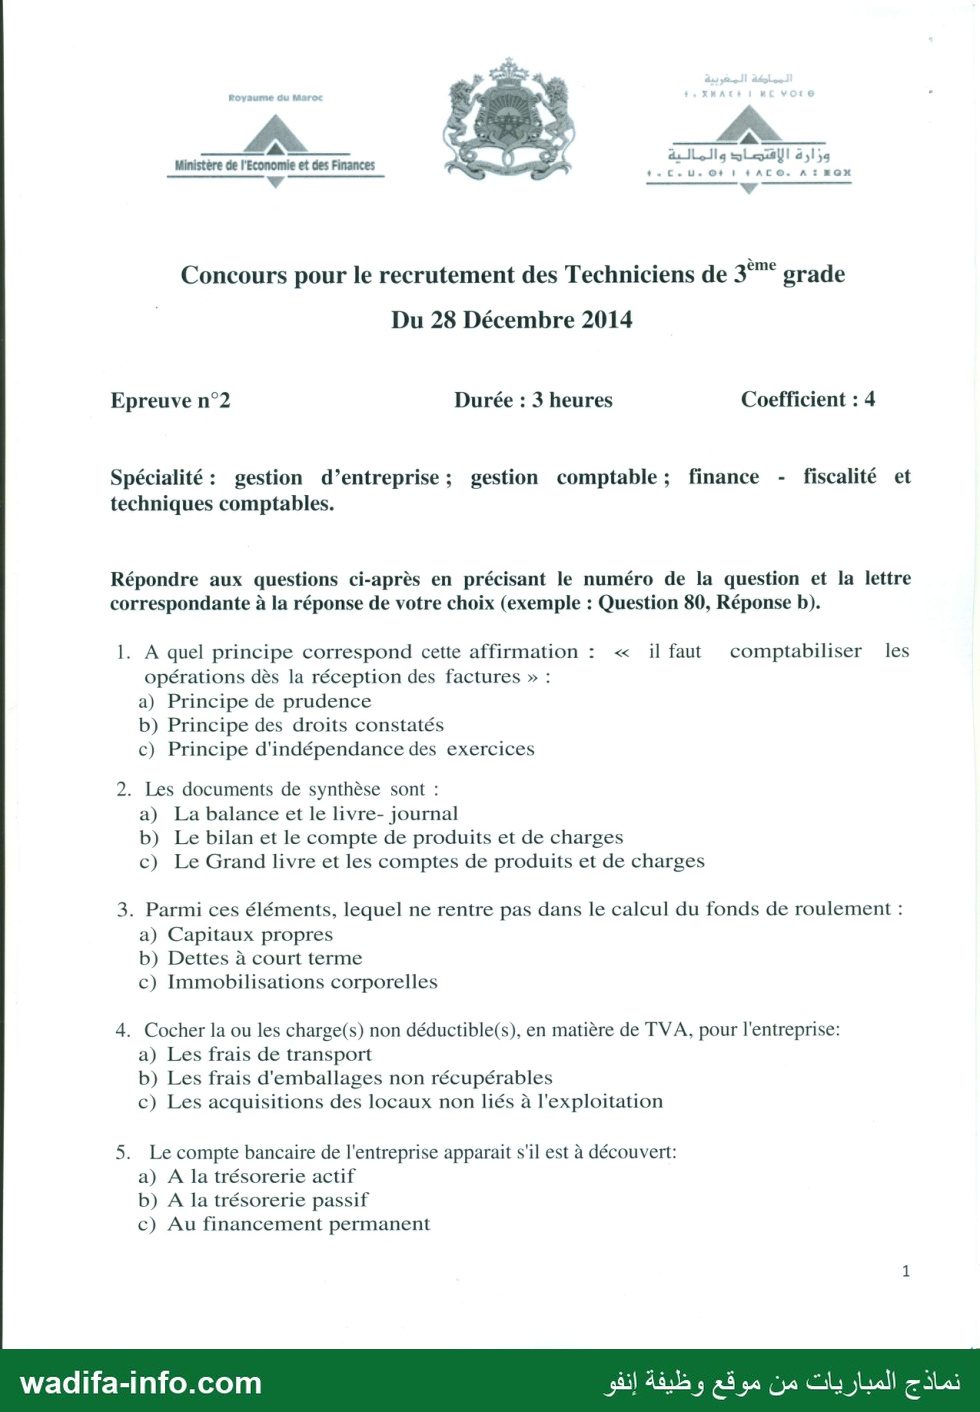
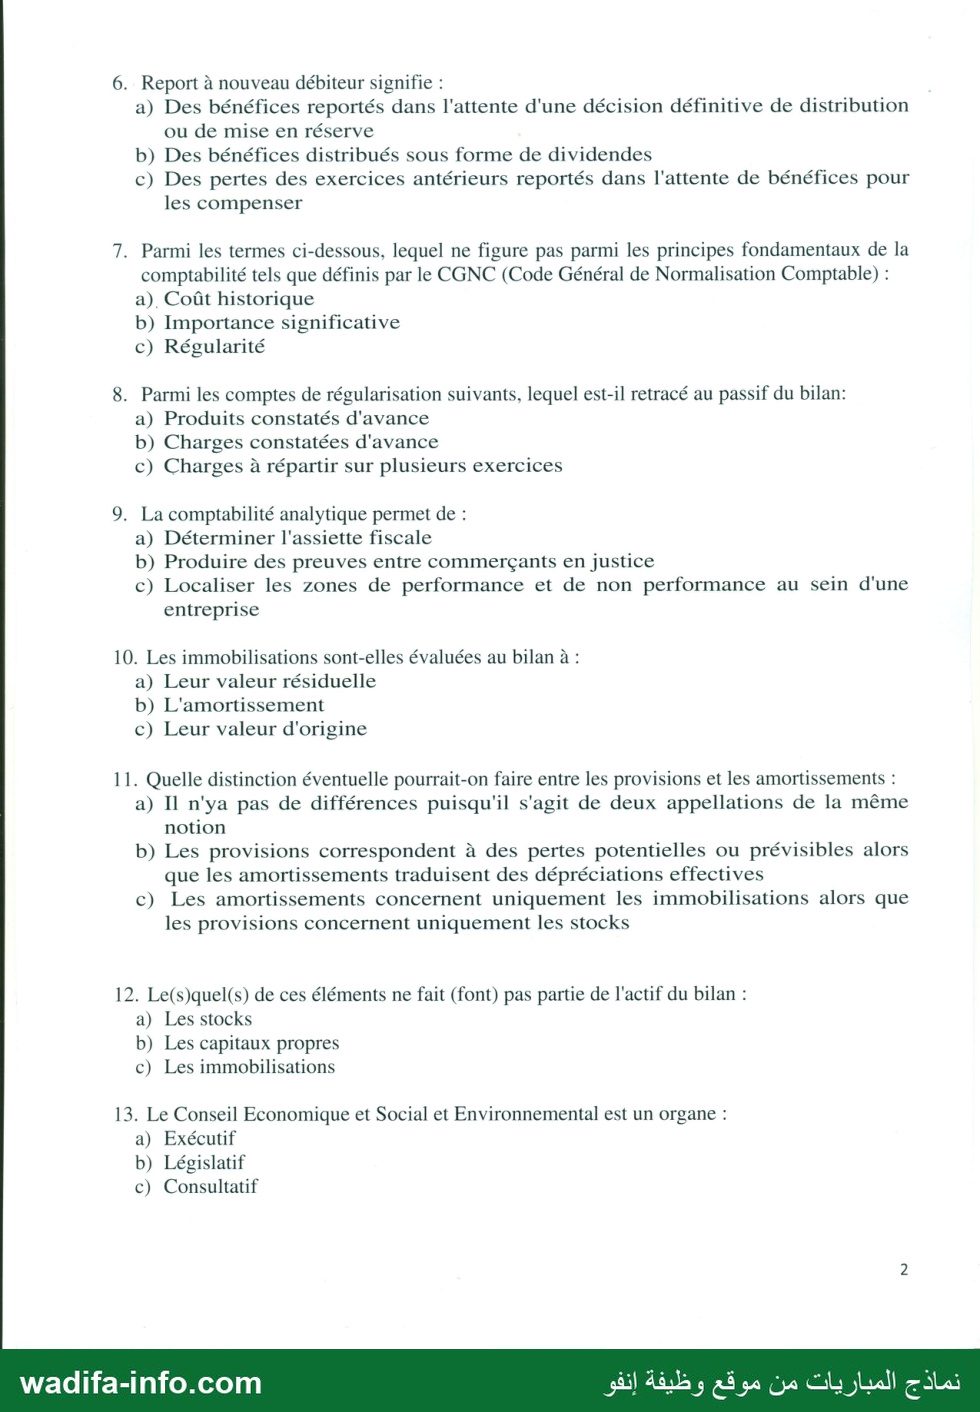
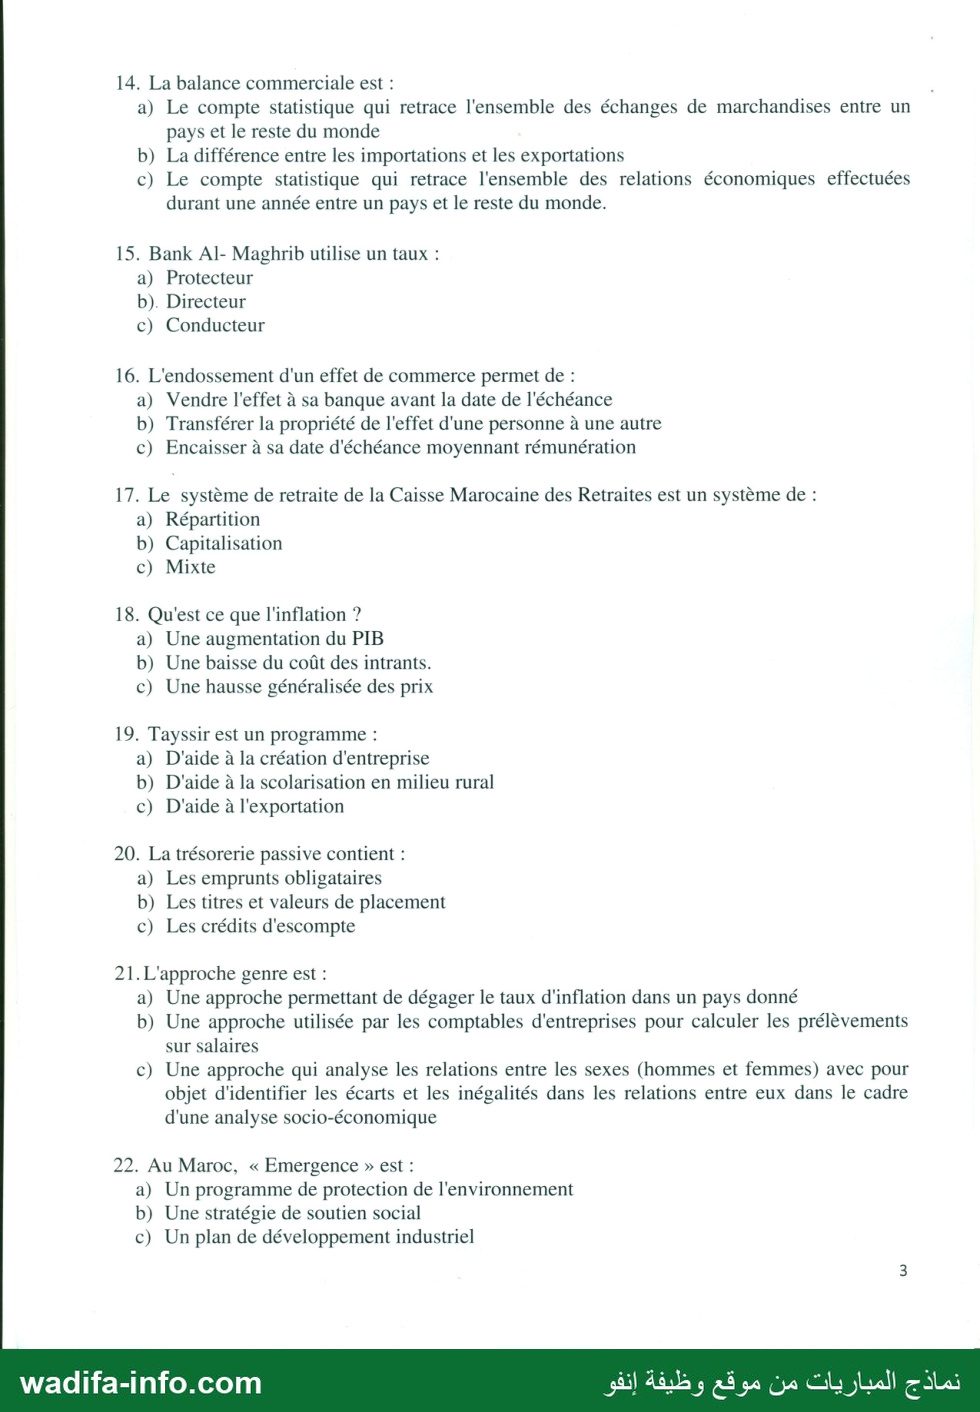
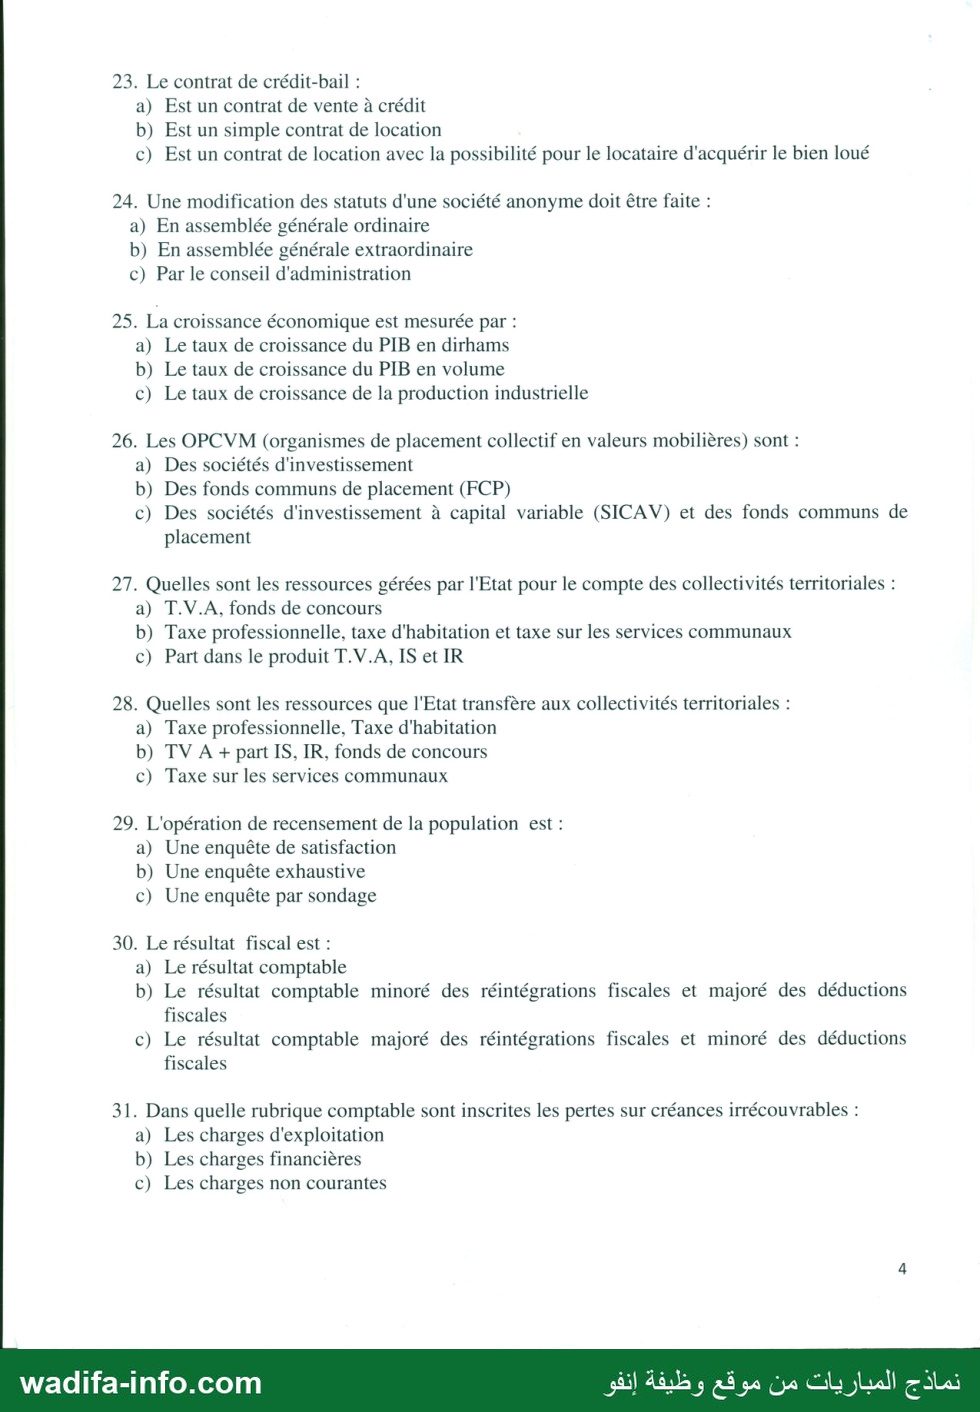
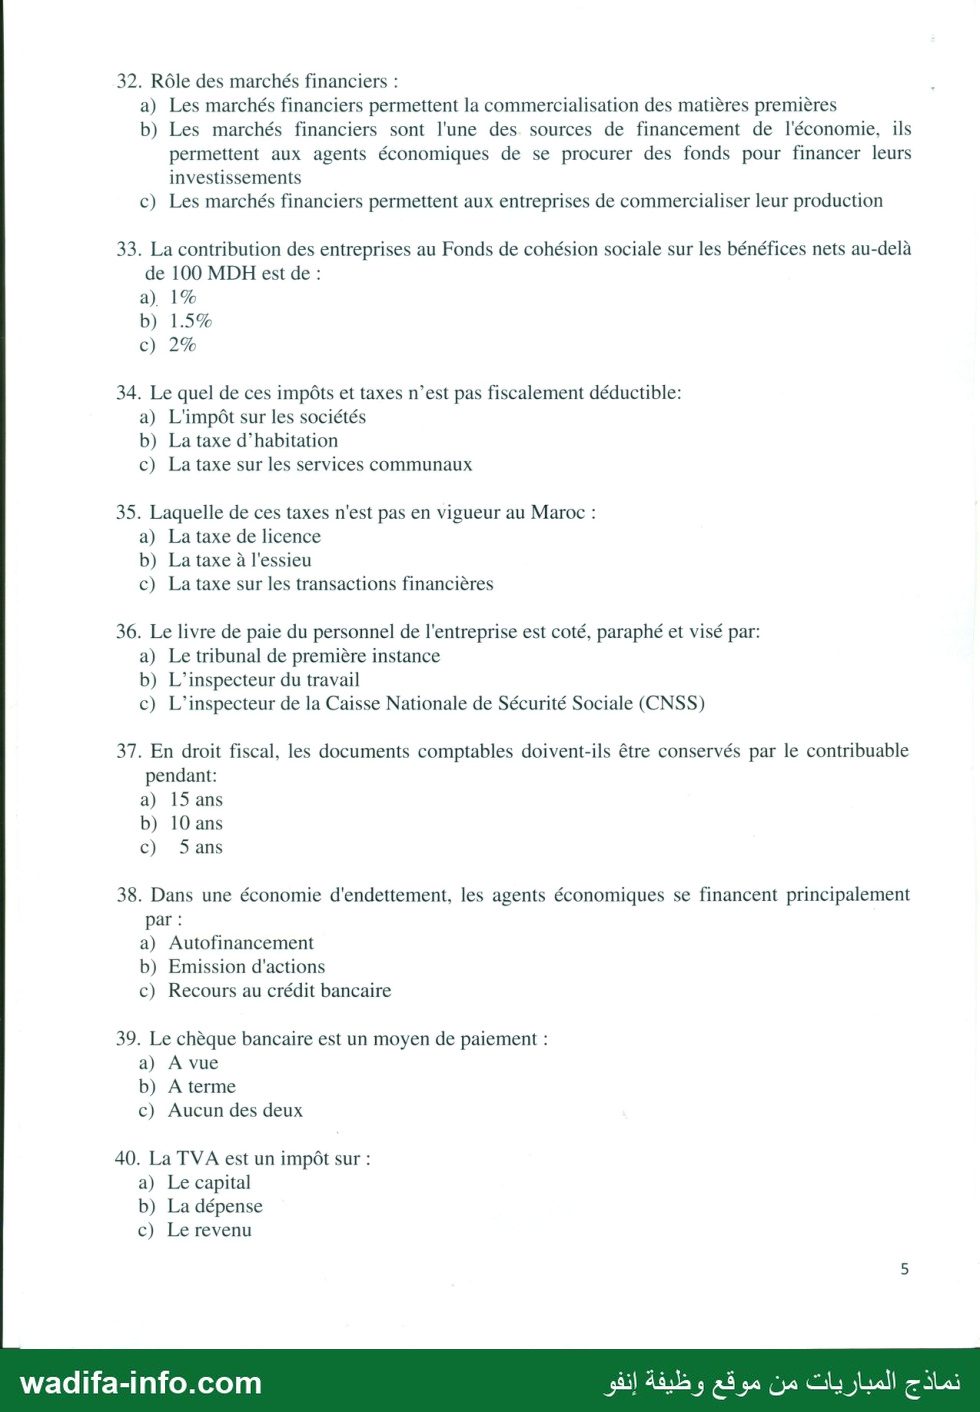
— صفحة 1 — زادة الافة المالية اط له سس وزارة الاقتصاد والمالي Ministère de l'Economie et des Finances 4 »ا O4 | tACO. A1 .نا EC, .+ سسسسسس Concours pour le recrutement des Techniciens de 3“ grade Du 28 Décembre 2014 Epreuve n°2 Durée : 3 heures Coefficient : 4 Spécialité : gestion d’entreprise ; gestion comptable ; finance - fiscalité et techniques comptables. Répondre aux questions ci-après en précisant le numéro de la question et la lettre correspondante à la réponse de votre choix (exemple : Question 80, Réponse b). 1. À quel principe correspond cette affirmation : › il faut comptabiliser les opérations dès la réception des factures » : a) Principe de prudence b) Principe des droits constatés c) Principe d'indépendance des exercices 2. Les documents de synthèse sont : a) La balance et le livre- journal b) Le bilan et le compte de produits et de charges c) Le Grand livre et les comptes de produits et de charges 3. Parmi ces éléments, lequel ne rentre pas dans le calcul du fonds de roulement : a) Capitaux propres b) Dettes à court terme c) Immobilisations corporelles 4. Cocher la ou les charge(s) non déductible(s), en matière de TVA, pour l'entreprise: a) Les frais de transport b) Les frais d'emballages non récupérables c) Les acquisitions des locaux non liés à l'exploitation 5. Le compte bancaire de l'entreprise apparait s'il est à découvert: a) À la trésorerie actif b) A la trésorerie passif c) Au financement permanent نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 2 — 6. Report à nouveau débiteur signifie : a) Des bénéfices reportés dans l'attente d'une décision définitive de distribution ou de mise en réserve b) Des bénéfices distribués sous forme de dividendes c) Des pertes des exercices antérieurs reportés dans l'attente de bénéfices pour les compenser 7. Parmi les termes ci-dessous, lequel ne figure pas parmi les principes fondamentaux de la comptabilité tels que définis par le CGNC (Code Général de Normalisation Comptable) : a). Coût historique b) Importance significative c) Régularité 8. Parmi les comptes de régularisation suivants, lequel est-il retracé au passif du bilan: a) Produits constatés d'avance b) Charges constatées d'avance c) Charges à répartir sur plusieurs exercices 9. La comptabilité analytique permet de : a) Déterminer l'assiette fiscale b) Produire des preuves entre commerçants en justice c) Localiser les zones de performance et de non performance au sein d'une entreprise 10. Les immobilisations sont-elles évaluées au bilan à : a) Leur valeur résiduelle b) L'amortissement c) Leur valeur d'origine 11. Quelle distinction éventuelle pourrait-on faire entre les provisions et les amortissements : a) Il n'ya pas de différences puisqu'il s'agit de deux appellations de la même notion b) Les provisions correspondent à des pertes potentielles ou prévisibles alors que les amortissements traduisent des dépréciations effectives c) Les amortissements concernent uniquement les immobilisations alors que les provisions concernent uniquement les stocks 12. Le(s)quel(s) de ces éléments ne fait (font) pas partie de l'actif du bilan : a) Les stocks b) Les capitaux propres c) Les immobilisations 13. Le Conseil Economique et Social et Environnemental est un organe : a) Exécutif b) Législatif c) Consultatif نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 3 — 14. La balance commerciale est : a) Le compte statistique qui retrace l'ensemble des échanges de marchandises entre un pays et le reste du monde b) La différence entre les importations et les exportations c) Le compte statistique qui retrace l'ensemble des relations économiques effectuées durant une année entre un pays et le reste du monde. 15. Bank Al- Maghrib utilise un taux : a) Protecteur b). Directeur c) Conducteur 16. L'endossement d'un effet de commerce permet de : a) Vendre l'effet à sa banque avant la date de l'échéance b) Transférer la propriété de l'effet d'une personne à une autre c) Encaisser à sa date d'échéance moyennant rémunération 17. Le système de retraite de la Caisse Marocaine des Retraites est un système de : a) Répartition b) Capitalisation c) Mixte 18. Qu'est ce que l'inflation ? a) Une augmentation du PIB b) Une baisse du coût des intrants. c) Une hausse généralisée des prix 19. Tayssir est un programme : a) D'aide à la création d'entreprise b) D'aide à la scolarisation en milieu rural c) D'aide à l'exportation 20. La trésorerie passive contient : a) Les emprunts obligataires b) Les titres et valeurs de placement c) Les crédits d'escompte 21. L'approche genre est : a) Une approche permettant de dégager le taux d'inflation dans un pays donné b) Une approche utilisée par les comptables d'entreprises pour calculer les prélèvements sur salaires c) Une approche qui analyse les relations entre les sexes (hommes et femmes) avec pour objet d'identifier les écarts et les inégalités dans les relations entre eux dans le cadre d'une analyse socio-économique 22. Au Maroc, « Emergence » est : a) Un programme de protection de l'environnement b) Une stratégie de soutien social c) Un plan de développement industriel نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 4 — 23. Le contrat de crédit-bail : a) Est un contrat de vente à crédit b) Est un simple contrat de location c) Est un contrat de location avec la possibilité pour le locataire d'acquérir le bien loué 24. Une modification des statuts d'une société anonyme doit être faite : a) En assemblée générale ordinaire b) En assemblée générale extraordinaire c) Par le conseil d'administration 25. La croissance économique est mesurée par : a) Le taux de croissance du PIB en dirhams b) Le taux de croissance du PIB en volume c) Le taux de croissance de la production industrielle 26. Les OPCVM (organismes de placement collectif en valeurs mobilières) sont : a) Des sociétés d'investissement b) Des fonds communs de placement (FCP) c) Des sociétés d'investissement à capital variable (SICAV) et des fonds communs de placement 27. Quelles sont les ressources gérées par l'Etat pour le compte des collectivités territoriales : a) T.V.A. fonds de concours b) Taxe professionnelle, taxe d'habitation et taxe sur les services communaux c) Part dans le produit T.V.A, IS et IR 28. Quelles sont les ressources que l'Etat transfère aux collectivités territoriales : a) Taxe professionnelle, Taxe d'habitation b) TV A + part IS, IR, fonds de concours c) Taxe sur les services communaux 29. L'opération de recensement de la population est : a) Une enquête de satisfaction b) Une enquête exhaustive c) Une enquête par sondage 30. Le résultat fiscal est : a) Le résultat comptable b) Le résultat comptable minoré des réintégrations fiscales et majoré des déductions fiscales c) Le résultat comptable majoré des réintégrations fiscales et minoré des déductions fiscales 31. Dans quelle rubrique comptable sont inscrites les pertes sur créances irrécouvrables : a) Les charges d'exploitation b) Les charges financières c) Les charges non courantes نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 5 — 32. Rôle des marchés financiers : a) Les marchés financiers permettent la commercialisation des matières premières b) Les marchés financiers sont l'une des sources de financement de l'économie, ils permettent aux agents économiques de se procurer des fonds pour financer leurs investissements c) Les marchés financiers permettent aux entreprises de commercialiser leur production 33. La contribution des entreprises au Fonds de cohésion sociale sur les bénéfices nets au-delà de 100 MDH est de : 34. Le quel de ces impôts et taxes n’est pas fiscalement déductible: a) L'impôt sur les sociétés b) La taxe d'habitation c) La taxe sur les services communaux 35. Laquelle de ces taxes n'est pas en vigueur au Maroc : a) La taxe de licence b) La taxe à l'essieu c) La taxe sur les transactions financières 36. Le livre de paie du personnel de l'entreprise est coté, paraphé et visé par: a) Le tribunal de première instance b) L’inspecteur du travail c) L’inspecteur de la Caisse Nationale de Sécurité Sociale (CNSS) 37. En droit fiscal, les documents comptables doivent-ils être conservés par le contribuable pendant: a) 15 ans b) 10 ans c) 55 38. Dans une économie d'endettement, les agents économiques se financent principalement par : a) Autofinancement b) Emission d'actions c) Recours au crédit bancaire 39. Le chèque bancaire est un moyen de paiement : a) À vue b) À terme c) Aucun des deux 40. La TVA est un impôt sur : a) Le capital b) La dépense c) Le revenu نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve n°2 du concours de recrutement des techniciens de 3e grade du Ministère de l'Économie et des Finances (Trésorerie Générale du Royaume), session du 28 décembre 2014, spécialités gestion d'entreprise, gestion comptable, finance – fiscalité et techniques comptables. Durée : 3 heures, coefficient : 4. C'est un QCM de 40 questions à trois propositions (comptabilité générale selon le CGNC, analyse financière, fiscalité marocaine, droit des affaires, économie et culture générale institutionnelle). Voici une correction méthodologique proposée.
💡 Avant de commencer : la réponse se donne sous la forme « Question n, Réponse x ». Traitez d'abord les questions de comptabilité pure (bilan, CPC, régularisations), qui sont les plus sûres, puis la fiscalité, puis la culture économique. Lisez bien les négations (« ne rentre pas », « ne figure pas », « n'est pas déductible ») : un tiers des questions sont posées en négatif.
Partie 1 : comptabilité générale et principes du CGNC (Q1 à Q12)
- Q1 – b) Principe des droits constatés. Enregistrer une opération dès que le droit ou l'obligation naît (réception de la facture), et non au moment du paiement, c'est la comptabilité en droits constatés, par opposition à la comptabilité de caisse. La prudence concerne l'évaluation des risques ; l'indépendance des exercices concerne le rattachement à la bonne période.
- Q2 – b) Le bilan et le compte de produits et de charges. Les états de synthèse du CGNC sont le bilan, le CPC, l'ESG, le tableau de financement et l'ETIC. La balance, le journal et le grand livre sont des documents d'enregistrement, pas de synthèse.
- Q3 – b) Dettes à court terme. FR = financement permanent (capitaux propres + dettes de financement) − actif immobilisé. Les dettes à court terme relèvent du passif circulant, elles n'entrent pas dans le calcul « par le haut ».
- Q4 – c) Les acquisitions de locaux non liés à l'exploitation. Le CGI (art. 106) exclut du droit à déduction les immeubles et locaux non liés à l'exploitation. Les frais de transport et les emballages perdus utilisés pour l'exploitation ouvrent droit à déduction. Une seule case à cocher.
- Q5 – b) À la trésorerie-passif. Un compte bancaire créditeur (découvert) est porté en « Banques (soldes créditeurs) », rubrique de trésorerie-passif (compte 5541).
- Q6 – c) Pertes des exercices antérieurs reportées. Report à nouveau débiteur (solde débiteur 1169) = pertes en attente d'imputation sur des bénéfices futurs. Le RAN créditeur (1161) correspond aux bénéfices en attente d'affectation (proposition a).
- Q7 – c) Régularité. Les sept principes du CGNC : continuité d'exploitation, permanence des méthodes, coût historique, spécialisation des exercices, prudence, clarté, importance significative. La régularité (avec la sincérité) est une obligation qui conduit à l'image fidèle, pas l'un des sept principes.
- Q8 – a) Produits constatés d'avance. Ils figurent au passif circulant (compte 4491). Les charges constatées d'avance sont à l'actif circulant (3491) ; les charges à répartir sont des immobilisations en non-valeurs (actif).
- Q9 – c) Localiser les zones de performance et de non-performance. La comptabilité analytique est un outil de gestion interne (calcul des coûts, marges, centres de responsabilité). L'assiette fiscale et la preuve entre commerçants relèvent de la comptabilité générale.
- Q10 – c) Leur valeur d'origine. Coût historique : les immobilisations sont inscrites à leur valeur d'entrée (coût d'acquisition ou de production) dans la colonne « brut », les amortissements venant en déduction pour donner la valeur nette.
- Q11 – b) Les provisions correspondent à des pertes potentielles ou prévisibles, les amortissements à des dépréciations effectives. L'amortissement constate une dépréciation irréversible (usage, temps, obsolescence) ; la provision couvre un risque ou une dépréciation probable et réversible. La proposition c est fausse : les provisions pour dépréciation touchent aussi les créances, les titres et les immobilisations.
- Q12 – b) Les capitaux propres. Ils figurent au passif (financement permanent). Stocks et immobilisations sont des éléments d'actif.
Partie 2 : institutions, économie générale et programmes publics (Q13 à Q29)
- Q13 – c) Consultatif. Le CESE est une institution consultative (Constitution de 2011, art. 151 à 153) ; il donne des avis au gouvernement et au Parlement.
- Q14 – a) Le compte qui retrace les échanges de marchandises entre un pays et le reste du monde. La proposition b inverse le solde (solde commercial = exportations − importations) ; la proposition c définit la balance des paiements (ensemble des relations économiques).
- Q15 – b) Directeur. Le taux directeur est l'instrument principal de la politique monétaire de Bank Al-Maghrib.
- Q16 – b) Transférer la propriété de l'effet. L'endossement transmet tous les droits attachés à l'effet à l'endossataire. Vendre l'effet à sa banque avant l'échéance, c'est l'escompte (qui se réalise d'ailleurs par un endossement, mais ce n'est pas sa définition).
- Q17 – a) Répartition. Le régime des pensions civiles de la CMR fonctionne par répartition : les cotisations des actifs financent les pensions des retraités.
- Q18 – c) Une hausse généralisée des prix. Au Maroc, elle est mesurée par le HCP à travers l'indice des prix à la consommation.
- Q19 – b) Aide à la scolarisation en milieu rural. Tayssir est un programme de transferts monétaires conditionnels versés aux familles pour lutter contre l'abandon scolaire.
- Q20 – c) Les crédits d'escompte. La trésorerie-passif comprend les crédits d'escompte, les crédits de trésorerie et les banques créditrices. Les emprunts obligataires sont des dettes de financement ; les titres et valeurs de placement sont à la trésorerie-actif.
- Q21 – c) L'approche genre analyse les rapports sociaux entre femmes et hommes pour identifier les écarts et les inégalités (au Maroc, elle est intégrée dans la budgétisation sensible au genre).
- Q22 – c) Un plan de développement industriel. Le Plan Émergence (lancé en 2005) ciblait les « métiers mondiaux du Maroc » ; il a été suivi du Pacte national pour l'émergence industrielle puis du Plan d'accélération industrielle.
- Q23 – c) Location avec possibilité d'acquérir le bien loué. Le crédit-bail (leasing) est une location assortie d'une option d'achat à un prix convenu, en tenant compte des loyers versés.
- Q24 – b) En assemblée générale extraordinaire. Selon la loi 17-95 relative aux sociétés anonymes, seule l'AGE peut modifier les statuts. L'AGO statue sur les comptes et l'affectation du résultat ; le conseil d'administration gère.
- Q25 – b) Le taux de croissance du PIB en volume. On mesure la croissance réelle, c'est-à-dire à prix constants, pour neutraliser l'effet de l'inflation (le PIB en dirhams courants mélange volume et prix).
- Q26 – c) Les SICAV et les FCP. Les OPCVM regroupent ces deux formes : la SICAV (société) et le FCP (copropriété sans personnalité morale).
- Q27 – b) Taxe professionnelle, taxe d'habitation et taxe sur les services communaux. Depuis la loi 47-06 relative à la fiscalité des collectivités locales, ces trois taxes sont établies et recouvrées par l'État (DGI/TGR) pour le compte des collectivités.
- Q28 – b) Part de la TVA, part de l'IS et de l'IR, fonds de concours. Ce sont des ressources de l'État transférées aux collectivités territoriales. Les propositions a et c sont des impôts locaux, pas des transferts.
- Q29 – b) Une enquête exhaustive. Le recensement porte sur toute la population (le HCP le réalise tous les dix ans), à la différence d'une enquête par sondage qui porte sur un échantillon.
Partie 3 : fiscalité, droit des affaires et finance (Q30 à Q40)
- Q30 – c) Résultat comptable majoré des réintégrations et minoré des déductions. Résultat fiscal = résultat comptable + réintégrations (charges non déductibles) − déductions (produits non imposables, abattements).
- Q31 – c) Les charges non courantes. Dans le plan de comptes du CGNC, les créances devenues irrécouvrables sont enregistrées au compte 6585, dans les « autres charges non courantes ».
- Q32 – b) Les marchés financiers sont une source de financement direct de l'économie : les agents à besoin de financement lèvent des fonds (actions, obligations) auprès des épargnants.
- Q33 – [taux à vérifier dans la loi de finances] Pas de lettre imposée ici. La contribution sociale de solidarité sur les bénéfices, destinée au Fonds d'appui à la cohésion sociale, a été instituée par la loi de finances 2013 avec un barème progressif par tranches de bénéfice net (à partir de 50 MDH). Le taux applicable à la tranche au-delà de 100 MDH doit être lu dans la loi de finances en vigueur à la date du concours (LF 2013 et ses modifications). Méthode : retenez que le barème est progressif, donc le taux de la tranche supérieure à 100 MDH est plus élevé que celui de la tranche 50–100 MDH ; vérifiez le chiffre avant de cocher.
- Q34 – a) L'impôt sur les sociétés. L'IS n'est pas déductible de sa propre base : comptabilisé en charge, il est réintégré pour le calcul du résultat fiscal. Les impôts et taxes locales supportés par l'entreprise sont des charges déductibles.
- Q35 – c) La taxe sur les transactions financières. Il s'agit d'un impôt débattu en Europe, jamais institué au Maroc. La taxe spéciale annuelle sur les véhicules et la taxe à l'essieu existent dans le CGI. Méfiez-vous des intitulés anciens (patente, licence) : la question vise l'impôt étranger au système marocain.
- Q36 – b) L'inspecteur du travail. Le Code du travail (loi 65-99) impose que le livre de paie soit coté et paraphé par l'inspecteur du travail.
- Q37 – b) 10 ans. L'article 211 du CGI impose la conservation des documents comptables pendant dix ans au lieu où le contribuable est imposé.
- Q38 – c) Recours au crédit bancaire. Dans une économie d'endettement, le financement est indirect (intermédiation bancaire), par opposition à l'économie de marchés financiers.
- Q39 – a) À vue. Le chèque est payable à vue ; toute mention contraire est réputée non écrite (Code de commerce, loi 15-95). Ce qui est à terme, c'est la lettre de change ou le billet à ordre.
- Q40 – b) La dépense. La TVA est un impôt indirect sur la consommation, supporté par le consommateur final et collecté par les entreprises.
💡 Grille des réponses : 1-b, 2-b, 3-b, 4-c, 5-b, 6-c, 7-c, 8-a, 9-c, 10-c, 11-b, 12-b, 13-c, 14-a, 15-b, 16-b, 17-a, 18-c, 19-b, 20-c, 21-c, 22-c, 23-c, 24-b, 25-b, 26-c, 27-b, 28-b, 29-b, 30-c, 31-c, 32-b, 33-[à vérifier dans la LF], 34-a, 35-c, 36-b, 37-b, 38-c, 39-a, 40-b.
À réviser pour ce concours : les principes et états de synthèse du CGNC, le plan de comptes (classes 1 à 7), le bilan financier (FR, BFR, trésorerie), le passage du résultat comptable au résultat fiscal, les règles de la TVA (déduction, exclusions de l'art. 106 du CGI), la fiscalité locale (loi 47-06), les effets de commerce et le chèque, les sociétés anonymes (loi 17-95), ainsi que les grands programmes publics et les dernières lois de finances pour les questions de taux.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Ministère de l'Economie et des Finances - Trésorerie Générale du Royaume · 2014 — Copie issue de : bibliothèque de modèles de concours (sources multiples) — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1297/modele-de-concours-technicien-de-3e-grade-ministere-de-l-economie-et-des-finances-tresorer
