

نموذج مباراة توظيف متصرفين من الدرجة الثانية - الوكالة الوطنية للسلامة الطرقية NARSA - دورة 22 دجنبر 2024
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2009
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرفين من الدرجة الثانية لدى الوكالة الوطنية للسلامة الطرقية (دورة 22 دجنبر 2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الوكالة الوطنية للسلامة الطرقية
- الدرجة
- متصرفين من الدرجة الثانية
- التخصص
- التدبير الإداري والمالي، التدبير المالي والمحاسبي، التدقيق ومراقبة التسيير
- الدورة
- دورة 22 دجنبر 2024
- عدد الصفحات
- 6
- لغة الأسئلة
- العربية والفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
Rexsume du Marx زا led Ministère de Transport et de ذا Logistique 0 وزارة 22 والفرجيستية Agence Natianae de ما Sécurité Routière #رعطنية النسلامة الطرفية da مياراة 22 دجن موف 3.8 0 متصرفين من الدرجة الثانية ا الإداري والمالي U22décembre 2024 pour le recrut 11 Durée 02 heurte نا 5 - LLLLLLLLLELE nst#Utionnel. 16915601 économique'et ب cier pour او dans les délais impartis et sans contraintes majeures POUF équilit publiques et leur soutenabilité ? انخرط المغرب في عدة مشاريع تثموية في المجالات الاقتصادية والاجتماعية تتطلب تعبئة 0 موارد_مالية مهمة من أجل ضمان انجازها. المتاحة أمام بلادنا من أجل ضمان إنجاز هذه المشاريع؟ De jt, م هي التحديات المطروحة في نظركم؛ ما هي التدابير والإصلاحات التي باشرتها الدولة والإجراءات الأخرى التي يجب اتخادها على المستوى المؤسساتي | والتشريعي والاقتصادي والمالي لكي ترى هذه المشاريع التور في الآجال المحددة؛ دون أن يون لها تأثير كبير على توازنات المالية العمومية ‘ واستدامتها؟ wadifa-info.com نماذج المباريات من موقع وظيفة إنفو gouvernance des wadifa-info.com نماذج المباريات من موقع وظيفة إنفو ا Royaume du Maroc بت وزارة النقل واللوجيستيك Ministère du Transport et de la Logistique سسٌٍ سجمبللسسيب م##لمٌُلسعتاتا ب ص الوكالة الوطنية للسلامة الطرقية Agence Nationale de la Sécurité Routière Concours pour le recrutement des Administrateurs de 2ème grade Epreuve de spécialité : Audit et contrôle de gestion (Durée Deux heures) A. Questions Directes 1) Quelles sont les principales étapos de l'audit interne dans un établissement public ? Détaillez chaque étape. (1,5 points) 2) Quelles sont les étapes clés à suivre pour construire un tableau de bord efficace qui soutient la prise de décision dans une entreprise ? Détaillez chaque étape (1,5 points) 3) Quelle est la finalité de la comptabilité analytique au sein d'un établissement public, at comment cet outil peut-il être exploité de manière efficace au sein do la NARSA 7 (1,5 points) 4) Qu'est-ce qu'un KPI (Indicateur Clé de Performance) et pourquoi est-il important pour une entreprise ? (1,5 points) B.Exercices EXERCICE 1 ; (05 points) Vous êtes responsable de l'audit de la d'une au Maroc, qui a mis بيه حسم سني pour ra افق un tableau Là bord de بجوم أب devez analyser l'exécution certains indicateurs clés, calculer actions pour améliorer les performances globales de l'administration. les écarts et proposer des Budget 2023 « Budget total alloué : 180 millions de dirhams. Indicateurs de Performance : ١ | ع | قاس | ا م« م ا RENE EN ES NELES de rétention des employés ب حصي | LT SA wadifa-info.com نماذج المباريات من موقع وظيفة إنفو وزآرة النقل والتوجيستيك du Transport et de la Logistique وج ا#“#لس“سسسسبسس ا بسسس سوسس هب ممل+مبببتتبتٍ”سسستصتثتة الوكالة الوطنية للسلامة الطرقية Ance Nationale de la Sécurité Routière RE EE EE | * | oil ol 106 > اتيم ميم مم des criences putes | de recouvrement des créances publiques [ * 56 | | 9# | 0 # | ] 30000 انفكا قنك الا | ombre de profs enomementau lancés | mbre de projets environnementaux lancés -0- En | 3 | 9 2# | | | > | ا [Faux de conformhé des serices aux normes de quai 06 conformité des services aux normes [1 9# | TE audits [x | ; 7 الفا تم بم" [Nombre daudis 066 réalods --0 08 0/6 d'audits internes réalisés Questions : Analysez les écarts pour le taux d'exécution du budget et le ratio des dépenses .1 م جام جوم يه ليوو administratives. Que pouvez-vous conclure sur la gestion Les délais de traitement des demandes et le taux de satisfaction des usagers ag .2 indicateurs clés. Quels sont les causes possibles de l'écart par ne + les écarts pour le taux de سعد نداب عأ es , En ce qui concerne la gestion des ressources ep Éd .3 possibles ممما rétention et le taux d'absentéisme des agents. Quelles la performance globale de l'administration ? Que rent environnementaux sont-ils Le taux de numérisation des services set Le plane oise BR des ,4 عب 0596م satisfaisants 7 Analysez les raisons crvciaux de la gestion publique. الب ses أي prises pour atteindre les objectifs perte qe png Se incaleurs 7 Queles acions pouraient améliorer ces لما ce .5 Das et garantir que les services respectent les 55 bg نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ES لاق sm .- 00 مم Nationale de la Sécurité Routière الوكانة الوطنية للسلامة الطرفية EXERCICE 2: (04 points) Vous êles auditeur inteme au sein d'un établissement public marocain. L'établissement a pour mission de planifier, exécuter et contrôler les projets financés par l'État. Cependant, plusieurs problèmes ont été relevés concemant la gestion des projets, les finances et la satisfaction des usagers. Vous êtes chargé de réaliser un audi interne, proposer des améliorations et vérifier la conformité aux normes en vigueur, Donnéos financières de l'année 2023 : Indicateur Montant (en MAD) Chiffre d'affaires 60 000 000 Budget de fonctionnement 60 000 000 Charges fixes 28 000 000 Charges de personnel 20 000 000 Résultat net 8 000 000 Fonds de roulement 6 500 000 ee Données opérationnelles : Indicateur Valeur /} Nombre de projets en cours 12 KT Nombre de projets terminés/an 6 Nombre d'employés 220 Délai moyen de réalisation des projets 14 mois y Taux de satisfaction des usagers 886 Nombre de contrôles 10100706 effectués Jan L'établissement public fait face à plusieurs défis dans la gestion de ses projets et finances : 1. Retards fréquents dans la réalisation des projets (les délais sont souvent dépassés) 2. Dépassements budgétaires sur plusieurs projets. 3. Satisfaction des usagers faible en raison de la qualité perçue des infrastructures 4. Manque de transparence dans la gestion des financements et des projets Questions : 1. Quels sont les objectifs principaux de votre audi 7 2 Quels problèmes majeurs identifiez-vous dans la gestion des projets (retards, coûts, satisfaction des usagers) ? 3 Comment مه organiser et planifier l'audit (méthodologie, parties prenantes, 4. Quelles recommandations donneriez-vous pour améliorer la gestion des projets (respoct L des délais et des coûts) ? 5. Comment pouvez-vous améliorer la transparence financière dans la gestion des projets ? 6. Quelles actions proposez-vous pour améliorer la satisfaction des usagers ? 7. Quelle est la priorité principale à traiter dans ce cas ? #8. Comment allez-vous suivre la mise en œuvre des recommandations et mesurer leur impact wadifa-info.com نماذج المباريات من موقع وظيفة إنفو NS تس لركالة الوطنية السلامة الطرقية ص مم و عور à ts) analyser 5 PR ice pour tree Be ومين داف ابو ال الي سلس ا produites par er جين Goût , par meuble : 500109 يي : questions : revient par meuble. l'entreprise Vend don et améliorer la verte. أو اساي Calculez la marge :2 pour réduire les coûts ملا يل à Calculez Proposez .5 lg h نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان مكتوبة بالعربية والفرنسية معاً، والغالب فيها الفرنسية، لذلك التصحيح محرر بالفرنسية.
Ce modèle regroupe trois épreuves du concours de recrutement d'administrateurs de 2e grade de l'Agence Nationale de la Sécurité Routière (NARSA) — Ministère du Transport et de la Logistique :
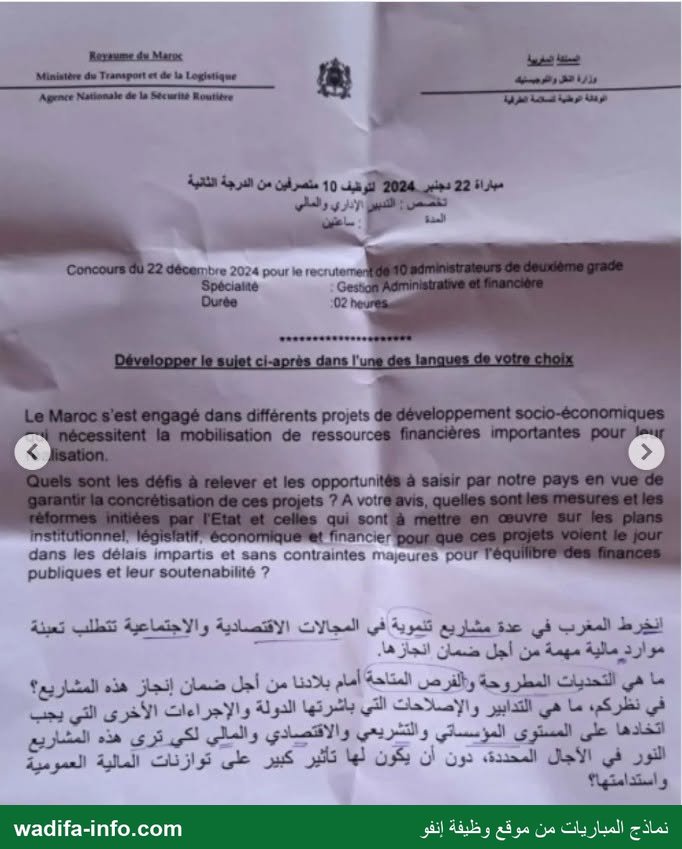
- Épreuve générale, concours du 22 décembre 2024 (10 postes), spécialité Gestion administrative et financière — durée 2 heures, sujet à développer en arabe ou en français.
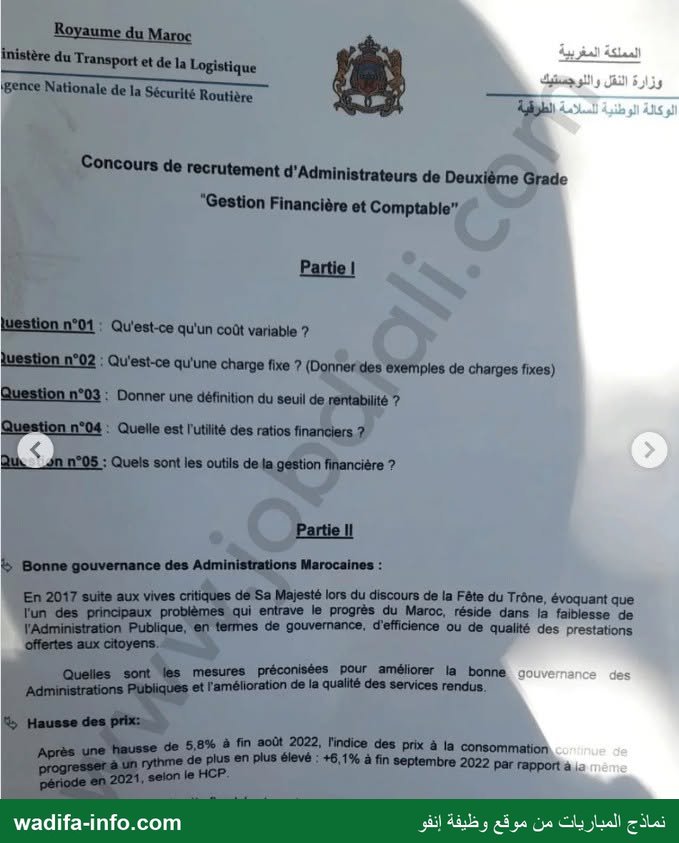
- Épreuve « Gestion financière et comptable » (Partie I : questions de cours ; Partie II : sujets de réflexion) — la page est coupée en bas : le second sujet de la Partie II est incomplet.
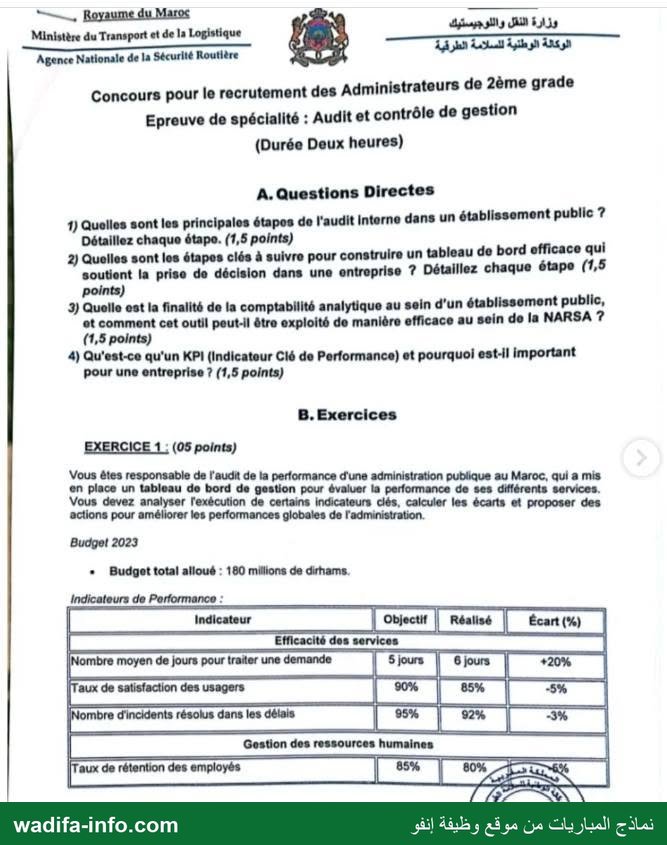
- Épreuve de spécialité « Audit et contrôle de gestion » — durée 2 heures : 4 questions directes (6 points) et 3 exercices (14 points).
Voici une correction proposée, épreuve par épreuve.
Épreuve générale — Grands projets de développement et soutenabilité des finances publiques
💡 La question comporte deux temps : (1) défis et opportunités ; (2) mesures déjà prises et réformes à mener sur quatre plans — institutionnel, législatif, économique, financier — sous la contrainte de l'équilibre et de la soutenabilité des finances publiques. Reprenez explicitement ces quatre plans dans votre deuxième partie : c'est la grille du correcteur.
Introduction
Le Maroc conduit simultanément plusieurs chantiers lourds : généralisation de la protection sociale, infrastructures (ferroviaire, autoroutier, portuaire), sécurité hydrique (dessalement, interconnexion des bassins), transition énergétique, préparation de la Coupe d'Afrique 2025 et de la Coupe du monde 2030, reconstruction post-séisme d'Al Haouz. Problématique : comment financer ces projets dans les délais sans compromettre l'équilibre budgétaire ni la soutenabilité de la dette ?
I. Défis et opportunités
- Défis financiers : besoins de financement très élevés, marge budgétaire étroite, poids de la dette et des charges d'intérêts, dépenses rigides (masse salariale, compensation).
- Défis d'exécution : capacité de gestion de projets, retards, coordination entre ministères, EEP et collectivités territoriales, disponibilité du foncier et des compétences.
- Défis exogènes : sécheresse récurrente, chocs de prix de l'énergie et des matières premières, inflation, conditions de financement internationales.
- Opportunités : stabilité politique et crédibilité macroéconomique (accès aux marchés financiers), position géographique et accords de libre-échange, attractivité pour les IDE (automobile, aéronautique, énergies renouvelables), effet d'entraînement des grands événements sportifs, potentiel des partenariats public-privé et de l'investissement privé.
II. Mesures prises et réformes à poursuivre
- Plan institutionnel : Fonds Mohammed VI pour l'Investissement (loi n° 76-20) pour mobiliser l'investissement privé à côté de l'État ; réforme des établissements et entreprises publics (loi-cadre n° 50-21) : restructuration, gouvernance, contrôle, création de l'Agence nationale de gestion stratégique des participations de l'État ; renforcement de la déconcentration et de la coordination entre acteurs.
- Plan législatif : loi organique n° 130-13 relative à la loi de finances (programmation budgétaire triennale, gestion axée sur la performance, règle d'or de l'article 20 : le produit des emprunts ne peut dépasser la somme des dépenses d'investissement et du remboursement du principal de la dette) ; loi-cadre n° 69-19 portant réforme fiscale ; loi-cadre n° 03-22 formant charte de l'investissement ; cadre des PPP (loi n° 86-12, modifiée) ; loi-cadre n° 09-21 relative à la protection sociale.
- Plan économique : faire de l'investissement privé le moteur (objectif affiché d'en porter la part aux deux tiers de l'investissement total), soutien aux PME, intégration industrielle locale, sélectivité des projets selon leur rendement socio-économique.
- Plan financier : élargissement de l'assiette et lutte contre la fraude fiscale ; ciblage des subventions via le Registre social unifié ; financements innovants (valorisation d'actifs publics, PPP) ; diversification des sources (marché intérieur, marchés internationaux, bailleurs multilatéraux, financements verts) ; maîtrise des dépenses de fonctionnement.
- Garde-fous de soutenabilité : programmation pluriannuelle réaliste, évaluation ex ante des projets, suivi des risques budgétaires (garanties accordées aux EEP, engagements des PPP), transparence et contrôle (Cour des comptes, Parlement).
Conclusion
La réussite tient moins au volume des ressources qu'à la qualité de la dépense : sélectionner, exécuter à temps, évaluer. Ouverture : le rôle des agences comme la NARSA, dont la performance budgétaire contribue à cette crédibilité.
Épreuve « Gestion financière et comptable » — Partie I
Question 1 : Qu'est-ce qu'un coût variable ?
Un coût dont le montant total varie proportionnellement (ou presque) au volume d'activité : matières premières, main-d'œuvre directe payée à la pièce, énergie de production, commissions sur ventes, transport sur ventes. Le coût variable unitaire est, lui, à peu près constant.
Question 2 : Qu'est-ce qu'une charge fixe ?
Une charge dont le montant total ne varie pas avec le niveau d'activité dans une structure donnée (à court terme) ; elle est supportée même si l'activité est nulle. Exemples : loyers, dotations aux amortissements (linéaires), salaires du personnel administratif, primes d'assurance, abonnements, frais de siège. La charge fixe unitaire diminue quand l'activité augmente.
Question 3 : Définition du seuil de rentabilité
Le seuil de rentabilité est le chiffre d'affaires (ou la quantité vendue) pour lequel le résultat est nul : la marge sur coût variable couvre exactement les charges fixes.
SR (en valeur) = Charges fixes / Taux de marge sur coût variable ; SR (en quantité) = Charges fixes / Marge sur
coût variable unitaire. On en tire le point mort (date à laquelle le SR est atteint) et la marge de sécurité (CA − SR).
Question 4 : Utilité des ratios financiers
- Diagnostiquer la situation : liquidité, solvabilité, autonomie financière, rentabilité, activité (délais clients, fournisseurs, rotation des stocks).
- Comparer dans le temps (évolution) et dans l'espace (concurrents, normes sectorielles).
- Aider à la décision (financement, investissement, crédit) et communiquer avec les banques, actionnaires, tutelle.
- Alerter tôt sur les déséquilibres (fonds de roulement insuffisant, endettement excessif).
Question 5 : Outils de la gestion financière
- Analyse financière : bilan fonctionnel/financier, fonds de roulement, besoin en fonds de roulement, trésorerie, soldes intermédiaires de gestion, capacité d'autofinancement, ratios.
- Prévision : budgets, plan de financement, plan et budget de trésorerie.
- Choix d'investissement et de financement : VAN, TRI, délai de récupération, coût du capital.
- Pilotage : comptabilité analytique, contrôle budgétaire (analyse des écarts), tableaux de bord.
Épreuve « Gestion financière et comptable » — Partie II
Sujet 1 : Bonne gouvernance des administrations marocaines
Point de départ : le discours du Trône de 2017, très critique sur l'efficacité de l'administration. Mesures à présenter :
- Cadre constitutionnel et légal : principes de la bonne gouvernance (titre XII de la Constitution de 2011 : égal accès, continuité, qualité, transparence, reddition des comptes) ; Charte des services publics ; loi n° 31-13 sur le droit d'accès à l'information ; loi n° 55-19 relative à la simplification des procédures et formalités administratives.
- Simplification et digitalisation : réduction des pièces exigées, e-services, guichets uniques, délais de réponse opposables.
- Déconcentration administrative (charte de la déconcentration) pour rapprocher la décision de l'usager.
- Gestion par la performance : LOF 130-13, indicateurs, évaluation des politiques publiques.
- Ressources humaines : recrutement au mérite, formation continue, mobilité, évaluation, lien entre responsabilité et reddition des comptes.
- Éthique et lutte contre la corruption : stratégie nationale, Instance nationale de la probité, gestion des plaintes des usagers.
Sujet 2 : Hausse des prix
La consigne qui suit le texte introductif (inflation de 5,8 % à fin août 2022 et 6,1 % à fin septembre 2022, selon le HCP) est coupée sur le document : la question posée n'est pas lisible et n'est donc pas corrigée ici. Quel que soit l'angle demandé, les éléments attendus portent sur les causes (inflation importée : énergie, céréales, fret ; sécheresse et prix alimentaires), les effets (pouvoir d'achat, coûts des entreprises) et la réponse publique (subventions via la Caisse de compensation, aides aux transporteurs, relèvement du taux directeur par Bank Al-Maghrib à partir de septembre 2022).
Épreuve de spécialité « Audit et contrôle de gestion »
A.1 Principales étapes de l'audit interne dans un établissement public (1,5 pt)
- Planification annuelle fondée sur les risques : cartographie des risques, plan d'audit validé par la direction / comité d'audit.
- Préparation de la mission : ordre de mission, lettre de mission, prise de connaissance (textes, organigramme, procédures), identification des risques, programme de travail (référentiel d'audit).
- Réalisation (travail de terrain) : entretiens, questionnaires de contrôle interne, tests (conformité, efficacité), échantillonnage, feuilles de révélation et d'analyse des problèmes (FRAP), preuves documentées.
- Conclusion et rapport : réunion de clôture, rapport provisoire, réponses de l'audité, rapport définitif avec constats, causes, conséquences et recommandations.
- Suivi : plan d'action de l'audité (responsables, échéances), vérification de la mise en œuvre des recommandations.
A.2 Étapes pour construire un tableau de bord efficace (1,5 pt)
- Partir de la stratégie : objectifs et facteurs clés de succès de l'entité ou du service.
- Identifier les utilisateurs et leurs besoins de décision (un tableau de bord par niveau de responsabilité).
- Choisir peu d'indicateurs pertinents (KPI) : résultat et pilotage, financiers et non financiers ; fixer une cible pour chacun.
- Définir la collecte : source, fréquence, responsable, fiabilité des données (fiche indicateur).
- Concevoir la présentation : synthétique, écarts mis en évidence (codes couleur, tendances), commentaires.
- Diffuser, analyser, décider (actions correctives), puis faire évoluer le tableau de bord.
A.3 Finalité de la comptabilité analytique dans un établissement public ; usage à la NARSA (1,5 pt)
Finalité : connaître le coût complet des activités et des services rendus (coût d'un contrôle technique homologué, d'une campagne de sensibilisation, d'un permis délivré), analyser les écarts entre coûts prévus et réels, éclairer la tarification des prestations, mesurer l'efficience et rendre compte à la tutelle (contrat-programme, budget par programme).
À la NARSA : découper l'activité en centres d'analyse (services aux usagers : permis, immatriculation, homologation ; contrôle ; sécurité routière et sensibilisation ; fonctions support) ; répartir les charges indirectes par des clés (effectif, surface, nombre de dossiers) ; calculer des coûts unitaires par prestation et par site ; les rapprocher des recettes et des indicateurs de performance pour arbitrer (digitalisation, externalisation, redéploiement).
A.4 Qu'est-ce qu'un KPI et pourquoi est-il important ? (1,5 pt)
Un indicateur clé de performance est une mesure quantifiée, associée à une cible, qui renseigne sur l'atteinte d'un objectif stratégique (ex. : délai moyen de traitement, taux de satisfaction, taux d'exécution budgétaire). Il doit être pertinent, mesurable, fiable, simple et lié à un responsable. Importance : il aligne l'action de chacun sur la stratégie, permet de détecter tôt les dérives, objective l'évaluation et fonde la reddition des comptes.
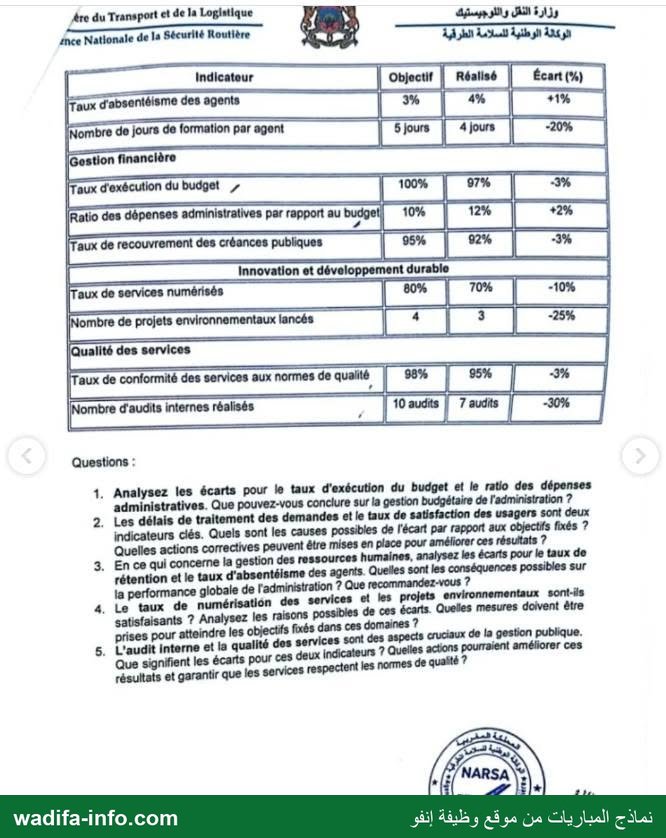
Exercice 1 (5 points) — Tableau de bord d'une administration (budget 2023 : 180 MDH)
💡 Le tableau mélange deux types d'écart : en points pour les taux (90 % → 85 % = −5 pts) et en pourcentage relatif pour les quantités (5 → 6 jours = +20 %). Précisez toujours lequel vous utilisez.
1. Taux d'exécution et ratio des dépenses administratives
- Exécution : 97 % × 180 = 174,6 MDH exécutés, soit 5,4 MDH non consommés (−3 pts).
- Dépenses administratives (base : budget alloué) : objectif 10 % × 180 = 18 MDH ; réalisé 12 % × 180 = 21,6 MDH, soit +3,6 MDH (+2 pts, +20 % en relatif).
- Dépenses hors administratif : prévu 180 − 18 = 162 MDH ; réalisé 174,6 − 21,6 = 153 MDH, soit −9 MDH (−5,6 %).
- Conclusion : le bon taux global d'exécution masque une dégradation de la structure de la dépense : le train de vie dépasse la cible tandis que les dépenses opérationnelles (services, projets) sont sous-exécutées. Actions : plafonnement des dépenses de fonctionnement, revue des charges (location, parc automobile, consommables), programmation plus réaliste des dépenses opérationnelles.
2. Délai de traitement et satisfaction : délai 6 jours contre 5 (+20 %) ; satisfaction 85 % contre 90 % (−5 pts). Les deux écarts sont liés : l'allongement des délais pèse sur la satisfaction. Causes possibles : numérisation en retard (70 % contre 80 %), absentéisme en hausse, formation insuffisante (4 jours contre 5), procédures lourdes, pics de demandes. Actions : digitaliser les demandes et leur suivi en ligne, simplifier les circuits et pièces exigées, standards de délai affichés, redéploiement des agents sur les pics, enquêtes de satisfaction régulières et traitement des réclamations.
3. Ressources humaines : rétention 80 % contre 85 % (−5 pts, soit −5,9 % en relatif, arrondi à −6 % dans le tableau) ; absentéisme 4 % contre 3 % (+1 pt, mais +33 % en relatif). Conséquences : perte de compétences et de mémoire institutionnelle, coûts de recrutement et de formation, surcharge des agents présents, allongement des délais, baisse de la qualité. Recommandations : diagnostic des causes (enquête climat social, entretiens de départ), plan de formation (rattraper l'objectif de 5 jours), perspectives de carrière et reconnaissance, amélioration des conditions de travail, suivi et contrôle des absences.
4. Numérisation et projets environnementaux : 70 % contre 80 % (−10 pts, −12,5 % en relatif) et 3 projets contre 4 (−25 %) : non satisfaisant. Causes possibles : budget d'investissement sous-exécuté (cf. question 1), compétences numériques insuffisantes, marchés publics longs, absence de pilotage par projet. Mesures : feuille de route numérique priorisée, chef de projet et comité de suivi, budget sanctuarisé, formation, partenariats (Agence de développement du digital), critères environnementaux dans les achats.
5. Audit interne et qualité : 7 audits réalisés sur 10 (−30 %) et conformité 95 % contre 98 % (−3 pts). La faiblesse du contrôle interne laisse passer davantage de non-conformités. Actions : renforcer l'équipe d'audit (ou recourir à l'externalisation), plan d'audit fondé sur les risques, suivi systématique des recommandations, démarche qualité (procédures écrites, certification ISO 9001), indicateurs de non-conformité suivis mensuellement.
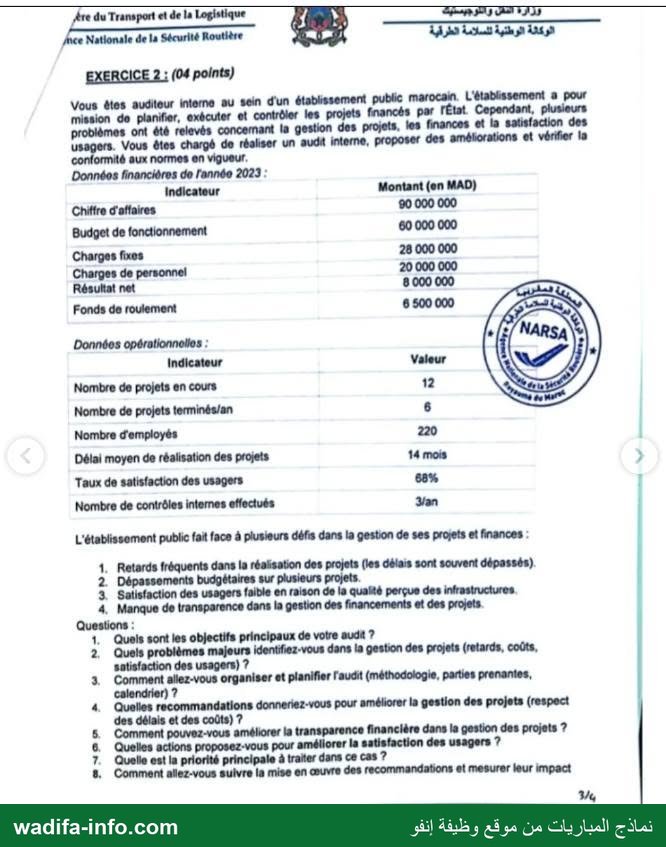
Exercice 2 (4 points) — Audit interne d'un établissement public chargé de projets
Lecture des chiffres (utile pour toutes les réponses) :
- Résultat net / chiffre d'affaires = 8 / 90 = 8,9 % ; charges de personnel / CA = 20 / 90 = 22,2 % ; charges fixes / CA = 28 / 90 = 31,1 %.
- Coût moyen par employé = 20 000 000 / 220 ≈ 90 900 MAD/an (≈ 7 576 MAD/mois).
- Fonds de roulement = 6,5 MDH, soit 6,5 / 90 × 360 ≈ 26 jours de CA (ou 39 jours du budget de fonctionnement) : marge de sécurité faible face aux dépassements budgétaires.
- Projets : 6 achevés par an pour un délai moyen de 14 mois → un flux régulier supposerait environ 6 × 14/12 = 7 projets en cours ; il y en a 12, ce qui signale un stock de projets bloqués (au rythme actuel, 2 ans pour écouler le portefeuille).
- Satisfaction 68 % et seulement 3 contrôles internes par an.
- Objectifs de l'audit : évaluer l'efficacité et l'efficience de la gestion des projets (délais, coûts, qualité) ; vérifier la conformité aux textes (marchés publics, règles budgétaires) ; apprécier la fiabilité de l'information financière et la transparence ; évaluer le dispositif de contrôle interne ; proposer des recommandations.
- Problèmes majeurs : retards chroniques (12 projets en cours pour 6 livrés par an) ; dépassements de coûts sans dispositif d'alerte ; qualité perçue faible (68 %) ; contrôle interne insuffisant (3 contrôles/an) ; opacité sur l'affectation des financements ; fonds de roulement tendu.
- Organisation et planification : lettre de mission et cadrage avec la direction ; prise de connaissance et cartographie des risques ; programme de travail. Méthodologie : revue documentaire (conventions, marchés, avenants, décomptes), analyse de chaque projet (planning initial/réel, budget initial/réel), entretiens, visites de chantiers, tests sur échantillon, enquête usagers. Parties prenantes : direction, chefs de projet, service financier, service des marchés, tutelle, prestataires, usagers. Calendrier indicatif : préparation 2 semaines, terrain 4 à 6 semaines, rapport et restitution 2 semaines, suivi à 6 mois.
- Gestion des projets : études préalables et estimations réalistes, planning de référence et jalons, bureau de gestion de projets (PMO), revue mensuelle des écarts délais/coûts, clauses de pénalités de retard appliquées, limitation des avenants, priorisation du portefeuille (achever avant de lancer).
- Transparence financière : comptabilité analytique par projet, reporting périodique publié (budget, engagements, paiements, avancement), séparation des fonctions (engagement, liquidation, paiement), traçabilité dans un système d'information, audits externes, publication des données dans le respect du droit d'accès à l'information.
- Satisfaction des usagers : contrôle qualité des ouvrages à la réception, association des usagers (consultations, enquêtes), gestion des réclamations avec délais de réponse, communication sur l'avancement des projets.
- Priorité principale : la maîtrise des délais et des coûts des projets par un pilotage renforcé — c'est la cause commune des dépassements budgétaires, de la tension sur le fonds de roulement et de l'insatisfaction.
- Suivi : plan d'action (recommandation, responsable, échéance) validé par la direction ; tableau de bord avec KPI (délai moyen, écart budgétaire moyen, projets livrés/an, satisfaction, nombre de contrôles) ; audit de suivi à 6 et 12 mois ; rapport au conseil d'administration.
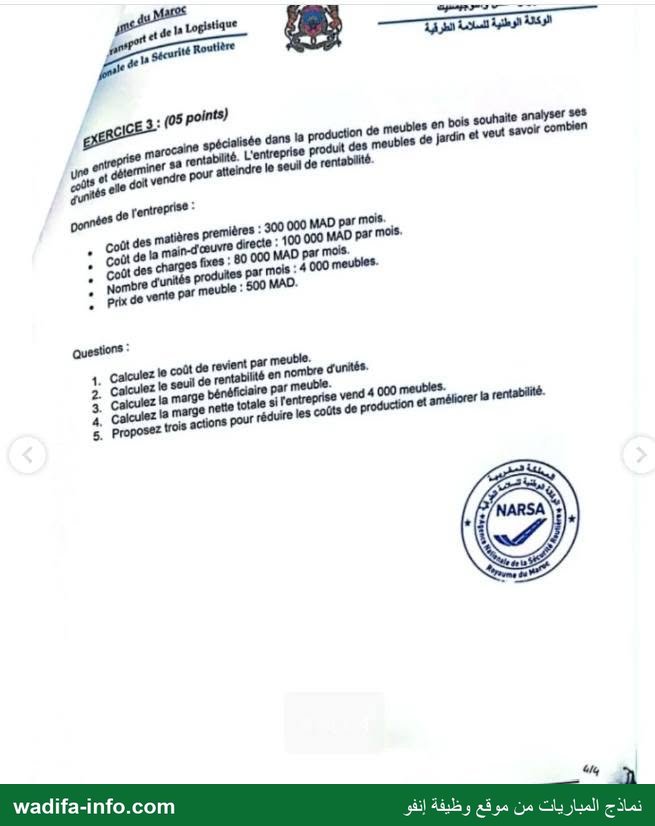
Exercice 3 (5 points) — Meubles de jardin
Données mensuelles : matières premières 300 000 MAD ; main-d'œuvre directe 100 000 MAD ; charges fixes 80 000 MAD ; production 4 000 meubles ; prix de vente 500 MAD.
- Coût de revient unitaire = (300 000 + 100 000 + 80 000) / 4 000 = 480 000 / 4 000 = 120 MAD.
- Seuil de rentabilité en unités : coût variable unitaire = 400 000 / 4 000 = 100 MAD ; marge sur coût variable unitaire = 500 − 100 = 400 MAD ; SR = 80 000 / 400 = 200 meubles par mois (soit un CA de 200 × 500 = 100 000 MAD).
- Marge bénéficiaire par meuble = 500 − 120 = 380 MAD (76 % du prix de vente).
- Marge nette totale pour 4 000 meubles = 4 000 × 380 = 1 520 000 MAD (vérification : CA 2 000 000 − coûts 480 000 = 1 520 000).
- Trois actions : négocier les achats de bois (volumes, contrats annuels, fournisseurs alternatifs) et réduire les chutes ; améliorer la productivité de la main-d'œuvre (organisation des postes, formation, outillage) ; réduire les charges fixes ou mieux les absorber (augmenter les volumes, mutualiser les locaux). La marge de sécurité (4 000 − 200 = 3 800 meubles) montre que la rentabilité est déjà très confortable.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: الوكالة الوطنية للسلامة الطرقية · دورة 22 دجنبر 2024 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2009/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-الوكالة-الوطنية-للسلامة-الطرقية-N
