

Modèle de concours de recrutement des techniciens de 3e grade — Haut-Commissariat au Plan — Gestion des entreprises, finance et comptabilité — 4 juin 2023
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/370
En bref
Ce document est une ancienne épreuve écrite du concours de Techniciens — 3e grade organisé par Haut-Commissariat au Plan (HCP) (2023), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Haut-Commissariat au Plan (HCP)
- Grade
- Techniciens — 3e grade
- Spécialité
- Gestion des entreprises, finance et comptabilité
- Année
- 2023
- Pages
- 1
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
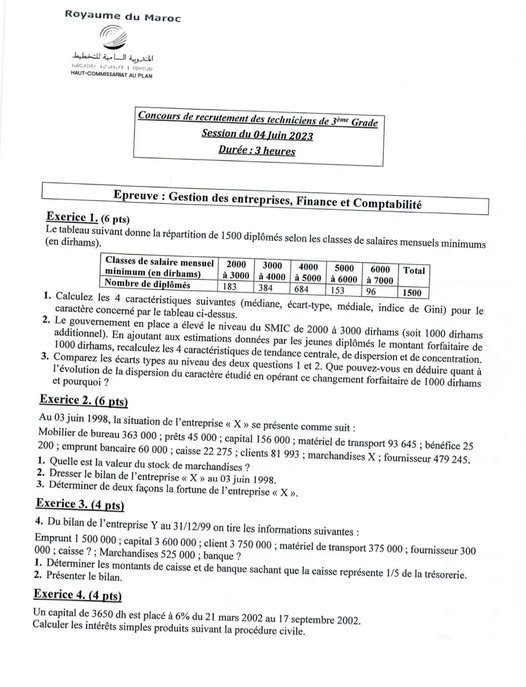
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
Royaume du Maroc
المندوبية السامية للتخطيط
HAUT-COMMISSARBATAU PLAN
Concours de recrutement des techniciens de 3 Grade
Session du 04 Juin 2023
Durée: 3 heures
Epreuve : Gestion des entreprises, Finance et Comptabilité
Exerice 1. (6 pts)
Le tableau suivant donne la répartition de 1500 diplômés selon les classes de salaires mensuels minimums
(en dirhams).
Classes de salaire mensuel
minimum (en dirhams)
2000
à 3000 à 4000
3000
4000
5000
à 5000 à 6000 à 7000
6000
Total
Nombre de diplômés
183
384
684
153
96
1500
1. Calculez les 4 caractéristiques suivantes (médiane, écart-type, médiale, indice de Gini) pour le
caractère concerné par le tableau ci-dessus.
2. Le gouvernement en place a élevé le niveau du SMIC de 2000 à 3000 dirhams (soit 1000 dirhams
additionnel). En ajoutant aux estimations données par les jeunes diplômés le montant forfaitaire de
1000 dirhams, recalculez les 4 caractéristiques de tendance centrale, de dispersion et de concentration.
3. Comparez les écarts types au niveau des deux questions 1 et 2. Que pouvez-vous en déduire quant à
l'évolution de la dispersion du caract étudié en opérant ce changement forfaitaire de 1000 dirhams
et pourquoi ?
Exerice 2. (6 pts)
Au 03 juin 1998, la s
à de l'entreprise « X » se présente comme suit:
Mobilier de bureau 363 000; prêts 45 000; capital 156 000; matériel de transport 93 645; bénéfice 25
200; emprunt bancaire 60 000; caisse 22 275; clients 81 993; marchandises X; fournisseur 479 245.
1. Quelle est la valeur du stock de marchandises?
2. Dresser le bilan de l'entreprise « X » au 03 juin 1998.
3. Déterminer de deux façons la fortune de l'entreprise « X »>.
Exerice 3. (4 pts)
4. Du bilan de l'entreprise Y au 31/12/99 on tire les informations suivantes :
Emprunt 1 500 000; capital 3 600 000; client 3 750 000; matériel de transport 375 000; fournisseur 300
000; caisse ?; Marchandises 525 000; banque ?
1. Déterminer les montants de caisse et de banque sachant que la caisse représente 1/5 de la trésorerie.
2. Présenter le bilan.
Exerice 4. (4 pts)
Un capital de 3650 dh est placé à 6% du 21 mars 2002 au 17 septembre 2002.
Calculer les intérêts simples produits suivant la procédure civile.
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو
Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Épreuve écrite du concours de recrutement des techniciens de 3e grade du Haut-Commissariat au Plan (HCP), session du 04 juin 2023, matière Gestion des entreprises, Finance et Comptabilité, durée 3 heures. Ce sont des exercices de calcul, quatre problèmes notés sur 20 points : statistique descriptive sur une distribution de salaires (6 points), bilan et fortune d'une entreprise (6 points), bilan à deux inconnues (4 points), intérêts simples en procédure civile (4 points). Voici une correction méthodologique proposée.
💡 Avant de commencer : l'ordre du sujet n'est pas l'ordre optimal. Les exercices 2, 3 et 4 valent 14 points et reposent sur des mécanismes sûrs (équilibre du bilan, règle de trois) : traitez-les en premier, une heure suffit. Consacrez ensuite les deux heures restantes à l'exercice 1, le plus long et le plus exposé aux erreurs de calcul. Au HCP, le tableau des calculs intermédiaires (centres de classes, effectifs cumulés, n·x, n·x², masses cumulées) est noté pour lui-même : rédigez-le en entier, même sans arriver au bout de l'indice de Gini.
Exercice 1 — Statistique descriptive : 1 500 diplômés selon le salaire minimum (6 points)
Distribution : [2000–3000[ : 183 ; [3000–4000[ : 384 ; [4000–5000[ : 684 ; [5000–6000[ : 153 ; [6000–7000[ : 96.
Effectifs cumulés : 183 ; 567 ; 1 251 ; 1 404 ; 1 500. Centres de classes : 2 500 ; 3 500 ; 4 500 ; 5 500 ; 6 500.
1) Les quatre caractéristiques
- Médiane. N/2 = 750 tombe dans [4000–5000[ : Me = 4 000 + 1 000 × (750 − 567)/684 = 4 267,5 DH.
- Écart-type. Σn·x = 6 345 000, donc x̄ = 4 230 DH. Σn·x²/N = 18 922 000. Variance = 18 922 000 − 4 230² = 1 029 100, d'où σ = 1 014,4 DH et un coefficient de variation de 24,0 %.
- Médiale. C'est la valeur qui partage la masse salariale — et non l'effectif — en deux. Moitié de la masse : 3 172 500 ; masses cumulées 457 500 ; 1 801 500 ; 4 879 500. Ml = 4 000 + 1 000 × (3 172 500 − 1 801 500)/3 078 000 = 4 445,4 DH.
- Indice de Gini. Fréquences cumulées p : 0,122 ; 0,378 ; 0,834 ; 0,936 ; 1. Parts cumulées de masse q : 0,072 ; 0,284 ; 0,769 ; 0,902 ; 1. Avec G = 1 − Σ (p(i) − p(i−1)) × (q(i) + q(i−1)), la somme vaut 0,872 et G ≈ 0,128. Une phrase d'interprétation : une valeur proche de 0,13 traduit une concentration faible, que confirme l'écart médiale-médiane de 178 DH seulement.
2) Après l'ajout forfaitaire de 1 000 DH
Les bornes se translatent de 1 000 DH, les effectifs ne changent pas : toute caractéristique de position est translatée, toute caractéristique de dispersion absolue est inchangée.
- Médiane : 5 267,5 DH ; moyenne : 5 230 DH.
- Écart-type : inchangé, 1 014,4 DH, à justifier par V(X + a) = V(X) : ajouter une constante déplace la distribution sans modifier les écarts à la moyenne.
- Médiale : masse totale 7 845 000, moitié 3 922 500 ; masses cumulées 640 500 ; 2 368 500 ; 6 130 500, donc classe [5000–6000[ : Ml = 5 000 + 1 000 × (3 922 500 − 2 368 500)/3 762 000 = 5 413,1 DH. L'écart Ml − Me se réduit de 178 à 146 DH.
- Indice de Gini : les parts cumulées q deviennent 0,082 ; 0,302 ; 0,781 ; 0,908 ; 1, et le même calcul donne G ≈ 0,103 : la concentration diminue.
3) Comparaison des deux écarts-types
- Ils sont rigoureusement égaux (1 014,4 DH) : une translation ne modifie pas la dispersion absolue ; seul un changement d'échelle l'aurait fait, selon V(aX) = a²·V(X).
- La dispersion relative recule nettement : le coefficient de variation passe de 24,0 % à 19,4 % et l'indice de Gini de 0,128 à 0,103.
- Conclusion attendue : un relèvement forfaitaire et uniforme du salaire minimum ne réduit aucun écart en valeur absolue — deux diplômés séparés de 1 000 DH le restent — mais il réduit les écarts relatifs, donc les inégalités mesurées par les indicateurs de concentration, parce que la même somme représente une hausse proportionnellement plus forte pour les bas salaires. Distinguez explicitement dispersion absolue et dispersion relative.
Exercice 2 — Bilan de l'entreprise « X » au 03 juin 1998 (6 points)
- 1) Stock de marchandises. Tout repose sur l'égalité actif = passif. Passif = 156 000 + 25 200 + 60 000 + 479 245 = 720 445 DH. Actif connu = 363 000 + 93 645 + 45 000 + 81 993 + 22 275 = 605 913 DH. Marchandises = 720 445 − 605 913 = 114 532 DH.
- 2) Bilan. Total 720 445 DH de chaque côté. Actif : actif immobilisé (mobilier 363 000 + matériel de transport 93 645 + prêts 45 000) = 501 645 ; actif circulant (marchandises 114 532 + clients 81 993) = 196 525 ; trésorerie 22 275. Passif : financement permanent (capital 156 000 + résultat 25 200 + dettes de financement 60 000) = 241 200 ; passif circulant 479 245. Présentez dans l'ordre du plan comptable marocain : la présentation est notée.
- 3) Fortune, par deux méthodes. Par le haut du bilan : capital + bénéfice = 181 200 DH. Par différence : 720 445 − (60 000 + 479 245) = 181 200 DH. Les deux concordent, ce qui valide l'exercice — écrivez cette phrase de contrôle.
Exercice 3 — Bilan de l'entreprise « Y » au 31/12/1999 (4 points)
- 1) Caisse et banque. Passif = 1 500 000 + 3 600 000 + 300 000 = 5 400 000 DH. Actif hors trésorerie = 3 750 000 + 375 000 + 525 000 = 4 650 000 DH. Trésorerie = 750 000 DH, d'où caisse = 150 000 DH (un cinquième) et banque = 600 000 DH.
- 2) Bilan. Total 5 400 000 DH. Actif : immobilisations 375 000 ; actif circulant 4 275 000 ; trésorerie 750 000. Passif : financement permanent 5 100 000 ; passif circulant 300 000. Ajoutez une observation : les créances clients font près de 70 % de l'actif, signe d'un risque de recouvrement.
Exercice 4 — Intérêts simples, procédure civile (4 points)
Capital de 3 650 DH placé à 6 % du 21 mars au 17 septembre 2002.
- Décompte des jours (jour de départ exclu, échéance incluse) : 10 + 30 + 31 + 30 + 31 + 31 + 17 = 180 jours.
- Base. La procédure civile retient l'année civile de 365 jours ; la procédure commerciale retiendrait 360 jours. C'est le seul vrai piège de l'exercice.
- Calcul. I = C × t × n/365 = 3 650 × 0,06 × 180/365. Comme 3 650/365 = 10, I = 10 × 0,06 × 180 = 108 DH, et la valeur acquise vaut 3 758 DH.
- Contrôle : en procédure commerciale on aurait obtenu 109,50 DH ; l'écart de 1,50 DH matérialise l'enjeu de la base — mentionnez-le.
💡 Résultats à retenir : Ex. 1 — Me = 4 267,5 ; x̄ = 4 230 ; σ = 1 014,4 ; Ml = 4 445,4 ; G ≈ 0,128 ; après translation Me = 5 267,5, x̄ = 5 230, σ inchangé, Ml = 5 413,1, G ≈ 0,103, CV de 24,0 % à 19,4 %. Ex. 2 — marchandises 114 532 DH, total 720 445 DH, fortune 181 200 DH. Ex. 3 — trésorerie 750 000 DH, caisse 150 000, banque 600 000, total 5 400 000 DH. Ex. 4 — 180 jours, intérêts 108 DH, valeur acquise 3 758 DH.
À réviser : en statistique, les caractéristiques de position par interpolation, les propriétés de linéarité de la variance, les indicateurs de concentration (Lorenz, Gini, médiale) et le coefficient de variation ; en comptabilité, l'équation du bilan, la structure du plan comptable marocain et la situation nette ; en mathématiques financières, intérêts simples et composés, année civile contre année commerciale, escompte et équivalence des effets. Entraînez-vous enfin au calcul sans calculatrice programmable : les données de ce type de sujet sont choisies pour se simplifier, comme le rapport 3 650/365.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : Haut-Commissariat au Plan (HCP) · 04/06/2023 — Copie issue de : partagé par les candidats sur les forums — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/370/modele-de-concours-technicien-3e-grade
