
Modèle de concours d'accès au Master Gestion Financière, Comptable et Fiscale (G.F.C.F) — FSJES Agdal Rabat 2022/2023
En bref
Ce document est une ancienne épreuve écrite du concours de Étudiant en master organisé par Université Mohammed V de Rabat — FSJES Agdal (2022), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Université Mohammed V de Rabat — FSJES Agdal
- Grade
- Étudiant en master
- Spécialité
- Gestion financière, comptable et fiscale
- Année
- 2022
- Pages
- 7
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
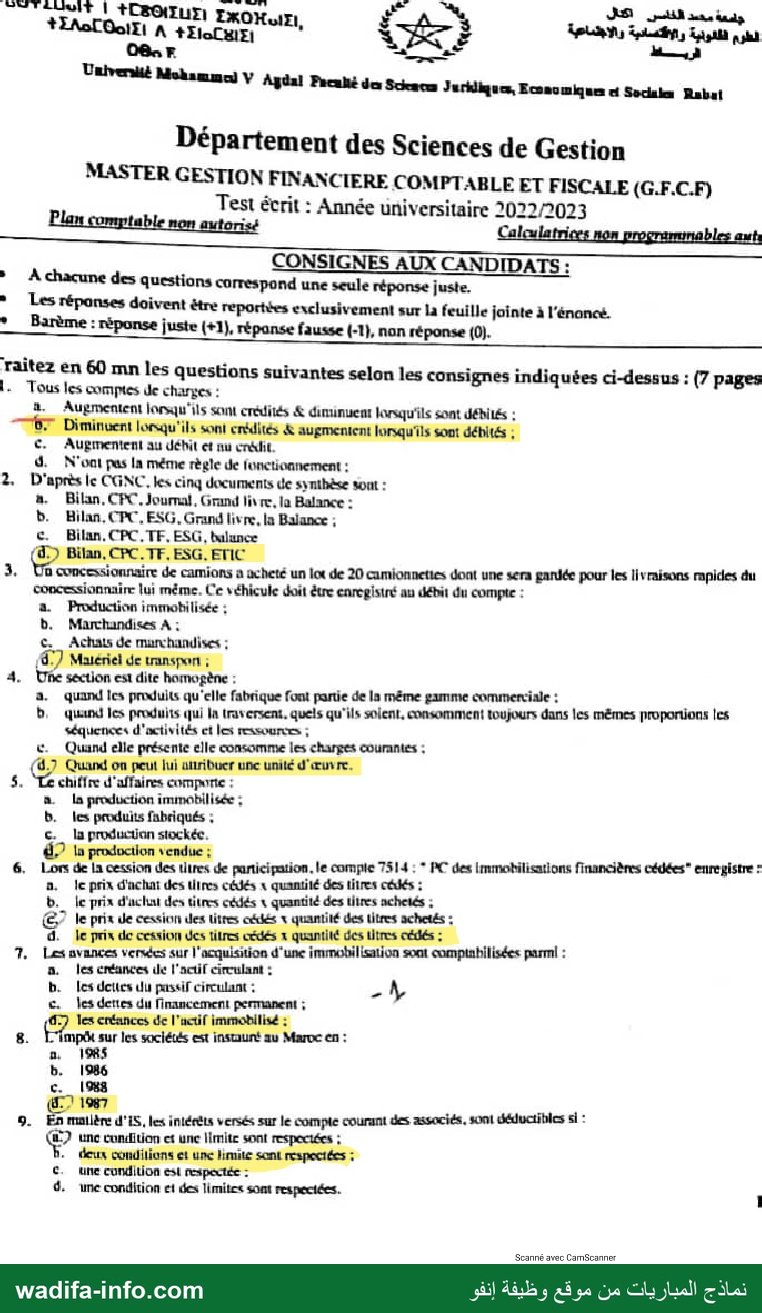
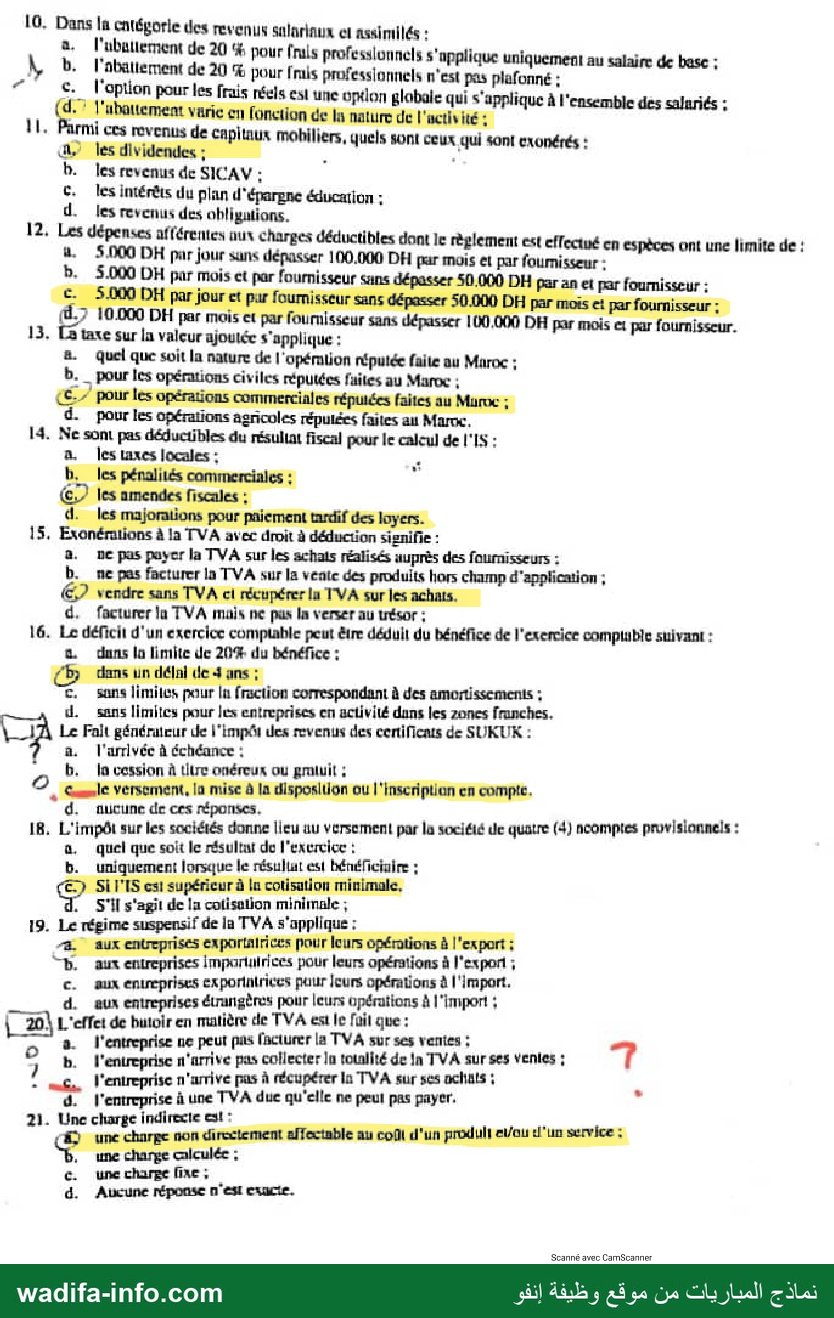
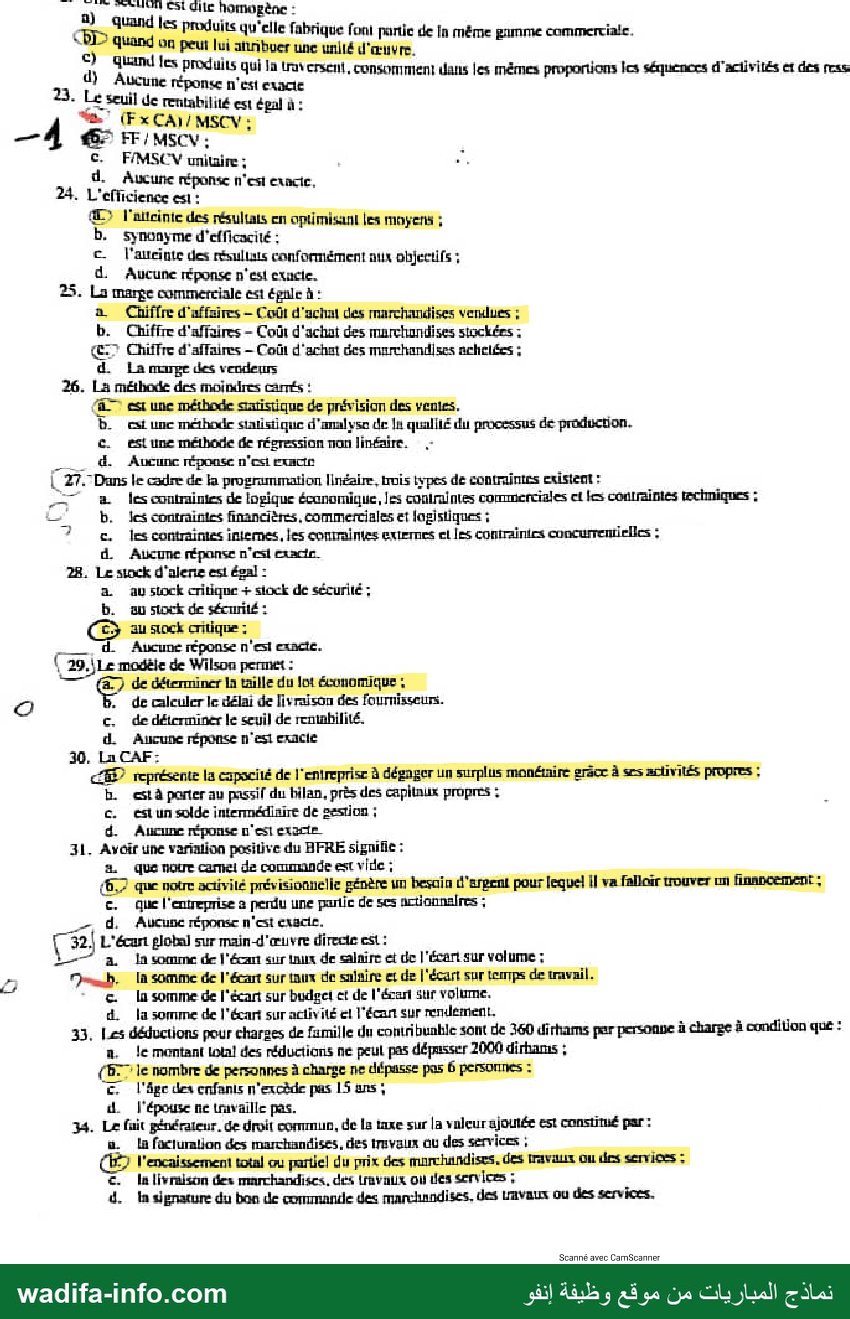
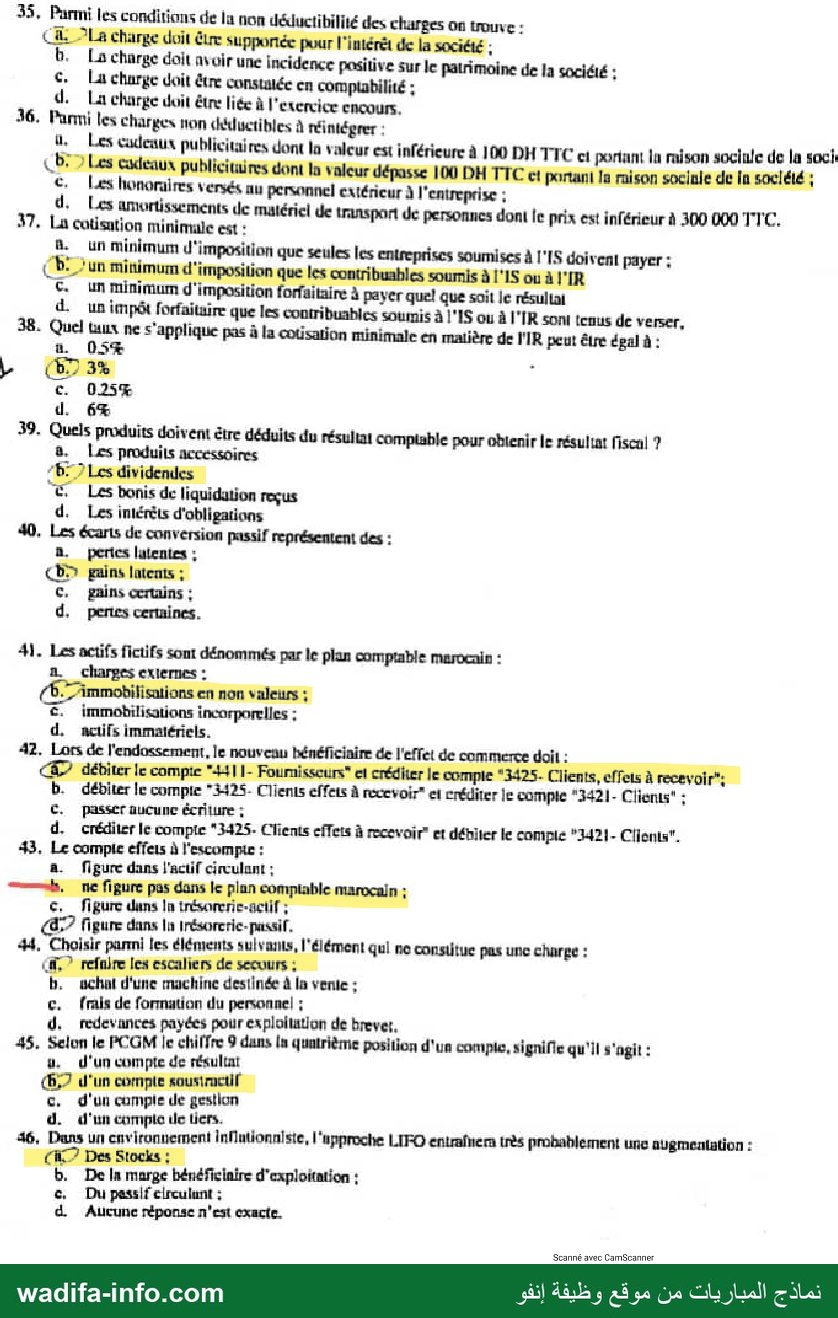
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
4 pr ا +0 EXOH IF! ra اكثال AR جامعة محمد
ا اطعملة À + ادا : LE نطوم اللفونبة والاقتسادبة والاجنماعية
08, F a الربساط كب
Univers د طدقة mo
V Aydal Preuhié des Sccaces Juridiques, سه واس دسم et Sucliks Dubai
Département des Sciences de Gestion
N Sais
LASTER GESTION FINANCIERE COMPTABLE ET FISCALE (G.F.C.F)
1 Test écrit : Année universitaire 2022/2023
Plan comptable non autoriss Calculatrices non programmables auts
le th
CONSIGNES AUX CANDIDATS :
* À chacune des questions correspond une seule réponse juste.
: Les répanses doivent être reportées exclusivement sur là feuille jointe à l'énoncé.
*__Barème : réponse juste (+1 (١ répanse fausse (-1}, non répanse (0).
raitez en 60 mn les questions suivantes selon les consi indi i :
Le ‘évier connerie de gnes indiquées ci-dessus : (7 pages
3 Augmentent lorsqu'ils sont crédités & diminuent lorsqu'ils sont JébiLES :
ET Diminwent lorsqu'ils sont entités & augmentent lorsqu'ils sont débités :
€. Augmentent au débit et nu edit.
3. N'oat pas la méme règle de fonctionnement :
2 D'après le CGNC, les cinq documents de synthèse sont :
n. Bilan, CPC, Journal, Grand livre, la Balance :
b. Bilan. CPC, ESG, Grand livre, la Balance ;
€. Bilan, CPC.TF, ESG, bulunce
3, Ua cmcessionnaire de camions à acheté un lot de 20 camionneties dont une sera gardée pour les livraisons rapides du
concessionnaire lui même. Ce véhicule doit étre enregistré au débit du compte :
a Production immohilisée :
bd. Marchandises À :
= Achais de munchandises :
14:7 Matériel de transpent ;
4. Une section est dite homogène :
a. quand ىا produits qu'elle fabrique font partie de ما même gamme commerciale :
D. quand les produits qui la traversent, quels qu'ils soient, consomment toujours dans les mêmes proportions ىا
séquences d'activités et les ressources ;
&. Quand elle présente elle consomme les charges courantes :
6.2 Quand on peut lui anribuer une unité d'œuvre.
LE SA chiffre d'affaires compare :
a La production immobilisée :
b. les produits fabriqués :
c. la production stockée.
7 ln production vendue :
6. Lors de la cession des titres de participation. le compile 7514 : * PC des Immobilisations financières cédées” enregistre
n. ١ prix d'achai des titres cédés x quantité des titres cédés :
b. le prix d'achat des titres cédés 4 quantité des titres achetés ;
€ le prix عل cession des litres كلك x quantité des litres schetés :
0. le prix de cession des titres cédés x quantité des litres cédés :
7, Les avances verdes sur l'acquisition d'une immobillsation sont comptabilisées parmi :
a. les créances de l'actif circulant :
b. Les dettes di passif circulant : -
يها ع dettes du Mnancement permanent ;
CZ les cnéances de l'actif immohllisé :
8. mp sur les sociétés est instaunt au Maroc en :
an زم
b. 1986
ا 1988
CA ES
9. En mailère ,كز ال les intérêts versés sur le comple courant des associés, sont déductibles si :
Ce uno condition et une limite sont respectées :
+. deux condilions et une limite sont mspociées ;
€. une condition est mspectée :
dune condition et des limites sont respectées. 1
502006 avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
16. Dans is ser des revenus sulariaux et assimilés :
ب2 ١ 110161 de 20 % pour frals professionnels s'applique uniquement au salaire عل basc ;
> \ - سيد ا sa 0 7 كله ] مم professionnels n'est pas bafonné :
ل Pour les frais réels est une option globale qui s‘apnlique À l'encem és :
1 qu ubattement rage cn fonction de ls na ie | ليب ité ; si متم ا عن
. ١ CCS rovenus de capitiux liers, q è
DOM div : p mohi 8 quels sont ce 8 qui sont cxonérés :
b. les revenus de SICAY :
G. les intérêts du plan d'épargne éducation :
d. les revenus des obligations.
12. Les dépenses afférentes nux Charges déductibles dont le règlement ét effectué en espèces ont une limite de :
a. 5.000 DH par jour sans dépasser 100.000 DH par mois el par fournisseur :
b. 5.000 DH par mois et par fournisseur sans dépasser 50.000 DH par an et par fournisseur :
€. 5.000 DH par jour et par fournisseur sans dépasser 50.000 DH par mois et par fournisseur ;
(7 10.000 DH par mois et par fournisseur sans dépasser 100,000 DH par mois et par fournisseur.
13. Cite sur la valeur ajoutéc s'applique :
8. quel que soit la nature de l'opération réputée faite au Maroc :
b. _ Pour les opérations civiles réputées faites au Maroc :
رق pour les opérations commerciales réputées faites au Muroc ;
d. pour les opérations agricoles répuiées faites au Marx,
14. Ne sont pas déductibles du résuliat fiscal pour le calcul de l'{S :
a. les taxes locales : ‘
b._ les pénalités commerciales : ’
€.) les amendes fiscales :
d. les majorations pour paiement tardif des loyers.
15, Exonérations à la TVA avec droit à déduction signifie :
a. ne pas payer la TVA sur les achats réalisés auprès des fournisseurs :
b. ne pas facturer la TVA sur la véaic des produits hors champ d'application ;
€? vendre sans TVA ci récupérer lu TVA sur les achats.
d. facturer la TVA mais ne pus ln verser ناة ;
16. Le déficit d'un exercice comptable peut être dédul du bénéfice de l'exercice compluble suivant :
& duns lo limite de 20% du bénéfice :
صن كحمل ص délai de 4 ans ;
©. sans limites pour lu fraction comespondant à des amortissements :
d. sans limites pour les entreprises en activité وحمل les zones franches.
La Le Falt générateur عل L'émpét des revenus des certificats de SUKUX :
a. l'arrivée à échéance :
. D. la cession à luc onéreux ou grmuil :
2 Clé 1615571201. la mise à la 091ا85ت تالت où l'inscription en compte.
d. aucune de ces réponses.
18, L'impôt sur les sociétés donne lieu au versement par la société de quatre (4) ncomptes provisionnels :
a. quel que soit le résultat de l'exurcioc :
b. uniquement lorsque le résuliut est bénéficiaire :
Si l'IS est supérieur à lu cotisation minimale.
P 51] s'agit de la cotisation minimale ;
19. Le régime suspensif de la TVA s'applique :
8: aux entreprises exportairices pour Icurs opérations à l'export :
Dh. aux entreprises Impartuirices pour leurs opérations à l'export ;
c. aux enveprises Exportnirices pour leurs opérations à l'import,
d. eux entreprises étrangères pour leurs opérations à import ;
[ 2 | L'effet de huioir en matière se TVA es que:
, se ne peut Bciuner la sur ses venies :
o < rar ñ ar pe collecter lu toulité de وا TVA sur ses Ventes ; 7
اع أ l'entreprise n'arrive pas à récupérer ما TVA sur ses achats :
d. l'entreprise à une TVA due qu'elle ne peut pas payer. sd
récle es:
D سسا ست non directement affectable au coût d'un produit eau d'un service :
3 une charge calculée :
€. unecharge Mine,
d. Aucune réponse n'est exacte.
Scanné avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
HD ا ّ produits qu'elle fabrique font partie de In même gamme commertiale.
©) quant peer lui atinbuer une unlié d'œuvre. :
a Aie Produits qui la Lrav crsent, consomment dans les mêmes proportions les séquences d'activilés et des عدم
23. لسو réponse n'est exacte
+ Le seuil de rentabilité est égal à:
نار ل اط MSCY :
A 85
= FMSCV unitaire ; 4
. AuCure عخممرته n'est cxncic,
24. L'efficience esl : —
> l'allcinic des résultats en لالتخا تاه les moyens :
b. synonyme d'efficacité :
ع l'aucinte des résultats conformément aux objectifs :
d. Aucune réponse n'est exucie.
25. Lo marge commerciale est éptle à :
a Chiffre d'affaires - Coût d'achat des marchandises vendues :
b. Chiffre d'affaires - 1ه d'achat des marchandises stockées :
Œ Chiffre d'affaires - Coût d'achat des marchandises achelées :
d La mowge des vendeurs
2 et une méthode satistique de prévision des ventes.
D ct unc méthode statistique d'amalyso عل ln quallié du processus dé production.
عمسن اك ع méthode de régression non linéaire,
____ Æ Aucunc rÉponse n'es exacte
]_ 27. Dans le dre de la programmation linéaire, trois types dé contraintes existent :
27 æ lescontraintes de logique économique, les contraintes commerciales ct Les contraintes tcimiques :
= b. les contraifites financières, commerciales et logistiques ;
7 €. les contraintes iniemes, les convraintes externes el les contraïnics concurrentiels :
d Aucune réponse n'esi cxacie.
28. Le suck d'alens esi égal :
a austock critique + siock de sécurité ;
b. eu stock de sécurité :
> au sock critique :
_ d Aucune réponse n'esi exncté.
(| 29,\Le modèle de Wilson permer :
ee زج de déterminer قا taille du lot économique :
2-0 . عل calculer le délai de livraison des fournisseurs.
c. de déicrminér le seuil de reninhilité.
d Aucune réponse n'esi exacle
30. La CAF:
CE représente la cspacité de l'entreprise à dégager un surplus monémire كا تمعد مقع PrOpreS ;
EL està porter au passif du bilan, près des capitaux propres : |
c. estunsolde intermédiaire de gestion ;
d. Aucun réponse أي 'و exacte
31. Avoir une variation positive du BFRE signifie :
a que noce came de commande est vide ;
(6,2 que notre activilé prévisionnelle pénère un besain d'argent pour lequel 1| va falloir trouver on financement :
c. quel'envegrise e perdu une partie de ses actionnaires ;
d, Aucune réponse n'est عمقت
(&) L'écan global sur main-d'œuvre directe est :
2e a, a somme de l'écan sur taux de salnire et de l'écart sur volume :
5 Dh. قا somme عل l'état sur taux de salaire et de l'écart sur temrps عل travail.
F - © la somme de l'écant sur budget et de l'écart sur volume.
d. la somme de l'écart sur activité el l'écan sur rlement.
33. Les déductions pour charges de fumille du contribuable sont de 360 dirhams per personse à charge à condition qué :
a. le montant Loi! des réductions né peul pas dépasser 2000 dirhams ;
577 le nombre de personnes à charge ne chipasse pas 6 personnes :
€ l'âge des enfants n'excède pas 15 ans ;
di l'épouse ne travaille pas.
34. Le fuit générateur, de droit commun, de ما taxe sur ها valeur ajoutée est constitué par :
uw. تا foiuralion des marchandises, des travaux au des services ;
(2? l'encaissement total ou partiel du prix des marchandises. des 1ravaux ou es services :
€. قا livraison des marchandises. dés travaux où قعل Services ;
ها .ل denature du bou de commanle des marchnadises. des Lavaux ou des services.
Scanné avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
35, Parmi les conditions de la non déductibilité des charges où trouve :
Ci: La charge doit &re supportée pour l'intérét de la société ;
b. ما charge doit avoir une incidence positive sur le patrimoine de la sociélé ;
> ها charge doit être constatée en complabilité ;
d ها charge doit êtne liée à l'exercice encours.
36. Parmi les charges non déductibles à ri niégrer :
.ا Les cadeaux pu blicitaires dont la valeur est inférieure à 100 DH TTC ن partant la raison sociule de la socle
Kb: ما cadeaux publicinines dont In valeur dépasse 100 DH TTC et portant la raison sociule de ما soclété :
5 ص hunoraires versés au personnel extérieur à l'enineprise :
٠ Les amontissements عل matériel de 1 dont le pri inféri 'C.
37. 0ه ee transport dé personnes dont ١ع prix est inférieur à 300 000 TTC
A. un mi nimum d'imposition que seules les entreprises soumises à l'IS doivent payer :
Ch: un mi nimum d'imposition que les contribuables souris à 1'1S où à l'IR
Sun minimum d'imposition forfaitaire À payer quel que sait lé résultai
dun impôt forfaitaire que les contribuables Soumis à l'IS ou à l'TR sont tenus de verser,
38. Quel du S'applique pas à la coûsation minimale en malière de l'IR peut être deal à :
ü. 05
€. 025%
39. Quels produits doivent être déduits du résultat Compiable pour obienir le nésuliat fiscal ?
8, Les produits accessoires
2672 Les dividendes
€, كما bonis de liquidation reçus
d. Les intérêts d'obligations
40. Les écarts de conversion passif représentent des :
B. كات lulenies ;
صل gains latents ;
C, gains crains :
d. pertes cennines.
#. Les actifs fictifs sont dénommés par le plan comptable marocain :
a. charges externes :
(6:7immobilisations en non valeurs ;
€. immobilisations incorporelles :
d. actifs immatériels.
42. Lors de l'endossement, le nouveau hénéficinire de l'effet de commerce doit :
فق débiter le compic "#41 ٠-١ Fournisseurs" et créditer le compile "3425. Clients, effets À recevoir":
.ظ débiter le compie *3425- Clients effets À ocevoir" ei enéditer le compte “3421- Cliérus" :
€. passer aucune écriture ;
d. créditer lé compte "3425. Clients effets à recevoir et débiter le compile "3421. Clionis".
43, Le compie effeis à l'escompie :
8. Mgurc dans l'actif circulant ;
—%h, ne figure pas dans le plan compiable marocain ;
©. _ Migurc duns In trésoreric-aciif ;
872 figure dans ln trésorerie. passif.
44. Choisir pari les éléments suivants, l'élément qui ne consiitue pas une charge :
Où.” refire les escaliers de secours ;
٠. achat d'une machine destinée à ln vente :
c. frais de formation du personnel ;
.ل redevances payées pour explollition de brever,
45. Selon le PCGM le chiffre 9 dans ها quatrième position d'un compile, signifle qu'il s'agit :
.لا d'un compte de résultat
62 d'un compte الماكتم
c. d'un compie de gestion
d. d'un compile ile Liers.
46, Dans un environnement infintionnisie, l'upproche LIFO entraînera très probablement une augmentation :
C2? Des Stocks :
b. De يا marge bénéficiaire d'exploitation :
& Du passif clreulunt :
d Aucunc réponse n'est cxacte.
Scanné avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
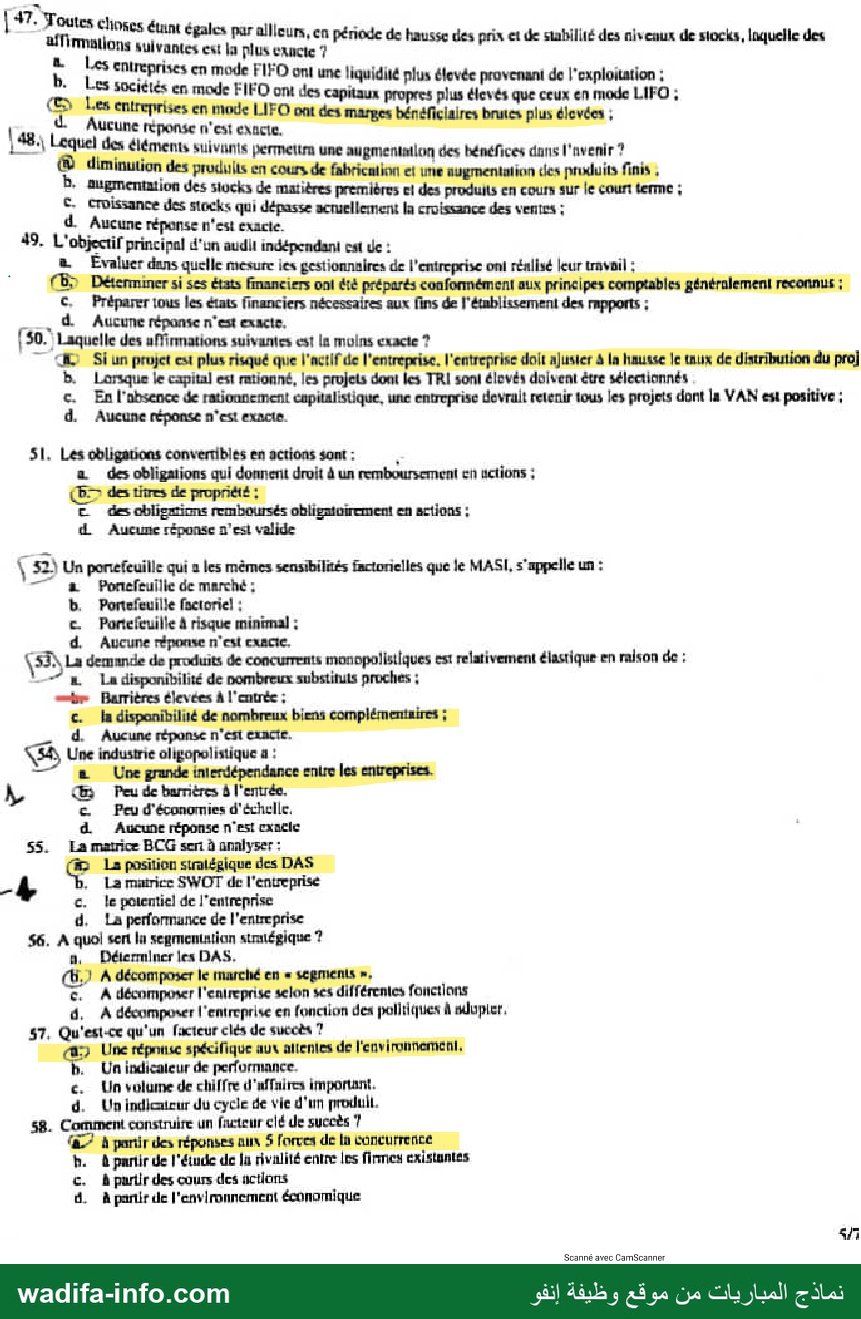
| 47. Toutes choses étint égales | 5
par allleurs, en période 9 1
pi ras à ls ua période de hausse des prix et de subillié des nivenux de stocks, lnquelle des
عكار en M FO ont une liquidité plus élevée de l'exploitation ;
b. ss , plus provenant de l'exploitation :
RE enr ار لي ل وم des capitaux propres plus élevés que ceux en mode LIFO :
1 ٍ ؛ ont des marges bénéficiaires brutes plus élevées ;
وها ا Aucune réponse n'est معد
na prie éléments suivinis permettra une augmentailon des bénéfices dans l'avenir ?
h inution des كنا ليووم en cours de fabriention et unie mugmentation des pruduits finis .
4 augmentation des sivcks de matières premières e des produits en cours sur le كناف terme ;
Croissance des stocks qui dépasse scruellement la croissance des ventes ;
d Aucune réponse n'est exacte.
49. L'objectif principal d'un audit indépendant est de :
| ع Evaluer dans quelle mesure les gestionnaires de l'entreprise اه réalisé leur travail :
طق Déterminer si ses états financiers ont dié préparés confonnément aux principes comptables généralement reconnus :
€, Préparer tous les états financiers nécessaires aux fins de l'établissement des rapports :
ee d Aucune réponse n'est exacte,
190. Laquelle des affirmations suivantes est la moins exacte ?
D Si un projet est plus risqué que l'actif de l'entreprise. l'entreprise dloit ajuster à La hausse le unix de dimtribution du pral
B. Lorsque le capital est rationné, les projets dont les TRI sont élevés doivent être sélectionnés
c. En l'obsence de rationnement capitalistique, une entreprise devralt retenir tous les projets dont la VAN est positive ;
d. Aucune réponse n'est exacte.
51. Les obligations convertibles en actions sont : e
a des obligaiions qui donnent droit à un remboursement eh uctions :
تت des titres de propriété :
1 Aucune réponse n'est valide
\ 32) Un porfeuille qui د les mêmes sensibilités factonelles qué lé MASI, s'appelle un :
- ة Ponefeuille de marché:
b. Ponefeuille factoriel :
ع Ponefeuille à risque minrmal :
d. Aucune réponse n'esi exacte.
(5 La demande de produits de concurrents monopolistiques est relativement élastique en raison de :
+ à La disponibilité de nombreux substituts proches ;
br Barrières élevées à l'entrée ;
.ع la disponibilité de nombreux biens complémentaires ;
_= ىه Aucune répanse n'esi Cxnte.
ب Une industrie oligopolistique a :
a Une grande inierdépendance عند les entreprises.
\. Ci Peu de barnières à l'entrée.
c Peu d'économies d'échelle.
d Avcune réponse n'est cxncle “
55. La matrice BCG sen à analyser :
ص La position #سووفاهاء des DAS
4 . La matrice SWOT de l'entreprise
c. le potentiel de l'entreprise
d, La performance de l'enneprise
55. A quoi sen نا segmentation stratégique ?
mn, Déterminer les DAS.
cd, 1 À décomposer lé marché en « SCgments »,
€. À décomposer l'entreprise selon ses différentes fonctinns
0 À décomposer l'entreprise en fonction des politiques À sdupler,
47, Qu'est-ce qu'un facteur clés de subcès ?
œ Une عناصم spécifique aus attentes de l'environnement.
, Un indicaieur de performance.
€. Un volume de chiffre d'uffnires important.
.ل Unindicaicur du cycle de vie d'un produll.
58. Comment construire un facteur clé de succès 7
له à porir des réponses aus 5 l'orces de ln concurrence
b. &parir de l'étude de ذا rivalité entre كما firmes existantes
©. partir des cours des actlons
d. à partir عل l'environnement économique
502006 avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
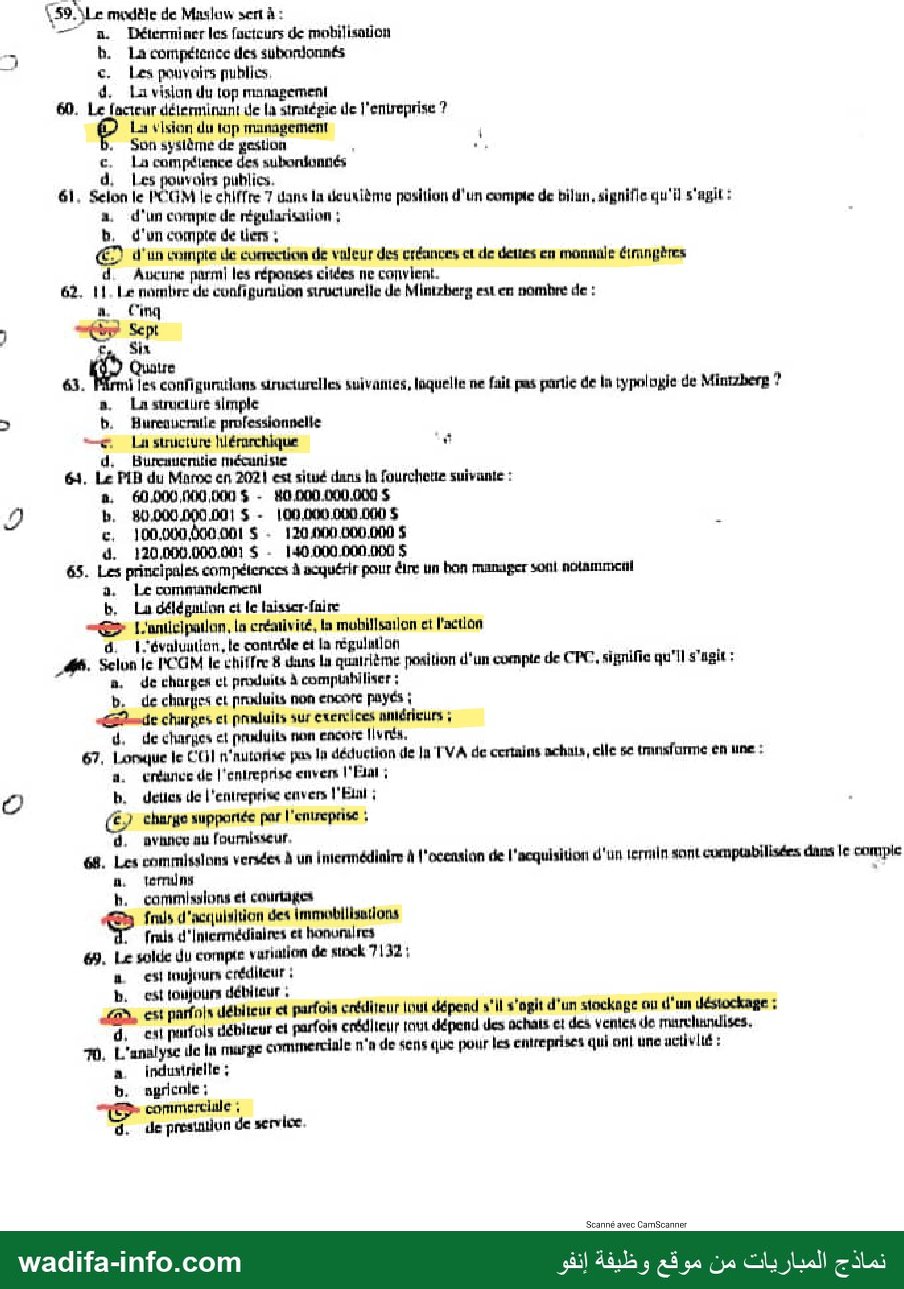
modéle de Masluw sert à : عل 9ق
nn Déterminer les focicurs de mobilisation ص
b. La compétence dés subonjonnés 3
Les pouvoirs publics, .€ =
La vision du top management .4
Le facteur déterminant de la stratégie de l'entreprise ? .60
La vision du top management ©
ا Son sysième de gestion À .
Lo compéience Es subandunnés .€
d, Les pouvoirs publics.
Selon le PCM le chiffre 7 dans la deuxième position d'un compte de bilan, signifie qu'il s'agit : .61
a. d'un compie de régularisaiion :
أ تقلا b, d'un compte dé
d'un compte de correction de valeur des créances et de dettes en monnaie étmngères 2
d Aucune parmi les réponses ciides ne convient.
٠1٠١ Le nombre dé configuration structurelle de Minizberg est en nombre de : ,62
n._ Cinq
Cr Sept 1
cu Six
TE conf cs aruciurelles suivanies, laquelle ne fait pas partie de ln typolugie de Mintzherg ? .63
CR strucilré simple
b. Bureoucraile professionnelle >
Hérarchique # اعنم La .<—
d, Burcuuenitie mécuniste
Le PIB du Maroc en 2021 est situé dans la fourchette suivante : .64
sn. 60.000,000000 $ - 75
En 5 - 00.000.000. 5 8 اموا ل
١” ” 5 - 5 100.000,000.001 ,€
d. 120,000.000.001 5 - 0000005
Les principales compétences à acquérir pour être un bon manager soni nolammenl .65
a. Le commandement
b. La déldpnilan ei le laisser-faire
mubillsailon et l'action ها créativité, ما L'anicipadon, >
d. H'évaluutton, le contrôle et la régulation 8
quairième position d'un compte de CPC, signifie qu'il s ugit : ما Selun le POGM le chiffre 8 duns رفز
a. de charges cl produits à complahiliser : -
b. de charges et prxluits non encoré payés ;
de charges et praluits sur exercices aniérieurs ;
d. de charges et pruluits non encor IIvr.
se tminsfarme en une : عاك n'autorise pas In déduction de la TVA de certains achais, ان Lonque le ,67
de l'entreprise envers l'Elai ; عه ادن a.
l'entreprise envers l'Elni ; c عل تعتاغل b. 2
charge supportée par | "entreprise : >(
d, avance au fournisseur,
Les commissions versées à un inérmédinire à l'ocensian de l'acquisition d'un lerniin sont cumpubilisées dans 1e compile .68
ائيس ü,
b, <commisslons ei courtiages
frals d'acquisition des immubilisations
GE frais d'inermédiaines et honunalres
Le solde du compte variation de stock 7132 : .ون
au est toujours créditeur :
b. est toujours débiteur ٠ nd , :
est parfois débiteur et parfois eréditeur out dépend s'il s'agit d'un stockage ou d'un désiockage : حو
déblteur ei parfois crédlteur eut dépeni des achats el des ventes de murchunulises. تاماسم d, cest
: اا اعد ln murge commerciale n'n de sens que pour Les entreprises qui ont une عل L'analyse ,70
a indusirielle;
b. ogrcnle .
commerciule ; >
d. de prstitiun de service.
Scanné avec CamScanner
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
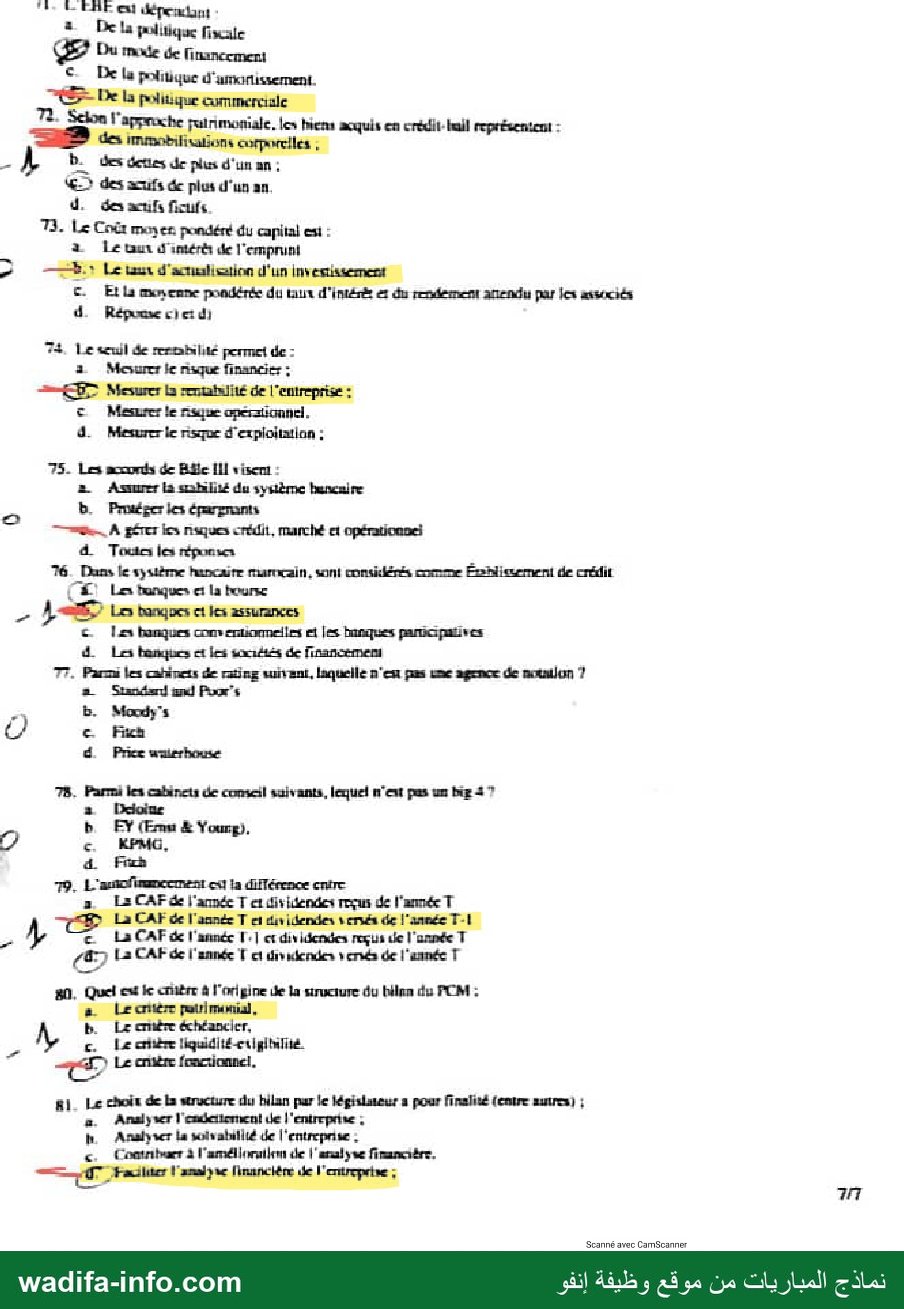
1٠١ بم ملسف ته طثل ا ٠
2 ماعنا politique fiscale
(4 Du mie de Minanecment
De la politique d'amortissement.
حا De la politique commerciale
T2. Scion l'appnxche patrimoniale. les hiens acquis en crédit: bail représentent :
D des immobiliations راك ونه :
5 ا D. des dcties عل plus d'un an :
تا des acufs de plus d'un an.
.ل dessus ficufe
73. Le Coût moyes pondéné du capital est :
a Le tou غيم ل de l'omprini
2 ااا Le tes d'anelisation d'un investissement
ع Ella meneane pondérée du taux كيو ال et du roodement anendi par les سيد
dd. Répume cie di
74. Le seuil de resmbslité permet de :
2 Mesurer عا nsque financier :
{> Mesurer ها rntatslité de l'entreprise :
© Mesrer le بعد operationnel.
Sd Mesurer عا nsque d'exploitation :
75. Les accords de Bille 111 sise :
= سسكا le سنناطتحد du système bencaire
0 b. جع سد les épargnants
ms. À pére ها nsques crédit, marché كه opérationnel
4 Toutes les réponser
76. Dans le système bancaire marmeain, sont considérés comme Énhlieement de crédit
CC Les bonques et la bourse
> Def صا banques et les assurances
€ ها banques comvecimmelles ei les banques participatiecs
d Les barmyues et les فحت de financement
77. Parcs les cohinets de عد تنج auivent, laquelle n'en pus عضر agence de mutation 7
a Stenéery لتو Put
F ا Mocdy's
© c معط
d. Price عدوم عند
78. Pari les cabinets de comecil suivants, lequel n'est pes un big 4 7
b EY CErnui رخ
hb EE .
7 الم ا
4 Fi
79. L'asofimmenent ci la différence cnire
a ها CAFée l'année 1 et dividendes تنج de l'année T
ne: © La CAF de l'année T et dividendes versés de l'année 17-1
2 Le ع LaCAF de مه ا Le] ct dividendes عل دناه l'année T
«a? La CAF de l'année et dividendes vends de l'année T
#0. Quel est عل nitère à l'origine de La sructure du عمللا du PCM :
a Lecntèr pouimanial,
b. Le ته échéancier,
À c. Le citée liquidité-euigihilité
اعغمقه ندا طعا كت م
gi. Le choix de سا serecture ل bilan pur le législaseur a pour finalisé (entre autres) ;
a. Analyser l'endoitement عل l'enireprine :
Analyser la solvabilité de l'entreprise :
صما صما بع à l'amélloruilrn عله ١ عر تحص financière.
ابت Faciliter ١ عد راددد financière de l'entreprise ;
777
502006 avec CamScanner
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est le test écrit d'accès au Master Gestion Financière, Comptable et Fiscale (G.F.C.F) du Département des Sciences de Gestion de la FSJES Agdal (Université Mohammed V de Rabat), année universitaire 2022/2023. Il s'agit d'un QCM de 81 questions en 60 minutes (une seule réponse juste ; +1 / −1 / 0), plan comptable non autorisé, calculatrice non programmable autorisée. Les réponses fiscales sont données selon le Code général des impôts en vigueur à la date du test (2022) et les réponses comptables selon le CGNC.
💡 Barème négatif : une réponse fausse retire un point. Sur une question où vous hésitez entre deux options sans argument solide, l'abstention est souvent plus rentable. Attention : la copie scannée porte des surlignages d'un candidat ; plusieurs sont faux et ne doivent pas être pris pour un corrigé.
Comptabilité générale, CGNC et comptabilité analytique (Q1 à Q7)
- b — Les comptes de charges augmentent au débit et diminuent au crédit (comptes de gestion « débiteurs »).
- d — Les cinq états de synthèse du CGNC : Bilan, CPC, ESG, Tableau de financement, ETIC. Journal, grand livre et balance sont des documents comptables, pas des états de synthèse.
- d — Le véhicule conservé pour les livraisons du concessionnaire est un bien durable utilisé par l'entreprise : immobilisation, compte 2340 Matériel de transport (les 19 autres sont des marchandises).
- d — Une section est homogène lorsque son activité peut être mesurée par une seule unité d'œuvre.
- d — Le chiffre d'affaires = ventes de marchandises + ventes de biens et services produits, c'est-à-dire la production vendue (la production stockée et immobilisée n'en font pas partie).
- d — Le compte 7514 enregistre le prix de cession des titres cédés : prix de cession × quantité cédée.
- d — Les avances et acomptes versés sur commandes d'immobilisations s'inscrivent dans l'actif immobilisé (immobilisations en cours, 239) : ce sont des créances de l'actif immobilisé, pas de l'actif circulant.
Fiscalité (Q8 à Q20)
- d (1987) — L'IS a été institué par la loi n° 24-86 (dahir du 31 décembre 1986) et s'applique depuis 1987 ; c'est l'étape de la réforme fiscale entre la TVA (1986) et l'IGR (1990).
- d — CGI, art. 10 : les intérêts des comptes courants d'associés sont déductibles à une condition (capital social entièrement libéré) et dans deux limites (montant des sommes ≤ capital social ; taux ≤ taux fixé annuellement par arrêté).
- d — L'abattement pour frais professionnels (art. 59-I) n'est pas uniforme : des taux particuliers s'appliquent à certaines catégories professionnelles (journalistes, VRP, personnel navigant, artistes, etc.). Les options a, b, c sont fausses (la déduction est plafonnée et calculée sur le revenu brut imposable).
- c — Les intérêts servis au titulaire d'un plan d'épargne éducation sont exonérés (art. 68) sous conditions ; les dividendes, revenus de SICAV et intérêts d'obligations sont imposables.
- c — Art. 11 : ne sont pas déductibles les dépenses réglées en espèces au-delà de 5 000 DH par jour et par fournisseur, sans dépasser 50 000 DH par mois et par fournisseur.
- c — Art. 87 : la TVA s'applique aux opérations de nature industrielle, commerciale, artisanale ou libérale accomplies au Maroc et aux importations. Seule l'option « opérations commerciales réputées faites au Maroc » est exacte ; la TVA ne s'applique pas « quelle que soit la nature » de l'opération.
- c — Art. 11-I : les amendes, pénalités et majorations pour infraction à la législation (dont fiscale) ne sont pas déductibles. Les taxes locales, pénalités commerciales contractuelles et majorations de loyers sont des charges déductibles.
- c — Exonération avec droit à déduction : on vend sans facturer la TVA tout en récupérant la TVA payée sur les achats (cas de l'export).
- Réponse probable : b — Art. 12 : le déficit est reportable jusqu'au quatrième exercice qui suit. Remarque : l'option c est elle aussi conforme au même article (la fraction du déficit correspondant aux amortissements est reportable sans limite de délai). La règle générale demandée est b ; un correcteur peut aussi retenir c.
- c — Art. 67-I : pour les revenus des certificats de Sukuk, le fait générateur est le versement, la mise à disposition ou l'inscription en compte du bénéficiaire.
- Réponse probable : a — Art. 170-I : la société verse au titre de l'exercice en cours quatre acomptes égaux chacun à 25 % de l'impôt dû au titre du dernier exercice clos, donc indépendamment du résultat de l'exercice en cours (seul le minimum forfaitaire de la cotisation minimale se paie en un versement unique).
- a — Art. 94 : le régime suspensif permet aux exportateurs d'acheter en suspension de TVA les biens et services nécessaires à leurs opérations d'exportation.
- c — Effet butoir : la TVA récupérable sur les achats dépasse durablement la TVA collectée (taux d'achat supérieurs aux taux de vente), l'entreprise n'arrive pas à imputer toute sa TVA déductible.
Comptabilité analytique et gestion (Q21 à Q32)
- a — Charge indirecte : charge qui ne peut être affectée directement au coût d'un produit ; elle transite par les sections.
- b — Même notion qu'en Q4 : section homogène = activité mesurable par une unité d'œuvre.
- a — SR = CA × CF / M/CV = (F × CA) / MSCV. Les options b et c donnent des grandeurs sans signification (F/MSCV est un ratio, F/MSCV unitaire donne un seuil en quantités, pas en valeur).
- a — Efficience : atteindre les résultats en optimisant les moyens (l'efficacité, option c, = atteindre les objectifs).
- a — Marge commerciale = ventes de marchandises − coût d'achat des marchandises vendues.
- a — Les moindres carrés sont un ajustement linéaire utilisé notamment pour prévoir les ventes (y = ax + b).
- a — En programmation linéaire on distingue les contraintes techniques (capacités), commerciales (débouchés) et de logique économique (non-négativité).
- Réponse probable : a — Stock d'alerte = stock minimum (dit « critique », consommation pendant le délai de livraison) + stock de sécurité. Certains manuels emploient « stock critique » pour le stock de sécurité, d'où une ambiguïté de vocabulaire.
- a — Le modèle de Wilson détermine la quantité économique de commande (taille du lot).
- a — La CAF mesure le surplus monétaire potentiel dégagé par l'activité ; elle n'est pas un SIG et ne figure pas au bilan.
- b — Une hausse du BFRE signifie que l'activité génère un besoin de financement supplémentaire.
- b — Écart global sur MOD = écart sur taux de salaire + écart sur temps (rendement).
Fiscalité, suite (Q33 à Q39)
- b — Art. 74 (texte en vigueur en 2022) : 360 DH par personne à charge, total plafonné à 2 160 DH, soit au maximum 6 personnes.
- b — Art. 95 : le fait générateur de droit commun est l'encaissement total ou partiel du prix (le régime des débits est une option).
- Réponse probable : b — Les options a, c et d sont des conditions de déductibilité (intérêt de l'entreprise, constatation en comptabilité, rattachement à l'exercice). Une dépense qui a une incidence positive sur le patrimoine (elle crée un actif) n'est pas une charge déductible : c'est la seule condition qui conduit à la non-déductibilité.
- b — Art. 10 : seuls les cadeaux publicitaires d'une valeur unitaire maximale de 100 DH portant la raison sociale, le sigle ou la marque sont déductibles ; au-delà, ils sont réintégrés.
- b — Art. 144-I-A : minimum d'imposition que les contribuables soumis à l'IS ou à l'IR (revenus professionnels et agricoles) versent même en l'absence de bénéfice.
- b (3 %) — Les taux de cotisation minimale prévus par l'article 144 sont des fractions de point (taux normal, taux réduit pour certains produits) et un taux majoré pour les professions libérales soumises à l'IR ; 3 % n'a jamais été un taux de la cotisation minimale.
- b — Les dividendes reçus (produits de participation) sont déduits du résultat comptable (abattement de 100 % sous conditions) car ils ont déjà supporté l'impôt.
Comptabilité générale, suite (Q40 à Q48)
- b — Écarts de conversion passif = gains latents de change (non imposés en comptabilité, mais imposables fiscalement).
- b — Les « actifs fictifs » sont les immobilisations en non-valeurs (classe 21).
- b — Le nouveau bénéficiaire (endossataire) reçoit l'effet de son client : débit 3425 Clients, effets à recevoir / crédit 3421 Clients. L'option a est l'écriture de l'endosseur, qui remet l'effet à son fournisseur.
- Réponse probable : b — Le CGNC ne comporte pas de compte « effets à l'escompte » : les effets remis à l'escompte restent au compte 3425 et la contrepartie est le compte 5520 « Crédits d'escompte » (trésorerie-passif). Si le rédacteur assimile les deux notions, il attend d.
- a — Refaire les escaliers de secours est un travail qui améliore/renouvelle la construction : immobilisation. Pour un vendeur de machines, l'achat d'une machine destinée à la vente est un achat de marchandises (charge).
- b — Un 9 en 4ᵉ position désigne un compte soustractif de la rubrique (ex. 6119 RRR obtenus sur achats de marchandises, 7119 RRR accordés).
- d — En inflation, LIFO valorise le stock final aux prix les plus anciens (stock plus faible), augmente le coût des ventes et réduit la marge : il n'augmente ni les stocks ni la marge, ni le passif circulant.
- b — Avec des prix en hausse et des stocks stables, FIFO donne un coût des ventes plus faible, donc un résultat et des capitaux propres plus élevés qu'en LIFO. (a est faux : FIFO paie plus d'impôt ; c est faux : LIFO réduit la marge brute.)
- Réponse probable : b — Une hausse des stocks de matières premières et d'encours (amont de la production) signale que l'entreprise anticipe une hausse de la demande ; à l'inverse, moins d'encours et plus de produits finis (a) suggère des ventes qui ralentissent.
Finance, économie et stratégie (Q49 à Q65)
- b — L'audit légal exprime une opinion sur la conformité des états financiers au référentiel comptable.
- b — Affirmation la moins exacte : en rationnement du capital, on ne sélectionne pas par le TRI mais en maximisant la VAN totale (indice de profitabilité). a (un projet plus risqué exige un taux d'actualisation plus élevé) et c sont exacts.
- a — L'obligation convertible donne droit (au choix du porteur) à un remboursement en actions ; c'est un titre de créance, pas de propriété ; c décrit l'obligation remboursable en actions.
- Réponse probable : d — Un portefeuille qui reproduit les sensibilités factorielles d'un indice s'appelle un portefeuille de réplication (« tracking portfolio »), terme absent des options. Un « portefeuille factoriel » a une sensibilité de 1 à un seul facteur et 0 aux autres.
- a — En concurrence monopolistique, la demande est élastique parce qu'il existe de nombreux substituts proches.
- a — L'oligopole se caractérise par une forte interdépendance entre les quelques firmes (et des barrières élevées, pas faibles).
- a — La matrice BCG analyse la position stratégique des DAS (portefeuille d'activités).
- a — La segmentation stratégique découpe l'entreprise en domaines d'activité stratégiques ; la décomposition du marché en segments est la segmentation marketing.
- a — Un facteur clé de succès est un élément de l'offre qui répond spécifiquement aux attentes de l'environnement (clients, concurrence) et dont la maîtrise conditionne la réussite.
- Réponse probable : a — Les FCS se déduisent de l'analyse de l'environnement concurrentiel, que le modèle des 5 forces synthétise ; b n'en est qu'une composante.
- a — La pyramide de Maslow sert à analyser les facteurs de motivation (besoins hiérarchisés).
- a — La vision de la direction générale est le facteur déterminant de la stratégie.
- c — Un 7 en 2ᵉ position d'un compte de bilan désigne un écart de conversion (17, 27, 37, 47).
- Réponse probable : a (cinq) — Dans Structure et dynamique des organisations (1979), Mintzberg décrit 5 configurations ; il en a ajouté deux (missionnaire, politique) dans ses travaux ultérieurs, d'où la réponse 7 parfois retenue.
- c — La « structure hiérarchique » n'est pas une configuration de Mintzberg (simple, bureaucratie mécaniste, bureaucratie professionnelle, divisionnalisée, adhocratie).
- Réponse probable : d — Le PIB du Maroc en 2021 se situe autour de 130 à 140 milliards de dollars selon les estimations disponibles à l'époque ; c'est l'intervalle d qui convient.
- Réponse probable : c — Anticipation, créativité, mobilisation et action correspondent aux compétences managériales modernes ; d ne décrit que la fonction de contrôle.
CGNC et analyse financière (Q66 à Q81)
- c — Un 8 en 4ᵉ position d'un compte de CPC = opérations sur exercices antérieurs (ex. 6118, 7118).
- c — La TVA non déductible n'est pas récupérable : elle s'ajoute au coût et devient une charge.
- c — CGNC : le compte 2121 « Frais d'acquisition des immobilisations » comprend les droits de mutation, honoraires ou commissions et frais d'actes.
- c — 7132 (variation de stocks de produits) est créditeur en cas de stockage et débiteur en cas de déstockage.
- c — La marge commerciale ne concerne que la revente en l'état, donc l'activité commerciale.
- d — L'EBE est indépendant des politiques de financement, d'amortissement et fiscale ; il dépend de l'activité, donc de la politique commerciale.
- Réponse probable : c — Dans l'approche patrimoniale (bilan financier), les postes sont classés par liquidité : le bien en crédit-bail retraité s'inscrit parmi les actifs à plus d'un an (avec la dette correspondante). En comptabilité au sens strict, il ne figure pas au bilan.
- Réponse probable : d — Le CMPC est la moyenne pondérée du coût de la dette et du rendement exigé par les actionnaires (c), et il sert de taux d'actualisation des investissements (b). L'option d, écrite « c) et d) », vise manifestement « b) et c) ».
- Réponse probable : d — Le seuil de rentabilité et le levier opérationnel mesurent le risque d'exploitation ; c (« risque opérationnel ») est un quasi-synonyme, mais le terme consacré en analyse financière est « risque d'exploitation ».
- Réponse probable : d — Bâle III vise la stabilité du système bancaire et la protection des déposants par des exigences de fonds propres et de liquidité couvrant les risques de crédit, de marché et opérationnel.
- d — Loi bancaire n° 103-12 : les établissements de crédit sont les banques et les sociétés de financement.
- d — PriceWaterhouse est un cabinet d'audit, pas une agence de notation.
- d — Fitch est une agence de notation, pas un des Big 4 (Deloitte, EY, KPMG, PwC).
- d — CGNC : l'autofinancement = CAF de l'exercice diminuée des dividendes distribués dans l'exercice (versés en T au titre de T−1).
- d — Le bilan du CGNC est fonctionnel : les créances et dettes restent dans leur masse d'origine (financement permanent, actif immobilisé, circulant, trésorerie).
- Réponse probable : d — Selon le CGNC, la composition des masses du bilan « permet d'opérer l'analyse financière dite fonctionnelle » : le législateur a voulu faciliter l'analyse financière.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}