

نموذج مباراة توظيف تقنيين متخصصين في المحاسبة - المكتب الوطني للكهرباء - دورة 18 ماي 2013
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4570
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني متخصص لدى المكتب الوطني للكهرباء والماء الصالح للشرب - قطاع الكهرباء (18/05/2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- المكتب الوطني للكهرباء والماء الصالح للشرب - قطاع الكهرباء
- الدرجة
- تقني متخصص
- التخصص
- المحاسبة
- الدورة
- 18/05/2013
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (5)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
سسا ف 4 111111144 1]]4411171/71!ل.لل[14/444/4/4/للل444ى4)ألأأل14ل[ى/لل47!ال1)للاله!
tou Lys ١
Jak انا لفل CN
None da sf
ري 11601100
Epreuve pour les TS en Comptabilité
MATERIEL ET DOCUMENTS AUTORISES :
- CALCULATRICE NON PROGRAMMABLE (UTILISATION PERSONNELLE)
- LISTE INTEGRALE DES COMPTES DU PLAN COMPTABLE GENERAL
Durée : 2 heures
Samedi 18 Mai 2013
— صفحة 2 —
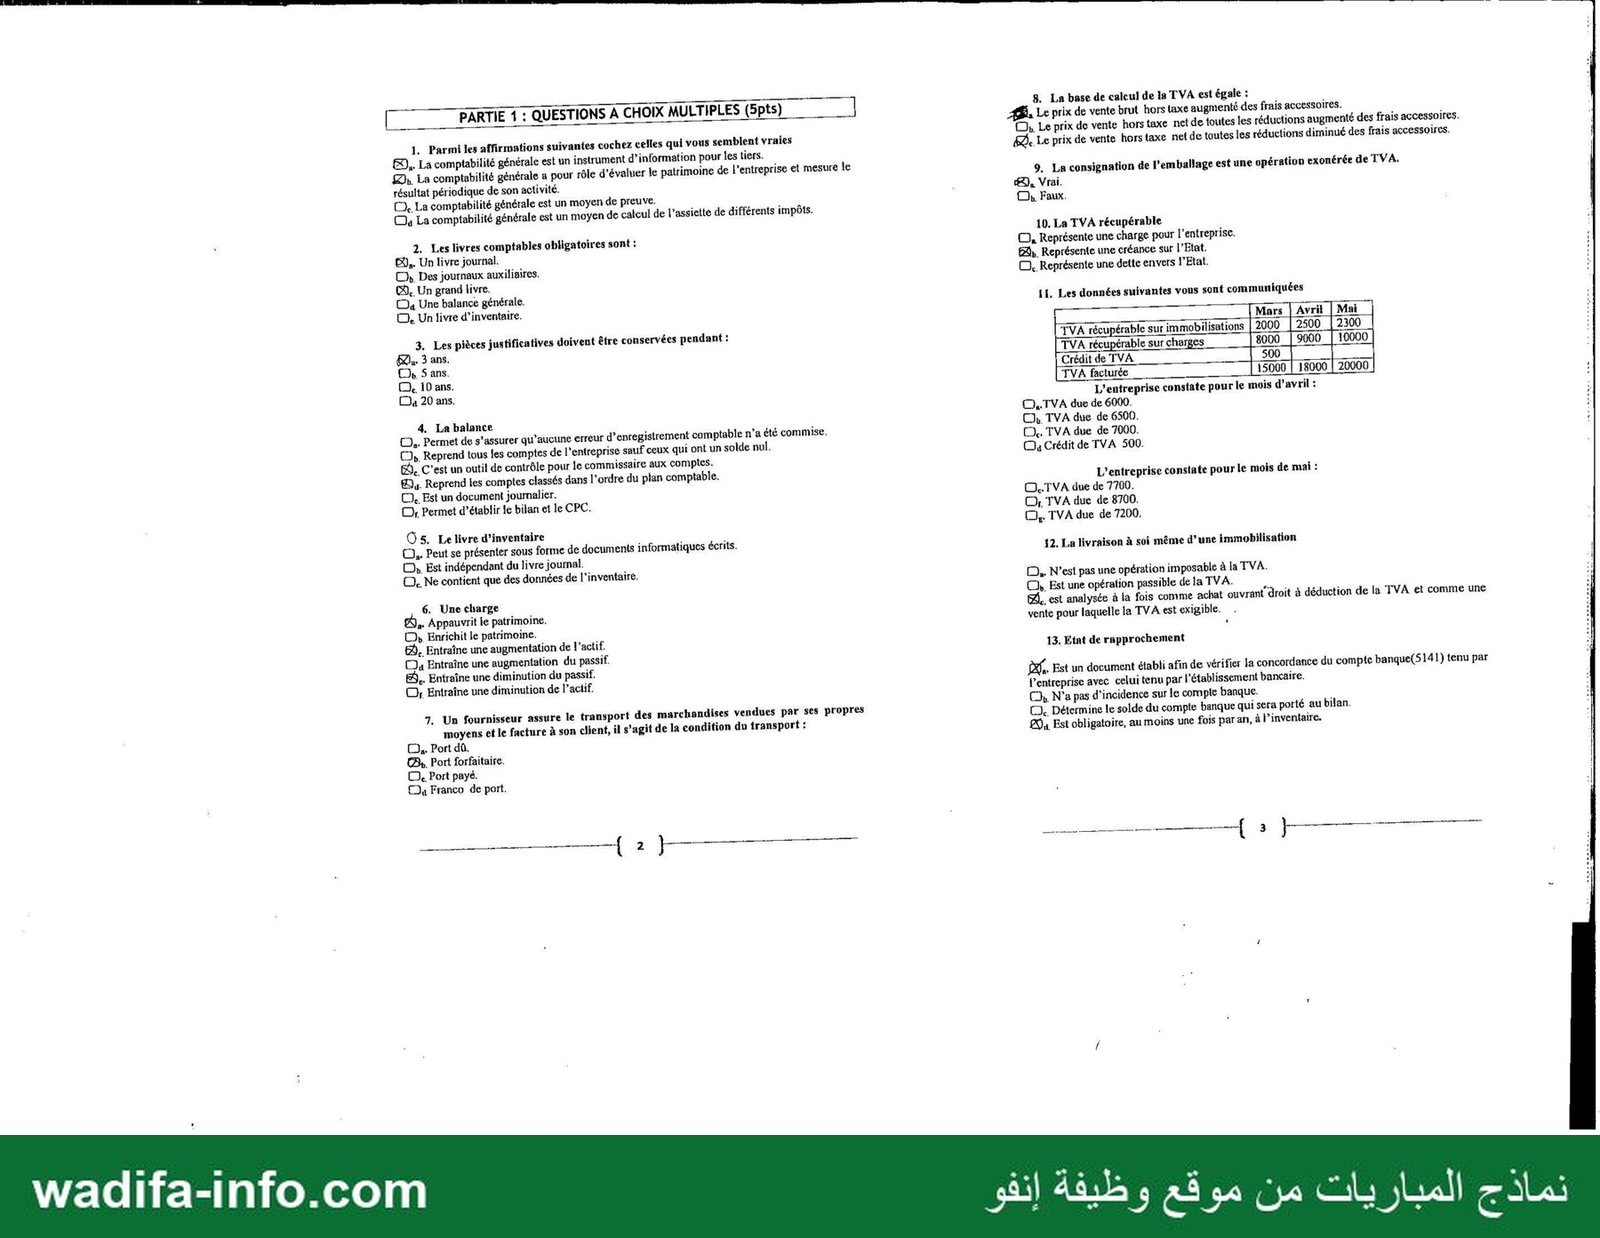
8. La base ما عل لسلا عل TVA ات égale:
des ris avoirs عسوي Le ps de vente brut hors ve بتر
net de toutes es réductions augmenté des ais accessoires. ا D Pa
es éution diminé des Fais accessoires سس REP evene horse ete
9. La consiguation de l'emballage est une opération exonérée de TVA.
4, Vi.
Où Faux
10.La TVA récupérable
Qu Représente une charge pour l'entreprise.
و2 Représente une créance su l'Eat
©, Représente une dette envers 'Eta.
11. Les données suivantes vous sont communiquées
Ai
La aps surimaubianons | 2000
TVA réeupérabiesurchamges
TVA - شن
1 فسا VA
mois d'avril : عا L'entreprise constate pour
Ou.TVA due de 6000.
©: TVA due de 6500.
Ok TVA due de 7000.
O4 Crédit de TVA 500.
L'entreprise constate pour le mois de mal :
71/8 due de 7700.
©: TVA due de 8700.
O4 TVA due de 7200.
12, La livraison à soi même d'une immobilisation
Ok N'est pas une opération عام وموس à la TVA
©, stune opération passible dela TVA ٠
20 جرس à la fois comme achat ouvrant droit à déduction de la TVA et comme une
enie pour laquelle ما TVA est exigible
13. Etat de rapprochement
Det un document établi afin de vérifier ما concordance du compte banque($141) tenu par
عتمي avec celui tenu par l'établissement bancaire
Où N'a pas d'incidence sur le come banque
©. Détermine le solde du compte banque qui era porté au bilan.
Qu Est obligatoire, au mois une fois par an, À l'inventaire.
|
PARTIE 1: QUESTIONS À CHOIX MULTIPLES (5pts)
3. Parmi les afirpations suivantes cochez celles qui vous semblent vraies
ED, La comptabilité générale est un instrument d'information pour Les tirs
patrimoine de l'entreprise et mesure le عا LS compilé générale a pour rôle d'évaluer ا
résultat périodique de son activité.
5: La comptabilité générale est un moyen de preuve.
O4 La comptabilité générale est un moyen de caleul de l'assiete de جاه لان impôts.
2. Les livres comptables obligatoires sont
ED. Un livre journal.
OX Des journaux auxilisires.
Ge Un grand livre.
Da Une balance générale.
Ce Un livre d'inventaire.
3. Les pièces justificatives doivent être conservées pendant :
Be 3ans.
OX 5 ans
Q 10 ans.
Oa 20 ans.
4. La balance
CD. Permet de s'assurer qu'aucune erreur d'enregistrement complable n'a été commise:
Qi Reprend tous les comptes de l'entreprise sauf eux qui ont un solde nul.
Ge C'est un outil de contrôle pour Le commissaire aux comptes.
Reprend lescomptes classés dans l'ordre du plan comptable. و
©, Est un document journalier,
Di Permet d'établir le bilan et Le CPC.
05. Le livre d'inventaire
©. Peut se présenter sous forme de documents informatiques écrits.
OX Es indépendant du livre journal.
De Ne contient que des données de l'inventaire.
6 Une charge
Appui parimoine.
ممم ممم عا Emi 5
20, Entraîne une augmentation de l'actif.
pasi. دل Entaine une augmentation و5
Enaine une diminution du pass و2
©, Entraîne une diminution de l'actif.
1. Un fournisseur assure le transport des marchandises vendues par ses propres
moyens ele facture à son client, il s'agit de a condition du transport:
D Port dû.
x Port for
Qe Port payé.
Qu Franco de port.
taire.
0
— صفحة 3 —
œ
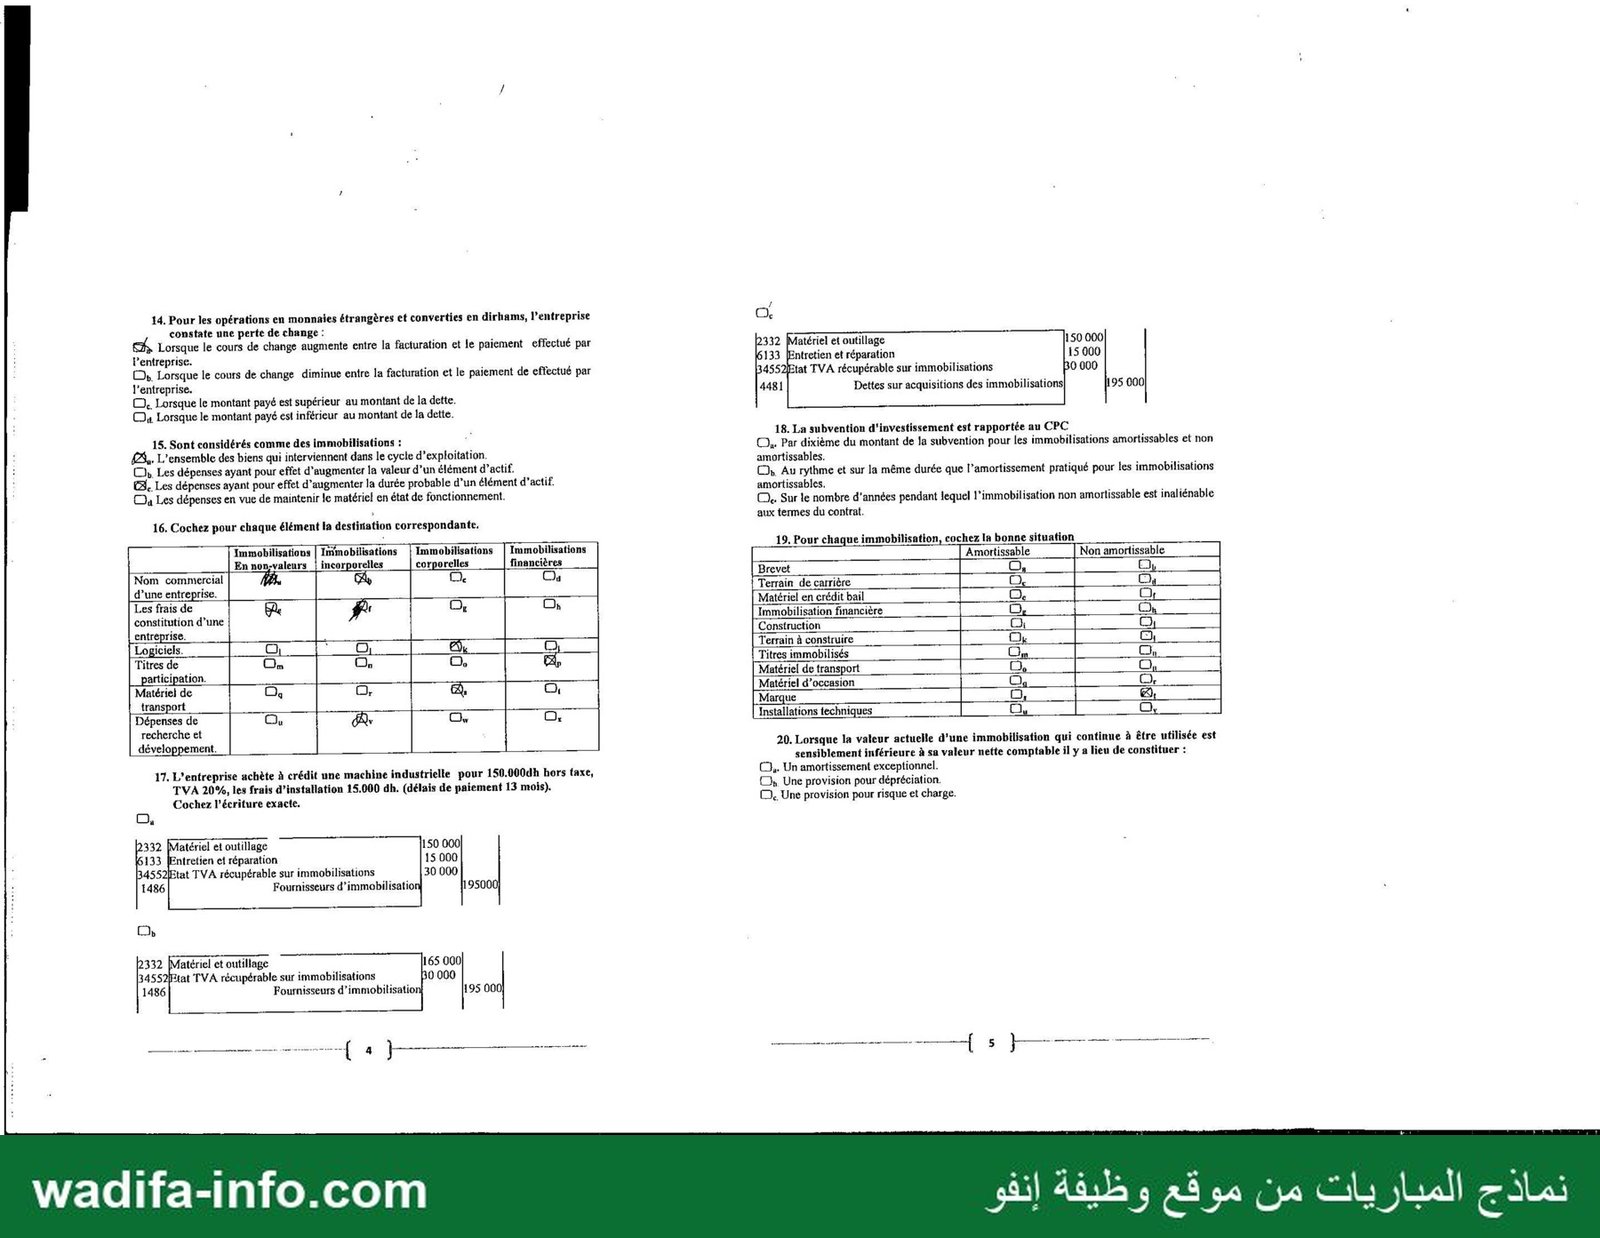
332 Matérier routage — 50000!
133 [Entretien et réparation 15 000!
4552E1at TVA récupérable sur immobilisations 000
4481 Dettes sur acquisitions des immobilisations 95 000)
18. La subvention d'investissement est rapportée au CPC
ème du montant de la subvention pour les immobilisations amortissables et non
amortissables.
Où Au rythme et sur ما même durée que l'amortissement pratiqué pour les immobilisations
amortissables.
Oe Sur le nombre d'années pendant lequel l'immobilisation non amorissable est inaliénable
aux termes du contrat
mobilisation, cochez ها bonne situation
19. Four chaque
[= 8 0 03
وا er
Teri eus - en
4120 التو bal . en
Immobilisation fine. 5: 9
000110 21 58
es a
Cri 8 58 ©
Matériel de transport = D. 2
il d'occnsion du 0 -
ue _ ©, 28
Install chu TE 5
20. Lorsque ما valeur actuelle d'une immobilisation qui continue à être utilisée est
sensiblement inférieure à sa valeur nette comptable 1 y
© Un amortissement exceptionnel.
Ok Une provision pour déprécation.
©: Uns provision pour risque et charge.
es étrangères et converties en dirhams, l'entreprise
14. Pour es opérations en mom
comstae une perte de change
€, Lorsque le cours de change augmente entre la facturation et le paiement effectué par
l'entreprise.
par لطا paiement de غك Lorsque le cours de change diminue entre la facturation و
entreprise.
Ok Lorsque le montant payé est supérieur au montant de la dette
Qu Lorsque le montant payé est inférieur au montant de I dette.
18. Sont considérés comme des immobilisations :
ول L'ensemble des biens qui interviennent dans e cycle d'exploitation
OC Les dépenses ayant pour effet d'augmenter a valeur d'un élément actif.
Les dépenses ayant pour et d'augmenter la durée probable d'un élément d'atif. و
Qu Les dépenses en vue de maintenir le matériel en état de fonctionnement.
16. Cochez pour chaque élément ها destination correspondante.
immobilisations | Tnémobifsations | Immobilisations | Immobilisations
ER سنس ال ل 0-9
EL %
0.
: 5
2
No commercial
d'une entrepris.
Les frais de CA
constitution d'une
l'entreprise.
Logiciels 1 TG
res de Os Ex
articipation
و 5
0 5
Dépenses de CA &
recherche et
développement | _ _
17. L'entreprise achète à crédit une machine industrielle pour 15000000 hors axe,
TVA 20% les frais d'installation 15.000 4h. (délais de paiement 13 mos).
Cochez l'écriture exacte.
«>
.
m1
CA
50
]9
وم مع م
5
165 000|
0 000
Los
— صفحة 4 —
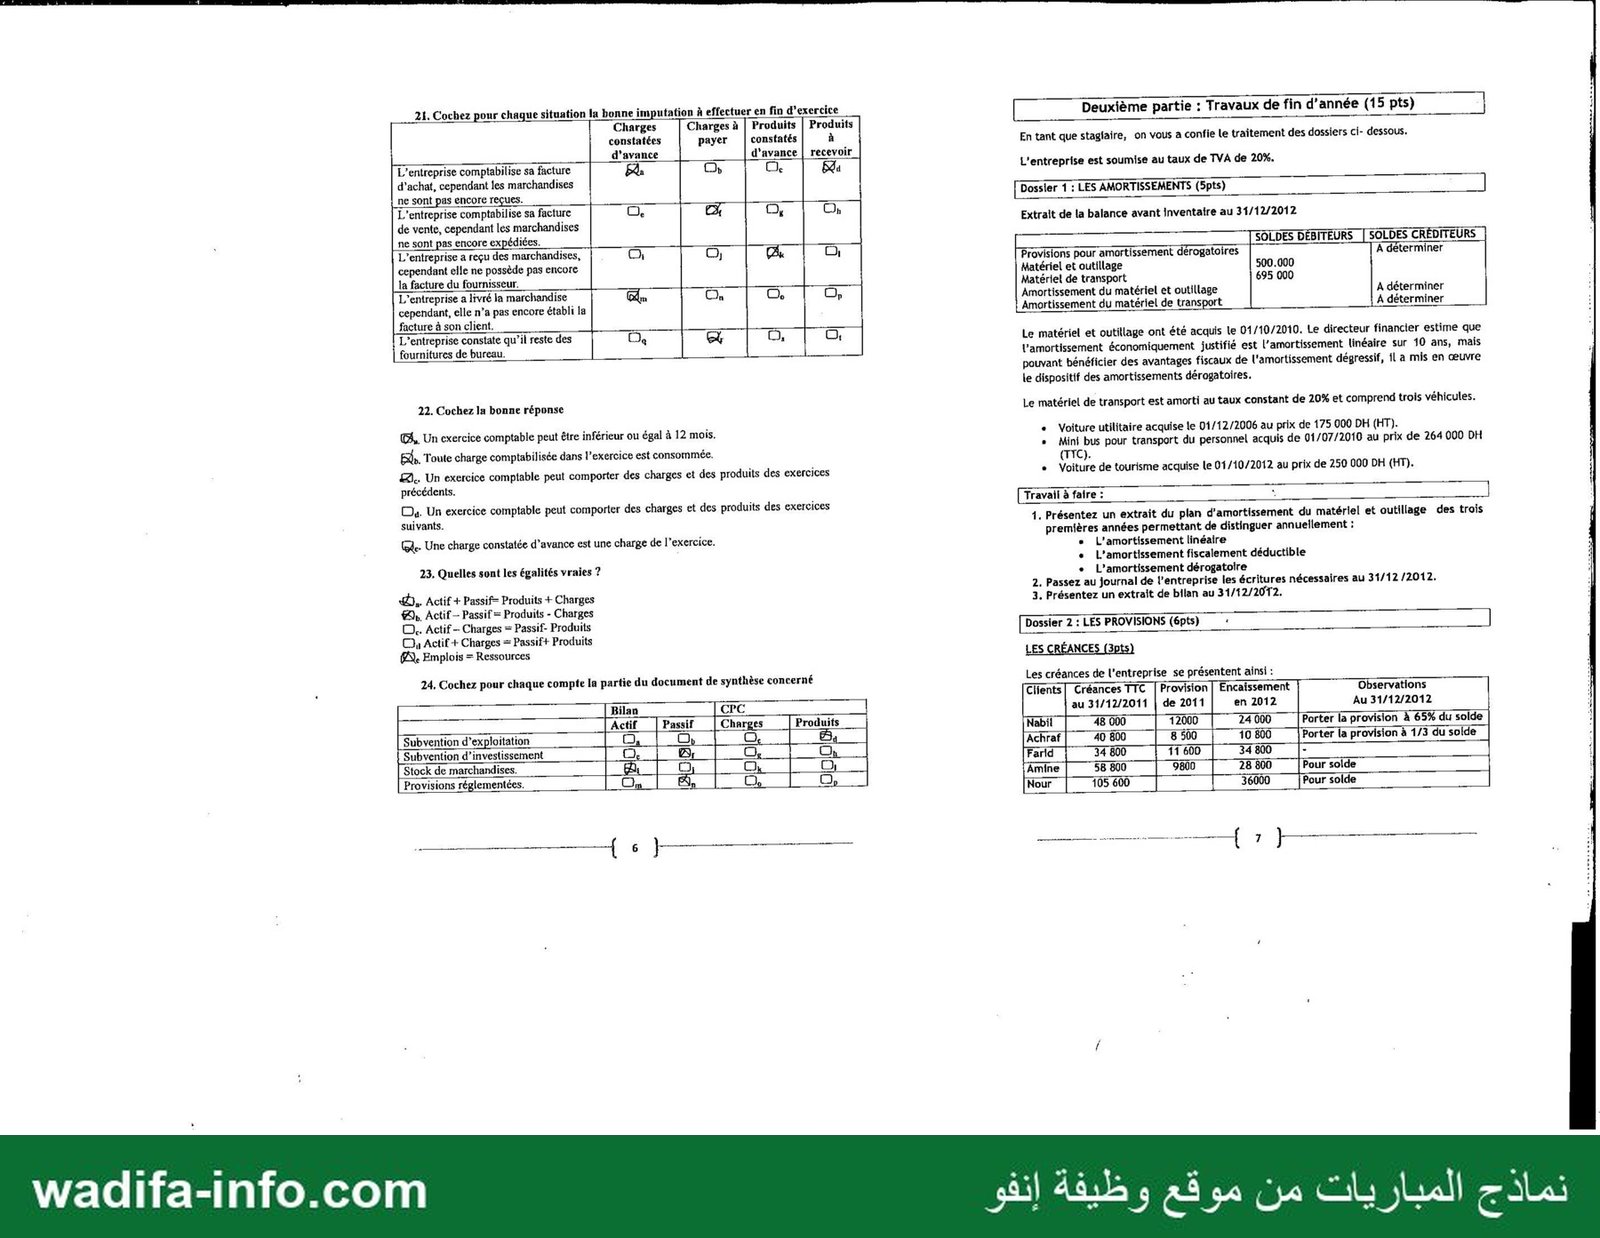
Deuxième partie : Travaux de fin d'année (15 pts)
En tant que stage, on Vos a conti Le ualtement des dossiers cl dessous.
L'entreprise est soumise au taux de TVA de 20%.
انيت لف تبن اانا
ما مل جام balance avant Inventalre au 31/12/2042
. : | الي لخر ل
جتن بس سس تس ار ينا K déterminer
Matériel et outilage 500.000
Matériel de transport 495 000
Amortissement du matériel et outillage À déterminer
l'amortissement du matériel de transport À déterminer
Le matériel et outillage ont té acquis Le 01/10/2010. Le directeur financier estime que
L'amortissement économiquement justifié est l'amortissement linéaire sur 10 ans, mals
pouvant bénéficier des avantages fiscaux de l'amortissement dégressif, 1 à كلاه en œuvre
le dispositif des amortissements dérogatoires.
Le matériel de transport est amorti au taux constant de 20% et comprend trois véhicules.
+ Valtureutiltaire acquise Le 01/12/2006 au prix de 175 00 DH (HT).
2 int bus pour Vansport du personnel acquis de 01/07/2010 au prix de 264 000 DH
(TTC).
+ Value de tourisme acquise Le 01/10/2012 au prix de 250 000 D (HT).
os
1. Présentez un extrait du plan d'amortissement du matériel et out
premières années permettant de distinguer annuellement :
2 L'amortssement Inéaire
1 L'amortisementfiscalement déductible
= L'amortissement dérogatolre
2. Passer au journal de l'entreprise les érures nécessaires au 31/12/2012.
3. Présentez un extrait de bilan au 31/12/2072.
des trois
Dossier 2 : LES PROVISIONS (6pts)
ES CRÉANCES
Les créances de l'entreprise se présentent اداج
Clients Créances TTC | Provision] Encalssement 7 Observations
au 31/12/2011 | de 2011 | en 2012 Au 31/12/2012
TA 060 [porter 15 provision A SK du solde
1000 | 1200
[| 40 800 | 10 #00 [Porter la provision à 1/3 du soide |
[rang | 34000 17600 | 3480 |: es |
Amine | 58 800 | 5 06 [Poursoïde
Nour 105 800 Four solde
sion a bonne imputaton à effectuer en fa d'exerelee
À Charges | Charges à | Produits | Produits
اياسم | parer |constatés| à
d'avance d'avance | recevoir
0. Ge تت
21. Cochez pour chague sit
entreprise Comptable sa عساعة
d'achat, cependant les marchandises
ne som pas encore reçues.
L'entreprise comptable sa ture ©:
de vente, cependant Les marchandises
[ne sont pas encore expédiées 1
L'entreprise a reçu des marchandes, 3 5 © | G
“cependant elle ne posséde pas encore
a facture du Fournisseur
5
L'entreprise a ré ما marchande CA 5 5
cependant, elle واد pas encore établi la
facture à son client. 5
L'entreprise constate qui reste des 5 5 5 5
fournitures de bureau. |
22. Cochez Ia bonne réponse
Un exercice comptable peut être inférieur ou égal à 12 mois. وأ
Toute charge comptabilisée dans l'exercice est consommée. ول
A. Un exercice complable peut comporter des charges et des produits des exercices
précédents.
De. Un exercice comptable peut comporter des changes et des produits des exercices
suivants.
GG Une charge constatée d'avance est une charge de l'exereice.
23. Quelles sont les égalités vraies ?
Actif + Passif= Produits + Charges
Æ Actif - Passif = Produits - Charges
Oe. Actif - Charges « Passif. Produits
[Subvention d'exploration
[Subvention d'investissement
Stock de marchandises.
Provisions réglementées.
— صفحة 5 —
ل
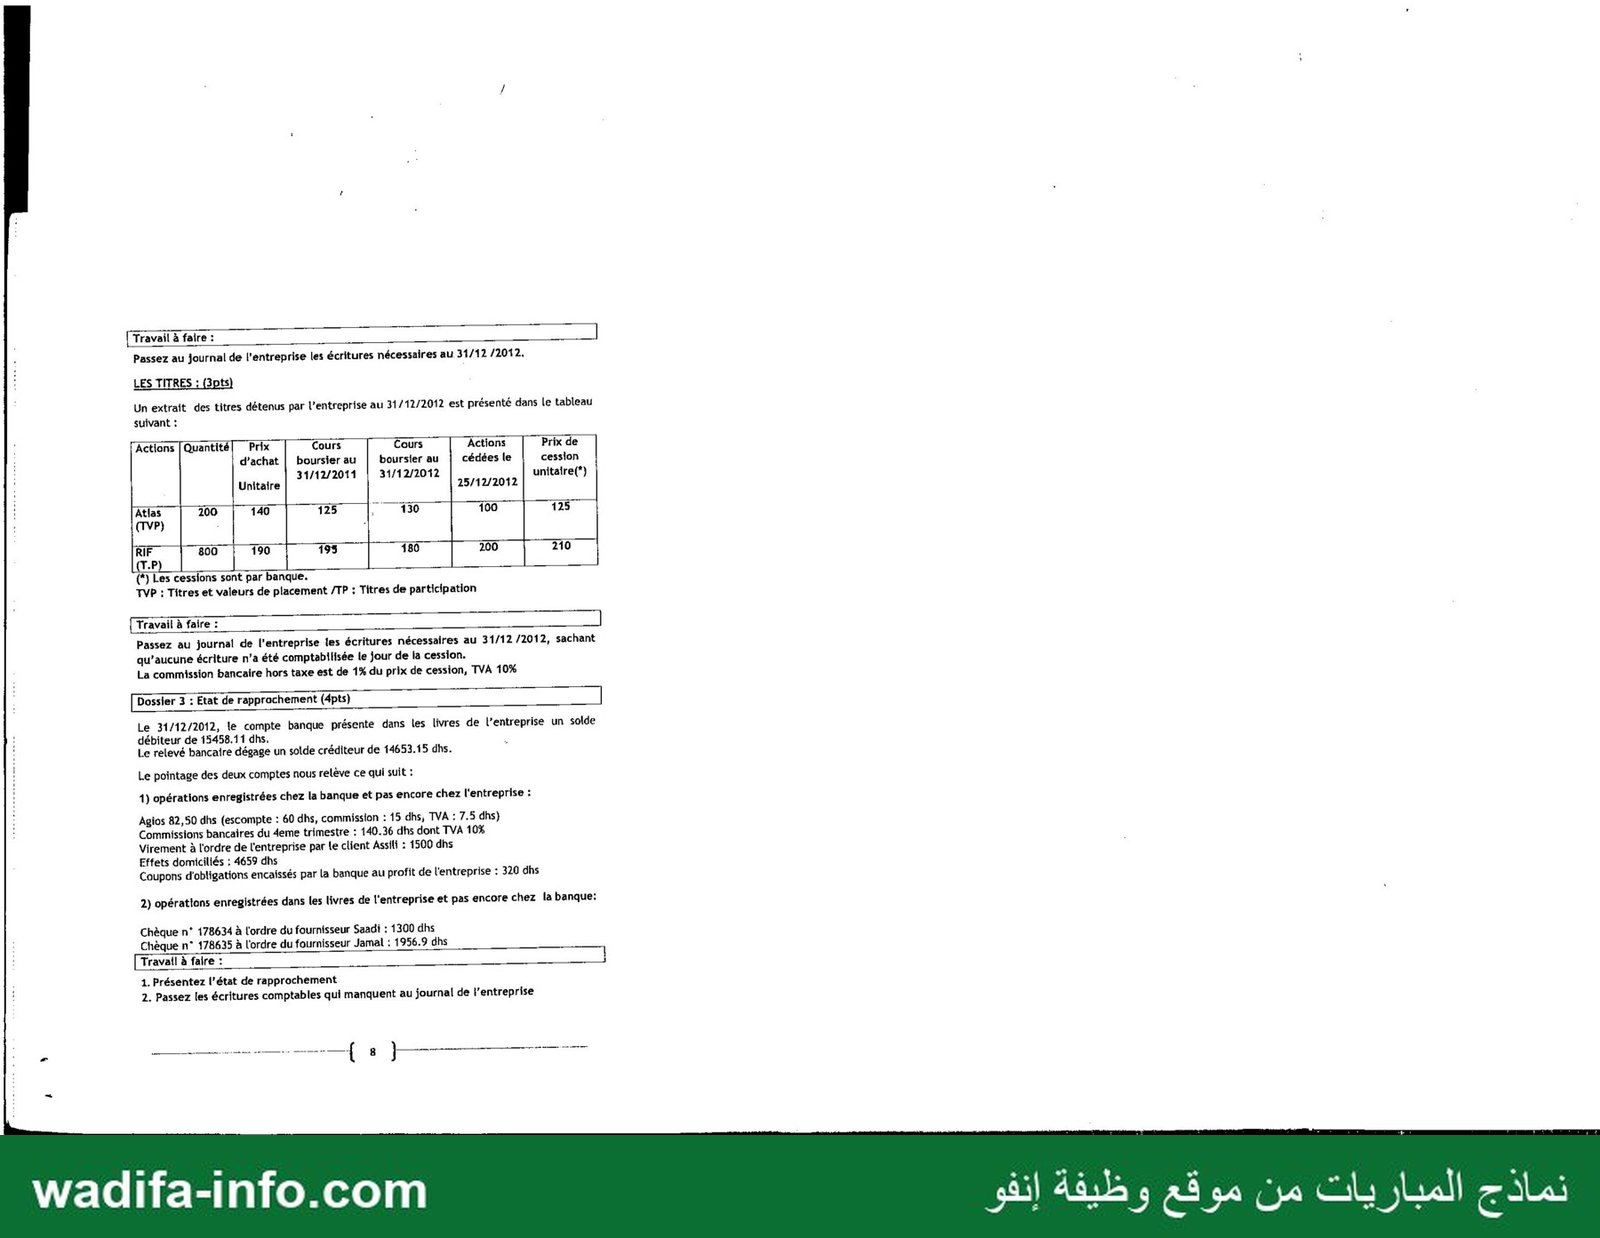
Passez au journal de l'entreprise les écritures nécessaires au 31/12 /2012.
LES TITRES : pts
Un extrait des titres détenus par l'entreprise au 31/12/2012 est présenté dans Le tableau
suivant à
Actions [Quantité[ Prix Cours Cours Actions | Prix de
لضن boursierau | boursier au | cédéesle | cession
31/3/2011 | 1/02 ا
Unitaire 25/2082
[Atlas 700 140 125 7 4350 00 ب
TP)
الي 800 790 193 480 200 20
Ce)
Les cessions sont par Banque.
TP : Titres et valeurs de placement /TP : Titres de participation
]
Te - 8
passez au journal مه F'antreprise les écritures nécessaires au 31/12/2012, sachant
auraueune éeriture n'a été comptabllhée ما Jour de ما ceston.
La commisslon bancaire hors taxe est de 1% du prix de cession, TVA 10%
Dossier 3 : État de rapprochement (4pis) |
Le 31/12/2012, le compte banque présente dans les livres de l'entreprise un solde
débiteur de 15458.11 dns.
Le relevé bancaire dégage un solde créditeur de 14653.15 ds.
Le pointage des deux comptes nous relève ce qui suit :
1) opérations enregistrées chez la banque et pas encore chez l'entreprise :
AAglos 82,50 dhs {escompte : 60 dhs, commission : 15 dhs, TVA : 7.5 dhs)
‘Commissions bancaires du 4eme trimestre : 140.36 ds dont TVA 108
Virement à l'ordre de l'entreprise par Le client Ass : 1500 dhs
Effets domiciliés : 4659 ds
Coupons d'obligations encalssés par La banque au profit de l'entreprise : 320 dhs
2) opérations enregistrées dans les livres de l'entreprise et pas encore chez la banque:
Chèque n° 178634 à l'ordre du fournisseur Saadi : 1300 dhs
Chèque n° 178615 à Lordre du fournisseur Jamal: 19569 dhs
Cats
1. Présentez l'état de rapprochement
2. Passez les écritures comptables qui manquent au journal de l'entreprise
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المكتب الوطني للكهرباء والماء الصالح للشرب - قطاع الكهرباء · 18/05/2013 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4570/نموذج-مباراة-توظيف-تقنيين-متخصصين-في-المحاسبة-المكتب-الوطني-للكهرباء-دورة-18-ماي
