

نموذج مباراة توظيف متصرفين من الدرجة الثانية - وزارة الاستثمار والتقائية وتقييم السياسات العمومية - الافتحاص ومراقبة التدبير - دورة 10 ماي 2026 - الاختبار الكتابي العام (موضوع) والاختبار الخاص (40 سؤالا متعدد الاختيارات)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4490
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرفين من الدرجة الثانية لدى وزارة الاستثمار والتقائية وتقييم السياسات العمومية (10 ماي 2026)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الاستثمار والتقائية وتقييم السياسات العمومية
- الدرجة
- متصرفين من الدرجة الثانية
- التخصص
- الافتحاص ومراقبة التدبير
- الدورة
- 10 ماي 2026
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (4)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
0
Qui à التك
HO.Ct
Mur ut
Du une ا اع
L
« 27
5
إت العمومنة
© | 04.لاه ا
NOMSICRE CE { 10151
pull ونقيدن م 61 loi ار ال ai ot ن
QU م 0 عاتم 0:00 +
11/111. LA CONNEROUNCE LT DE 110105 QUES PLATS
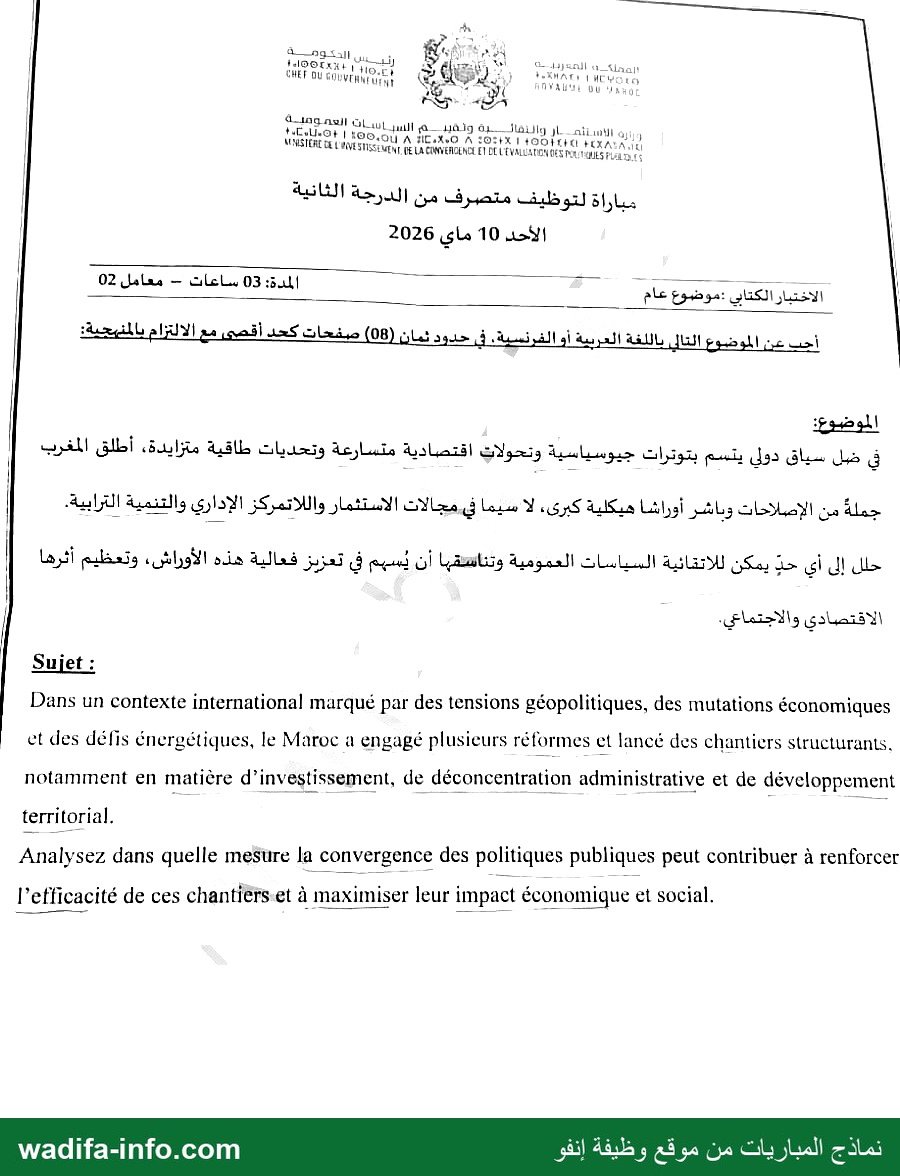
مباراة لتوظيف متصرف من الدرجة الثانية
الأحد 10 ماي 2026
02 :موضوء عاد 35 ساعات - معامل QUE
الاختبار الكتابي :موضوع عام المدة تت مل
في Le سياق ss يتسم بتوترا ت جيوسياسية وتحولاتٍ اقتصادية متسارعة وتحديات طاقية متزايدة. أطلق المغرب
جملةٌ من الإصلاحات وبا شر أوراشا هيكلية كبرى. لا سيما في مجالات الاستثمار واللاتمركز الإداري والتنمية الترابية.
حلل إلى أي 2 يمكن للاتقائية السياسات العمومية وتناشتقها أن يُسهم في تعزيز فعالية هذه الأوراش, وتعظيم أثرها
الاقتصادي والاجتماعي.
Sujet :
Dans un contexte international marqué par des tensions géopolitiques, des mutations économiques
et des défis énergétiques, le Maroc à engagé plusieurs réformes ct lancé des chantiers structurants.
notamment en matière d'investissement, de déconcentration administrative et de développement
territorial.
Analysez dans quelle mesure la convergence des politiques publiques peut contribuer à renforcer
l’efficacité de ces chantiers et à maximiser leur impact économique et social.
——
— صفحة 2 —
HXNAT4 ١ 010
ROYAUUE OÙ MAROC
رئيس الحكومة
401021314١ 19,4
١ ل CHEF
وزاره JL nuit وانيقانية وميم السياسات العمومية
يي 000+ 0115م صا HALO ١ IODOU À
LATE DES PAUTQUES FLEURS
MASTERS CE L'AVESTSSEMENT LE LA COMVERGENCE ET LE L
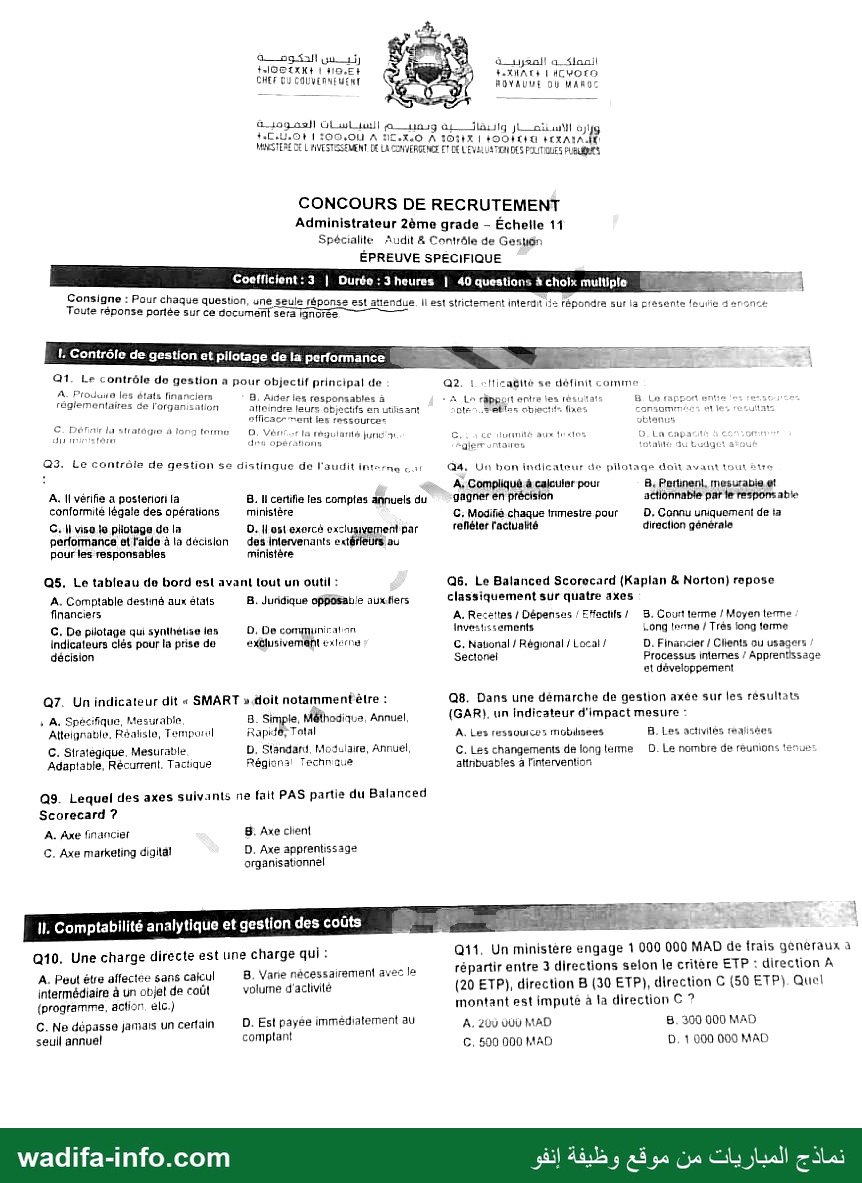
CONCOURS DE RECRUTEMENT
Administrateur 2ème grade - Échelle 11
Audit & Contrôle de Gestion
Spécialite
ÉPREUVE SPECIFIQUE
ontrôle de gestion'et pliotage de I# performance +. : CS 3 : 1 4
4
Q2. 1 0111038110 se définit comme
itats 2
LA CC dumnité au fotos
مدن“ cntaes
Q4. Un bon indicateur de pilotage doit avant tout فته
À, Compliqué à calculer pour 8. 081100811. mesurabie أن
gagner en précision actionnable par le responsable
C. Modifie chaque inmestre pour D. Conau uniquement de ta
relléler l'actuakté direction générale
Q6. Le Balanced Scorocard (Kaplan & Norton) repose
classiquement sur quatre axes
A. 82 كعات / Dépenses : EHaclis /
Investissements
©, Nabonal / Régional / Local /
Sectonel
8. Court terme / Moyen terme
Très long forme / ممصا و00
D. Financier / Clients ou usagers /
Processus intemes / Apprentissage
et développement
Q8. Dans une démarche de gestion axée sur les résultats
(GAR). un indicateur d'impact mesure :
B. Les activilés eaiséen
D. Le nombre de reunions tenues
A. Les ressouices mübiisees
©. Les changements de long lemme
31105035185 à l'intervention
Q11. Un ministere engage 1 000 000 MAD de frais generaux à
répartir entre 3 directions selon le critere ETP : direction À
(20 ETP), direction 8 (30 ETP), direction C (50 ETP) Quel
montant est imputé à la direction C ?
A. 20v نان MAD 8. 309 000 MAD
C. 590 000 MAD D. 1 000 000 MAD
8. ١١ certifie les comples annuels du
Q1. Le contrôle do gestion a pour objectif principal de
A. Pioduio les états وا
8 8. Aider las 658005
réglementaires ce l'argan ponsables à
lon 01101022 leurs objectifs an utihsant
دعا rent les ressources
©. 1/1172 la tégutanté june nt
deu operations
C. Dé
CRT
air da stratôgue à long terme
LCL
Q3. Le contrôle de gestion se distinque de l'audit interne cat
A. Il vérifie a posteriori la
conformilé légale des opérations
C. I u50 le pilotage de la
00110071380268 el l'aide à la décislan
pour les responsables
ministère
0. Il ا05 exercé exclusivement par
des intervenants extérieurs au
ministère
95. Le tableau de bord est avant lout un outil :
A. Comptable destiné aux états B. Jundique opposable auxiers
financiers
C. 00 pilotage qui synthetse las
Indicateurs clés pour la prise de
décision
D. De congmuniratian
exClusivement قت
Q7. Un indicateur dit « SMART » doit notamment être :
8. Simple, Méthodique, Annuel,
Rapide, Total
D. Standard. Modulaire, Annuel,
Régiens! Technaue
, À. Specrfique, Mesurabie
Alteigraële, Réalslo, Tempural
C. Strategique. Mesurable
Adaplable, Récurrent. Tactique
09. Lequel des axes suivants ne fait PAS partie du Balanced
Scorecard ?
A. AXE fin anCiBT
C. Axe marketing digital
8. Axe client
D. Axe apprentissage
organisationnel
et gestion des coûts M
il Comptabilité analytiq
Q10. Une charge directe est une charge qui :
8. Vane nécessairement avec le
A. Peut étre alfectee sans calcul
volume d'aclivilé
intermédiaire à un objel de coûl
(programme, aclior el.)
©. Ne dépasse Jamais un 0
seuil annuel
D. Est payée immédiatement au
comptant
— صفحة 3 —
013. La méthode des sections homogénos
d'analyse) consiste à : leon, OK
A".
A, Atectes ins charges diencton 8. Réparir tes char 0
uniquement dant des centres, pu 4 LT x,
aux coûls via des eg ; &
au <
marginal 0. Étabiir le bitan foncts اناف Gaiculer un رج
101001
الا لبا
016. Lors du suivi infra-annuel de l'exécution budgétaire, le
rôle principal du contrôleur de gestion est de :
A. Produire des.situalions 8. Émettre les ordres de paiemeni
d'exocution Intermédiaires aux fournisseurs du ministère
pemettant de mesurer les écarts et
d'éclairer les arbitrages
©, Cerufnr la rêguiarité et la
sincénté des comptes annuels
0. Élaborer la toi de réglement 8
l'exercice clos
are
ِ "انسار درون
à méthode ABG {
10 palement 4
نوجو ies charge:
Activity Bas ed Costinal 5 iste
an une seule € ل ذا
putes Les Charges
5 aux aclivités
و prets au
BL
répartit on ps
D. Rattactior 05
consomméns pa: le
20
0 MAD,
éalise un CA de 800 000 ,
% aicui} Une entreprise ١ dl
ne larges اليل de 480 000 MAD es cannes fix
à 200 إن vacable es 1
00 MAD La marge sur coû
x ب ب MAC 8. 200 000MAD
. 120 600 MAD D. معي 000 MAD
كي
analyse des coûts
a, يا lof
Hepvssc
aux أتصاام
4
LES
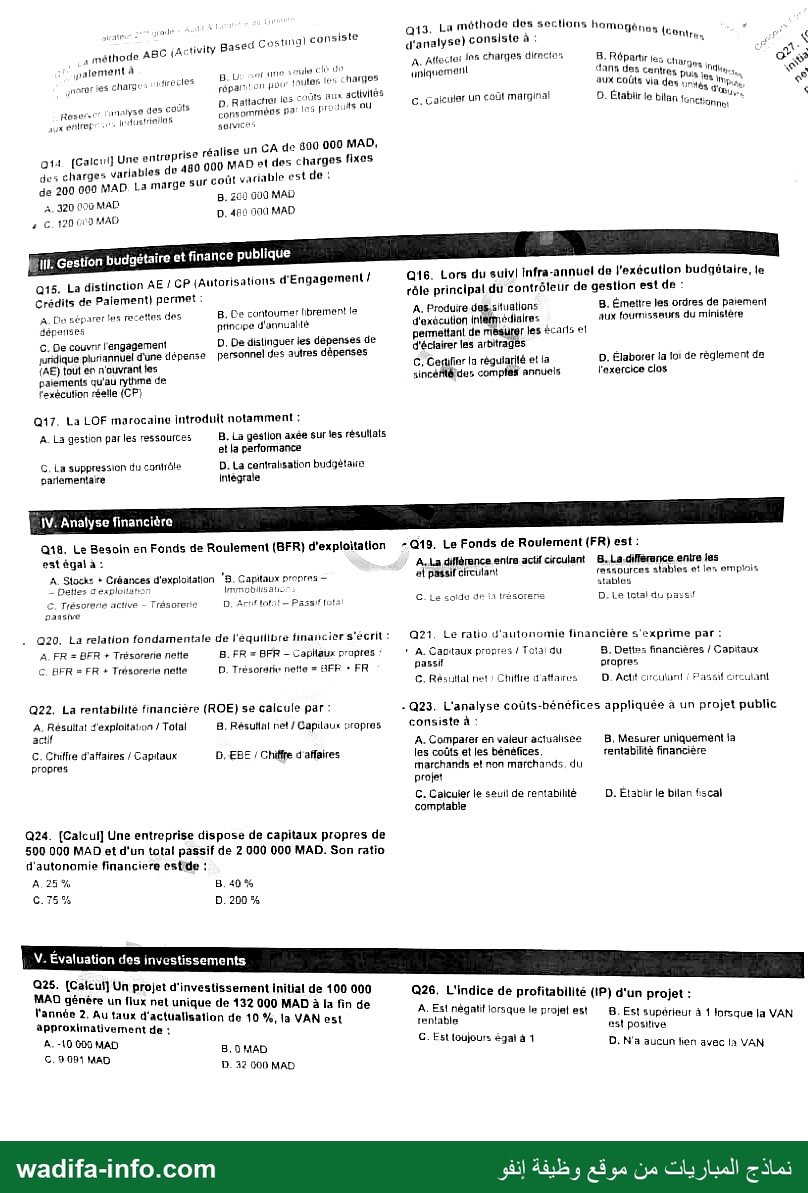
iiE Gestion budgétaire etfinance publique:
015. La distinction عم ١ CP JAutorisations d'Engagement /
Crédits de Paiement) permet :
À De séparer les mcetes des |
dépenses principe ل annualté
€. De couvnr l'engagement D. De distinguer les depenses de
surdique plunannuel d'une dépense personnel des autres dépenses
{AË) tout en n'ouvrant les
paiements qu'au عابر de
fexécution réalle (CP)
8. Ce contourer librement la
Q17. La LOF marocaine introduit notamment :
A. La gestion par les ressaufces B. La gesiion axée sur les résullals
et la perfommance
©. La suppression du conträle D. La cantalhsation budgétaire
padementaire Intégrale
A Analyse financière ا 1
- 019. Le Fonds de Roulement (FR) est :
A. La diférence entre actif circulant 8. La différence entre les
أن passif circulant ressources alables ot las emplois
stables
©. Le soidu تاغل trasorers D. Le lotal du passif
021. Le ratio d'autonomie financière s'exprime par:
8. Det»: financières / Capitaux
propres
D. اناعم crculant i Passif creuiant
‘A. Caotaux propres / Tota: du
passif
C. Résullal net! Chiffre iatfaires
- 923. L'analyse coûts-hénéfices appliquée à un projet public
consiste à :
A. Comparer en valeur actualisee
les coûts el les bénéfices.
marchandn el non marchands. du
projet
©. Calcuier le seuil de rentabilité
comptable
B. Mesurer uniquement la
rentabilité financière
D. Etavur le bilan fiscal
Q18. Le Besoin en Fonds de Roulement (BFR) d'exploitation
est égal a:
A. Stocks + Créances d'explotatian ‘8. Capitaux propres —
- Dettes 3exploitsrnon Immobilsahe
©. 7650006 active - Trésorene D, Aruftotit Passé total
02500
. 020. La relation fondamentale de l'équilibre financier s'écrit:
B.FR = BFR - Capllaux rrapres :
D. Tresorstie متام = SFR + FR
A. FR = BFR + Trésorerie nette
C.HFR = FR + Trésorerie nelle
Q22. La rentabilité financière (ROE) se calcule par :
A. Résullat f'exploitaton / Tolal 8, Résuflal net / Capiloux 5ropres
actif
©. 011116 d'affaires / Capitaux
propres
5,685 ١ Chiffre d'affaires
Q24. [Calcul] Une entreprise dispose de capitaux propres de
500 000 MAD et d'un total passif de 2 000 000 MAD. Son ratio
d'autonomie financiere est de :
A 25%
C.75%
B.40 %
D. 200 %
V. Évaluation
Q26. L'indice de profitabilité (IP) d'un projet :
A. Es! négatif lorsque le projal est
teplable
©. Est toujours égal à 1
8. Est superieur à 1 Inrsque la VAN
est positive
D. N'a aucun lien avec la VAN
Q25. [Calcui] Un projet d'investissement iniial de 100 000
MAO génère un flux nel unique de 132 000 MAD à la fin de
l'année 2. Au taux d'actualisatio
à nd 9
approxlinativement de : © 1096 ما VAN est
À. -10 000 MAD
©.20081 MAD
8.0 MAD
D. 32 000 MAD
— صفحة 4 —
920, Lo Taux do 001141600001 1١10110١ 1)11( ذه
A Le baise ورا بيصي انال A4 مكل
pro)
CG: Le cout moyon pontéré يي
enpitat
Latin
pr meme ال لاي
9. Le fat de crea qu tutti
d'avis
931 Solon la définition de هااا l'audit intnrne pot
À. Une aclints ووو et
objective qui donne à une
Organisation uno assuran © et lui
apfonte den consarts
CG. Ure mission ponchiete de
Vénficaton comptable
réle de Contre de ia
m4 fiscale
D. Une fonctian de superasion
Diératchique
Q33. La adparation des tache: sat un pouce de controle
interne qui vise à :
A Réduire ios etfectifs
: des fonction.
incombe, Mrnitar
125 les decisions
“0
)235. Les procedures analyu
A. Recompter physiquement la
©. Eflecluer une circulanisation des D. Refaire la comptabilisation de
foumisseurs loutes les écritures
اننا احلا ناماس ليان
Q27. [Calcul] Un projot ١
d'invostis
initiale de 5810011 hécosnile
"ار مل تالماع 50111110 e 200 000 MAD, La
0013 de trésorerio est do 2
proftabilité (IP) du projet un 00 MAD, L'indice ون
À. 0.83 8
au
C. 140
D 40 0
باج مي فض QUE
029: [Calcul] Un investissomont de 50 000 MAD génère dos
flux nets annuels co
Nstants de 20 00
récupération {non aclualisé) ot de : 0 MAD. Le délai do
A.2ans
C4ars 8.3 an
D San
LE
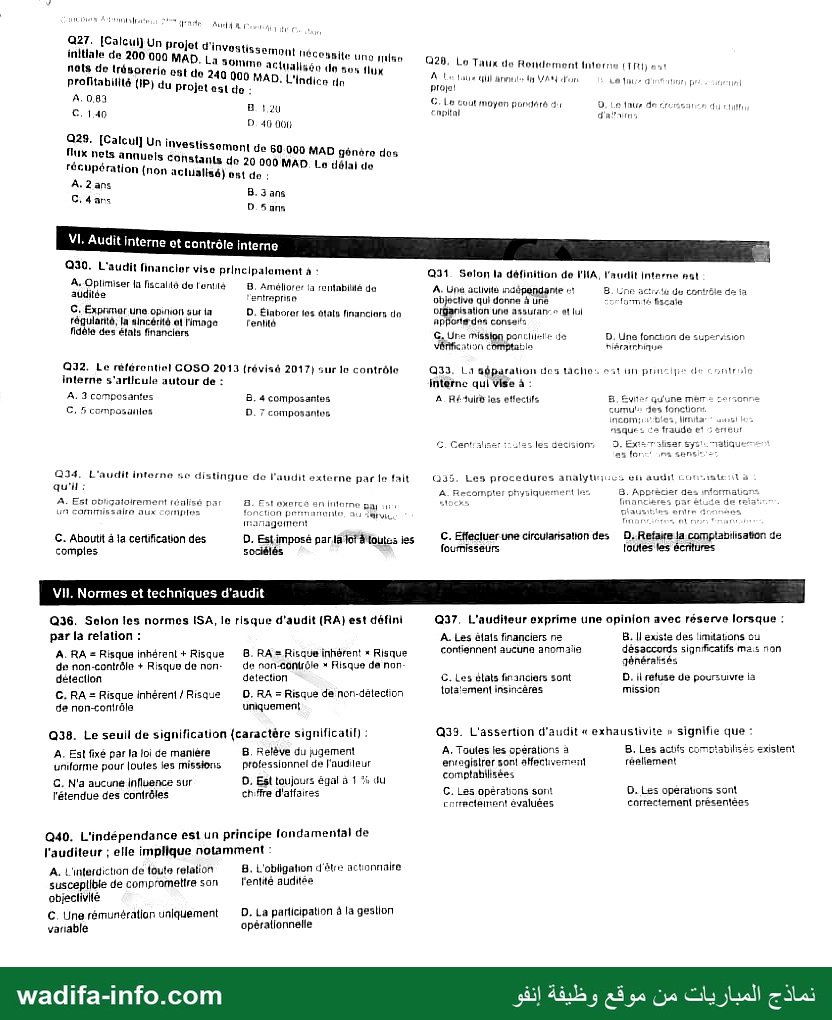
Audit interne et contrôle Interne
Q30. L'audit financior vise principalement à :
À. Oplimiser la fiscalité do l'entité
auditée
©. Exphmor une 00101011sut ها
régulanto, la aincérité at l'image
fidète des étais financiers
8. Améllores la rentabilité ول
20161160
D. بمبدطماع ٠م ôtals financiarn do
rentità
Q32. Le référentiel COSO 2013 (révisé 2017) sur lo contrôle
interne s'articule autour de :
A. 3 composantes
C, 5 compasatos
8. 4 composantes
D. 7 composantes
Q34. L'audit interne se distingue de l'audit externe par le fait
qu'il:
À. Est 00093101800201 1€ par lorne pay د
C. Aboutit 4 la certification des D. Estimposë para lot à touts les
comples sociélés
Q37. L'auditeur exprime une opinion avec reserve lorsque :
A. Les ëfals financiers ne B. Il'euste des imtatons cu
contiennent aucuna 30000318 désaccords signmficatifs ma: non
qénéralsés
©. Les élats financiers sont D. il refuse de poursuivre ia
1012120801 insincères mission
Q33. L'assertion d'audit « exhaustivite » signifie qu
8. Les actifs 00305
rénllement
A. Toules les operalions a
enregistrer sont afechiverei
comptabilisées
C. Les operstons sont
correctement âvaluées
D. Les operations sont
correctement présentées
VII. Normes et techniques d'audit
Q36. Solon les normes ISA, le risque d'audit (RA) est défini
par la relation :
A. RA = Risque inhérenl + Risque
de non-contrôle + Risque de non-
8. RA = Risque inhérent * Risque
de non-contrèle * Risque de non-
détection detection
©. RA = Risque inhérent / Risque D. RA = Risque de non-délection
de non-contrôle uniquement
Q38. Le seuil de signification {caractère significatil) :
A. Est fixe par la loi de manière B. Relève du ugement
uniforme pour loutes les missions professionnel de l'audileur
©. N'a aucune influence sur D. Est toujours égal 8 1 à qu
l'étendue des conirôles chiffre d'atfaires
Q40. L'indépendance est un principe fondamental de
l'auditeur ; elle implique notamment :
8. L'obligation d'être actionnaire
A. L'interdiction de toute relation 1 )
l'entté auditée
susceplible de compromeltre san
obieclivite
C. Une rémunération uniquement D. La participation à la gestion
varable opéralionnelle
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الاستثمار والتقائية وتقييم السياسات العمومية · 10 ماي 2026 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4490/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-وزارة-الاستثمار-والتقائية-وتقييم-ال
