
نموذج مباراة ولوج الماستر المتخصص: المحاسبة والمراقبة والتدقيق - جامعة السلطان مولاي سليمان - كلية العلوم الاقتصادية والتدبير بني ملال 2023
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1540/نموذج-مباراة-ولوج-الماستر-المتخصص-المحاسبة-والمراقبة-والتدقيق-جامعة-السلطان-مولا
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة ولوج الماستر المتخصص: المحاسبة والمراقبة والتدقيق لدى جامعة السلطان مولاي سليمان - كلية العلوم الاقتصادية والتدبير بني ملال (2023)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- جامعة السلطان مولاي سليمان - كلية العلوم الاقتصادية والتدبير بني ملال
- الدرجة
- مباراة ولوج الماستر المتخصص: المحاسبة والمراقبة والتدقيق
- التخصص
- Comptabilite, Controle et Audit
- الدورة
- 2023
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
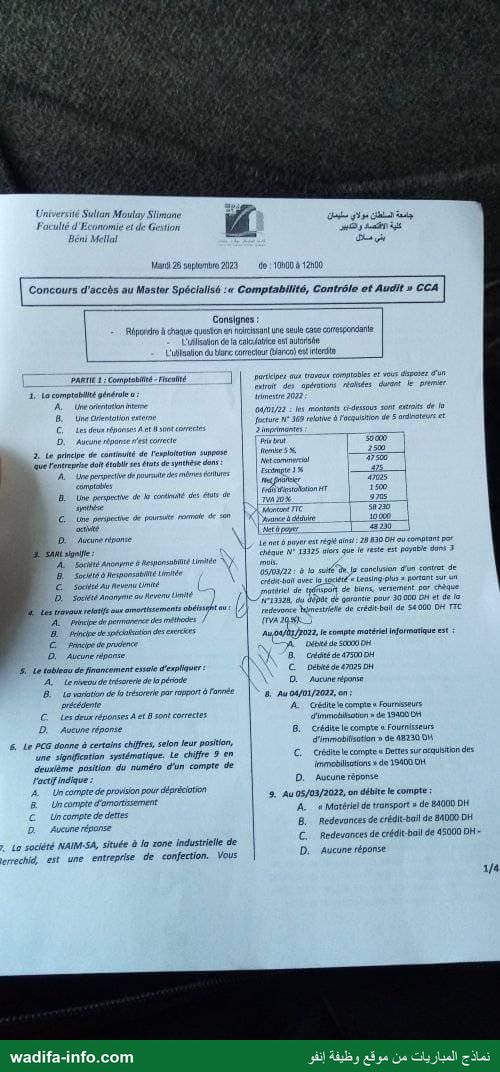
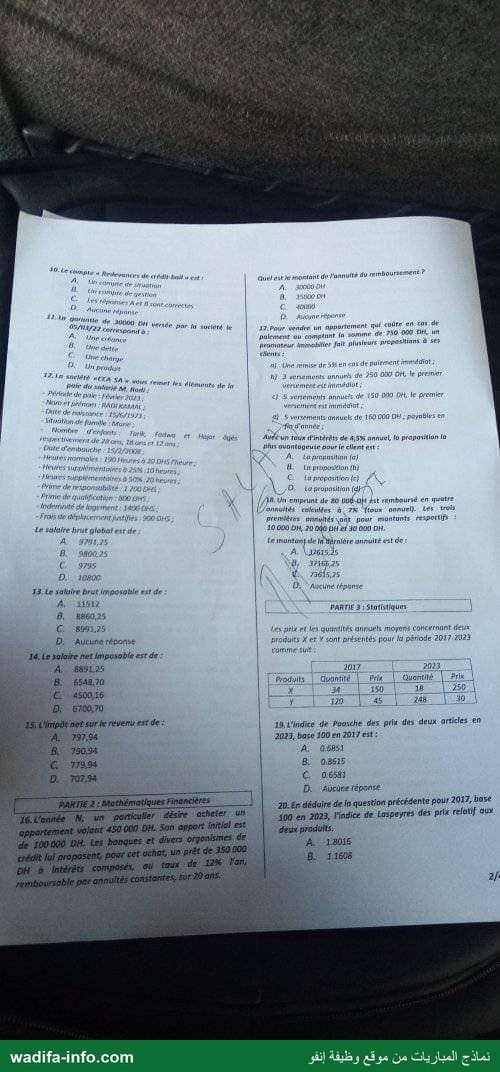
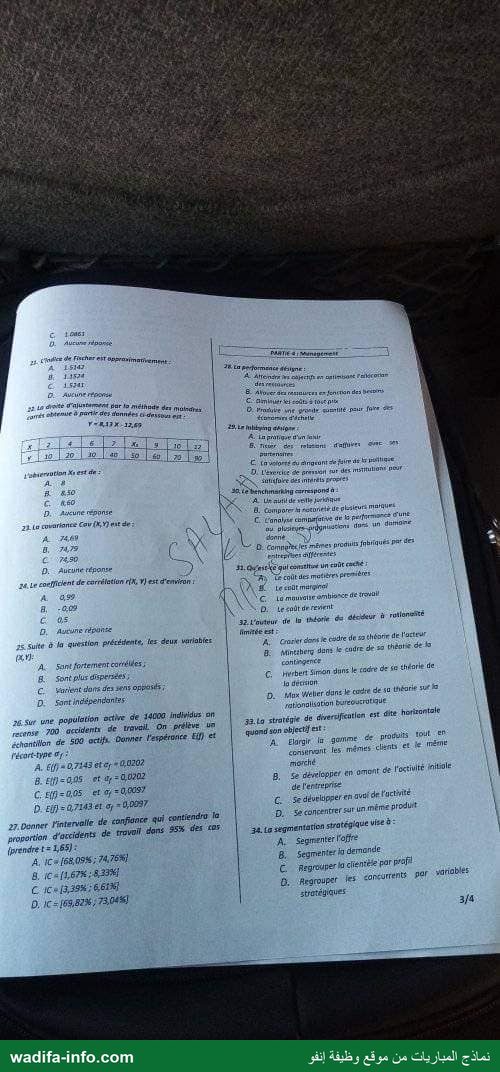
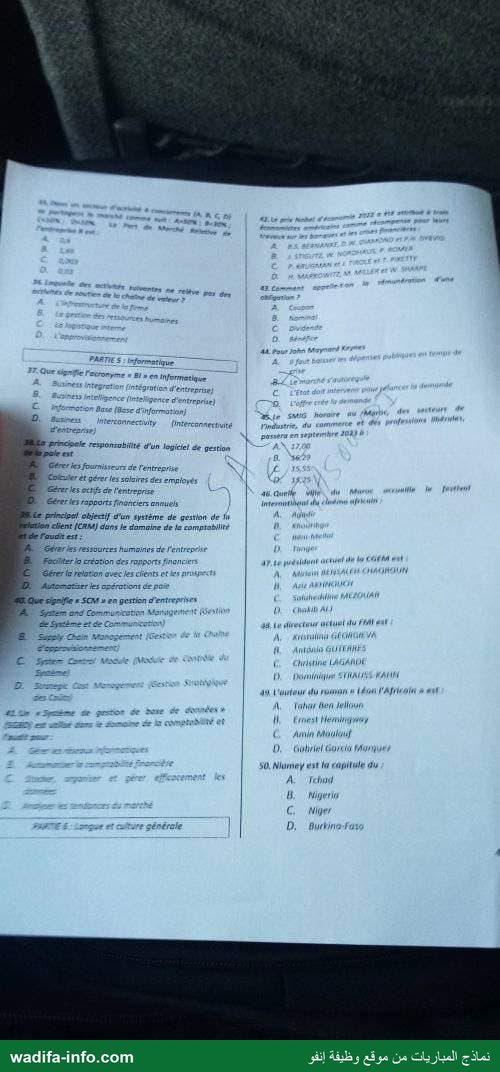
Université Sultan Moutay Su Er 8 se» Moutay Slimane at 8 Faculté كلل 0 os ulté d'Economie et de رماث J كلية الاقتصاد والتببير Béni Mellat <= مسار بلي ملال Mani 25 ام 2123 de : 10h00 à 12h00 Concours d'accès au Master Spécialisé :« Comptabilité, Contrôle ef Audit » CCA Consignes : = Répordro 1 chaque quuston en nolrcissant une seule cave correspondants L'uilisatfon de la cakdatics ant aulorisér L'ubfsation du blanc correcteur Gianco) له Inlereite PARTIE 1 : Comptabiité - Fircufité ] | partielpez aux تعلطام رو موصو er vous disposez d'un RE 1 عا موسل امام حال prémier بل Une oñntotlon interne ل ا EME S Een 09/01/22 : es مامه c-dessous sont امنا de: lo je 0 8 نطوو n° 369 نمم à l'acquisition de 5 ardnatews et C Les deux réponses A et sont عم ريم 0 5. Aucune réparse n'est correcte 0 GE mao | 0 2. Le principe de continuité de l'esploitotion لاي مواد [= 250 | مداو doit établir ses états desynthése dans: | | 6 لمتحم مجم 47500 A. نجي عم حجنا de تابد ترمو des mêmes ééritures LEsoimpté 3 # |—_2725 ال | mire 275 ste cr ENS À récent TTC 5420 | 6 يه ممجريم ما paire roma 6e 20 | ane aire | 0 :| وب ١ ل 1 48230: DIN Aucune népanre \| TRE, y \ Lé ant à noyer est régi ains] : 25 830 DH où ecmtant por SAR signifie : chéaque N° 13325 vices que le reste est payable duns 3 AU conte Anonyme & Responsubtité Limitée انا rire 5 5 مار وليوك 514 Limitée 05/03/22: 8 lo عل 0 لع conclusion امنا de ينمض بجوي ع Revenu timité ١ \ crédit-boil avec lo Lociété » Lensingrplus 2 Rériant ur un D Sociéré Anonyme ou تامار Limité | N matériel de ممصو de biens, versement por chèque 4 LS. ددرت de débat de garantie: pour 30 000 DM et de lo Les travaux relatifs سبد omorttssements obéisspht au: زر redesvnce témestriene de crédit-bail de 54 000 DK 6 ALT prncie di perrmonerez des méthodes / | mage 2 Pancipe ce ال اه واج Au 04h 7022, le compte matériel infotmatique est : 5 PANCPR جام PrUENCE À A جيم die S0000 DH ! “Aucune réponse AN بم مكدع كف 8ب ى Le tobleau de financement عامل d'expliquer : C Débit de 47025 0H A) Le niveau de trésorerie de lo période NA D... Auoinerépanse B: م variation de la trésorerie par rapport 6 l'année 8. Au 04/01/2022, en: précédente À ال PES nl 1 Crésiite le compte à Fournisseurs م Les eux rérionses #68 sont correctes d'immiohisotion » de 13408 Dh D. Aucune réponse 6. crédité le compte a Fournisseurs £. Le PCG donne à certains chiffres, selon leur position, d'immobitisatlan » de 48230 DU une sigalficntion systématique. Le chiffre 3 en © Crédits le compte u Dettes sur acquisition dés deuxième position du numéro d'un compte de immobilisations » de 15400 DH l'actif indique : D. Aucune réponse À. Un compte de provision pour dépréciotion . 13/2022, on débite le compte : & Uncompte d'omortissement 2 Au OS/08/ NA pu ل ا ووو ماع n Matériel de transport ه de 4000 DH 2 AKüneréponse | 8.2 Redevonces de crédit-bail de 84000 DH 8 à 0 1 4 t-boil de 45000 DH» La socièté NAIM-SA, située à la zone industrielle de اي Redesances de crédit-bo se 0 ودب est une entreprise de confection. Vous | D: Aucune réponse wadifa-info.com ت من موقع وظيفة إنة à نماذج المباريات من موقع وظيفة إنفو À Une chance palement ou comptant fn samme de: 750 009. un 8,0 One dt بها المججيجة تعد امم fait plusieurs prépostinns à د 27 80 | 2 « ce de 5% en cor de puirrent مضيس rie de mot : ADO D Y | 18: Un empeunt de 20 00d-oft ht remboursé en عبنمو الات مرا يال ا ‘cofeuites : 776 toux oonuel. Les wois Fr ما éphicernient jétifes } مور DH premièrés ري العم pour montunts respectifs Le sotalre brut global est de | 10 009 D}, 20 046 DH أ 30 000 DH. À 9791,75 Le mañtios} de 16 Wrnière annuité est de 8.) 980025 À pers D. :10800 1 © 5 ج131 satoire brut imposoble est de | DA موسيم Hfppnre A ;H6t7 à PARTIE 3 ; Statistiques B, كع | CG: 899125 | des prie ec وما quintités annoets miorens'concrinunt deux : . D: ‘Autun réponse | produits X er Y' sont présentés pour 16 période 7 202} Dis 4 Le solaire net imposable est de : rest ef: 654870 Produits | Quantité | Pris | Quantité | Pre | de 460056 | 0 3 150 | 18 | 59 ل LE RCE RE 2 [30 1 D À 67007 0 | 0 170 1 1 0 مرا est de : 19, L'ndies de Pooïche des prie des deux articles en A: 297,9 1 2023, base 100 en 2017 est : 8 750% A 1 Ra 8: 08515 كع 7 7 الووو ا 0658 Ps NE 2 D. Abcdre réponse à كو دود نج سج مسوم ا 2ح ا Te Hatif oux الاح ف الح ١ لمت re de Lee des péa tee RER 2/ | IST wadifa-info.com نماذج المباريات من موقع وظيفة إنفو مض de مفو ef ججح وس ارو TES EN NTI rs PATES mages À d 4 2É Ur performence désigne : s szar | A A épaves me ke D. ع4 مممونجاريه في متم جوأ مما جو لد 1 LA DA ١ ور La م عالق مج ى des résraurces مو مرجم des لخادم م à pertes pre PRET, 8 0 ا 7 حب 5 ! | 29 Le Mhéyéng واه À T2 RG À ia #زوة اع dun م À TE ا eat] COPA \ [10 | 20 | وار 50 | حلا |8 ] | هد der” لاود ممصا ec #9} ES Le 1270 10 | rentes نز طح ادها بل مواد هجويو ert de un اع to بجوو as drigesnt de fat sé عا مرا ١ A à 2 D اا ge pra eur des اعم اخملا A #50 SON لماعم جاوزو كيه امي لذ فصل ناكا عل آم crrespont à 00 ان AU aude rai حر 22. La covartance عام ولا باد de \ | 4 > 0 ام ارو محم de ebaieurs marques. AIRE PA angine م سوام de Le كمضا زعم UNE A "748% أل ف où فنا الول موادي رول بي هرم ووو 0006 | N &, 7479 LR X 1 donne ا 79 ا لا اط par des | + D. Aucuñe réponse = à (E م ا affécentes es 8 / 31. بوي qui caché ملا ent cree 24. Le coefficlent de carré À reg S, 24. Le coefficient de corrélation 06 7( est d'environ : | A Ep TR coût des matières premières A 452 <> م كنا mergieet 38.9 0 ين VC La مخطاجه اوم de toi 5ع 8 D تطعا ادع | D. Aucune réponse 32.L'outeur de le théorie de déciéeur à rotionaité عر suite à la quvstion précédente, les deux Variables | Lists - x) F2 | Cronter dons le Gore des ال ED dE LATE à: ااه جورم | Be Aogethere dons le وف de sa امل de LR Se ss contingence 2 ANR me Re | €. hérbert Simon uns le cadre de 8 that de È fait dors fes sen OPPOSÉE: DA D... Sant Inépeeenies D. Mux Weber dune cadre de sa مد تماقا 26: sur une popülation octive. 6 14000 individus: on rotlonalisotion bureowerotique recense 7006 accidertx de travel On prélève un مادو stratégie de dhrerdfeotion est dite horirantale échontillon de 500 لاله Donner l'espérorice Elf) et | quond son objectif est : r'écort-t1ÿpe @y À AL Elargir ln gomme de: pioëbis tout en À. é(ra 07443 ete 00,0202 | ecnsanont ذا mémes ادا عا فال \ 8. PRÉ TARRSS 8 ا 0 omont de l'activité initiale Rs 5 | le نزاو en 00190 til ke وه ووعويب 0008) 0 \ D. if} = بع .0,087 درو للد 5e ووو وال en avai de تبون \ 27. Donner l'intervalle de confiance qui contiendro le D; Se concentrer ابه un. méme produtt \ proportion d'accidents de trovoil dons 55% des 105 3j 10 segmentation Dratégique vise à : \ {prendre t= 165) x A2 Segmenter l'offre A. Ca 168,09; 7476%). 2 Segmenter demande 8. 1C 211678 823% Ë بعرو وو a cliente par اذ وموم 3 م les وو رم par variables اصح ا stratégiques wadifa-info.com re نماذج المباريات من موقع وظيقة إنفو ان ل نير عه بوالمايا اجا ان دين م PER 0 ال de ete حاف ذا de ممت هت Krre لبوجروجم At pour John PARTIE 5 : informatique 4 en Iformotique VE ماق « عجرو LT SPP dr SG horm Lune | W#rUES اها D An. eu erconnectiviry (Inrerconnectiviré Pindustrie, du commerce et #4 fe EPrhcipele responsobiité d'un logiciel de gestion A et 1 sh Gérer les fournisreurs de l'entreprise NCA £ )15 15 07 ل Enfculer èt pérer les solaires des employés سل de l'entreprise Le | sé quelle Dee Maroe عالت rer les fou مسار hu يقاو | Éérerdes rapports finariciers caouels abc d'un syntème de gestion den | A 4 اموعدم RE on chent (CRM) durs je damoine de ka comprobliré | Cr ج de loudk est: ressources hümoines 616007 l 1 دجا جو أ )م ها de أعنناوه préddant م ٠ل ات 7070/7710 la créotion des عا لمحو ا avec les clients et les progects \, À 107016007 ا Ainomarser les opérations de paie h niet sotuheshlie MEAQUAI ع signifie « SCM » en gestion d'entreprises FAI Eat بال Lu ivecteur détunt .4ل PeSprème et de Communiste See D. Dominique SMAUSEKANN AE En » Spb de potion de oser de auurées Müuloif فأ { وج صم Z 5 Il D Gobriel Gorcio Marque TES 2 : 50, Nlumeÿ est 16 capliule du = وو ١ À الله جسنت 3 Nigeria 0 | C Wiger | = 5 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce document est l'épreuve écrite du concours d'accès au Master Spécialisé « Comptabilité, Contrôle et Audit » (CCA) de la Faculté d'Économie et de Gestion de Béni Mellal (Université Sultan Moulay Slimane), passée le mardi 26 septembre 2023 de 10h00 à 12h00, calculatrice autorisée. C'est un QCM de 50 questions (une seule case par question) en six parties : comptabilité-fiscalité (1 à 15), mathématiques financières (16 à 18), statistiques (19 à 27), management (28 à 36), informatique (37 à 41), langue et culture générale (42 à 50). Voici une correction méthodologique proposée.
💡 Avant de commencer : la moitié des points se gagne au calcul (facture, paie, annuités, indices, régression). Posez chaque calcul au brouillon avant de regarder les options : les distracteurs sont souvent des résultats intermédiaires (le Laspeyres à la place du Fischer, le net commercial à la place du coût d'acquisition). L'option « Aucune réponse » est souvent la bonne dans ce sujet, ne l'écartez pas par réflexe.
Partie 1 : Comptabilité – Fiscalité
- Q1 – B (orientation externe). La comptabilité générale produit une information destinée aux tiers (État, banques, actionnaires) ; la comptabilité analytique a une orientation interne.
- Q2 – C. Continuité d'exploitation : les états de synthèse sont établis dans une perspective de poursuite normale de l'activité.
- Q3 – B. SARL = Société à Responsabilité Limitée.
- Q4 – C (principe de prudence). Le CGNC impose de constater les amortissements et provisions même en l'absence ou en cas d'insuffisance de bénéfice, ce qui relève de la prudence. Le piège est B : la répartition du coût sur plusieurs exercices touche aussi la spécialisation des exercices, mais la règle d'obligation relève de la prudence.
- Q5 – B. Le tableau de financement explique la variation du fonds de roulement, du BFR et donc de la trésorerie par rapport à l'exercice précédent. Il ne donne pas le niveau de trésorerie (bilan).
- Q6 – A. Dans le PCM, un 9 en deuxième position d'un compte d'actif désigne une provision pour dépréciation (29.., 39..). Le 8 désigne un amortissement (28..).
Cas NAIM-SA (Q7 à Q11)
Facture n° 369 : prix brut 50 000, remise 5 % 2 500, net commercial 47 500, escompte 1 % 475, net financier 47 025, frais d'installation HT 1 500, TVA 20 % 9 705 (20 % de 48 525), TTC 58 230, avance à déduire 10 000, net à payer 48 230. Règlement : 28 830 par chèque, le reste (19 400) à 3 mois.
- Q7 – D (aucune réponse). Le coût d'acquisition comprend le prix net des réductions commerciales plus les frais d'installation : 47 500 + 1 500 = 49 000 DH, l'escompte de 475 allant en 7386 « Escomptes obtenus ». Même si l'on déduisait l'escompte, on trouverait 48 525. Les options A (50 000, prix brut), B (un crédit) et C (47 025, sans les frais d'installation) sont fausses.
- Q8 – C. Le solde 48 230 − 28 830 = 19 400 DH est crédité au compte 4481 « Dettes sur acquisitions d'immobilisations », intitulé du CGNC. L'intitulé « Fournisseurs d'immobilisations » vient du PCG français (option A). Écriture complète : D 2355 Matériel informatique 49 000 ; D 34552 État, TVA récupérable sur immobilisations 9 705 ; C 7386 Escomptes obtenus 475 ; C Avances et acomptes versés sur immobilisations 10 000 ; C 5141 Banque 28 830 ; C 4481 19 400. Total des débits et des crédits : 58 705.
- Q9 – C. Redevance TTC 54 000 avec TVA 20 %, soit HT = 54 000 / 1,2 = 45 000 DH au débit de 6132 « Redevances de crédit-bail » (plus 9 000 de TVA récupérable). Le bien en crédit-bail ne s'immobilise pas chez le preneur (A est faux).
- Q10 – B. 6132 est un compte de charges, donc un compte de gestion.
- Q11 – A (une créance). Le dépôt de garantie versé (compte 2486 « Dépôts et cautionnements versés ») est une immobilisation financière, c'est-à-dire une créance sur le bailleur.
Paie de M. RADI (Q12 à Q15)
Méthode (règles 2023) :
- Salaire de base : 190 × 20 = 3 800. Heures supplémentaires : 10 × 25 = 250 et 20 × 30 = 600, soit 850. Primes : 1 200 + 800 = 2 000.
- Ancienneté : embauche le 15/2/2008, donc 15 ans en février 2023. Le taux est de 15 % (5 % après 2 ans, 10 % après 5 ans, 15 % après 12 ans, 20 % après 20 ans, 25 % après 25 ans ; art. 350 du Code du travail). Il s'applique au salaire de base + HS + primes : 15 % × 6 650 = 997,50.
- Brut global = 6 650 + 997,50 + 1 400 (logement) + 900 (déplacement) = 9 947,50.
- Q12 : le calcul ci-dessus ne donne aucune des options proposées (9 791,25 ; 9 800,25 ; 9 795 ; 10 800), et la question n'a pas d'option « aucune réponse ». Vérifiez l'assiette de la prime d'ancienneté retenue par votre cours. Nous ne cochons pas de lettre au hasard.
- Q13 – D (aucune réponse). Brut imposable = brut global − éléments exonérés. Les frais de déplacement justifiés (900) sont exonérés, l'indemnité de logement reste imposable : 9 947,50 − 900 = 9 047,50. Même en partant de l'option 9 791,25, on obtient 8 891,25, qui n'est pas parmi A–C. D est donc la réponse dans les deux cas.
- Q14 : net imposable = SBI − frais professionnels (25 % au-delà de 6 500 DH/mois en 2023, plafond 35 000 DH/an) − CNSS (4,48 % plafonnée à 6 000, soit 268,80) − AMO (2,26 %). Avec notre SBI : 9 047,50 − 2 261,88 − 268,80 − 204,47 = 6 312,35. La grille du sujet est construite sur 6 548,70 (B) : c'est ce montant qui donne exactement les options de Q15 (voir ci-dessous). Le brut qui y mène n'est pas retrouvable à partir des données imprimées.
- Q15 – D (707,94) selon la grille. Barème mensuel 2023, tranche 5 000,01–6 666,67 : IR brut = 30 % × SNI − 1 166,67. Pour 6 548,70, on obtient 1 964,61 − 1 166,67 = 797,94 (option A, piège : IR avant charges de famille). Il faut ensuite déduire 30 DH par personne à charge : l'épouse, Fadwa (18 ans) et Hajar (12 ans), soit 3 personnes. Tarik, 28 ans, n'est plus à charge (limite de 27 ans). 797,94 − 90 = 707,94. Avec notre propre chaîne de calcul (SNI 6 312,35), on trouverait 727,04 − 90 = 637,04.
Partie 2 : Mathématiques financières
- Q16 – D (aucune réponse). a = C × i / (1 − (1+i)−n) = 350 000 × 0,12 / (1 − 1,12−20). On a 1,1220 ≈ 9,6463, donc 1,12−20 ≈ 0,10367, d'où a ≈ 350 000 × 0,133879 ≈ 46 857,6 DH. Ce montant n'est pas proposé.
- Q17 – C. On compare les valeurs actuelles à 4,5 % :
(a) 750 000 × 0,95 = 712 500 ;
(b) 250 000 × (1 + 1,045−1 + 1,045−2) = 250 000 × 2,872668 ≈ 718 167 ;
(c) 150 000 × (1 + 1,045−1 + … + 1,045−4) = 150 000 × 4,587526 ≈ 688 129 ;
(d) 160 000 × (1 − 1,045−5)/0,045 = 160 000 × 4,389977 ≈ 702 396.
La proposition la plus avantageuse pour le client est la moins chère en valeur actuelle : (c). - Q18 – A. L'équivalence à la date 4 donne X = 80 000 × 1,074 − 10 000 × 1,073 − 20 000 × 1,072 − 30 000 × 1,07 = 104 863,68 − 12 250,43 − 22 898 − 32 100 = 37 615,25 DH.
Partie 3 : Statistiques
Données : X : 34 à 150 (2017), 18 à 250 (2023) ; Y : 120 à 45 (2017), 248 à 30 (2023).
- Q19 – B. Paasche 2023/2017 = Σp23q23 / Σp17q23 = (4 500 + 7 440)/(2 700 + 11 160) = 11 940/13 860 = 0,8615.
- Q20 – B. Le Laspeyres 2017 en base 2023 pondère par les quantités de la base (2023) : Σp17q23 / Σp23q23 = 13 860/11 940 = 1,1608. C'est l'inverse du Paasche 2023/2017 (réversibilité croisée).
- Q21 – D (aucune réponse). Laspeyres 2023/2017 = (250 × 34 + 30 × 120)/(150 × 34 + 45 × 120) = 12 100/10 500 = 1,1524 ; c'est l'option B, qui est un piège. Fischer = √(L × P) = √(1,1524 × 0,8615) ≈ 0,996 (ou 1,004 en base 2023). Aucune option ne correspond.
- Q22 – A (8). La droite des moindres carrés passe par le point moyen et doit avoir la pente 8,13. Les données Y sont 10, 20, 30, 40, 50, 60, 70, 90 (ȳ = 46,25). Avec X5 = 8 : x̄ = 58/8 = 7,25, et 8,13 × 7,25 − 12,69 = 46,25 ✓. Le calcul complet des MCO donne bien a ≈ 8,129 et b ≈ −12,687.
- Q23 – A. Cov(X,Y) = Σxy/n − x̄ȳ = 74,69.
- Q24 – A. r = Cov/(σXσY) ≈ 0,987, soit environ 0,99.
- Q25 – A. r proche de +1 : les variables sont fortement (et positivement) corrélées.
- Q26 – C. p = 700/14 000 = 0,05, donc E(f) = 0,05 et σf = √(p(1−p)/n) = √(0,05 × 0,95/500) ≈ 0,0097. Avec le facteur d'exhaustivité √((N−n)/(N−1)), on obtiendrait ≈ 0,0096, mais la grille retient 0,0097.
- Q27 – C. IC = 0,05 ± 1,65 × 0,0097 = 0,05 ± 0,016, soit [3,39 % ; 6,61 %]. Remarque : 1,65 correspond en principe à 90 % ; pour 95 %, on prend 1,96, mais il faut suivre la consigne de l'énoncé.
Partie 4 : Management
- Q28 – A. La performance, c'est atteindre les objectifs (efficacité) en optimisant l'allocation des ressources (efficience).
- Q29 – D. Le lobbying est l'exercice d'une pression sur les institutions pour satisfaire des intérêts propres.
- Q30 – C. Le benchmarking est l'analyse comparative de la performance d'une ou plusieurs organisations dans un domaine donné.
- Q31 – C. Les coûts cachés (Savall et Zardet) naissent des dysfonctionnements : absentéisme, rotation du personnel, non-qualité, mauvaise ambiance. Les autres options sont des coûts visibles de la comptabilité.
- Q32 – C. La rationalité limitée est l'œuvre d'Herbert Simon, dans sa théorie de la décision.
- Q33 – A. La diversification horizontale consiste à élargir la gamme en gardant les mêmes clients et le même marché. B et C relèvent de l'intégration verticale (amont/aval), D de la spécialisation.
- Q34 – A. La segmentation stratégique découpe l'offre (les activités de l'entreprise) en domaines d'activité stratégiques. La segmentation de la demande relève du marketing. D définit les groupes stratégiques.
- Q35 – A. PMR de B = part de B / part du leader (A) = 30 %/50 % = 0,6.
- Q36 – C. Chez Porter, la logistique interne est une activité principale. L'infrastructure, la GRH et l'approvisionnement sont des activités de soutien.
Partie 5 : Informatique
- Q37 – B : Business Intelligence.
- Q38 – B : calculer et gérer les salaires des employés.
- Q39 – C : gérer la relation avec les clients et les prospects.
- Q40 – B : Supply Chain Management.
- Q41 – C : stocker, organiser et gérer efficacement les données.
Partie 6 : Langue et culture générale
- Q42 – A. Le Nobel d'économie 2022 a été attribué à Ben S. Bernanke, Douglas W. Diamond et Philip H. Dybvig, pour leurs travaux sur les banques et les crises financières.
- Q43 – A : le coupon (intérêt versé au porteur de l'obligation).
- Q44 – C. Keynes : l'État doit intervenir pour relancer la demande. D correspond à la loi de Say, B aux classiques.
- Q45 – B (16,29 DH). L'accord social d'avril 2022 a prévu une hausse de 10 % du SMIG en deux tranches : 14,81 → 15,55 DH/h (septembre 2022) → 16,29 DH/h (septembre 2023). À confirmer dans le décret publié au Bulletin officiel.
- Q46 – B : Khouribga.
- Q47 – D. Chakib Alj, président de la CGEM depuis 2020, réélu en 2023 (réponse valable à la date de l'épreuve).
- Q48 – A : Kristalina Georgieva.
- Q49 – C : Amin Maalouf (1986).
- Q50 – C : Niger.
💡 Grille proposée : 1-B, 2-C, 3-B, 4-C, 5-B, 6-A, 7-D, 8-C, 9-C, 10-B, 11-A, 12-[aucune option ne correspond à notre calcul, 9 947,50], 13-D, 14-B (cohérent avec Q15 ; notre calcul donne 6 312,35), 15-D, 16-D, 17-C, 18-A, 19-B, 20-B, 21-D, 22-A, 23-A, 24-A, 25-A, 26-C, 27-C, 28-A, 29-D, 30-C, 31-C, 32-C, 33-A, 34-A, 35-A, 36-C, 37-B, 38-B, 39-C, 40-B, 41-C, 42-A, 43-A, 44-C, 45-B, 46-B, 47-D, 48-A, 49-C, 50-C. À réviser pour le Master CCA : principes et plan de comptes du CGNC (classes 2, 4 et 6, crédit-bail, factures avec remises, escomptes et avances) ; paie marocaine à jour (ancienneté, exonérations, CNSS/AMO, frais professionnels, barème IR et charges de famille de l'année du concours) ; annuités, valeur actuelle et emprunts ; indices de Laspeyres, Paasche et Fischer ; régression et corrélation ; échantillonnage d'une proportion ; les classiques du management (Porter, Simon, Savall) ; l'actualité économique marocaine et internationale de l'année.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نماذج مباريات ولوج الماستر والدكتوراه
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1540/نموذج-مباراة-ولوج-الماستر-المتخصص-المحاسبة-والمراقبة-والتدقيق-جامعة-السلطان-مولا
