

Modèle de concours d'accès — Master Contrôle de Gestion et Système d'Information (CGSI) — FSJES Agadir — Université Ibn Zohr — session jeudi 22/09/2016 — Épreuve : QCM (50 questions)
⬇️ Télécharger le PDF Adresse permanente : wadifa-info.com/fr/modele-concours/4749
En bref
Ce document est une ancienne épreuve écrite du concours de Master Contrôle de Gestion et Système d'Information (CGSI) organisé par FSJES Agadir — Université Ibn Zohr (2016), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- FSJES Agadir — Université Ibn Zohr
- Grade
- Master Contrôle de Gestion et Système d'Information (CGSI)
- Spécialité
- Contrôle de gestion et système d'information
- Année
- 2016
- Pages
- 4
- Langue des questions
- français
- Correction
- pas encore disponible
Pages du modèle (4)
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
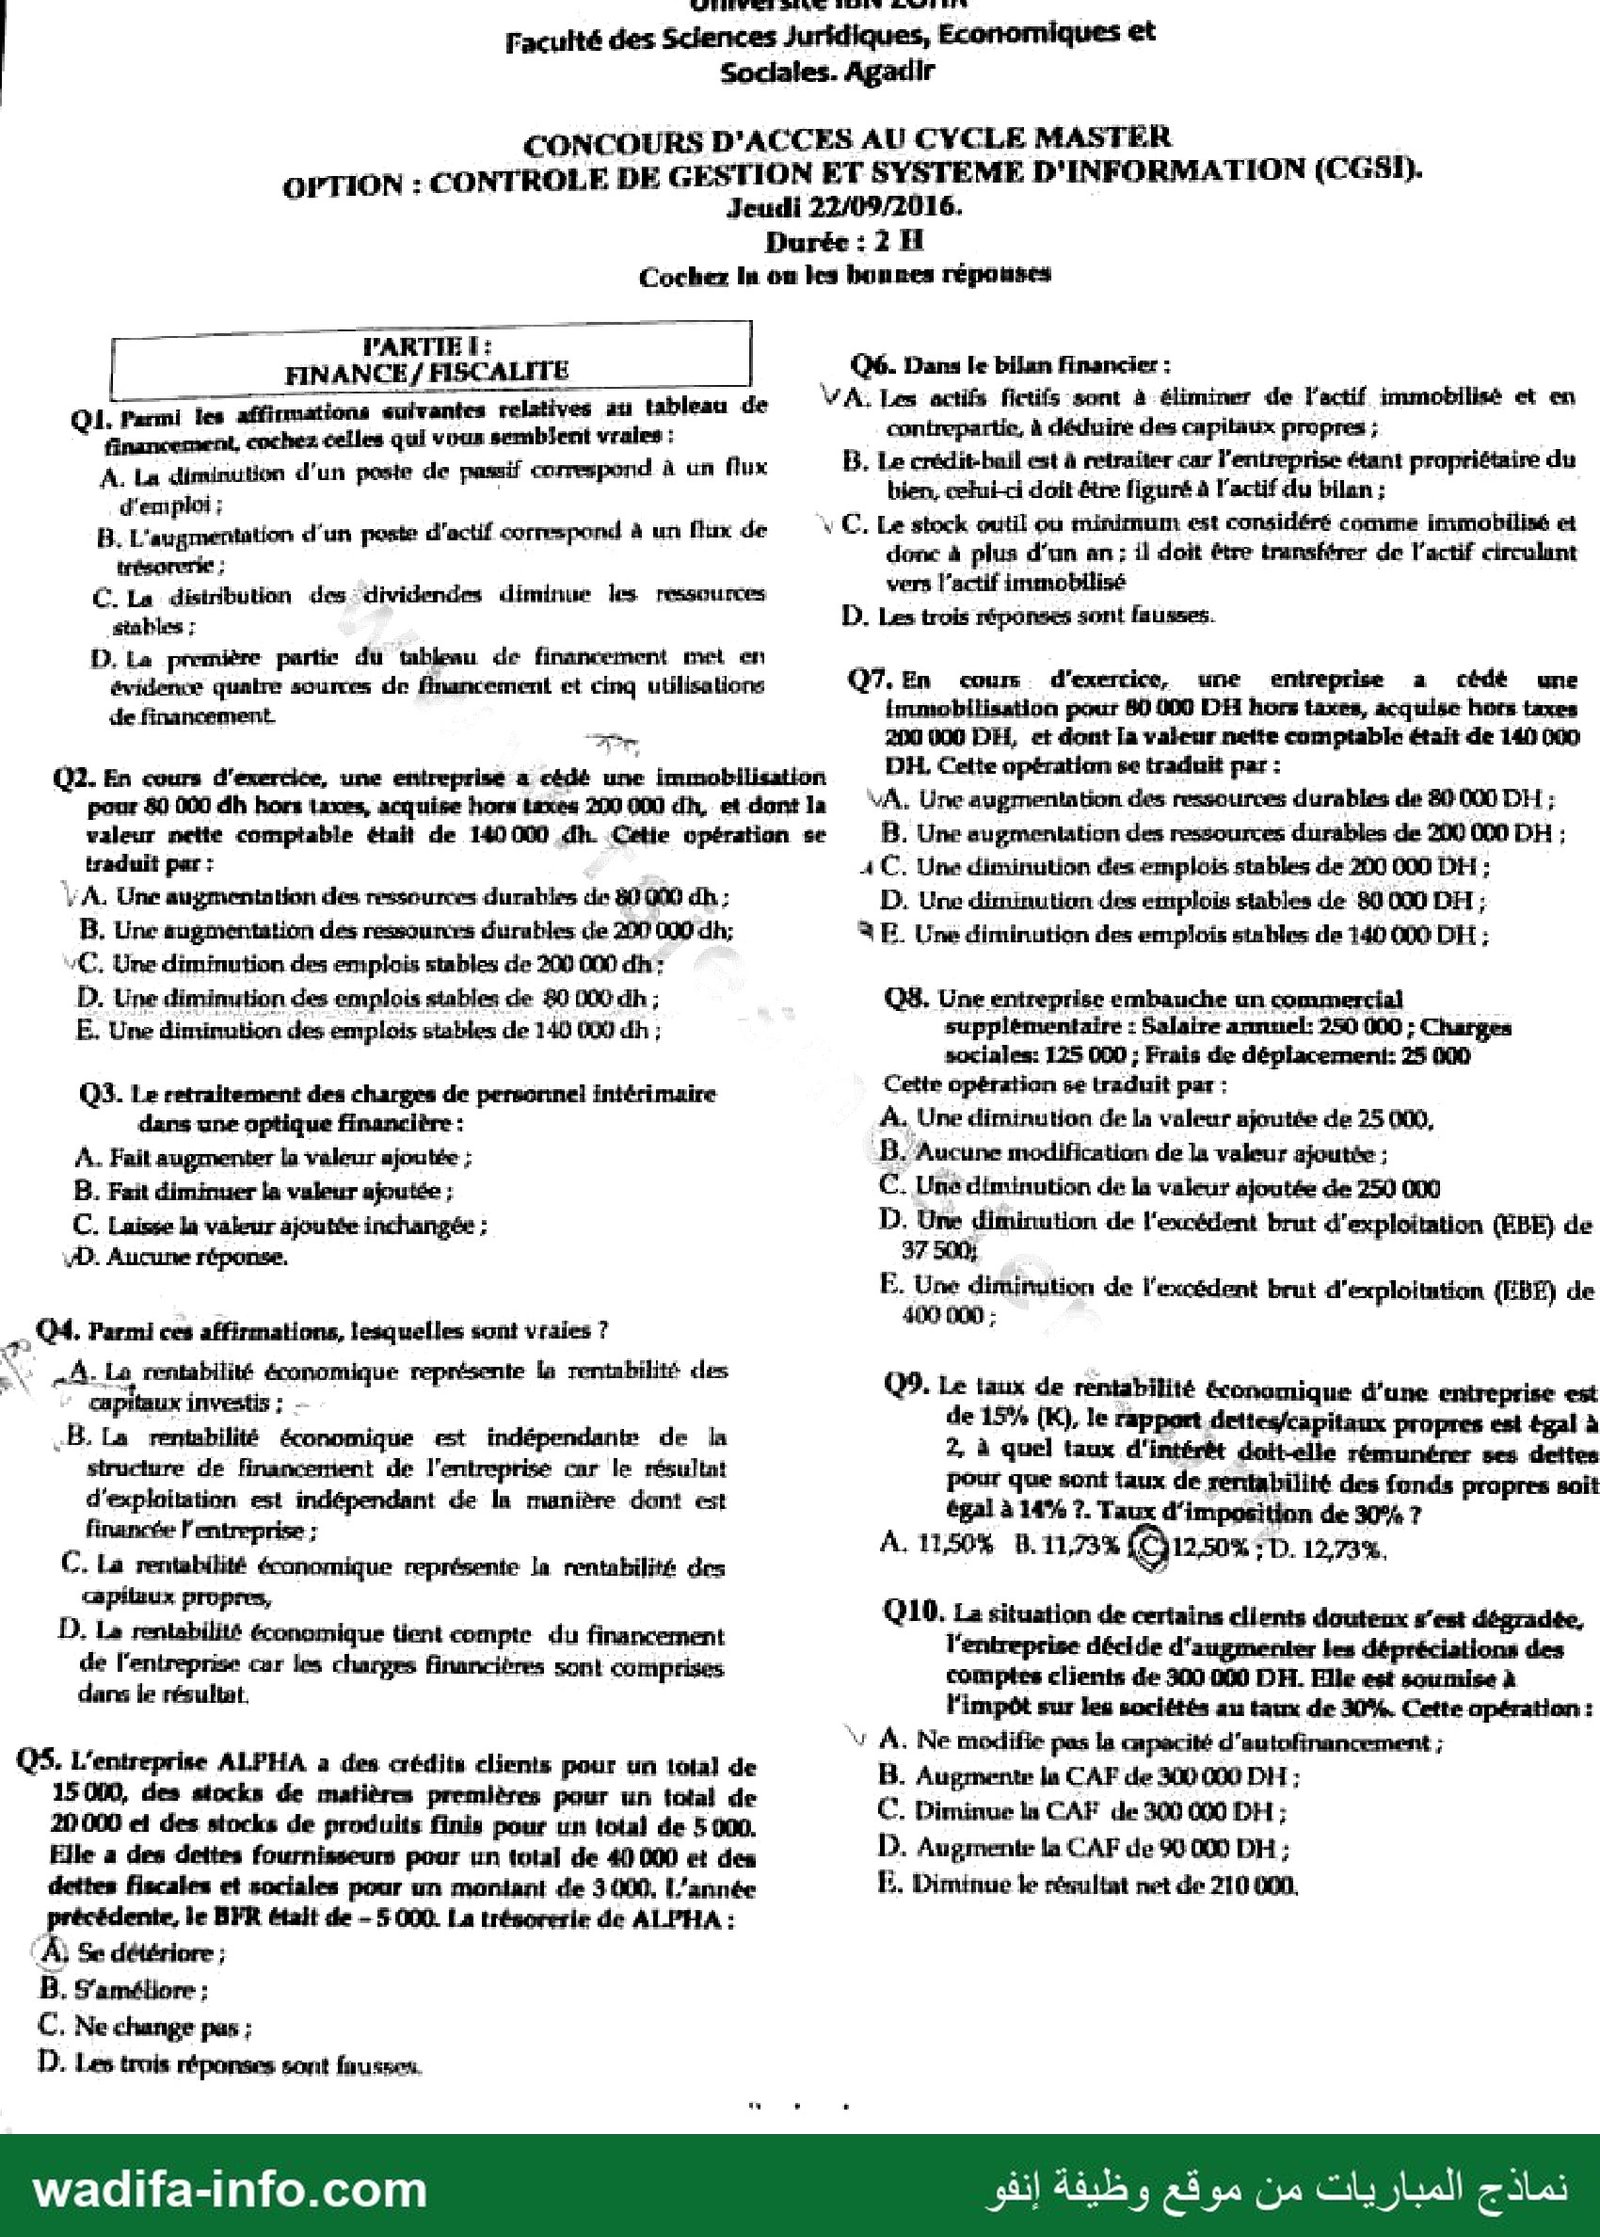
— صفحة 1 —
MER #شافسه خضي جنفسا
Faculté des Sciences Juridiques, Economiques et
Sociales. Agadir
CONCOURS D'ACCES AU CYCLE MASTER
OPTION : CONTROLE DE GESTION ET SYSTÈME D'INFORMATION (CGS1).
| Jeudi 22/09/2016.
Durée : 2H
Cochez In on kes bonnes répoutes
M. Dans le bilan Financier :
V'ARTIE L: |
FINANCE / FISCALITE :
rs 1 VA. Les actifs fietifs sont à éliminer de l'actif immobilisé et en
contrepartie, à déduire des capitaux propres ;
3. Le crédit-hail est à retraiter car l'entreprise étant propriétaire du
bien, celui-ci doit être figuré à l'actif du bilan ;
Qi ١ Parmi tes affirmations suivantes relatives au tableau de
financement, cochez celles qui vous semblent vraies :
A. La diminution d'un poste de passif correspond À un flux
d'emploi; لا ©, Le stock outil où minimum est considéré comme immobilisé et
an : il doit être transférer de l'actif chreulant متك à plus عومل
vers l'actif imenobilisé
D. Les trois réponses sont fausses.
QT. En cours d'exercice, une entreprise a cédé une
immobilisation pour 80 000 D'H hors taxes, acquise hots وما
200 006 DE, et dont [a valeur nette comptable était de 140 000
DH. Cette opération se traduit par :
VA. Une augmentation des ressources durables de 80 000 DH ;
B. Une augmentation des ressources durables de 200 000 DH :
4 ©. Une diminution des emplois stables de 200 000 DH :
D. Une diminution des emplois stables de 80 000 DH ;
à E. Une diminution des emplois stables de 140 000 DH :
083. Une entreprise embauche un commercial
supplémentaire : Salaire annuel: 250 000 : Charges
sociales: 125 000 ; Frais de déplacemeni: 25 000
Cette opération se Lraduit par :
À. Une diminution de ما valeur sjoutée de 25 000,
B. Aucune modification de la valeur ajoutée :
€. Une diminution de قا valeur ajoutée de 250 0
D. Une diminution de l'excédent brut d'exploitation قلق de
37 50;
E. Dre rie de l'excédent brut d'exploitation (ËBE) de
4 :
09. Le taux de rentabilité tconomique d'une entreprise est
de 15% (K), le rapport dettes/capitaux propres esi £gal à
2, à quel taux d'intérêt doit-elle rémunérer ses dettes
pour que sont faux de rentabilité des fonds propres sait
égal à 14% ?. Taux d'imposition de 30% 7
A1150% D1173% © 12509717 12,73%,
010. La situation de certains clients douteux s'est dégradée,
l'entreprise décide d'augmenter Les déprécialions des
comptes clients dé 300 000 DH. Elle est scnitnise à
impôt sur les sociétés au taux de 3036. Cette opération:
ب cnpacité d'autofinancement ما À. Ne modifie pas بأ
B. Augmente la CAF de 300 000 DH ;
€. Diminue ما CAF de 300 000 DH ;
D. Augmente ها CAF de 90 000 DH ;
Diminue le résultat net de 210 000, .كا
B. L'augmentation d'un poste d'actif correspond à un flux de
تجتنا
C_ La disidbution des dividendes diminue les ressources
stables :
D.La prmière partie du tableau de financement met en
évilence quatre sources de financement et cinq utilisalions
de financement
Aer
02 En cours d'exercice, une entreprise a cédé une immobilisation
pour 80 000 dh hors 1axes, acquise hors taxes 200 000 يطل et dont la
valeur nette comptable était de 140 000 dh Cebe opération se
traduit par :
A2 Une augmentation des ressources durables de 80 000 dh :
B. عدنا augmentation des ressourcrs durables de 200 000 dh;
1. Une diminution des emplois stables de 209 000 dh :
D. Une dimimation des emplois stables ce 80 000 dh ;
E. Une diminution des emplois stables de 140 O0 dh ;
03 Le retraitement des charges de personnel intérimaire
dans une optique financière:
À. Fail augmenter ما valeur ajoutée ;
B. Fait diminuer la valeur ajoutée ;
C. Laisse ها valeur ajoutée inchangée ;
D. Aucune réponse,
… 4. Parmi ces affirmations, lesquelles sont vraies 7
À. La rentabilité économique représente ما rentabilité des
capitaux investis :
La rentsbilité économique est indépendante de la لل
structure de financement de l'entreprise car le résultat
d'explitation est indépendant de In manière dont est
financée l'entreprise ;
C. La rentabilité économique représente la rentabilité des
pilux propres,
D. ها rentabilité économique tient compte du financement
de l'entreprise car les charges financitres sont comprises
dans le résultat.
د
05.L'entreprise ALPHA د des crédits clients pour un total de
15000, des stocks de matières premières pour un total de
20000 ك des stocks de produits finis pour un total de 5 000.
Elle a des dettes fournisseurs pour un total de 40 000 et den
dettes Fiscales et sociales pour un moniant de 3000, L'année
précédente, le BFR était de - 5 000. La trésorerie de ALPHA :
À; Se détériore ;
13. S'améliore ;
€, Ne change pas :
D. Les trois ntponses sont fuusses.
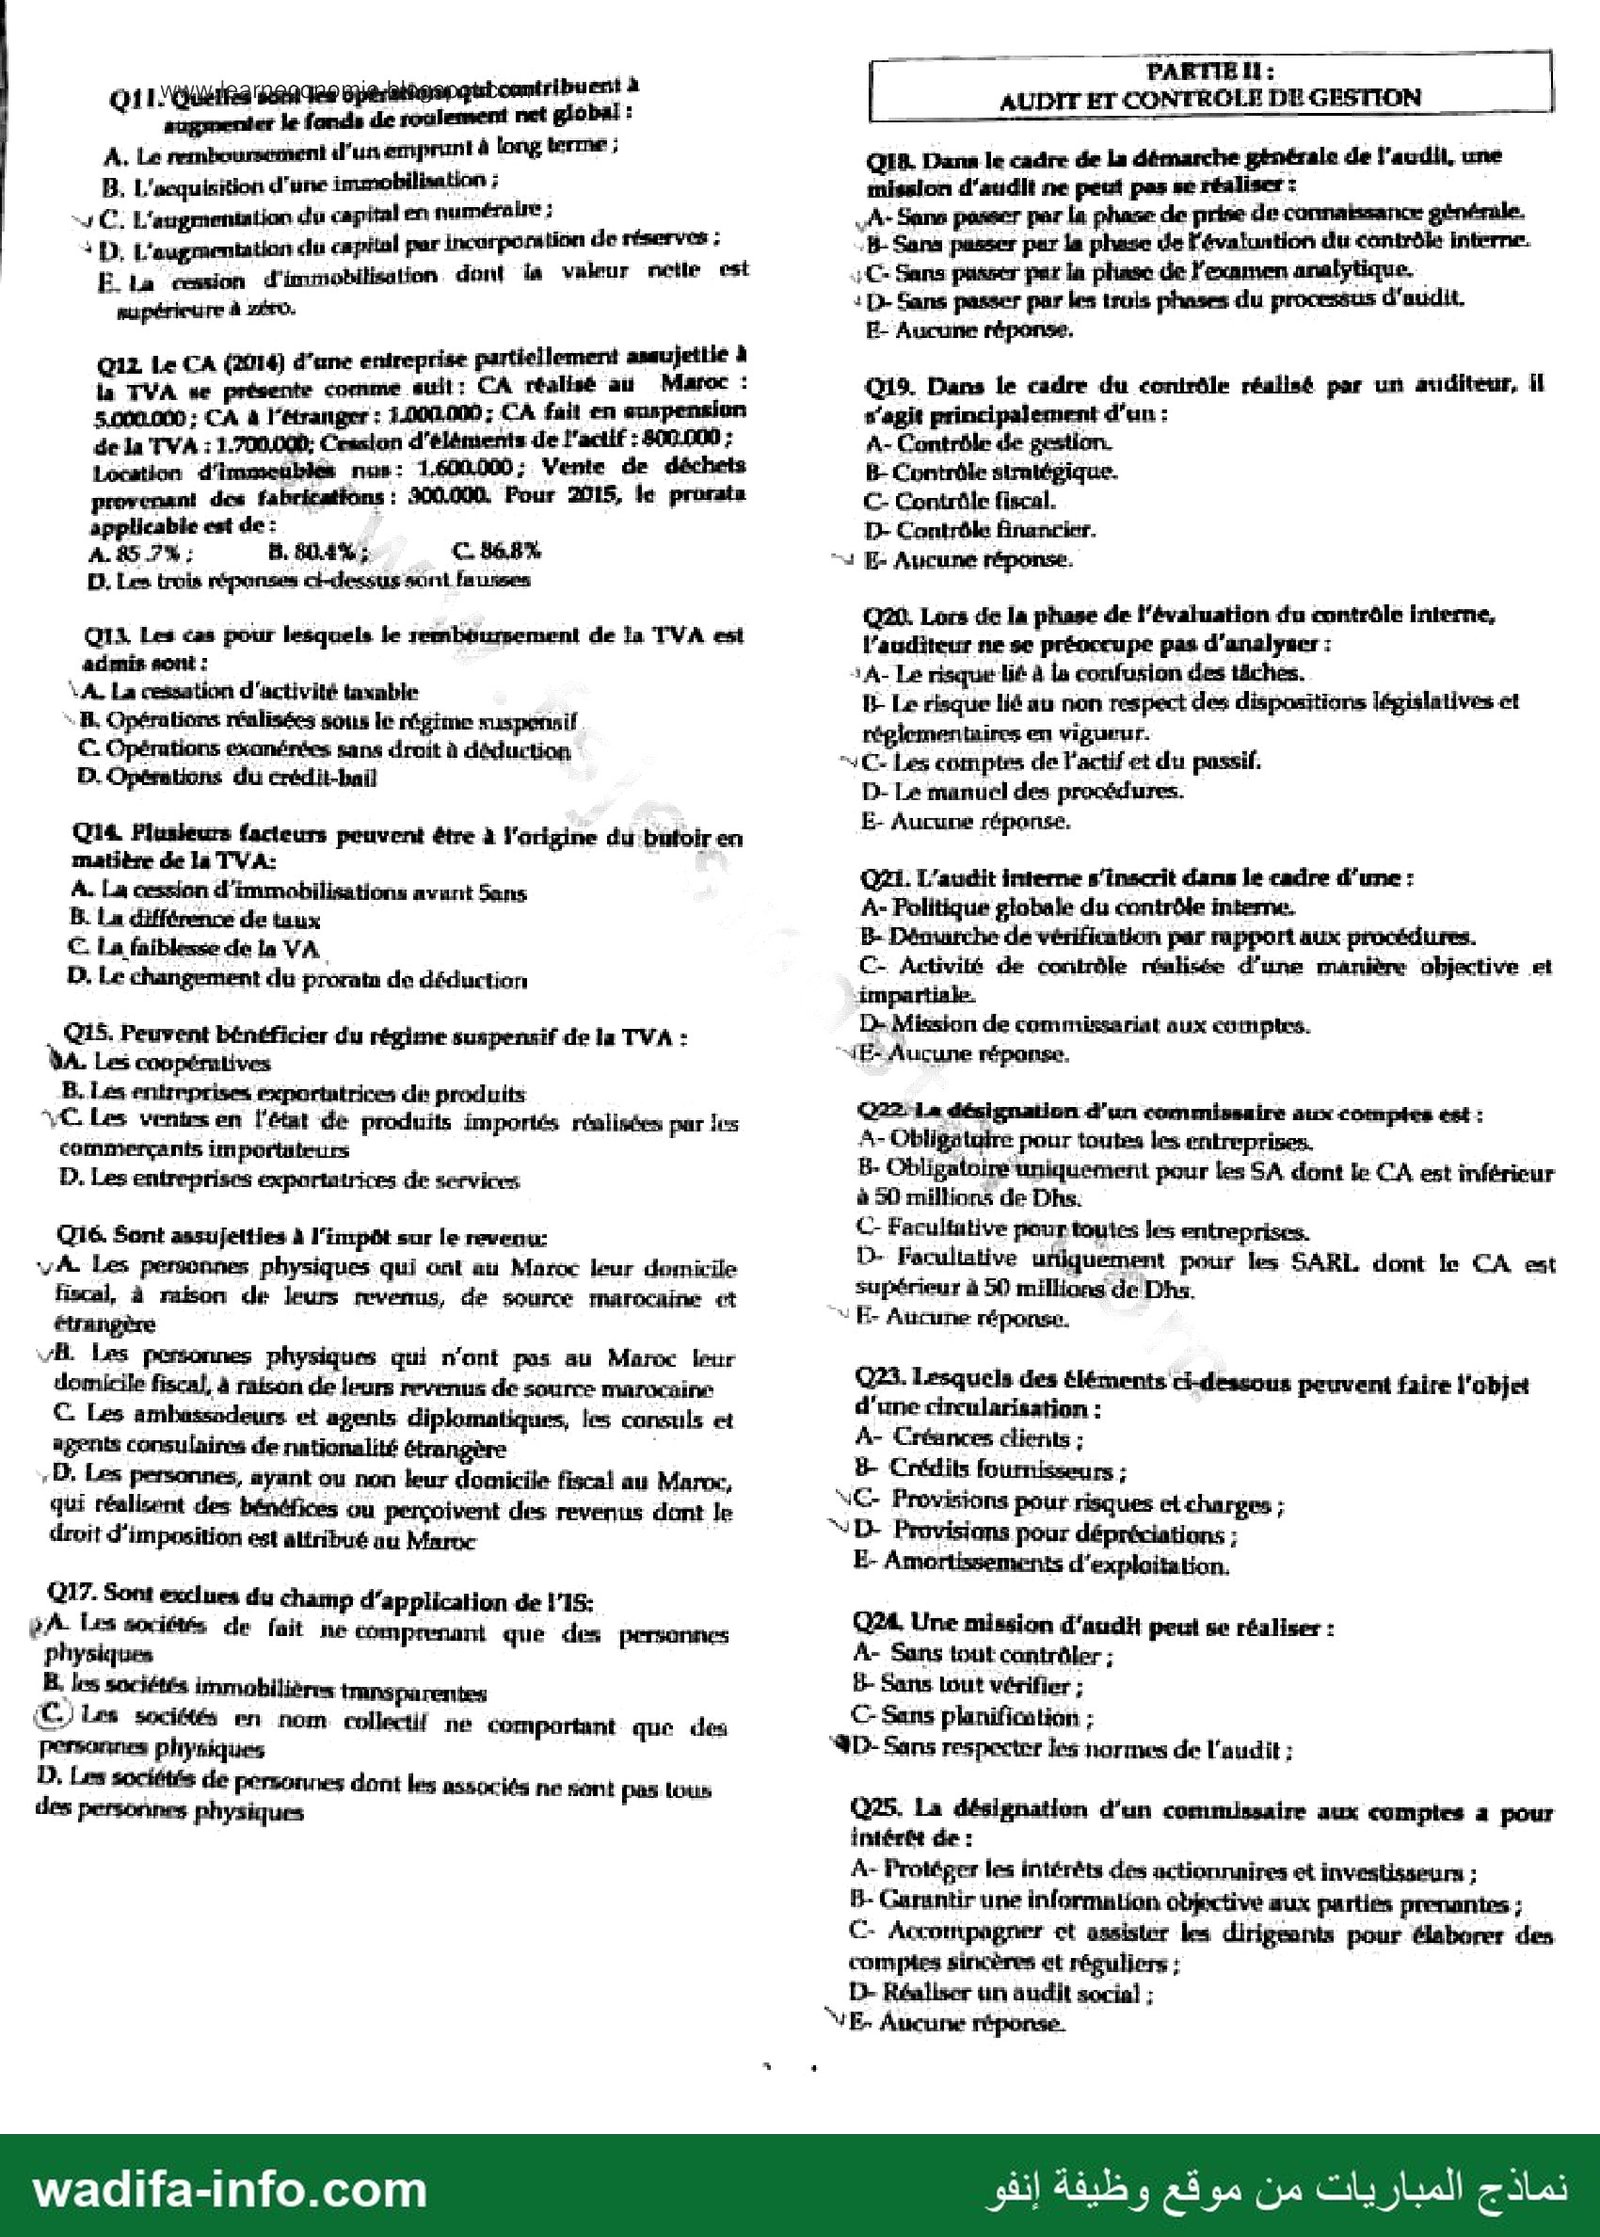
— صفحة 2 —
PARTIE:
“es perte 2 x AUDIT ET CONTRGLE DE GESTION مومع وسور رن
ragprenter le fonds de roulement " _
À. Le remboursement d'un emprunt à long terme ; 018 Dan le cadre ée La démarche générale de l'audit, une
mission d'audit ne peut pas se réaliser:
A Sans passer par ما phase de prise de ىت مامت générale.
B- Sans passer par la phase de l'évaluation du cantrôle interne,
B, L'acquisition d'une immobilisations ; re
ب C. L'augmentation du capital en numéralre |
+ D, L'augmentation chu capital par incarpo rs bon de réserves :
Ë stilisation dont in valeur nette est © Sans passer par la phase de l'examen aratytique.
, voie hu + D- Sans passer par Les trois phases du processus d'audit.
ni E- Aucune réponse,
Les 14) d'ane entreprise particilement assujetiie à
va “ émane comme au : CA réalise au Maroc : 019. Dans Le cadre du contrôle réalisé par un auditeur, il
500000 : CA à l'étranger : 1000000 ; CA fait en conpension s'agit principalement d'un :
de Ja TVA : 1.700000: ملعو d'éléments de l'aellf : 80.000 ; À Contrôle de gestion.
Location d'immeubles nus: 1.600000; Vente de déchets لا Contrôle stratégique.
ke prorata € Contrôle fiscal. كات dos fabrications : 300.000. Four لمم
applicable est de: D- Contrôle nanéicir.
سيم ا لعفف ; 804% .8 :7% AS
D. Les trois réponses odessus sont fausses
Q2. Lors de la phase de l'évaluation du contrôle interne,
9013 Les cas pour lesquels le rembénrsement de la TVA est l'auditeur ne se préoccupe pas d'unalyaer :
misent ااا A- Le risque lié à la confusion des tâches.
Le risque Hé au non respect des dispositions législatives et ا 7 . سب ادا inner سا
rolions isées sotes le Égime suspens Îementaires en vigurur. .
€ Opérations cxonénées sans droit à dédurtion - تئج comptes de l'actif et du passif.
D: Opérations du crédit-hail D- Le manuel des procédures.
but F 8 .
14 Flusieurs facteurs peuvent être à l'origine du iren É- Aucune réponse
matière عل la TVA: i :
2 0 21. L'audit interne s'inscrit dans Le cadre d’une :
… à cession d'immabilisations avunt Sans À- Politique globale du contrôle interne,
c 7 بح de taux B- Démarche de vérification par rapport aux procédiires.
A faiblesse de La VA. C- Activité de contrôle réalisée d'une manière objective et
D. Le changement du prorata de déduction impartiale.
: De Mission de commissariat auxتعاض اتات
.كلب Peuvent bénéficier du régime suspensif de la TVA : er
VA. Les coopémiives ifucune réponse,
B. Les entreprises exportatrices de produits or 1 0 : cotnpies :
VC Les ventes en l'état de produits importés réalisées par les at este Pour Louis le “جا وجلا et:
commerçants im portteurs ملا Obli 1 د
A ne galoire uniquement pour Les SA dont Le CA est inférieur
D. Les entreprises exportatrices de services à 50 millions de Dhs.
- أ Farultutive pour toutes les entreprises.
Q16. Sont assufetties à l'impôt sur le revenu: 2
VA Les personnes physiques qui ont au Maroc leur domicile Di use pr EL les SARL dont le CA est
fiscal, à raison de leurs revenus, de source marocaine + : ren ' me es
étrangère + Aücune réponse.
#8. Les personnes physiques qui n'ont pos au Maroc leur
domicile fiscal, ف raison de leurs revenus de source marocaine eu ue ris 8 dessous peuvent faire l'objet
€. Les ambassadeurs et agents diplomatiques, les consuls et À Creme es 7 "
agents consulaires de nationalibé étrangère E Cr EE CN à 2
D. Les personnes, ayant ou non leur domicile fiscal au Maroc, NC Provi 5: our is à :
qui réalisent des bénéfices ou perçoivent des revenus dent le لسلا :0 دان pour risques كه charges '
droit d'imposition est aléribué ou Maroc ‘ns Pour dépréciations î
E- Amortissements d'exploitaion.
017. Sont exclues du champ d'application de 115:
خرن Les sociétés de fait necomprenant م di 0 024. Une mission المنفعسه”ك peul se réaliser :
Physiques qe ee حار Sans tout canträler ;
vérifier ; عاضا Sans طلز
C- Sans planification ;
“AD- Sans respecter les normes de l'audit ;
B. les sociétés immobilières transparentes
ما بع sociétés en nom collecti{ ne comportant que dés
porsannes phiyhiques
D, Les socittés de personnes dont les associés ne sent pas Lous
des personnes physiques كس La désignation d'un commissaire aux comptes à pour
intérée de:
A- Protéger les inttrêts des actionnaires et investisseura :
B- Gurantir une informalion objective aux parties prenantes ;
C- Accompagner ct assister Les dirigeants pour élaborer des
compes sincères ot réguliers :
D- Réaliser un audit social ;
ME. Aucune réponse.
4
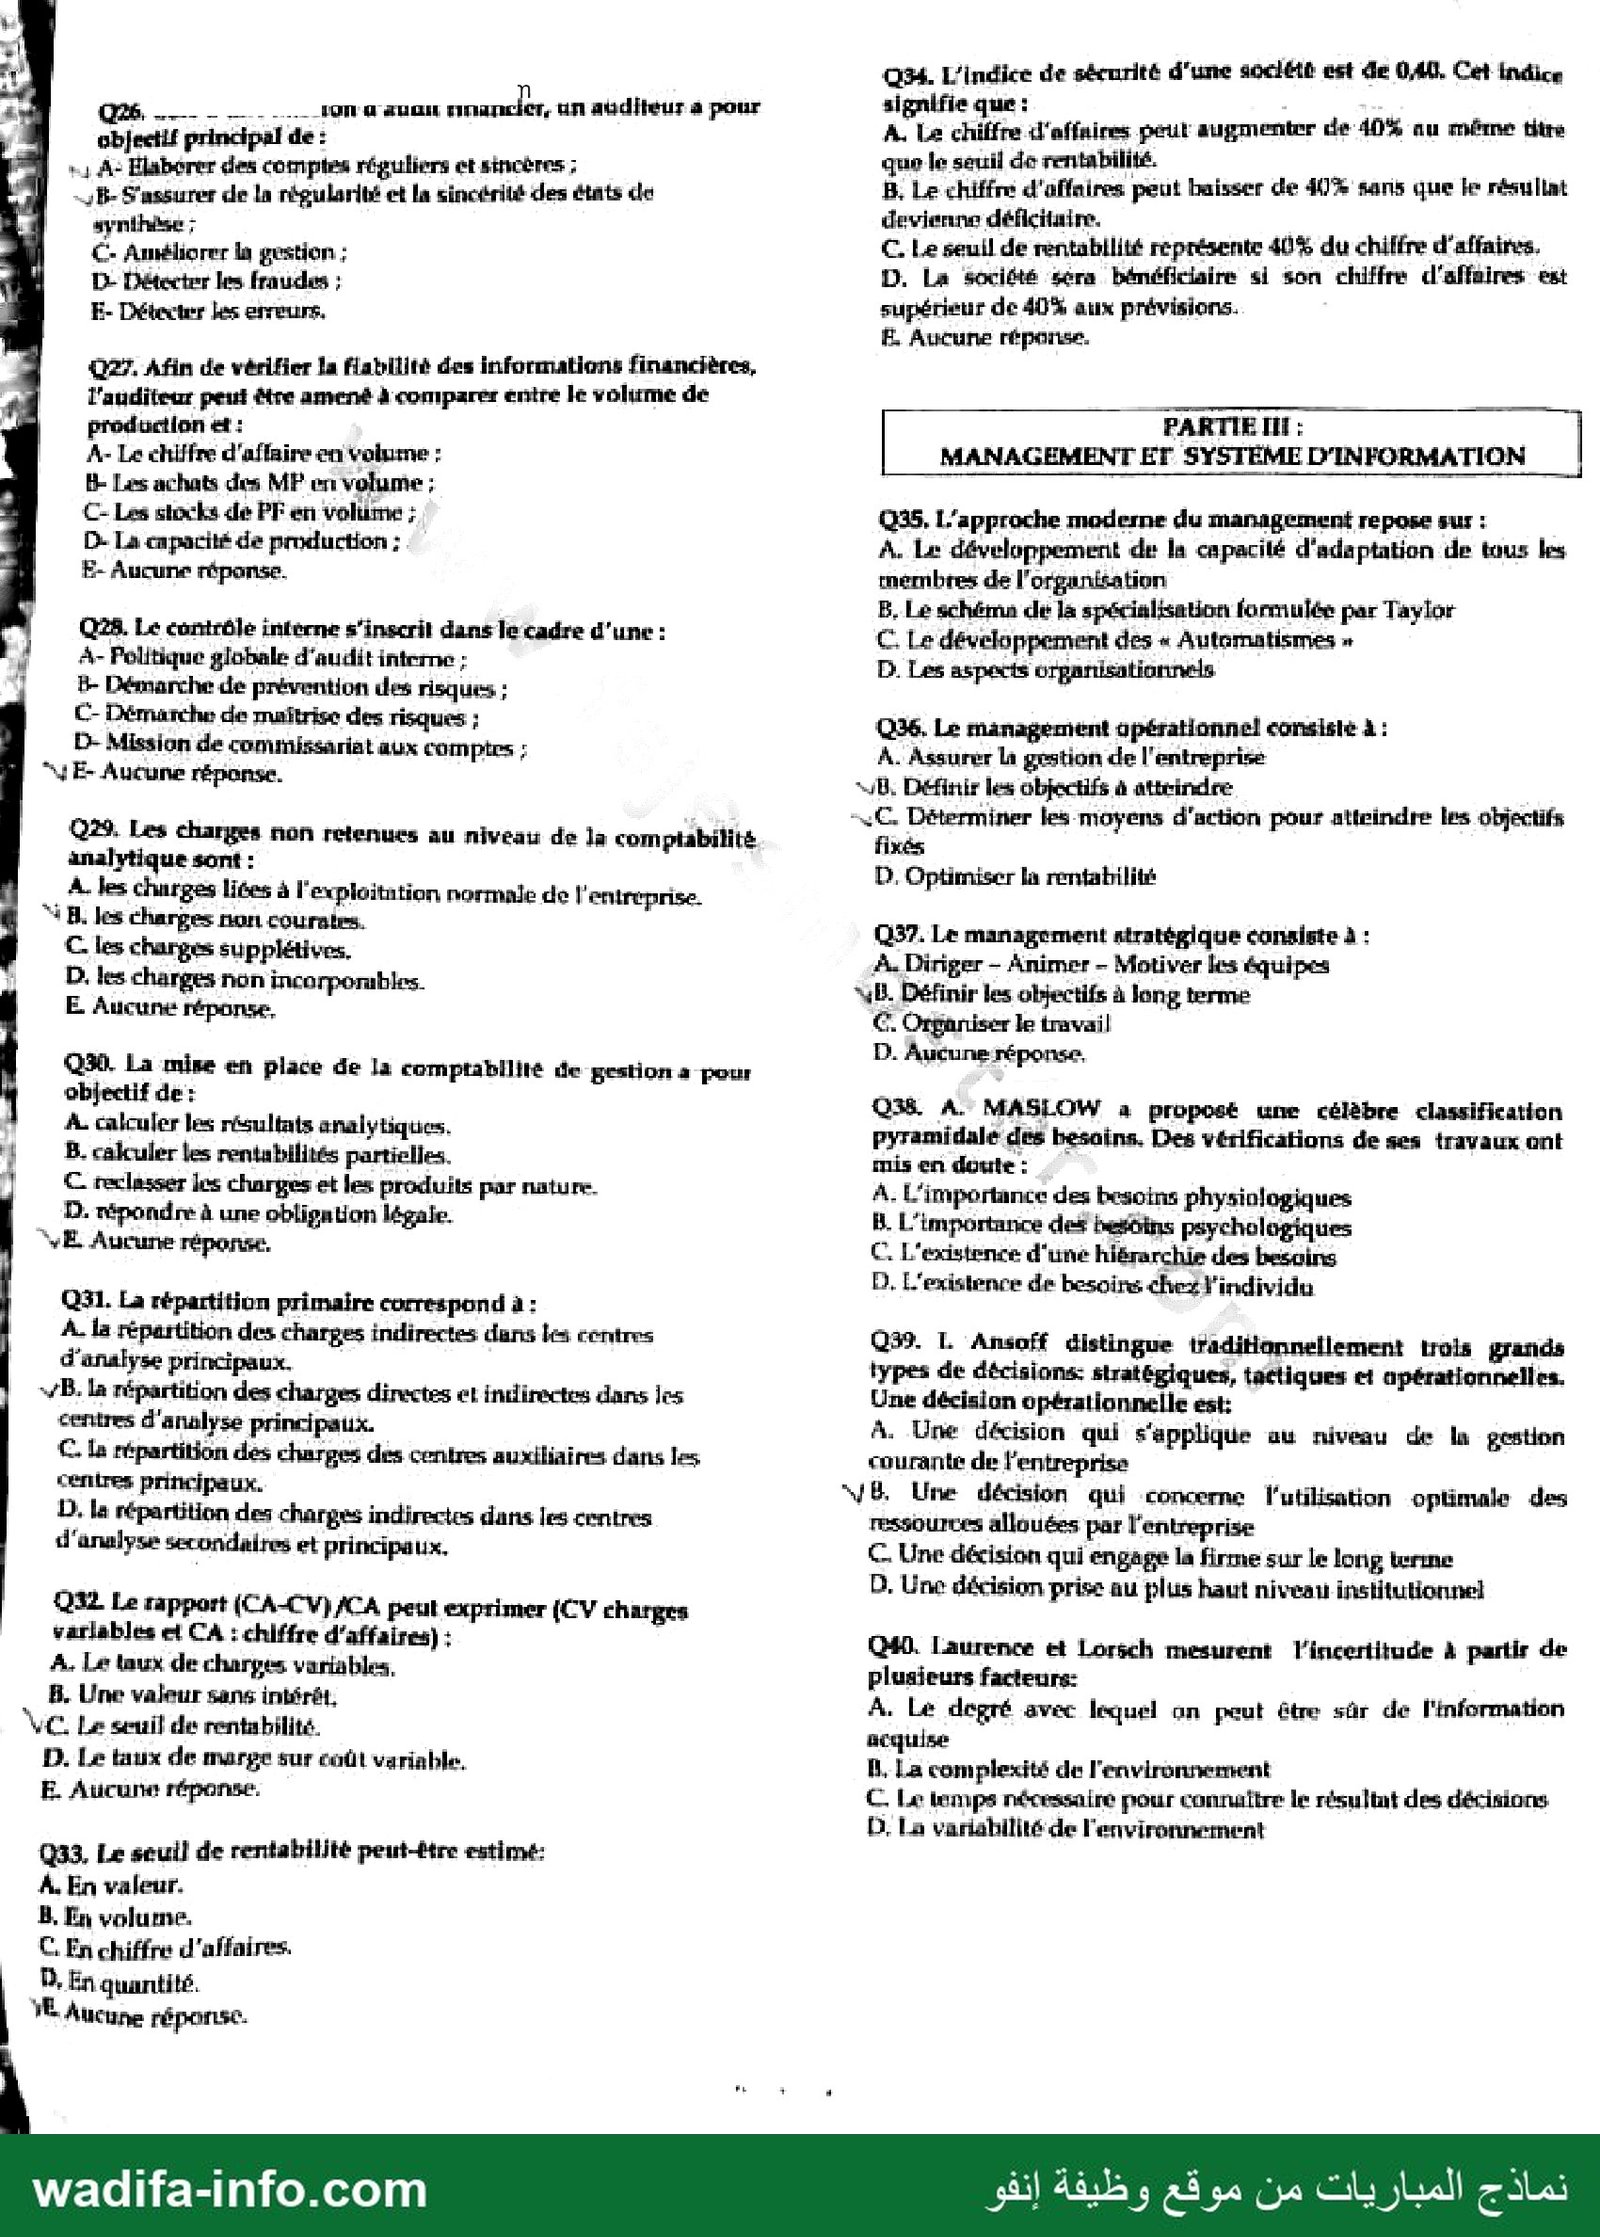
— صفحة 3 —
Q%. L'indice de sécorité d'une للطلعمة est Ge .40ر0 Cet indice
signifie que :
À. Le chiffre d'affaires peut augmenter de 40% au méme titre
que le seuil de rentabilité.
B, Le chiffre d'uffnires peut baisser de 40% sans que ke résullat
devienne déficitaire,
Le seuil de rentabilité représente 40% du chiffre d'affaires, نح
iméficiaire si son chiffre d'affaires est ضعو D, La société
supérieur de 40% aux prévisions.
Aucune réponse. م
PARTIE IN :
MANAGEMENT ET SYSTEME D'INFORMATION |
35, L'approche modeme du management repose sus :
A. Le développement de ls capacité d'adaptation de tous les
membres de l'organisation
8. Le schéma de la spécialisation formulée par Taylor
Le développement des « Automatismes » حا
D. Les aspects organisationnels
Q36. Le management opérationnel consisté à :
À. Assurer ما gestion de l'entreprise
.لاب Définir les objectifs à atteindee
€. Déterminer les moyens d'action pour atteindre كما objectifs
fixés
D, Optimiser La rentatrilité
2137. Le management atratégique conaiste à :
À. Diriger - Animer - Motiver les équipes
NB. Définir les olectifs à long terme
€. Organiser le travail
D. Aucune réponse,
proposé une célèbre classification د MASLOW د قدو
pyramidale des besains. Des vérifications de ses travaux ont
mis en doute :
À. L'importance des besoins physiologiques
L'importance des besoins psychologiques لا
€. L'existence d'une hiérarchie des besoins
D. L'existence de besoins chez l'individu
Q39. L. Ansoff distingue tradiannellement trois grands
types de décisions stratégiques, tactiques et opérationnelles.
Une décision opérationnelle est:
À. Une décision qui s'applique au niveau de la gestion
courante de l'entreprise
NE Une décision qui concerne l'utilisation optimale des
ressources allouées par l'entreprise
©. Une décision qui engage la firme sur Le long terme
D. Une décision prise au flus haut niveau institutionnel
laurence et Lorsch mesurent l'incertitude À partir de ميو
plusieurs facteurs:
À. Le degré avec léquel on peutêtre sûr de l'information
acquise
1. La complexité de l'environnement
omps nécessaire pour connaître le r'sultut des décisions ما حا
D. La variabilité de environnement
0256 د - -- - --.- 1900 0 auan saancler, un abditéur a pour
objectif principal de :
ن À- Eliborer des comptes réguliers et sincères ;
régularité et la sincérité des états de ما S'assurer de علار
: ماضن
€ Améliorer la gestion ;
De Détecter Les fraudus ;
E- Détecter Les erreurs,
027. Afin de vérifier la flabitité des informations financières,
l'auditeur peut tre amené à comparer entre le volume de
production et :
À- Le chiffre d'affaire en volume :
Les achats des MP en volume ; علا
C- Les stocks de PF en volume ;
La capacité de production ; عم
€- Aucune réponse.
38. Le contrôle interne s'inscrit dans le cadre d'une :
À- Politique globale d'audit interne ;
& Démarche de prévention des risques :
€- Démarche de maîtrise des risques ;
D- Mission de commissariat aux comptes ;
Aucune réponse. حز يد
929. Les charges non retenues au niveats de la comptabilité
analytique sont :
A les charges lices à l'exploitation normale de l'entreprise.
3H. ks charges non courtes.
C les charges supplétives,
D, les charges non incorporables.
E Aucune réponse,
1
Q30. La mise en place de la comptabilité de gestion a pour
1 objectif de :
À calculer les résultats analytiques.
7 B calculer les rentubilités partielles.
1 © reclasser lus charges et les produits par nature
D. répondre à une obligation légale.
الاب Aucune réponse,
031. La répartition primaire correspond à :
À la répartition des charges indirectes dans les centres
d'analyse principaux.
répartition des charges directes et indirectes dans les ها .لا
centres d'analyse principaux.
répartition des charges des centres auxiliaires dans les ما
كن جيني centres
D. la répartition des charges indirectes dans les centres
d'analyse secondaires et principaux,
Q32 Le rapport (CA-CV) CA peut exprimer (CV charges
varlables et CA : chiffre d'affaires) :
A. Le taux de charges variables,
8. Une valeur sans intérét,
VC Le seuil de rentabilité,
D. Le taux de marge sur coût variable,
E. Aucun réponse,
033, Le seuil de rentabilité peut-être estimé:
À. En valeur.
.ل En volume.
C En chiffre d'affaires.
D, En quantité.
| VE Aucune réponse.
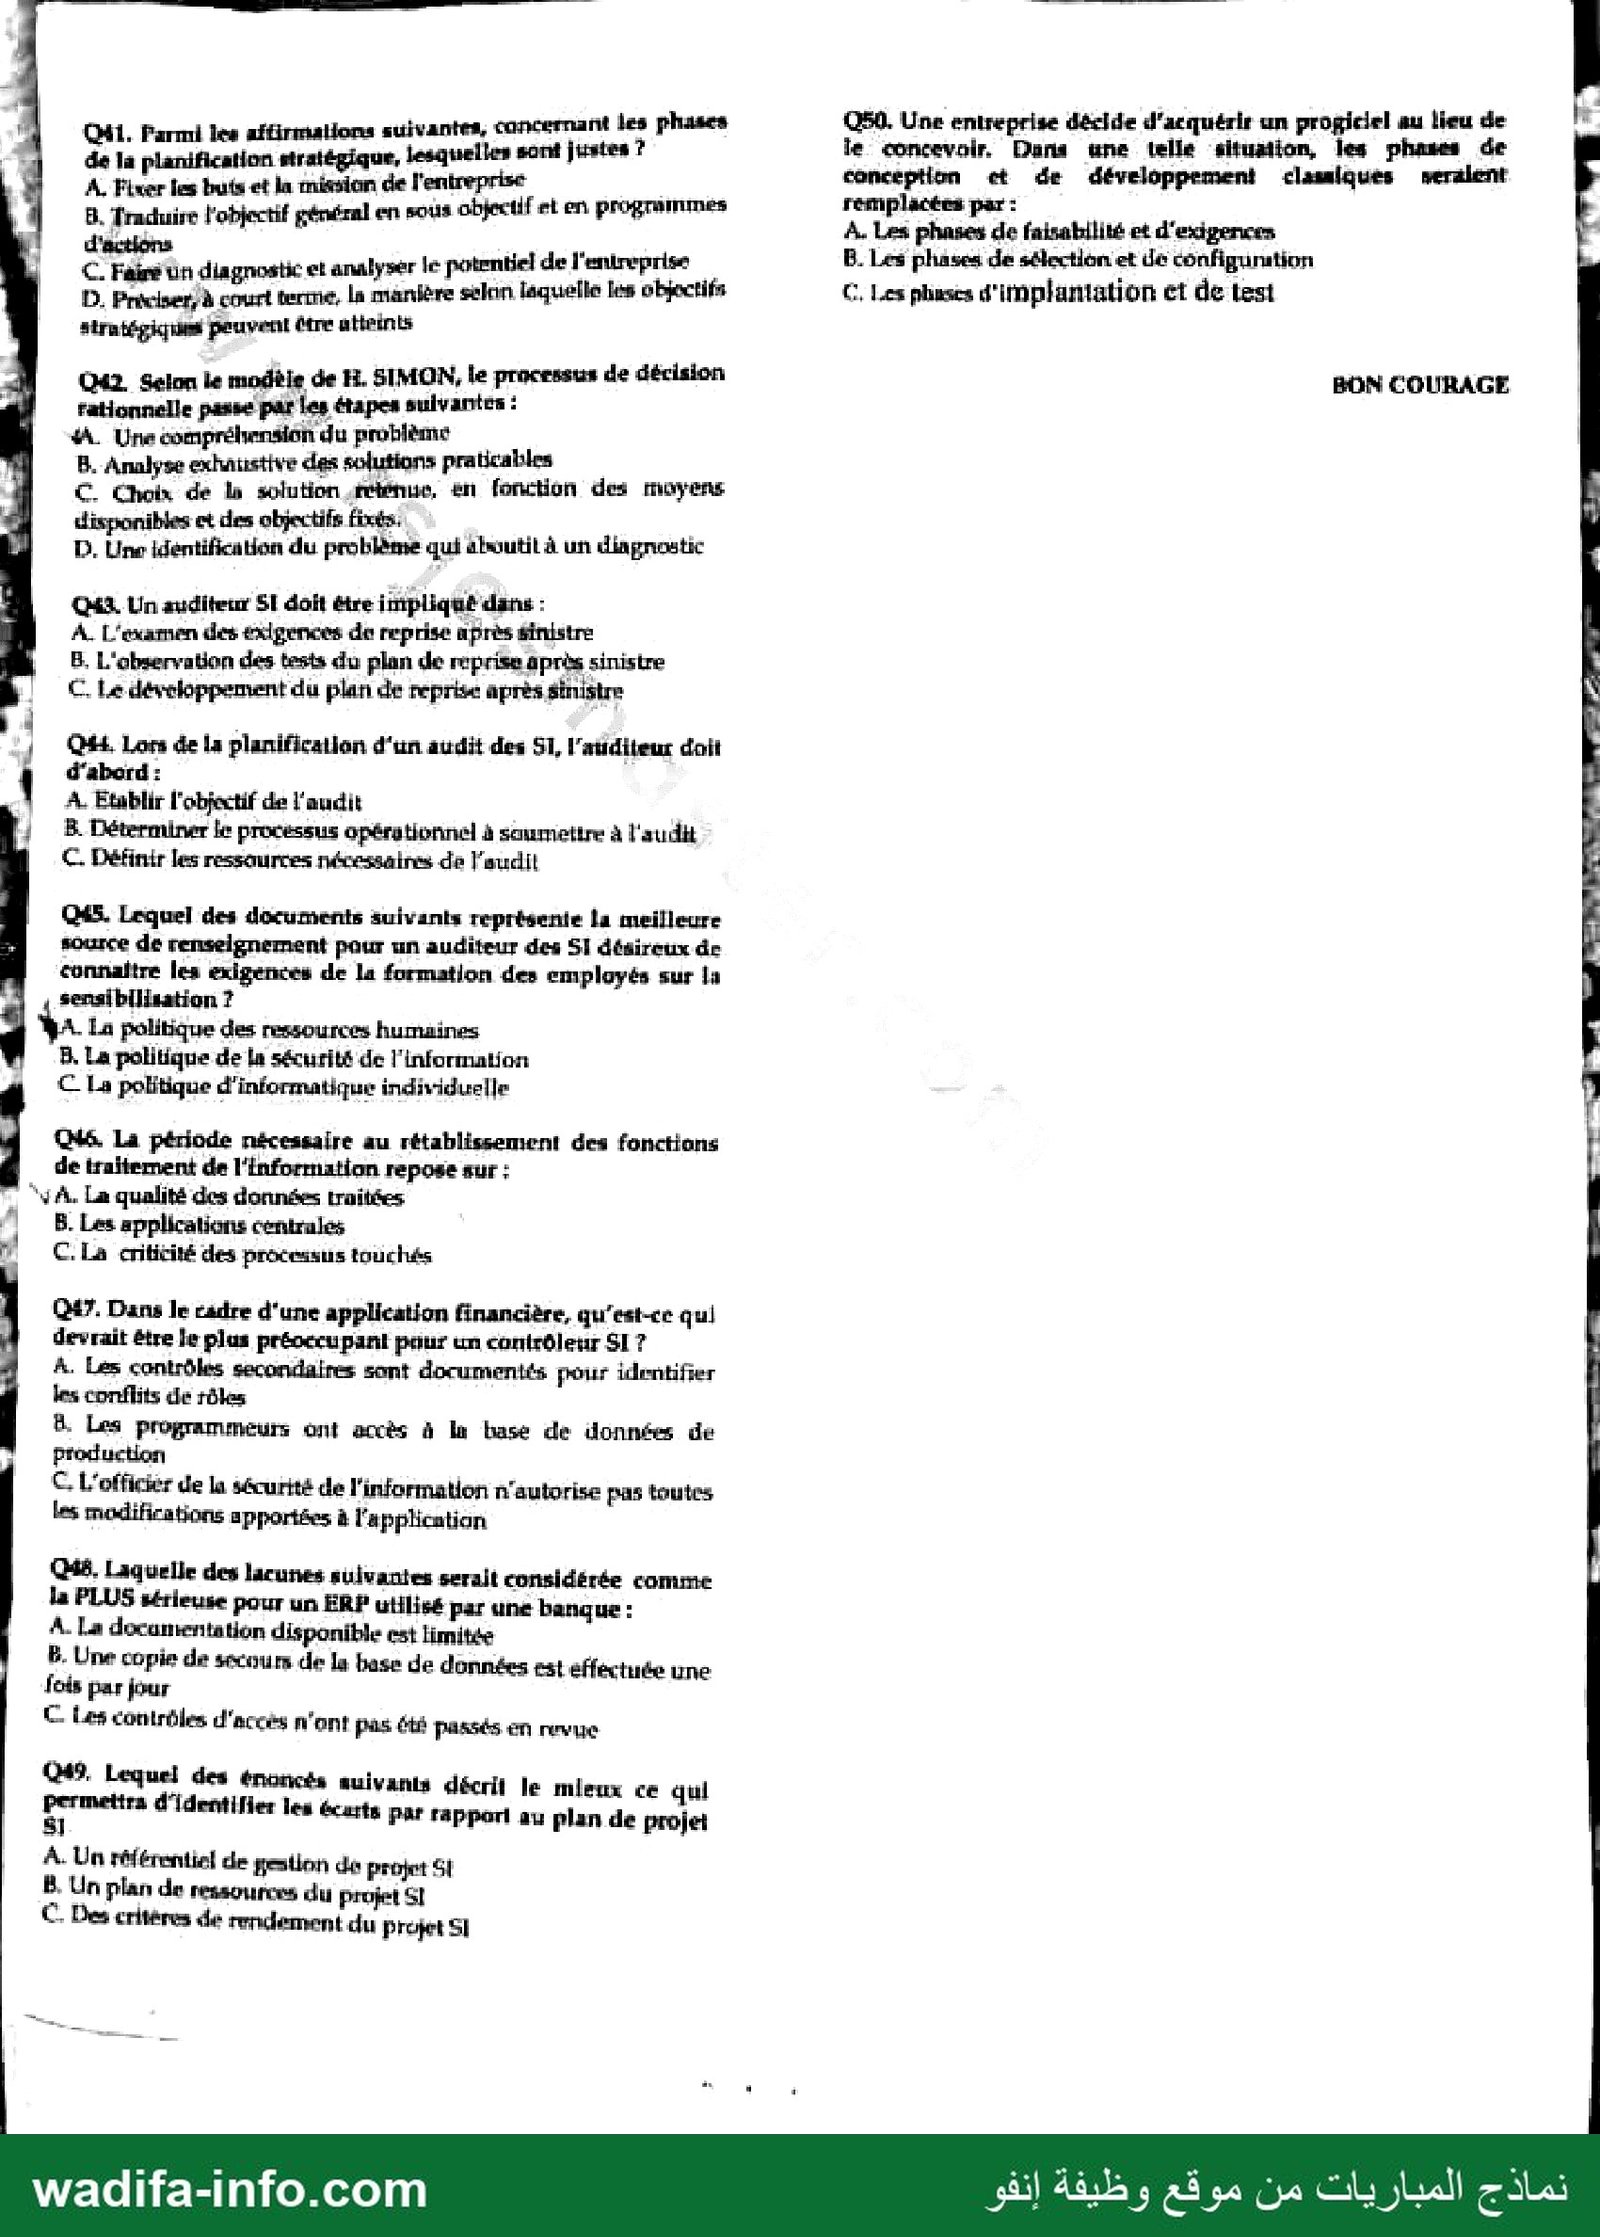
— صفحة 4 —
050. Une entreprise décide d'acquérir un progiciel au lieu de
le concevoir, Dans une telle situation, les phases de
conception et de développement classiques veralent
remplacées par :
À. Les phases de fatsabilité et d'exigences
B. Les phases de sélection et dé configuration
©, Les pluses d'implantation ét de Lest
BON COURAGE
041. Farmi les aftirmalions suivantes, concernant les Fhases
dé la planification stratégique, lesquelles sont يمينا
A. Fixer les buts et ما missionde l'entreprise
8. Traduire l'objectif général en sous objectif et en prognammes
d'actions
€. Faire un dia et analyser le potentiel de l'entrepn
D. Préciser, à court terme, ما manière selon laquelle Lés obpoctifs
Stratépiques peuvent (tre نا Heints
Q42. Selon le modèle de H. SIMON, ما processus de décision
tationnelle passe par les étapes suivantes :
A Une compréhension du problème
B. Analyse exhaustive des solutions pra bcables
€. Choix de ln solution retenue, en fonction des moyens
disponibles et des objectifs fixés,
D, Une identification du problème qui aboutit à un dingnostic
C4 Un auditeur SI doit être impliqué dans :
À L'examen dés exigences de reprise après sinistre
8. L'observation des tests du plan عل reprise après sinistre
C. Le développement du plan de reprise après sinistre
O4. Lors de La planificaiion d'un audit des 51, l'auditeur doit
d'abord :
À Etablir l'objectif de l'audit
Déterminer le processus opérationnel à soumettre à l'audit لا
Définir Les ressources nécessaires de l'audil .€
Lequel des documents suivants reprisenie la meilleure كين
source de renselgnement pour un auditeur des 51 désireux de
formation des employés sur la ما connaitre les exigences de
sensibilisation ?
YA. La politique des ressources humaines
3. La politique de ما sécurité de l'information
© La politique d'informatique individuelle
OM. La période nécessaire au rétablissement des fonctions
de traitement de l'information repose sur :
“JA. La qualité des données traitées
B. Les applications centrales
C. La criticité des processus touchés
ا
Q47. Dans le cadre d'une application financière, qu'est-ce qui |
À devrait être le plus préecupani pour un contrôleur SI?
4 À. Les contrôkes secondaires sont documentés pour identifier
les conflits de rôles
| B. Les programmeurs ont accès à la base de données de
Production
| € L'officier de la sécurité de l'information n'autorise pas toutes
Les müdifications apportées à l'application
Laquelle des larunes suivantes serait considérée comme .قف
la PLUS sérieuse pour un ERP utilisé par une banque :
À. La documentation disponible est limitée
B. Une copie de secours de la base de données est efféctuée une
fois par jour
Les contrôles d'accés n'ont Pas été passés en revue م
0:9 Lequel des énoncés auivants décrit le mieux ce qui
permettre d'identiHer les écarts Par rapport au plan de proje
À. Un référentiel de gestion due projet SI
B. Un plan de ressources du projet SI
€ Des critères de rendement du Projet SI
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Organisme : FSJES Agadir — Université Ibn Zohr · jeudi 22/09/2016 — Copie issue de : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/4749/modele-de-concours-d-acces-master-controle-de-gestion-et-systeme-d-information-cgsi-fsjes
