
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Settat 2009 — Épreuve : Comptabilité et fiscalité
En bref
Ce document est une ancienne épreuve écrite du concours de Accès en 3e année (S5) — passerelle TAFSEM organisé par ENCG Settat (2009), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits.
- Organisme
- ENCG Settat
- Grade
- Accès en 3e année (S5) — passerelle TAFSEM
- Spécialité
- Comptabilité et fiscalité
- Année
- 2009
- Pages
- 2
- Langue des questions
- français
- Correction
- pas encore disponible
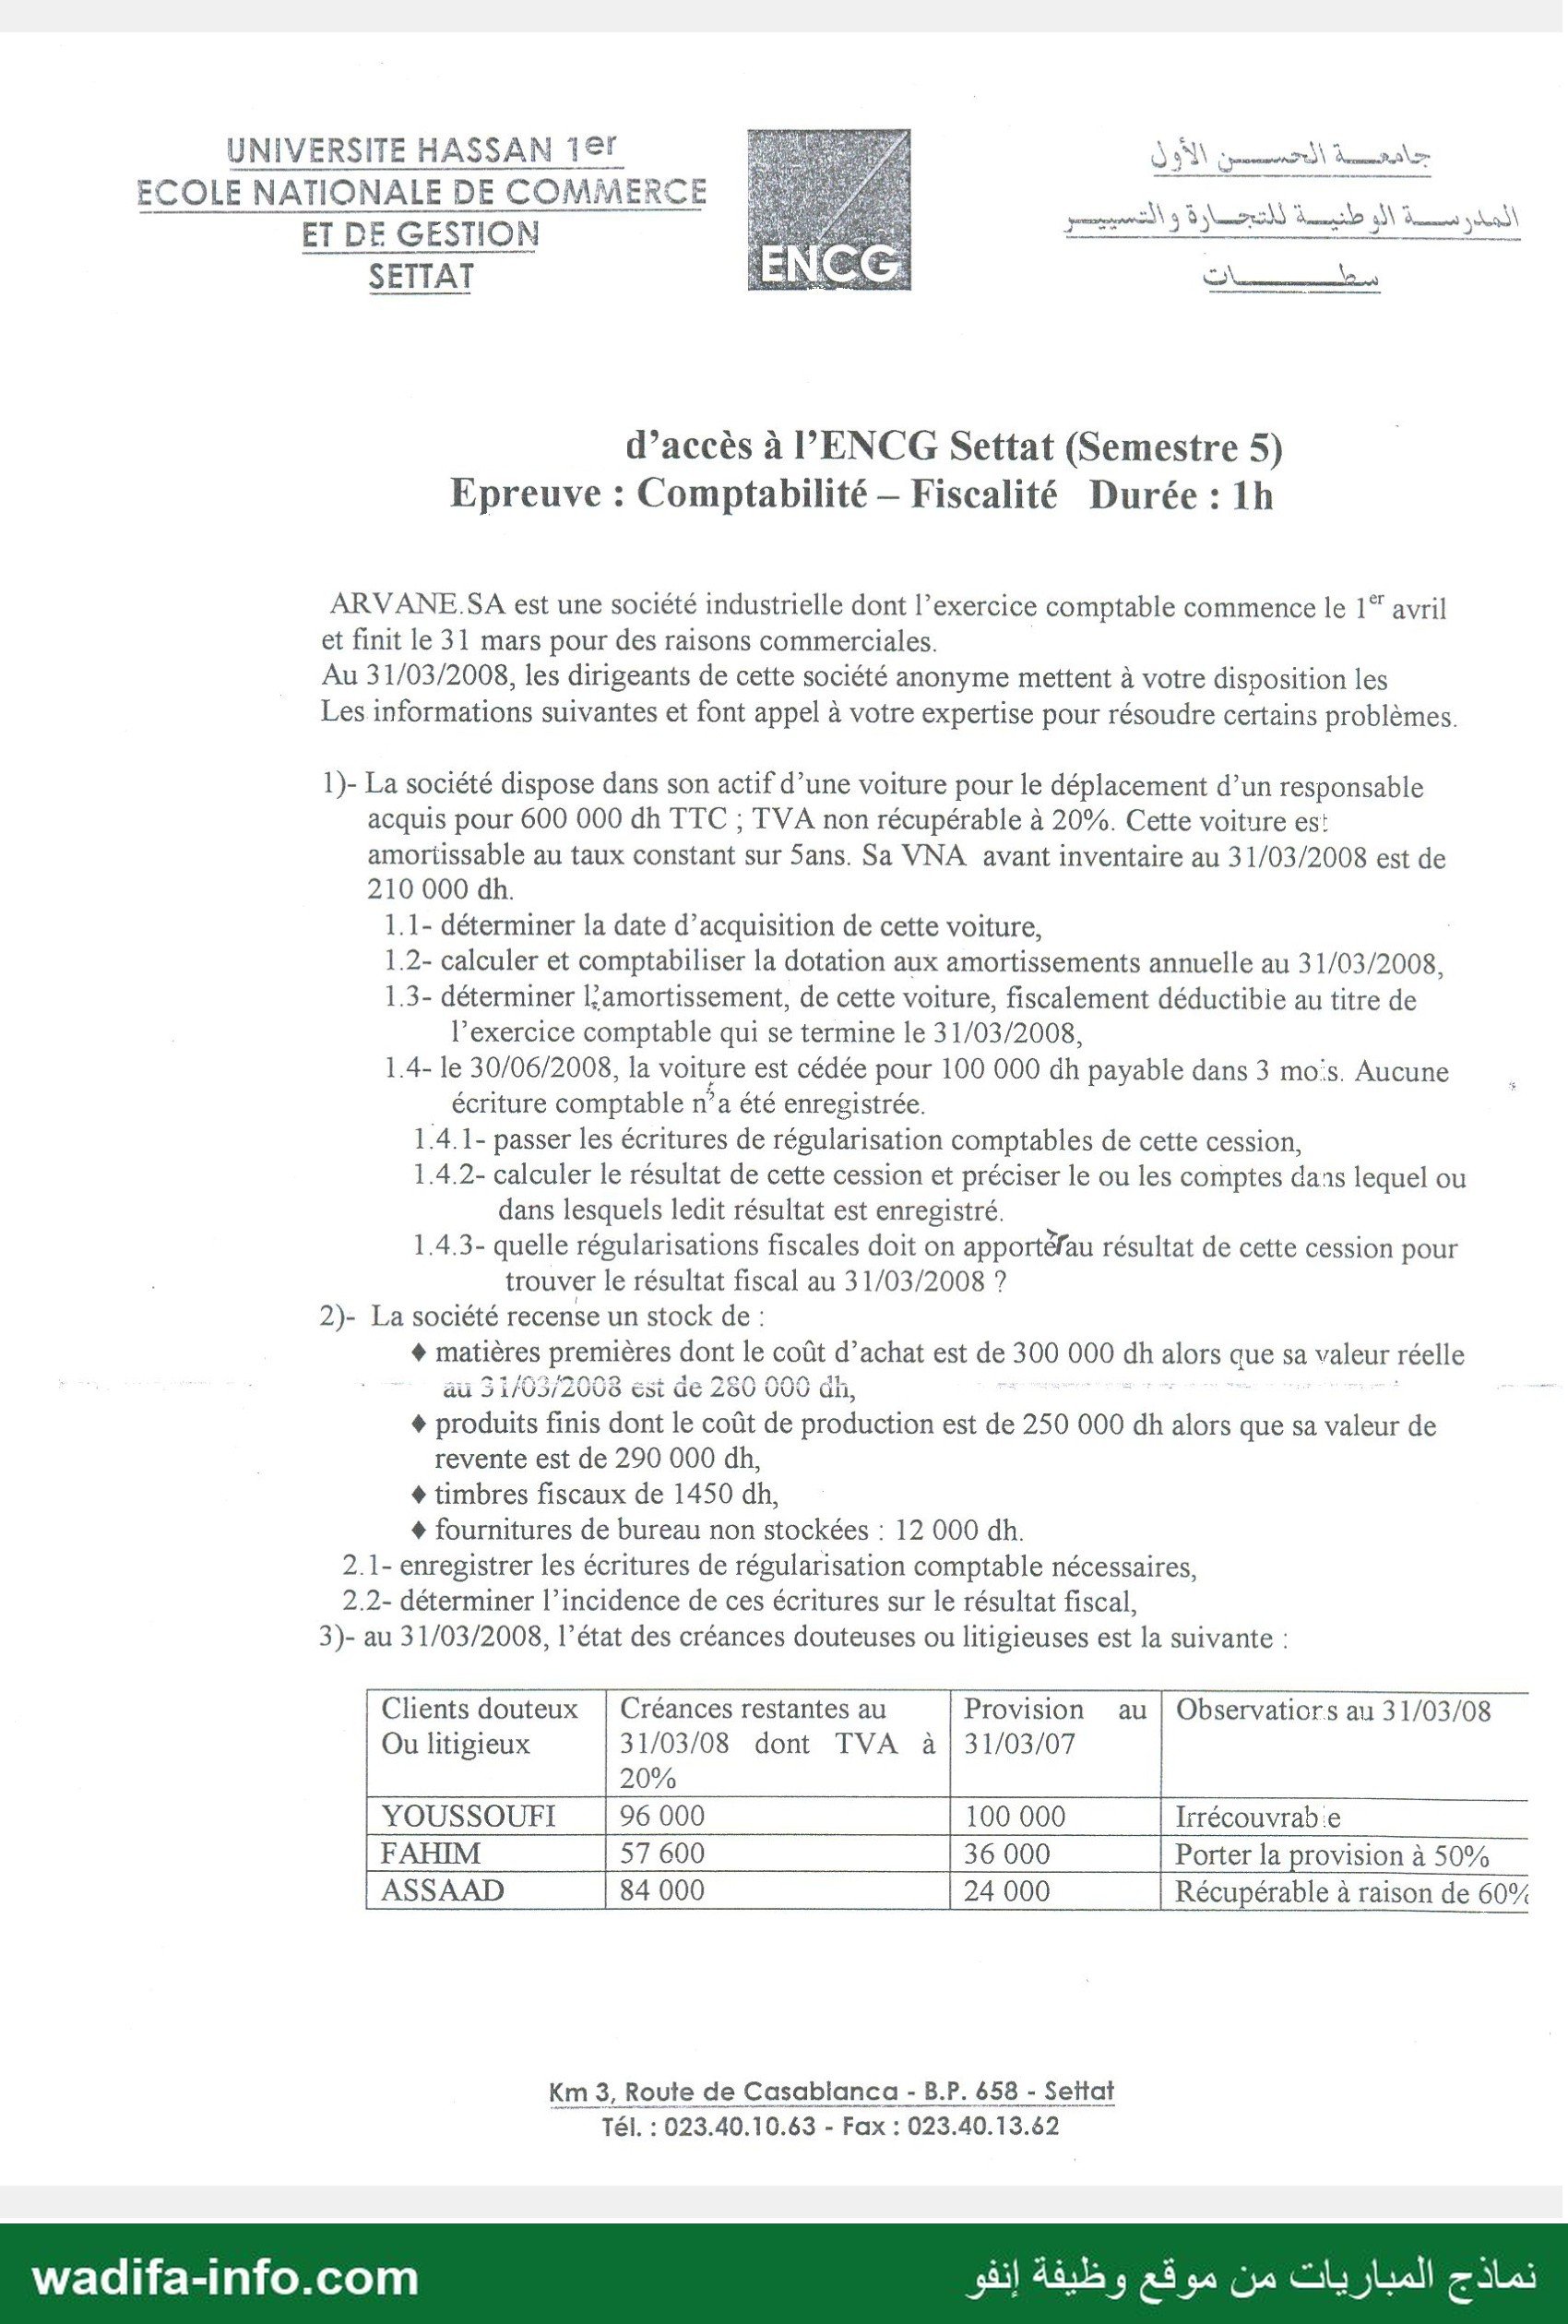
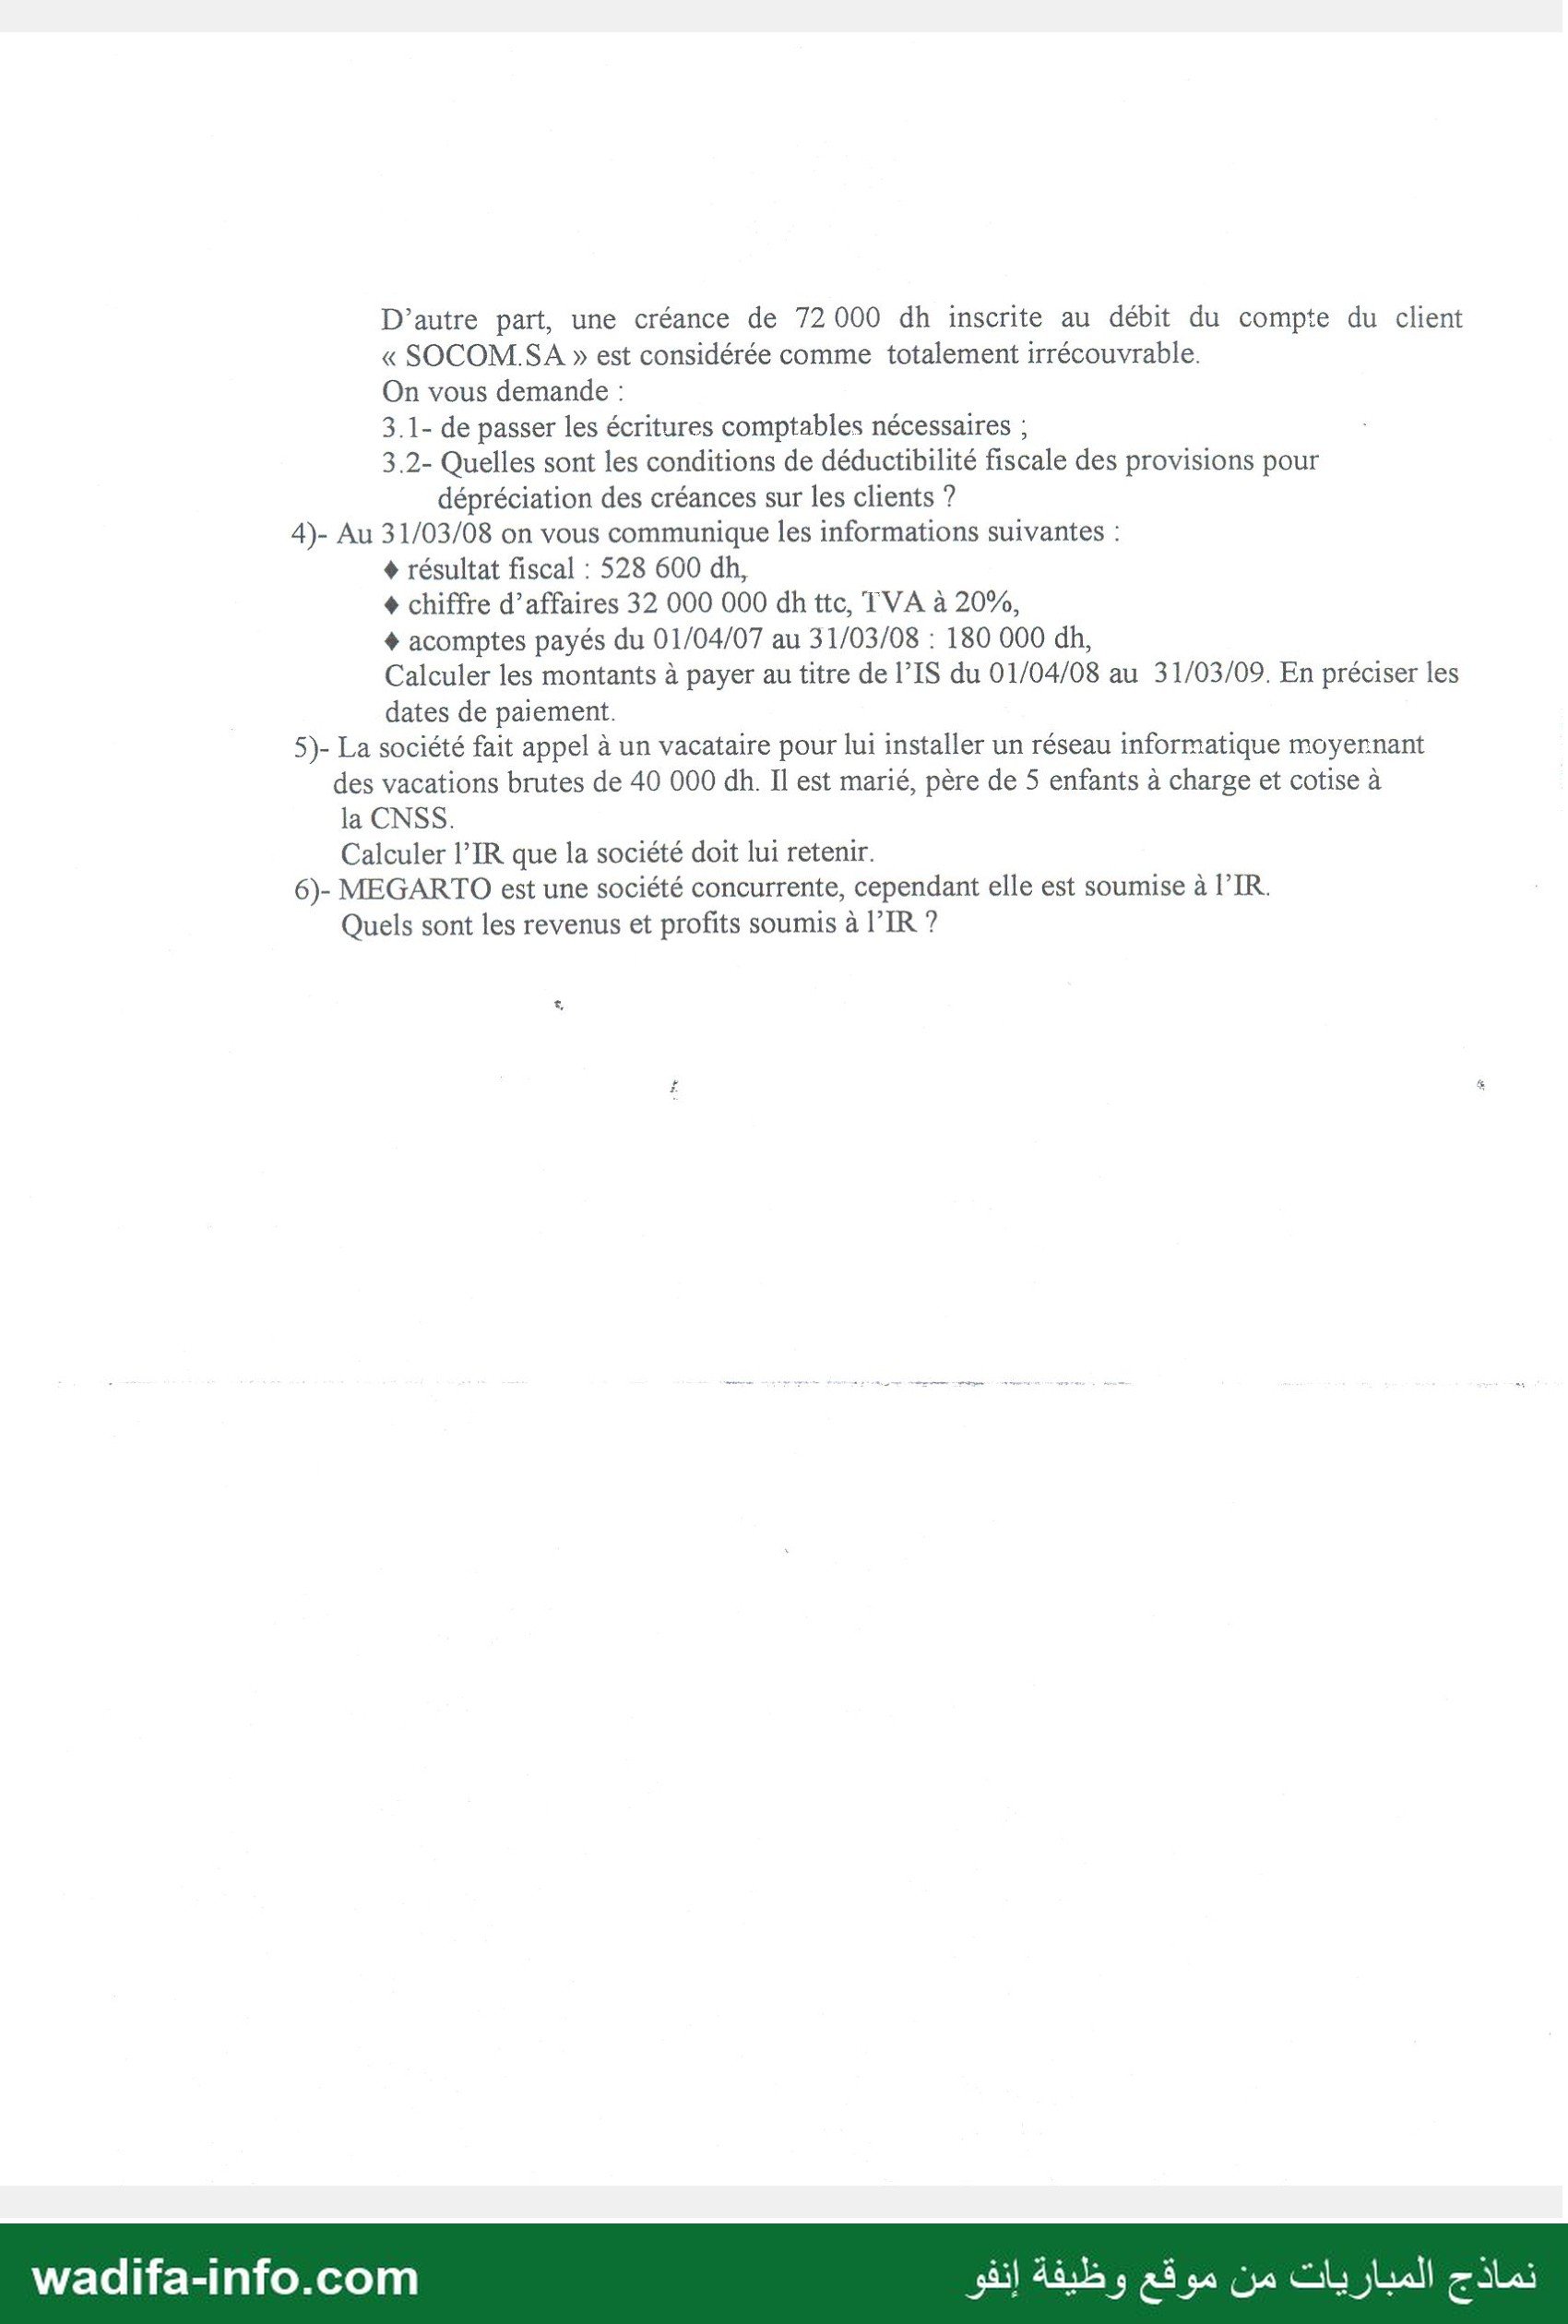
Épreuve de comptabilité et fiscalité du concours d'accès en 3e année (semestre 5) de l'ENCG Settat par la passerelle TAFSEM, session 2009, 2 page(s), photo(s) ou scan du sujet officiel. Sujet sans corrigé.
📄 Pages du modèle (2)
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
UNIVERSITÉ HASSAN 1€ Se الحسسن الأول url ECOLE NATIONALE DE COMMERCE حي م نس me الو وو وعد <> سو مس ١ المدوسة الوطنية للتجارة والتسييسر ET DE GESTION Lo المدوسة الوطنيسة للتجسارة والتسييم SETTAT ENCG ملت d’accès à l’'ENCG Settat (Semestre 5) Epreuve : Comptabilité — Fiscalité Durée : 1h ARVANE.SA est une société industrielle dont l’exercice comptable commence le 1° avril et finit le 31 mars pour des raisons commerciales. | Au 31/03/2008, les dirigeants de cette société anonyme mettent à votre disposition les = Les informations suivantes et font appel à votre expertise pour résoudre certains problèmes. 1)- La société dispose dans son actif d’une voiture pour le déplacement d’un responsable acquis pour 600 000 dh TTC ; TVA non récupérable à 20%. Cette voiture es: amortissable au taux constant sur Sans. Sa VNA avant inventaire au 31/03/2008 est de 210 000 0 1.1- déterminer la date d'acquisition de cette voiture, 1.2- calculer et comptabiliser la dotation aux amortissements annuelle au 31/03/2008, 1.3- déterminer l'amortissement, de cette voiture, fiscalement déductibie au titre de l'exercice comptable qui se termine le 31/03/2008, 1.4- le 30/06/2008, la voiture est cédée pour 100 000 dh payable dans 3 mois. Aucune 1 écriture comptable n’a été enregistrée. | 1.4.1- passer les écritures de régularisation comptables de cette cession, 1.4.2- calculer le résultat de cette cession et préciser le ou les comptes dans lequel ou dans lesquels ledit résultat est enregistré. 1.4.3- quelle régularisations fiscales doit on apportéfau résultat de cette cession pour | trouver le résultat fiscal au 31/03/2008 ? 2)- La société recense un stock de : + matières premières dont le coût d’achat est de 300 000 dh alors que sa valeur réelle : : au 31/03/2008 est de 250 000 متتل : | + produits finis dont le coût de production est de 250 000 dh alors que sa valeur de | revente est de 290 000 dh, + timbres fiscaux de 1450 dh, + fournitures de bureau non stockées : 12 000 dh. 2.1- enregistrer les écritures de régularisation comptable nécessaires, 2.2- déterminer l’incidence de ces écritures sur le résultat fiscal, 3)- au 31/03/2008, l’état des créances douteuses ou litigieuses est la suivante : Clients douteux | Créances restantes au Provision au | Observatiors au 31/03/08 Ou litigieux 31/03/08 dont TVA à | 31/03/07 الأب كدت الت Irrécouvrab.e Porter la provision à 50% Récupérable à raison de 60% Km 3, Route de Casablanca - B.P. 658 - Seïtai | Tél. : 023.40.10.63 - Fax : 2 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو D'autre part, une créance de 72000 dh inscrite au débit du compte du client « SOCOM.SA » est considérée comme totalement irrécouvrable. On vous demande : 3.1- de passer les écritures comptables nécessaires ; 3.2- Quelles sont les conditions de déductibilité fiscale des provisions pour dépréciation des créances sur les clients ? 4)- Au 31/03/08 on vous communique les informations suivantes : + résultat fiscal : 528 600 dh, + chiffre d’affaires 32 000 000 dh ttc, TVA à 20%, + acomptes payés du 01/04/07 au 31/03/08 : 180 000 dh, Calculer les montants à payer au titre de l’IS du 01/04/08 au 31/03/09. En préciser les dates de paiement. 5(- La société fait appel à un vacataire pour lui installer un réseau informatique moyernant des vacations brutes de 40 000 dh. Il est marié, père de 5 enfants à charge et cotise à la CNSS. Calculer l’IR que la société doit lui retenir. 6)- MEGARTO est une société concurrente, cependant elle est soumise à l’IR. Quels sont les revenus et profits soumis à l’TR ? wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Oui. La totalité du sujet (2 pages) est consultable et téléchargeable gratuitement, sans inscription ni compte.
Le corrigé est-il inclus ?
Pas encore. Cette page publie les questions telles qu'elles sont tombées ; le corrigé proposé est ajouté progressivement selon les sujets.
Quel organisme et quel grade concerne ce sujet ?
Ce sujet provient d'un concours organisé par ENCG Settat. Il concerne le grade : Accès en 3e année (S5) — passerelle TAFSEM.
De quelle session s'agit-il et dans quelle langue ?
Session : دورة شتنبر 2009. Les questions sont en français.
Où trouver d'autres sujets du même concours ?
Tous nos sujets de la même famille sont regroupés sur la page Accès aux ENCG (TAFEM et passerelles) : /fr/modeles-concours/encg-tafem. Les sujets y sont classés par session, du plus récent au plus ancien.
Vous préparez ce concours ?
Modèles similaires
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Oujda 2019 — Épreuve : Comptabilité de gestion
📅 Session septembre 2019
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Oujda 2019 — Épreuve : Économie générale
📅 Session septembre 2019
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Oujda 2019 — Épreuve : Informatique
📅 Session septembre 2019
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Oujda 2019 — Épreuve : Management
📅 Session septembre 2019
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Oujda 2019 — Épreuve : Mathématiques et statistique
📅 Session septembre 2019
Modèle de concours d'accès en 3e année (semestre 5, passerelle TAFSEM) à l'ENCG Tanger 2019 — Épreuve : Anglais
📅 Session septembre 2019
Voir tous les modèles →
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}