
Modèle de concours : Technicien de 4e grade — CHU Mohammed VI de Marrakech — Comptabilité — 13 novembre 2011
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 4e grade organisé par CHU Mohammed VI de Marrakech (2011), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- CHU Mohammed VI de Marrakech
- Grade
- Technicien de 4e grade
- Spécialité
- Comptabilité
- Année
- 2011
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
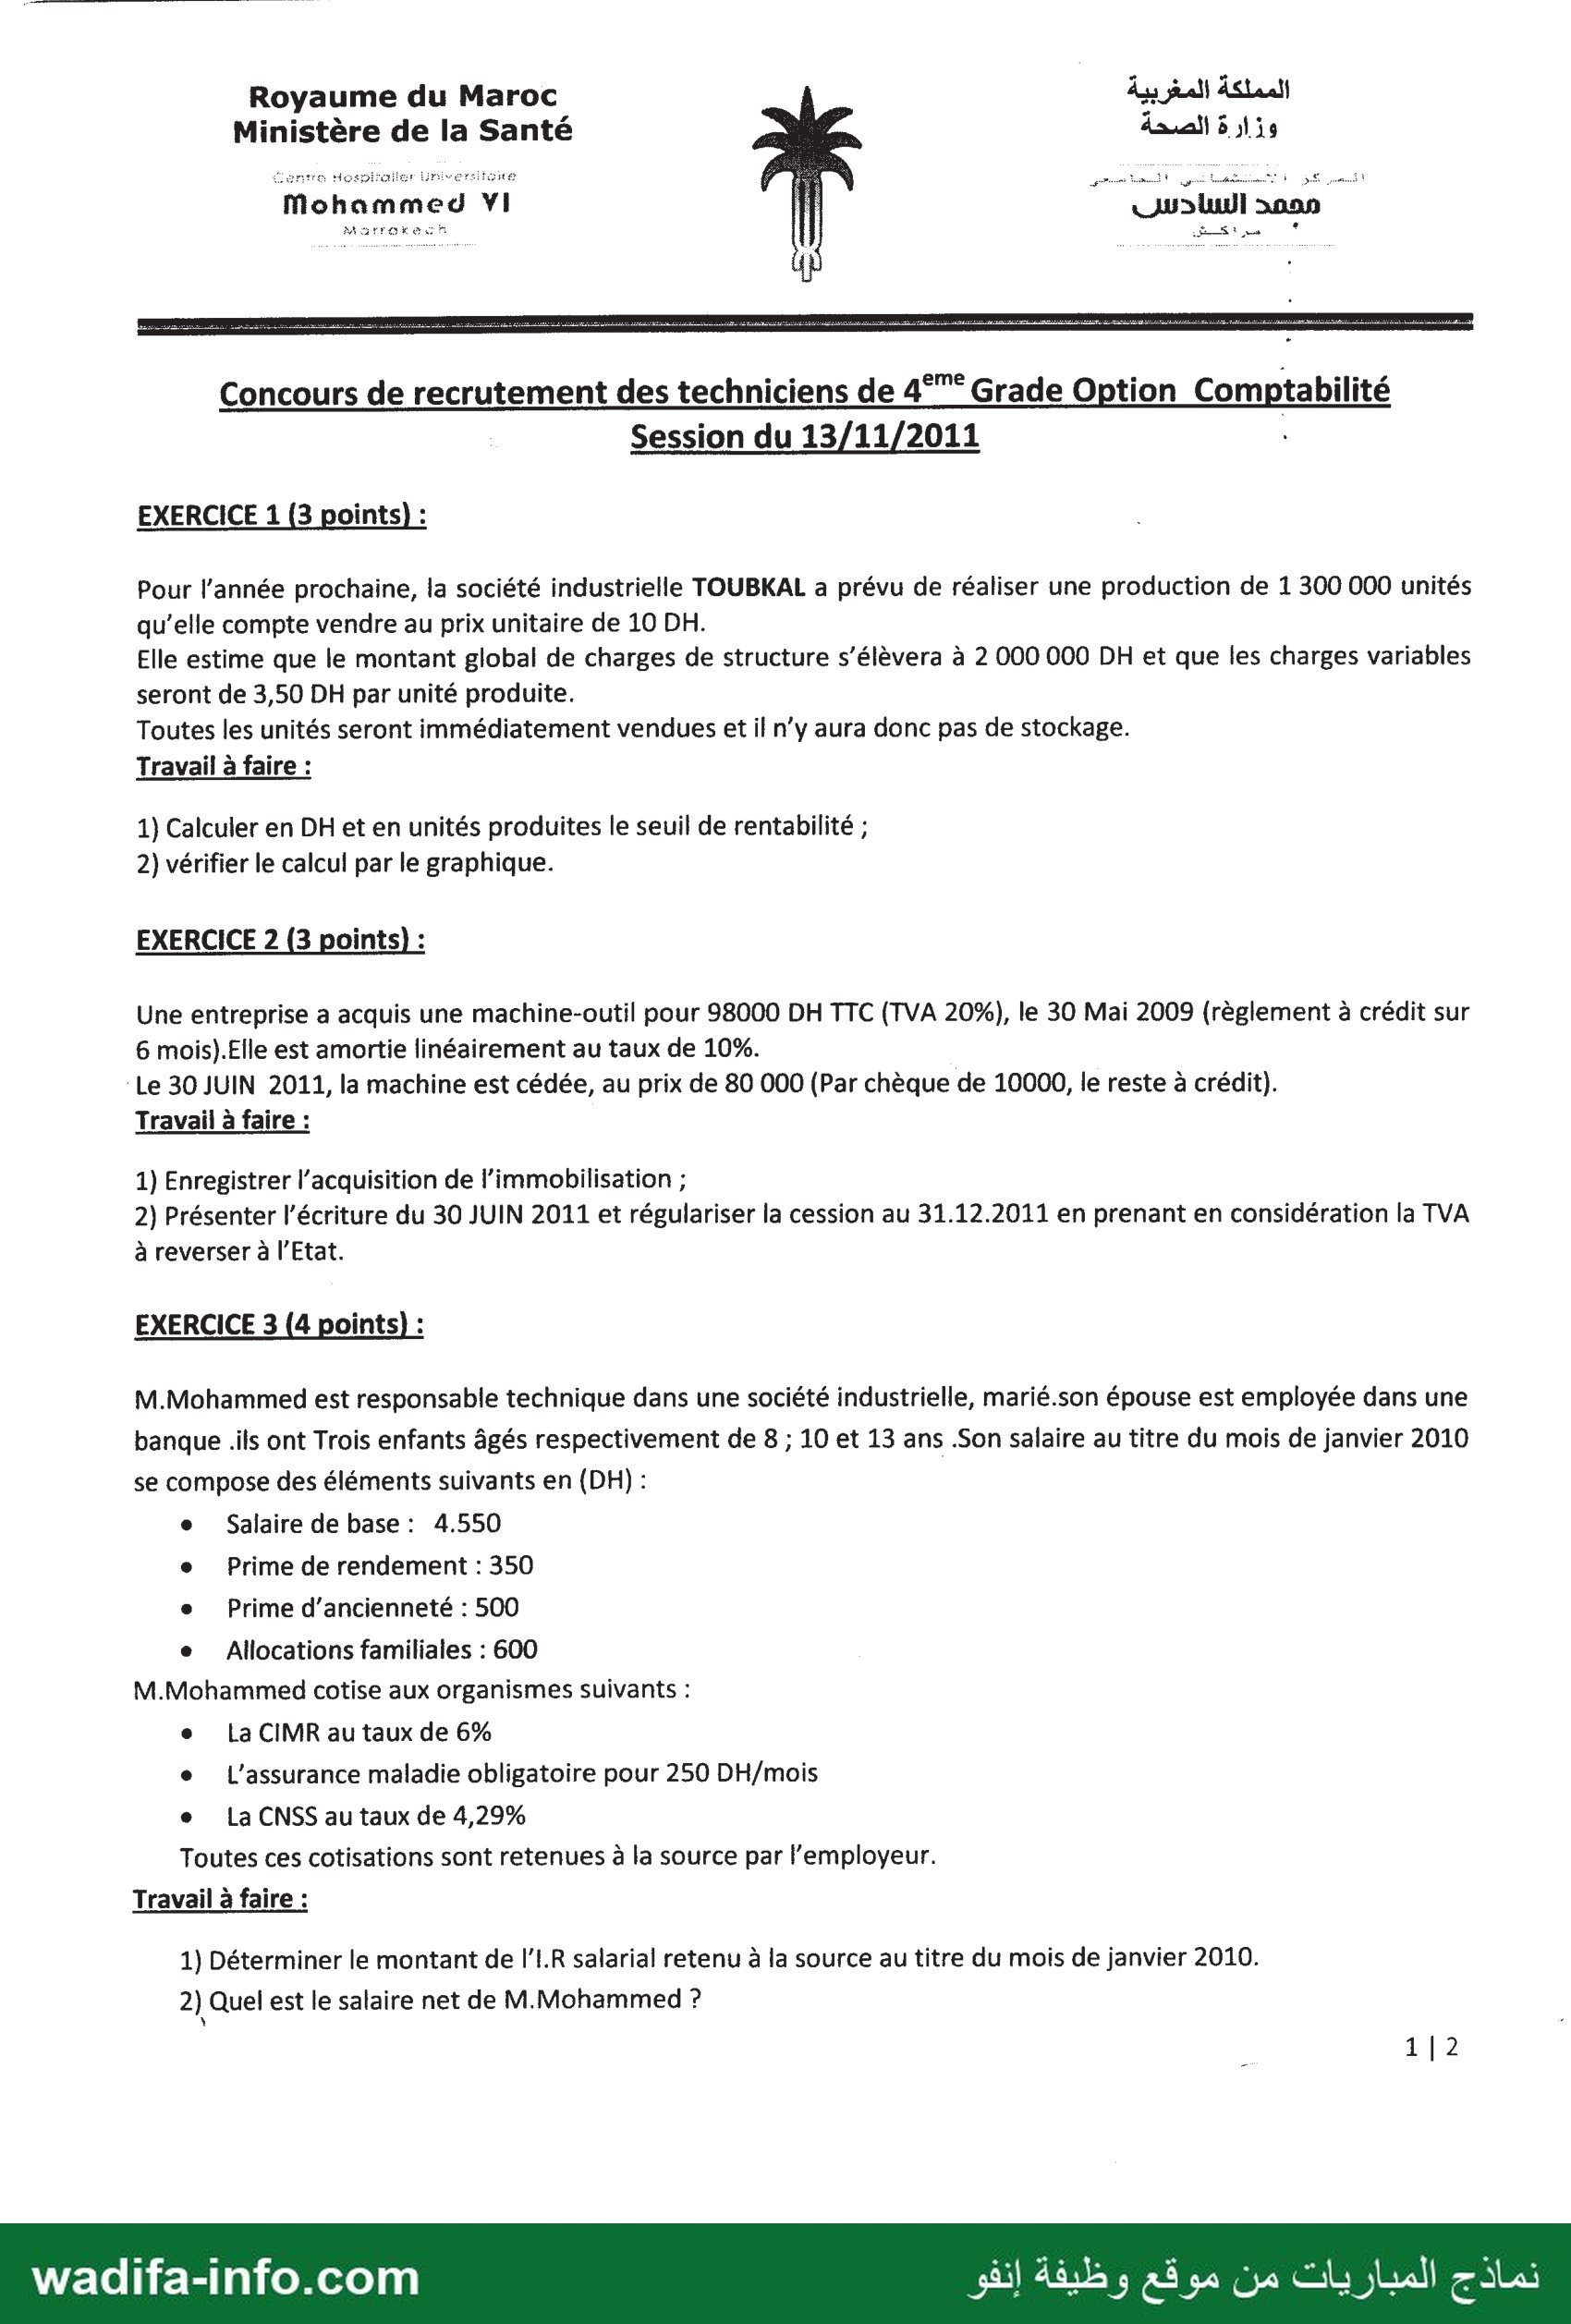
Royaume du Maroc المملكة المغربية
Ministère de la Santé وزارة الصحة
يي Fi pr NE 6م End
Concours de recrutement des techniciens de 47 Grade Option Comptabilité
| Session du 13/11/2011
EXERCICE 1 (3 points) : .
Pour l’année prochaine, la société industrielle TOUBKAL a prévu de réaliser une production de 1 300 000 unités
qu’elle compte vendre au prix unitaire de 10 DH.
Elle estime que le montant global de charges de structure s’élèvera à 2 000 000 DH et que les charges variables
seront de 3,50 DH par unité produite.
Toutes les unités seront immédiatement vendues et il n’y aura donc pas de stockage.
Travail à faire :
1} Calculer en DH et en unités produites le seuil de rentabilité ;
2) vérifier le calcul par le graphique.
EXERCICE 2 (3 points) :
Une entreprise a acquis une machine-outil pour 98000 DH TTC (TVA 20%), le 30 Mai 2009 (règlement à crédit sur
6 mois).Elle est amortie linéairement au taux de 10%.
Le 30 JUIN 2011, la machine est cédée, au prix de 80 000 (Par chèque de 10000, le reste à crédit).
Travail à faire :
1) Enregistrer l’acquisition de l’immobilisation ;
2) Présenter l'écriture du 30 JUIN 2011 et régulariser la cession au 31.12.2011 en prenant en considération la TVA
à reverser à l'Etat.
EXERCICE 3 (4 points) :
M.Mohammed est responsable technique dans une société industrielle, marié.son épouse est employée dans une
banque .ils ont Trois enfants âgés respectivement de 8 ; 10 et 13 ans .Son salaire au titre du mois de janvier 2010
se compose des éléments suivants en (DH) :
e Salaire de base: 4.550
e Prime de rendement : 350
e Prime d'ancienneté : 500
e Allocations familiales : 600
M.Mohammed cotise aux organismes suivants :
e La CIMR au taux de 6%
e L'assurance maladie obligatoire pour 250 DH/mois
e La CNSS au taux de 4,29%
Toutes ces cotisations sont retenues à la source par l'employeur.
Travail à faire :
1) Déterminer le montant de l’LR salarial retenu à la source au titre du mois de janvier 2010.
2) Quel est le salaire net de M.Mohammed ?
| 112
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
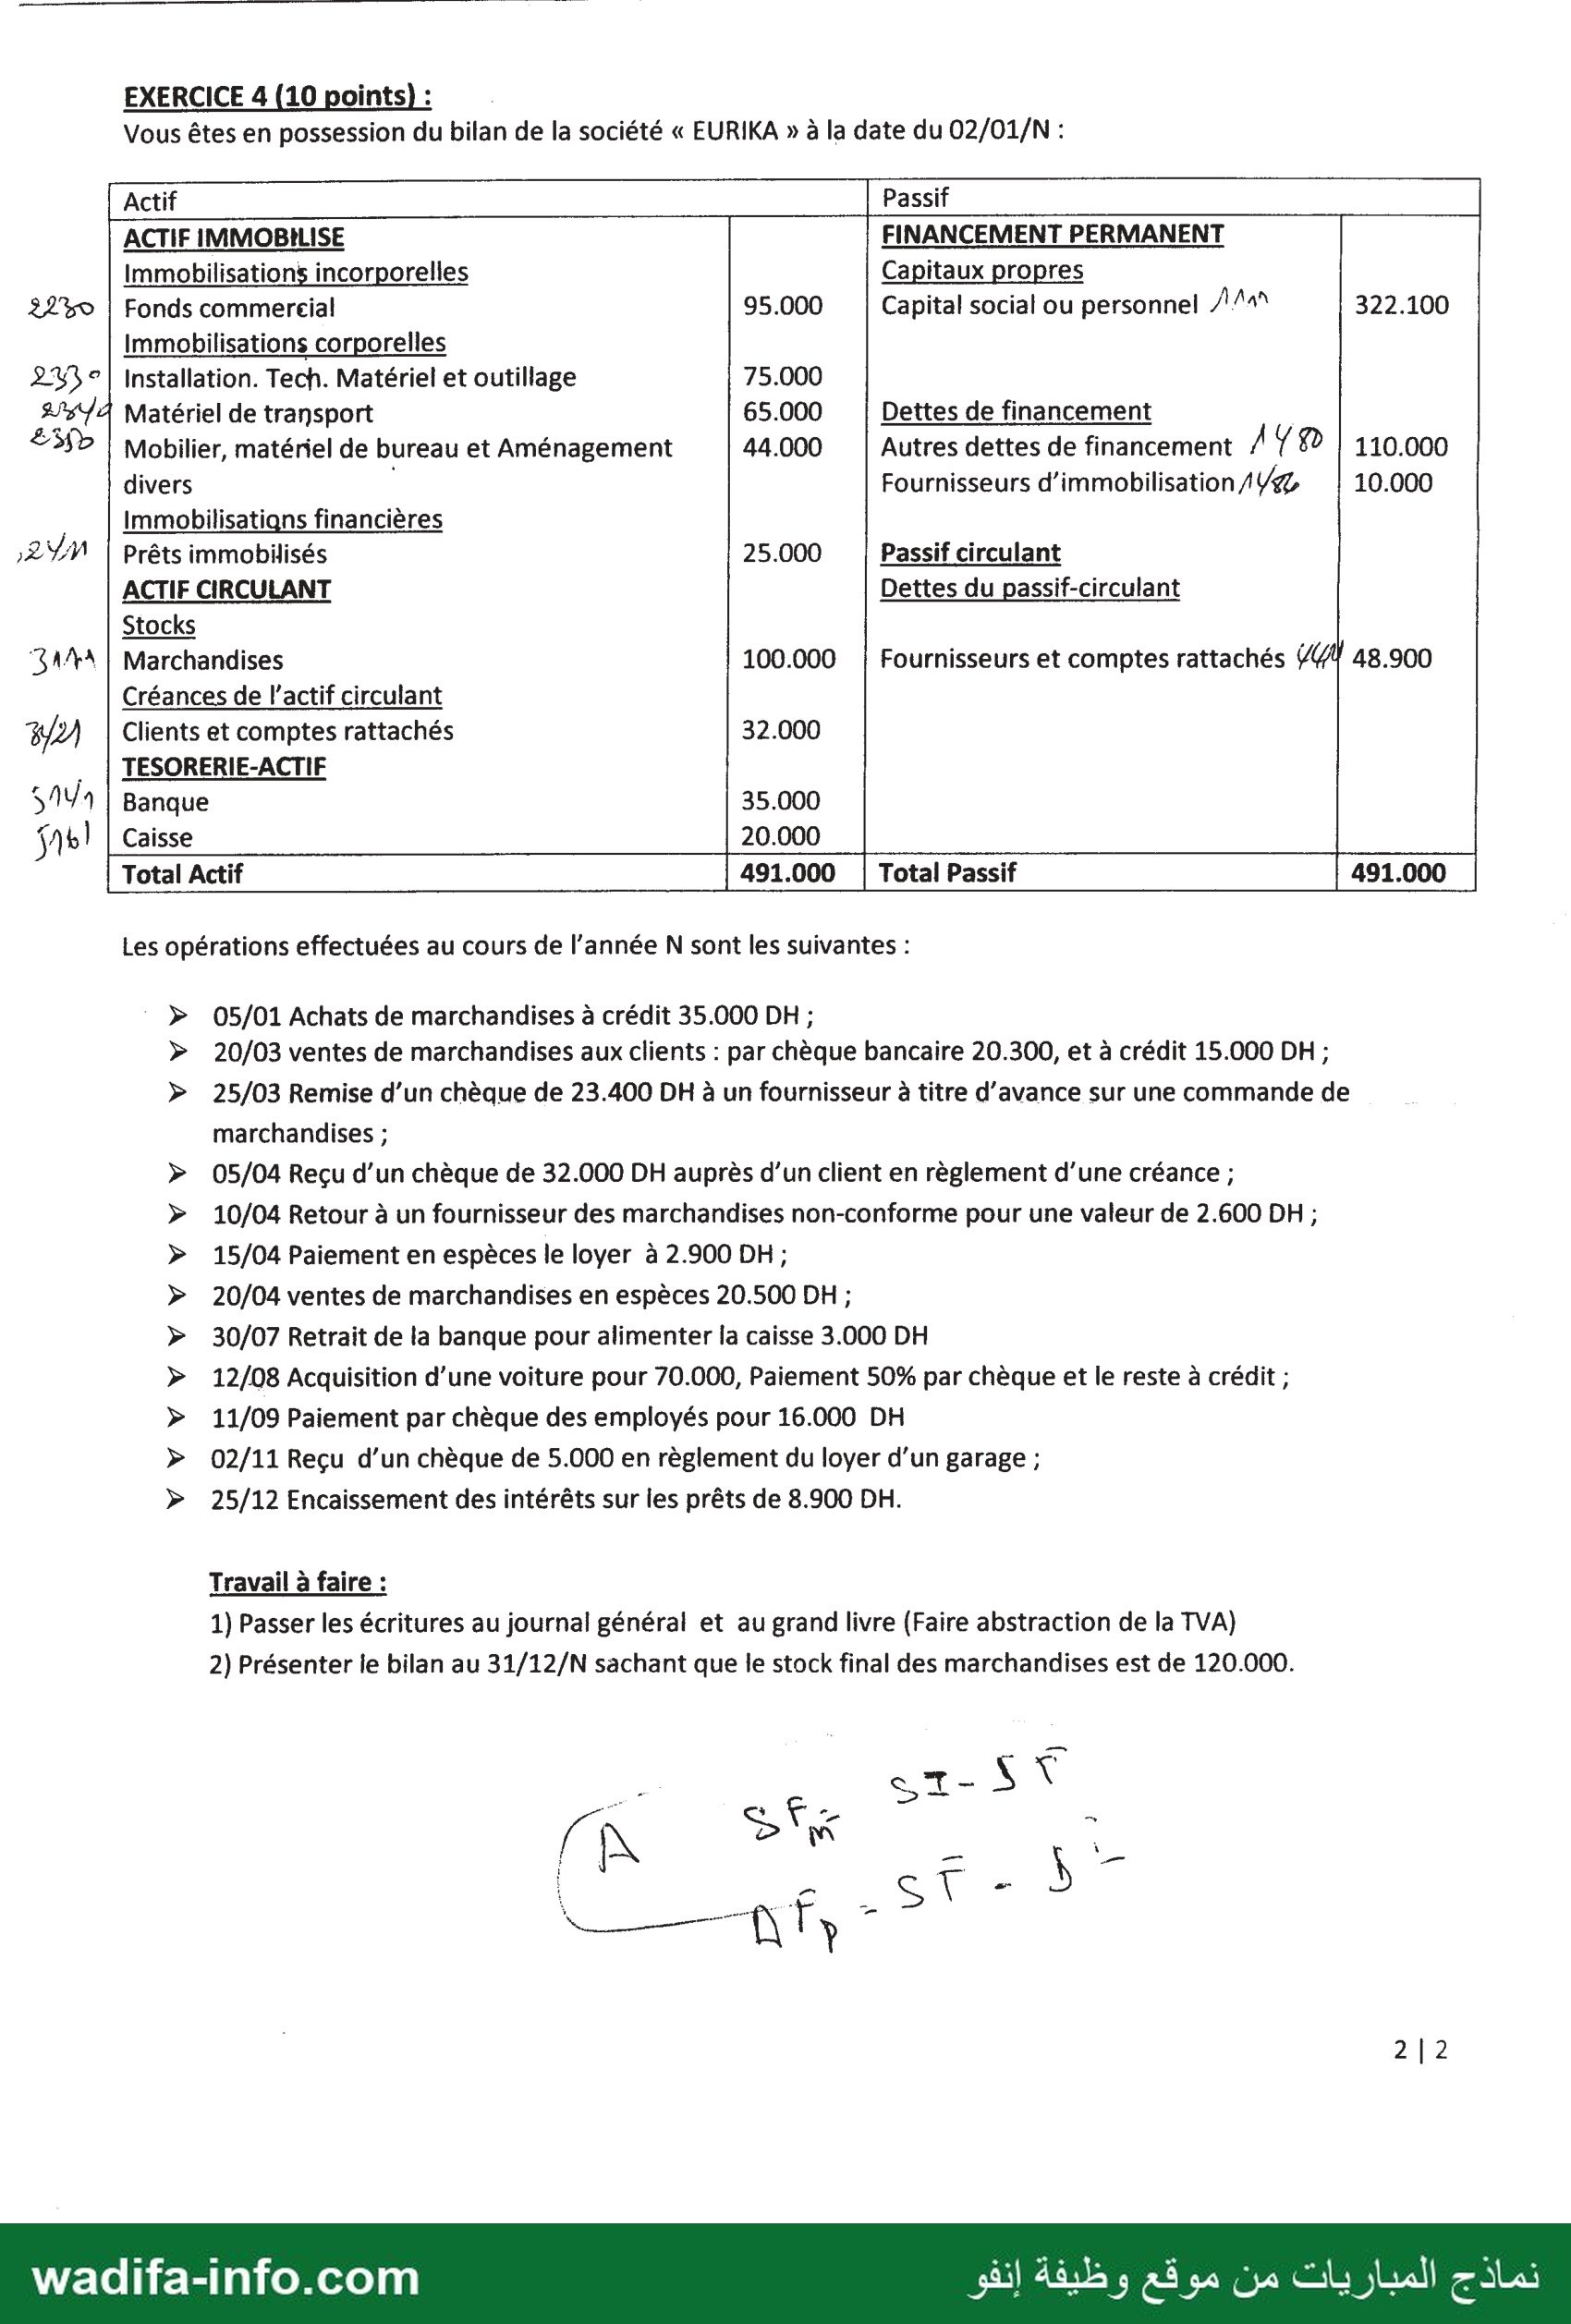
EXERCICE 4 (10 points) :
Vous êtes en possession du bilan de la société « EURIKA » à la date du 02/01/N :
ACTIF IMMOBILISE FINANCEMENT PERMANENT
Immobilisations incorporelles Capitaux propres
22% | Fonds commercial 95.000 Capital social ou personnel AA an 322.100
Immobilisations corporelles
ZX © | Installation. Tech. Matériel et outillage 75.000
25/4 Matériel de transport 65.000 Dettes de financement
£5$b Mobilier, matériel de bureau et Aménagement 44.000 Autres dettes de financement / 78 | 110.000
divers | Fournisseurs d’immobilisation 1 Va 10.000
Immobilisatiqns financières
>2ZVM | Prêts immobilisés 25.000 Passif circulant
ACTIF CIRCULANT Dettes du passif-circulant
Stocks
“AA | Marchandises 100.000 | Fournisseurs et comptes rattachés {#4 48.900
Créances de l’actif circulant
4/21 | Clients et comptes rattachés 32.000
١ TESORERIE-ACTIF
SV | Banque 35.000
fl | Caisse 20.000
Les opérations effectuées au cours de l’année N sont les suivantes :
٠ > 05/01 Achats de marchandises à crédit 35.000 DH ;
> 20/03 ventes de marchandises aux clients : par chèque bancaire 20.300, et à crédit 15.000 DH ;
> 25/03 Remise d’un chèque de 23.400 DH à un fournisseur à titre d'avance sur une commande de
marchandises ;
> 05/04 Reçu d’un chèque de 32.000 DH auprès d’un client en règlement d'une créance ;
> 10/04 Retour à un fournisseur des marchandises non-conforme pour une valeur de 2.600 DH ;
> 15/04 Paiement en espèces le loyer à 2.900 DH ;
> 20/04 ventes de marchandises en espèces 20.500 DH ;
> 30/07 Retrait de la banque pour alimenter la caisse 3.000 DH
> 12/08 Acquisition d’une voiture pour 70.000, Paiement 50% par chèque et le reste à crédit ;
> 11/09 Paiement par chèque des employés pour 16.000 DH
> 02/11 Reçu d’un chèque de 5.000 en règlement du loyer d’un garage ;
> 25/12 Encaissement des intérêts sur les prêts de 8.900 DH.
Travail à faire :
1) Passer les écritures au journal général et au grand livre (Faire abstraction de la TVA)
2) Présenter le bilan au 31/12/N sachant que le stock final des marchandises est de 120.000.
ue Re, SES
PR PE 0 ا
ب 7 1 )سسسب
| 212
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve du concours de recrutement des techniciens de 4e grade, option Comptabilité, du CHU Mohammed VI de Marrakech (ministère de la Santé), session du 13/11/2011. Quatre exercices : seuil de rentabilité (3 pts), acquisition et cession d'une immobilisation avec TVA (3 pts), paie et IR (4 pts), écritures courantes et bilan (10 pts). La durée n'est pas imprimée sur le sujet. Les comptes utilisés sont ceux du plan comptable marocain (CGNC).
Exercice 1 — Seuil de rentabilité de la société TOUBKAL (3 pts)
1) Calcul
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Chiffre d'affaires | 1 300 000 × 10 | 13 000 000 |
| Charges variables | 1 300 000 × 3,50 | 4 550 000 |
| Marge sur coût variable (MCV) | 13 000 000 − 4 550 000 | 8 450 000 |
| Taux de MCV | 8 450 000 / 13 000 000 | 65 % |
| Charges fixes (de structure) | 2 000 000 | |
| Résultat prévisionnel | 8 450 000 − 2 000 000 | 6 450 000 |
- Seuil de rentabilité en valeur = CF / taux de MCV = 2 000 000 / 0,65 = 3 076 923,08 DH.
- Seuil en quantité = CF / MCV unitaire = 2 000 000 / (10 − 3,50) = 2 000 000 / 6,50 = 307 692,3, soit 307 693 unités (on arrondit à l'unité supérieure pour couvrir entièrement les charges fixes).
2) Vérification graphique
Plusieurs représentations sont admises ; la plus simple :
- En abscisse, le chiffre d'affaires (ou les quantités) ; en ordonnée, les montants.
- Tracer la droite de MCV : y = 0,65 x (en valeur) ou y = 6,5 q (en quantités).
- Tracer la droite horizontale des charges fixes : y = 2 000 000.
- Les deux droites se coupent au point d'abscisse x ≈ 3 076 923 DH (q ≈ 307 692 unités) : c'est le seuil. À gauche, zone de perte ; à droite, zone de bénéfice.
Variante : droite du CA (y = 10 q) et droite du coût total (y = 3,5 q + 2 000 000), qui se coupent au même point.
Exercice 2 — Machine-outil : acquisition, cession et TVA à reverser (3 pts)
Prix HT = 98 000 / 1,20 = 81 666,67 DH ; TVA récupérable = 16 333,33 DH.
1) Acquisition (30/05/2009, crédit de 6 mois)
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 2332 | Matériel et outillage | 81 666,67 | ||
| 34551 | État, TVA récupérable sur immobilisations | 16 333,33 | ||
| 4481 | Dettes sur acquisitions d'immobilisations | 98 000,00 |
2) Écriture du 30/06/2011 et régularisation au 31/12/2011
Au 30/06/2011 (constatation du produit de cession) :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 5141 | Banque | 10 000 | ||
| 3481 | Créances sur cessions d'immobilisations | 70 000 | ||
| 7513 | Produits des cessions des immobilisations corporelles | 80 000 |
Amortissements (linéaire 10 %, à partir du premier jour du mois d'acquisition, CGI art. 10) : annuité = 8 166,67 DH.
- 2009 (mai à décembre, 8 mois) : 81 666,67 × 10 % × 8/12 = 5 444,44
- 2010 : 8 166,67
- 2011 (janvier à juin, 6 mois) : 81 666,67 × 10 % × 6/12 = 4 083,33 (dotation complémentaire)
- Cumul à la cession = 17 694,44 ; VNA = 81 666,67 − 17 694,44 = 63 972,23 DH
TVA à reverser (réponse probable) : cession avant la fin de la période de conservation de 5 ans exigée à l'époque pour les biens meubles. La TVA déduite est reversée, diminuée d'un cinquième par année ou fraction d'année écoulée : 2009, 2010 et 2011 → 3/5 acquis, 2/5 à reverser. 16 333,33 × 2/5 = 6 533,33 DH.
Au 31/12/2011 :
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 6193 | D.E.A. des immobilisations corporelles | 4 083,33 | ||
| 28332 | Amortissements du matériel et outillage | 4 083,33 | ||
| 28332 | Amortissements du matériel et outillage | 17 694,44 | ||
| 6513 | V.N.A. des immobilisations corporelles cédées | 63 972,23 | ||
| 2332 | Matériel et outillage | 81 666,67 | ||
| 6513 | V.N.A. des immobilisations cédées (TVA reversée) | 6 533,33 | ||
| 4456 | État, TVA due | 6 533,33 |
Résultat de cession = 80 000 − 63 972,23 − 6 533,33 = + 9 494,44 DH. (La TVA reversée est parfois portée à un compte de charges non courantes ; le résultat ne change pas.)
Exercice 3 — IR et salaire net de M. Mohammed, janvier 2010 (4 pts)
| Étape | Calcul | Montant (DH) |
|---|---|---|
| Salaire brut global | 4 550 + 350 + 500 + 600 | 6 000,00 |
| Élément exonéré | allocations familiales (CGI, art. 57) | − 600,00 |
| Salaire brut imposable | 4 550 + 350 + 500 | 5 400,00 |
| Frais professionnels | 20 % × 5 400 (sous le plafond de 2 500 DH/mois) | 1 080,00 |
| CNSS | 4,29 % × 5 400 (sous le plafond de 6 000 DH) | 231,66 |
| AMO | montant donné | 250,00 |
| CIMR | 6 % × 5 400 | 324,00 |
| Salaire net imposable | 5 400 − 1 080 − 231,66 − 250 − 324 | 3 514,34 |
| IR brut | tranche 2 501 – 4 166,67 : 3 514,34 × 10 % − 250 | 101,43 |
| Charges de famille | épouse + 3 enfants = 4 personnes × 30 DH | − 120,00 |
| 1) IR retenu à la source | 101,43 − 120 < 0 | 0,00 |
Le fait que l'épouse travaille ne change rien : le CGI (art. 74-II) compte l'épouse à la charge du mari sans condition de revenu ; la condition de revenu ne vise que les enfants.
2) Salaire net = 6 000 − 231,66 − 250 − 324 − 0 = 5 194,34 DH.
Exercice 4 — Société « EURIKA » (10 pts)
1) Journal (sans TVA)
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 05/01 | 6111 | 4411 | Achats de marchandises / Fournisseurs | 35 000 | 35 000 |
| 20/03 | 5141 | Banque | 20 300 | ||
| 3421 | Clients | 15 000 | |||
| 7111 | Ventes de marchandises | 35 300 | |||
| 25/03 | 3411 | 5141 | Fournisseurs débiteurs, avances et acomptes / Banque | 23 400 | 23 400 |
| 05/04 | 5141 | 3421 | Banque / Clients | 32 000 | 32 000 |
| 10/04 | 4411 | 6111 | Fournisseurs / Achats de marchandises (retour) | 2 600 | 2 600 |
| 15/04 | 6131 | 5161 | Locations et charges locatives / Caisse | 2 900 | 2 900 |
| 20/04 | 5161 | 7111 | Caisse / Ventes de marchandises | 20 500 | 20 500 |
| 30/07 | 5161 | 5141 | Caisse / Banque (retrait) | 3 000 | 3 000 |
| 12/08 | 2340 | Matériel de transport | 70 000 | ||
| 5141 | Banque | 35 000 | |||
| 4481 | Dettes sur acquisitions d'immobilisations | 35 000 | |||
| 11/09 | 6171 | 5141 | Rémunérations du personnel / Banque | 16 000 | 16 000 |
| 02/11 | 5141 | 7127 | Banque / Ventes et produits accessoires (loyer reçu) | 5 000 | 5 000 |
| 25/12 | 5141 | 7381 | Banque / Intérêts et produits assimilés | 8 900 | 8 900 |
| 31/12 | 6114 | 3111 | Variation des stocks / Marchandises (annulation SI) | 100 000 | 100 000 |
| 31/12 | 3111 | 6114 | Marchandises / Variation des stocks (SF) | 120 000 | 120 000 |
Hypothèses : l'encaissement des intérêts (25/12) est supposé bancaire (le mode n'est pas précisé) ; le retour de marchandises annule une partie de l'achat (crédit 6111). L'avance versée au fournisseur est une créance (3411), pas un achat.
Grand livre (soldes)
| Compte | Débit | Crédit | Solde |
|---|---|---|---|
| 5141 Banque | 35 000 + 20 300 + 32 000 + 5 000 + 8 900 = 101 200 | 23 400 + 3 000 + 35 000 + 16 000 = 77 400 | SD 23 800 |
| 5161 Caisse | 20 000 + 20 500 + 3 000 = 43 500 | 2 900 | SD 40 600 |
| 3421 Clients | 32 000 + 15 000 | 32 000 | SD 15 000 |
| 3411 Fournisseurs débiteurs | 23 400 | SD 23 400 | |
| 4411 Fournisseurs | 2 600 | 48 900 + 35 000 | SC 81 300 |
| 4481 Dettes sur acquisitions d'immobilisations | 10 000 + 35 000 | SC 45 000 | |
| 2340 Matériel de transport | 65 000 + 70 000 | SD 135 000 | |
| 3111 Marchandises | 100 000 + 120 000 | 100 000 | SD 120 000 |
| 6111 Achats de marchandises | 35 000 | 2 600 | SD 32 400 |
| 6114 Variation des stocks | 100 000 | 120 000 | SC 20 000 |
| 6131 Locations / 6171 Personnel | 2 900 / 16 000 | SD 18 900 | |
| 7111 Ventes / 7127 / 7381 | 55 800 / 5 000 / 8 900 | SC 69 700 |
Résultat = produits 69 700 − charges (32 400 − 20 000 + 2 900 + 16 000 = 31 300) = + 38 400 DH (bénéfice).
2) Bilan au 31/12/N
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Actif immobilisé | 374 000 | Financement permanent | 470 500 |
| Fonds commercial | 95 000 | Capital social ou personnel | 322 100 |
| ITMO | 75 000 | Résultat net de l'exercice | 38 400 |
| Matériel de transport | 135 000 | Autres dettes de financement | 110 000 |
| Mobilier, matériel de bureau et AD | 44 000 | ||
| Prêts immobilisés | 25 000 | ||
| Actif circulant | 158 400 | Passif circulant | 126 300 |
| Marchandises | 120 000 | Fournisseurs et comptes rattachés | 81 300 |
| Fournisseurs débiteurs, avances et acomptes | 23 400 | Autres créanciers (fournisseurs d'immobilisations) | 45 000 |
| Clients et comptes rattachés | 15 000 | ||
| Trésorerie-actif | 64 400 | ||
| Banque | 23 800 | ||
| Caisse | 40 600 | ||
| Total actif | 596 800 | Total passif | 596 800 |
Remarque : le bilan d'ouverture de l'énoncé range les fournisseurs d'immobilisations dans le financement permanent ; selon le modèle CGNC, les dettes sur acquisitions d'immobilisations (4481) figurent au passif circulant, parmi les « autres créanciers ». Le total du bilan est le même dans les deux présentations.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}