
Modèle de concours : Technicien de 4e grade — CHU Mohammed VI de Marrakech — Épreuve de spécialité (comptabilité) — 24 juillet 2011
En bref
Ce document est une ancienne épreuve écrite du concours de Technicien de 4e grade organisé par CHU Mohammed VI de Marrakech (2011), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- CHU Mohammed VI de Marrakech
- Grade
- Technicien de 4e grade
- Spécialité
- Épreuve de spécialité (comptabilité)
- Année
- 2011
- Pages
- 2
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
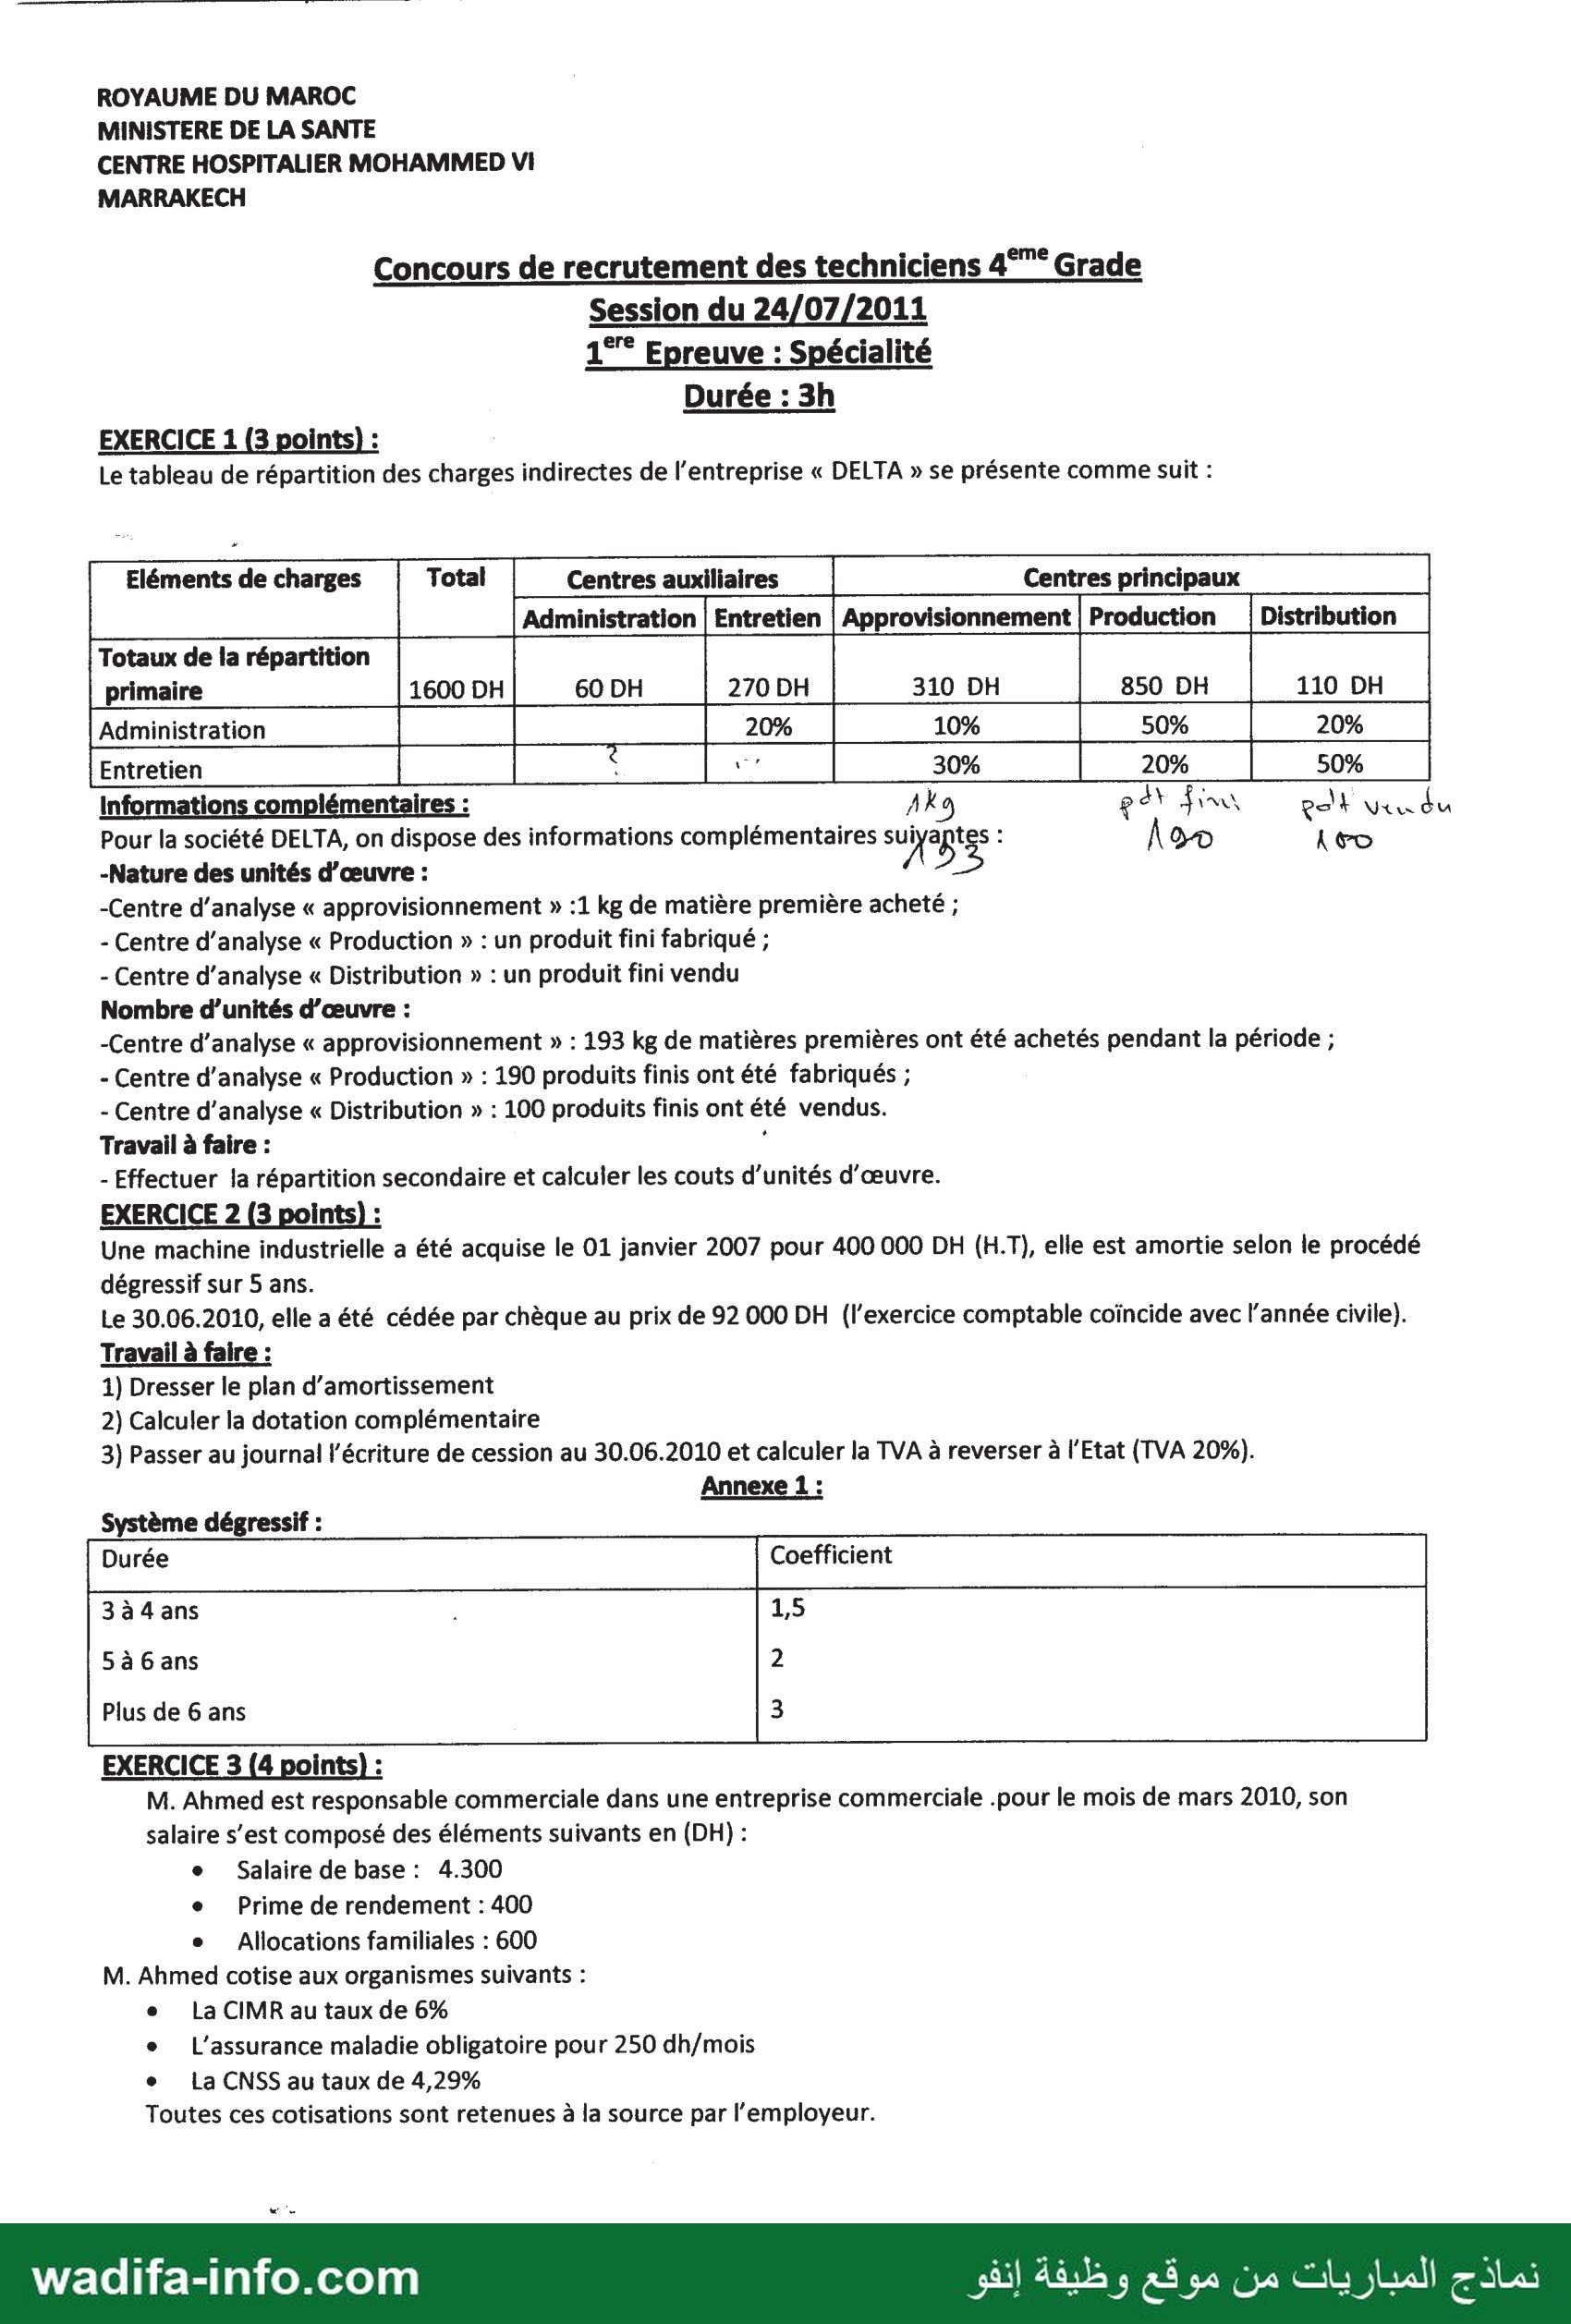
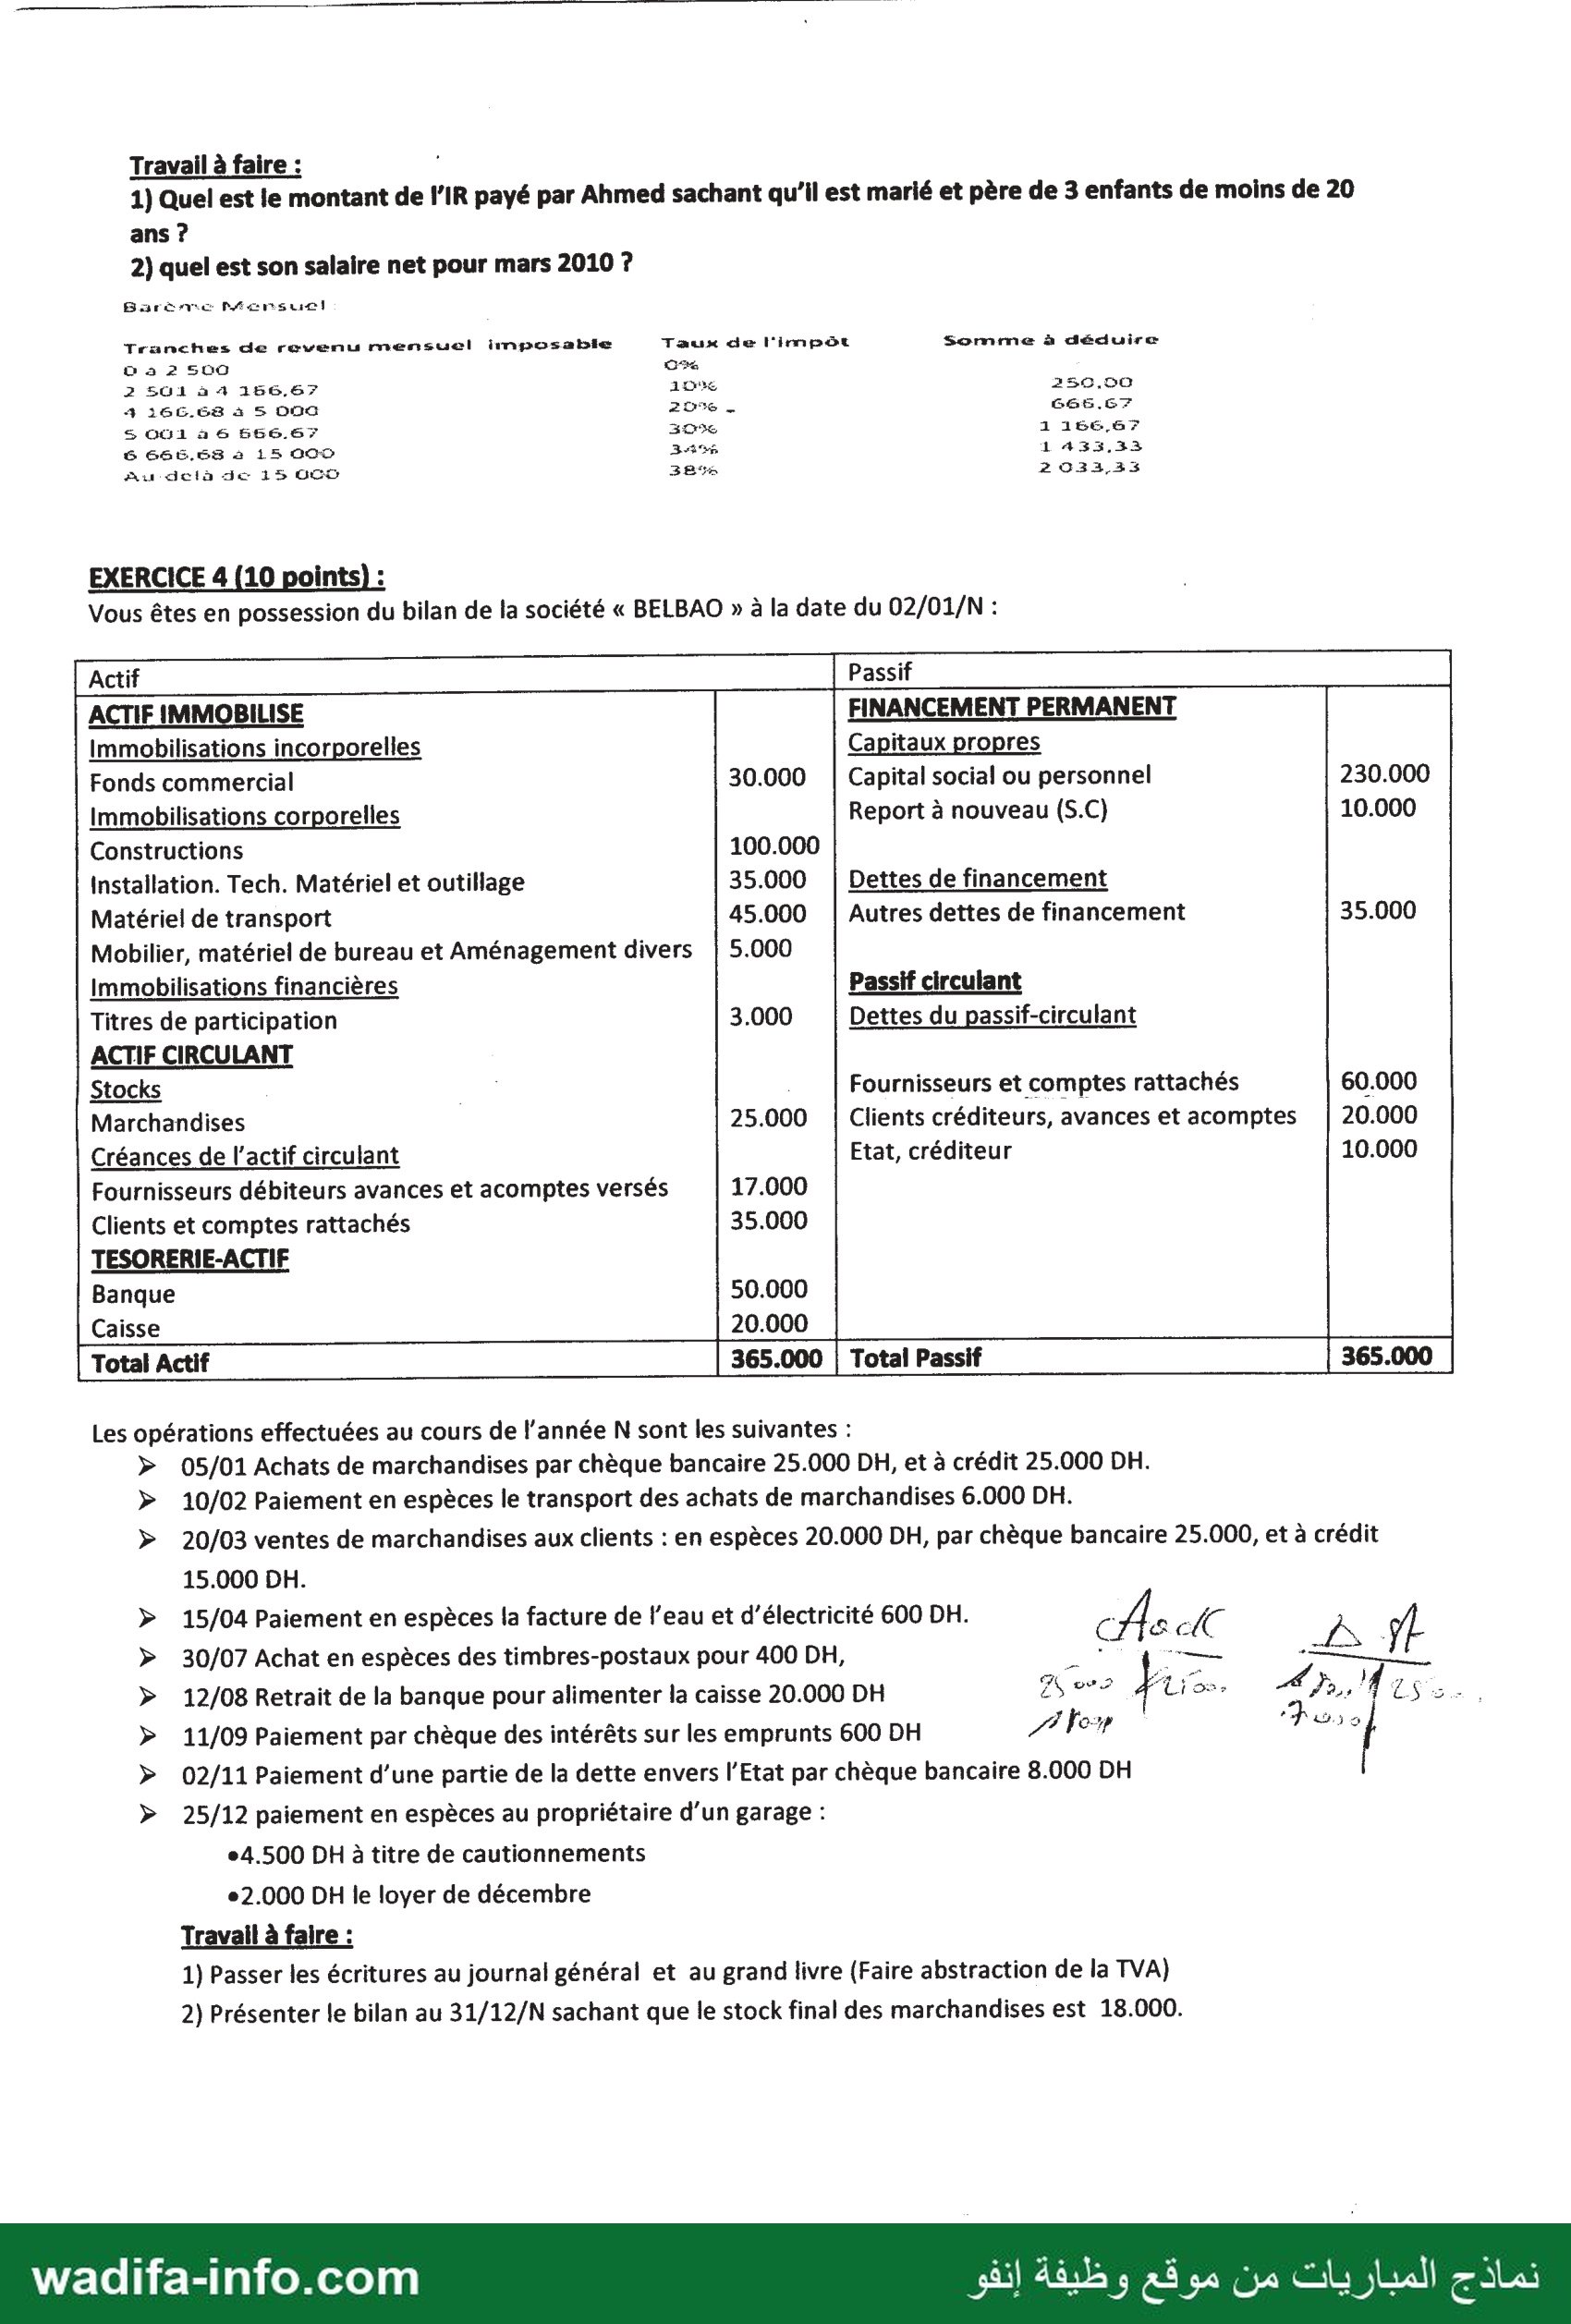
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
ROYAUME DU MAROC MINISTERE DE LA SANTE CENTRE HOSPITALIER MOHAMMED VI MARRAKECH Concours de recrutement des techniciens 4“ Grade Session du 24/07/2011 1** Epreuve : Spécialité Durée : 3h EXERCICE 1 (3 points) : : Le tableau de répartition des charges indirectes de l’entreprise « DELTA » se présente comme suit : Entretien | [Distribution aol en (mm ب | سسا سس primaire 1600 DH 270 DH 310 DH 850 DH 110 DH Informations complémentaires : fko اكنال العم pdt جين Pour la société DELTA, on dispose des informations complémentaires ARE / مو L FO -Nature des unités d'œuvre : -Centre d'analyse « approvisionnement » :1 kg de matière première acheté ; - Centre d'analyse « Production » : un produit fini fabriqué ; - Centre d'analyse « Distribution » : un produit fini vendu Nombre d’unités d'œuvre : -Centre d’analyse « approvisionnement » : 193 kg de matières premières ont été achetés pendant la période ; - Centre d'analyse « Production » : 190 produits finis ont été fabriqués ; - Centre d'analyse « Distribution » : 100 produits finis ont été vendus. Travail à faire : ‘ - Effectuer la répartition secondaire et calculer les couts d'unités d'œuvre. EXERCICE 2 (3 points) : Une machine industrielle a été acquise le 01 janvier 2007 pour 400 000 DH (H.T), elle est amortie selon le procédé dégressif sur 5 ans. Le 30.06.2010, elle a été cédée par chèque au prix de 92 000 DH (l'exercice comptable coïncide avec l’année civile). Travail à faire : 1) Dresser le plan d'amortissement 2) Calculer la dotation complémentaire 3) Passer au journal l'écriture de cession au 30.06.2010 et calculer la TVA à reverser à l'Etat (TVA 20%). Annexe 1 : Système dégressif : pue 5 3à 4 ans : 15 5à6ans 2 Plus de 6 ans 3 EXERCICE 3 (4 points) : M. Ahmed est responsable commerciale dans une entreprise commerciale .pour le mois de mars 2010, son salaire s’est composé des éléments suivants en (DH) : e Salaire de base : 4.300 e Prime de rendement : 400 e Allocations familiales : 600 M. Ahmed cotise aux organismes suivants : e La CIMR au taux de 6% e L'assurance maladie obligatoire pour 250 dh/mois + La CNSS au taux de 4,29% Toutes ces cotisations sont retenues à la source par l'employeur. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Travail à faire : ١ 1) Quel est le montant de ١8 payé par Ahmed sachant qu'il est marié et père de 3 enfants de moins de 20 ans ? 2) quel est son salaire net pour mars 2010 ? Barèanc Pfecnrstut£l Tranches de revenu mensuel imposable Taux de l'import Somme à déduire د ب 2 50 Les 2 SOUL à 4 156.67 10e 250,00 A4 160.68 à 5 00 20e … 666.67 S& عن à 6 666.67 30% 1166&,67 6 666,68 à 15 ناو 34% 1.433,33 Au doià de 15 COCO 38%: 202333 EXERCICE 4 (10 points) : Vous êtes en possession du bilan de la société « BELBAO » à la date du 02/01/N : PAG تت ACTIF IMMOBILISE FINANCEMENT PERMANENT Immobilisations incorporelles Capitaux propres Fonds commercial 30.000 | Capital social ou personnel 230.000 Immobilisations corporelles Report à nouveau (S.C) 10.000 Constructions 100.000 installation. Tech. Matériel et outillage 35.000 | Dettes de financement Matériel de transport 45.000 | Autres dettes de financement 35.000 Mobilier, matériel de bureau et Aménagement divers | 5.000 Immobilisations financières Passif circulant Titres de participation 3.000 Dettes du passif-circulant ACTIF CIRCULANT Stocks Fournisseurs et comptes rattachés 60.000 Marchandises | 25.000 | Clients créditeurs, avances et acomptes | 20.000 Créances de l'actif circulant Etat, créditeur 10.000 Fournisseurs débiteurs avances et acomptes versés 17.000 Clients et comptes rattachés 35.000 TESORERIE-ACTIF Banque 50.000 Caisse 20.000 #لهقاامت Les opérations effectuées au cours de l’année N sont les suivantes : > 05/01 Achats de marchandises par chèque bancaire 25.000 DH, et à crédit 25.000 DH. > 10/02 Paiement en espèces le transport des achats de marchandises 6.000 DH. > 20/03 ventes de marchandises aux clients : en espèces 20.000 DH, par chèque bancaire 25.000, et à crédit 15.000 DH. > 15/04 Paiement en espèces la facture de l’eau et d'électricité 600 DH. a AC À | 7 > 30/07 Achat en espèces des timbres-postaux pour 400 DH, LL 4 — لد 4+ > 12/08 Retrait de la banque pour alimenter la caisse 20.000 DH + بط خا _ A}, 4 En . > 11/09 Paiement par chèque des intérêts sur les emprunts 600 DH A Fey Fu 7 > 02/11 Paiement d’une partie de la dette envers l'Etat par chèque bancaire 8.000 DH > 25/12 paiement en espèces au propriétaire d’un garage : °4.500 DH à titre de cautionnements °2.000 DH le loyer de décembre Travail à faire : 1) Passer les écritures au journal général et au grand livre (Faire abstraction de la TVA) 2) Présenter le bilan au 31/12/N sachant que le stock final des marchandises est 18.000. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est la 1re épreuve (spécialité) du concours de recrutement des techniciens de 4e grade du Centre hospitalier Mohammed VI de Marrakech (ministère de la Santé), session du 24/07/2011. Durée : 3 heures. Quatre exercices : répartition des charges indirectes (3 pts), amortissement dégressif et cession (3 pts), paie et IR (4 pts), écritures courantes et bilan (10 pts). Les comptes utilisés sont ceux du plan comptable marocain (CGNC).
Exercice 1 — Répartition secondaire et coût des unités d'œuvre (3 pts)
Les prestations sont en cascade (le centre Entretien ne cède rien à l'Administration) : on répartit d'abord l'Administration, puis l'Entretien augmenté de sa quote-part.
| Administration | Entretien | Approvisionnement | Production | Distribution | |
|---|---|---|---|---|---|
| Totaux primaires | 60 | 270 | 310 | 850 | 110 |
| Administration | −60 | +12 (20 %) | +6 (10 %) | +30 (50 %) | +12 (20 %) |
| Entretien (270 + 12 = 282) | — | −282 | +84,60 (30 %) | +56,40 (20 %) | +141 (50 %) |
| Totaux secondaires | 0 | 0 | 400,60 | 936,40 | 263,00 |
| Nature de l'UO | kg de MP acheté | produit fabriqué | produit vendu | ||
| Nombre d'UO | 193 | 190 | 100 | ||
| Coût de l'UO | ≈ 2,08 DH | ≈ 4,93 DH | 2,63 DH |
Contrôle : 400,60 + 936,40 + 263 = 1 600 DH = total de la répartition primaire. (400,60 / 193 = 2,0756 ; 936,40 / 190 = 4,9284.)
Exercice 2 — Amortissement dégressif et cession (3 pts)
1) Plan d'amortissement
Durée 5 ans → taux linéaire 20 % ; coefficient 2 (annexe) → taux dégressif 40 %. On passe au linéaire dès que l'annuité linéaire (VNC / années restantes) dépasse l'annuité dégressive.
| Année | VNC début | Taux retenu | Dotation | Cumul | VNC fin |
|---|---|---|---|---|---|
| 2007 | 400 000 | 40 % | 160 000 | 160 000 | 240 000 |
| 2008 | 240 000 | 40 % (linéaire : 1/4 = 25 %) | 96 000 | 256 000 | 144 000 |
| 2009 | 144 000 | 40 % (linéaire : 1/3 = 33,33 %) | 57 600 | 313 600 | 86 400 |
| 2010 | 86 400 | 50 % (linéaire 1/2 > 40 %) | 43 200 | 356 800 | 43 200 |
| 2011 | 43 200 | 100 % | 43 200 | 400 000 | 0 |
2) Dotation complémentaire (du 01/01 au 30/06/2010)
43 200 × 6/12 = 21 600 DH. Cumul à la date de cession : 313 600 + 21 600 = 335 200 DH ; VNA = 400 000 − 335 200 = 64 800 DH.
3) Écritures de cession au 30/06/2010 et TVA à reverser
TVA à reverser (réponse probable) : le bien a été acquis le 01/01/2007 et cédé en 2010, avant la fin de la période de conservation de 5 ans exigée à l'époque pour les biens meubles. La TVA initialement déduite (400 000 × 20 % = 80 000 DH) est reversée, diminuée d'un cinquième par année ou fraction d'année écoulée : années 2007, 2008, 2009 et 2010 → 4/5 acquis, 1/5 à reverser.
TVA à reverser = 80 000 × 1/5 = 16 000 DH.
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 6193 | D.E.A. des immobilisations corporelles | 21 600 | ||
| 28332 | Amortissements du matériel et outillage | 21 600 | ||
| 5141 | Banque | 92 000 | ||
| 7513 | Produits de cession des immobilisations corporelles | 92 000 | ||
| 28332 | Amortissements du matériel et outillage | 335 200 | ||
| 6513 | V.N.A. des immobilisations corporelles cédées | 64 800 | ||
| 2332 | Matériel et outillage | 400 000 | ||
| 6513 | V.N.A. des immobilisations cédées (régularisation TVA) | 16 000 | ||
| 4456 | État, TVA due | 16 000 |
Résultat de cession : 92 000 − 64 800 − 16 000 = +11 200 DH. (Certains manuels imputent la TVA reversée à un compte de charges non courantes plutôt qu'au 6513 ; le résultat est le même.)
Exercice 3 — IR et salaire net de M. Ahmed, mars 2010 (4 pts)
| Étape | Calcul | Montant (DH) |
|---|---|---|
| Salaire brut global | 4 300 + 400 + 600 | 5 300,00 |
| Éléments exonérés | allocations familiales (CGI, art. 57) | − 600,00 |
| Salaire brut imposable (SBI) | 4 300 + 400 | 4 700,00 |
| Frais professionnels | 20 % × 4 700 (sous le plafond de 2 500 DH/mois) | 940,00 |
| CNSS | 4,29 % × 4 700 (sous le plafond de 6 000 DH) | 201,63 |
| AMO | montant donné | 250,00 |
| CIMR | 6 % × 4 700 | 282,00 |
| Salaire net imposable (SNI) | 4 700 − 940 − 201,63 − 250 − 282 | 3 026,37 |
| IR brut | tranche 2 501 – 4 166,67 : 3 026,37 × 10 % − 250 | 52,64 |
| Charges de famille | épouse + 3 enfants = 4 × 30 DH (360 DH/an par personne) | − 120,00 |
| 1) IR net | 52,64 − 120 < 0 | 0,00 |
2) Salaire net = 5 300 − 201,63 − 250 − 282 − 0 = 4 566,37 DH.
💡 Les allocations familiales entrent dans le salaire net versé mais ni dans la base CNSS/CIMR ni dans le revenu imposable. Une réduction pour charges de famille supérieure à l'IR brut ramène l'impôt à zéro : elle n'est jamais remboursée.
Exercice 4 — Société « BELBAO » (10 pts)
1) Journal (sans TVA)
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 05/01 | 6111 | Achats de marchandises | 50 000 | ||
| 5141 | Banque | 25 000 | |||
| 4411 | Fournisseurs | 25 000 | |||
| 10/02 | 6142 | 5161 | Transports (sur achats) / Caisse | 6 000 | 6 000 |
| 20/03 | 5161 | Caisse | 20 000 | ||
| 5141 | Banque | 25 000 | |||
| 3421 | Clients | 15 000 | |||
| 7111 | Ventes de marchandises | 60 000 | |||
| 15/04 | 6125 | 5161 | Achats non stockés (eau, électricité) / Caisse | 600 | 600 |
| 30/07 | 6145 | 5161 | Frais postaux / Caisse | 400 | 400 |
| 12/08 | 5161 | 5141 | Caisse / Banque (retrait) | 20 000 | 20 000 |
| 11/09 | 6311 | 5141 | Intérêts des emprunts / Banque | 600 | 600 |
| 02/11 | 4452 | 5141 | État créditeur / Banque | 8 000 | 8 000 |
| 25/12 | 2486 | Dépôts et cautionnements versés | 4 500 | ||
| 6131 | Locations et charges locatives | 2 000 | |||
| 5161 | Caisse | 6 500 | |||
| 31/12 | 6114 | 3111 | Variation des stocks / Marchandises (annulation SI) | 25 000 | 25 000 |
| 31/12 | 3111 | 6114 | Marchandises / Variation des stocks (constatation SF) | 18 000 | 18 000 |
Le transport sur achats peut aussi être porté au 6111 (frais accessoires d'achat) ; le résultat est identique. Le cautionnement versé est une immobilisation financière (créance récupérable), pas une charge.
Grand livre (soldes)
| Compte | Total débit | Total crédit | Solde |
|---|---|---|---|
| 5141 Banque | 50 000 + 25 000 = 75 000 | 25 000 + 20 000 + 600 + 8 000 = 53 600 | SD 21 400 |
| 5161 Caisse | 20 000 + 20 000 + 20 000 = 60 000 | 6 000 + 600 + 400 + 6 500 = 13 500 | SD 46 500 |
| 3421 Clients | 35 000 + 15 000 | — | SD 50 000 |
| 4411 Fournisseurs | — | 60 000 + 25 000 | SC 85 000 |
| 4452 État créditeur | 8 000 | 10 000 | SC 2 000 |
| 2486 Dépôts et cautionnements | 4 500 | — | SD 4 500 |
| 3111 Marchandises | 25 000 + 18 000 | 25 000 | SD 18 000 |
| 6111 Achats de marchandises | 50 000 | SD 50 000 | |
| 6114 Variation des stocks | 25 000 | 18 000 | SD 7 000 |
| 6142 / 6125 / 6145 / 6311 / 6131 | 6 000 / 600 / 400 / 600 / 2 000 | SD 9 600 au total | |
| 7111 Ventes de marchandises | 60 000 | SC 60 000 |
Résultat = produits 60 000 − charges (50 000 + 7 000 + 6 000 + 600 + 400 + 600 + 2 000 = 66 600) = − 6 600 DH (perte).
2) Bilan au 31/12/N
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Actif immobilisé | 222 500 | Financement permanent | 268 400 |
| Fonds commercial | 30 000 | Capital social ou personnel | 230 000 |
| Constructions | 100 000 | Report à nouveau (SC) | 10 000 |
| ITMO | 35 000 | Résultat net de l'exercice | − 6 600 |
| Matériel de transport | 45 000 | Autres dettes de financement | 35 000 |
| Mobilier, matériel de bureau et AD | 5 000 | ||
| Titres de participation | 3 000 | ||
| Autres créances financières (cautionnement) | 4 500 | ||
| Actif circulant | 85 000 | Passif circulant | 107 000 |
| Marchandises | 18 000 | Fournisseurs et comptes rattachés | 85 000 |
| Fournisseurs débiteurs, avances et acomptes | 17 000 | Clients créditeurs, avances et acomptes | 20 000 |
| Clients et comptes rattachés | 50 000 | État créditeur | 2 000 |
| Trésorerie-actif | 67 900 | ||
| Banque | 21 400 | ||
| Caisse | 46 500 | ||
| Total actif | 375 400 | Total passif | 375 400 |
Contrôle : l'équilibre du bilan (375 400 = 375 400) confirme les écritures. Aucune dotation aux amortissements n'est demandée par l'énoncé.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : archive de modèles de concours — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}