
Modèle de concours : CNC 2004 Mathématiques II (TSI) — Concours National Commun
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1819/modele-de-concours-cnc-2004-mathematiques-ii-tsi-concours-national-commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2004), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques II
- Année
- 2004
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
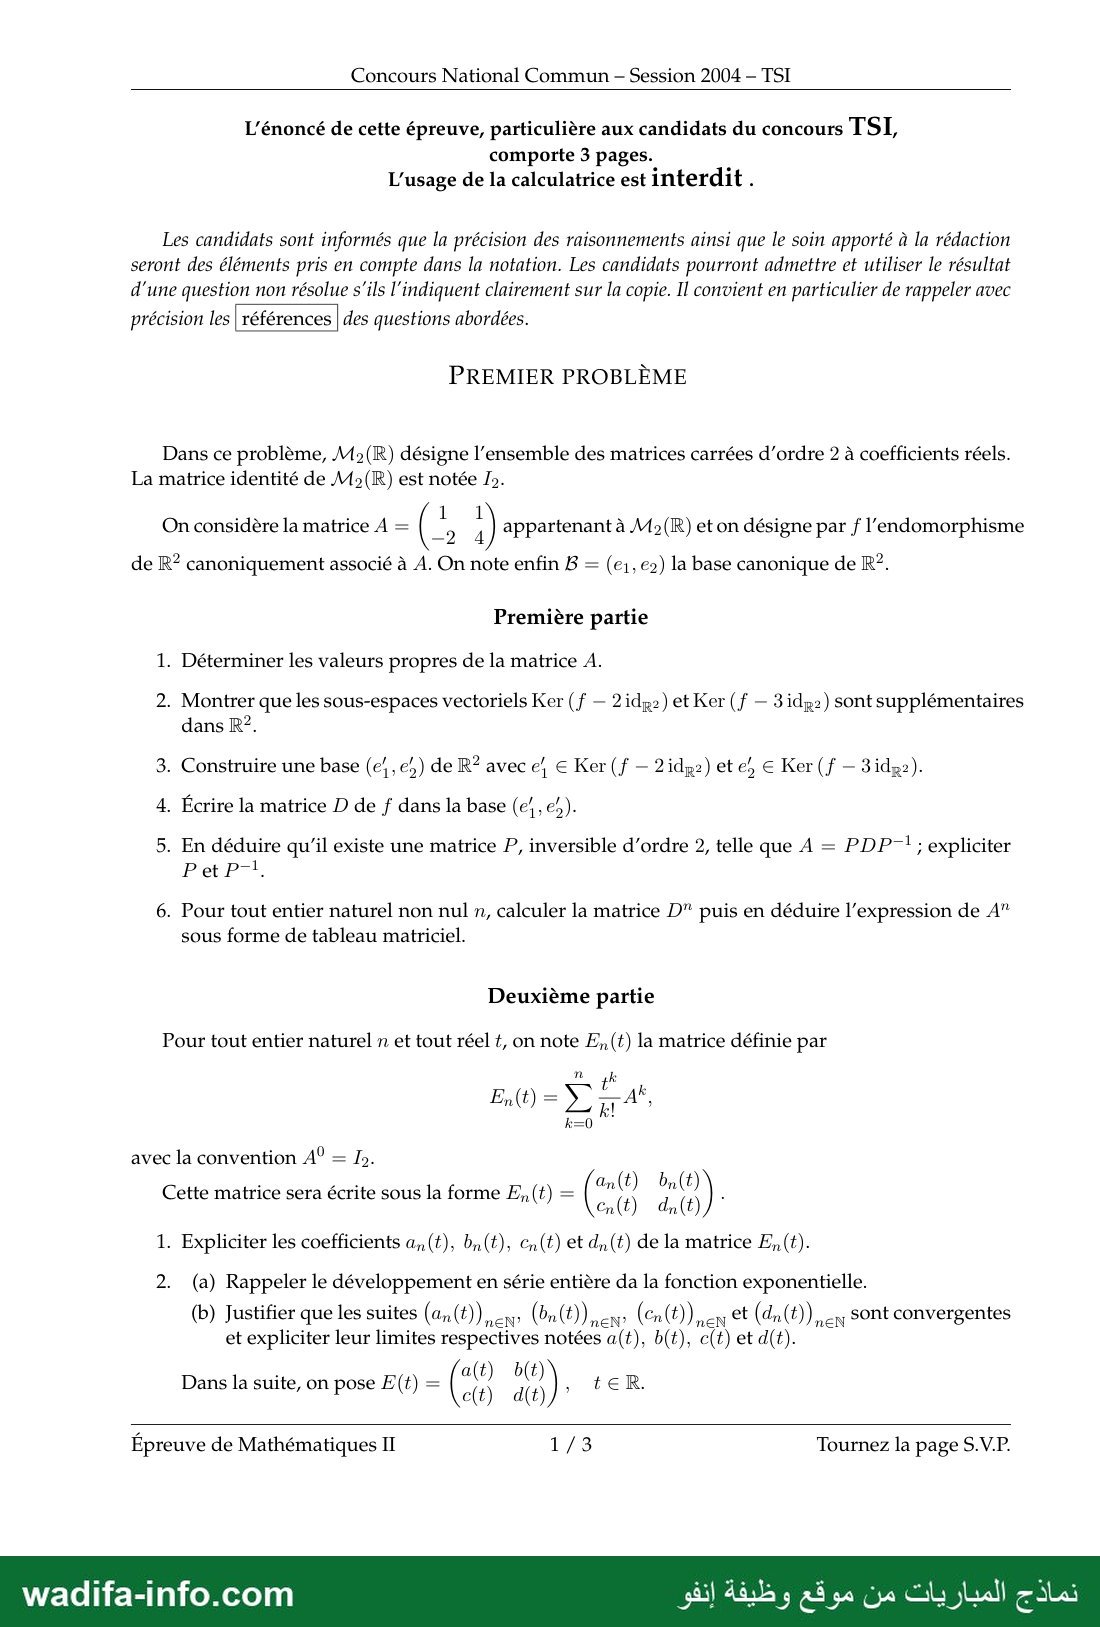
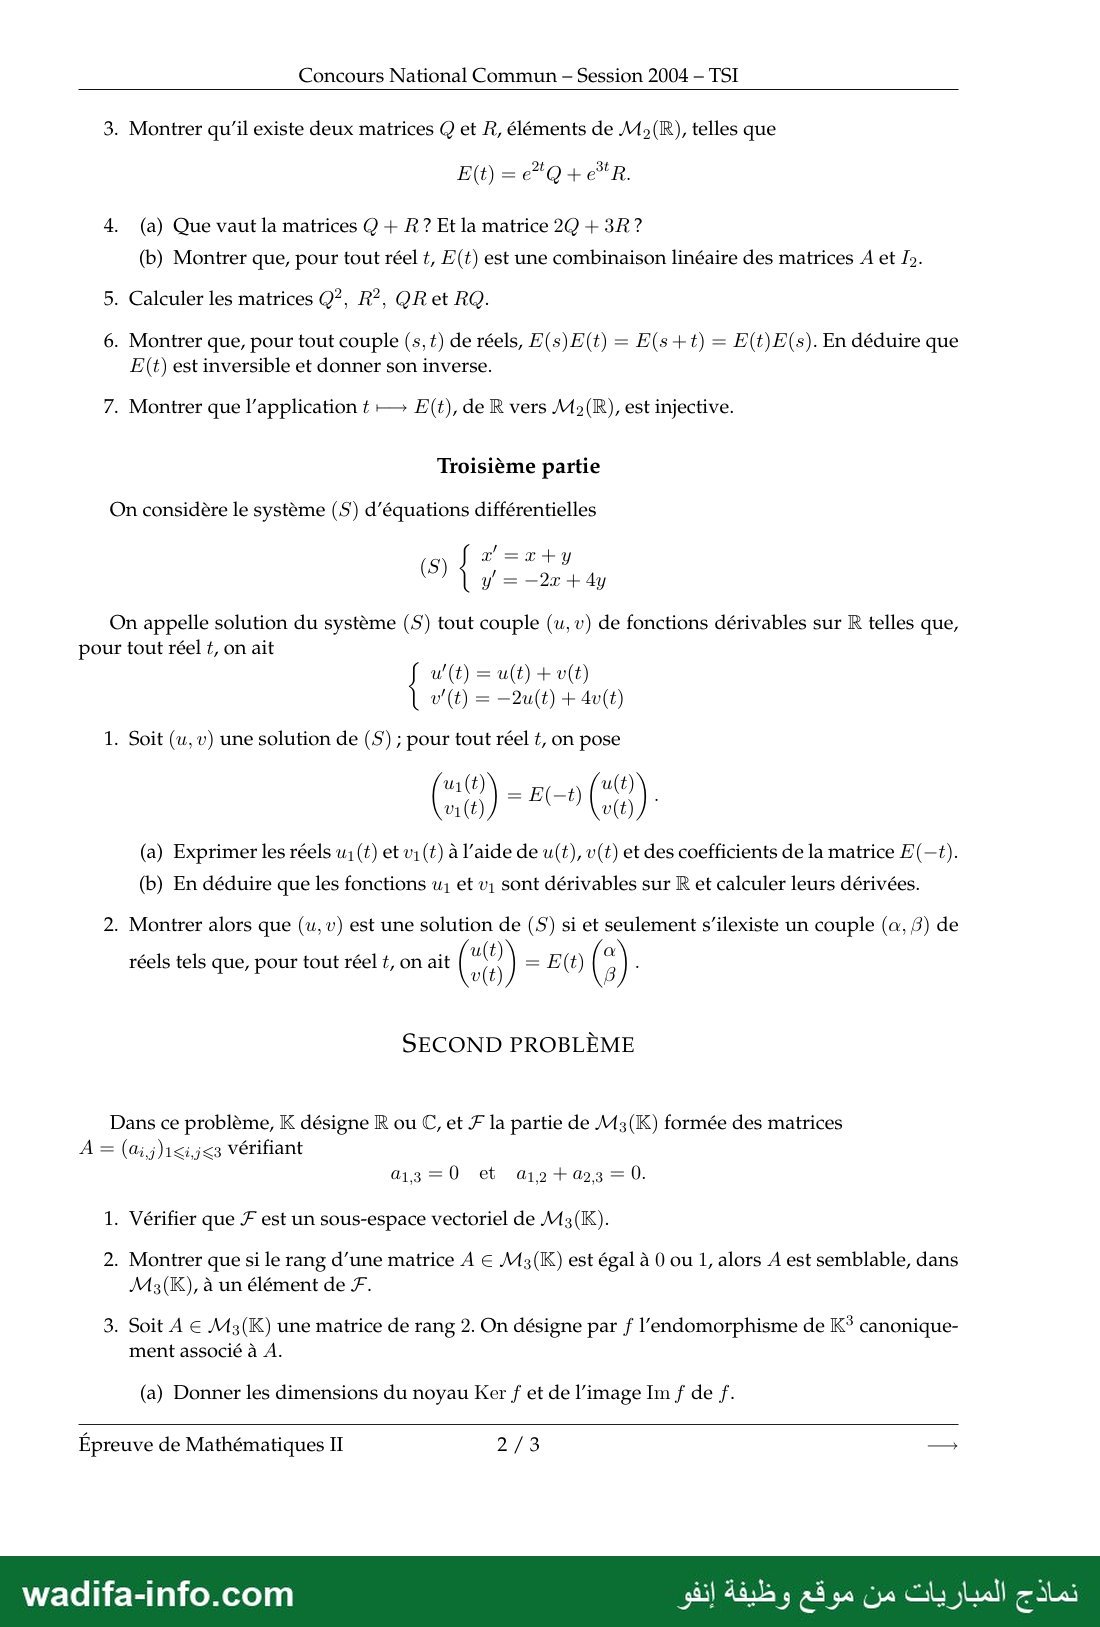
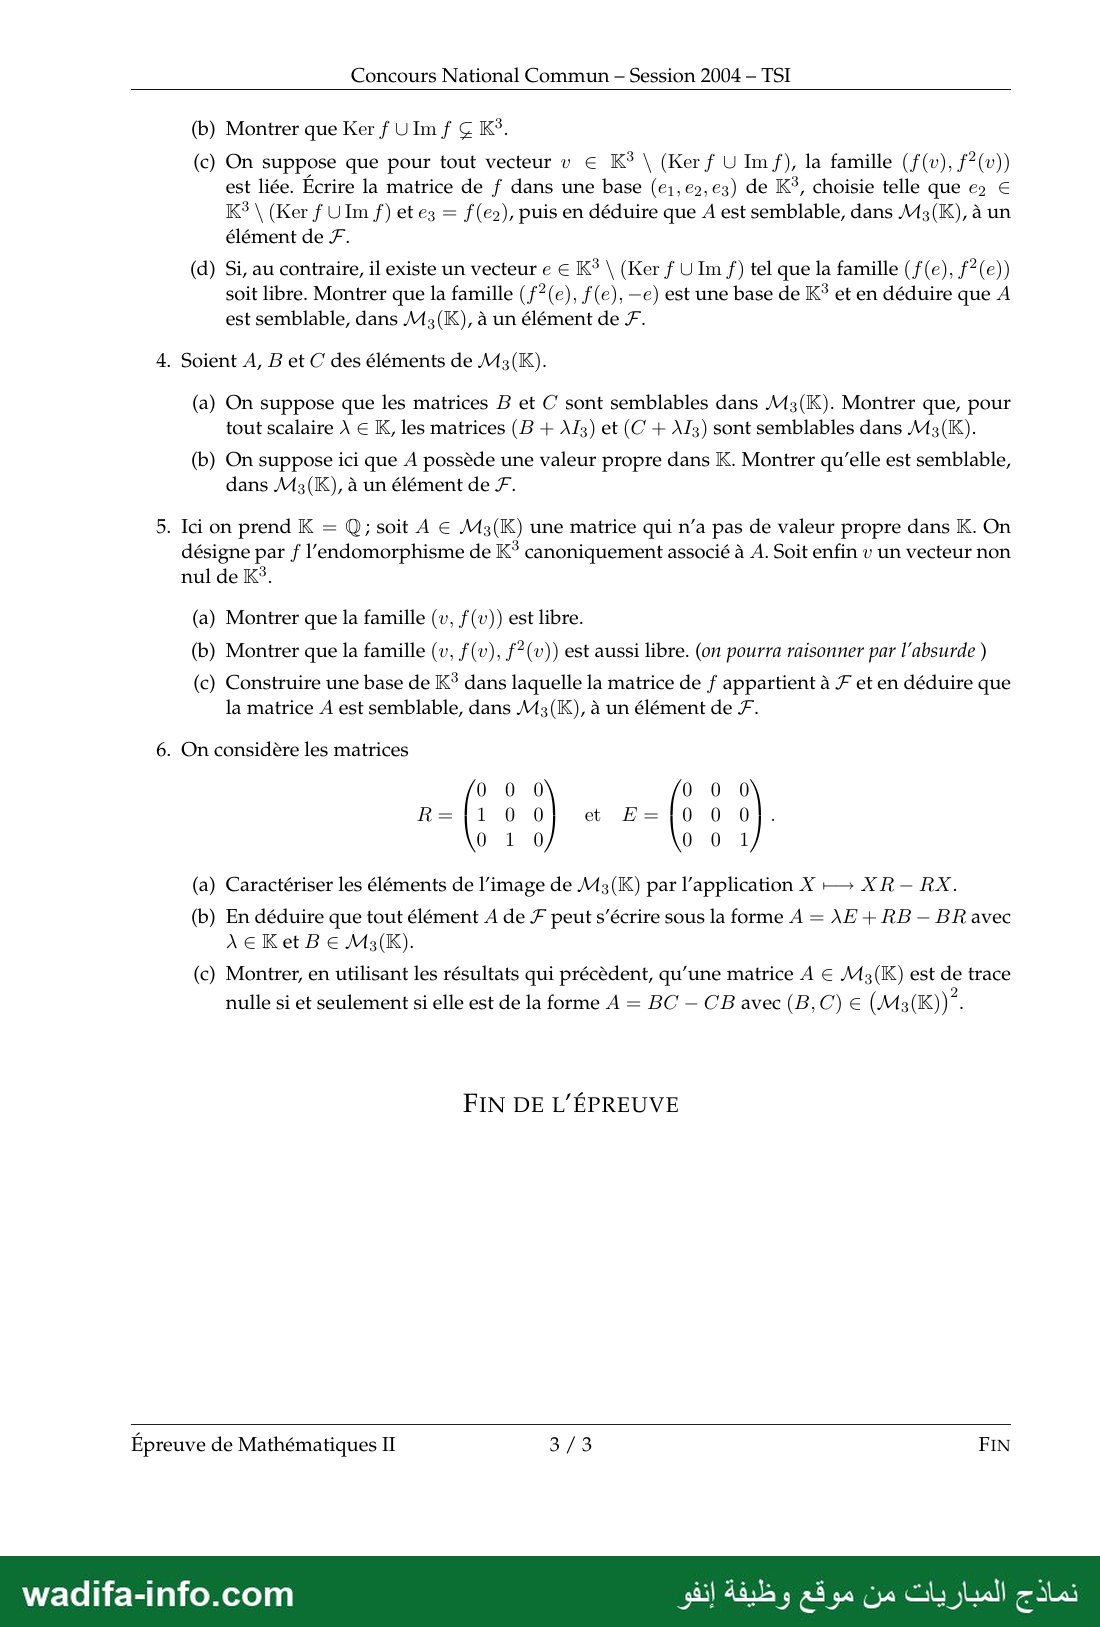
— صفحة 1 — ROYAUME DU MAROC Ministère de l'Éducation Nationale Ministère de l'Enseignement et de la Jeunesse Supérieur, de la Formation des Cadres et de la Recherche Scientifique Concours National Commun d’Admission aux Grandes Écoles d'Ingénieurs Session 2004 ÉPREUVE DE MATHÉMATIQUES 1 Durée 4 heures Concours TSI Cette épreuve comporte 3 pages au format A4, en plus de cette page de garde L'usage de la calculatrice est interdit نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 2 — Concours National Commun - Session 2004 - 1 L’énoncé de cette épreuve, particulière aux candidats du concours TSI, comporte 3 pages. L'usage de la calculatrice est interdit . Les candidats sont informés que la précision des raisonnements ainsi que le soin apporté à la rédaction seront des éléments pris en compte dans la notation. Les candidats pourront admettre et utiliser le résultat d'une question non résolue s’ils l‘indiquent clairement sur la copie. Il convient en particulier de rappeler avec précision les | références | des questions abordées. PREMIER PROBLÈME Dans ce problème, M»(R) désigne l’ensemble des matrices carrées d'ordre 2 à coefficients réels. La matrice identité de M»(R) est notée I». On considère la matrice À = ( *, ل appartenant à M2(R) et on désigne par f l'endomorphisme de R? canoniquement associé à A. On note enfin B = (e;, ea) la base canonique de R?. Première partie 1. Déterminer les valeurs propres de la matrice A. 2. Montrer que les sous-espaces vectoriels Ker (f — 2 idp») et Ker (f — 3 idpe) sont supplémentaires dans R?. 3. Construire une base (e', e) de R? avec ل € Ker (f — 2idpz) et e5 € Ker (f — 3idz2). 4. Écrire la matrice D de f dans la base )6). €). 5. En déduire qu’il existe une matrice P, inversible d'ordre 2, telle que A = PDP! ; expliciter Pecp-4, 6. Pour tout entier naturel non nul n, calculer la matrice D” puis en déduire l'expression de A” sous forme de tableau matriciel. Deuxième partie Pour tout entier naturel n et tout réel t, on note F,(t) la matrice définie par n 1 1 Enlt) = 7 A+, avec la convention A° = I». an(t) 4 chlt) d,(t) ١ 1. Expliciter les coefficients ,(غامه b,(t), ch(t) et d, (t) de la matrice E,(t). Cette matrice sera écrite sous la forme EF, (t) = ( 2. (a) Rappeler le développement en série entière da la fonction exponentielle. (b) Justifier que les suites م ((2)مه) (Pn(f)), en (En(t)),,en Et (dn(t)), en SONt convergentes et expliciter leur limites respectives notées a(t), b(t), c(t) et d(t). Dans la suite, on pose E(t) = fi 0 , teR. Épreuve de Mathématiques II 1/3 Tournez la page S.V.P. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 3 — Concours National Commun - Session 2004 — TSI 3. Montrer qu’il existe deux matrices Q et R, éléments de M4(R), telles que 4. (a) Que vaut la matrices Q + R? Et la matrice 20 + 3R? (b) Montrer que, pour tout réel t, F(t) est une combinaison linéaire des matrices 4 et I». 5. Calculer les matrices Q?, R?, QR et RQ. 6. Montrer que, pour tout couple (s, t) de réels, E(s)E(t) = E(s +t) = E(t)E(s). En déduire que E(t) est inversible et donner son inverse. 7. Montrer que l'application t — E(t), de R vers Ma»(R), est injective. Troisième partie On considère le système (S) d'équations différentielles On appelle solution du système (S) tout couple (u, v) de fonctions dérivables sur R telles que, pour tout réel أ on ait 1. Soit (u, v) une solution de (S) ; pour tout réel t, on pose (a) Exprimer les réels رن (t) et v, (t) à l’aide de u(t), v(t) et des coefficients de la matrice E(—t). (b) En déduire que les fonctions uw, et رن sont dérivables sur R et calculer leurs dérivées. 2. Montrer alors que (u, v) est une solution de )5( si et seulement s’ilexiste un couple (a, 4) de réels tels que, pour tout réel t, on ait ( (6) ) = E(t) (5) ; SECOND PROBLÈME Dans ce problème, K désigne R ou C, et F la partie de M3(K) formée des matrices A= (ai j)1‹i,j‹3 vérifiant a3=0 et a1,2 + 023 = 0. 1. Vérifier que 7 est un sous-espace vectoriel de M3(K). 2. Montrer que si le rang d’une matrice A € Mz3(K) est égal à 0 ou 1, alors À est semblable, dans M3(K), à un élément de F. 3. Soit A € M3(K) une matrice de rang 2. On désigne par f l'endomorphisme de K* canonique- ment associé à À. (a) Donner les dimensions du noyau Ker f et de l'image Im f de f. Épreuve de Mathématiques II 2/3 ب نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 4 — Concours National Commun - Session 2004 - 1 (b) Montrer que Ker f U Im f Ç K*. (c) On suppose que pour tout vecteur v € 163 \ (Ker f نا Im f), la famille (f(v), f*(v)) est liée. Écrire la matrice de f dans une base (e1,e2,e3) de K*, choisie telle que e, € 1631 (Ker f UIm f) et es = f(e2), puis en déduire que A est semblable, dans M3(K), à un élément de F. (d) Si, au contraire, il existe un vecteur e € K* \ (Ker f نا Im f) tel que la famille (f(e), f2(e)) soit libre. Montrer que la famille ( f2(e), f (e), —e) est une base de 163 et en déduire que A est semblable, dans M3(K), à un élément de F. 4. Soient A, B et C des éléments de M3(K). (a) On suppose que les matrices B et C sont semblables dans M3(K). Montrer que, pour tout scalaire À € K, les matrices (B + AI3) et (C + AI3) sont semblables dans M3(K). (b) On suppose ici que À possède une valeur propre dans K. Montrer qu'elle est semblable, dans M3(K), à un élément de F. 5. Ici on prend K = Q; soit A € Mz(K) une matrice qui n’a pas de valeur propre dans K. On désigne par f l’'endomorphisme de K* canoniquement associé à À. Soit enfin v un vecteur non nul de K*. (a) Montrer que la famille (v, f(v)) est libre. (b) Montrer que la famille (v, f(v), f*(v)) est aussi libre. (on pourra raisonner par l'absurde ) (c) Construire une base de K* dans laquelle la matrice de f appartient à F et en déduire que la matrice À est semblable, dans Mz3(K), à un élément de F. 6. On considère les matrices 0 0 0 0 0 0 R=|1 0 0 e E=|10 0 0٠ 0 1 0 0 0 1 (a) Caractériser les éléments de l'image de M3(K) par l'application X — XR— RX. (b) En déduire que tout élément A de F peut s’écrire sous la forme A = AE + RB — BR avec À € Ket B € Mz3(K). (c) Montrer, en utilisant les résultats qui précèdent, qu’une matrice A € M4(K) est de trace nulle si et seulement si elle est de la forme A = BC — CB avec (B, C) € (M3(K)) › FIN DE L'ÉPREUVE Épreuve de Mathématiques II 3/3 FIN نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve de Mathématiques II du Concours National Commun (CNC), filière TSI, session 2004 (admission aux grandes écoles d'ingénieurs). Durée : 4 heures, calculatrice interdite. Deux problèmes d'algèbre linéaire : le premier diagonalise une matrice 2×2, calcule son exponentielle E(t) et résout un système différentiel ; le second montre que toute matrice de M3(𝕂) est semblable à une matrice d'une partie ℱ, puis que les matrices de trace nulle sont exactement les commutateurs BC − CB. Correction proposée, question par question.
Premier problème — A = (1 1 ; −2 4)
Première partie
1. χA(λ) = (1−λ)(4−λ) + 2 = λ² − 5λ + 6 = (λ−2)(λ−3). Valeurs propres : 2 et 3.
2. Si x ∈ Ker(f−2id) ∩ Ker(f−3id), alors f(x) = 2x = 3x, donc x = 0 : la somme est directe. Chaque noyau est de dimension ≥ 1 (2 et 3 sont valeurs propres) et la somme directe est contenue dans ℝ², donc les deux dimensions valent 1 et la somme vaut ℝ² : les deux sous-espaces sont supplémentaires.
3. A − 2I = (−1 1 ; −2 2) : −x + y = 0, on prend e'1 = (1, 1). A − 3I = (−2 1 ; −2 1) : y = 2x, on prend e'2 = (1, 2). D'après la question 2, (e'1, e'2) est une base de ℝ².
4. f(e'1) = 2e'1, f(e'2) = 3e'2 : D = diag(2, 3).
5. Avec P la matrice de passage de ℬ à (e'1, e'2) : P = (1 1 ; 1 2), det P = 1, P−1 = (2 −1 ; −1 1), et A = PDP−1 (formule de changement de base).
6. Dn = diag(2n, 3n) et An = PDnP−1 :
An =
| 2n+1 − 3n | 3n − 2n |
| 2n+1 − 2·3n | 2·3n − 2n |
Contrôle : n = 1 redonne A, n = 0 redonne I2 (la formule vaut donc aussi pour n = 0).
Deuxième partie
1. En utilisant la formule de Ak (valable pour k = 0) et en notant sn(x) = Σk=0n xk/k! :
- an(t) = 2sn(2t) − sn(3t) ; bn(t) = sn(3t) − sn(2t) ;
- cn(t) = 2sn(2t) − 2sn(3t) ; dn(t) = 2sn(3t) − sn(2t).
2. (a) Pour tout x réel, ex = Σk≥0 xk/k! (rayon de convergence infini). (b) sn(x) → ex, donc les quatre suites convergent et :
a(t) = 2e2t − e3t, b(t) = e3t − e2t, c(t) = 2e2t − 2e3t, d(t) = 2e3t − e2t.
3. En séparant les termes : E(t) = e2tQ + e3tR avec Q = (2 −1 ; 2 −1) et R = (−1 1 ; −2 2).
4. (a) Q + R = I2 (c'est E(0)) et 2Q + 3R = (1 1 ; −2 4) = A. (b) De ces deux relations : R = A − 2I2 et Q = 3I2 − A, d'où E(t) = (3e2t − 2e3t) I2 + (e3t − e2t) A.
5. Cayley–Hamilton : A² − 5A + 6I2 = 0, donc QR = RQ = (3I − A)(A − 2I) = −(A² − 5A + 6I) = 0. Puis Q² = Q(I − R) = Q et R² = R(I − Q) = R (vérification directe possible : (2 −1 ; 2 −1)² = (2 −1 ; 2 −1)).
6. E(s)E(t) = e2s+2tQ² + e2s+3tQR + e3s+2tRQ + e3s+3tR² = e2(s+t)Q + e3(s+t)R = E(s+t), et le calcul est symétrique en s, t. Avec s = −t : E(t)E(−t) = E(−t)E(t) = E(0) = I2, donc E(t) est inversible et E(t)−1 = E(−t).
7. Si E(s) = E(t), alors E(s−t) = E(s)E(−t) = E(t)E(−t) = I2. Le coefficient (1,2) donne b(s−t) = e3(s−t) − e2(s−t) = 0, soit es−t = 1, donc s = t : t ↦ E(t) est injective.
Troisième partie
💡 Clé : E'(t) = 2e2tQ + 3e3tR = AE(t) = E(t)A, car AQ = 2Q et AR = 3R (A(3I − A) = 3A − A² = 6I − 2A = 2Q et A(A − 2I) = 3A − 6I = 3R).
1. (a) u1(t) = a(−t)u(t) + b(−t)v(t) et v1(t) = c(−t)u(t) + d(−t)v(t).
(b) a, b, c, d sont dérivables (combinaisons d'exponentielles), u et v aussi : u1, v1 sont dérivables. Avec Y = (u, v)T, on a Y' = AY et (d/dt)E(−t) = −E'(−t) = −E(−t)A, donc (u1, v1)T' = −E(−t)AY + E(−t)AY = 0 : u1' = v1' = 0.
2. Si (u, v) est solution, u1 et v1 sont constantes sur l'intervalle ℝ : (u1, v1) = (α, β) ; en multipliant par E(t) = E(−t)−1, (u(t), v(t))T = E(t)(α, β)T. Réciproquement, si Y(t) = E(t)Y0, alors Y'(t) = E'(t)Y0 = AE(t)Y0 = AY(t) : c'est une solution. Explicitement : u(t) = (2α − β)e2t + (β − α)e3t, v(t) = (2α − β)e2t + 2(β − α)e3t.
Second problème — ℱ = {A ∈ M3(𝕂) : a1,3 = 0 et a1,2 + a2,3 = 0}
1. ℱ est le noyau de l'application linéaire A ↦ (a1,3, a1,2 + a2,3) de M3(𝕂) dans 𝕂² : c'est un sous-espace vectoriel (de dimension 7, les deux formes étant indépendantes).
2. Rang 0 : A = 0 ∈ ℱ. Rang 1 : dim Ker f = 2. On prend une base (e2, e3) de Ker f, complétée par e1. Dans (e1, e2, e3), les colonnes 2 et 3 de la matrice de f sont nulles : la matrice est (m 0 0 ; m' 0 0 ; m'' 0 0), avec a1,3 = 0 et a1,2 + a2,3 = 0 : elle est dans ℱ, et A lui est semblable.
3. (a) Théorème du rang : dim Im f = 2, dim Ker f = 1.
(b) Supposons 𝕂³ = Ker f ∪ Im f. Im f ≠ 𝕂³ : il existe x ∉ Im f, donc x ∈ Ker f. Ker f ≠ 𝕂³ : il existe y ∉ Ker f, donc y ∈ Im f. Si x + y ∈ Ker f, alors y = (x+y) − x ∈ Ker f ; si x + y ∈ Im f, alors x = (x+y) − y ∈ Im f : contradiction dans les deux cas. Donc Ker f ∪ Im f ⊊ 𝕂³.
(c) On choisit e2 ∉ Ker f ∪ Im f (question b) et e3 = f(e2) ≠ 0. (f(e2), f²(e2)) est liée avec f(e2) ≠ 0, donc f(e3) = λe3. (e2, e3) est libre (sinon e2 serait colinéaire à e3 ∈ Im f, donc dans Im f). On complète par e1. La matrice de f est
| a | 0 | 0 |
| b | 0 | 0 |
| c | 1 | λ |
avec m1,3 = 0 et m1,2 + m2,3 = 0 + 0 = 0 : elle est dans ℱ, et A lui est semblable.
(d) Si a f²(e) + b f(e) − c e = 0 avec c ≠ 0, alors e = (a f²(e) + b f(e))/c ∈ Im f : exclu. Donc c = 0, puis a = b = 0 car (f(e), f²(e)) est libre : (f²(e), f(e), −e) est une base. Im f, de dimension 2, contient la famille libre (f(e), f²(e)), donc Im f = Vect(f(e), f²(e)) et f³(e) = p f²(e) + q f(e). Dans la base (ε1, ε2, ε3) = (f²(e), f(e), −e) : f(ε1) = pε1 + qε2, f(ε2) = ε1, f(ε3) = −ε2, d'où la matrice
| p | 1 | 0 |
| q | 0 | −1 |
| 0 | 0 | 0 |
avec m1,3 = 0 et m1,2 + m2,3 = 1 − 1 = 0 : elle est dans ℱ.
4. (a) Si C = PBP−1, alors C + λI3 = P(B + λI3)P−1.
(b) Soit λ ∈ 𝕂 valeur propre de A. B = A − λI3 n'est pas inversible : rang 0, 1 ou 2. Par les questions 2 et 3, B est semblable à un M ∈ ℱ, donc A = B + λI3 est semblable à M + λI3 (question a). Ajouter λI3 ne modifie que la diagonale, donc ne touche ni a1,3 ni a1,2, a2,3 : M + λI3 ∈ ℱ.
💡 Pourquoi 𝕂 = ℚ en question 5 ? Sur ℂ toute matrice a une valeur propre (d'Alembert–Gauss) et sur ℝ aussi en taille 3 (χA est de degré impair, théorème des valeurs intermédiaires) : la question 4(b) suffit alors. Le seul cas à traiter est un corps comme ℚ.
5. (a) Si (v, f(v)) était liée, comme v ≠ 0 on aurait f(v) = λv avec λ ∈ ℚ : λ serait valeur propre. Donc (v, f(v)) est libre.
(b) Par l'absurde : si (v, f(v), f²(v)) est liée, comme (v, f(v)) est libre, f²(v) ∈ W = Vect(v, f(v)), et W est stable par f. On complète (v, f(v)) par w en une base de ℚ³ : la matrice de f est triangulaire par blocs (G * ; 0 μ) avec μ ∈ ℚ, donc χf = χG·(μ − X) (au signe près) et μ est une valeur propre rationnelle de A : contradiction. La famille est libre.
(c) Comme en 3(d), on prend la base (ε1, ε2, ε3) = (f²(v), f(v), −v) et on écrit f³(v) = p f²(v) + q f(v) + r v. La matrice de f est
| p | 1 | 0 |
| q | 0 | −1 |
| −r | 0 | 0 |
qui est dans ℱ (m1,3 = 0, 1 + (−1) = 0) : A est semblable à un élément de ℱ. Avec les questions 2 à 4, toute matrice de M3(𝕂) est semblable à un élément de ℱ.
6. (a) Avec R = (0 0 0 ; 1 0 0 ; 0 1 0) et X = (xij) :
XR − RX =
| x12 | x13 | 0 |
| x22 − x11 | x23 − x12 | −x13 |
| x32 − x21 | x33 − x22 | −x23 |
Tout élément M de l'image vérifie m1,3 = 0, m1,2 + m2,3 = 0 et tr M = 0 : l'image est contenue dans 𝒢 = ℱ ∩ {tr = 0}, de dimension 9 − 3 = 6. Le noyau (XR = RX) impose x12 = x13 = x23 = 0, x11 = x22 = x33, x21 = x32 : X = aI + bR + cR², noyau de dimension 3, donc image de dimension 6. Conclusion : Im(X ↦ XR − RX) = {M : m1,3 = 0, m1,2 + m2,3 = 0, tr M = 0} = ℱ ∩ Ker(tr).
(b) Soit A ∈ ℱ et λ = tr A. E ∈ ℱ et tr E = 1, donc A − λE ∈ ℱ et tr(A − λE) = 0 : A − λE = XR − RX pour un X. Avec B = −X : A = λE + RB − BR, λ = tr A.
(c) Si A = BC − CB, tr A = tr(BC) − tr(CB) = 0. Réciproquement, si tr A = 0 : A = PMP−1 avec M ∈ ℱ (question 5 et précédentes) et tr M = tr A = 0 ; par (b), M = RB − BR. Alors A = (PRP−1)(PBP−1) − (PBP−1)(PRP−1) est un commutateur. A est de trace nulle si et seulement si A = BC − CB.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1819/modele-de-concours-cnc-2004-mathematiques-ii-tsi-concours-national-commun
