
Modèle de concours : CNC 2001 Mathématiques II (TSI) — Concours National Commun
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1816/modele-de-concours-cnc-2001-mathematiques-ii-tsi-concours-national-commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2001), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques II
- Année
- 2001
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
ROYAUME DU MAROC
Ministère de l'Éducation Nationale Ministère de l'Enseignement
Enseignement Secondaire et Technique Supérieur, de la Formation des Cadres
et de la Recherche Scientifique
Concours National Commun
d’Admission aux
Grandes Écoles d'Ingénieurs
Session 2001
ÉPREUVE DE MATHÉMATIQUES 1
Durée 4 heures
Concours TSI
Cette épreuve comporte 3 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
Concours National Commun - Session 2001-1
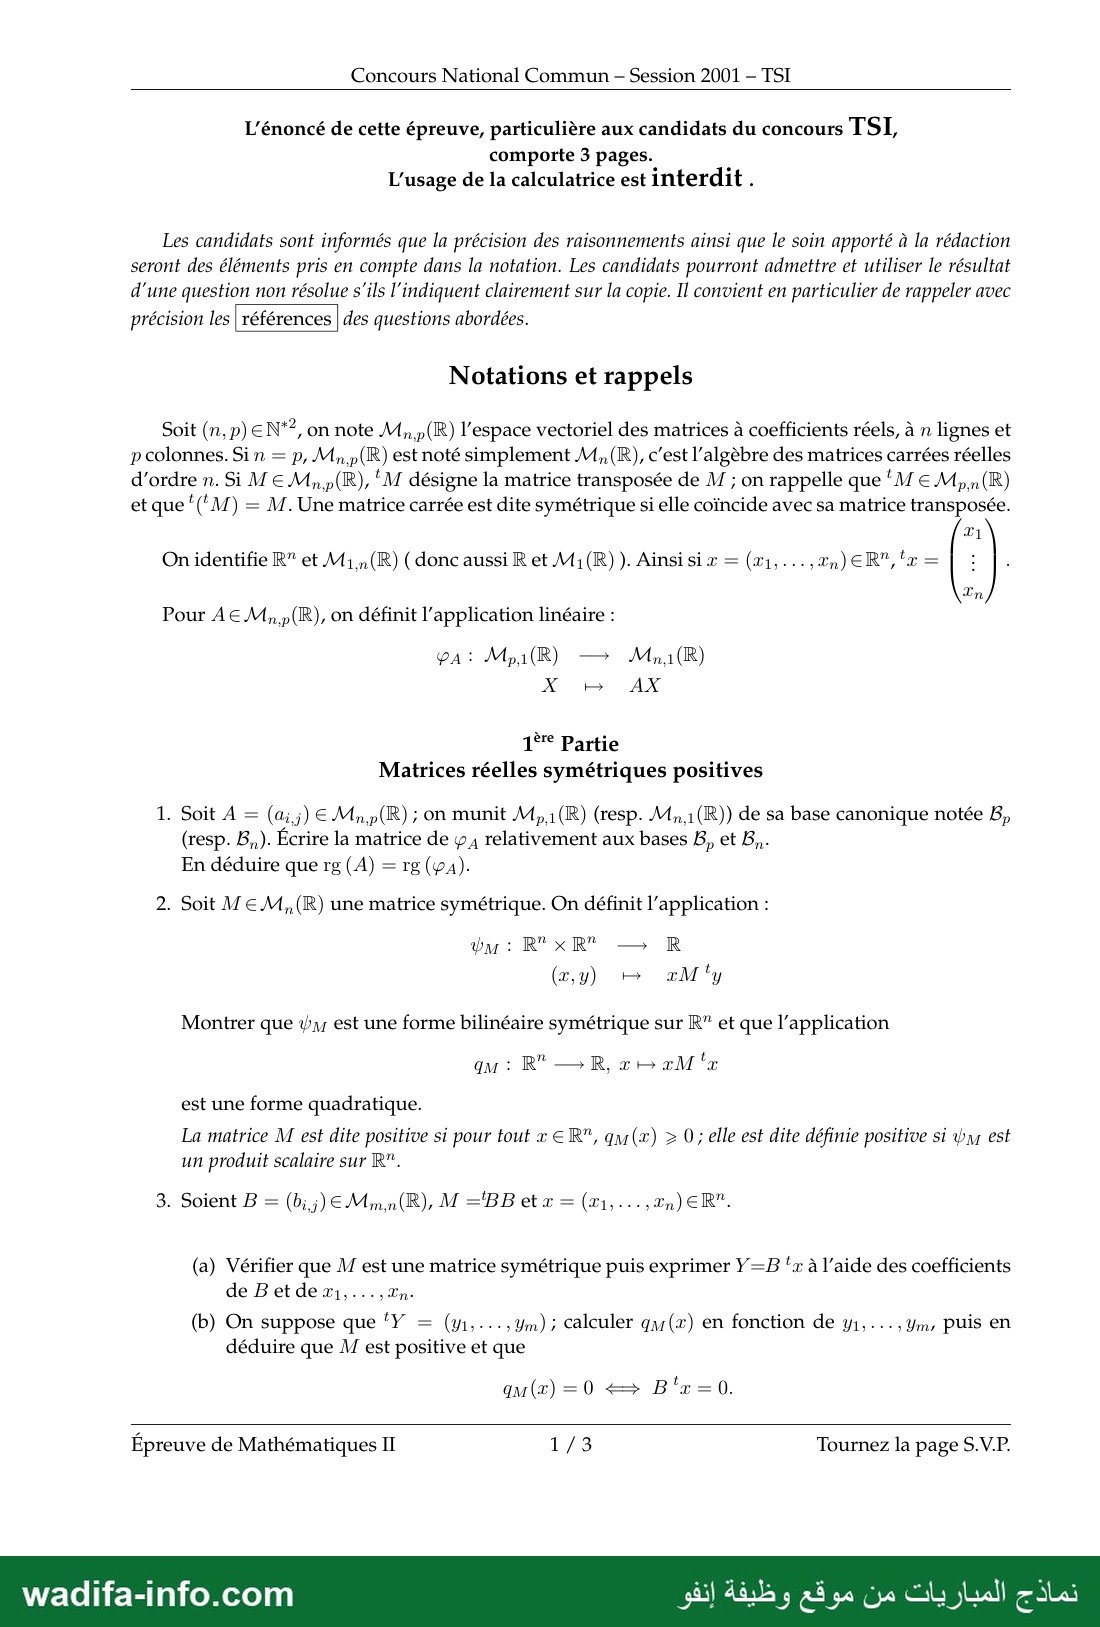
L’énoncé de cette épreuve, particulière aux candidats du concours TSI,
comporte 3 pages.
L'usage de la calculatrice est interdit .
Les candidats sont informés que la précision des raisonnements ainsi que le soin apporté à la rédaction
seront des éléments pris en compte dans la notation. Les candidats pourront admettre et utiliser le résultat
d'une question non résolue s‘ils l‘indiquent clairement sur la copie. Il convient en particulier de rappeler avec
précision les | références | des questions abordées.
Notations et rappels
Soit (n,p) € N*2, on note Myp,p(R) l'espace vectoriel des matrices à coefficients réels, à n lignes et
p colonnes. Sin = رم Mn,p(R) est noté simplement M, (R), c’est l'algèbre des matrices carrées réelles
d'ordre n. 51 M € M,,p(R), M désigne la matrice transposée de M ; on rappelle que ME Mpn(R)
et que ‘(‘M) = M. Une matrice carrée est dite symétrique si elle coïncide avec sa matrice transposée.
121
On identifie 1807 et M1,n(R) ( donc aussi R et M1(R) ). Ainsi six = لمند, . ..ر21) ER", ها =
Pour AE M,p(R), on définit l'application linéaire :
PA: Mp1(R) جب Mn,1(R)
X — AX
1°" Partie
Matrices réelles symétriques positives
1. Soit A = (a;;) EMn,p(R) ; on munit M, 1(R) (resp. M,,1(R)) de sa base canonique notée B,
(resp. B,)- Écrire la matrice de رص relativement aux bases وكا et ما
En déduire que rg (A) = rg (pa).
2. Soit M € M, (R) une matrice symétrique. On définit l'application :
Montrer que ررب est une forme bilinéaire symétrique sur R” et que l'application
qu: R*—R ا ااام جرع
est une forme quadratique.
La matrice M est dite positive si pour tout x ER”, qu (x) › 0; elle est dite définie positive si يرب est
un produit scalaire sur R”.
3. Soient B = (b;;) EMmn(R), M =BB et x = (T1, , tn) ER®.
(a) Vérifier que M est une matrice symétrique puis exprimer Y=B ‘x à l’aide des coefficients
de Bet de r1,...,xn-
(b) On suppose que ‘Ÿ = (y1,...,Ym) ; calculer qu (x) en fonction de y1,... رملا puis en
déduire que M est positive et que
Épreuve de Mathématiques II 1/3 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
Concours National Commun - Session 2001-1
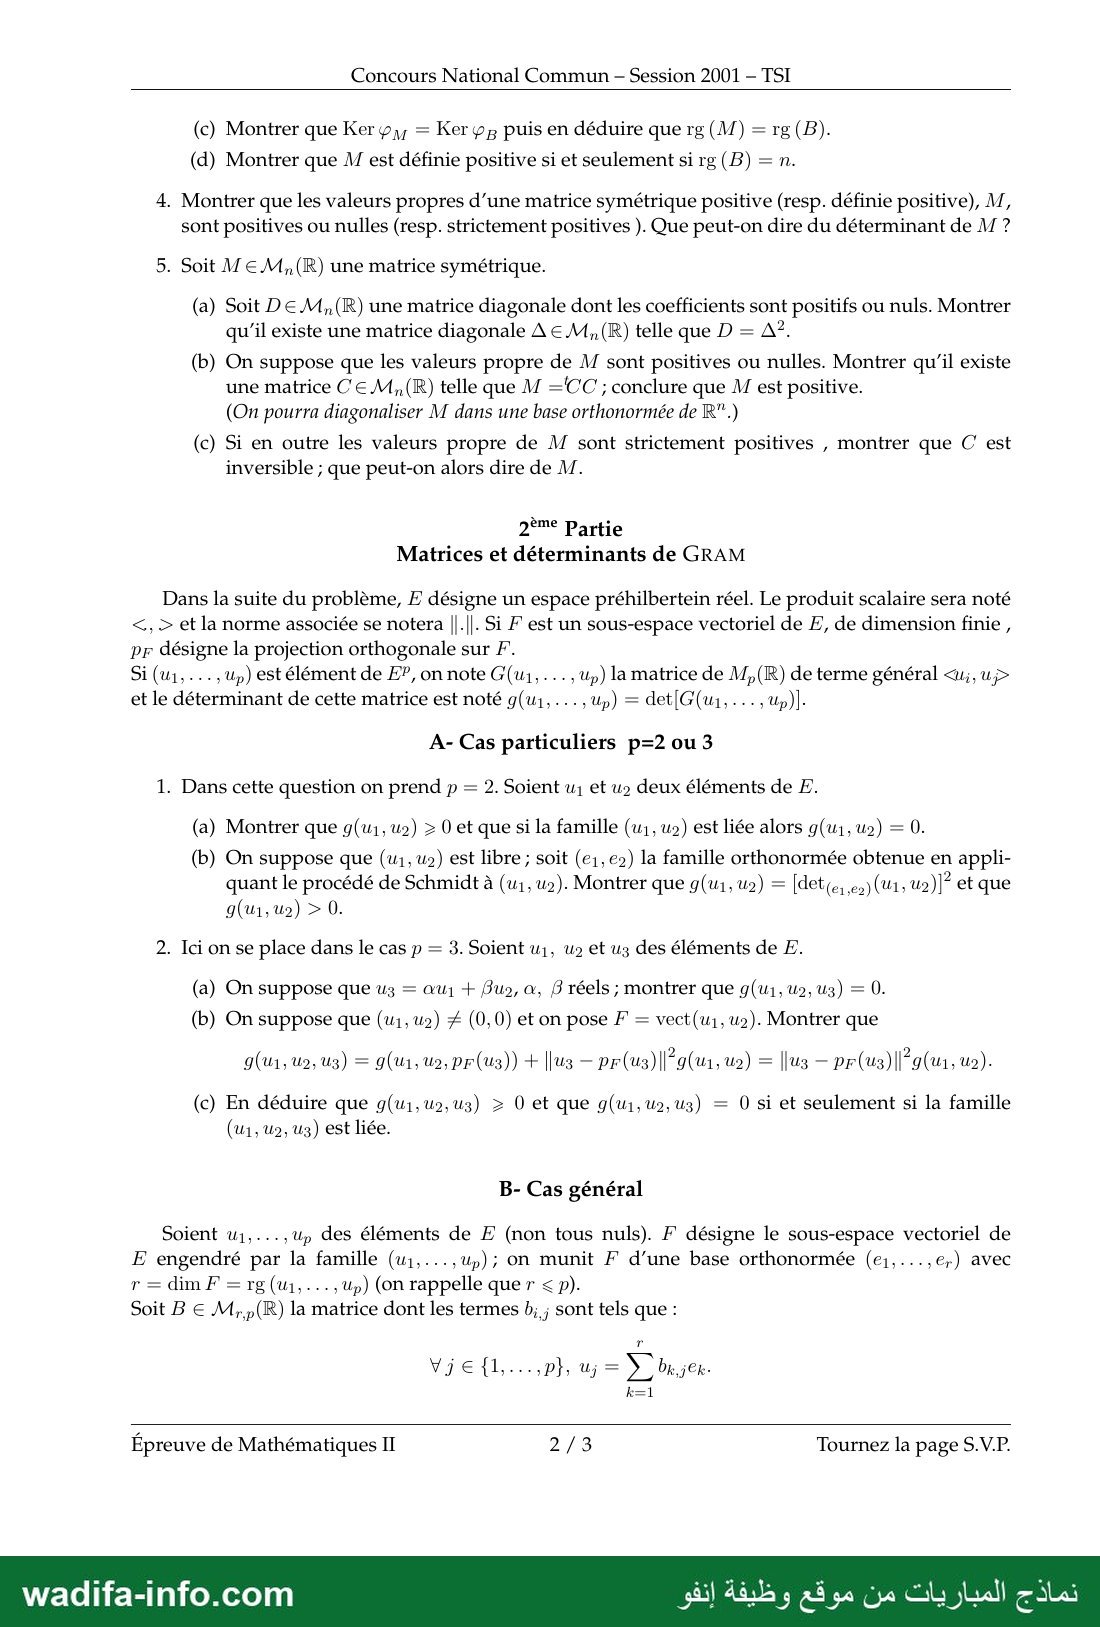
(c) Montrer que Ker ررم = Ker ورم puis en déduire que rg (M) = rg (B).
(d) Montrer que M est définie positive si et seulement si rg (B) = n.
4. Montrer que les valeurs propres d’une matrice symétrique positive (resp. définie positive), M,
sont positives ou nulles (resp. strictement positives ). Que peut-on dire du déterminant de M ?
5. Soit M EM, (R) une matrice symétrique.
(a) Soit DE M, (R) une matrice diagonale dont les coefficients sont positifs ou nuls. Montrer
qu'il existe une matrice diagonale A € M, (R) telle que D = A?.
(b) On suppose que les valeurs propre de M sont positives ou nulles. Montrer qu’il existe
une matrice Ce M, (R) telle que M = ‘CC ; conclure que M est positive.
(On pourra diagonaliser M dans une base orthonormée de R".)
(c) Si en outre les valeurs propre de M sont strictement positives , montrer que C est
inversible ; que peut-on alors dire de M.
2ème Partie
Matrices et déterminants de GRAM
Dans la suite du problème, F désigne un espace préhilbertein réel. Le produit scalaire sera noté
‹, › et la norme associée se notera ||.|. Si F est un sous-espace vectoriel de F, de dimension finie ,
pr désigne la projection orthogonale sur 7
Si (u1,... , Up) est élément de EP, on note G(u1, , Up) la matrice de M, (R) de terme général ‹u;, uj›
et le déterminant de cette matrice est noté g(u1,. , Up) = det[G(u1,.. , Up)]-
A- Cas particuliers p=2 ou 3
1. Dans cette question on prend م = 2. Soient دنا et u9 deux éléments ع
(a) Montrer que g(u1, us) › 0 et que si la famille (w1, ua) est liée alors g(u1, u2) = 0.
(b) On suppose que (u1, ua) est libre ; soit (e1, €») la famille orthonormée obtenue en appli-
quant le procédé de Schmidt à (u1, 2). Montrer que g(u1, u2) = [det(e, روم (V1, 42)]” et que
2. Ici on se place dans le cas p = 3. Soient u1, u9 et u3 des éléments de F.
(a) On suppose que u3 = au + Bus, à, 3 réels ; montrer que g(u1, Ua, U3) = 0.
(b) On suppose que (u1, uv») # (0,0) et on pose F = vect(u1,u2). Montrer que
(c) En déduire que g(u1,u2,u3) › 0 et que g(u1,u2,u3) = 0 si et seulement si la famille
(1, U2, U3) est liée.
B- Cas général
Soient u1,...,u, des éléments de F (non tous nuls). F désigne le sous-espace vectoriel de
E engendré par la famille (u1,...,up); on munit F d’une base orthonormée (e:,...,e,) avec
r = dim F = rg (u1,.. , Up) (on rappelle que 7 ‹ p).
Soit B € M, (R) la matrice dont les termes b; ; sont tels que :
k=1l
Épreuve de Mathématiques II 2/53 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
Concours National Commun - Session 2001-1
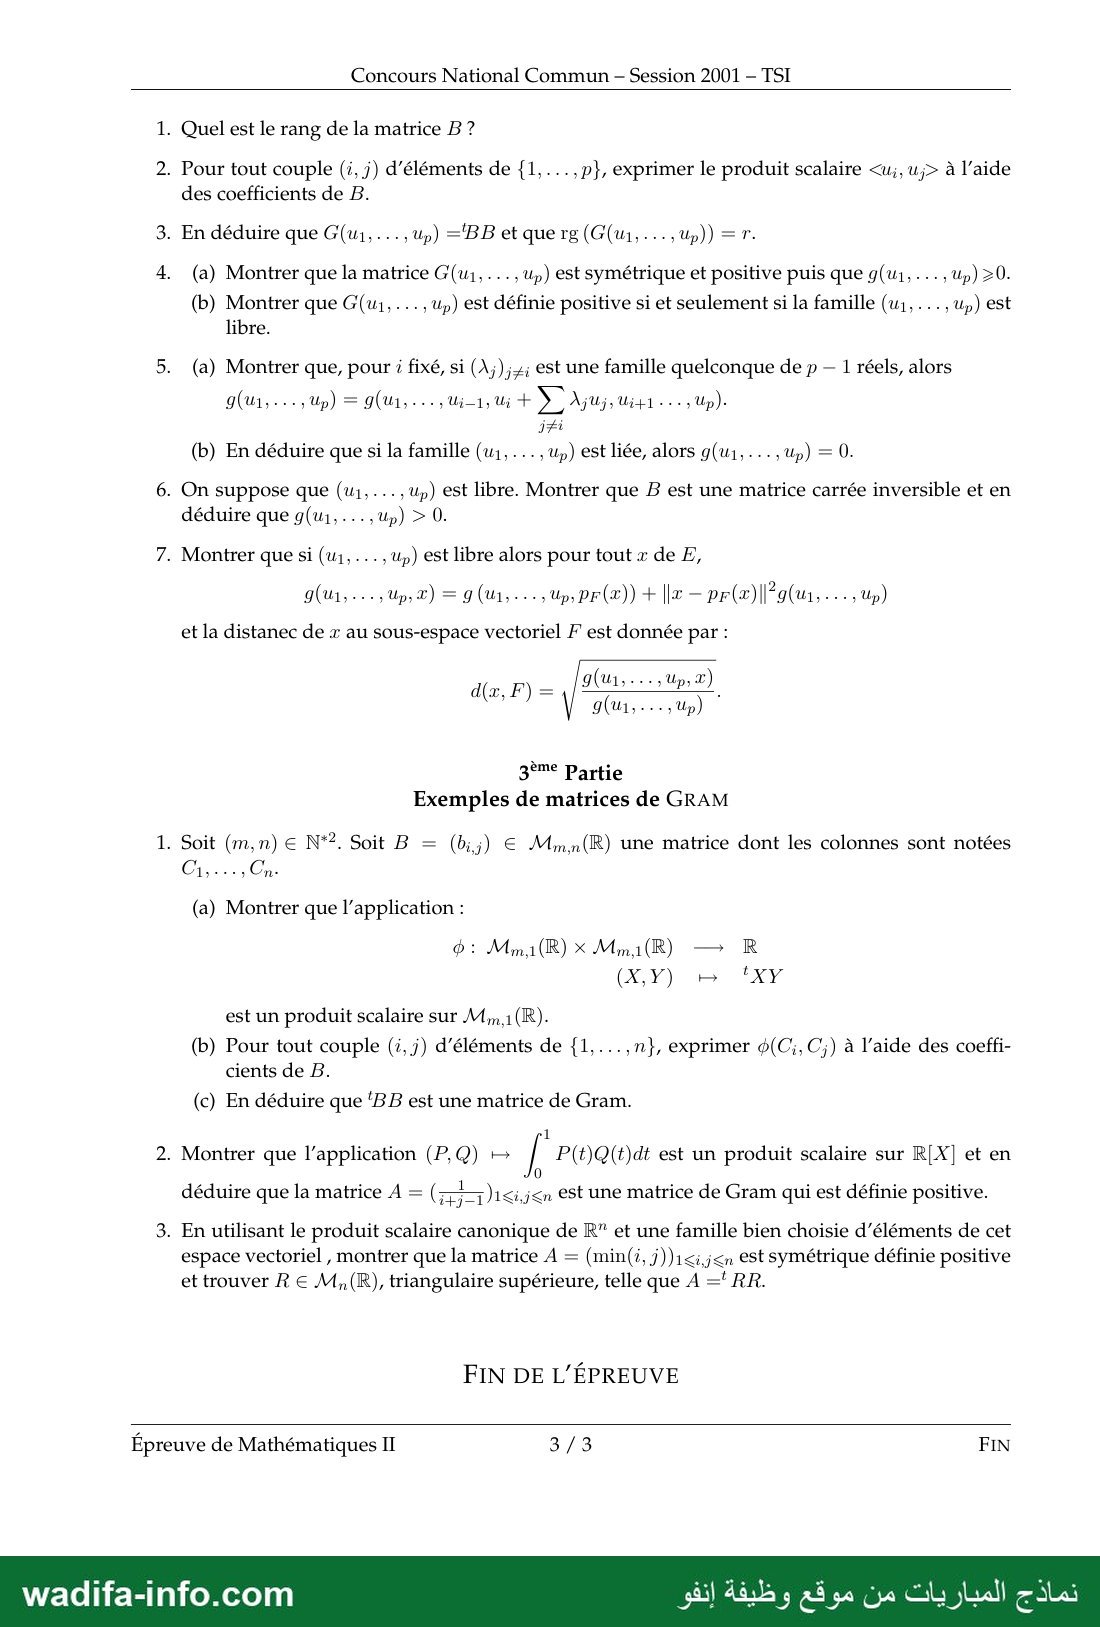
1. Quel est le rang de la matrice B ?
2. Pour tout couple (i, j) d'éléments de {1,...,p}, exprimer le produit scalaire ‹u;, u;› à l’aide
des coefficients de B.
3. En déduire que G(u1,. , Up) ='BB et que rg (G(u1,.. ,Up)) = r.
4. (a) Montrer que la matrice G(u1,. , Up) est symétrique et positive puis que g(u1,... , Up) ›0.
(b) Montrer que G(u1,... , Up) est définie positive si et seulement si la famille (u1,... , up) est
libre.
5. (a) Montrer que, pour + fixé, si (\;);+; est une famille quelconque de p — 1 réels, alors
9441.0 , Up) = .و9141 Ui-1, Ui + ›, Agttss eh ‹0 02 Up)s
(b) En déduire que si la famille (u1,. , up) est liée, alors g(u1,.. , up) = 0.
6. On suppose que (u1,... , up) est libre. Montrer que B est une matrice carrée inversible et en
déduire que g(u1,... , Up) › 0.
7. Montrer que si (u1,.. , Up) est libre alors pour tout x de EF,
et la distanec de r au sous-espace vectoriel F est donnée par :
3ème Partie
Exemples de matrices de GRAM
1. Soit (m,n) € N°2. Soit B = (b;;) € Mmn(R) une matrice dont les colonnes sont notées
Cure On
(a) Montrer que l'application :
عم Mm1(R) x Mm1i(R) ب R
(Xiv) مرا بم
est un produit scalaire sur مانا (R).
(b) Pour tout couple (;, 7) d'éléments de {1,...,n}, exprimer &(C;, C;) à l'aide des coeffi-
cients de B.
(c) En déduire que ‘BB est une matrice de Gram.
1
2. Montrer que l'application (P,Q) — | P(t)Q(t)dt est un produit scalaire sur R[X] et en
0
déduire que la matrice A = ) mx )1‹:,j‹n est une matrice de Gram qui est définie positive.
3. En utilisant le produit scalaire canonique de R” et une famille bien choisie d'éléments de cet
espace vectoriel , montrer que la matrice À = (min(i, j))1‹:,j‹n est symétrique définie positive
et trouver R € M,(R), triangulaire supérieure, telle que A =‘ RR.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques II 3/3 FIN
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve de Mathématiques II du Concours National Commun d'admission aux grandes écoles d'ingénieurs, concours TSI, session 2001 (durée 4 heures, 3 pages, calculatrice interdite). Thème : matrices symétriques positives, matrices et déterminants de Gram, distance à un sous-espace, exemples (matrice de Hilbert, matrice (min(i, j))). Voici une correction proposée.
💡 Convention de l'énoncé : un vecteur x de ℝn est une ligne et tx la colonne correspondante ; ainsi qM(x) = xMtx est un réel. Le résultat central est G = tBB : toute la 2ème partie s'en déduit grâce à la 1ère.
1ère partie — Matrices réelles symétriques positives
1.
φA(Ej) = AEj est la j-ième colonne de A. La matrice de φA relativement à Bp et Bn est donc A elle-même, et le rang d'une application linéaire est celui de sa matrice : rg(A) = rg(φA).
2.
ψM est bilinéaire (produit matriciel bilinéaire). Symétrie : ψM(y, x) = yMtx est un réel, égal à sa transposée t(yMtx) = xtMty = xMty = ψM(x, y) (car tM = M). Donc ψM est une forme bilinéaire symétrique et qM(x) = ψM(x, x) est la forme quadratique associée.
3. (a)
tM = tBt(tB) = tBB = M : M est symétrique. Y = Btx ∈ Mm,1(ℝ) a pour composantes yi = Σj=1n bi,jxj, i = 1, …, m.
3. (b)
qM(x) = xtBBtx = t(Btx)(Btx) = tYY = y12 + … + ym2 ≥ 0 : M est positive, et qM(x) = 0 ⇔ tous les yi sont nuls ⇔ Btx = 0.
3. (c)
Si BX = 0 alors MX = tB(BX) = 0. Réciproquement, si MX = 0, alors tXMX = 0, c'est-à-dire qM(tX) = 0, donc BX = 0 par 3.b. Ainsi Ker φM = Ker φB. Par le théorème du rang (même espace de départ Mn,1(ℝ)) : rg(M) = n − dim Ker φM = n − dim Ker φB = rg(B).
3. (d)
ψM est bilinéaire symétrique positive ; c'est un produit scalaire ssi elle est définie : qM(x) = 0 ⇒ x = 0, c'est-à-dire (3.b) Ker φB = {0}, c'est-à-dire rg(B) = n. Donc M définie positive ⇔ rg(B) = n.
4.
Une matrice symétrique réelle a des valeurs propres réelles. Soit λ une valeur propre et X ≠ 0 un vecteur propre réel ; avec x = tX : qM(x) = tXMX = λtXX = λ‖X‖2. Si M est positive, λ ≥ 0 ; si M est définie positive, qM(x) > 0, donc λ > 0. M est diagonalisable, donc det M est le produit des valeurs propres : det M ≥ 0 (resp. det M > 0).
5. (a)
D = diag(d1, …, dn) avec di ≥ 0 : Δ = diag(√d1, …, √dn) convient.
5. (b)
Théorème spectral : M = PDtP avec P orthogonale et D diagonale formée des valeurs propres, toutes ≥ 0. Avec 5.a, D = Δ2 = tΔΔ, donc M = PtΔΔtP = t(ΔtP)(ΔtP) : C = ΔtP convient. Par 3.b (avec B = C), M est positive.
5. (c)
Si les valeurs propres sont > 0, Δ est inversible, donc C = ΔtP est inversible (produit d'inversibles) ; rg(C) = n et, par 3.d, M est définie positive. (Avec 4 : une matrice symétrique est positive, resp. définie positive, ssi ses valeurs propres sont ≥ 0, resp. > 0.)
2ème partie — Matrices et déterminants de Gram
A — 1. (a)
g(u1, u2) = ‖u1‖2‖u2‖2 − <u1, u2>2 ≥ 0 par l'inégalité de Cauchy-Schwarz. Si la famille est liée, par exemple u2 = λu1 (ou u1 = 0) : g = λ2‖u1‖4 − λ2‖u1‖4 = 0.
A — 1. (b)
Soit B ∈ M2(ℝ) la matrice de (u1, u2) dans la base orthonormée (e1, e2) : uj = b1je1 + b2je2. Alors <ui, uj> = b1ib1j + b2ib2j = (tBB)ij, donc G(u1, u2) = tBB et g(u1, u2) = (det B)2 = [det(e1,e2)(u1, u2)]2. La famille étant libre, ce déterminant est non nul : g > 0.
A — 2. (a)
La 3e colonne de G(u1, u2, u3) est (<ui, u3>)i = α(<ui, u1>)i + β(<ui, u2>)i = αC1 + βC2 : les colonnes sont liées, g(u1, u2, u3) = 0.
A — 2. (b)
Écrivons u3 = p + h avec p = pF(u3) ∈ F et h = u3 − p ⊥ F. Pour i = 1, 2 : <ui, u3> = <ui, p>, et ‖u3‖2 = ‖p‖2 + ‖h‖2 (Pythagore). Donc G(u1, u2, u3) = G(u1, u2, p) + ‖h‖2E33. Par linéarité du déterminant par rapport à la 3e colonne, puis développement selon cette colonne (0, 0, ‖h‖2) :
g(u1, u2, u3) = g(u1, u2, pF(u3)) + ‖u3 − pF(u3)‖2g(u1, u2),
et pF(u3) ∈ Vect(u1, u2) donne g(u1, u2, pF(u3)) = 0 par 2.a, d'où la seconde égalité.
A — 2. (c)
g(u1, u2, u3) = ‖h‖2g(u1, u2) ≥ 0 (1.a). Il est nul ssi g(u1, u2) = 0 ou h = 0, c'est-à-dire (1.a, 1.b) ssi (u1, u2) est liée ou u3 ∈ Vect(u1, u2) : ssi (u1, u2, u3) est liée. (Si u1 = u2 = 0, G a deux lignes nulles et la famille est liée : le résultat reste vrai.)
B — 1.
L'application coordonnées F → ℝr est un isomorphisme ; les colonnes de B sont les coordonnées des uj, donc rg(B) = rg(u1, …, up) = r.
B — 2.
(ek) étant orthonormée : <ui, uj> = Σk=1r bk,ibk,j.
B — 3.
Σk bk,ibk,j = (tBB)ij, donc G(u1, …, up) = tBB, et par la 1ère partie 3.c, rg G = rg B = r.
B — 4. (a)
Par 1ère partie 3.a–3.b, tBB est symétrique positive, et par 4, g(u1, …, up) = det G ≥ 0.
B — 4. (b)
Par 1ère partie 3.d : G définie positive ⇔ rg B = p ⇔ r = p ⇔ (u1, …, up) libre.
B — 5. (a)
Soit P = Ip + Σj≠i λjEj,i (seule la colonne i diffère de Ip ; l'opération Ci ← Ci − Σj≠i λjCj la ramène à Ip sans changer le déterminant, donc det P = 1). La famille (u′k) = (u1, …, ui + Σλjuj, …, up) vérifie u′k = Σl Plkul, donc <u′k, u′l> = (tPGP)kl. Ainsi g(u′) = det(P)2det G = g(u1, …, up).
B — 5. (b)
Si la famille est liée, un vecteur ui s'écrit Σj≠i μjuj. Avec λj = −μj dans 5.a, g(u1, …, up) = g(u1, …, 0, …, up), déterminant d'une matrice ayant une ligne nulle : g = 0.
B — 6.
Si la famille est libre, r = p : B ∈ Mp(ℝ) est carrée de rang p, donc inversible, et g = det(tB)det(B) = (det B)2 > 0.
B — 7.
Même calcul qu'en A.2.b : avec x = pF(x) + h, h ⊥ F, la dernière colonne de G(u1, …, up, x) est celle de G(u1, …, up, pF(x)) augmentée de (0, …, 0, ‖h‖2) (les autres coefficients sont égaux car h ⊥ ui). Par linéarité selon la dernière colonne :
g(u1, …, up, x) = g(u1, …, up, pF(x)) + ‖x − pF(x)‖2g(u1, …, up).
(u1, …, up, pF(x)) est liée (pF(x) ∈ F) : le premier terme est nul (5.b). Comme d(x, F) = ‖x − pF(x)‖ et g(u1, …, up) > 0 (6) :
d(x, F) = √( g(u1, …, up, x) / g(u1, …, up) ).
3ème partie — Exemples de matrices de Gram
1. (a)
φ(X, Y) = tXY = Σ xiyi : bilinéaire, symétrique, et φ(X, X) = Σ xi2 > 0 pour X ≠ 0. C'est un produit scalaire (le produit scalaire canonique).
1. (b)
φ(Ci, Cj) = Σk=1m bk,ibk,j.
1. (c)
Par 1.b, (tBB)ij = φ(Ci, Cj) : tBB = G(C1, …, Cn) dans l'espace euclidien (Mm,1(ℝ), φ).
2.
(P, Q) ↦ ∫01 PQ est bilinéaire, symétrique, positive ; si ∫01 P2 = 0, la fonction continue positive P2 est nulle sur [0, 1], donc P a une infinité de racines et P = 0 : produit scalaire sur ℝ[X]. <Xi−1, Xj−1> = ∫01 ti+j−2dt = 1/(i + j − 1) : A = G(1, X, …, Xn−1), matrice de Gram d'une famille libre, donc définie positive (2ème partie B.4.b).
3.
Dans ℝn euclidien canonique, de base canonique (e1, …, en), posons vj = e1 + … + ej. Alors <vi, vj> = nombre d'indices communs = min(i, j) : A = G(v1, …, vn). La famille (vj) est libre (matrice triangulaire à diagonale unité dans la base canonique), donc A est symétrique définie positive (B.4).
La matrice R des coordonnées de (vj) dans la base orthonormée (ek) a pour coefficients rkj = 1 si k ≤ j, 0 sinon : R est triangulaire supérieure, remplie de 1 sur et au-dessus de la diagonale, et par B.3, A = tRR (vérification : (tRR)ij = #{k ≤ min(i, j)} = min(i, j)).
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1816/modele-de-concours-cnc-2001-mathematiques-ii-tsi-concours-national-commun
