
Modèle de concours : CNC 2000 Mathématiques II (TSI) — Concours National Commun
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1815/modele-de-concours-cnc-2000-mathematiques-ii-tsi-concours-national-commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2000), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques II
- Année
- 2000
- Pages
- 5
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
ROYAUME DU MAROC
Ministère Chargé de l'Enseignement Ministère de l'Enseignement
Secondaire et Technique Supérieur, de la Formation des Cadres
et de la Recherche Scientifique
Concours National Commun
d’Admission aux
Grandes Écoles d'Ingénieurs
Session 2000
ÉPREUVE DE MATHÉMATIQUES 1
Durée 4 heures
Concours TSI
Cette épreuve comporte 4 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
Concours National Commun - Session 2000 TSI
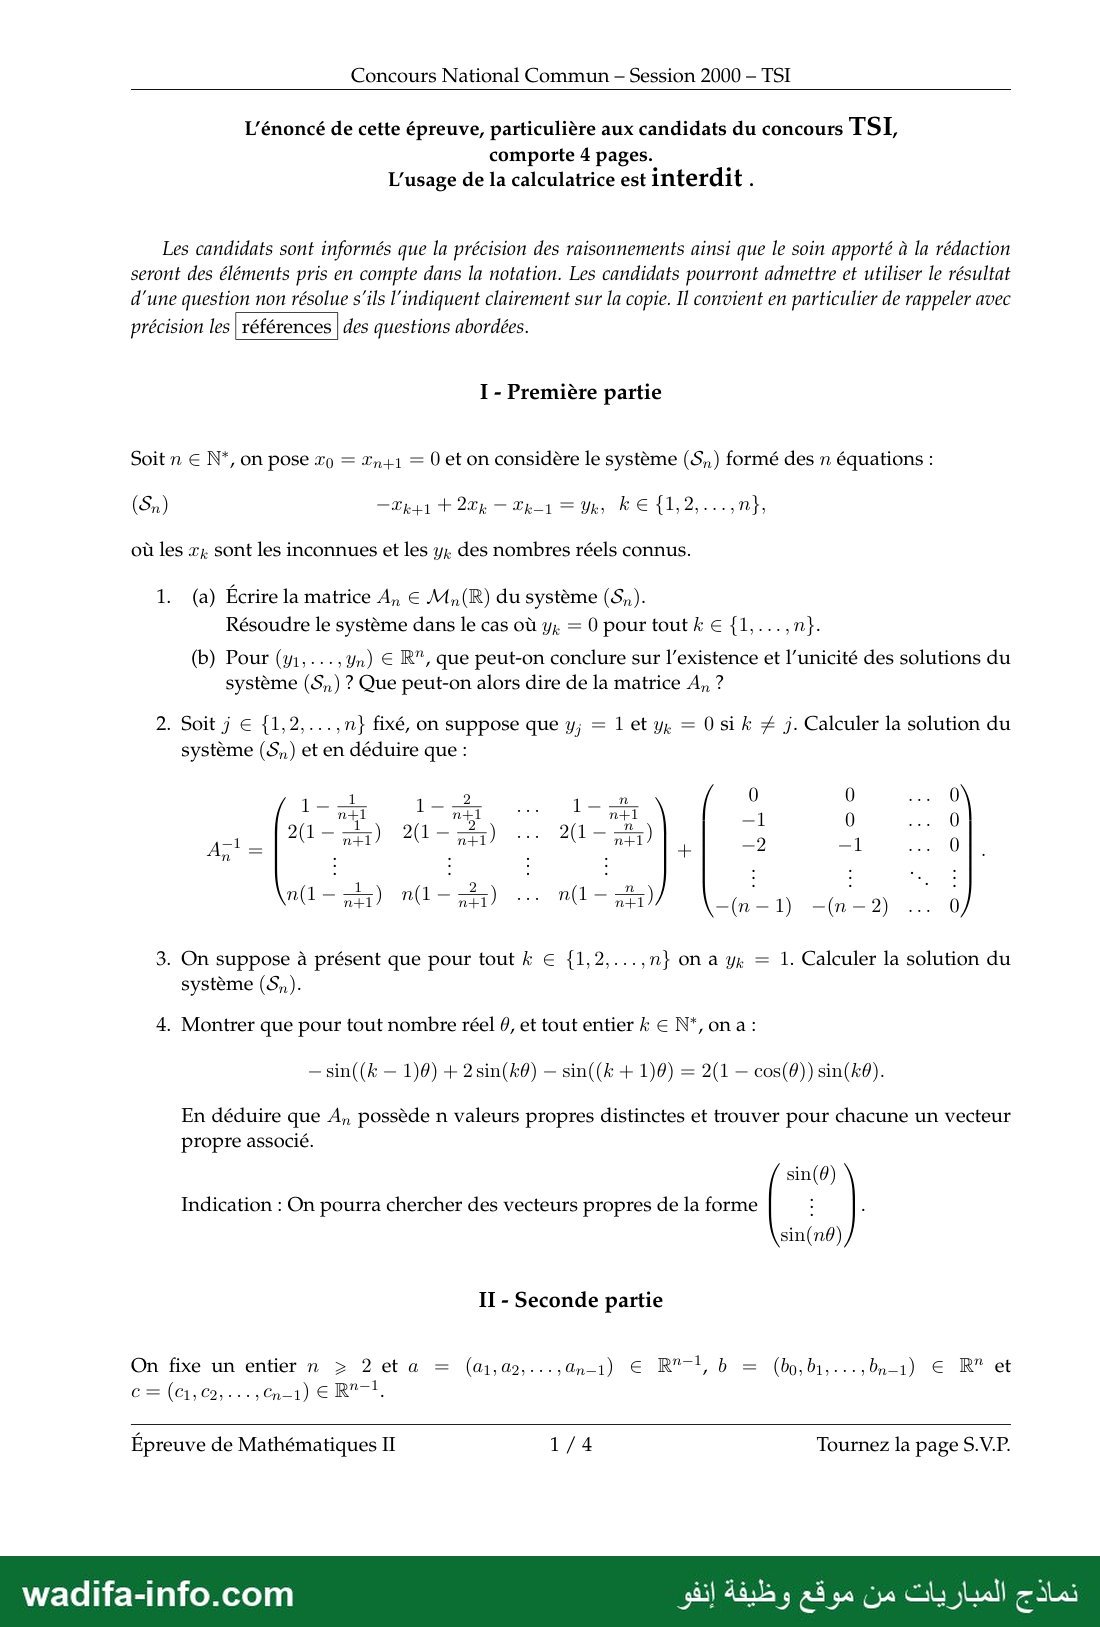
L’énoncé de cette épreuve, particulière aux candidats du concours TSI,
comporte 4 pages.
L'usage de la calculatrice est interdit .
Les candidats sont informés que la précision des raisonnements ainsi que le soin apporté à la rédaction
seront des éléments pris en compte dans la notation. Les candidats pourront admettre et utiliser le résultat
d'une question non résolue s‘ils l‘indiquent clairement sur la copie. Il convient en particulier de rappeler avec
précision les | références | des questions abordées.
I - Première partie
Soit n € N*, on pose 20 = Tn+1 = 0 et on considère le système (S,,) formé des n équations :
(Sn) TTk+H1 + 274 T Tk=1 = Uk, 6 { 1 , 2, "acts mn} ,
où les ير2 sont les inconnues et les y, des nombres réels connus.
1. (a) Écrire la matrice A, € My,(R) du système (S,;).
Résoudre le système dans le cas où y; = 0 pour tout م € {1,...,n}.
(b) Pour (y1,-.-,yn) € R”, que peut-on conclure sur l'existence et l’unicité des solutions du
système (S,) ? Que peut-on alors dire de la matrice A, ?
2. Soit j € {1,2,...,n} fixé, on suppose que y; = 1 et y, = 0 si k # j. Calculer la solution du
système (S,) et en déduire que :
ja 12 L وي 0 0 د 0
‘ n41 n45} vies wi —l 0 … 0
nai) 1 2 24) = 0 20 Da ) +1 9 -l 2... 0 2 20 = تحير
0 كي )2 - F n+1 à n+1 ses ; n+1l _ (n Le 1) —(n
3. On suppose à présent que pour tout k € {1,2,...,n} on a y = 1. Calculer la solution du
système (S,).
4. Montrer que pour tout nombre réel 6, et tout entier k € N*, on a :
En déduire que A, possède n valeurs propres distinctes et trouver pour chacune un vecteur
propre associé.
Indication : On pourra chercher des vecteurs propres de la forme :
sin(n0)
II - Seconde partie
On fixe un entier n = 2 et a = (a1,a2,...,an-1) € لحتل b = (bo,bi,...,bn-1) € R” et
جح (titi; ce لصون 1-1
Épreuve de Mathématiques II 1/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
Concours National Commun - Session 2000 TSI
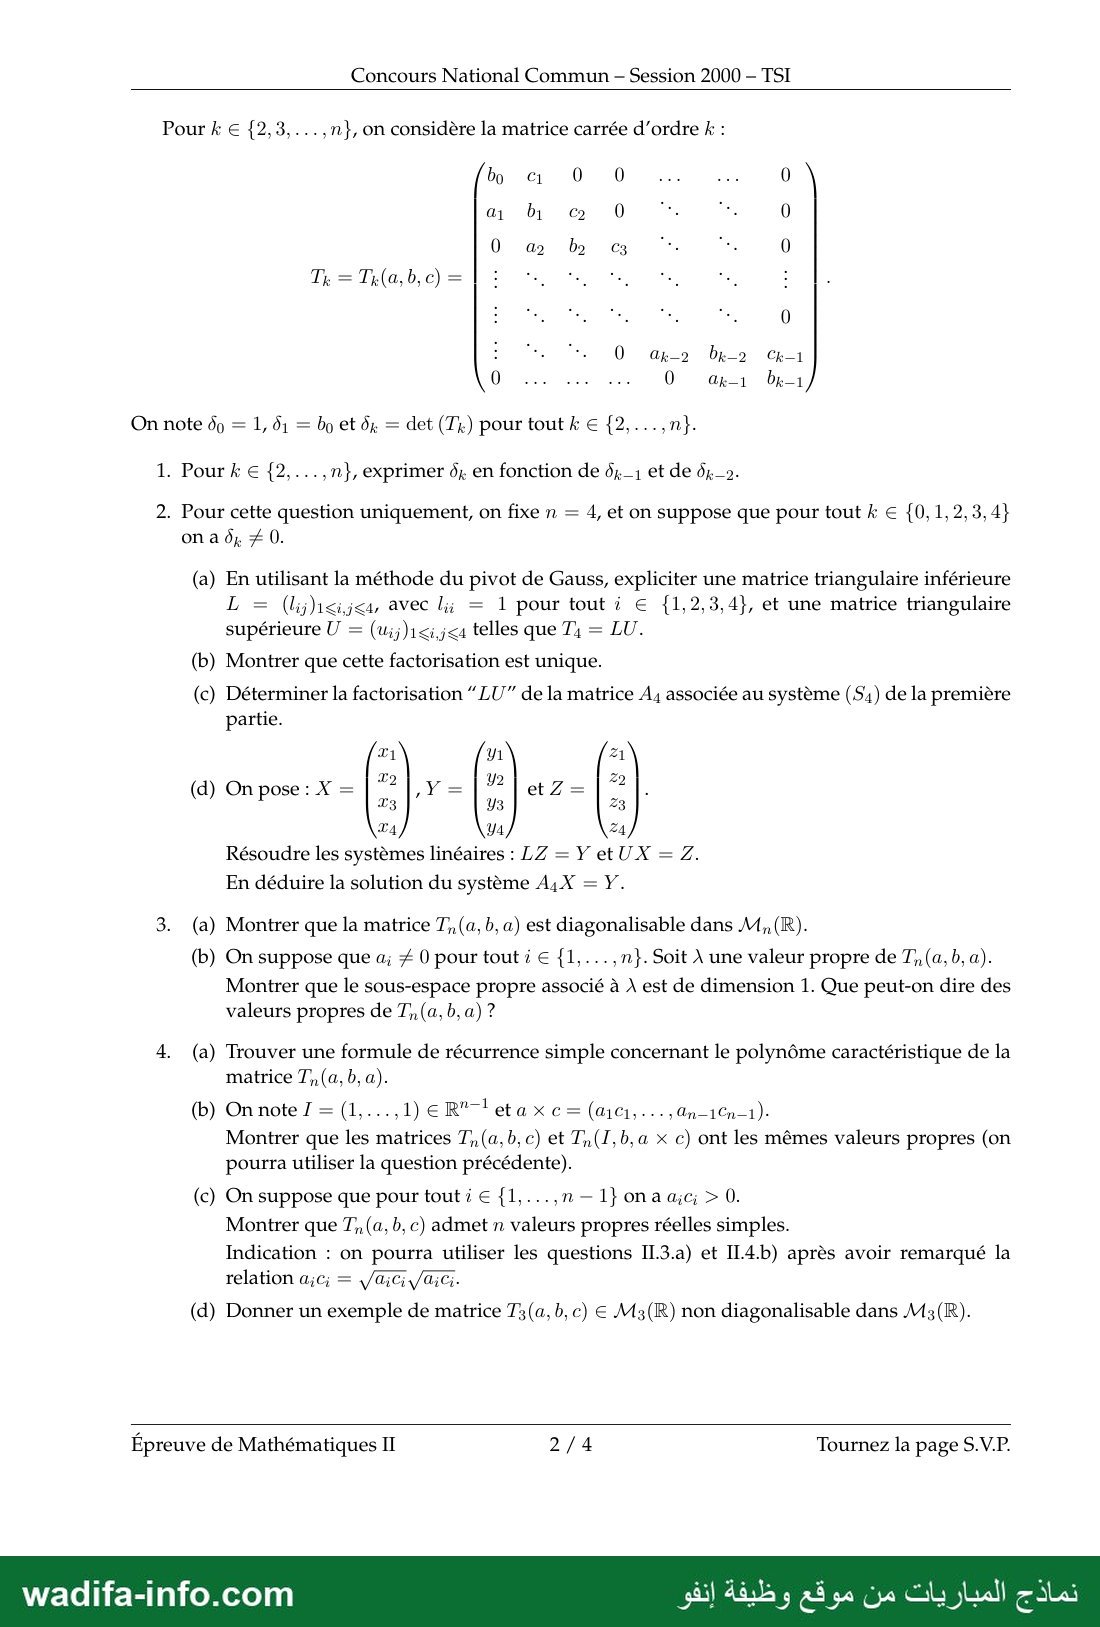
Pour k € {2,3,...,n}, on considère la matrice carrée d'ordre k :
bo 01 0 0 0
1آ b 1 0 0 0
0 a2 ba C3 0
0
تيت bp_2 يمه 0 :
On note وة = 1, 61 = bp et 6, = det (م1) pour tout k € {2,...,n}-.
1. Pour k € {2,...,n}, exprimer 6; en fonction de d,_1 et de d,,_2.
2. Pour cette question uniquement, on fixe n = 4, et on suppose que pour tout k € {0,1,2,3,4}
on a 6, # 0.
(a) En utilisant la méthode du pivot de Gauss, expliciter une matrice triangulaire inférieure
L = (li)ixij‹s, avec يا = 1 pour tout à € {1,2,3,4}, et une matrice triangulaire
supérieure U = (ui;)1‹i,j‹4 telles que 74 = LU.
(b) Montrer que cette factorisation est unique.
(c) Déterminer la factorisation “LU” de la matrice A4 associée au système (54) de la première
partie.
21 11 21
(d) On pose : X = a "y = Ra z= | 2
123 1/3 #3
24 Ya 24
Résoudre les systèmes linéaires : LZ = Y etUX ح
En déduire la solution du système A4X = Y.
3. (a) Montrer que la matrice T, (a, b, a) est diagonalisable dans M, (R).
(b) On suppose que a; # 0 pour tout : € {1,... ,n}. Soit À une valeur propre de T, (a, b, a).
Montrer que le sous-espace propre associé à À est de dimension 1. Que peut-on dire des
valeurs propres de T,, (a, b, a) ?
4. (a) Trouver une formule de récurrence simple concernant le polynôme caractéristique de la
matrice T, (a, b, a).
Montrer que les matrices T,, (a, b, c) et T, (1, b,a x c) ont les mêmes valeurs propres (on
pourra utiliser la question précédente).
(c) On suppose que pour tout ; € {1,...,n — 1} on a ويه › 0.
Montrer que T, (a, b, ل admet n valeurs propres réelles simples.
Indication : on pourra utiliser les questions IL.3.a) et IL4.b) après avoir remarqué la
relation AC; = رحن يا ل 2
(d) Donner un exemple de matrice T3(a, b, c) € M3(R) non diagonalisable dans M3(R).
Épreuve de Mathématiques II 2/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
Concours National Commun - Session 2000 TSI
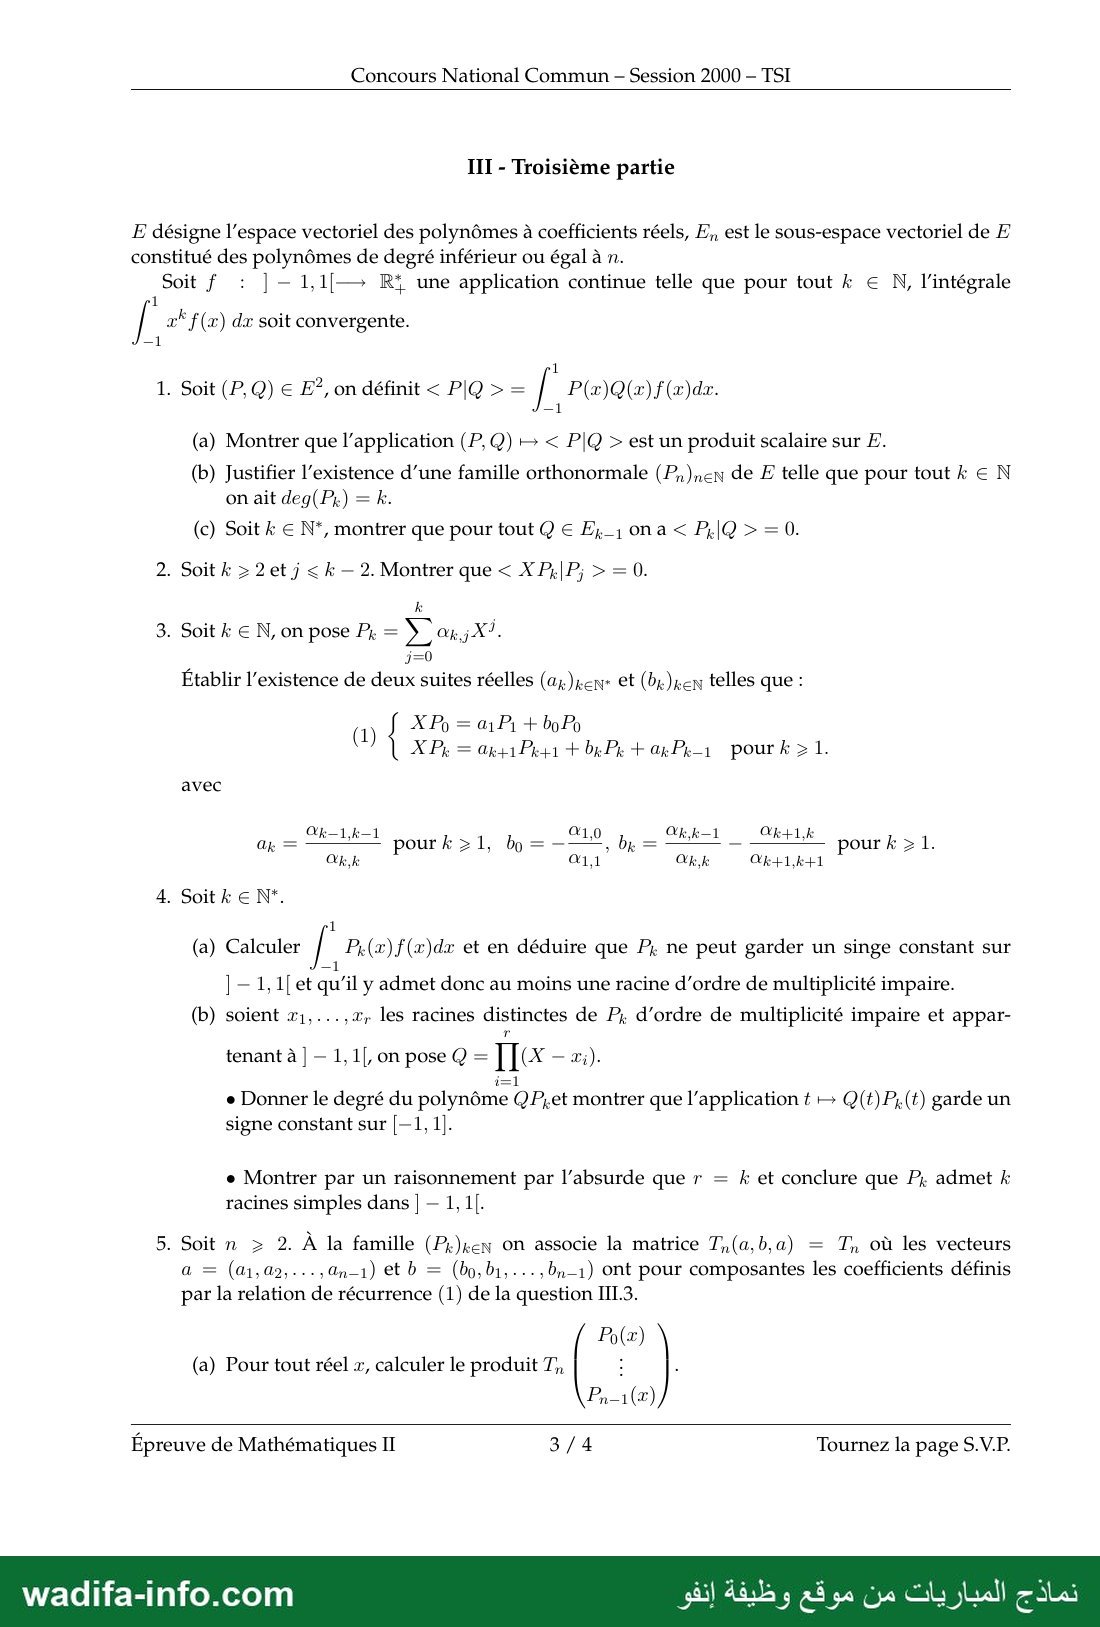
111 - Troisième partie
E désigne l’espace vectoriel des polynômes à coefficients réels, FE, est le sous-espace vectoriel de F
constitué des polynômes de degré inférieur ou égal à n.
Soit f : ] — 1,1[— 13 une application continue telle que pour tout k € N, l'intégrale
1
| x" f(x) dx soit convergente.
1
1
(a) Montrer que l'application (P, Q) — › P|Q › est un produit scalaire sur F.
(b) Justifier l'existence d’une famille orthonormale (Pr)nen de F telle que pour tout k € N
on ait deg(P4) = k.
(c) Soit k € N*, montrer que pour tout Q € F;,_1 on a › 710 › =0.
2. Soit k ›2 et j › k — 2. Montrer que › X P,|P; › = 0.
3. Soit k € N, on pose P, = 2 لزه
Établir l'existence de deux suites réelles (az )pen* et (bj)ren telles que :
X Pp = بمثلمه + طلم + لظا مه pourkz1.
avec
01.0
Qk,k 1,1 OR,k Qk+1,k+1
Ok k—1 _ Ok+1,k
0 our k › 1.
4. 50117 6 N*.
1
(a) Calculer P,(x)f(x)dx et en déduire que P, ne peut garder un singe constant sur
] — 1,1[ et qu’il y admet donc au moins une racine d’ordre de multiplicité impaire.
(b) soient r1,...,x, les racines distinctes de P, d’ordre de multiplicité impaire et appar-
7
tenant à | — 1,1], on pose Q = JC — X;).
e Donner le degré du polynôme ل P,et montrer que l'application t — @(t)P, (t) garde un
signe constant sur [—1, 1].
e Montrer par un raisonnement par l'absurde que r = 7 et conclure que P, admet k
racines simples dans ] - 1].
5. Soit n › 2. À la famille (Pz)ken On associe la matrice T,(a,b,a) = T, où les vecteurs
a = (a1,a2,...,an—1) et b = (bo,b1,...,b,—1) ont pour composantes les coefficients définis
par la relation de récurrence (1) de la question 111.3.
(a) Pour tout réel 1, calculer le produit 7, ;
Épreuve de Mathématiques II 3/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 5 —
Concours National Commun - Session 2000 - 1
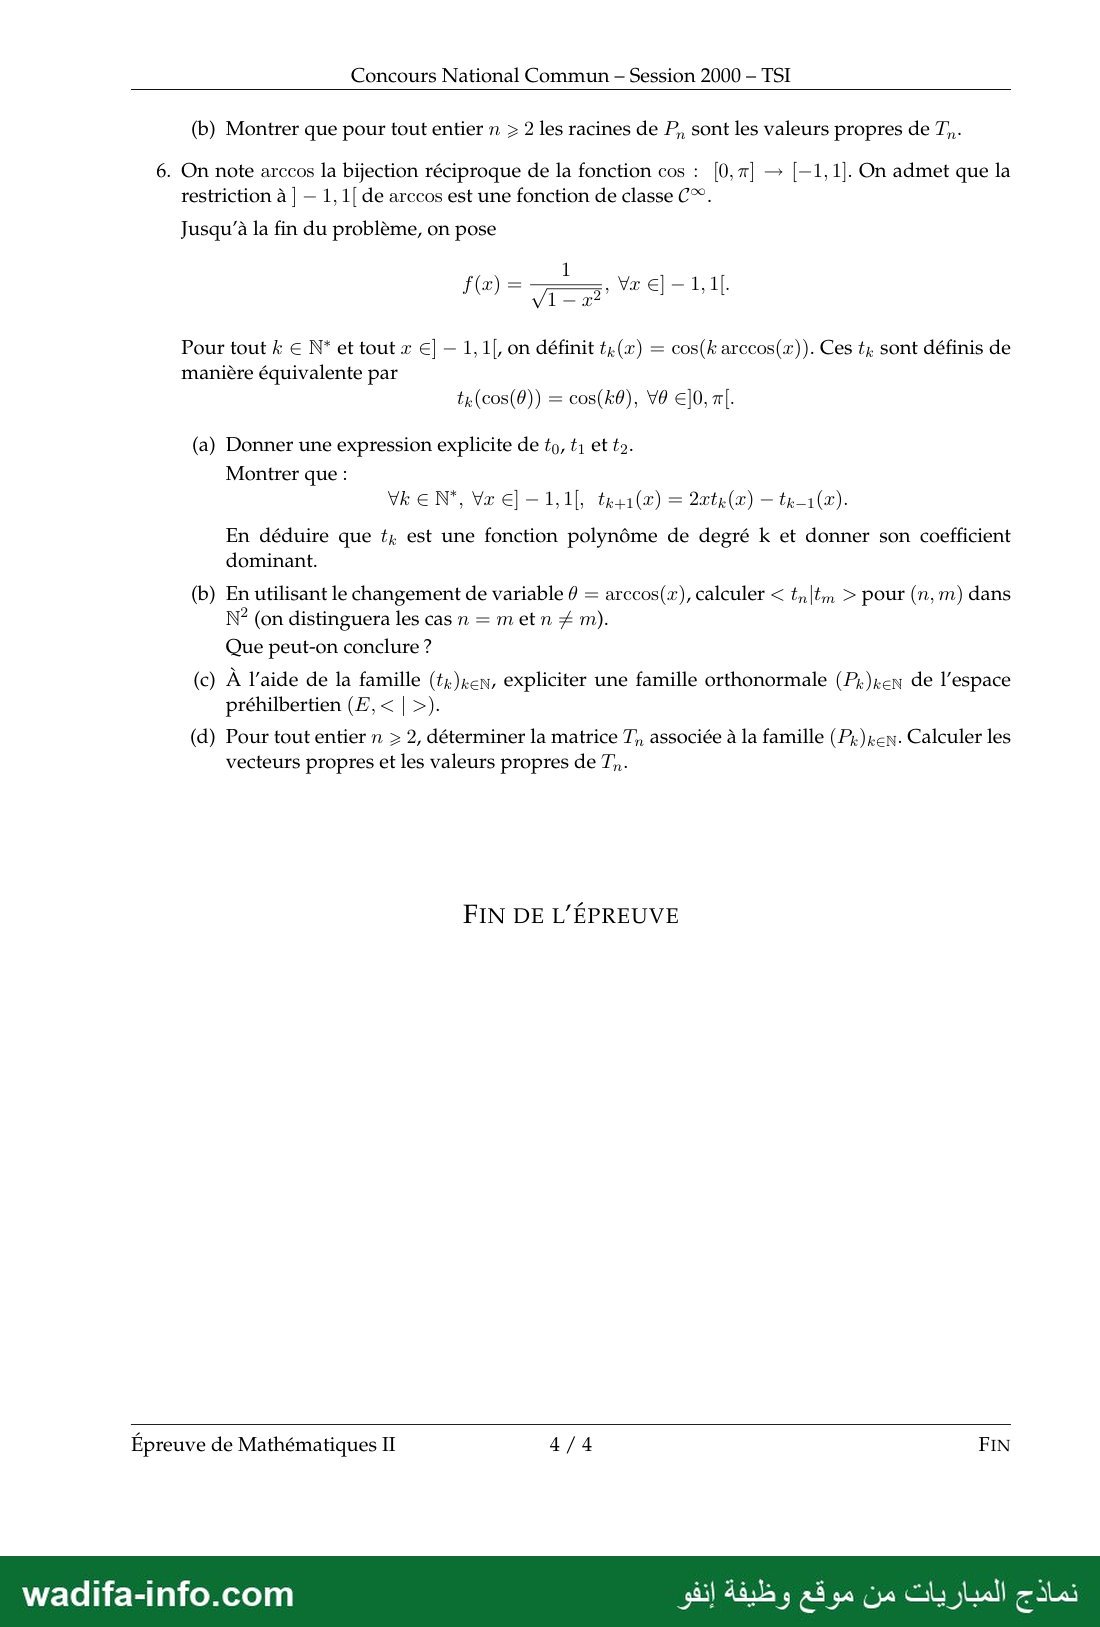
(b) Montrer que pour tout entier n › 2 les racines de P, sont les valeurs propres de T,.
6. On note arccos la bijection réciproque de la fonction cos : [0,x] — [-1,1]. On admet que la
restriction à | — 1, 1[ de arccos est une fonction de classe C®.
Jusqu'à la fin du problème, on pose
1
Pour tout k € N* et tout x €] — 1, 1], on définit t, (x) = cos(k arccos(x)). Ces مأ sont définis de
manière équivalente par
(a) Donner une expression explicite de to, t, et ta.
Montrer que :
En déduire que t, est une fonction polynôme de degré k et donner son coefficient
dominant.
(b) En utilisant le changement de variable 0 = arccos(x), calculer › مال › pour (n, m) dans
11 (on distinguera les cas n = m et n # m).
Que peut-on conclure ?
(c) À l’aide de la famille (tr)ren, expliciter une famille orthonormale (P;)ren de l’espace
préhilbertien (F, › | ›).
(d) Pour tout entier n › 2, déterminer la matrice T,, associée à la famille (P;)ren. Calculer les
vecteurs propres et les valeurs propres de T,.-
FIN DE L'ÉPREUVE
Épreuve de Mathématiques II 4/4 FIN
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce modèle est l'épreuve de Mathématiques II du Concours National Commun d'admission aux grandes écoles d'ingénieurs, concours TSI, session 2000 (durée 4 heures, calculatrice interdite). Thème : matrices tridiagonales — système discret −xk+1 + 2xk − xk−1 = yk, déterminants et factorisation LU, valeurs propres, puis lien avec les polynômes orthogonaux et les polynômes de Tchebychev. Voici une correction proposée.
💡 Idée clé : une matrice tridiagonale symétrique à coefficients sous-diagonaux non nuls a n valeurs propres réelles simples ; la relation de récurrence à trois termes des polynômes orthogonaux fait apparaître une telle matrice, dont les valeurs propres sont les racines de Pn.
I — Première partie
1. (a)
An est la matrice tridiagonale avec 2 sur la diagonale et −1 sur la sur- et la sous-diagonale (0 ailleurs).
Si tous les yk sont nuls : xk+1 − xk = xk − xk−1 pour k = 1, …, n, donc (xk)0≤k≤n+1 est arithmétique ; x0 = 0 donne xk = kr, et xn+1 = (n + 1)r = 0 donne r = 0. La seule solution est x = 0.
1. (b)
Le noyau de An est réduit à {0} : An est injective, donc (matrice carrée) inversible. Pour tout (y1, …, yn), le système (Sn) admet une solution et une seule, X = An−1Y.
2.
Pour k ≠ j les équations sont homogènes. Les équations k = 1, …, j − 1 montrent que (x0, …, xj) est arithmétique avec x0 = 0 : xk = kα (0 ≤ k ≤ j). Les équations k = j + 1, …, n montrent que (xj, …, xn+1) est arithmétique avec xn+1 = 0 : xk = β(n + 1 − k) (j ≤ k ≤ n + 1).
Raccord en j : jα = β(n + 1 − j). Équation j : (xj − xj−1) − (xj+1 − xj) = α + β = 1. D'où α = 1 − j/(n + 1), β = j/(n + 1), et
- pour k ≤ j : xk = k(1 − j/(n + 1)) ;
- pour k ≥ j : xk = j(n + 1 − k)/(n + 1) = k(1 − j/(n + 1)) − (k − j).
Cette solution est An−1ej, c'est-à-dire la j-ième colonne de An−1 : le coefficient (k, j) vaut k(1 − j/(n+1)), diminué de (k − j) si k > j. C'est exactement la somme des deux matrices de l'énoncé.
3.
Cherchons xk = k(n + 1 − k)/2 : x0 = xn+1 = 0, et la partie linéaire k(n + 1)/2 a une « dérivée seconde discrète » nulle, tandis que −(k + 1)2 + 2k2 − (k − 1)2 = −2 ; donc −xk+1 + 2xk − xk−1 = −(1/2)(−2) = 1. Par unicité (1.b) : xk = k(n + 1 − k)/2, k = 1, …, n. (On retrouve la somme des lignes de An−1.)
4.
sin((k − 1)θ) + sin((k + 1)θ) = 2 sin(kθ)cos θ, donc −sin((k − 1)θ) + 2 sin(kθ) − sin((k + 1)θ) = 2(1 − cos θ)sin(kθ).
Soit Xθ = (sin θ, …, sin nθ). Avec xk = sin(kθ), on a x0 = 0 ; si de plus sin((n + 1)θ) = 0, la k-ième ligne de AnXθ vaut 2(1 − cos θ)sin(kθ) pour tout k. On prend θj = jπ/(n + 1), j = 1, …, n : Xθj ≠ 0 (sin θj > 0) et
AnXθj = λjXθj, λj = 2(1 − cos(jπ/(n + 1))) = 4 sin2(jπ/(2(n + 1))).
cos est injective sur ]0, π[ : les n réels λj sont distincts. An étant d'ordre n, ce sont toutes ses valeurs propres, chacune d'espace propre de dimension 1 engendré par (sin(jπ/(n+1)), …, sin(njπ/(n+1))).
II — Seconde partie
1.
Développement de det(Tk) par rapport à la dernière ligne (le cofacteur de ak−1 se développe ensuite selon la dernière colonne, qui ne contient que ck−1) :
δk = bk−1δk−1 − ak−1ck−1δk−2, k ≥ 2 (vérifié pour k = 2 : δ2 = b0b1 − a1c1).
2. (a)
Le pivot de Gauss, ligne par ligne, n'agit que sur la sous-diagonale. On obtient (δk ≠ 0 assure des pivots non nuls) :
- L : 1 sur la diagonale, lk+1,k = akδk−1/δk (k = 1, 2, 3), 0 ailleurs ;
- U : ukk = δk/δk−1 (k = 1, …, 4), uk,k+1 = ck (k = 1, 2, 3), 0 ailleurs.
Vérification : u11 = b0 = δ1/δ0 ; l21 = a1/u11 ; u22 = b1 − l21c1 = (b1δ1 − a1c1δ0)/δ1 = δ2/δ1, et de même aux rangs suivants grâce à la relation du 1. Le produit LU redonne bk sur la diagonale, ck au-dessus, ak en dessous.
2. (b)
Si LU = L′U′ (δ4 ≠ 0, donc U et U′ inversibles) : L′−1L = U′U−1. Le membre de gauche est triangulaire inférieure à diagonale unité, celui de droite triangulaire supérieure : les deux valent I4. Donc L = L′ et U = U′ : factorisation unique.
2. (c)
Pour A4 : bk = 2, ak = ck = −1, et δk = 2δk−1 − δk−2 donne δk = k + 1. D'où
- L : sous-diagonale −1/2, −2/3, −3/4 (lk+1,k = −k/(k + 1)) ;
- U : diagonale 2, 3/2, 4/3, 5/4 (ukk = (k + 1)/k), sur-diagonale −1, −1, −1.
2. (d)
LZ = Y (descente) : z1 = y1, z2 = y2 + z1/2, z3 = y3 + 2z2/3, z4 = y4 + 3z3/4, soit zk = (y1 + 2y2 + … + kyk)/k.
UX = Z (remontée) : x4 = (4/5)z4, puis xk = (k/(k + 1))(zk + xk+1). On obtient
- x4 = (y1 + 2y2 + 3y3 + 4y4)/5 ;
- x3 = (2y1 + 4y2 + 6y3 + 3y4)/5 ;
- x2 = (3y1 + 6y2 + 4y3 + 2y4)/5 ;
- x1 = (4y1 + 3y2 + 2y3 + y4)/5.
C'est la solution de A4X = Y ; on retrouve bien les lignes de A4−1 données en I.2 (coefficient min(k, j)(5 − max(k, j))/5).
3. (a)
Tn(a, b, a) est réelle symétrique : par le théorème spectral, elle est diagonalisable dans Mn(ℝ) (même dans une base orthonormée).
3. (b)
(L'énoncé écrit i ∈ {1, …, n} ; il faut lire i ∈ {1, …, n − 1}, a n'ayant que n − 1 composantes.) Soit X = (x1, …, xn) avec (Tn − λI)X = 0. La ligne i (i ≤ n − 1) s'écrit ai−1xi−1 + (bi−1 − λ)xi + aixi+1 = 0 (avec a0x0 = 0) ; comme ai ≠ 0, elle détermine xi+1 en fonction de xi, xi−1. Par récurrence X est déterminé par x1 : l'application X ↦ x1 est injective sur l'espace propre, qui est donc de dimension ≤ 1, d'où = 1.
Tn étant diagonalisable, la somme des dimensions des espaces propres vaut n : il y a n valeurs propres réelles distinctes (simples).
4. (a)
χk(λ) = det(λIk − Tk(a, b, a)) vérifie, par 1 appliqué à Tk(−a, λ − b, −a) : χk = (λ − bk−1)χk−1 − ak−12χk−2, avec χ0 = 1, χ1 = λ − b0. (Pour Tk(a, b, c), même formule avec ak−1ck−1 à la place de ak−12.)
4. (b)
La récurrence ne fait intervenir que les bi et les produits aici. Tn(a, b, c) et Tn(I, b, a × c) ont les mêmes bi et les mêmes produits (1·aici = aici) : même polynôme caractéristique, donc mêmes valeurs propres (avec multiplicités).
4. (c)
Posons di = √(aici) > 0 et d = (d1, …, dn−1). Comme didi = aici, par 4.b Tn(d, b, d) et Tn(a, b, c) ont le même polynôme caractéristique. Or Tn(d, b, d) est réelle symétrique à sous-diagonale non nulle : par 3.a et 3.b, elle a n valeurs propres réelles simples. Donc Tn(a, b, c) admet n valeurs propres réelles simples (et est diagonalisable dans Mn(ℝ)).
4. (d)
Exemple : a = (0, 0), b = (1, 1, 1), c = (1, 1) : T3 = (1 1 0 ; 0 1 1 ; 0 0 1). Sa seule valeur propre est 1 ; si elle était diagonalisable, elle serait semblable à I3 donc égale à I3, ce qui est faux. T3 n'est pas diagonalisable (bloc de Jordan ; ici aici = 0, hypothèse de 4.c en défaut).
III — Troisième partie
1. (a)
L'intégrale converge : PQ est combinaison linéaire des xk, et chaque ∫ xkf converge. L'application est symétrique, bilinéaire (linéarité de l'intégrale), positive (P2f ≥ 0). Définie : si ∫ P2f = 0, la fonction continue positive P2f est nulle sur ]−1, 1[ ; f > 0 donc P s'annule sur ]−1, 1[ : une infinité de racines, P = 0. C'est un produit scalaire sur E.
1. (b)
On applique le procédé d'orthonormalisation de Gram-Schmidt à la famille libre (1, X, X2, …) : on obtient (Pn) orthonormale avec Vect(P0, …, Pk) = Vect(1, …, Xk) = Ek, donc deg Pk = k.
1. (c)
Ek−1 = Vect(P0, …, Pk−1) et Pk est orthogonal à chaque Pj, j < k : <Pk|Q> = 0 pour tout Q ∈ Ek−1.
2.
<XPk|Pj> = ∫ xPk(x)Pj(x)f(x)dx = <Pk|XPj>, et deg(XPj) = j + 1 ≤ k − 1 : par 1.c, <XPk|Pj> = 0.
3.
XPk ∈ Ek+1, de base orthonormée (P0, …, Pk+1) : XPk = Σj <XPk|Pj>Pj, et par 2 seuls j = k − 1, k, k + 1 subsistent. Posons ak+1 = <XPk|Pk+1>, bk = <XPk|Pk>. Le coefficient de Pk−1 est <XPk|Pk−1> = <Pk|XPk−1> = ak : on obtient bien la relation (1) (pour k = 0, seul P1 et P0 interviennent).
Identification des coefficients :
- coefficient de Xk+1 : αk,k = ak+1αk+1,k+1, d'où ak = αk−1,k−1/αk,k ;
- coefficient de Xk (k ≥ 1) : αk,k−1 = ak+1αk+1,k + bkαk,k, d'où bk = αk,k−1/αk,k − αk+1,k/αk+1,k+1 ;
- pour k = 0, coefficient constant : 0 = a1α1,0 + b0α0,0, d'où b0 = −α1,0/α1,1.
4. (a)
P0 = α0,0 est une constante non nulle, donc pour k ≥ 1 : ∫−11 Pkf = <Pk|P0>/α0,0 = 0. Si Pk gardait un signe constant sur ]−1, 1[, Pkf serait continue, de signe constant et non identiquement nulle, d'intégrale non nulle : contradiction. Pk change donc de signe sur ]−1, 1[ ; un polynôme ne change de signe qu'en une racine de multiplicité impaire : Pk a au moins une racine d'ordre impair dans ]−1, 1[. (L'énoncé écrit « singe » pour « signe ».)
4. (b)
• deg Q = r, donc deg(QPk) = r + k. En chaque racine de QPk dans ]−1, 1[ la multiplicité est paire (xi : impaire + 1 ; autres racines de Pk : paire, inchangée). QPk ne change donc pas de signe sur ]−1, 1[ et, par continuité, garde un signe constant sur [−1, 1].
• Par l'absurde, si r < k : Q ∈ Ek−1, donc <Pk|Q> = ∫ QPkf = 0 (1.c). Mais QPkf est continue, de signe constant, non identiquement nulle : son intégrale est non nulle. Contradiction : r ≥ k. Comme Pk a au plus k racines, r = k ; ces k racines distinctes épuisent le degré, donc elles sont simples et toutes dans ]−1, 1[.
5. (a)
Soit V(x) = (P0(x), …, Pn−1(x)). Avec c = a, la ligne k (k = 0, …, n − 1) de TnV(x) vaut akPk−1(x) + bkPk(x) + ak+1Pk+1(x) (sans le terme Pk−1 pour k = 0, sans le terme Pn pour k = n − 1). Par (1) :
TnV(x) = xV(x) − anPn(x)·(0, …, 0, 1).
5. (b)
Si Pn(x) = 0, alors TnV(x) = xV(x) avec V(x) ≠ 0 (première composante P0 ≠ 0) : x est valeur propre de Tn. Par 4.b, Pn a n racines distinctes, qui sont donc n valeurs propres distinctes de Tn ∈ Mn(ℝ) : ce sont exactement les valeurs propres de Tn, de vecteurs propres V(xi).
6. (a)
t0 = 1, t1(x) = x, t2(x) = 2x2 − 1 (cos 2θ = 2cos2θ − 1). Avec cos((k+1)θ) + cos((k−1)θ) = 2cos θ cos(kθ) et x = cos θ : tk+1(x) = 2x tk(x) − tk−1(x). Par récurrence, tk est un polynôme de degré k et de coefficient dominant 2k−1 pour k ≥ 1 (1 pour k = 0).
6. (b)
Avec x = cos θ, dx = −sin θ dθ et √(1 − x2) = sin θ sur ]0, π[ : <tn|tm> = ∫0π cos(nθ)cos(mθ)dθ = (1/2)∫0π[cos((n−m)θ) + cos((n+m)θ)]dθ.
- n ≠ m : 0 ;
- n = m = 0 : π ;
- n = m ≥ 1 : π/2.
Conclusion : (tk) est une famille orthogonale de E (non normée).
6. (c)
P0 = 1/√π, Pk = √(2/π)·tk (k ≥ 1) : famille orthonormale, deg Pk = k, coefficients dominants positifs (c'est celle de Gram-Schmidt).
6. (d)
xP0 = (1/√π)t1 = P1/√2 ; pour k ≥ 1, x tk = (tk+1 + tk−1)/2 donne xPk = Pk+1/2 + Pk−1/2 pour k ≥ 2 et xP1 = P2/2 + P0/√2. Donc bk = 0, a1 = 1/√2, ak = 1/2 pour k ≥ 2 (cohérent avec ak = αk−1,k−1/αk,k). Tn est la matrice tridiagonale symétrique à diagonale nulle, avec 1/√2 en positions (1, 2) et (2, 1), et 1/2 sur le reste des sur- et sous-diagonales.
Ses valeurs propres sont les racines de tn : cos(nθ) = 0, θ ∈ ]0, π[, d'où λj = cos((2j − 1)π/(2n)), j = 1, …, n. Vecteurs propres associés (5.a, à un facteur √π près) : (1, √2 cos θj, √2 cos 2θj, …, √2 cos((n − 1)θj)) avec θj = (2j − 1)π/(2n).
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1815/modele-de-concours-cnc-2000-mathematiques-ii-tsi-concours-national-commun
