
Modèle de concours : CNC 2018 Mathématiques II (MP) — Concours National Commun
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1678/modele-de-concours-cnc-2018-mathematiques-ii-mp-concours-national-commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2018), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques II
- Année
- 2018
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
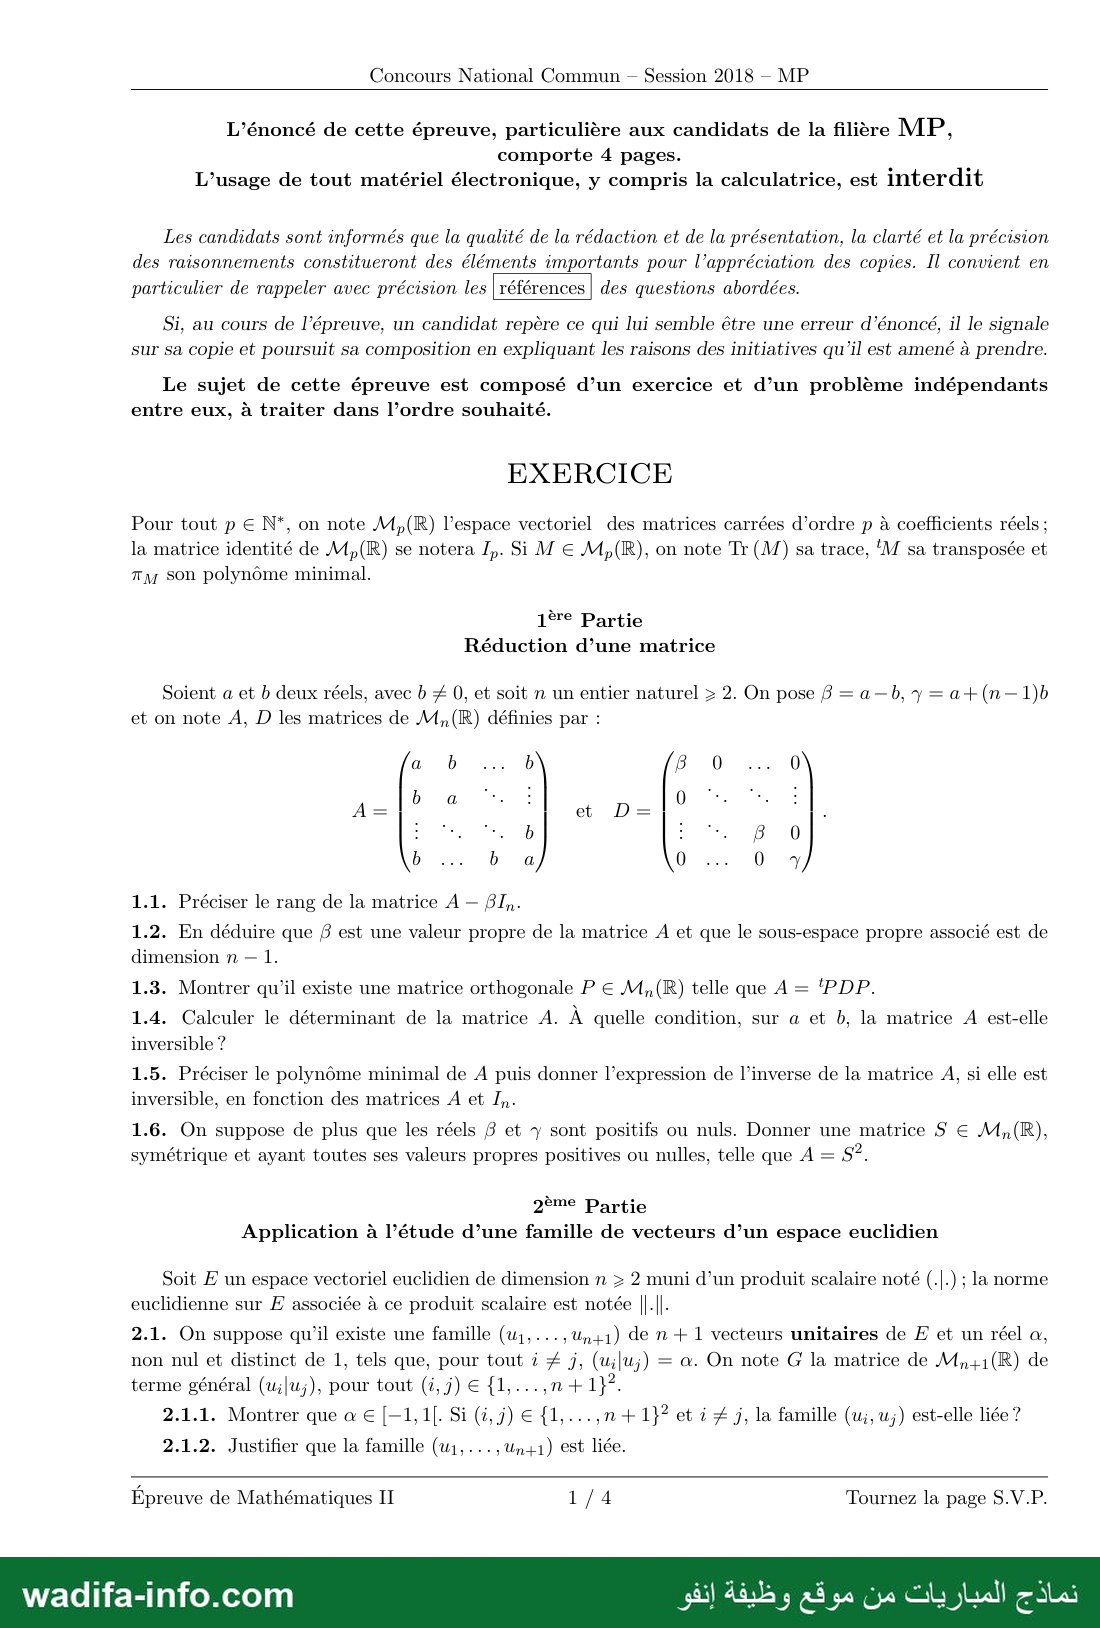
— صفحة 1 —
Concours National Commun — Session 2018 - MP
L’énoncé de cette épreuve, particulière aux candidats de la filière MP,
comporte 4 pages.
L'usage de tout matériel électronique, y compris la calculatrice, est interdit
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision
des raisonnements constitueront des éléments importants pour l’appréciation des copies. Il convient en
particulier de rappeler avec précision les | références | des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé, il le signale
sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il est amené à prendre.
Le sujet de cette épreuve est composé d’un exercice et d’un problème indépendants
entre eux, à traiter dans l’ordre souhaité.
EXERCICE
Pour tout p € N*, on note M,(R) l’espace vectoriel des matrices carrées d'ordre م à coefficients réels :
la matrice identité de M,(R) se notera .ما Si M € M,(R), on note Tr (M) sa trace, "M sa transposée et
T4; Son polynôme minimal.
1ère Partie
Réduction d’une matrice
Soient a et b deux réels, avec b # 0, et soit n un entier naturel › 2. On pose 8 =a—b,y=a+(n—1)b
et on note A, D les matrices de M, (R) définies par :
a b b 8 0 0
A= a; et D= 0
b ; 8 0
b b 0 0 7
1.1. Préciser le rang de la matrice À — A1,
1.2. En déduire que م est une valeur propre de la matrice À et que le sous-espace propre associé est de
dimension n — 1.
1.3. Montrer qu’il existe une matrice orthogonale P € M, (R) telle que A = ‘PDP.
1.4. Calculer le déterminant de la matrice A. À quelle condition, sur a et b, la matrice À est-elle
inversible ?
1.5. Préciser le polynôme minimal de À puis donner l'expression de l’inverse de la matrice À, si elle est
inversible, en fonction des matrices À et I,,.
1.6. On suppose de plus que les réels 8 et y sont positifs ou nuls. Donner une matrice S € M, (R),
symétrique et ayant toutes ses valeurs propres positives ou nulles, telle que A = S?.
2ème Partie
Application à l’étude d’une famille de vecteurs d’un espace euclidien
Soit E un espace vectoriel euclidien de dimension n = 2 muni d’un produit scalaire noté (.|.) ; la norme
euclidienne sur Æ associée à ce produit scalaire est notée ||.||.
2.1. On suppose qu’il existe une famille (u,,...,Un+1) de n + 1 vecteurs unitaires de F et un réel à,
non nul et distinct de 1, tels que, pour tout 2 # j, (u:|u;) = a. On note G la matrice de M,+1(R) de
2.1.1. Montrer que نه € ]-1,1]. Si (i, j) € {1,...,n +1}? et à # j, la famille (u;, u;) est-elle liée ?
2.1.2. Justifier que la famille (u1,...,Un+1) est liée.
Épreuve de Mathématiques 1 1/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
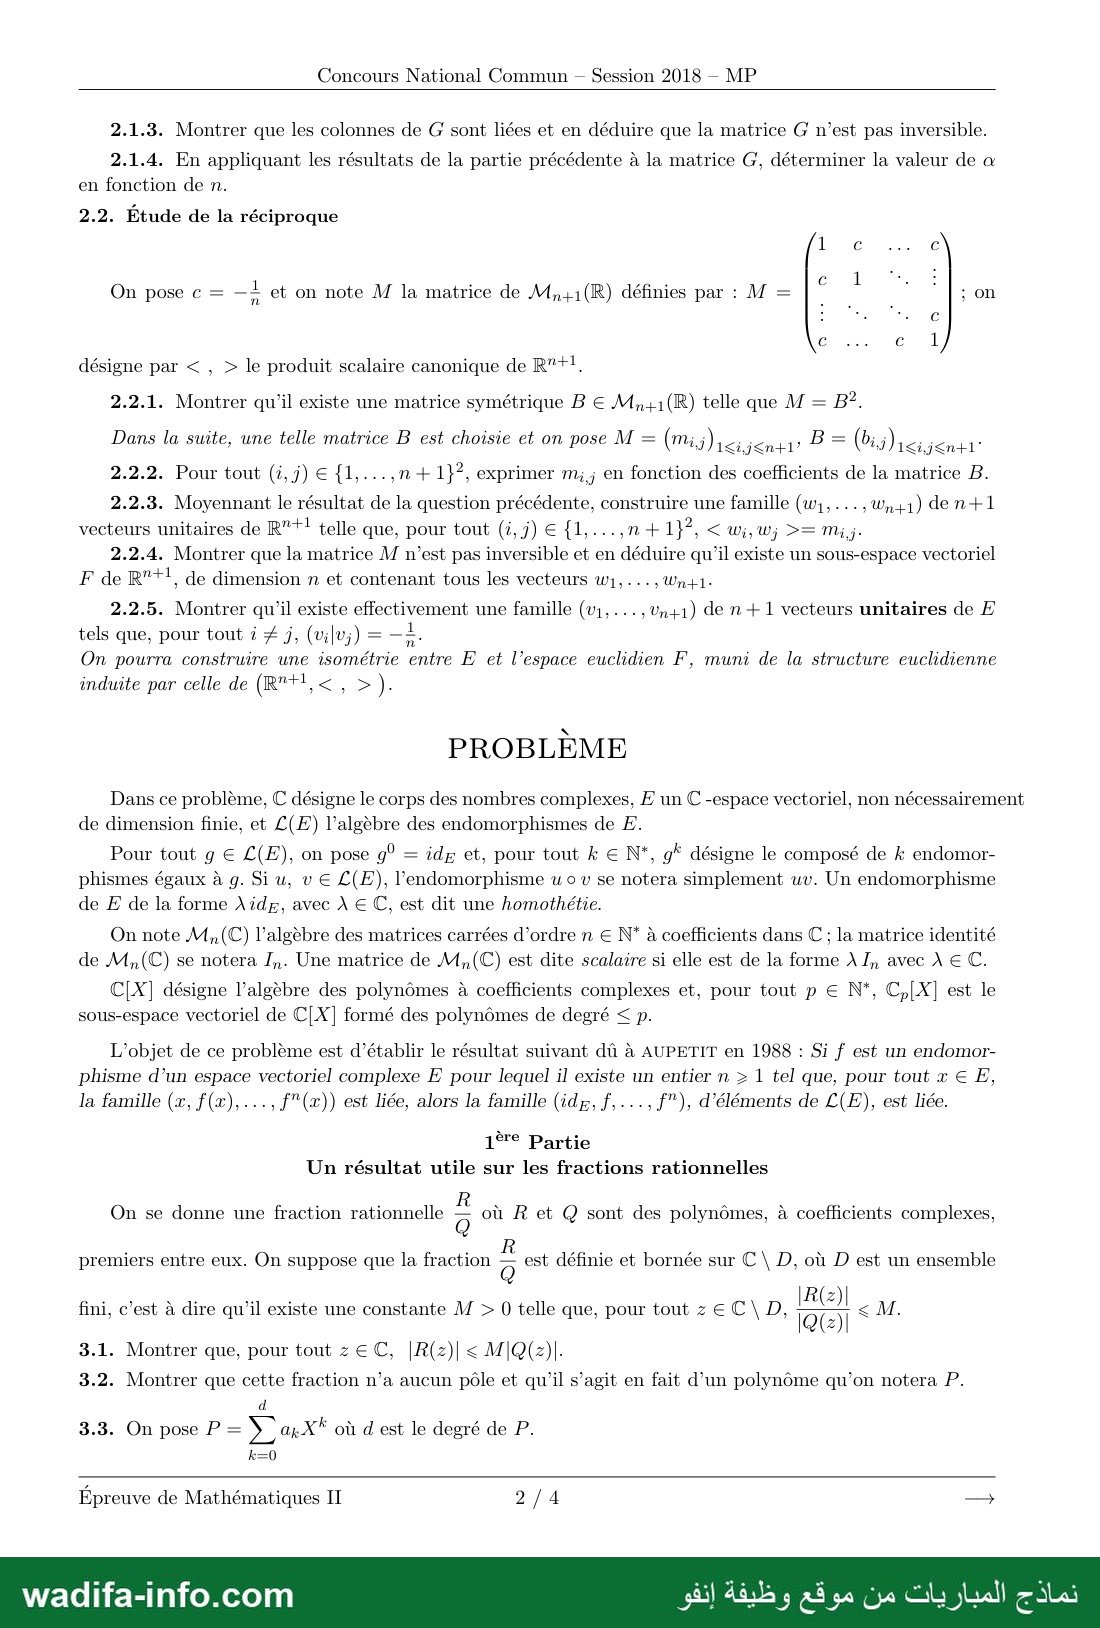
— صفحة 2 —
Concours National Commun — Session 2018 - MP
2.1.3. Montrer que les colonnes de G sont liées et en déduire que la matrice G n’est pas inversible.
2.1.4. En appliquant les résultats de la partie précédente à la matrice G, déterminer la valeur de a
en fonction de n.
2.2. Étude de la réciproque
On pose c = — + et on note M la matrice de M,+1(R) définies par : M = | "|: on
désigne par › , › le produit scalaire canonique de 1871
2.2.1. Montrer qu'il existe une matrice symétrique B € My,+1(R) telle que M = 2.
Dans la suite, une telle matrice B est choisie et on pose M = (mi; )
1‹i,jen+1? 12347
2.2.2. Pour tout (i, j) € {1,...,n + 113, exprimer my, en fonction des coefficients de la matrice B.
2.2.3. Moyennant le résultat de la question précédente, construire une famille (w,,... , wWp,+1) den +1
vecteurs unitaires de 1071 telle que, pour tout (i, j) € {1,..….,n +1}, ‹ wi, زللة ›= 11
2.2.4. Montrer que la matrice M n’est pas inversible et en déduire qu’il existe un sous-espace vectoriel
F de R”+! , de dimension n et contenant tous les vecteurs w1,..., Un+1-
2.2.5. Montrer qu’il existe effectivement une famille (v1,...,tnr+1) de n+1 vecteurs unitaires de F
tels que, pour tout ة # j, (vi|v;) = يخ
On pourra construire une isométrie entre E et l’espace euclidien F, muni de la structure euclidienne
induite par celle de (Rr+1 a 7 ) :
PROBLÈME
Dans ce problème, نا désigne le corps des nombres complexes, Æ un C -espace vectoriel, non nécessairement
de dimension finie, et L(F) l’algèbre des endomorphismes de 1.
Pour tout و € L(E), on pose "و = idz et, pour tout k € N*, g* désigne le composé de k endomor-
phismes égaux à g. Si u, v € L(F), l’endomorphisme u © v se notera simplement uv. Un endomorphisme
de F de la forme \idz, avec À € نا est dit une homothétie.
On note M, (C) l’algèbre des matrices carrées d’ordre n € N° à coefficients dans C ; la matrice identité
de My, (C) se notera I,. Une matrice de Mn (C) est dite scalaire si elle est de la forme À I, avec À € ©
C[X] désigne l’algèbre des polynômes à coefficients complexes et, pour tout p € N*, C,[X] est le
sous-espace vectoriel de C[X] formé des polynômes de degré ‹ p.
L'objet de ce problème est d’établir le résultat suivant dû à AUPETIT en 1988 : Si f est un endomor-
phisme d’un espace vectoriel complexe F pour lequel il existe un entier n › 1 tel que, pour tout x € E,
la famille (x, f(x), , f"(x)) est liée, alors la famille (id5, f, , f"), d’éléments de L(F), est liée.
1ère Partie
Un résultat utile sur les fractions rationnelles
On se donne une fraction rationnelle Q où R et Q sont des polynômes, à coefficients complexes,
premiers entre eux. On suppose que la fraction — est définie et bornée sur C\ D, où D est un ensemble
fini, c’est à dire qu’il existe une constante M › 0 telle que, pour tout = € © \ D,
3.1. Montrer que, pour tout 2 € C, |R(z)| › MJQ(z)|.
3.2. Montrer que cette fraction n’a aucun pôle et qu'il s’agit en fait d’un polynôme qu’on notera P.
3.3. On pose P= ›, an X" où d est le degré de P.
k=0
Épreuve de Mathématiques II 2/4 —
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
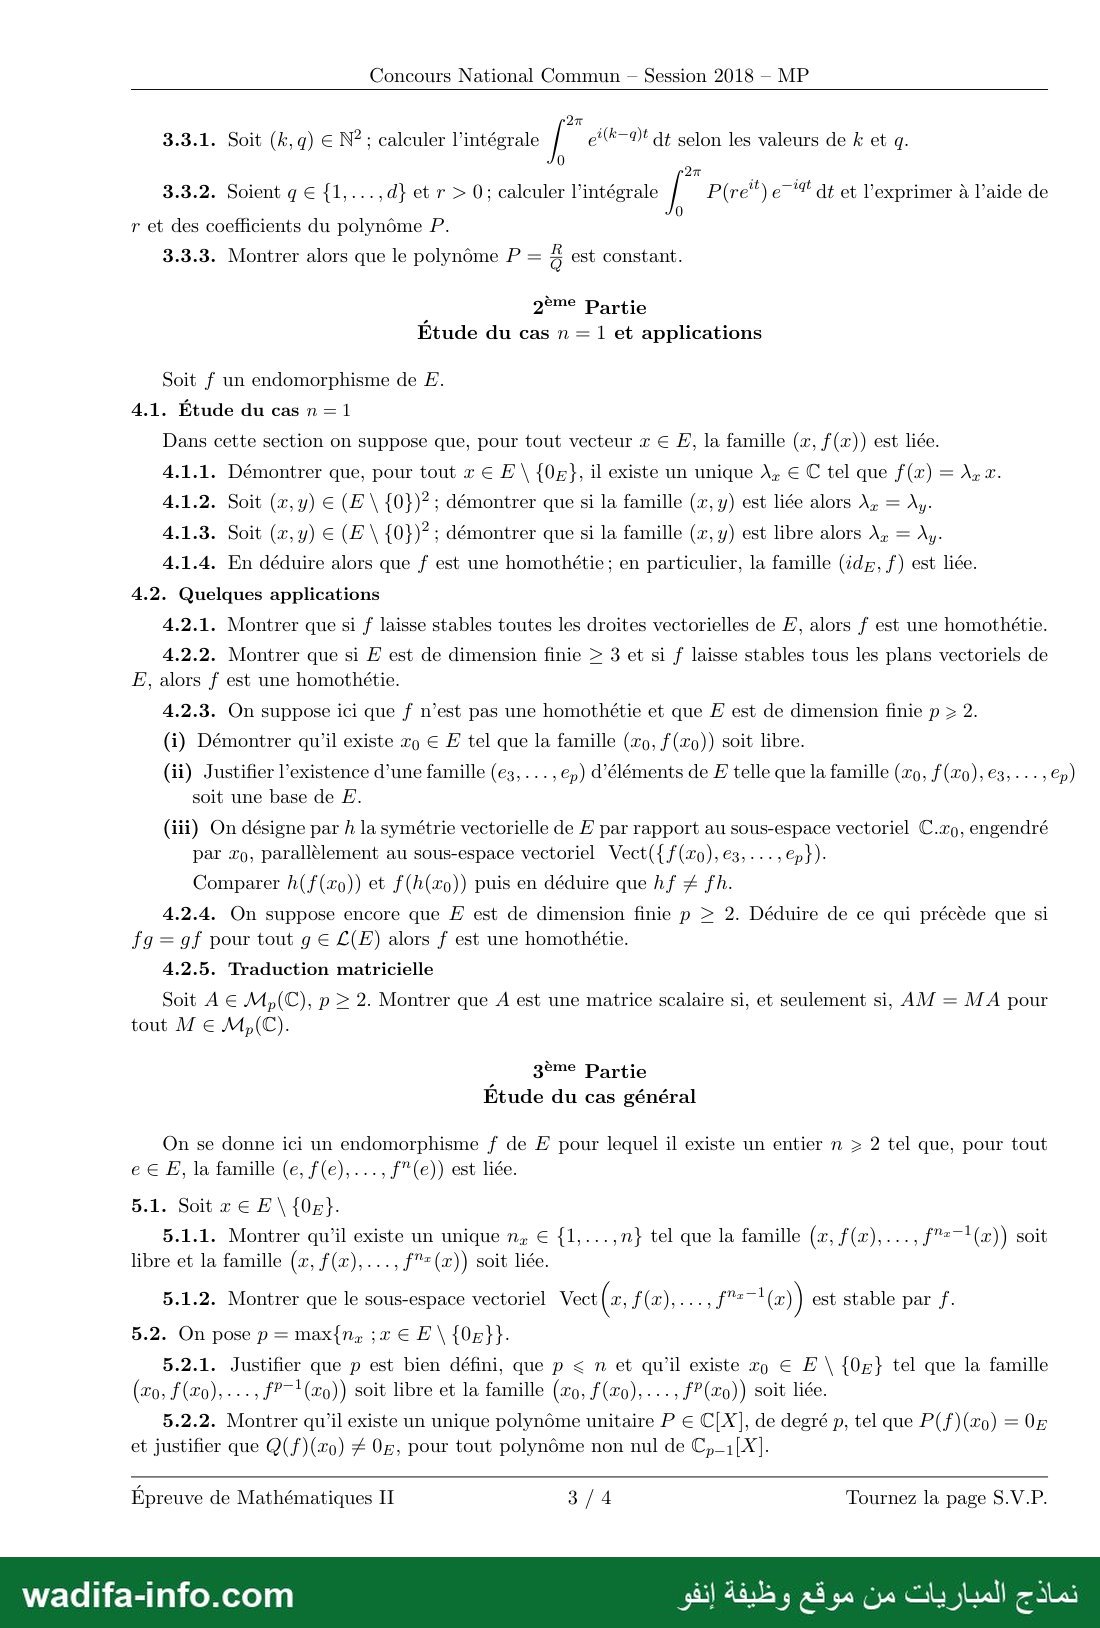
— صفحة 3 —
Concours National Commun — Session 2018 - MP
27
3.3.1. Soit (k,g) € N°; calculer l'intégrale | ea} At selon les valeurs de k et يو
27
3.3.2. Soient q € {1,...,d} et r › 0; calculer l'intégrale | P(re"“) أل dt et l’exprimer à l’aide de
0
r et des coefficients du polynôme P.
3.3.3. Montrer alors que le polynôme P = 3 est constant.
2ème Partie
Étude du cas n = 1 et applications
Soit f un endomorphisme de K.
4.1. Étude du casn=1
Dans cette section on suppose que, pour tout vecteur r € F, la famille (x, f (x)) est liée.
4.1.1. Démontrer que, pour tout x € F \ {05}, il existe un unique À, € C tel que f(x) = A2 x.
4.1.2. Soit (x,y) € (FE \ {0})?; démontrer que si la famille (x, y) est liée alors A, = دبي
4.1.3. Soit (x,y) € (F \ {0})? ; démontrer que si la famille (x, y) est libre alors À, = ري
4.1.4. En déduire alors que f est une homothétie ; en particulier, la famille (idz, f) est liée.
4.2. Quelques applications
4.2.1. Montrer que si f laisse stables toutes les droites vectorielles de F, alors f est une homothétie.
4.2.2. Montrer que si F est de dimension finie › 3 et si f laisse stables tous les plans vectoriels de
E, alors f est une homothétie.
4.2.3. On suppose ici que f n’est pas une homothétie et que F est de dimension finie م = 2.
(i) Démontrer qu’il existe و € Æ tel que la famille (xo, f(xo)) soit libre.
(ii) Justifier l’existence d’une famille (e3,… , ep) d’éléments de F telle que la famille (x0, f (To), €3, - , ep)
soit une base de F.
(iii) On désigne par h la symétrie vectorielle de F par rapport au sous-espace vectoriel C.xo, engendré
par 20, parallèlement au sous-espace vectoriel Vect({f(x0),e3,...,ep}).
Comparer h(f(x0o)) et f(h(x0)) puis en déduire que hf # fh.
4.2.4. On suppose encore que Æ est de dimension finie م › 2. Déduire de ce qui précède que si
L(F) alors f est une homothétie. € و gf pour tout = و1
Traduction matricielle .4.2.5
Soit A € M,(C), م › 2. Montrer que À est une matrice scalaire si, et seulement si, AM = MA pour
3ème Partie
Etude du cas général
On se donne ici un endomorphisme f de Æ pour lequel il existe un entier n = 2 tel que, pour tout
e € E, la famille (e, f(e),.. , f"(e)) est liée.
5.1.1. Montrer qu’il existe un unique n, € {1,...,n} tel que la famille (æ, 172... fret (æ)) soit
libre et la famille (x, f(x),.., f"*(x)) soit liée.
5.1.2. Montrer que le sous-espace vectoriel Vect (=, Hajec fret ©) est stable par f.
5.2.1. Justifier que م est bien défini, que م › n et qu’il existe و € L \ {0} tel que la famille
(xo. f(x0).--, fP-*(x0)) soit libre et la famille (x0, f(xo),-, fP(x0)) soit liée.
5.2.2. Montrer qu’il existe un unique polynôme unitaire P € C[X], de degré p, tel que P(f)(x0) = و
et justifier que Q(f)(xo) # Oz, pour tout polynôme non nul de C,1[X].
Épreuve de Mathématiques II 3/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
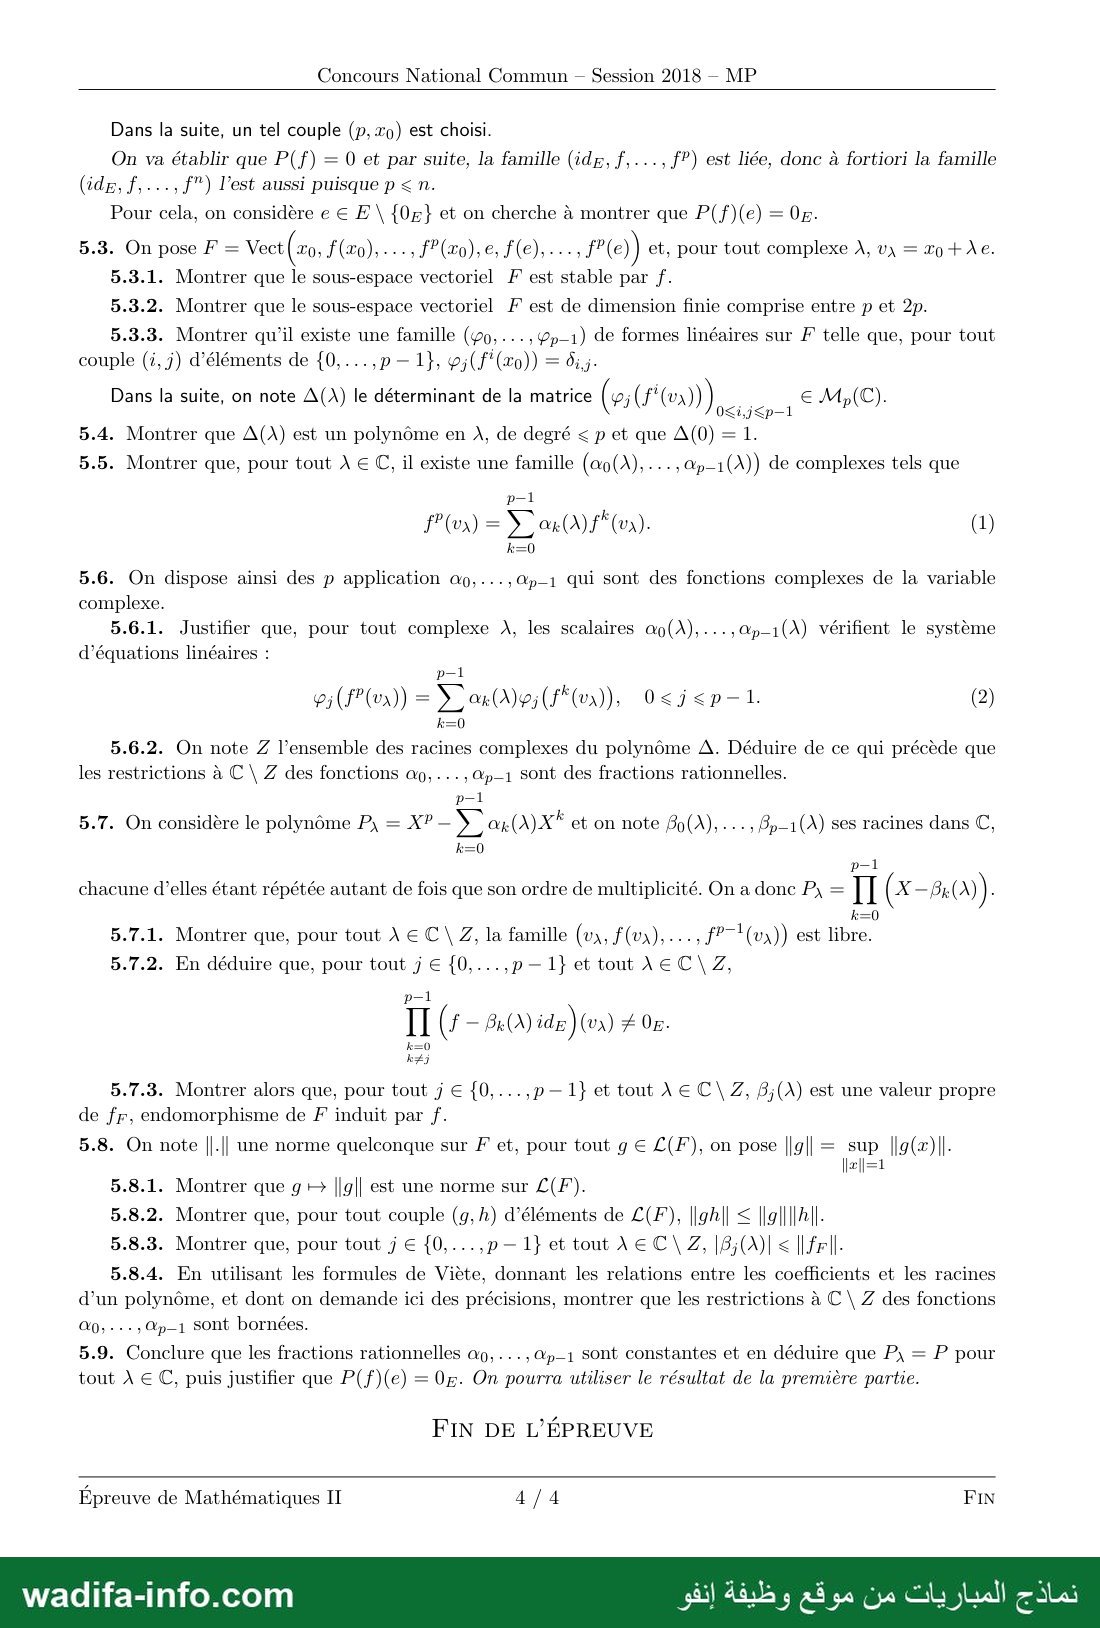
— صفحة 4 —
Concours National Commun — Session 2018 - MP
Dans la suite, un tel couple (p, x0) est choisi.
On va établir que P(f) = 0 et par suite, la famille (id, f,… , f”) est liée, donc à fortiori la famille
(ide, f,, f"") l’est aussi puisque م › n
Pour cela, on considère e € F \ {05} et on cherche à montrer que P(f)(e) = 05.
5.3. On pose F = Vect 6 1)20(,.... 1 )*0(., ,لالت f'(e)) et, pour tout complexe À, va = 20 +6
5.3.1. Montrer que le sous-espace vectoriel 7 est stable par f.
5.3.2. Montrer que le sous-espace vectoriel F est de dimension finie comprise entre p et 2p.
5.3.3. Montrer qu’il existe une famille (po, - , Pp—1) de formes linéaires sur F telle que, pour tout
Dans la suite, on note A(\) le déterminant de la matrice 0 (fon). ii € Mp(C).
ترك زرا
5.4. Montrer que (ذأت est un polynôme en À, de degré › م et que A(0) =
5.5. Montrer que, pour tout À € C, il existe une famille (œ {A} ati ei (A)) de complexes tels que
p=1
5.6. On dispose ainsi des p application œg,...,@p—1 qui sont des fonctions complexes de la variable
complexe.
5.6.1. Justifier que, pour tout complexe À, les scalaires ao(À),...,œp-1(A) vérifient le système
d'équations linéaires :
5.6.2. On note Z l’ensemble des racines complexes du polynôme À. Déduire de ce qui précède que
les restrictions à C \ Z des fonctions ao, ...,@p—1 sont des fractions rationnelles.
p=1l
5.7. On considère le polynôme P, = XP — ›, on(A)X* et on note Bo(A),…, Bp—1(X) ses racines dans C,
k=0
p=1
chacune d’elles étant répétée autant de fois que son ordre de multiplicité. On a donc P, = Il (x —Br(A) ) ;
k=0
5.7.1. Montrer que, pour tout À € C \ Z, la famille (vx, f (Va), , fP7*(va)) est libre.
5.7.2. En déduire que, pour tout j € {0,...,p — 1} et tout À € C \ Z,
2
5.7.3. Montrer alors que, pour tout j € {0,...,p— 1} et tout À € C\ Z, (طارة est une valeur propre
de fr, endomorphisme de F induit par f.
5.8. On note ||.|| une norme quelconque sur F et, pour tout و € L(F), on pose ||g|| = Sp, |)
داج
5.8.1. Montrer que و — ||g|| est une norme sur L(F). L
5.8.2. Montrer que, pour tout couple (g, h) d’éléments de L(F), ||gh|| ‹ |اواااا7|٠
5.8.4. En utilisant les formules de Viète, donnant les relations entre les coefficients et les racines
d’un polynôme, et dont on demande ici des précisions, montrer que les restrictions à C \ Z des fonctions
00. - - - , Œp—1 SONt bornées.
5.9. Conclure que les fractions rationnelles ao, .. . , œp—1 sont constantes et en déduire que P, = P pour
tout À € ,نا puis justifier que P(f)(e) = Oz. On pourra utiliser le résultat de la première partie.
FIN DE L’ÉPREUVE
Épreuve de Mathématiques II 4/4 FIN
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce sujet est l'épreuve de Mathématiques II du Concours National Commun (CNC) 2018, filière MP, commun aux écoles d'ingénieurs marocaines recrutant après les classes préparatoires (CPGE). L'énoncé fait 4 pages, la calculatrice est interdite. Il comporte un exercice d'algèbre linéaire (réduction d'une matrice « a sur la diagonale, b ailleurs » puis application à une famille de n+1 vecteurs unitaires d'un espace euclidien de dimension n) et un problème qui démontre le théorème d'Aupetit (1988) : si pour tout x la famille (x, f(x), …, fn(x)) est liée, alors (idE, f, …, fn) est liée. Type : exercice + problème. Voici une correction méthodologique proposée.
💡 Avant de commencer : l'exercice est rapide et très rentable (rang, spectre, polynôme minimal, racine carrée d'une matrice symétrique positive) : traitez-le en premier. Dans le problème, la 1ère partie (théorème de Liouville pour les fractions rationnelles) et la 2ème partie (endomorphismes qui stabilisent toutes les droites) sont des classiques indépendants ; la 3ème partie est longue mais chaque question utilise les précédentes, donc admettez un résultat plutôt que de bloquer.
Exercice — 1ère partie : réduction de A
On note J la matrice de Mn(ℝ) dont tous les coefficients valent 1. Alors A = (a − b) In + b J = β In + b J.
1.1. Rang de A − βIn
A − βIn = bJ : toutes les colonnes sont égales au vecteur non nul b(1,…,1) (b ≠ 0). Donc rg(A − βIn) = 1.
1.2. β valeur propre
Par le théorème du rang, dim Ker(A − βIn) = n − 1 ≥ 1 (n ≥ 2). Donc β est valeur propre et Eβ(A) est de dimension n − 1 : c'est l'hyperplan H = {x ∈ ℝn : x1 + … + xn = 0}.
1.3. Diagonalisation orthogonale
Avec U = (1,…,1)T : AU = (a + (n−1)b)U = γU, donc γ est valeur propre, et γ − β = nb ≠ 0. A est symétrique réelle : par le théorème spectral ses sous-espaces propres sont orthogonaux et supplémentaires ; ici ℝn = H ⊕ ℝU (orthogonaux). On prend une base orthonormée (ε1,…,εn−1) de H et εn = U/√n ; la matrice Q de colonnes ε1,…,εn est orthogonale et A = QDQT. P = QT convient : A = tPDP.
1.4. Déterminant
det A = det D = βn−1γ = (a − b)n−1(a + (n−1)b). A est inversible si et seulement si a ≠ b et a ≠ −(n−1)b.
1.5. Polynôme minimal et inverse
A est diagonalisable avec exactement deux valeurs propres distinctes β et γ, donc πA = (X − β)(X − γ) (scindé à racines simples, et A n'est pas scalaire). Ainsi A2 − (β+γ)A + βγ In = 0, avec β + γ = 2a + (n−2)b et βγ = (a−b)(a+(n−1)b). Si A est inversible (βγ ≠ 0) :
A−1 = [ (2a + (n−2)b) In − A ] / [ (a − b)(a + (n−1)b) ].
1.6. Racine carrée symétrique positive
Si β, γ ≥ 0, on pose Δ = diag(√β, …, √β, √γ) et S = tPΔP : S est symétrique, ses valeurs propres √β, √γ sont ≥ 0 et S2 = tPΔ2P = tPDP = A. Forme explicite : S = √β In + ((√γ − √β)/n) J. Vérification (J2 = nJ) : S2 = βIn + [2√β(√γ−√β) + (√γ−√β)2]/n · J = βIn + ((γ − β)/n) J = βIn + bJ = A.
Exercice — 2ème partie : famille de n+1 vecteurs unitaires
2.1.1. α ∈ [−1, 1[
Cauchy–Schwarz : |α| = |(ui|uj)| ≤ ‖ui‖‖uj‖ = 1 et α ≠ 1, d'où α ∈ [−1, 1[. Le cas d'égalité de Cauchy–Schwarz dit que (ui, uj) est liée ssi |α| = 1, c'est-à-dire ici ssi α = −1 (uj = −ui). Si α ∈ ]−1, 1[ la famille (ui, uj) est libre ; elle est liée seulement si α = −1. Remarque : α = −1 est en fait impossible, car n + 1 ≥ 3 donnerait u2 = −u1, u3 = −u1, donc (u2|u3) = 1 ≠ −1.
2.1.2.
n + 1 vecteurs dans un espace de dimension n forment une famille liée.
2.1.3. G non inversible
Soit (λ1,…,λn+1) ≠ 0 avec Σj λjuj = 0. Pour tout i : Σj λj(ui|uj) = (ui|Σ λjuj) = 0, donc GΛ = 0 avec Λ = (λj) ≠ 0 : les colonnes de G sont liées, G n'est pas inversible.
2.1.4. Valeur de α
G est la matrice de la 1ère partie d'ordre n+1 avec a = 1, b = α ≠ 0. Par 1.4, det G = (1 − α)n(1 + nα) = 0 ; comme α ≠ 1 : α = −1/n.
2.2.1. Racine carrée de M
M est du même type (ordre n+1, a = 1, b = c = −1/n ≠ 0) : β = 1 + 1/n > 0 et γ = 1 + n·c = 0 ≥ 0. Par 1.6, il existe B symétrique (à valeurs propres ≥ 0) telle que M = B2.
2.2.2.
mi,j = Σk bi,kbk,j = Σk bk,ibk,j (B symétrique) : c'est le produit scalaire canonique des colonnes i et j de B.
2.2.3.
On prend wi = i-ème colonne de B. Alors ⟨wi, wj⟩ = mi,j, et ‖wi‖2 = mi,i = 1 : les wi sont unitaires.
2.2.4. Le sous-espace F
det M = βnγ = 0 : M n'est pas inversible, et MU = 0 avec U = (1,…,1)T. Alors ‖BU‖2 = UTBTBU = UTMU = 0, donc BU = Σ wj = 0, et comme B est symétrique, ⟨wi, U⟩ = (BU)i = 0. F = U⊥ = {x : x1 + … + xn+1 = 0} est un hyperplan (dimension n) contenant tous les wi. (Autre voie : F = Im B, de rang n puisque 0 est valeur propre simple de B.)
2.2.5. La réciproque
E et F sont deux espaces euclidiens de même dimension n. Soient (fk) une base orthonormée de F et (ek) une base orthonormée de E ; l'application linéaire φ : F → E définie par φ(fk) = ek conserve le produit scalaire (elle envoie une base orthonormée sur une base orthonormée). On pose vi = φ(wi) : ‖vi‖ = 1 et (vi|vj) = ⟨wi, wj⟩ = c = −1/n pour i ≠ j. Conclusion de l'exercice : une telle famille existe si et seulement si α = −1/n.
Problème — 1ère partie : fractions rationnelles bornées
3.1.
Pour z ∉ D c'est l'hypothèse. Si z ∈ D : D est fini, donc z est limite d'une suite (zk) de ℂ \ D ; par continuité des fonctions polynomiales, |R(zk)| ≤ M|Q(zk)| passe à la limite. Pour tout z ∈ ℂ, |R(z)| ≤ M|Q(z)|.
3.2.
Si z0 est une racine de Q, alors |R(z0)| ≤ 0, donc R(z0) = 0 et X − z0 divise R et Q, ce qui contredit R ∧ Q = 1. Donc Q n'a aucune racine complexe : d'après d'Alembert–Gauss, Q est une constante non nulle et R/Q = P est un polynôme, avec |P(z)| ≤ M pour tout z.
3.3.1.
∫02π ei(k−q)t dt = 2π si k = q, et 0 si k ≠ q (primitive ei(k−q)t/(i(k−q)), 2π-périodique).
3.3.2.
P(reit)e−iqt = Σk=0d akrkei(k−q)t ; par linéarité et 3.3.1 : ∫02π P(reit)e−iqt dt = 2π aq rq.
3.3.3.
|2π aq rq| ≤ ∫02π |P(reit)| dt ≤ 2πM, donc |aq| ≤ M / rq → 0 quand r → +∞ (q ≥ 1). Donc aq = 0 pour q = 1,…,d : P = a0 est constant (version polynomiale du théorème de Liouville).
Problème — 2ème partie : le cas n = 1 et applications
4.1.1.
x ≠ 0 et (x, f(x)) liée : μx + νf(x) = 0 avec (μ, ν) ≠ (0, 0). Si ν = 0 alors μx = 0 avec μ ≠ 0, impossible ; donc f(x) = λxx avec λx = −μ/ν. Unicité : λx = λ'x et x ≠ 0 donnent λ = λ'.
4.1.2.
(x, y) liée, x, y ≠ 0 : y = μx avec μ ≠ 0. f(y) = μf(x) = λxμx = λxy, donc par unicité λy = λx.
4.1.3.
(x, y) libre : x + y ≠ 0 et f(x + y) = λx+y(x + y) = λxx + λyy. Par liberté : λx = λx+y = λy.
4.1.4.
λx = λ ne dépend pas de x ≠ 0, et f(0) = 0 = λ·0 : f = λ idE, homothétie, et f − λ idE = 0 montre que (idE, f) est liée.
4.2.1.
Si f(ℂx) ⊂ ℂx pour tout x ≠ 0, alors f(x) ∈ ℂx et (x, f(x)) est liée pour tout x : f est une homothétie par 4.1.4.
4.2.2.
x ≠ 0 : on complète en une famille libre (x, y, z) (dim E ≥ 3). Les plans Π1 = Vect(x, y) et Π2 = Vect(x, z) sont stables, donc f(x) ∈ Π1 ∩ Π2 = ℂx. f stabilise toutes les droites : homothétie par 4.2.1.
4.2.3.
- (i) Sinon (x, f(x)) serait liée pour tout x et f serait une homothétie (4.1.4) : il existe x0 avec (x0, f(x0)) libre.
- (ii) Théorème de la base incomplète (dim E = p ≥ 2) : on complète cette famille libre en une base (x0, f(x0), e3, …, ep).
- (iii) h(x0) = x0 et h(f(x0)) = −f(x0). Donc h(f(x0)) = −f(x0) et f(h(x0)) = f(x0). Comme f(x0) ≠ 0, ces deux vecteurs sont différents : hf ≠ fh.
4.2.4.
Par contraposée : si f n'est pas une homothétie, la symétrie h de 4.2.3 ne commute pas avec f. Donc si fg = gf pour tout g ∈ L(E), f est une homothétie (le centre de L(E) est formé des homothéties).
4.2.5.
Si A = λIp, AM = λM = MA. Réciproquement, on applique 4.2.4 à l'endomorphisme fA de ℂp canoniquement associé : il commute avec tous les endomorphismes (via l'isomorphisme Mp(ℂ) ≅ L(ℂp)), donc fA = λ id et A = λIp est scalaire.
Problème — 3ème partie : le cas général (théorème d'Aupetit)
5.1.1. L'entier nx
L'ensemble K = {k ∈ {1,…,n} : (x, f(x), …, fk(x)) liée} contient n (hypothèse), il a donc un plus petit élément nx. Si nx = 1, la famille (x) est libre car x ≠ 0 ; si nx ≥ 2, (x, …, fnx−1(x)) est libre par minimalité. Unicité : si m convient, la liberté de (x, …, fm−1(x)) entraîne celle des sous-familles, donc m ≤ nx, et la liaison au rang m donne nx ≤ m. nx existe et est unique.
5.1.2.
Une famille libre complétée par un vecteur devient liée ⇒ ce vecteur est combinaison des autres : fnx(x) ∈ Vx = Vect(x, …, fnx−1(x)). Pour k ≤ nx − 1, f(fk(x)) = fk+1(x) ∈ Vx : Vx est stable par f, et donc contient tous les fk(x), k ∈ ℕ.
5.2.1.
{nx} est une partie non vide (E ≠ {0}, sinon tout est trivial) de {1,…,n} : p = max existe et p ≤ n ; un x0 réalisant ce maximum vérifie les propriétés de 5.1.1 avec nx0 = p.
5.2.2.
fp(x0) ∈ Vect(x0, …, fp−1(x0)) s'écrit de façon unique Σk<p ckfk(x0) ; P = Xp − Σk<p ckXk vérifie P(f)(x0) = 0. Si Q = Σk<p qkXk ≠ 0, Q(f)(x0) = Σ qkfk(x0) ≠ 0 par liberté. Unicité : si P' convient aussi, P − P' ∈ ℂp−1[X] annule x0, donc P = P'.
5.3.1. F est stable
F = Vx0 + Ve : en effet fk(x0) ∈ Vx0 et fk(e) ∈ Ve pour tout k (5.1.2), et Ve = Vect(e, …, fne−1(e)) avec ne ≤ p. Somme de deux sous-espaces stables, F est stable par f.
5.3.2.
dim Vx0 = p et dim Ve = ne ≤ p, donc p ≤ dim F ≤ 2p.
5.3.3.
On complète la famille libre (x0, …, fp−1(x0)) en une base de F ; φj = j-ème forme coordonnée de la base duale (j = 0,…,p−1) vérifie φj(fi(x0)) = δi,j.
5.4. Δ(λ) polynôme
φj(fi(vλ)) = δi,j + λ φj(fi(e)) : chaque coefficient est un polynôme de degré ≤ 1 en λ. Le déterminant, somme de produits de p coefficients, est un polynôme de degré ≤ p, et Δ(0) = det Ip = 1. En particulier Δ ≠ 0 et Z (ensemble de ses racines) est fini, avec 0 ∉ Z.
5.5.
Si vλ = 0, on prend αk(λ) = 0. Sinon nvλ ≤ p et Vvλ est stable (5.1.2), donc fp(vλ) ∈ Vvλ ⊂ Vect(vλ, …, fp−1(vλ)) : la relation (1) existe.
5.6.1.
vλ ∈ F et F est stable, donc tous les fk(vλ) sont dans F ; on applique la forme linéaire φj à (1) : on obtient (2).
5.6.2. Les αk sont rationnelles
(2) est un système linéaire de p équations, d'inconnues α0(λ), …, αp−1(λ), dont la matrice (φj(fk(vλ)))j,k est la transposée de celle de Δ(λ). Pour λ ∉ Z, il est de Cramer : αk(λ) est unique et, par les formules de Cramer, αk(λ) = Δk(λ)/Δ(λ), où Δk est un déterminant dont les coefficients sont polynomiaux en λ (le second membre φj(fp(vλ)) est affine en λ). Sur ℂ \ Z, les αk sont des fractions rationnelles.
5.7.1.
Si Σ μifi(vλ) = 0, on applique φj : Σi μiφj(fi(vλ)) = 0 pour tout j, système de déterminant Δ(λ) ≠ 0, donc μ = 0 : la famille est libre.
5.7.2.
Qj = Πk≠j(X − βk(λ)) est unitaire de degré p − 1, donc Qj(f)(vλ) = fp−1(vλ) + Σi<p−1 qifi(vλ) est une combinaison non triviale d'une famille libre : Qj(f)(vλ) ≠ 0.
5.7.3.
(1) s'écrit Pλ(f)(vλ) = 0 et Pλ = (X − βj(λ))Qj. Avec w = Qj(f)(vλ) ∈ F, w ≠ 0 : (f − βj(λ)id)(w) = 0. βj(λ) est valeur propre de fF.
5.8. Norme subordonnée
- Bien défini : F est de dimension finie, g est continue et la sphère unité est compacte, donc le sup est fini.
- 5.8.1 : ‖g‖ ≥ 0 ; ‖g‖ = 0 ⇒ g(x) = 0 sur la sphère, donc partout par homogénéité ; ‖μg‖ = |μ|‖g‖ ; ‖(g+h)(x)‖ ≤ ‖g(x)‖ + ‖h(x)‖ ≤ ‖g‖ + ‖h‖. C'est une norme.
- 5.8.2 : par homogénéité ‖g(y)‖ ≤ ‖g‖‖y‖ pour tout y, donc ‖gh(x)‖ ≤ ‖g‖‖h(x)‖ ≤ ‖g‖‖h‖ pour ‖x‖ = 1 : ‖gh‖ ≤ ‖g‖‖h‖.
- 5.8.3 : un vecteur propre w unitaire associé à βj(λ) donne |βj(λ)| = ‖fF(w)‖ ≤ ‖fF‖. |βj(λ)| ≤ ‖fF‖, borne indépendante de λ (F ne dépend que de x0 et e).
5.8.4. Viète
On a Πk(X − βk) =Xp + Σm=1p (−1)mσmXp−m, où σm = Σi1<…<im βi1…βim (fonctions symétriques élémentaires). En identifiant avec Pλ : αk(λ) = (−1)p−k+1 σp−k(β0(λ), …, βp−1(λ)). D'où |αk(λ)| ≤ C(p, p−k)‖fF‖p−k : les αk sont bornées sur ℂ \ Z.
5.9. Conclusion
Chaque αk est, sur ℂ \ Z (Z fini), une fraction rationnelle (mise sous forme irréductible R/Q) définie et bornée : par la 1ère partie, αk est constante. Donc Pλ ne dépend pas de λ ∈ ℂ \ Z ; pour λ = 0 ∉ Z, v0 = x0 et l'unicité de 5.2.2 donne P0 = P. Ainsi Pλ = P pour tout λ ∉ Z (et pour λ ∈ Z on peut choisir αk(λ) égaux aux coefficients de P, (1) restant vraie d'après ce qui suit). Par (1) : 0 = P(f)(vλ) = P(f)(x0) + λP(f)(e) = λP(f)(e). En prenant λ ∈ ℂ \ Z non nul (Z est fini) : P(f)(e) = 0. Ceci pour tout e ≠ 0, donc P(f) = 0 : fp est combinaison de idE, …, fp−1, la famille (idE, …, fp) est liée, et (idE, f, …, fn) aussi puisque p ≤ n. C'est le théorème d'Aupetit.
💡 Ce qu'il faut retenir et réviser pour le CNC MP (Maths II) : la matrice βI + bJ (spectre, polynôme minimal, inverse par πA, racine carrée par diagonalisation orthogonale) revient très souvent ; revoyez le théorème spectral, les matrices de Gram (G = tBB, liaison ⇔ det G = 0), la construction d'isométries entre espaces euclidiens de même dimension, les endomorphismes commutant avec tous les autres (centre de L(E)), le théorème de la base incomplète, les formules de Cramer et de Viète, la norme subordonnée et le « Liouville polynomial » par les coefficients de Fourier ∫ P(reit)e−iqt dt. Méthode : rappelez toujours le numéro de la question et citez le théorème utilisé, c'est explicitement noté dans le barème.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1678/modele-de-concours-cnc-2018-mathematiques-ii-mp-concours-national-commun
