
Modèle de concours : CNC 2014 Mathématiques II (MP) — Concours National Commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2014), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques II
- Année
- 2014
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
ROYAUME DU MAROC
Ministère de l'Enseignement Supérieur, de la Recherche
Scientifique et de la Formation des Cadres
Présidence du Concours National Commun
Ecole Mohammadia d'Ingénieurs
CONCOURS NATIONAL COMMUN
d'admission dans les Etablissements de Formation d'Ingénieurs
et Établissements Assimilés
Session 2014
ÉPREUVE DE MATHÉMATIQUES II
Filière MP
Durée 4 heures
Cette épreuve comporte 03 pages au format A4, en plus de cette page de garde
L'usage de calculatrice n'est pas autorisé
page de garde
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
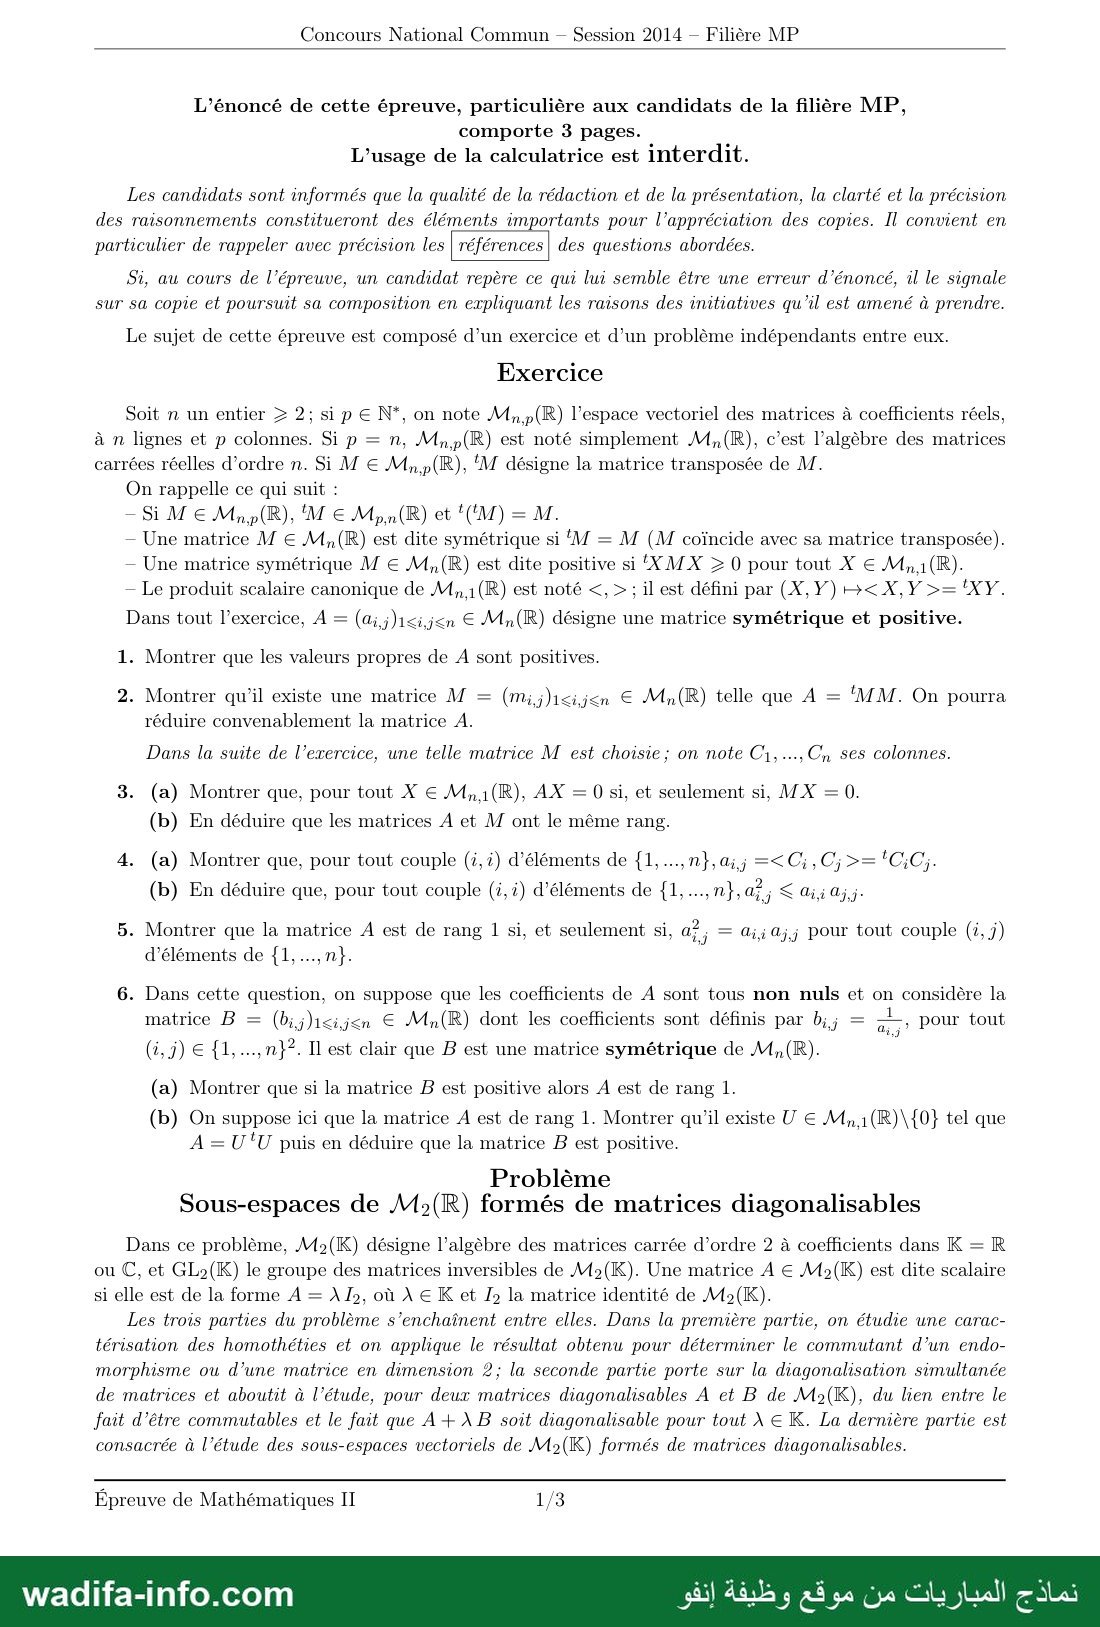
— صفحة 2 —
Concours National Commun — Session 2014 — Filière MP
L’énoncé de cette épreuve, particulière aux candidats de la filière MP,
comporte 3 pages.
L'usage de la calculatrice est interdit.
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision
des raisonnements constitueront des éléments importants pour l’appréciation des copies. Il convient en
particulier de rappeler avec précision les | références | des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé, il le signale
sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il est amené à prendre.
Le sujet de cette épreuve est composé d’un exercice et d’un problème indépendants entre eux.
Exercice
Soit n un entier 2; si p € N*, on note M,,p(R) l’espace vectoriel des matrices à coefficients réels,
à n lignes et م colonnes. Si p = بد Mn,p(R) est noté simplement M,(R), c’est l’algèbre des matrices
carrées réelles d’ordre n. Si M € M,,p(R), M désigne la matrice transposée de M.
On rappelle ce qui suit :
— Une matrice M € M, (R) est dite symétrique si ‘M = M (M coïncide avec sa matrice transposée).
— Une matrice symétrique M € M,(R) est dite positive si KMX › 0 pour tout X € Mn1(R).
- Le produit scalaire canonique de M,,1(R) est noté ›, › ; il est défini par (X,Y) ›‹ X,Y ›= 'XY.
Dans tout l’exercice, À = (a;,j)1‹i,jen € Mn(R) désigne une matrice symétrique et positive.
1. Montrer que les valeurs propres de À sont positives.
2. Montrer qu’il existe une matrice M = (m;j)1‹ijen € Mn(R) telle que A = MM. On pourra
réduire convenablement la matrice À.
Dans la suite de l’exercice, une telle matrice M est choisie ; on note ب On ses colonnes.
3. (a) Montrer que, pour tout X € M,,1(R), AX = 0 si, et seulement si, MX = 0.
(b) En déduire que les matrices À et M ont le même rang.
4. (a) Montrer que, pour tout couple (i,:) d’éléments de {1,.…,n},a;; =‹C;,C; ›="C,C;.
(b) En déduire que, pour tout couple (i,:) d’éléments de {1,….,n}, a; › ينه Ajj-
5. Montrer que la matrice À est de rang 1 si, et seulement si, aÿ = ررد بيه pour tout couple (i, j)
d’éléments de {1,…,n}.
6. Dans cette question, on suppose que les coefficients de À sont tous non nuls et on considère la
matrice B = (bij)i‹ijen € Mn(R) dont les coefficients sont définis par b;;j = 0 pour tout
(i,j) € {1,.…, n}*. 11 est clair que B est une matrice symétrique de M,(R).
(a) Montrer que si la matrice B est positive alors À est de rang 1.
(b) On suppose ici que la matrice À est de rang 1. Montrer qu’il existe U € M,,1(R)\{0} tel que
A = U'U puis en déduire que la matrice B est positive.
Problème
Sous-espaces de M:(R) formés de matrices diagonalisables
Dans ce problème, Ma2(K) désigne l’algèbre des matrices carrée d’ordre 2 à coefficients dans 16 = R
ou ,نا et GLa(K) le groupe des matrices inversibles de M2(K). Une matrice A 6 M2(K) est dite scalaire
si elle est de la forme À = À Ia, où À € K et و7 la matrice identité de M»(K).
Les trois parties du problème s’enchaînent entre elles. Dans la première partie, on étudie une carac-
térisation des homothéties et on applique le résultat obtenu pour déterminer le commutant d’un endo-
morphisme ou d’une matrice en dimension 2; la seconde partie porte sur la diagonalisation simultanée
de matrices et aboutit à l’étude, pour deux matrices diagonalisables A et B de M2(K), du lien entre le
انور d’être commutables et le fait que À + À B soit diagonalisable pour tout À € K. La dernière partie est
consacrée à l’étude des sous-espaces vectoriels de M»(K) formés de matrices diagonalisables.
Épreuve de Mathématiques 1 1/3
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
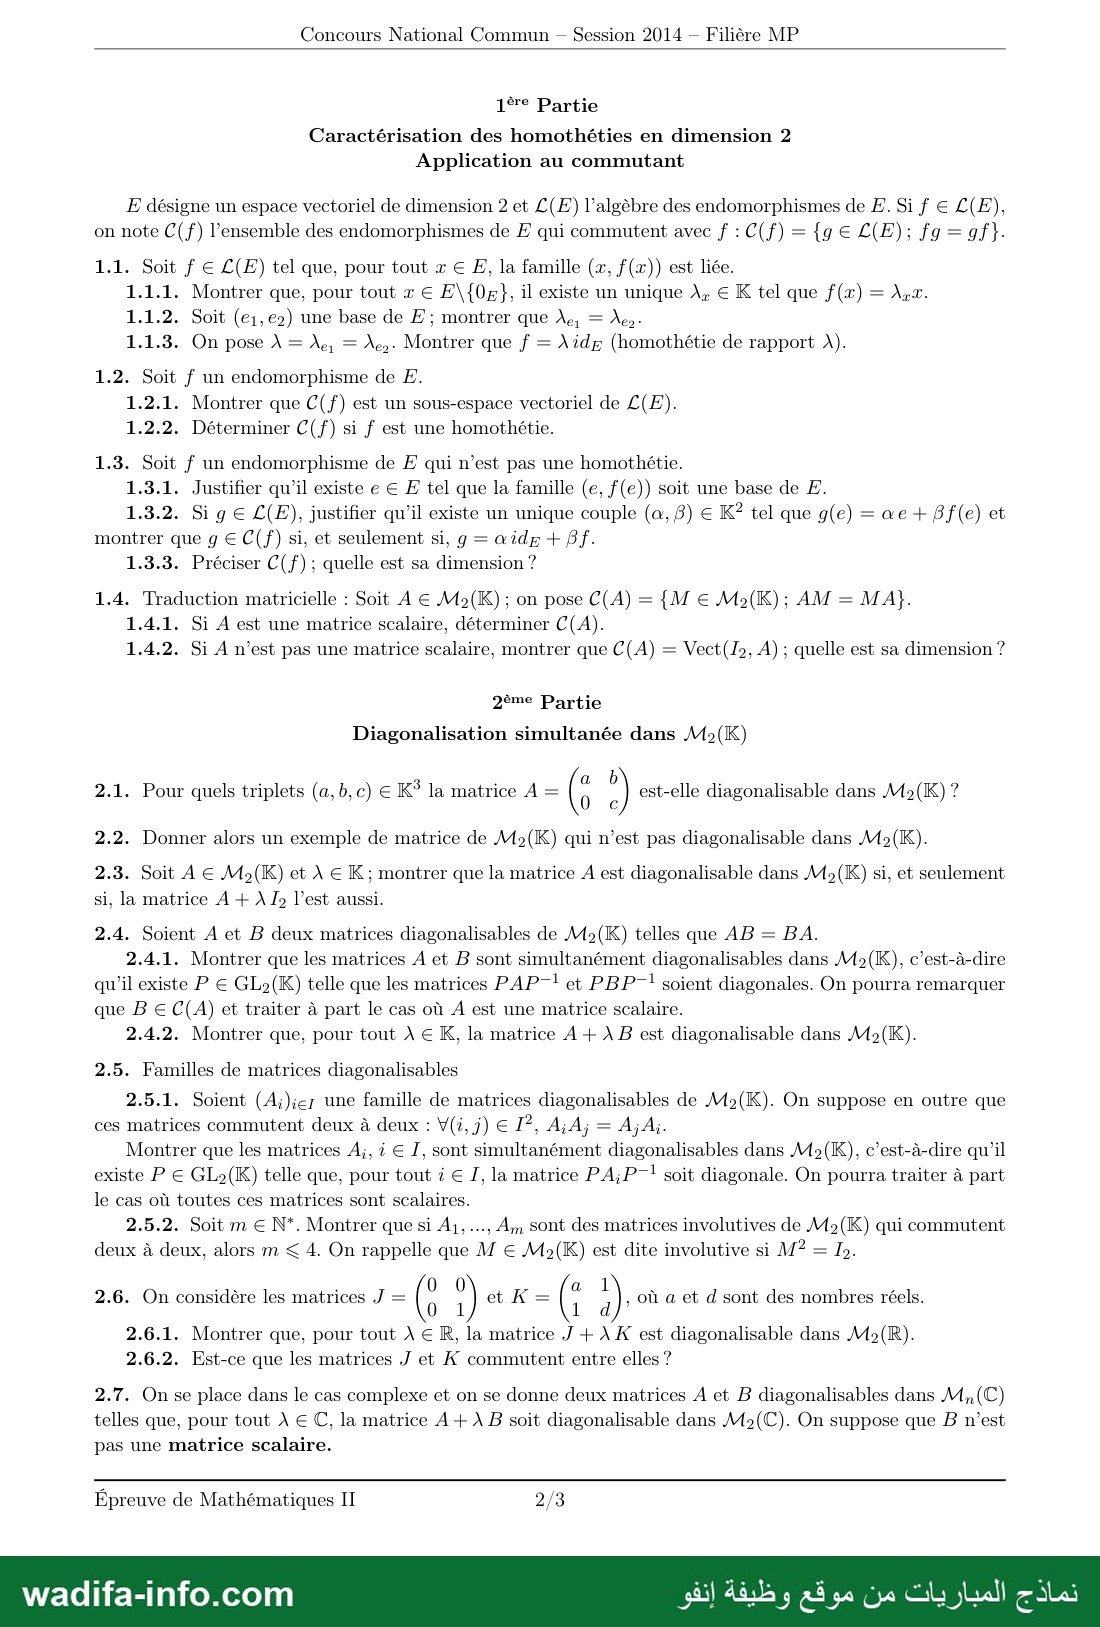
Concours National Commun — Session 2014 — Filière MP
1ère Partie
Caractérisation des homothéties en dimension 2
Application au commutant
E désigne un espace vectoriel de dimension 2 et L(F) l’algèbre des endomorphismes de F. Si f € L(F),
on note C(f) l’ensemble des endomorphismes de F qui commutent avec f : C(f) = {g € L(E); و1 = gf}-
1.1. Soit f € L(FE) tel que, pour tout r € F, la famille (x, f(x)) est liée.
1.1.1. Montrer que, pour tout x € F\{0z}, il existe un unique À, € K tel que f(x) = عمال
1.1.2. Soit (e1,e2) une base de EF; montrer que .وما = رم
1.1.3. On pose À = مط = Ae,. Montrer que f = مال (homothétie de rapport À).
1.2. Soit f un endomorphisme de P.
1.2.1. Montrer que C(f) est un sous-espace vectoriel de L(F).
1.2.2. Déterminer C(f) si f est une homothétie.
1.3. Soit f un endomorphisme de Æ qui n’est pas une homothétie.
1.3.1. Justifier qu’il existe € € Æ tel que la famille (e, f(e)) soit une base de F.
1.3.2. Si و € L(E), justifier qu’il existe un unique couple (a, 8) € K? tel que g(e) = œe + Bf(e) et
montrer que و € C(f) si, et seulement si, g = aidr + Bf.
1.3.3. Préciser C(f) ; quelle est sa dimension ?
1.4. Traduction matricielle : Soit A € M2(K) ; on pose C(A) = {M € Mz2(K); AM = M A}.
1.4.1. Si À est une matrice scalaire, déterminer C(A).
1.4.2. Si À n’est pas une matrice scalaire, montrer que C(A) = Vect(I», À) : quelle est sa dimension ?
2ème Partie
Diagonalisation simultanée dans M»2(K)
0
2.2. Donner alors un exemple de matrice de Mz3(K) qui n’est pas diagonalisable dans M2(K).
2.1. Pour quels triplets (a, b, ك € K* la matrice A = fr ; est-elle diagonalisable dans M2(K) ?
2.3. Soit A € M»(K) et À € K; montrer que la matrice À est diagonalisable dans M3(K) si, et seulement
si, la matrice À + À Ia l’est aussi.
2.4. Soient À et B deux matrices diagonalisables de M23(K) telles que AB = BA.
2.4.1. Montrer que les matrices À et B sont simultanément diagonalisables dans M»(K), c’est-à-dire
qu’il existe P € GL2(K) telle que les matrices PAP! et PBP* soient diagonales. On pourra remarquer
que B € C(A) et traiter à part le cas où À est une matrice scalaire.
2.4.2. Montrer que, pour tout À € K, la matrice À + À B est diagonalisable dans M»(K).
2.5. Familles de matrices diagonalisables
2.5.1. Soient (A;);er Une famille de matrices diagonalisables de M2(K). On suppose en outre que
ces matrices commutent deux à deux : V(i, j) € 12, A;A; = A; Ai.
Montrer que les matrices ريك à € 1, sont simultanément diagonalisables dans M»(K), c’est-à-dire qu’il
existe P € GL2(K) telle que, pour tout à € I, la matrice PA; P7* soit diagonale. On pourra traiter à part
le cas où toutes ces matrices sont scalaires.
2.5.2. Soit m € N*. Montrer que si A1, …, Am Sont des matrices involutives de M»(K) qui commutent
deux à deux, alors m › 4. On rappelle que M € Ma(K) est dite involutive si M? = I».
0 0 a l , ; ته ع
0 i et K = 5 ل , où a et d sont des nombres réels.
2.6.1. Montrer que, pour tout À € R, la matrice ل + À K est diagonalisable dans Mz2(R).
2.6.2. Est-ce que les matrices ل et عل commutent entre elles ?
2.6. On considère les matrices J = (
2.7. On se place dans le cas complexe et on se donne deux matrices À et B diagonalisables dans My (C)
telles que, pour tout À € C, la matrice À + À B soit diagonalisable dans Ma»(C). On suppose que B n’est
pas une matrice scalaire.
Épreuve de Mathématiques 1 2/3
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
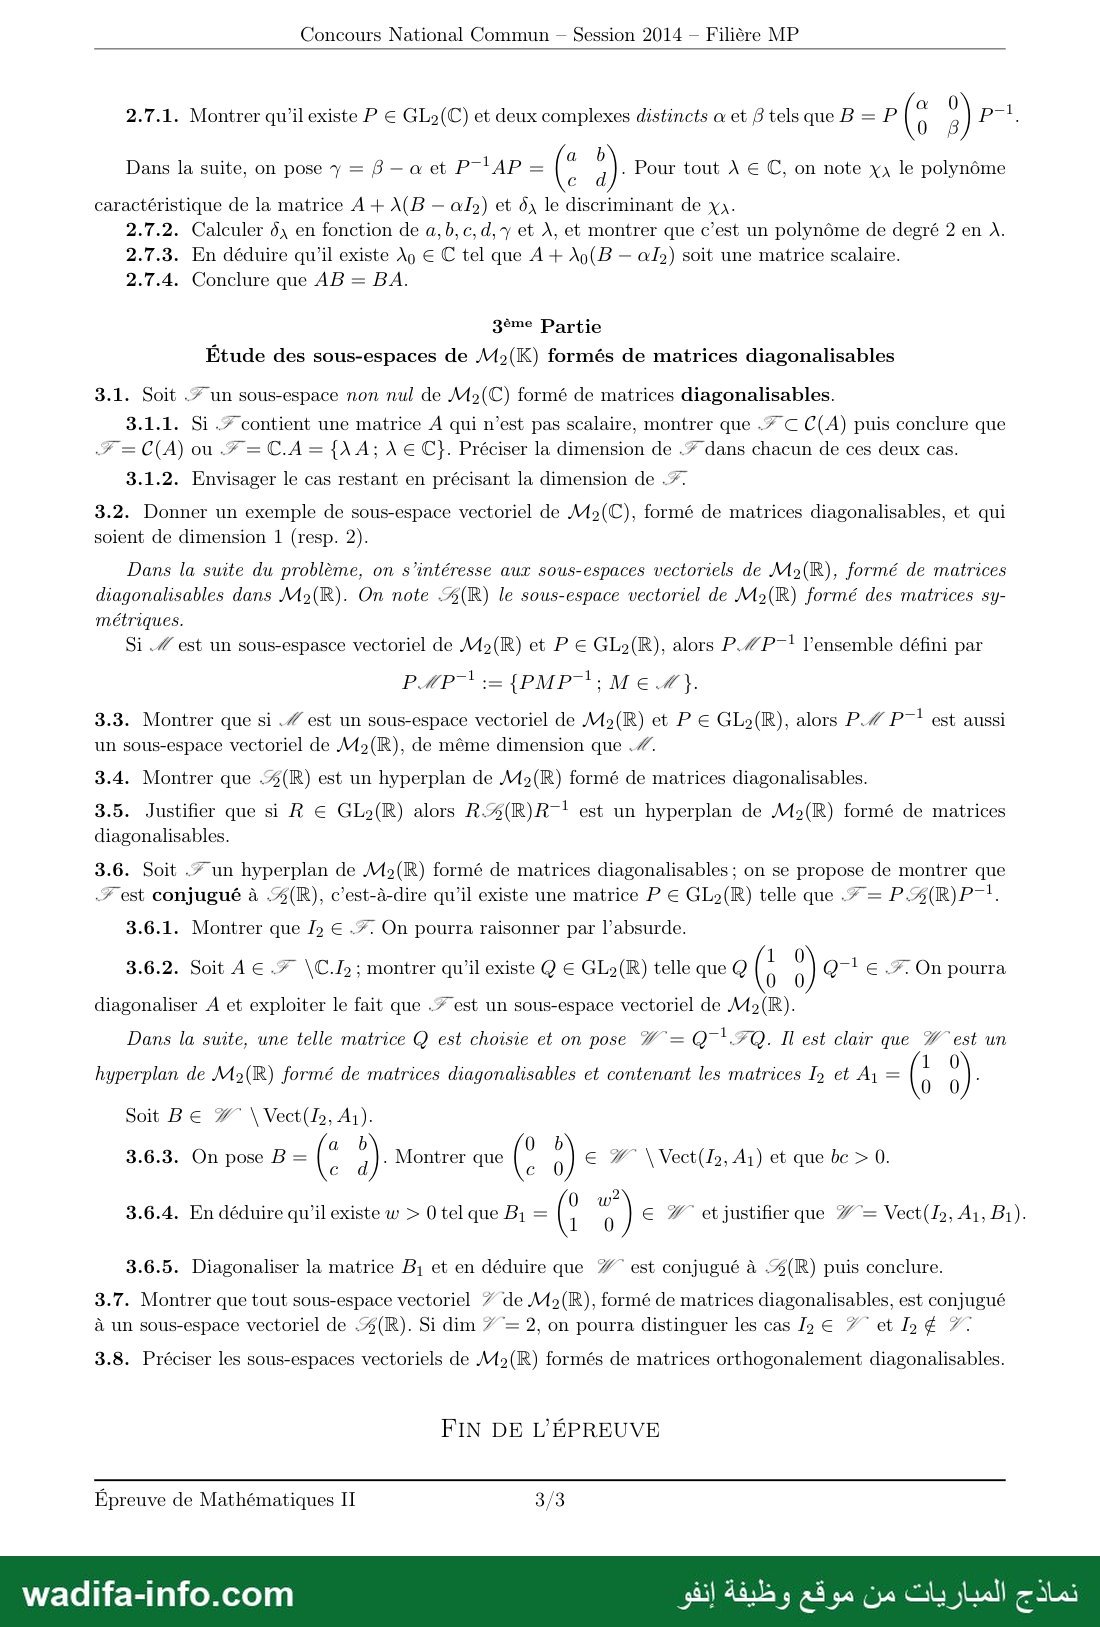
Concours National Commun — Session 2014 — Filière MP
2.7.1. Montrer qu’il existe P € GLa(C) et deux complexes distincts a et 8 tels que B = P (G 5) pi
caractéristique de la matrice A + A(B — al») et 6, le discriminant de بيد
2.7.2. Calculer 6, en fonction de a, b, c, d,y et À, et montrer que c’est un polynôme de degré 2 en À.
2.7.3. En déduire qu’il existe Ag € C tel que À + A(B — al») soit une matrice scalaire.
2.7.4. Conclure que AB = BA.
Dans la suite, on pose y = 8 — a et 1ر71 = fa ) . Pour tout À € ,نا on note x, le polynôme
3ème Partie
Étude des sous-espaces de M2(K) formés de matrices diagonalisables
3.1. Soit 2 un sous-espace non nul de M»(C) formé de matrices diagonalisables.
3.1.1. Si .7 contient une matrice À qui n’est pas scalaire, montrer que .7C C(A) puis conclure que
F = C(A) ou .7= C.A = {\ A; À € C}. Préciser la dimension de .7 dans chacun de ces deux cas.
3.1.2. Envisager le cas restant en précisant la dimension de .7.
3.2. Donner un exemple de sous-espace vectoriel de Ma(C), formé de matrices diagonalisables, et qui
soient de dimension 1 (resp. 2).
Dans la suite du problème, on s’intéresse aux sous-espaces vectoriels de Ma(R), formé de matrices
diagonalisables dans M2(R). On note (R) le sous-espace vectoriel de M2(R) formé des matrices sy-
métriques.
Si لاك est un sous-espasce vectoriel عل M2(R) et P € GLa(R), alors P.#P7* l’ensemble défini par
3.3. Montrer que si كا est un sous-espace vectoriel de M2(R) et P € GL2(R), alors مط P! est aussi
un sous-espace vectoriel de Mz2(R), de même dimension que كر
3.4. Montrer que .5(R) est un hyperplan عل Ma(R) formé de matrices diagonalisables.
3.5. Justifier que si R € GL2(R) alors R.5(R)R-! est un hyperplan de Mz(R) formé de matrices
diagonalisables.
3.6. Soit un hyperplan de M2(R) formé de matrices diagonalisables ; on se propose de montrer que
Fest conjugué à .5(R), c’est-à-dire qu’il existe une matrice P € GL2(R) telle que .7= P5(R)P-*.
3.6.1. Montrer que Ia € .7. On pourra raisonner par l’absurde.
1 0
0 0
diagonaliser À et exploiter le fait que -7 est un sous-espace vectoriel de M2(R).
3.6.2. Soit A € 7 \C.I2 ; montrer qu’il existe Q € GL2(R) telle que Q ( Q7* € .7. On pourra
Dans la suite, une telle matrice Q est choisie et on pose 277 071.209. N est clair que Ÿ est un
hyperplan de Ma(R) formé de matrices diagonalisables et contenant les matrices Ia et A, = (o 1 ;
Soit ط 6 27 \ Vect(Ia, A1).
27١ 170), A) et que be › 0. ل
a b : 0 0
3.6.3. On pose B = ( 1 . Montrer que (
3.6.4. En déduire qu’il existe w › 0 tel que B, = 0 و € et justifier que 27 - Vect(IL, A1, B1).
1 0
3.6.5. Diagonaliser la matrice B1 et en déduire que 77 est conjugué à (R) puis conclure.
3.7. Montrer que tout sous-espace vectoriel 7 de M2(R), formé de matrices diagonalisables, est conjugué
à un sous-espace vectoriel de .4(R). Si dim 7 = 2, on pourra distinguer les cas 12 € 7 et IL € 7.
3.8. Préciser les sous-espaces vectoriels de M2(R) formés de matrices orthogonalement diagonalisables.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques 1 3/3
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Ce sujet est l'épreuve de Mathématiques II du Concours National Commun (CNC) 2014, filière MP, commune aux écoles d'ingénieurs marocaines (présidence : École Mohammadia d'Ingénieurs). Durée : 4 heures, calculatrice interdite, 3 pages d'énoncé. C'est une épreuve d'algèbre linéaire composée d'un exercice (matrices symétriques positives, décomposition A = tMM) et d'un problème en trois parties (commutant en dimension 2, diagonalisation simultanée, sous-espaces de M2(K) formés de matrices diagonalisables). Voici une correction méthodologique proposée.
💡 Avant de commencer : tout le problème repose sur deux faits en dimension 2 : (1) une matrice diagonalisable qui n'a qu'une seule valeur propre est scalaire ; (2) si A n'est pas scalaire, son commutant est Vect(I2, A). Démontrez-les proprement en partie 1 et en 2.1, puis réutilisez-les en citant la question. L'exercice, lui, est un classique (théorème spectral + Cauchy-Schwarz) à traiter rapidement pour sécuriser des points.
Exercice : matrices symétriques positives
Coquilles de l'énoncé : en 4(a) et 4(b), lire « couple (i, j) » et non (i, i).
1. Valeurs propres positives
Si AX = λX avec X ≠ 0 : tXAX = λ tXX = λ‖X‖2. Or tXAX ≥ 0 et ‖X‖2 > 0, donc λ ≥ 0.
2. Existence de M telle que A = tMM
A est symétrique réelle : par le théorème spectral, A = P D tP avec P orthogonale et D = diag(λ1, …, λn), λi ≥ 0 (question 1). On pose Δ = diag(√λ1, …, √λn) et M = Δ tP. Alors tMM = P Δ Δ tP = P D tP = A.
3. Noyaux et rangs
- (a) Si MX = 0, alors AX = tM(MX) = 0. Réciproquement, si AX = 0, alors 0 = tXAX = t(MX)(MX) = ‖MX‖2, donc MX = 0. Ker A = Ker M.
- (b) Par le théorème du rang, rg A = n − dim Ker A = n − dim Ker M = rg M : A et M ont le même rang.
4. Coefficients et inégalité
- (a) ai,j = (tMM)i,j = Σk mk,i mk,j = tCiCj = <Ci, Cj>.
- (b) Par Cauchy-Schwarz : ai,j2 = <Ci, Cj>2 ≤ ‖Ci‖2‖Cj‖2 = ai,i aj,j.
5. Caractérisation du rang 1
Remarque : il faut supposer A ≠ 0 pour le sens réciproque (A = 0 vérifie la condition mais est de rang 0) ; signalez-le sur la copie.
- Si rg A = 1, alors rg M = 1 (question 3) : toutes les colonnes sont colinéaires à un vecteur V ≠ 0, Ci = tiV. Alors ai,j = titj‖V‖2 et ai,j2 = (ti2‖V‖2)(tj2‖V‖2) = ai,iaj,j.
- Réciproquement, si ai,j2 = ai,iaj,j pour tous i, j, c'est le cas d'égalité de Cauchy-Schwarz : Ci et Cj sont colinéaires pour tous i, j, donc rg M ≤ 1. Comme A ≠ 0, M ≠ 0, d'où rg A = rg M = 1.
6. La matrice B = (1/ai,j)
- (a) Les ai,i sont ≥ 0 (ai,i = ‖Ci‖2) et non nuls, donc > 0. Si B est symétrique positive, la question 4(b) appliquée à B donne bi,j2 ≤ bi,ibj,j, soit 1/ai,j2 ≤ 1/(ai,iaj,j), i.e. ai,iaj,j ≤ ai,j2. Avec 4(b) pour A : ai,j2 = ai,iaj,j, et A ≠ 0, donc rg A = 1 par la question 5.
- (b) A est de rang 1, symétrique positive : ses valeurs propres sont 0 (d'ordre n − 1) et μ > 0. Si X1 est un vecteur propre unitaire associé à μ, le théorème spectral donne A = μ X1tX1. On pose U = √μ X1 : A = U tU, soit ai,j = uiuj. Les ai,j étant non nuls, tous les ui ≠ 0. On pose V = (1/u1, …, 1/un)t : bi,j = 1/(uiuj), donc B = V tV et, pour tout X, tXBX = (tVX)2 ≥ 0 : B est positive.
Problème, 1re partie : homothéties et commutant en dimension 2
1.1. Endomorphisme f tel que (x, f(x)) soit toujours liée
- 1.1.1. Pour x ≠ 0, il existe (a, b) ≠ (0, 0) avec a x + b f(x) = 0. Si b = 0, alors a x = 0 avec a ≠ 0, impossible ; donc b ≠ 0 et f(x) = λx x avec λx = −a/b. Unicité : si λx = λ'x avec x ≠ 0, alors λ = λ'.
- 1.1.2. On applique ce résultat à e1 + e2 (non nul) : λe1+e2(e1 + e2) = f(e1) + f(e2) = λe1e1 + λe2e2. Par liberté de (e1, e2) : λe1 = λe1+e2 = λe2.
- 1.1.3. f et λ idE coïncident sur la base (e1, e2), donc f = λ idE.
1.2. Structure de C(f)
- 1.2.1. C(f) est le noyau de l'application linéaire g ↦ fg − gf de L(E) dans L(E) : c'est un sous-espace vectoriel.
- 1.2.2. Si f = λ idE, tout g commute avec f : C(f) = L(E) (dimension 4).
1.3. f n'est pas une homothétie
- 1.3.1. Par contraposée de 1.1, il existe e tel que (e, f(e)) soit libre ; comme dim E = 2, c'est une base.
- 1.3.2. (α, β) existe et est unique : ce sont les coordonnées de g(e) dans la base (e, f(e)). Si g ∈ C(f), alors g(f(e)) = f(g(e)) = αf(e) + βf2(e) = (α id + βf)(f(e)), et g(e) = (α id + βf)(e) : g et α id + βf coïncident sur une base, donc g = α idE + βf. Réciproquement α id + βf commute avec f.
- 1.3.3. C(f) = Vect(idE, f), et (idE, f) est libre puisque f n'est pas une homothétie : dim C(f) = 2.
1.4. Traduction matricielle
- 1.4.1. Si A = λI2 : C(A) = M2(K).
- 1.4.2. On applique 1.3 à l'endomorphisme canoniquement associé à A (qui n'est pas une homothétie) : C(A) = Vect(I2, A), de dimension 2.
2e partie : diagonalisation simultanée dans M2(K)
2.1. Matrice triangulaire A = (a b ; 0 c)
Le polynôme caractéristique est (X − a)(X − c). Si a ≠ c : deux valeurs propres distinctes en dimension 2, A est diagonalisable. Si a = c : la seule valeur propre est a, et A diagonalisable ⇔ A semblable à aI2 ⇔ A = aI2 ⇔ b = 0. A est diagonalisable si et seulement si a ≠ c ou b = 0.
Fait retenu pour la suite : une matrice diagonalisable de M2(K) à valeur propre double est scalaire.
2.2. Contre-exemple
A = (0 1 ; 0 0) (a = c = 0, b = 1) n'est pas diagonalisable.
2.3. Translation par λI2
A = PDP−1 ⇔ A + λI2 = P(D + λI2)P−1, et D + λI2 est diagonale si et seulement si D l'est : A diagonalisable ⇔ A + λI2 diagonalisable.
2.4. A et B diagonalisables qui commutent
- 2.4.1. Si A = λI2 est scalaire, on prend P telle que PBP−1 soit diagonale ; PAP−1 = λI2 l'est aussi. Sinon, B ∈ C(A) = Vect(I2, A) (1.4.2), donc B = αI2 + βA ; si PAP−1 = D est diagonale, PBP−1 = αI2 + βD est diagonale.
- 2.4.2. Avec ce P : P(A + λB)P−1 = PAP−1 + λPBP−1 est diagonale : A + λB est diagonalisable pour tout λ.
2.5. Familles de matrices diagonalisables
- 2.5.1. Si toutes les Ai sont scalaires, P = I2 convient. Sinon, soit Ai0 non scalaire ; chaque Ai commute avec Ai0, donc Ai ∈ Vect(I2, Ai0) : Ai = αiI2 + βiAi0. Toute P qui diagonalise Ai0 diagonalise simultanément toutes les Ai.
- 2.5.2. (On suppose les Ak deux à deux distinctes, sinon l'énoncé est faux.) M2 = I2 : M est annulée par X2 − 1 = (X − 1)(X + 1), scindé à racines simples, donc M est diagonalisable avec valeurs propres dans {−1, 1}. Par 2.5.1, il existe P telle que chaque PAkP−1 soit diagonale à coefficients ±1 : il n'y a que 4 telles matrices (diag(±1, ±1)), et k ↦ PAkP−1 est injective, donc m ≤ 4.
2.6. Contre-exemple réel : J = (0 0 ; 0 1), K = (a 1 ; 1 d)
- 2.6.1. J + λK = (λa λ ; λ 1 + λd) est symétrique réelle, donc diagonalisable dans M2(R) (théorème spectral).
- 2.6.2. JK = (0 0 ; 1 d) et KJ = (0 1 ; 0 d) : JK ≠ KJ. Donc dans le cas réel, « A + λB diagonalisable pour tout λ » n'implique pas AB = BA (J et K sont bien diagonalisables : J est diagonale, K est symétrique).
2.7. Cas complexe : réciproque
(Lire M2(C) au lieu de Mn(C) dans l'énoncé.)
- 2.7.1. B est diagonalisable ; si ses deux valeurs propres étaient égales, B serait scalaire (fait de 2.1). Donc B = P diag(α, β) P−1 avec α ≠ β.
- 2.7.2. P−1(A + λ(B − αI2))P = (a b ; c d) + λ diag(0, γ) = (a b ; c d + λγ). Donc χλ = X2 − (a + d + λγ)X + a(d + λγ) − bc et
δλ = (a + d + λγ)2 − 4(ad + aλγ − bc) = (a − d − λγ)2 + 4bc = γ2λ2 − 2γ(a − d)λ + (a − d)2 + 4bc,
polynôme de degré 2 en λ car γ = β − α ≠ 0. - 2.7.3. C étant algébriquement clos, δλ admet une racine λ0. La matrice A + λ0(B − αI2) = (A + λ0B) − λ0αI2 est diagonalisable (hypothèse + 2.3) et a une valeur propre double (discriminant nul) : elle est donc scalaire, égale à μI2.
- 2.7.4. A = μI2 − λ0(B − αI2) est un polynôme en B, donc AB = BA. Conclusion : dans M2(C), pour A et B diagonalisables, AB = BA ⇔ A + λB diagonalisable pour tout λ ∈ C.
3e partie : sous-espaces formés de matrices diagonalisables
3.1. Cas complexe
- 3.1.1. Soit M ∈ F. Pour tout λ ∈ C, M + λA ∈ F est diagonalisable ; M et A sont diagonalisables et A n'est pas scalaire : 2.7 (appliqué au couple (M, A)) donne MA = AM. Donc F ⊂ C(A) = Vect(I2, A), de dimension 2. Comme A ∈ F, dim F ∈ {1, 2} : si dim F = 2, F = C(A) ; si dim F = 1, F = C.A.
- 3.1.2. Cas restant : toutes les matrices de F sont scalaires, F ⊂ C.I2 et F ≠ {0}, donc F = C.I2, de dimension 1.
3.2. Exemples
Dimension 1 : C.I2 (ou C.diag(1, 0)). Dimension 2 : l'ensemble des matrices diagonales = C(diag(1, 0)).
3.3. Conjugaison d'un sous-espace
L'application M ↦ PMP−1 est un automorphisme linéaire de M2(R) (réciproque M ↦ P−1MP). L'image d'un sous-espace par un isomorphisme est un sous-espace de même dimension.
3.4. S2(R)
S2(R) est le noyau de la forme linéaire non nulle M ↦ m1,2 − m2,1 : c'est un hyperplan (dimension 3). Toute matrice symétrique réelle est diagonalisable (théorème spectral).
3.5. Conjugués de S2(R)
Par 3.3, RS2(R)R−1 est de dimension 3, donc un hyperplan ; chacun de ses éléments RSR−1 est semblable à une matrice symétrique, donc diagonalisable.
3.6. Tout hyperplan de matrices diagonalisables est conjugué à S2(R)
- 3.6.1. Par l'absurde : si I2 ∉ F, alors M2(R) = F ⊕ R.I2 (dimensions 3 + 1). On écrit N = (0 1 ; 0 0) = F0 + tI2 avec F0 ∈ F. Alors F0 = N − tI2 a pour seule valeur propre −t sans être scalaire : elle n'est pas diagonalisable, contradiction. Donc I2 ∈ F.
- 3.6.2. (Lire R.I2.) A est diagonalisable non scalaire : A = Q diag(λ1, λ2) Q−1 avec λ1 ≠ λ2. Comme I2 ∈ F, (A − λ2I2)/(λ1 − λ2) ∈ F, et cette matrice vaut Q diag(1, 0) Q−1.
- 3.6.3. B − (a − d)A1 − dI2 = (0 b ; c 0) ∈ W. Elle n'est pas dans Vect(I2, A1), sinon B y serait. Donc (b, c) ≠ (0, 0). Son polynôme caractéristique est X2 − bc. Si bc < 0, pas de valeur propre réelle ; si bc = 0, seule valeur propre 0 pour une matrice non nulle, donc non diagonalisable. Comme elle est diagonalisable dans M2(R) : bc > 0.
- 3.6.4. On divise par c : (0 b/c ; 1 0) ∈ W avec b/c > 0 ; w = √(b/c). La famille (I2, A1, B1) est libre (regarder les coefficients) et contenue dans W de dimension 3 : W = Vect(I2, A1, B1).
- 3.6.5. B1 a pour valeurs propres ±w, de vecteurs propres (w, 1) et (−w, 1) : B1 = R diag(w, −w) R−1 avec R = (w −w ; 1 1). Les colonnes de R deviennent orthogonales après la dilatation D−1 où D = diag(w, 1) ; concrètement, D−1B1D = (0 w ; w 0) est symétrique, tandis que D−1I2D = I2 et D−1A1D = A1. Donc D−1WD = Vect(I2, A1, (0 1 ; 1 0)) = S2(R), puis F = QWQ−1 = (QD) S2(R) (QD)−1. Avec 3.5 : les hyperplans de M2(R) formés de matrices diagonalisables sont exactement les conjugués de S2(R).
3.7. Tout sous-espace V de matrices diagonalisables est conjugué à un sous-espace de S2(R)
- dim V = 0 : trivial. dim V = 4 : impossible (N ∉ V). dim V = 3 : question 3.6.
- dim V = 1 : V = R.M avec M = PΔP−1, Δ diagonale ; P−1VP = R.Δ ⊂ S2(R).
- dim V = 2 et I2 ∈ V : V = Vect(I2, A), A non scalaire, A = PΔP−1 ; P−1VP = Vect(I2, Δ) = matrices diagonales ⊂ S2(R).
- dim V = 2 et I2 ∉ V : V ⊕ R.I2 est de dimension 3 et formé de matrices diagonalisables (2.3). Par 3.6 il est égal à PS2(R)P−1, donc P−1VP ⊂ S2(R).
3.8. Matrices orthogonalement diagonalisables
M = ODOt avec O orthogonale implique tM = M ; réciproquement, le théorème spectral s'applique. Les matrices réelles orthogonalement diagonalisables sont donc exactement les matrices symétriques, et les sous-espaces cherchés sont les sous-espaces vectoriels de S2(R).
💡 À retenir et à réviser : théorème spectral et matrices symétriques positives (décomposition A = tMM, Gram, Cauchy-Schwarz et son cas d'égalité) ; commutant d'une matrice (Vect(I, A) en dimension 2, polynômes en A en général) ; critères de diagonalisabilité (polynôme annulateur scindé à racines simples, valeur propre unique ⇒ scalaire) ; diagonalisation simultanée de matrices qui commutent ; invariance par similitude. Au CNC MP, l'épreuve de Maths II est presque toujours une épreuve d'algèbre linéaire : la rédaction des « petites » questions (1.x, 2.1, 3.3, 3.4) rapporte beaucoup, et signaler les coquilles de l'énoncé (i, i), Mn(C), C.I2, hypothèse A ≠ 0 est valorisé.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}