
Modèle de concours : CNC 2005 Mathématiques I (MP) — Concours National Commun
⬇️ Télécharger le PDF Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1649/modele-de-concours-cnc-2005-mathematiques-i-mp-concours-national-commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2005), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques I
- Année
- 2005
- Pages
- 5
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
— صفحة 1 —
ROYAUME DU MAROC
Ministère de l’Éducation Nationale, de l'Enseignement
Supérieur, de la Formation des Cadres
et de la Recherche Scientifique
Présidence du Concours National Commun 2005
École Hassania des Travaux Publics
EHTP
Concours National Commun
d’Admission aux
Grandes Écoles d’Ingénieurs ou Assimilées
Session 2005
ÉPREUVE DE MATHÉMATIQUES I
Durée 4 heures
Filière MP
Cette épreuve comporte 4 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
Concours National Commun - Session 2005 - MP
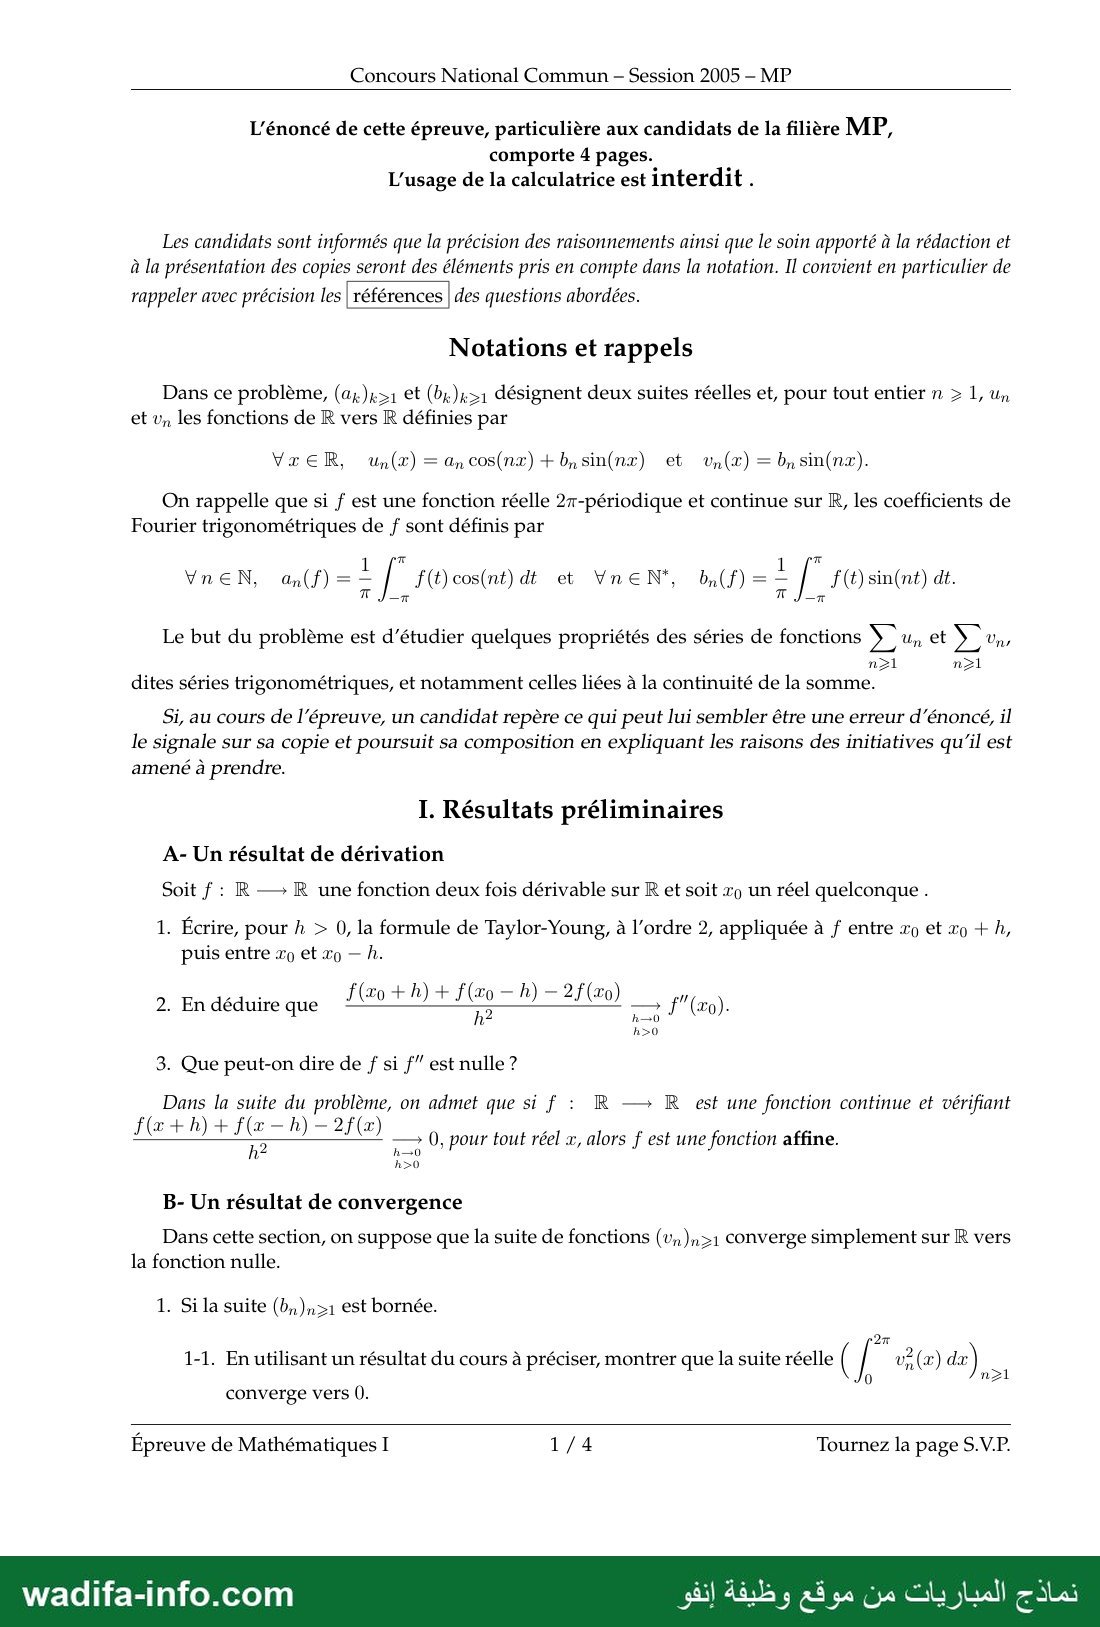
L'énoncé de cette épreuve, particulière aux candidats de la filière MP,
comporte 4 pages.
L'usage de la calculatrice est interdit .
Les candidats sont informés que la précision des raisonnements ainsi que le soin apporté à la rédaction et
à la présentation des copies seront des éléments pris en compte dans la notation. Il convient en particulier de
rappeler avec précision les | références | des questions abordées.
Notations et rappels
Dans ce problème, (a;.)z›1 et (b,)›1 désignent deux suites réelles et, pour tout entier n › 1, un
et v, les fonctions de R vers R définies par
VxER, Un(xz) = مه cos(nx) + bpsin(nx) et v(x) = b,sin(nz).
On rappelle que si f est une fonction réelle 2r-périodique et continue sur R, les coefficients de
Fourier trigonométriques de f sont définis par
f(t)cos(nt) dt et YnEeN’, b(f) = +
7
1
VnEN, anlf)=-
Le but du problème est d'étudier quelques propriétés des séries de fonctions Yu, et va,
n2zl nzl
dites séries trigonométriques, et notamment celles liées à la continuité de la somme.
Si, au cours de l'épreuve, un candidat repère ce qui peut lui sembler être une erreur d’énoncé, il
le signale sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il est
amené à prendre.
I. Résultats préliminaires
A- Un résultat de dérivation
Soit f : R— R une fonction deux fois dérivable sur R et soit xp Un réel quelconque .
1. Écrire, pour h › 0, la formule de Taylor-Young, à l’ordre 2, appliquée à f entre 20 et xo + با
puis entre 20 et ro — h.
h›0
2. En déduire que
3. Que peut-on dire de f si f" est nulle ?
Dans la suite du problème, on admet que si f : R ب R est une fonction continue et vérifiant
frais = 0-2 هر 0, pour tout réel x, alors f est une fonction affine.
2h جب
B- Un résultat de convergence
Dans cette section, on suppose que la suite de fonctions (v,)n›1 converge simplement sur R vers
la fonction nulle.
1. Si la suite (b,)nz1 est bornée.
27
1-1. En utilisant un résultat du cours à préciser, montrer que la suite réelle ( 1 v2(x) da) 1
0 nz
converge vers 0.
Épreuve de Mathématiques I 1/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
Concours National Commun - Session 2005 - MP
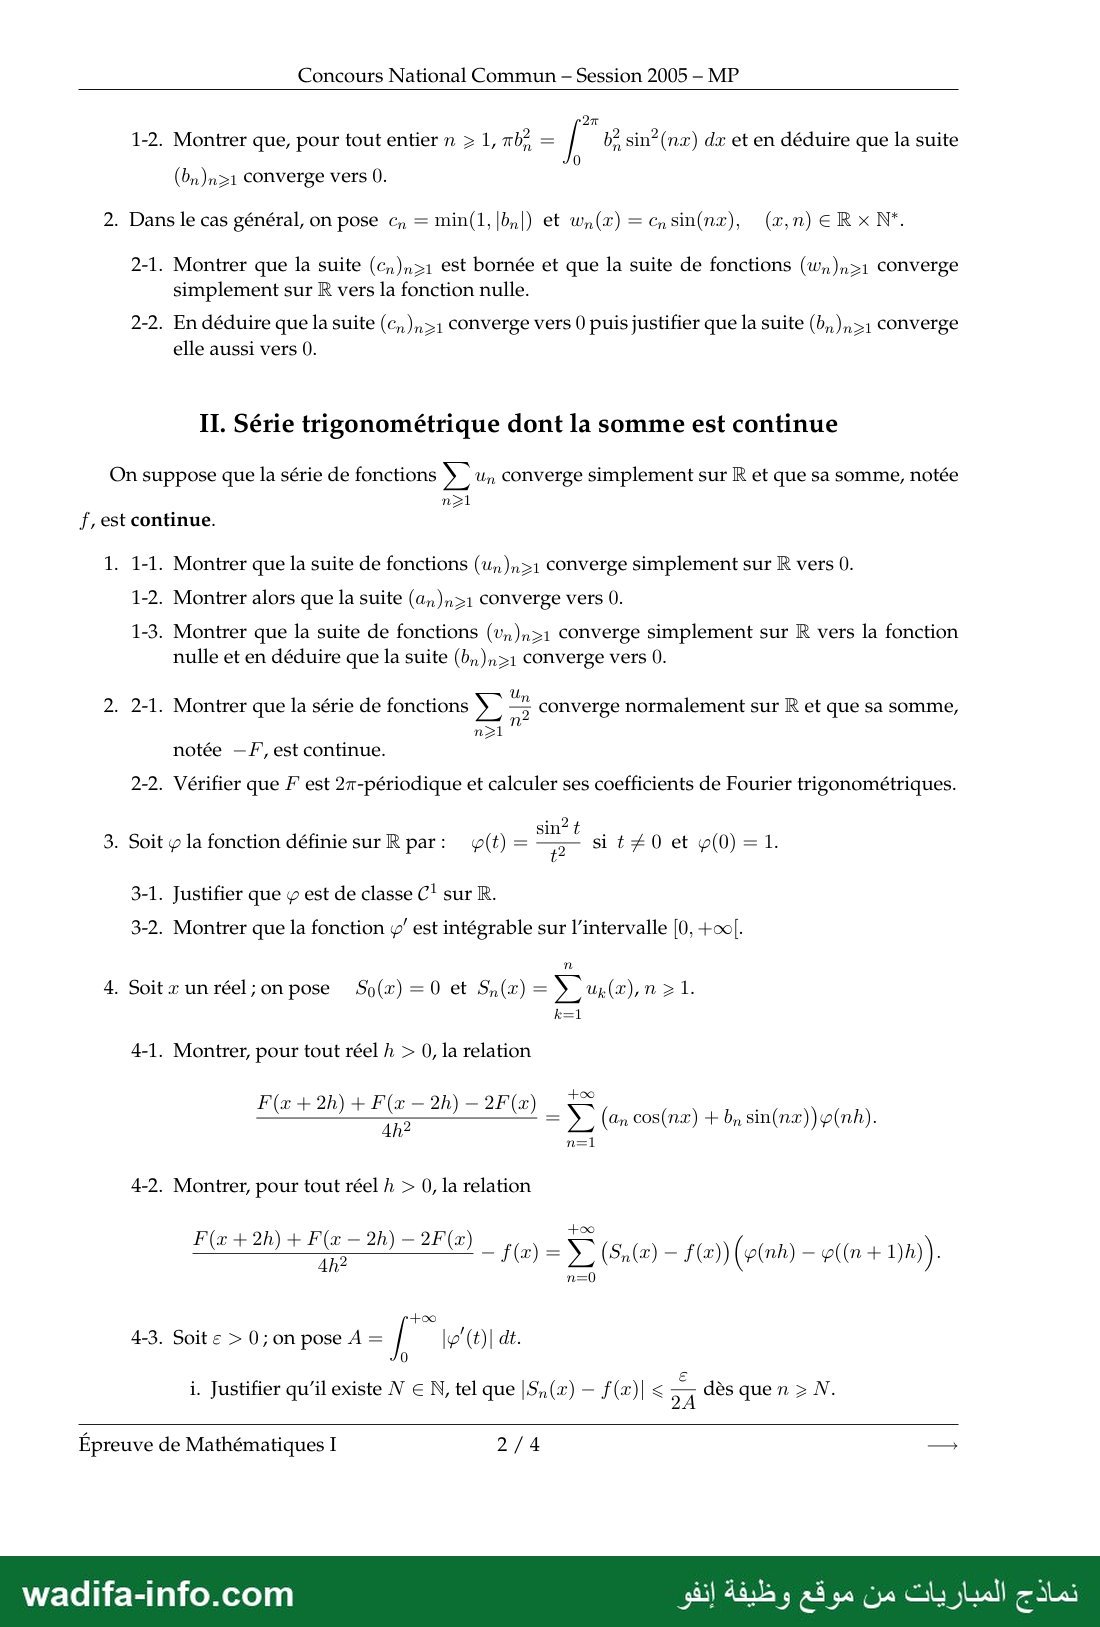
27
1-2. Montrer que, pour tout entier n › 1,705 = | b2 sin*(nx) dx et en déduire que la suite
0
(bn)nz1 converge vers 0.
2. Dans le cas général, on pose c, = min(1,|b,|) et w,(x) = chsin(nx), (x,n) ERx N°.
2-1. Montrer que la suite (ch)nz1 est bornée et que la suite de fonctions (w,)nz1 converge
simplement sur R vers la fonction nulle.
2-2. En déduire que la suite (c,),›1 converge vers 0 puis justifier que la suite (b,),›1 converge
elle aussi vers 0.
IL. Série trigonométrique dont la somme est continue
On suppose que la série de fonctions ›, Un converge simplement sur R et que sa somme, notée
J, est continue.
1. 1-1. Montrer que la suite de fonctions (un)n›1 converge simplement sur R vers 0.
1-2. Montrer alors que la suite (an)n›1 converge vers 0.
1-3. Montrer que la suite de fonctions (vn)n›1 converge simplement sur R vers la fonction
nulle et en déduire que la suite (b,)n›1 converge vers 0.
2.2
1. Montrer que la série de fonctions =. — converge normalement sur R et que sa somme,
nzl n
notée —F, est continue.
2-2. Vérifier que F est 2x-périodique et calculer ses coefficients de Fourier trigonométriques.
sin?
3. Soit ÿ la fonction définie sur R par: p(t)= si t#0 et ÿ(0) = 1.
3-1. Justifier que م est de classe 01 sur R.
3-2. Montrer que la fonction y" est intégrable sur l'intervalle [0, +oo|.
4. Soitxunréel;on pose So(x) =0 et S,(x) = ›. up(a),n ›1.
k=1
4-1. Montrer, pour tout réel 7 › 0, la relation
Flo 2h) + F0 —2h) - = › (an cos(nx) + bn sin(nx))p(nh).
4h? n=l
4-2. Montrer, pour tout réel 7 › 0, la relation
4
3. Soit e › 0; on pose À = | [p"(t)| dt.
0
1. Justifier qu’il existe N € N, tel que |S,,(x) — f(x)| › 5 dès que n › N.
Épreuve de Mathématiques I 2/4 ب
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
Concours National Commun - Session 2005 - MP
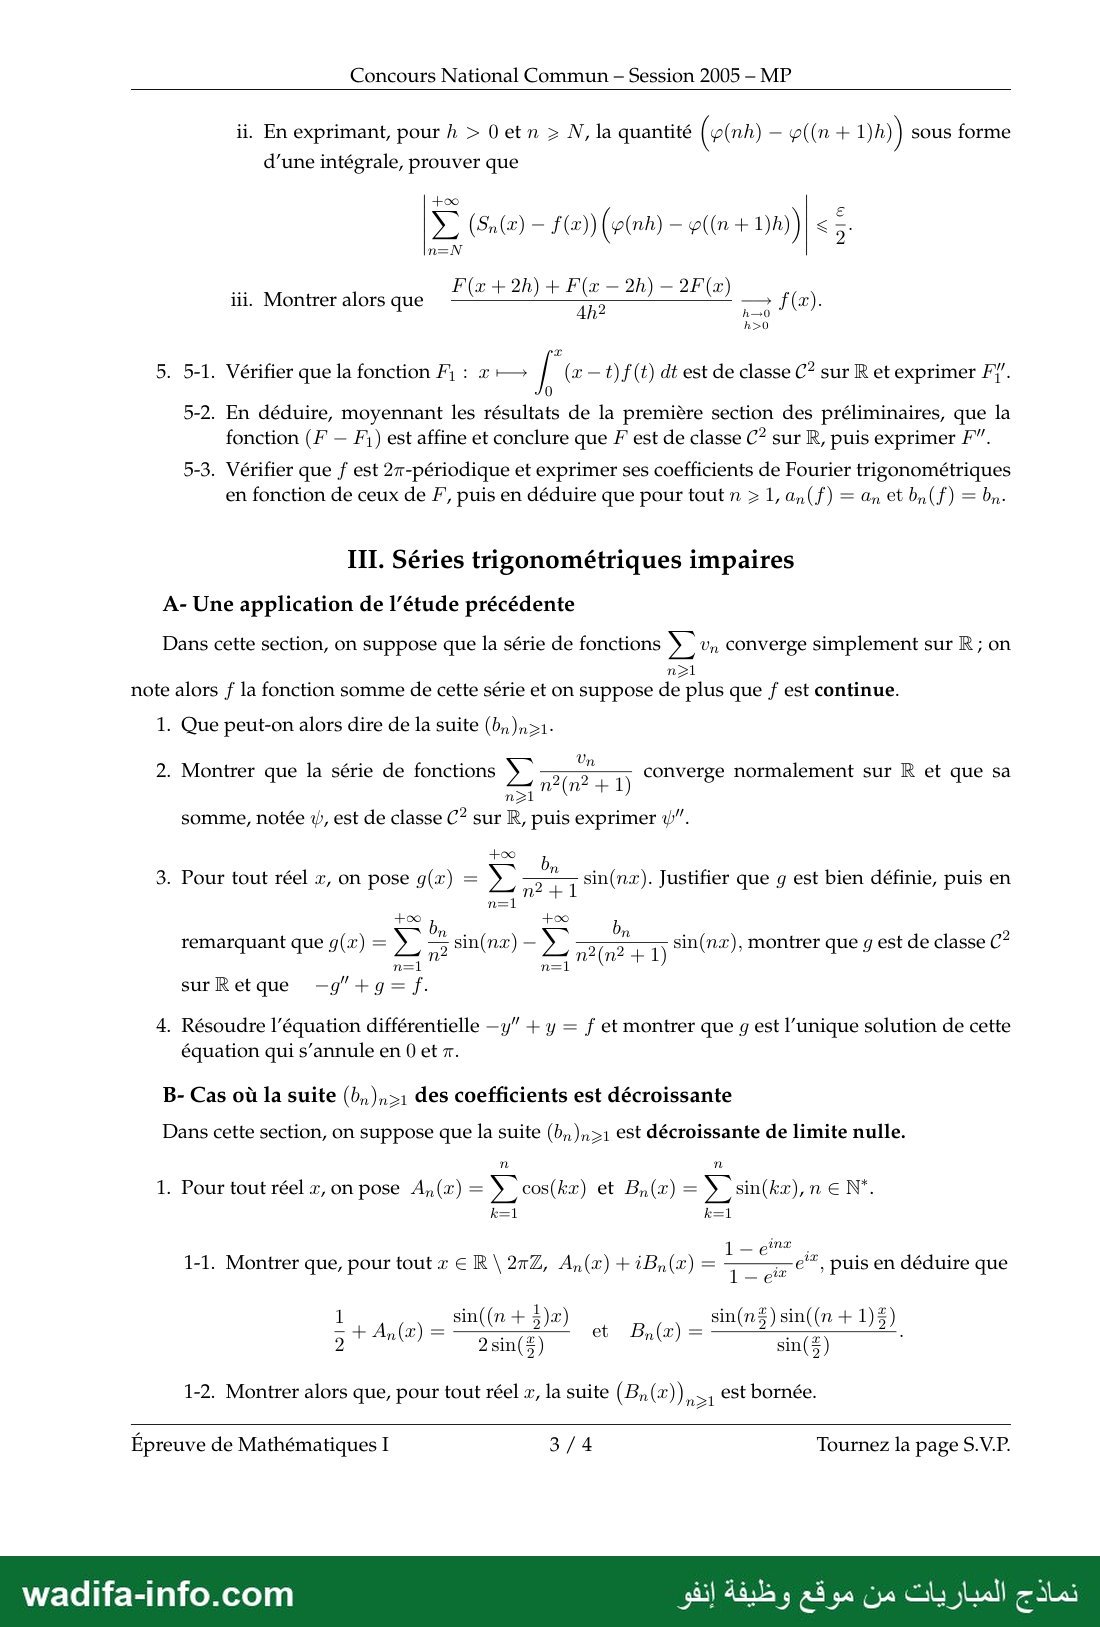
ii. En exprimant, pour h › 0 et n › N, la quantité م p(nh) — 5((n + 17 )) sous forme
d’une intégrale, prouver que
iii. Montrer alors que pee Fe 46) AFP) — f(x)
4h 2 h—0
5. 5-1. Vérifier que la fonction 711 : جرع { (x — t) f (t) dt est de classe C? sur R et exprimer 7
5-2. En déduire, moyennant les résultats de la première section des préliminaires, que la
fonction (F — F,) est affine et conclure que F est de classe C? sur R, puis exprimer F”.
5-3. Vérifier que f est 2x-périodique et exprimer ses coefficients de Fourier trigonométriques
en fonction de ceux de 7, puis en déduire que pour tout n › 1, an(f) = an et bn (f) = bn
111. Séries trigonométriques impaires
A- Une application de l'étude précédente
Dans cette section, on suppose que la série de fonctions ›. Un converge simplement sur R ; on
note alors f la fonction somme de cette série et on suppose de plus que f est continue.
1. Que peut-on alors dire de la suite (b,)nz1-
2. Montrer que la série de fonctions ل 0211
somme, notée tp, est de classe C? sur R, puis exprimer 4”.
converge normalement sur R et que sa
3. Pour tout réel x, on pose g(x) = S + 21 8111 )12(. Justifier que و est bien définie, puis en
remarquant que g(x) = ›, 3 sin(nx) — ل RG? +1 sin(nz), montrer que و est de classe C”
n=l n=l ë
surRetque —g"+g= f.
4. Résoudre l'équation différentielle —y” + y = f et montrer que و est l'unique solution de cette
équation qui s’annule en 0 et 7.
B- Cas où la suite (b,),›1 des coefficients est décroissante
Dans cette section, on suppose que la suite (b,)n›1 est décroissante de limite nulle.
1. Pour tout réel x, on pose A, (x) = ›, cos(kx) et B,(x) = ›. sin(kx),n € N°.
k=1 k=1
1— einæ
1-1. Montrer que, pour tout r € R \ 277, An(x) +iBn (x) = Ta * , puis en déduire que
2 + Anlæ) 2sin(5) 6 n(æ) se
1-2. Montrer alors que, pour tout réel ره la suite (B,(x)) رمن Est bornée.
Épreuve de Mathématiques I 3/4 Tournez la page S.V.P.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 5 —
Concours National Commun - Session 2005 - MP
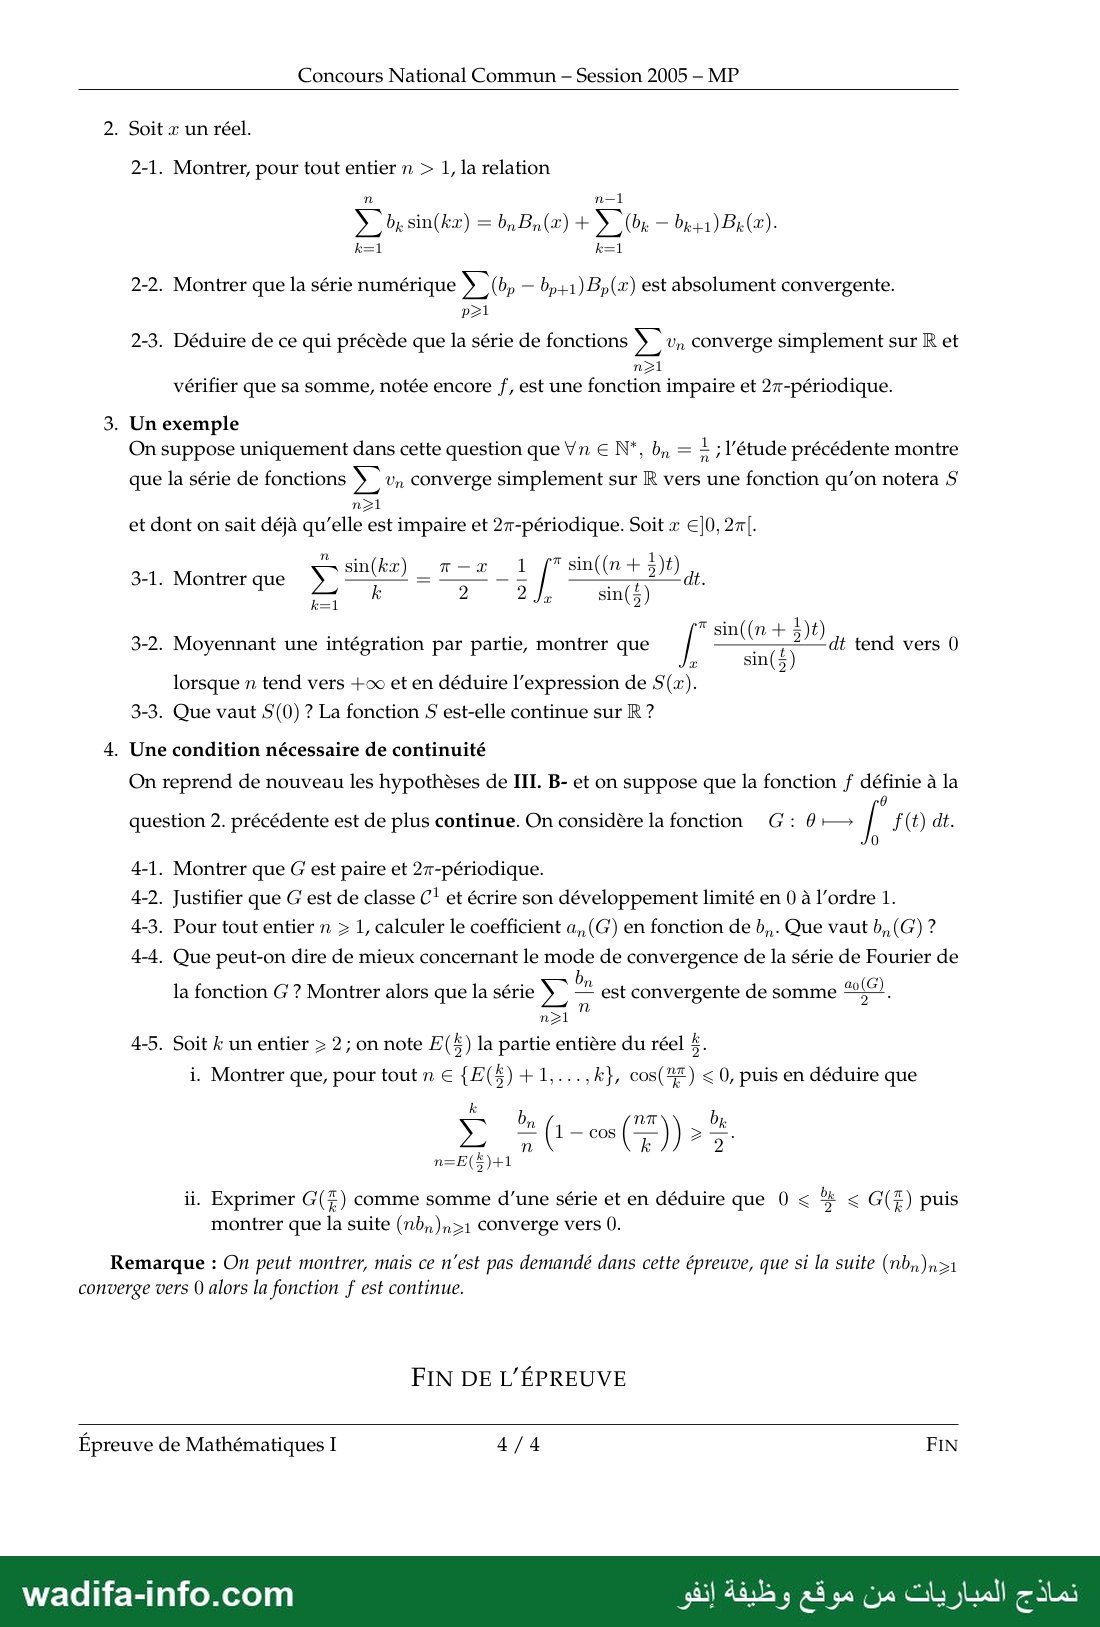
2. Soit x un réel.
2-1. Montrer, pour tout entier n › 1, la relation
n n—l
k=1 k=1
2-2. Montrer que la série numérique 5 (b, — b,+1)Bp(x) est absolument convergente.
2-3. Déduire de ce qui précède que la série de fonctions ›. un converge simplement sur R et
"21
vérifier que sa somme, notée encore f, est une fonction impaire et 2r-périodique.
3. Un exemple
On suppose uniquement dans cette question que Yn € N*, b, = + ; l'étude précédente montre
que la série de fonctions ›, un converge simplement sur R vers une fonction qu’on notera S
et dont on sait déjà qu’elle est impaire et 2-périodique. Soit x 0, 2].
72 : ; 1
sin(kx) مهدج 1 1 sin((n + 5)#)
ORIESEQU 3 k 2 3 Ji sin(5)
ui 1
s 5)t
3-2. Moyennant une intégration par partie, montrer que | TE
2 sin
lorsque n tend vers +oo et en déduire l'expression de S(x) :
3-3. Que vaut 5)0( ? La fonction S est-elle continue sur R ?
4. Une condition nécessaire de continuité
On reprend de nouveau les hypothèses de III. B- et on suppose que la fonction f définie à la
0
question 2. précédente est de plus continue. On considère la fonction G:0— | f(t) dt.
0
4-1. Montrer que G est paire et 2x-périodique.
4-2. Justifier que 6 est de classe 01 et écrire son développement limité en 0 à l’ordre 1.
4-3. Pour tout entier n › 1, calculer le coefficient a, (G) en fonction de b,. Que vaut b, (G) ?
4-4. Que peut-on dire de mieux concernant le mode de convergence de la série de Fourier de
la fonction G ? Montrer alors que la série ›, و est convergente de somme Le ;
n›1
4-5. Soit k un entier › 2; on note F(#) la partie entière du réel #.
i. Montrer que, pour tout n € {F( £ )+1,...,k}, cos(5F) › 0, puis en déduire que
3 bn (1 (2 nT ) ) › br
n k 5
ii. Exprimer G(F) comme somme d’une série et en déduire que 0 › % › G(F) puis
montrer que 7 suite (nb,)nz1 converge vers 0.
Remarque : On peut montrer, mais ce n’est pas demandé dans cette épreuve, que si la suite (nbn)n›1
converge vers 0 alors la fonction f est continue.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques I 4/4 FIN
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Cette épreuve est la Mathématiques I du Concours National Commun (CNC) 2005 d'admission aux grandes écoles d'ingénieurs ou assimilées (présidence EHTP), filière MP, durée 4 heures, calculatrice interdite. C'est un problème d'analyse sur les séries trigonométriques Σ(ancos nx + bnsin nx) : résultats préliminaires (dérivée seconde symétrique, convergence des coefficients), identification des coefficients de Fourier quand la somme est continue (méthode de Riemann), puis séries impaires à coefficients décroissants et condition nécessaire nbn → 0. Voici une correction méthodologique proposée.
💡 Avant de commencer : trois outils reviennent partout : la transformation d'Abel (un = Sn − Sn−1), la convergence normale pour dériver ou intégrer terme à terme, et les formules cn(G') = in cn(G) (version réelle : an(G') = n bn(G), bn(G') = −n an(G)). La partie II est le cœur (théorème de Riemann) : chaque sous-question est courte si l'on suit exactement l'indication.
I. Résultats préliminaires
A. Un résultat de dérivation
- 1. f deux fois dérivable, Taylor-Young à l'ordre 2 : f(x0 + h) = f(x0) + h f'(x0) + (h2/2) f''(x0) + o(h2) et f(x0 − h) = f(x0) − h f'(x0) + (h2/2) f''(x0) + o(h2).
- 2. En additionnant, les termes en f' se compensent : f(x0 + h) + f(x0 − h) − 2f(x0) = h2f''(x0) + o(h2), d'où le quotient tend vers f''(x0).
- 3. Si f'' = 0, f' est constante et f est affine (inégalité des accroissements finis, deux fois).
B. Un résultat de convergence (vn → 0 simplement)
- 1-1. Si |bn| ≤ M : vn2 → 0 simplement sur [0, 2π] et |vn2| ≤ M2, intégrable sur ce segment. Par le théorème de convergence dominée : ∫02π vn2 → 0.
- 1-2. ∫02π sin2(nx)dx = ∫02π(1 − cos 2nx)/2 dx = π, donc πbn2 = ∫02π vn2 → 0 : bn → 0.
- 2-1. 0 ≤ cn ≤ 1 : (cn) bornée. De plus cn ≤ |bn| donne |wn(x)| ≤ |vn(x)| → 0 : wn → 0 simplement.
- 2-2. On applique B.1 à la suite bornée (cn) (wn joue le rôle de vn) : cn → 0. À partir d'un rang, cn < 1, donc cn = |bn| : bn → 0. (Sans hypothèse de bornitude au départ.)
II. Série trigonométrique dont la somme est continue
Hypothèse : Σun converge simplement sur ℝ, de somme f continue.
- 1-1. Le terme général d'une série convergente tend vers 0 : un(x) → 0 pour tout x.
- 1-2. En x = 0 : un(0) = an → 0. an → 0.
- 1-3. |vn(x)| = |un(x) − ancos nx| ≤ |un(x)| + |an| → 0 : vn → 0 simplement, puis par I.B.2 : bn → 0.
- 2-1. (an) et (bn) convergentes sont bornées par un M : supℝ|un/n2| ≤ 2M/n2, terme d'une série convergente. Convergence normale ; les termes étant continus, la somme −F est continue.
- 2-2. Chaque terme est 2π-périodique, donc F aussi. La convergence normale (donc uniforme) permet d'intégrer terme à terme contre cos(nt) et sin(nt) ; par orthogonalité : a0(F) = 0, an(F) = −an/n2, bn(F) = −bn/n2 (n ≥ 1).
- 3-1. sin t/t = Σk≥0 (−1)kt2k/(2k + 1)! pour t ≠ 0, et cette série entière de rayon infini vaut 1 en 0 : t ↦ sin t/t (prolongée par 1) est C∞. Donc φ, son carré, est C∞, a fortiori C1, avec φ'(0) = 0.
- 3-2. Pour t ≠ 0 : φ'(t) = sin(2t)/t2 − 2sin2t/t3. Pour t ≥ 1 : |φ'(t)| ≤ 1/t2 + 2/t3, intégrable sur [1, +∞[ ; φ' est continue sur [0, 1]. φ' est intégrable sur [0, +∞[.
4. Méthode de Riemann
- 4-1. cos(n(x + 2h)) + cos(n(x − 2h)) − 2cos(nx) = 2cos(nx)(cos 2nh − 1) = −4 sin2(nh) cos(nx), et de même pour le sinus. Donc un(x + 2h) + un(x − 2h) − 2un(x) = −4 sin2(nh) un(x). Avec F = −Σun/n2 (séries convergentes, on combine terme à terme) : [F(x + 2h) + F(x − 2h) − 2F(x)]/(4h2) = Σ un(x) sin2(nh)/(n2h2) = Σn≥1 un(x) φ(nh).
- 4-2. Transformation d'Abel avec un = Sn − Sn−1 : Σn=1N unφ(nh) = Σn=0N−1 Sn(φ(nh) − φ((n + 1)h)) + SNφ(Nh). Or SN → f(x) et 0 ≤ φ(Nh) ≤ 1/(N2h2) → 0 : Σ unφ(nh) = Σn≥0 Sn(φ(nh) − φ((n + 1)h)). Par télescopage, Σn≥0(φ(nh) − φ((n + 1)h)) = φ(0) − 0 = 1, donc f(x) = Σ f(x)(φ(nh) − φ((n + 1)h)). En soustrayant : la relation demandée.
- 4-3 i. Sn(x) → f(x) et A > 0 (φ n'est pas constante) : il existe N tel que |Sn(x) − f(x)| ≤ ε/(2A) pour n ≥ N.
- 4-3 ii. φ(nh) − φ((n + 1)h) = −∫nh(n+1)h φ'(t)dt, donc |Σn≥N…| ≤ (ε/2A) Σn≥N∫nh(n+1)h|φ'| = (ε/2A)∫Nh+∞|φ'| ≤ ε/2.
- 4-3 iii. Il reste la somme finie Σn=0N−1(Sn(x) − f(x))(φ(nh) − φ((n + 1)h)), avec N indépendant de h : par continuité de φ en 0, chaque facteur φ(nh) − φ((n + 1)h) → 0 quand h → 0+. Elle est donc ≤ ε/2 pour h petit, et l'écart total ≤ ε. [F(x + 2h) + F(x − 2h) − 2F(x)]/(4h2) → f(x).
5. Identification des coefficients
- 5-1. F1(x) = x∫0xf − ∫0xt f(t)dt. f continue ⇒ F1'(x) = ∫0xf + xf(x) − xf(x) = ∫0xf, puis F1'' = f : F1 est C2.
- 5-2. H = F − F1 est continue. Avec k = 2h : [H(x + k) + H(x − k) − 2H(x)]/k2 → f(x) − F1''(x) = 0 (II.4-3 iii pour F, I.A.2 pour F1). Par le résultat admis, F − F1 est affine. Donc F est C2 et F'' = F1'' = f.
- 5-3. F est 2π-périodique donc f = F'' aussi. Deux intégrations par parties (F de classe C2 périodique) : an(F'') = −n2an(F), bn(F'') = −n2bn(F). Avec II.2-2 : an(f) = an et bn(f) = bn pour n ≥ 1 (et a0(f) = 0). Autrement dit, une série trigonométrique partout convergente de somme continue est la série de Fourier de sa somme.
III. Séries trigonométriques impaires
A. Application (Σvn converge simplement, somme f continue)
- 1. C'est la partie II avec an = 0 : bn → 0 (II.1-3) et même bn = bn(f) (II.5-3).
- 2. |bn| ≤ M. Les dérivées d'ordre 0, 1, 2 du terme vn/(n2(n2 + 1)) sont majorées par M/n4, M/n3 et M/(n2 + 1) : convergence normale des trois séries, donc (théorème de dérivation terme à terme) ψ est C2 et ψ''(x) = −Σ bnsin(nx)/(n2 + 1).
- 3. |bnsin(nx)/(n2 + 1)| ≤ M/(n2 + 1) : g est bien définie (convergence normale). Comme 1/(n2 + 1) = 1/n2 − 1/(n2(n2 + 1)) : g = Σ vn/n2 − ψ = −F − ψ, où F est la fonction de II (ici an = 0). Par II.5-2 F est C2 avec F'' = f, et ψ est C2 avec ψ'' = −g. Donc g est C2 et g'' = −f + g, soit −g'' + g = f.
- 4. Solutions de −y'' + y = f : y = g + αex + βe−x, (α, β) ∈ ℝ2. On a g(0) = 0 et g(π) = Σ bnsin(nπ)/(n2 + 1) = 0. y(0) = y(π) = 0 impose α + β = 0 et αeπ + βe−π = 0, d'où 2α sh π = 0, α = β = 0. g est l'unique solution nulle en 0 et en π.
B. (bn) décroissante de limite nulle
- 1-1. Pour x ∉ 2πℤ, eix ≠ 1 et An + iBn = Σk=1n(eix)k = eix(1 − einx)/(1 − eix). Avec 1 − eiθ = −2i sin(θ/2)eiθ/2 : An + iBn = ei(n+1)x/2 sin(nx/2)/sin(x/2). Partie imaginaire : Bn(x) = sin(nx/2) sin((n + 1)x/2)/sin(x/2). Partie réelle : An = cos((n + 1)x/2) sin(nx/2)/sin(x/2) et 2cos((n + 1)x/2)sin(nx/2) = sin((n + ½)x) − sin(x/2), d'où ½ + An(x) = sin((n + ½)x)/(2 sin(x/2)).
- 1-2. Si x ∈ 2πℤ, Bn(x) = 0 ; sinon |Bn(x)| ≤ 1/|sin(x/2)| : suite bornée.
- 2-1. Avec sin(kx) = Bk − Bk−1 (B0 = 0), transformation d'Abel : Σk=1nbk(Bk − Bk−1) = Σk=1nbkBk − Σk=1n−1bk+1Bk = bnBn(x) + Σk=1n−1(bk − bk+1)Bk(x).
- 2-2. bp − bp+1 ≥ 0 et |Bp(x)| ≤ Mx : |(bp − bp+1)Bp(x)| ≤ Mx(bp − bp+1), série télescopique convergente (de somme Mxb1). Convergence absolue.
- 2-3. bnBn(x) → 0 (bornée × tend vers 0) : les sommes partielles de Σvn(x) convergent. Σvn converge simplement sur ℝ ; chaque vn est impaire et 2π-périodique, donc f aussi.
3. Exemple bn = 1/n, x ∈ ]0, 2π[
- 3-1. Sur le segment d'extrémités x et π (inclus dans ]0, 2π[), sin(t/2) ≠ 0. On intègre ½ + An(t) = sin((n + ½)t)/(2 sin(t/2)) entre x et π : (π − x)/2 + Σk=1n[sin(kt)/k]xπ = (π − x)/2 − Σk=1nsin(kx)/k. D'où Σk=1n sin(kx)/k = (π − x)/2 − ½∫xπ sin((n + ½)t)/sin(t/2) dt.
- 3-2. Avec λ = n + ½ et h(t) = 1/sin(t/2), C1 sur le segment : ∫xπsin(λt)h(t)dt = [−cos(λt)h(t)/λ]xπ + (1/λ)∫xπcos(λt)h'(t)dt = O(1/λ) → 0. Donc S(x) = (π − x)/2 pour x ∈ ]0, 2π[.
- 3-3. S(0) = 0 (tous les termes sont nuls), alors que S(x) → π/2 quand x → 0+ (et −π/2 quand x → 0− par imparité). S n'est pas continue (discontinue en chaque point de 2πℤ) : la décroissance de bn ne suffit pas à la continuité.
4. Condition nécessaire de continuité (f continue)
- 4-1. f impaire ⇒ G(−θ) = ∫0−θf = ∫0θf(−u)(−du) = G(θ) : G paire. G(θ + 2π) − G(θ) = ∫θθ+2πf = ∫−ππf = 0 (périodicité puis imparité) : G 2π-périodique.
- 4-2. G est la primitive de f continue nulle en 0 : G est C1, G' = f, et f(0) = 0 (impaire). DL : G(θ) = G(0) + f(0)θ + o(θ) = o(θ).
- 4-3. Par III.A.1 (II.5-3), bn(f) = bn et an(f) = 0. G étant C1 périodique, une IPP donne bn(G') = −n an(G) et an(G') = n bn(G). Donc an(G) = −bn/n et bn(G) = 0 (cohérent avec G paire).
- 4-4. G est C1 et 2π-périodique : sa série de Fourier converge normalement (donc uniformément) vers G. En θ = 0 : 0 = G(0) = a0(G)/2 + Σ an(G) = a0(G)/2 − Σ bn/n. Σ bn/n converge et vaut a0(G)/2.
- 4-5 i. Pour E(k/2) + 1 ≤ n ≤ k : π/2 < nπ/k ≤ π, donc cos(nπ/k) ≤ 0 et 1 − cos(nπ/k) ≥ 1. Par décroissance, bn/n ≥ bk/k. Il y a k − E(k/2) ≥ k/2 termes, donc la somme est ≥ (k/2)(bk/k) = bk/2.
- 4-5 ii. Avec 4-3 et 4-4 : G(θ) = a0(G)/2 − Σ(bn/n)cos(nθ) = Σn≥1(bn/n)(1 − cos nθ). En θ = π/k tous les termes sont ≥ 0 (bn ≥ 0 car décroissante de limite nulle), donc G(π/k) ≥ somme partielle de i. ≥ bk/2 ≥ 0 : 0 ≤ bk/2 ≤ G(π/k). Par 4-2, G(π/k) = o(1/k), donc 0 ≤ k bk ≤ 2kG(π/k) → 0 : n bn → 0. (Cohérent avec l'exemple bn = 1/n, où nbn = 1 et S est discontinue.)
💡 À retenir et à réviser : transformation d'Abel et critère d'Abel (bn décroissante → 0, sommes partielles bornées) ; noyau de Dirichlet ½ + Σcos(kx) ; lemme de Riemann-Lebesgue par IPP ; convergence dominée ; théorèmes de dérivation terme à terme sous convergence normale ; coefficients de Fourier d'une dérivée et convergence normale de la série de Fourier d'une fonction C1 ; la série Σsin(nx)/n = (π − x)/2 sur ]0, 2π[, grand classique à connaître par cœur. Au CNC MP, rédigez en citant les références (II.4-3 iii, I.A.2…) : c'est explicitement noté.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}📎 Citer cette page
Journaliste, blogueur, enseignant : copiez la référence ci-dessous et mettez un lien vers cette page.
Adresse permanente : https://www.wadifa-info.com/fr/modele-concours/1649/modele-de-concours-cnc-2005-mathematiques-i-mp-concours-national-commun
