
Modèle de concours : CNC 2000 Mathématiques I (MP) — Concours National Commun
En bref
Ce document est une ancienne épreuve écrite du concours de Concours d'accès aux écoles d'ingénieurs organisé par Concours National Commun (CNC) — CPGE (2000), publiée sur Wadifa Info en consultation et téléchargement PDF gratuits, avec une correction proposée.
- Organisme
- Concours National Commun (CNC) — CPGE
- Grade
- Concours d'accès aux écoles d'ingénieurs
- Spécialité
- Mathématiques I
- Année
- 2000
- Pages
- 4
- Langue des questions
- français
- Correction
- correction proposée disponible sur cette page
📝 Texte des questions (extrait automatiquement des pages scannées)
Ce texte est extrait automatiquement des images de l'épreuve et peut contenir des erreurs de lecture — les images ci-dessus font foi.
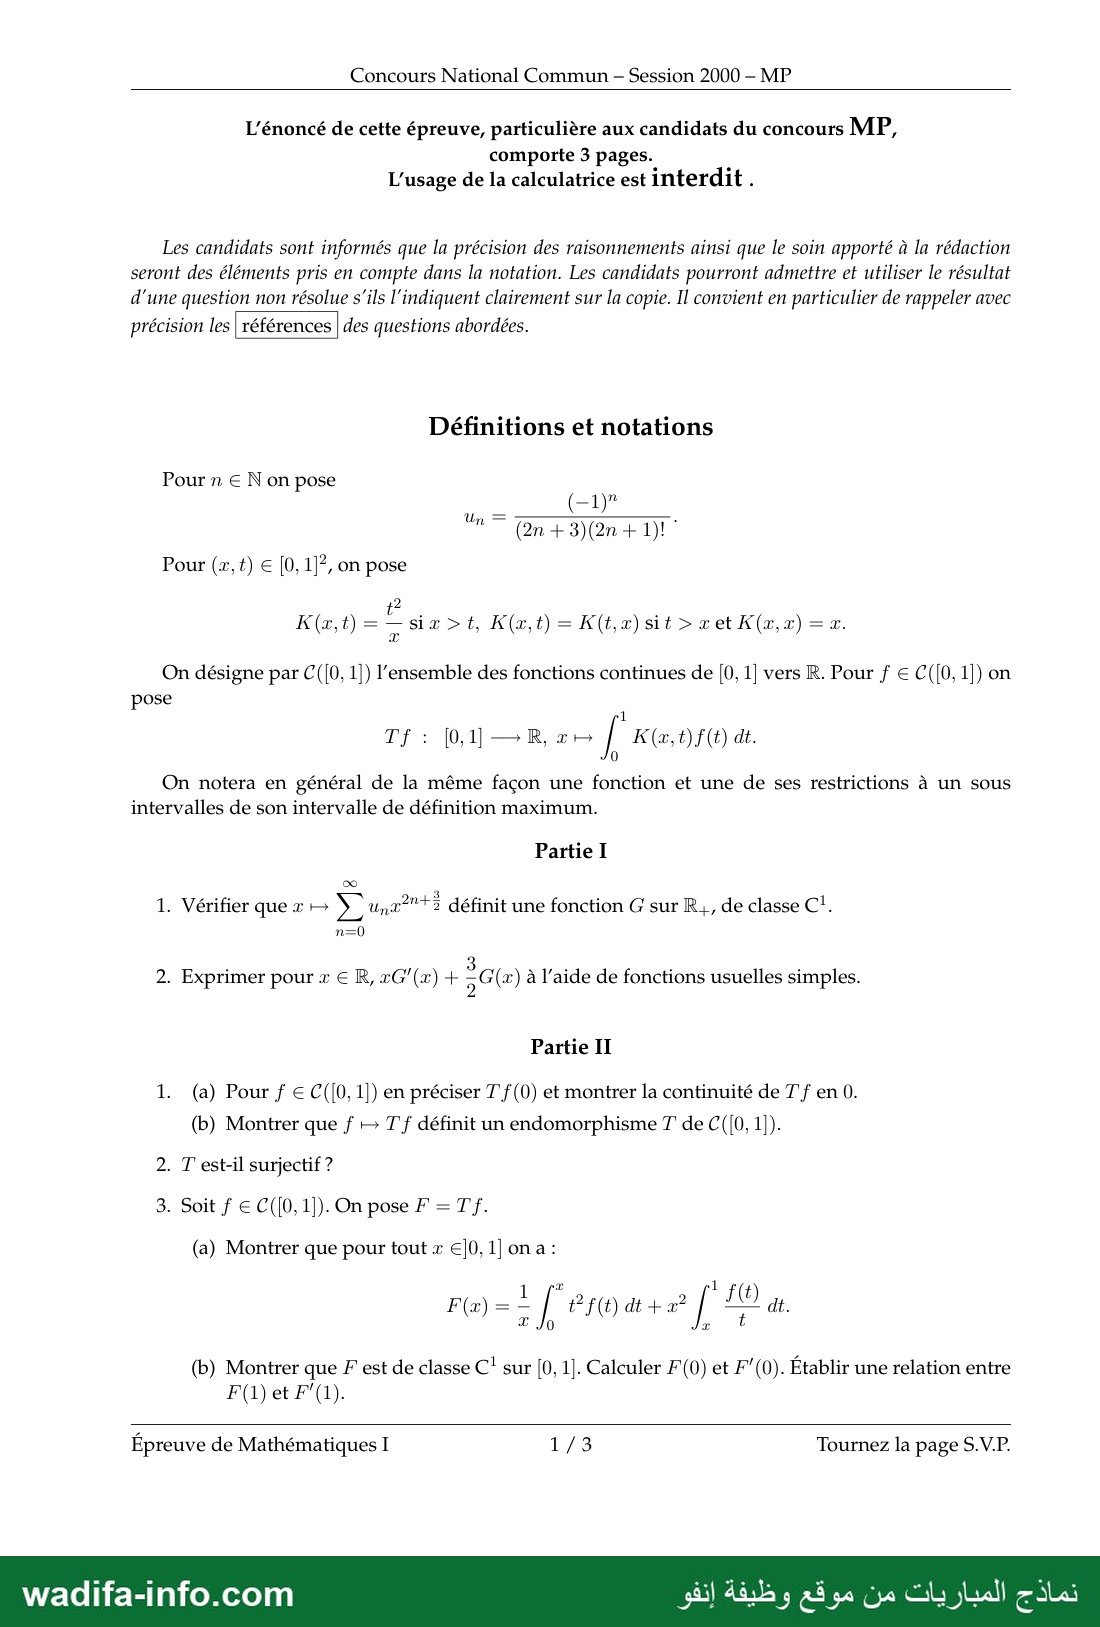
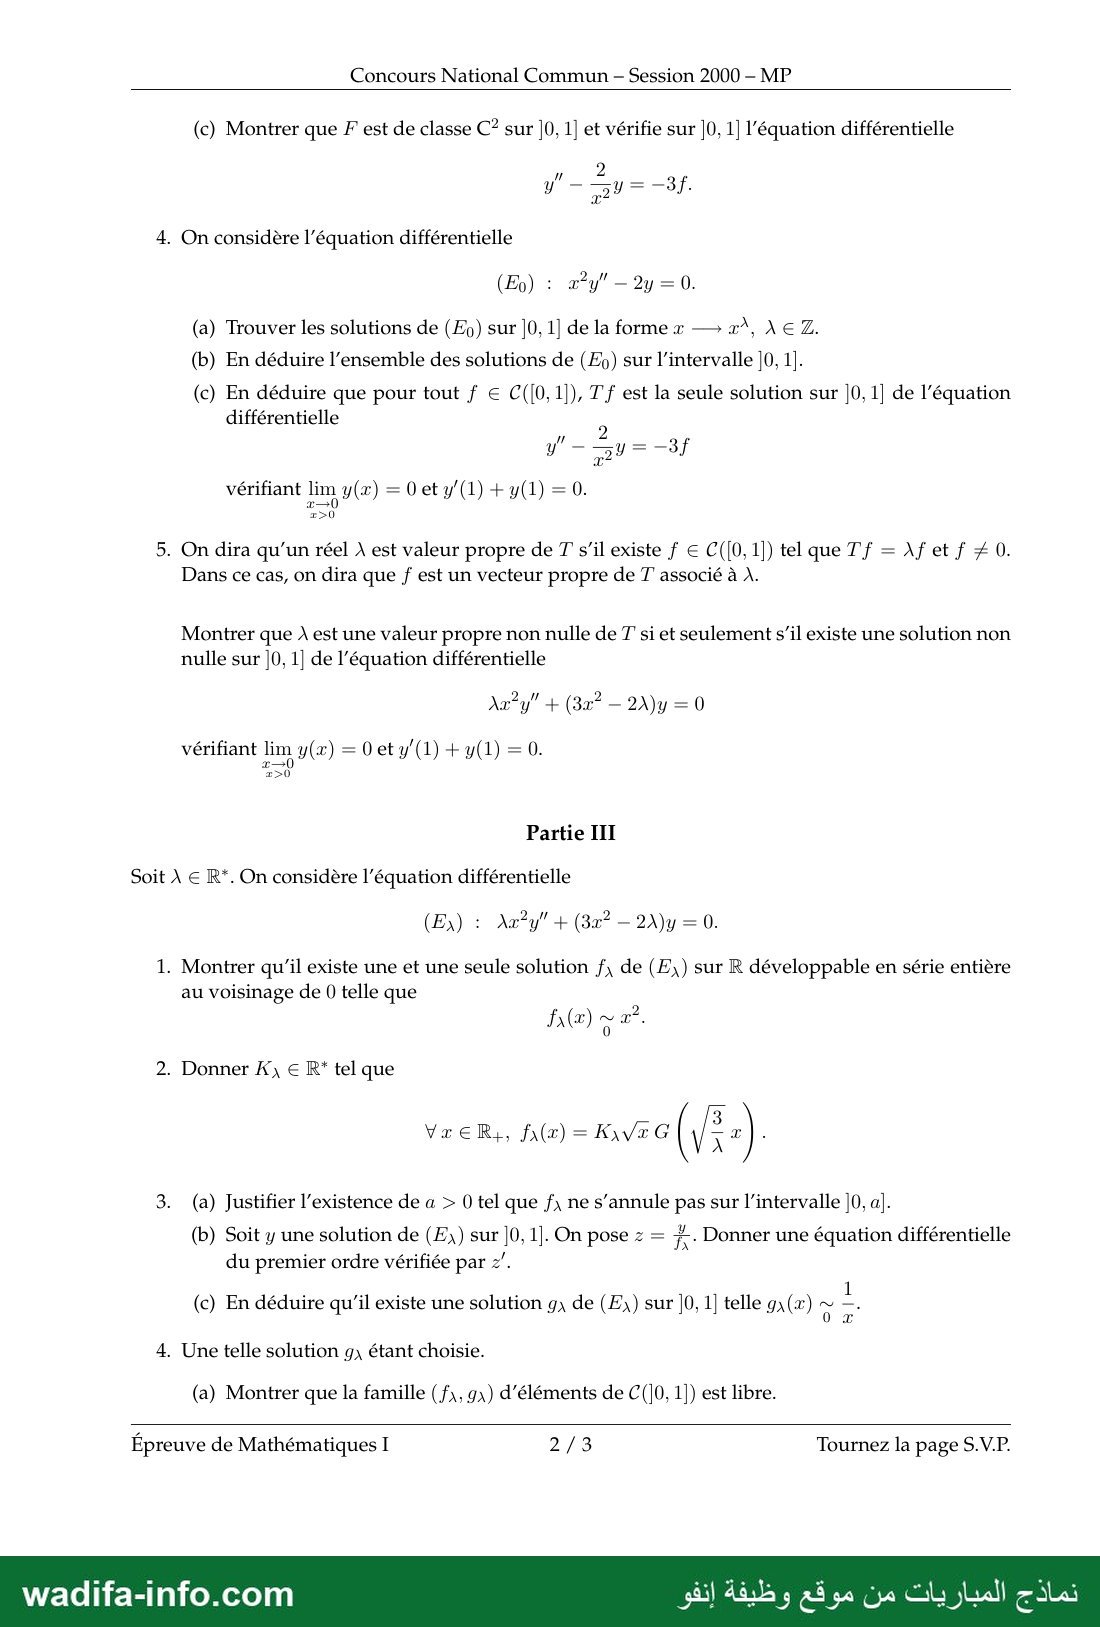
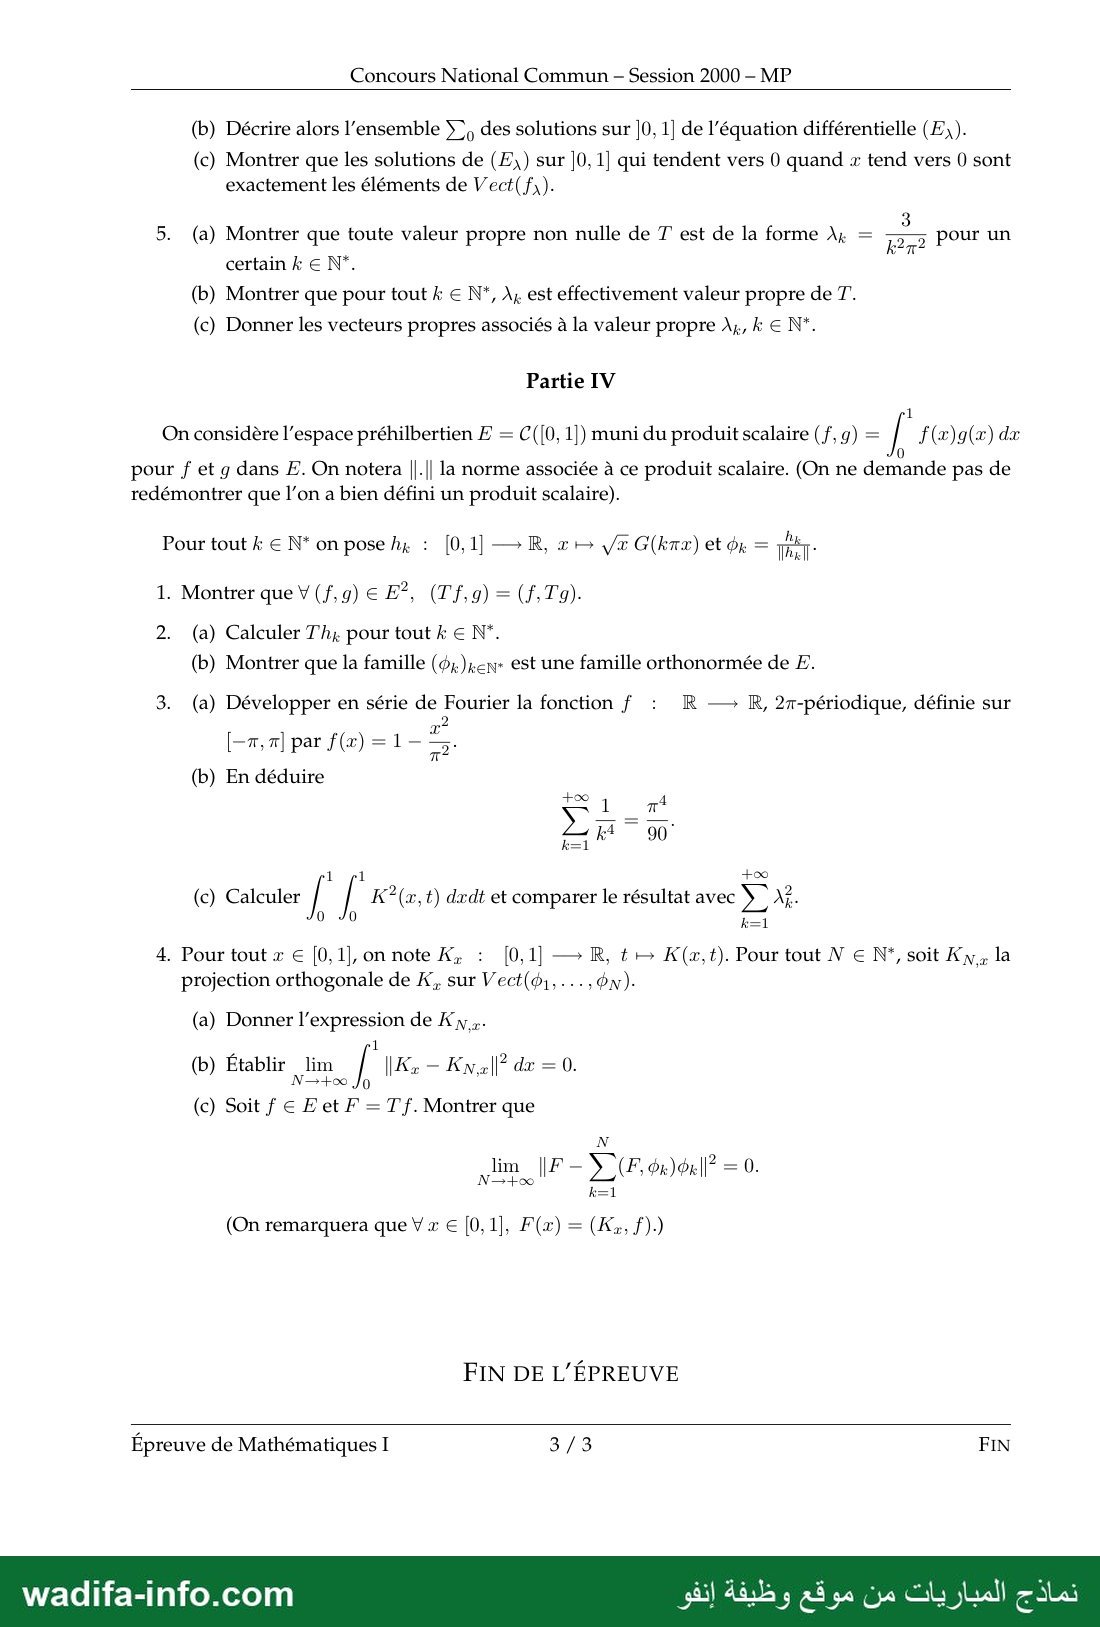
— صفحة 1 — ROYAUME DU MAROC Ministère Chargé de l'Enseignement Ministère de l'Enseignement Secondaire et Technique Supérieur, de la Formation des Cadres et de la Recherche Scientifique Concours National Commun d’Admission aux Grandes Écoles d'Ingénieurs Session 2000 ÉPREUVE DE MATHÉMATIQUES I Durée 4 heures Concours MP Cette épreuve comporte 3 pages au format A4, en plus de cette page de garde L'usage de la calculatrice est interdit نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 2 — Concours National Commun - Session 2000 - MP L’énoncé de cette épreuve, particulière aux candidats du concours MP, comporte 3 pages. L'usage de la calculatrice est interdit . Les candidats sont informés que la précision des raisonnements ainsi que le soin apporté à la rédaction seront des éléments pris en compte dans la notation. Les candidats pourront admettre et utiliser le résultat d'une question non résolue s’ils l‘indiquent clairement sur la copie. Il convient en particulier de rappeler avec précision les | références | des questions abordées. Définitions et notations Pour n € N on pose Pour (z,t) € [0,1]?, on pose On désigne par C([0, 1]) l'ensemble des fonctions continues de [0, 1] vers R. Pour f € C([0,1]) on pose 1 On notera en général de la même façon une fonction et une de ses restrictions à un sous intervalles de son intervalle de définition maximum. Partie I 2 3 1. Vérifier que x — ›, un,x”"+3 définit une fonction G sur ربت de classe C!. n=0 2. Exprimer pour x € R, 1G'(x) + ; G(æ) à l'aide de fonctions usuelles simples. Partie 1 1. (a) Pour f € C([0, 1]) en préciser T f (0) et montrer la continuité de Tf en 0. (b) Montrer que f — T f définit un endomorphisme 7 de C([0, 1]). 2. T est-il surjectif ? 3. Soit f € C([0,1]). On pose F = T f. (a) Montrer que pour tout x €]0, 1] on a : 1 2 1 (b) Montrer que F est de classe C* sur [0, 1]. Calculer F(0) et F"(0). Établir une relation entre Épreuve de Mathématiques I 1/3 Tournez la page S.V.P. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 3 — Concours National Commun - Session 2000 - MP (c) Montrer que F est de classe C? sur ]0, 1] et vérifie sur ]0, 1] l'équation différentielle 4. On considère l'équation différentielle (a) Trouver les solutions de (Æo) sur ]0, 1] de la forme x ذم ب 2 E Z. (b) En déduire l’ensemble des solutions de (و2) sur l'intervalle ]O, 1]. (c) En déduire que pour tout f € C([0,1]), Tf est la seule solution sur ]0, 1] de l'équation différentielle 2 vérifiant lim, y(æ) = 0ety'(1) +y(1) =0. 0ع 5. On dira qu’un réel À est valeur propre de 7 s’il existe f € C([0,1]) tel que 27 = رد et 7 #0. Dans ce cas, on dira que f est un vecteur propre de 7' associé à À. Montrer que À est une valeur propre non nulle de 7' si et seulement s’il existe une solution non nulle sur ]0, 1] de l'équation différentielle vérifiant lim y(x) = 0 ety'(1) + y(1) = 0. Partie III Soit À € R*. On considère l'équation différentielle 1. Montrer qu'il existe une et une seule solution f, de (F,) sur R développable en série entière au voisinage de 0 telle que 71 بت fi(x)= ديرا © CE 0 3. (a) Justifier l'existence de a › 0 tel que f, ne 5 علنتصصة pas sur l'intervalle [0, al. 2. Donner K, € R* tel que (b) Soit y une solution de (Æ,) sur [0, 1]. On pose 2 = f . Donner une équation différentielle du premier ordre vérifiée par 2 (c) En déduire qu’il existe une solution رو de (F,) sur ]0, 1] telle g4(x) › 44 4. Une telle solution دو étant choisie. (a) Montrer que la famille (fx, gx) d'éléments de C(]0, 1]) est libre. Épreuve de Mathématiques I 2/3 Tournez la page S.V.P. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 4 — Concours National Commun - Session 2000 - MP (b) Décrire alors l'ensemble مزج des solutions sur |0, 1] de l'équation différentielle (F,). (c) Montrer que les solutions de (F,) sur ]0, 1] qui tendent vers 0 quand x tend vers 0 sont exactement les éléments de ماقا 5. (a) Montrer que toute valeur propre non nulle de 7 est de la forme À; = certain k € N°”. (b) Montrer que pour tout k € N*, À, est effectivement valeur propre de T. (c) Donner les vecteurs propres associés à la valeur propre ريا k € N°. Tin pour un Partie IV 1 On considère l'espace préhilbertien F = C([0, 1]) muni du produit scalaire ( f, g) = j f(x)g(x) dx 0 pour f et و dans F. On notera ||.|| la norme associée à ce produit scalaire. (On ne demande pas de redémontrer que l’on a bien défini un produit scalaire). Pour tout k € N* on pose h;, : [0,1] — R, عي جرع G(kTx) et à; = TA] ; 2. (a) Calculer Th; pour tout k € N°. (b) Montrer que la famille (&;.)pen+ est Une famille orthonormée de F. 3. (a) Développer en série de Fourier la fonction f : R — R, 27-périodique, définie sur (b) En déduire x à 74 1 1 +00 (c) Calculer / | K*(x,t) dxdt et comparer le résultat avec 2 ا 4. Pour tout x € [0,1], on note K, : [0,1] — R, t + K(x,t). Pour tout N € N°, soit Kw, la projection orthogonale de K, sur Vect(&;,..., ®n)- (a) Donner l'expression de Kw.,- 1 (b) Établir lim J تا — Kw? dx =0. N—+os Jo (c) Soit f € Fet F = T f. Montrer que li F— 77 dn)bz|l? = 0. (On remarquera que V x € [0,1], F(x) = (Kz, f).) FIN DE L'ÉPREUVE Épreuve de Mathématiques I 3/3 FIN نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ Correction proposée
Il s'agit d'une correction proposée, rédigée par l'équipe wadifa-info pour vous aider à comprendre la méthode — ce n'est pas un corrigé officiel de l'administration organisatrice.
Cette épreuve est la Mathématiques I du Concours National Commun (CNC) 2000, filière MP, pour l'admission aux grandes écoles d'ingénieurs marocaines (durée 4 heures, calculatrice interdite, énoncé de 3 pages). C'est un problème d'analyse en quatre parties : une série entière G (partie I), l'opérateur intégral T de noyau K(x,t) = min(x,t)2/max(x,t) sur C([0,1]) (partie II), ses valeurs propres via une équation différentielle (partie III), puis l'orthonormalité des vecteurs propres, une série de Fourier et une approximation hilbertienne (partie IV). Voici une correction méthodologique proposée.
💡 Avant de commencer : tout le problème repose sur deux formules à obtenir tôt : la forme fermée G(x) = (sin x − x cos x)/x3/2 (I.2) et la décomposition F(x) = (1/x)∫0x t2f(t)dt + x2∫x1 f(t)/t dt (II.3a). Retenez aussi le schéma « T f = λ f ⇔ problème aux limites » : c'est lui qui transforme la recherche des valeurs propres en une équation sin ω = 0.
Partie I — La fonction G
Rappel : un = (−1)n/((2n+3)(2n+1)!) et G(x) = Σ un x2n+3/2.
I.1 — G est C1 sur ℝ+
On écrit G(x) = x3/2 S(x), où S(x) = Σ un x2n. Par la règle de d'Alembert, |un+1/un| → 0, donc S est une série entière de rayon infini : S est C∞ sur ℝ. La fonction x ↦ x3/2 est C1 sur ℝ+, de dérivée (3/2)x1/2, continue en 0. Le produit donne G de classe C1 sur ℝ+, avec G(0) = 0 et G'(0) = 0.
I.2 — Calcul de xG'(x) + (3/2)G(x)
Sur ℝ+*, on dérive terme à terme la série S, puis on multiplie par x3/2 :
xG'(x) + (3/2)G(x) = Σ un(2n + 3/2 + 3/2) x2n+3/2 = Σ (−1)n x2n+3/2/(2n+1)! = √x · Σ (−1)nx2n+1/(2n+1)!
d'où xG'(x) + (3/2)G(x) = √x sin x. L'énoncé écrit « x ∈ ℝ », mais G n'est définie que sur ℝ+. En x = 0, l'égalité reste vraie (0 = 0).
Conséquence utile : (x3/2G(x))' = x1/2(xG' + (3/2)G) = x sin x. En intégrant de 0 à x, on obtient x3/2G(x) = sin x − x cos x, soit G(x) = (sin x − x cos x)/x3/2 pour x > 0.
Partie II — L'opérateur T
On a K(x,t) = t2/x si t < x, x2/t si x < t, et K(x,x) = x. Autrement dit, K(x,t) = min(x,t)2/max(x,t) si (x,t) ≠ (0,0), et K(0,0) = 0. On a donc toujours 0 ≤ K(x,t) ≤ min(x,t).
II.1(a) — Valeur et continuité en 0
Pour t > 0, K(0,t) = K(t,0) = 02/t = 0, et K(0,0) = 0. Donc Tf(0) = 0. Pour x > 0, on a |Tf(x)| ≤ ∫01 x |f(t)| dt ≤ x‖f‖∞, qui tend vers 0 quand x → 0 : Tf est continue en 0.
II.1(b) — T est un endomorphisme
La linéarité vient de celle de l'intégrale. Continuité de Tf sur ]0,1] : avec l'écriture de II.3(a) (qui ne demande que la relation de Chasles), Tf(x) = (1/x)∫0x t2f + x2∫x1 f(t)/t dt. C'est une combinaison de primitives de fonctions continues sur ]0,1], donc une fonction continue. Avec (a), on conclut que Tf ∈ C([0,1]) : T est un endomorphisme de C([0,1]). On peut aussi dire que K est continue sur [0,1]2 (majoration par min(x,t) près de l'origine) et appliquer le théorème de continuité des intégrales à paramètre.
II.2 — Surjectivité
Non : toute fonction de l'image vérifie Tf(0) = 0, donc la fonction constante 1 n'est pas atteinte.
II.3(a)
On découpe ∫01 en ∫0x (où t < x, donc K = t2/x) et ∫x1 (où t > x, donc K = x2/t). On obtient F(x) = (1/x)∫0x t2f(t)dt + x2∫x1 f(t)/t dt.
II.3(b) — F est C1 sur [0,1]
Sur ]0,1], on dérive (primitives de fonctions continues). Les termes en f(x) se compensent (x f(x) − x f(x) = 0) :
F'(x) = −(1/x2)∫0x t2f(t)dt + 2x∫x1 f(t)/t dt, qui est continue sur ]0,1].
En 0, on a les majorations |(1/x2)∫0x t2f| ≤ ‖f‖∞ x/3 et |2x∫x1 f/t| ≤ 2‖f‖∞ x|ln x|. Donc F'(x) → 0 quand x → 0. F étant continue sur [0,1], le théorème de la limite de la dérivée donne F dérivable en 0 avec F(0) = 0 et F'(0) = 0, et F est C1 sur [0,1].
En x = 1 : F(1) = ∫01 t2f(t)dt et F'(1) = −∫01 t2f(t)dt, d'où F'(1) + F(1) = 0.
II.3(c)
F' est encore dérivable sur ]0,1] :
F''(x) = (2/x3)∫0x t2f + 2∫x1 f/t − f(x) − 2f(x) = (2/x2)F(x) − 3f(x).
F'' est continue, donc F est C2 sur ]0,1] et F'' − (2/x2)F = −3f.
II.4 — L'équation (E0) : x2y'' − 2y = 0
- (a) On cherche y = xλ : on obtient λ(λ−1) − 2 = 0, soit (λ−2)(λ+1) = 0. Les solutions sont x ↦ x2 et x ↦ 1/x.
- (b) Sur ]0,1], (E0) s'écrit y'' − (2/x2)y = 0 : c'est une équation linéaire normalisée d'ordre 2 à coefficient continu, donc son espace de solutions est de dimension 2 (Cauchy-Lipschitz). Le wronskien de x2 et 1/x vaut x2(−1/x2) − 2x(1/x) = −3 ≠ 0. Donc S0 = {x ↦ a x2 + b/x, (a,b) ∈ ℝ2}.
- (c) Tf convient : c'est une solution d'après (3c), sa limite en 0 vaut Tf(0) = 0, et (Tf)'(1) + Tf(1) = 0 d'après (3b). Soit y une autre solution vérifiant les deux conditions. Alors y − Tf = a x2 + b/x. La limite nulle en 0 impose b = 0, puis la condition en 1 donne 2a + a = 3a = 0. D'où y = Tf : unicité.
II.5 — Caractérisation des valeurs propres non nulles
(⇒) Supposons Tf = λf avec λ ≠ 0 et f ≠ 0. Posons y = Tf = λf. Alors y ≠ 0, y → Tf(0) = 0 en 0, et y'(1) + y(1) = 0. De plus y'' − (2/x2)y = −3f = −(3/λ)y. En multipliant par λx2 : λx2y'' + (3x2 − 2λ)y = 0.
(⇐) Soit y une solution non nulle sur ]0,1] vérifiant les deux conditions. On pose f = y/λ sur ]0,1] et f(0) = 0 : f est continue sur [0,1] grâce à la limite nulle. Alors y est solution de y'' − 2y/x2 = −3f avec les conditions de II.4(c), donc y = Tf sur ]0,1], et aussi en 0 où les deux valent 0. Ainsi Tf = λf avec f ≠ 0.
Partie III — Résolution de (Eλ) : λx2y'' + (3x2 − 2λ)y = 0
III.1 — Solution développable en série entière
On pose y = Σ anxn. En identifiant les coefficients (avec a−1 = a−2 = 0), on trouve λ(n−2)(n+1)an = −3an−2. Pour n = 0 et n = 1, on obtient a0 = a1 = 0. Pour n = 2, la relation est 0 = 0, donc a2 est libre. Tous les coefficients impairs sont nuls. La condition fλ ∼ x2 impose a2 = 1, et la récurrence fixe tous les autres coefficients : unicité.
On pose bp = a2p+2. Alors bp = −3bp−1/(λ·2p(2p+3)), donc bp = (−3/λ)p/Πj=1..p 2j(2j+3). On vérifie que Πj=1..p 2j(2j+3) = (2p+1)!(2p+3)/3, d'où
fλ(x) = 3 Σp≥0 up (3/λ)p x2p+2.
Le rayon est infini (règle de d'Alembert). Cette série est donc bien une solution sur ℝ, ce qui prouve l'existence.
III.2 — Lien avec G
La formule de l'énoncé suppose λ > 0. On pose ω = √(3/λ). Alors √x G(ωx) = Σ up ω2p+3/2 x2p+2. En comparant avec fλ = 3Σ up ω2p x2p+2, on trouve :
Kλ = 3ω−3/2 = 3(λ/3)3/4 = 31/4λ3/4.
Avec I.2, on obtient la forme fermée fλ(x) = (3/ω3)·(sin ωx − ωx cos ωx)/x. Contrôle : sin u − u cos u ∼ u3/3, donc fλ(x) ∼ x2.
III.3 — Seconde solution
- (a) Comme fλ(x)/x2 → 1 quand x → 0, il existe a > 0 tel que fλ > 0 sur ]0,a].
- (b) Sur ]0,a], on écrit y = z fλ. En reportant dans (Eλ), les termes en z disparaissent puisque fλ est solution. Il reste λx2(z''fλ + 2z'fλ') = 0, c'est-à-dire fλ(z')' + 2fλ' z' = 0, soit (fλ2z')' = 0. Donc z' = C/fλ2.
- (c) On prend z(x) = 3∫xa dt/fλ(t)2. Comme 1/fλ2 ∼ 1/t4 (fonctions positives, intégrale divergente en 0), l'intégration des équivalents donne z(x) ∼ 3·1/(3x3) = 1/x3. La fonction gλ = z fλ est solution sur ]0,a], et gλ(x) ∼ x2/x3 = 1/x. On la prolonge en une solution sur ]0,1] par le théorème de Cauchy-Lipschitz linéaire, puisque l'équation normalisée y'' + (3/λ − 2/x2)y = 0 est à coefficients continus sur ]0,1].
III.4 — Structure des solutions
- (a) Supposons αfλ + βgλ = 0. En multipliant par x et en faisant tendre x vers 0 : x fλ → 0 et x gλ → 1, donc β = 0. Puis α = 0 car fλ ≠ 0. La famille (fλ, gλ) est libre.
- (b) L'équation normalisée a un espace de solutions de dimension 2, donc Σ0 = Vect(fλ, gλ).
- (c) Soit y = αfλ + βgλ. Si β ≠ 0, alors y ∼ β/x ne tend pas vers 0. Si β = 0, alors y → 0. Donc les solutions tendant vers 0 en 0 forment exactement Vect(fλ).
III.5 — Valeurs propres de T
(a) Soit λ une valeur propre non nulle. D'après II.5 et III.4(c), il existe une solution y = αfλ non nulle avec y'(1) + y(1) = 0, donc fλ'(1) + fλ(1) = 0.
- Si λ < 0 : fλ(x) = 3Σ (3/|λ|)p x2p+2/((2p+3)(2p+1)!) a tous ses coefficients positifs, donc fλ(1) > 0 et fλ'(1) > 0. La condition est impossible : aucune valeur propre négative.
- Si λ > 0 : on pose φ(x) = (sin ωx − ωx cos ωx)/x. Alors φ'(x) = (ω2x2 sin ωx + ωx cos ωx − sin ωx)/x2, d'où φ(1) + φ'(1) = ω2 sin ω. La condition équivaut à sin ω = 0, soit ω = kπ avec k ∈ ℕ*, donc 3/λ = k2π2 : λ = λk = 3/(k2π2).
(b) Réciproquement, pour λ = λk, fλk est une solution non nulle, tend vers 0 en 0 et vérifie f'(1) + f(1) = ω2 sin(kπ)·(3/ω3) = 0. Par II.5, λk est valeur propre.
(c) Les vecteurs propres sont les f = y/λk avec y ∈ Vect(fλk) \ {0}. Le sous-espace propre est la droite Vect(x ↦ (sin kπx − kπx cos kπx)/x), prolongée par 0 en 0. C'est aussi Vect(hk) avec hk(x) = √x G(kπx).
Partie IV — Aspect hilbertien
IV.1 — T est symétrique
K est continue et symétrique sur [0,1]2. Par Fubini (fonctions continues sur un pavé compact) : (Tf,g) = ∫∫K(x,t)f(t)g(x)dt dx = ∫∫K(t,x)g(x)f(t)dx dt = (f,Tg).
IV.2
- (a) hk est proportionnelle à fλk (III.2 avec √(3/λk) = kπ). C'est donc un vecteur propre : Thk = (3/(k2π2)) hk.
- (b) Pour j ≠ k : λk(hk,hj) = (Thk,hj) = (hk,Thj) = λj(hk,hj). Comme λk ≠ λj, on a (hk,hj) = 0. Les φk = hk/‖hk‖ sont unitaires : la famille (φk) est orthonormée.
IV.3 — Série de Fourier et Σ1/k4
(a) f(x) = 1 − x2/π2 est paire, donc bn = 0. On a a0/2 = (1/π)∫0π(1 − x2/π2)dx = 2/3. Par deux intégrations par parties, ∫0πx2cos nx dx = 2π(−1)n/n2, donc an = −(2/π3)·2π(−1)n/n2 = 4(−1)n+1/(π2n2). La fonction f est continue, C1 par morceaux, et f(−π) = f(π) : sa série converge normalement vers f.
1 − x2/π2 = 2/3 + (4/π2) Σn≥1 (−1)n+1 cos(nx)/n2 sur [−π,π]. Contrôle en x = 0 : 1 = 2/3 + (4/π2)(π2/12).
(b) Par Parseval, (1/2π)∫−ππ f2 = (a0/2)2 + (1/2)Σan2. Le membre de gauche vaut ∫01(1−u2)2du = 8/15. On obtient 8/15 − 4/9 = 4/45 = (8/π4)Σ1/n4, d'où Σ 1/k4 = π4/90.
(c) Par symétrie, ∫∫K2 = 2∫01∫0x t4/x2 dt dx = 2∫01 x3/5 dx = 1/10. De plus Σλk2 = (9/π4)Σ1/k4 = 9/90 = 1/10 : les deux quantités sont égales (égalité de Parseval pour le noyau).
IV.4 — Approximation
- (a) (Kx, φk) = ∫K(x,t)φk(t)dt = Tφk(x) = λkφk(x). Donc KN,x = Σk=1..N λk φk(x) φk.
- (b) Par Pythagore, ‖Kx − KN,x‖2 = ‖Kx‖2 − Σk≤N λk2φk(x)2. On intègre en x, en utilisant ∫‖Kx‖2dx = ∫∫K2 = 1/10 et ∫φk2 = 1 : ∫01‖Kx − KN,x‖2dx = 1/10 − Σk≤Nλk2, qui tend vers 0 d'après 3(c).
- (c) Par IV.1, (F,φk) = (Tf,φk) = (f,Tφk) = λk(f,φk). Donc SN(x) = Σk≤N(F,φk)φk(x) = (KN,x, f), et F(x) − SN(x) = (Kx − KN,x, f). Par Cauchy-Schwarz, |F(x) − SN(x)|2 ≤ ‖f‖2‖Kx − KN,x‖2. En intégrant : ‖F − SN‖2 ≤ ‖f‖2∫01‖Kx − KN,x‖2dx → 0.
💡 À réviser pour le CNC MP : séries entières et résolution d'équations différentielles par séries (relation de récurrence, rayon), méthode de variation de la constante y = z·f1 (abaissement de l'ordre), wronskien et dimension de l'espace des solutions, dérivation d'intégrales à bornes variables, théorème de la limite de la dérivée, intégration des relations de comparaison, Fubini sur un pavé, endomorphismes symétriques (orthogonalité des sous-espaces propres), Fourier + Parseval (valeurs de ζ(2) et ζ(4)), projection orthogonale et inégalité de Bessel. Ce sujet est un classique « noyau de Green / opérateur de Hilbert-Schmidt ». Savoir reconnaître Σλk2 = ∫∫K2 fait gagner du temps.
Questions fréquentes sur ce sujet
Ce sujet est-il téléchargeable gratuitement ?
Le corrigé est-il inclus ?
Quel organisme et quel grade concerne ce sujet ?
De quelle session s'agit-il et dans quelle langue ?
Où trouver d'autres sujets du même concours ?
Vous préparez ce concours ?
Modèles similaires
Source : concours d'accès aux écoles et instituts supérieurs — document archivé tel que reçu ; l'avis officiel du concours fait foi.
}