

نموذج مباراة توظيف تقنيين متخصصين من الدرجة الثالثة - وزارة الداخلية (جهة بني ملال خنيفرة) - تدبير المقاولات (المالية والمحاسبة)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/835
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين متخصصين من الدرجة الثالثة لدى وزارة الداخلية - جهة بني ملال خنيفرة، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الداخلية - جهة بني ملال خنيفرة
- الدرجة
- تقنيين متخصصين من الدرجة الثالثة
- التخصص
- تدبير المقاولات (المالية والمحاسبة)
- عدد الصفحات
- 8
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
Region Beni Mellal Khenifra
المملكة المغربية
وزارة الداخلية
جهة بني ملال خنيفرة
مباراة للتوظيف في درجة تقني متخصص من الدرجة الثالثة
تخصص تدبير المقاولات (المالية والمحاسبة)
Durée du concours : 3 heures
Documents et matériels autorisés
Liste des comptes du plan comptable général
Barème: 40 points
Une calculatrice de poche à fonctionnement autonome
Dossier 1 (4 points)
Royaume
Maroc
du
Direction
des Ressources
Financieres
et Humaines
Mellal-henta
Region Ben
Expliquer brièvement comment la digitalisation peut contribuer à l'amélioration de la
performance d'une administration publique.
Dossier 2 (12 points)
Le comptable de l'entreprise ATLAS TRAVAUX met à votre disposition les deux factures suivantes :
Fournisseurs:
MAHINDRA
Client ATLAS
TRAVAUX
Facture N° 15 Le 14/06/2024
Fournisseurs: ATLAS
TRAVAUX
Client: SAMI
PRO
Facture N° S119 Le 12/08/2024
Prix de vente brut
(Camionnette)
445 000
Remise 4%
Net commercial
TVA 20%
Net à payer
Règlement au comptant contre un
chèque certifié
Travail demandé :
Brut(pièces détachées)
Remise 5%
Net commercial
Escompte 2%
Net financier
Transport forfaitaire
Montant HT
TVA 20%
Net à payer
85.000
600
60% par chèque et le reste dans 60 jours
1) Recopier et compléter ces deux factures
2) Passer au journal de l'entreprise ATLAS TRAVAUX les deux factures
3) Préciser le montant de la TVA à déclarer pour la facture S119 et préciser sa date
d'exigibilité (selon le régime de droit commun)
4) Dresser le tableau d'amortissement dégressif de la camionnette (durée de vie 5 ans) et
procéder à l'enregistrement de la dotation de 2024

— صفحة 2 —
Dossier 3 (24 points)
La société industrielle « ATLAS TRAVAUX dont le siège est situé à KIOURICIA est
spécialisé dans la fabrication des pièces détachées utilisées dans l'automobile.
Vous êtes appelés en consultation par les dirigeants de cette société en vue de procéder à
plusieurs études financières.
Le bilan et le CPC de la société se présentent ainsi
Annexe 1 Extrait du Bilan au 31/12/2024
Actif
Montant
Passif
Montant
Immobilisations en non-valeur
40.000
Capital social
520000
Immobilisations incorporelles
320.000
Resultat net
68.000
Install. Techn. Matériel et Outillage
400.000
Emprunts (2)
320 000
Stock de MP
48.000
Fournisseurs (3)
12.000
Stock de produits finis
72.000
Etat crediteur-4)
20.000
Clients (1)
68 000
Trésorerie Actif
12.000
Total
960 000
Total
960 000
(1) à encaisser en janvier 2025
(2) Il s'agit d'un emprunt de remboursable par amortissement constant de 18 000 chaque
fin de trimestre au taux de 6% l'an.
(3) A payer en Février 2025
(4) Dont 15 000 de TVA due
Annexe 2 Extrait du CPC au 31/12/2024
Produits d'exploitation
Ventes de biens et services (le prix de vente est de 250 DII)
720.000
Variation de stock des PF (Solde Debiteur)
50.000
Charges d'exploitation
Achats consommés de MF
248 400
Autres charges externe (40 % fixe et 60° variable)
92.000
Charges de personnel (30% fixes et 70% variable)
Dotations aux Amortissements (100% fixes)
112 000
52.000
Produit Financiers (100% fixes)
16.500
15000
Charges financières (100% fixes)
Exercice 1: Analyse Financière (8 points)
1) Analyser l'équilibre financier de cette entreprise selon l'approche fonctionnelle en
calculant le FDR, le BFR et la trésorerie nette
2) Sur la base de l'annexe 1.Présenter le Bilan financier en tenant compte les
renseignements complémentaires suivants :
■La valeur actuelle compte « Install. Techn. Matériel et Outillage» s'élève à
325.000 DLL

— صفحة 3 —
3) Sur la base de l'annexe 2.Caleuler
a) La marge brute
b) La production de l'exercice
c) La consommation de l'exercice
d) La valeur ajoutée
4) Combien consomment les salariées de la valeur ajoutée ?
Exercice 2: Comptabilité Analytique (7 points)
Sur la base de l'annexe 2 (extrait du CPC)
1) Compléter le Tableau suivant
Element
Chiffre d'affaire
Cout variable
Marge/cout variable
Cout Fixe
Résultat
Montant
Taux
Royaume
Mator
Direction
des Bessources
Financieres
et Humaines
Begin B
*
1) Calculer le scuil de rentabilité en valeur et en quantité
2) Quel est le Chiffre d'affaire à réaliser si cette entreprise souhaite atteindre un résultat
de 200 000 DH
Exercice 3: Budgets (9 points)
En s'appuyant sur le Bilan au 31/12/2024 et les données suivantes :
A. Les prévisions de ventes
-
Ventes prévisionnelles annuelles: 12 000 unités au prix de 250 DI1 HT
Coefficients saisonniers: 0,95 pour janvier 1,25 pour lévrier et 1.15 pour mars
B. Les prévisions de production du 1er trimestre 2025
-
Les prévisions d'achat: 145 000 pour chaque mois :
Les salaires: 25 000 dhs par mois :
-
.
Autres frais de production : 9 000 dhs HT par mois.
Les dotations d'amortissement: 7 200 D11 chaque mois
C. Autres Informations complémentaires
Les clients reglent 40% au comptant, le reste le mois suivant:
Les fournisseurs sont réglés par 50% le mois suivant, le reste 2 mois après;
Les salaires et les frais de production sont réglés a la fin de chaque mois:
Le taux de TVA sur ventes; achats et frais de production est de 20%;
La TVA est déclarée selon le régime débit
Travail à faire : Pour le 1er trimestre 2025
1) Établir le budget des encaissements
2) Établir le budget des décaissements
3) Établir le budget de trésorerie.

— صفحة 4 —
B4/ Questions relatives à la filière GESTION/FINANCE/COMPTABILITE 8 pts (0.4 pt par question)
84-1). Est considérée comme société de caphaux:
la société anonyme (SA).
la société en commandite par action (SCA).
la
société à responsabilité limitée
84-2). Ne font pas partie du salaire net imposable:
les primes de risque.
les avantages en nature.
les allocations familiales
84-3) Un gain de change est un ?
produit d'exploitation,
produit financier,
O produit non courant
84-11). Le nombre minimum d'associés dans une société anonyme
est de:
04
84-12).
05
6
Les apports en industrie dans une société de personnes
sont constitués de:
savoir-faire,
argent destiné à l'investissement
Equipements industriels,
84-13). Les écarts de conversion Passif à inscrire sur la comptabilité
d'une entreprise sont constitués:
des gains latents de change,
des pertes latentes de change.
des gains et des pertes latents de change
84-4). Quel état permet d'avoir une vision sur l'activité deB4-14). Un crédit de trésorerie est un
Pentreprise ?
le bilan comptable,
le compte de produits et charges.
le bilan fonctionnel
crédit bancaire à long terme.
crédit bancaire à court terme,
un contrat de crédit-bail
84-5). La concordance entre le bilan de clôture de l'année N-1 et leB4-15). Les services bancaires figurent parmi:
bilan d'ouverture de l'année N correspond au principe de :
continuité d'exploitation,
permanence des méthodes.
intangibilité,
84-6). On appelle capitaux permanents ?
les capitaux propres et les dettes fournisseurs,
les fonds propres,
les ressources de financement définitivement acquises par
l'entreprise
84-7). Est considéré comme effet de commerce :
la lettre de change, le chèque, le billet à ordre.
84-8). Les réintégrations extra comptables ont pour but de:
déterminer la base de l'impôt à payer,
déterminer la base de l'impôt à rembourser.
déterminer les charges effectives.
84-9) la trésorerie nette positive augmente lorsque :
le fonds de roulement net diminue,
le fonds de roulement net augmente,
le besoin en fonds de roulement augmente,
le besoin en fonds de roulement diminue.
34-10) le seuil de rentabilité est :
le chiffre d'affaires à partir duquel l'entreprise couvre ses
charges,
les charges financières,
I les produits financiers,
les charges d'exploitation.
B4-16). L'escompte figurant sur une facture reçue par l'entreprise
est inscrit parmi:
les charges financières,
les charges d'exploitation,
les produits financiers.
B4-17) quel est le seuil d'exonération de l'impôt sur le revenu ?
20 000 DH
30 000 DH
84-13) l'excèdent brut d'exploitation montre ?
l'image fidèle de l'entreprise,
la situation patrimoniale de l'entrepnse.
la rentabilité de l'entreprise.
84-19) le fonds de roulement fonctionnel est
l'excédent des produits sur les charges,
40 000 DH
l'excédent des financements permanents sur l'actif
immobilisé.
rexcédent de la trésorerie - Actif sur la trésorerie - Passif
84-20) la méthode du coût de revient complet par centre d'analyse
permet de :
calculer le coût de revient de chaque produit en le décomposant

— صفحة 5 —
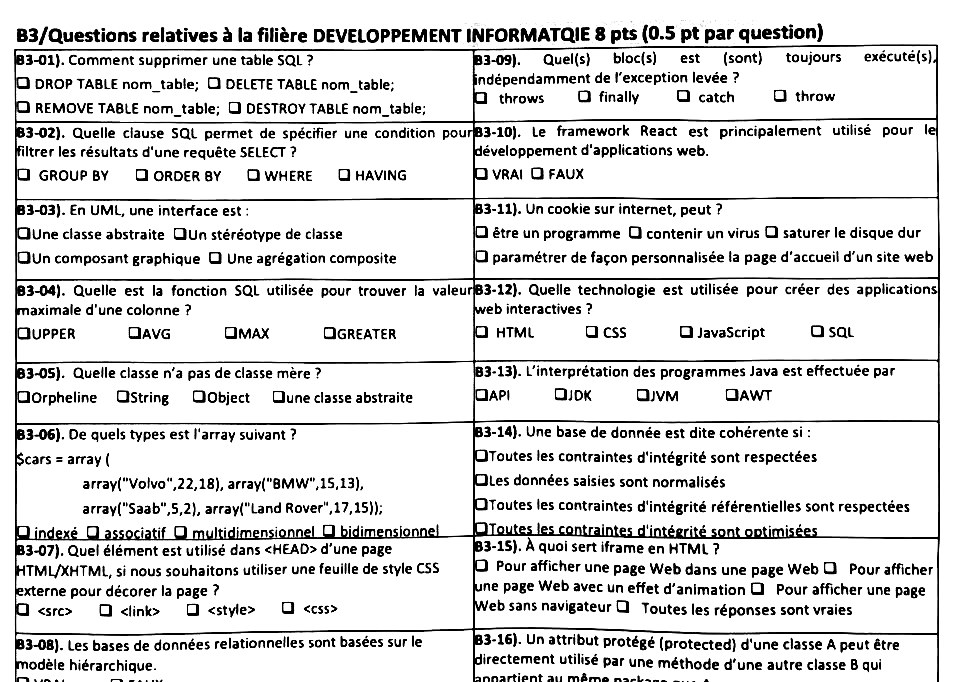
B3/Questions relatives à la filière DEVELOPPEMENT INFORMATQIE 8 pts (0.5 pt par question)
83-01). Comment supprimer une table SQL?
DROP TABLE nom_table; DELETE TABLE nom_table;
REMOVE TABLE nom_table; DESTROY TABLE nom_table;
83-09). Quel(s) bloc(s) est (sont) toujours exécuté(s),
indépendamment de l'exception levée ?
throws
finally
catch
□ throw
83-02). Quelle clause SQL permet de spécifier une condition pour 83-10). Le framework React est principalement utilisé pour le
filtrer les résultats d'une requête SELECT ?
développement d'applications web.
GROUP BY
ORDER BY
B3-03). En UML, une interface est :
WHERE
HAVING
VRAI FAUX
83-11). Un cookie sur internet, peut ?
être un programme contenir un virus
Oparamétrer de façon personnalisée la page d'accueil d'un site web
saturer le disque dur
Une classe abstraite un stéréotype de classe
Oun composant graphique Une agrégation composite
83-04). Quelle est la fonction SQL utilisée pour trouver la valeur B3-12). Quelle technologie est utilisée pour créer des applications
maximale d'une colonne ?
QUPPER
AVG
MAX
GREATER
web interactives?
HTML
CSS
JavaScript
O SQL
83-05). Quelle classe n'a pas de classe mère ?
Orpheline String Object Qune classe abstraite
83-06). De quels types est l'array suivant ?
Scars = array(
array("Volvo",22,18), array("BMW",15,13),
array("Saab",5,2), array("Land Rover", 17,15));
indexé associatif multidimensionnel bidimensionnel
83-07). Quel élément est utilisé dans <HEAD> d'une page
HTML/XHTML, si nous souhaitons utiliser une feuille de style CSS
externe pour décorer la page ?
<src>
<link>
<style>
<css>
83-08). Les bases de données relationnelles sont basées sur le
modèle hiérarchique.
83-13). L'interprétation des programmes Java est effectuée par
QAPI
OJDK
OJVM
AWT
B3-14). Une base de donnée est dite cohérente si :
Toutes les contraintes d'intégrité sont respectées
Oles données saisies sont normalisés
OToutes les contraintes d'intégrité référentielles sont respectées
Toutes les contraintes d'intégrité sont optimisées
83-15). A quoi sert iframe en HTML?
Pour afficher une page Web dans une page Web
Pour afficher
une page Web avec un effet d'animation Pour afficher une page
Web sans navigateur Toutes les réponses sont vraies
83-16). Un attribut protégé (protected) d'une classe A peut être
directement utilisé par une méthode d'une autre classe B qui
lappartient au même package

— صفحة 6 —
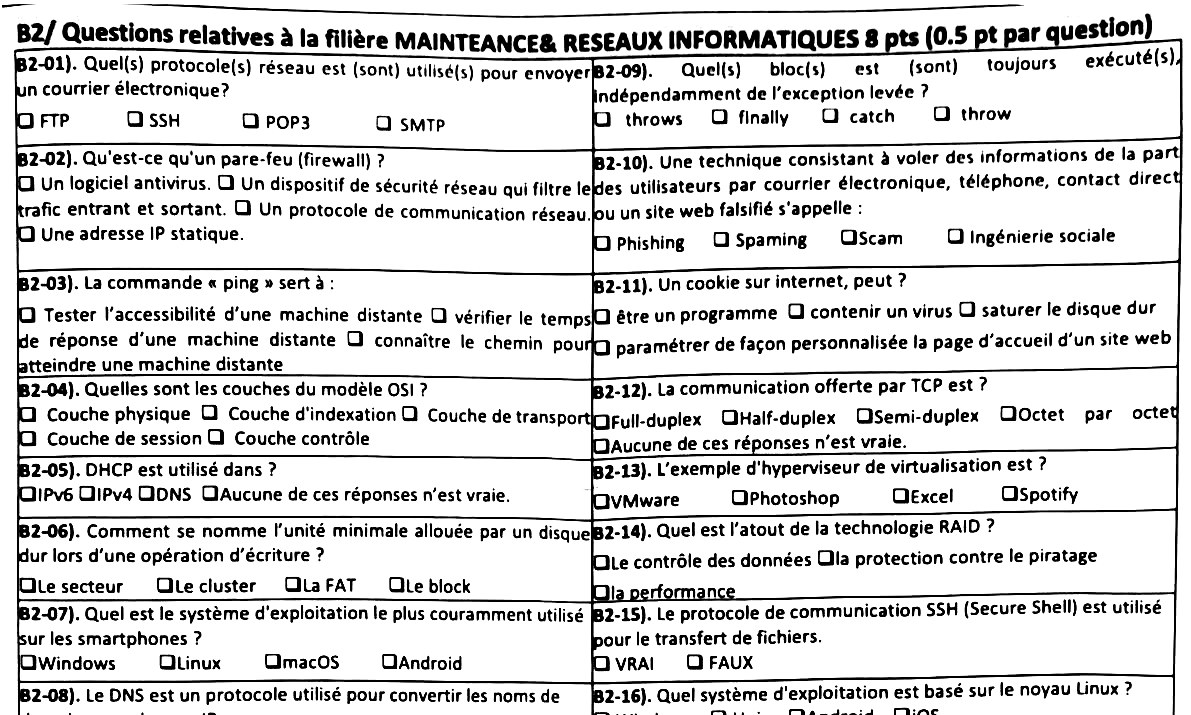
B2/Questions relatives à la filière MAINTEANCE & RESEAUX INFORMATIQUES 8 pts (0.5 pt par question)
82-01). Quel(s) protocole(s) réseau est (sont) utilisé(s) pour envoyer B2-09). Quel(s) bloc(s)
un courrier électronique?
FTP
SSH
□ POP3
82-02). Qu'est-ce qu'un pare-feu (firewall)?
SMTP
est (sont) toujours exécuté(s)
Indépendamment de l'exception levée ?
☐ throws ☐ finally ☐ catch ☐ throw
82-10). Une technique consistant à voler des informations de la part
Un logiciel antivirus. Un dispositif de sécurité réseau qui filtre ledes utilisateurs par courrier électronique, téléphone, contact direct
trafic entrant et sortant. ☐ Un protocole de communication réseau, ou un site web falsifié s'appelle :
Une adresse IP statique.
B2-03). La commande «ping »> sert à :
☐ Tester l'accessibilité d'une machine distante ☐ vérifier le temps
de réponse d'une machine distante connaître le chemin pour
atteindre une machine distante
82-04). Quelles sont les couches du modèle OSI ?
Phishing
Spaming
Scam
B2-11). Un cookie sur internet, peut ?
Ingénierie sociale
être un programme ☐ contenir un virus ☐ saturer le disque dur
paramétrer de façon personnalisée la page d'accueil d'un site web
82-12). La communication offerte par TCP est ?
□ Couche physique ☐ Couche d'indexation ☐ Couche de transport ☐ Full-duplex ☐ Half-duplex ☐ Semi-duplex ☐ Octet par octet
Couche de session ☐ Couche contrôle
82-05). DHCP est utilisé dans ?
IPv6 IPv4 DNS ☐ Aucune de ces réponses n'est vraie.
Aucune de ces réponses n'est vraie.
82-13). L'exemple d'hyperviseur de virtualisation est ?
OVMware OPhotoshop
Excel
82-06). Comment se nomme l'unité minimale allouée par un disque B2-14). Quel est l'atout de la technologie RAID ?
dur lors d'une opération d'écriture?
Ole secteur Ole cluster
La FAT Le block
Spotify
OLe contrôle des données la protection contre le piratage
Ola performance
82-07). Quel est le système d'exploitation le plus couramment utilisé 82-15). Le protocole de communication SSH (Secure Shell) est utilisé
sur les smartphones?
Windows
Olinux OmacOS
Android
82-08). Le DNS est un protocole utilisé pour convertir les noms de
pour le transfert de fichiers.
☐ VRAI
FAUX
82-16). Quel système d'exploitation est basé sur le noyau Linux ?

— صفحة 7 —
Devise:
الشعار ............
العدد.
N° :
الشعبة
مباراة توظيف التقنيين من الدرجة الثالثة
دورة - 18 يونيو 2023 -
الاختبار الكتابي (المدة ساعتان)
تیی لا يسمح باستبدال ورقة الامتحان بأخرى جديدة.
بصاحبها.
- يجب أن لا تحمل أوراق الامتحان إسم أو إمضاء أو أي علامة تساعد على التعريف
ضع علامة X في خانة الجواب أو الأجوبة الصحيحة.
كل إجابة تحمل تشطيب أو عليها مبيض تعتبر لاغية
يمنع استعمال الآلة الحاسبة
يجب الإجابة على الجزئين A و C من طرف جميع المرشحين، وعلى
الجزء 3 حسب الشعبة المختارة
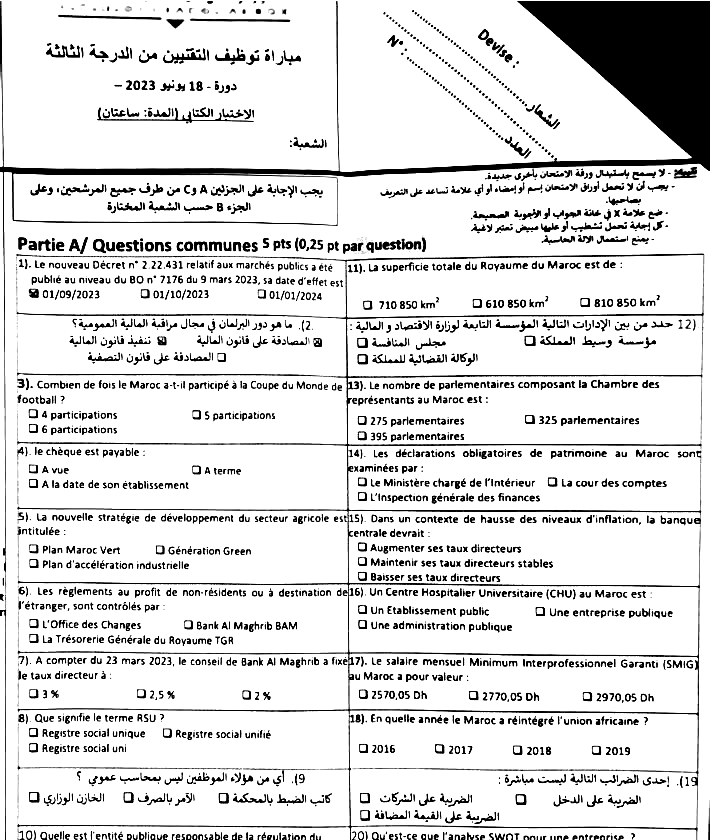
Partie A/ Questions communes 5 pts (0,25 pt par question)
1). Le nouveau Décret n° 2.22.431 relatif aux marchés publics a été
publié au niveau du BO n° 7176 du 9 mars 2023, sa date d'effet est
01/09/2023
0 01/10/2023
01/01/2024
11). La superficie totale du Royaume du Maroc est de :
710 850 km²
610 850 km²
810 850 km²
(2) ما هو دور البرلمان في مجال مراقبة المالية العمومية ؟ (12 حدد من بين الإدارات التالية المؤسسة التابعة لوزارة الاقتصاد والمالية :
تنفيذ قانون المالية
مؤسسة وسيط المملكة )
مجلس المنافسة )
الوكالة القضائية للمملكة )
المصادقة على قانون المالية
المصادقة على قانون التصفية
3). Combien de fois le Maroc a-t-il participé à la Coupe du Monde de 13). Le nombre de parlementaires composant la Chambre des
football?
4 participations
S participations
représentants au Maroc est:
275 parlementaires
325 parlementaires
6 participations
4). le chèque est payable:
A vue
A terme
O A la date de son établissement
395 parlementaires
14). Les déclarations obligatoires de patrimoine au Maroc sont
examinées par :
Le Ministère chargé de l'Intérieur La cour des comptes
O L'Inspection générale des finances
S). La nouvelle stratégie de développement du secteur agricole est 15). Dans un contexte de hausse des niveaux d'inflation, la banque
intitulée:
Plan Maroc vert
A Plan d'accélération industrielle
O Génération Green
centrale devrait :
Augmenter ses taux directeurs
O Maintenir ses taux directeurs stables
Baisser ses taux directeurs
6). Les règlements au profit de non-résidents ou à destination de 16). Un Centre Hospitalier Universitaire (CHU) au Maroc est
l'étranger, sont contrôlés par :
L'Office des Changes
Bank Al Maghrib BAM
La Trésorerie Générale du Royaume TGR
O Un Etablissement public
Une administration publique
Une entreprise publique
7). A compter du 23 mars 2023, le conseil de Bank Al Maghrib a fixe17). Le salaire mensuel Minimum Interprofessionnel Garanti (SMIG)
le taux directeur à:
03%
2,5 %
8). Que signifie le terme RSU ?
Registre social unique
Registre social uni
02%
Registre social unifié
au Maroc a pour valeur :
2570,05 Dh
2770,05 Dh
2970,05 Dh
18). En quelle année le Maroc a réintégré l'union africaine?
0 2017
0 2016
0 2018
0 2019
19) إحدى الضرائب التالية ليست مباشرة :
الضريبة على الدخل
9) أي من هؤلاء الموظفين ليس بمحاسب عمومي ؟
الأمر بالصرف الخازن الوزاري 0 كاتب الضبط بالمحكمة 1 الضريبة على الشركات 0
الضريبة على القيمة المضافة )
10) Quelle est l'entité publique responsable de la régulation du
120) Qu'est-ce que l'analyse SWOT pour une entreprise?

— صفحة 8 —
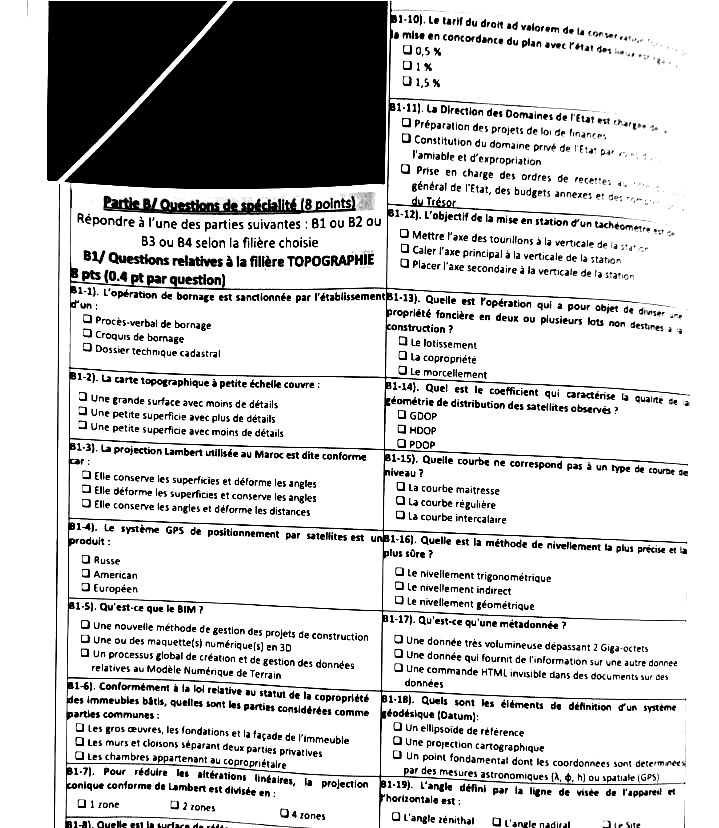
Partie B/Questions de spécialité (8 points)
Répondre à l'une des parties suivantes : 81 ou B2 ou
B3 ou 84 selon la filière choisie
B1/ Questions relatives à la fillère TOPOGRAPHIE
8 pts (0.4 pt par question)
1-10). Le tarif du droit ad valorem de la conservat
a mise en concordance du plan avec l'état des
0,5%
☐ 1 %
1,5 %
81-11). La Direction des Domaines de l'Etat est charge
Préparation des projets de loi de finances
Constitution du domaine privé de l'Etat par
l'amiable et d'expropriation
Prise en charge des ordres de recettes au
général de l'Etat, des budgets annexes et des
du Trésor
81-12). L'objectif de la mise en station d'un tachéometre est
O Mettre l'axe des tourillons à la verticale de la station
Caler l'axe principal à la verticale de la station
Placer l'axe secondaire à la verticale de la station
81-1). L'opération de bornage est sanctionnée par l'établissement B1-13). Quelle est l'opération qui a pour objet de dienser
d'un :
Procès-verbal de bornage
Croquis de bornage
Dossier technique cadastral
81-2). La carte topographique à petite échelle couvre :
Une grande surface avec moins de détails
Une petite superficie avec plus de détails
Une petite superficie avec moins de détails
81-3). La projection Lambert utilisée au Maroc est dite conforme
car:
Elle conserve les superficies et déforme les angles
Elle déforme les superficies et conserve les angles
Elle conserve les angles et déforme les distances
propriété foncière en deux ou plusieurs lots non destines a la
construction?
Le lotissement
La copropriété
Le morcellement
81-14). Quel est le coefficient qui caractérise la qualité de a
géométrie de distribution des satellites observés?
GDOP
HDOP
PDOP
81-15). Quelle courbe ne correspond pas à un type de courbe de
niveau ?
La courbe maitresse
La courbe régulière
La courbe intercalaire
81-4). Le système GPS de positionnement par satellites est un 1-16). Quelle est la méthode de nivellement la plus précise et la
produit:
Russe
American
Européen
81-5). Qu'est-ce que le BIM?
Une nouvelle méthode de gestion des projets de construction
Une ou des maquette(s) numérique(s) en 3D
Un processus global de création et de gestion des données
relatives au Modèle Numérique de Terrain
81-6). Conformément à la loi relative au statut de la copropriété
des immeubles bátis, quelles sont les parties considérées comme
parties communes:
Les gros ceuvres, les fondations et la façade de l'immeuble
Les murs et cloisons séparant deux parties privatives
Les chambres appartenant au copropriétaire
plus sûre ?
Le nivellement trigonométrique
Le nivellement indirect
Le nivellement géométrique
B1-17). Qu'est-ce qu'une métadonnée ?
Une donnée très volumineuse dépassant 2 Giga-octets
Une donnée qui fournit de l'information sur une autre donnee
Une commande HTML invisible dans des documents sur des
données
81-18). Quels sont les éléments de définition d'un système
géodésique (Datum):
Un ellipsoide de référence
Une projection cartographique
Un point fondamental dont les coordonnees sont determinees
par des mesures astronomiques (,, h) ou spatiale (GPS)
81-71. Pour réduire les altérations linéaires, la projection 81-19). L'angle défini par la ligne de visée de l'appareil et
conique conforme de Lambert est divisée en :
2 zones
1 zone
81-8). Quelle sal la surface de
4 zones
Thorizontale est:
L'angle zenithal
L'angle nadiral
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
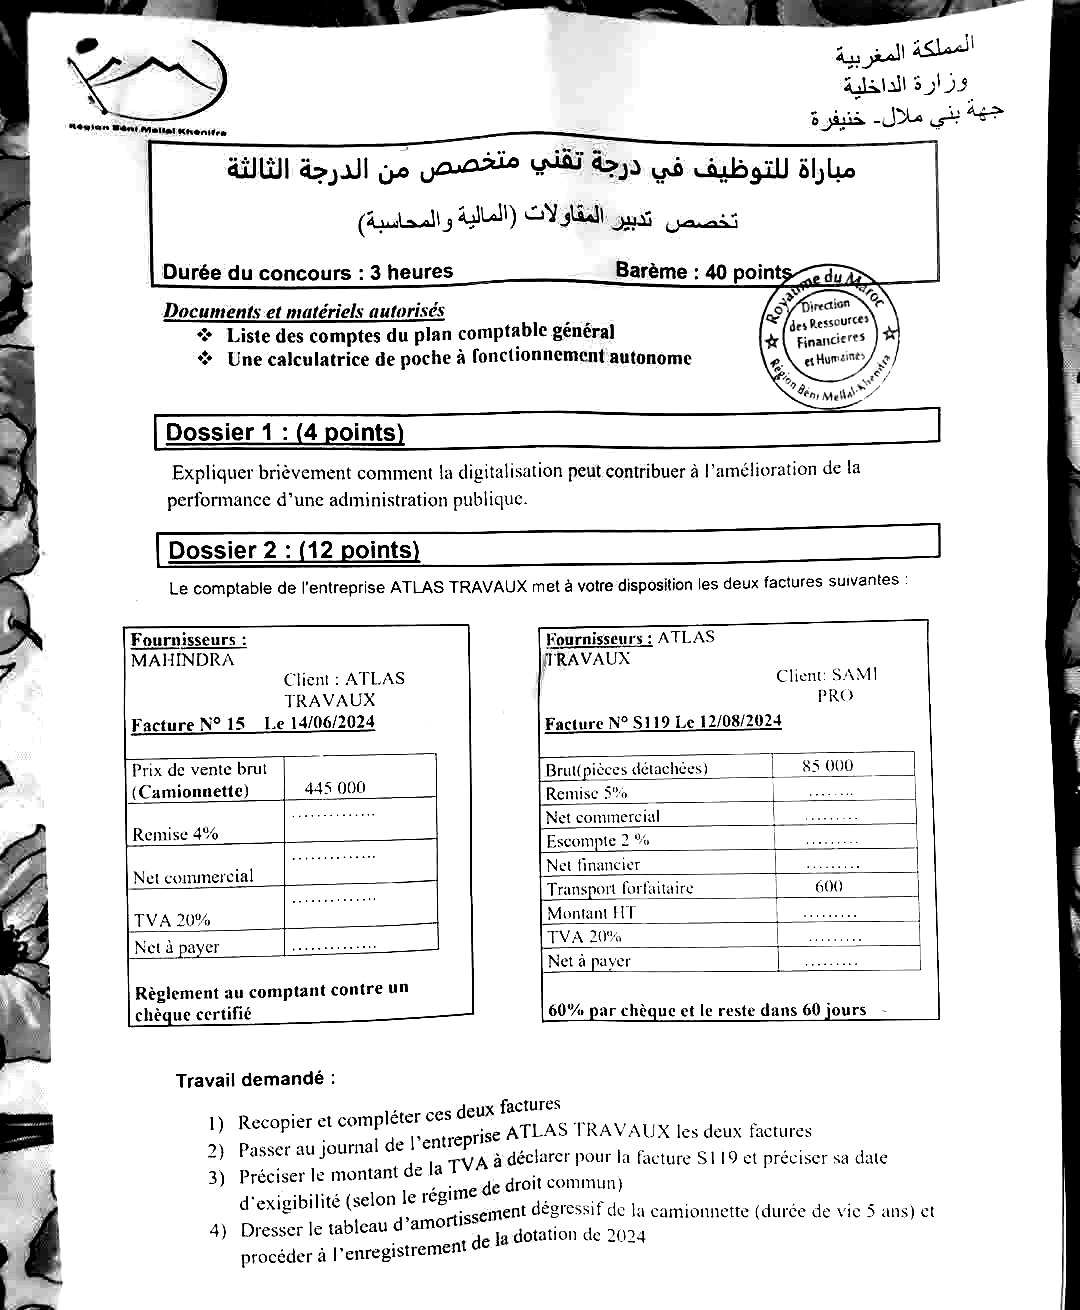
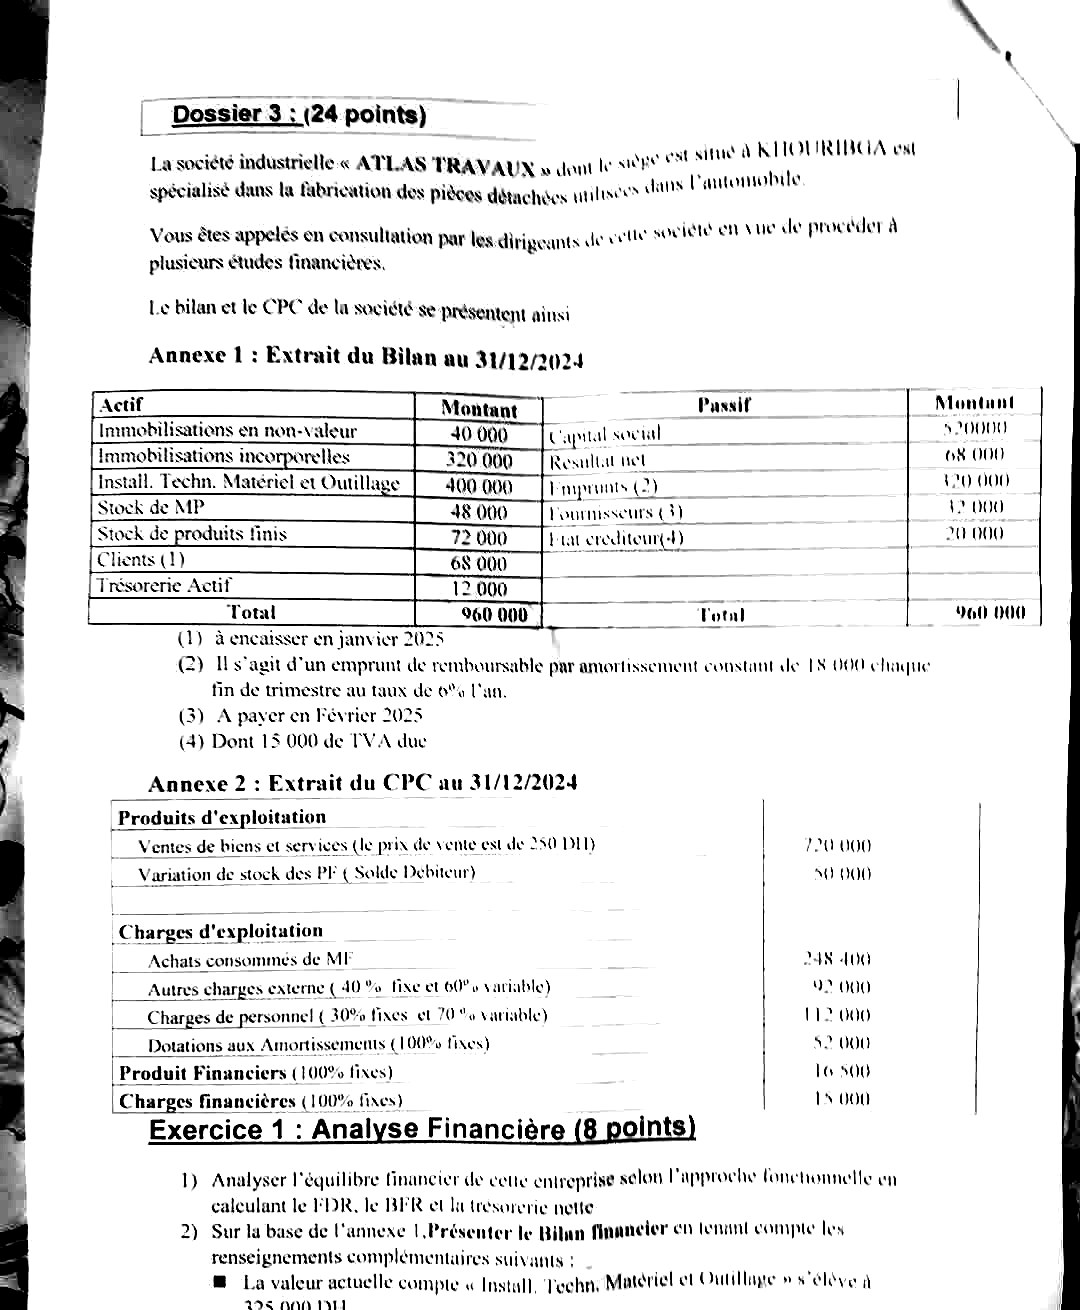
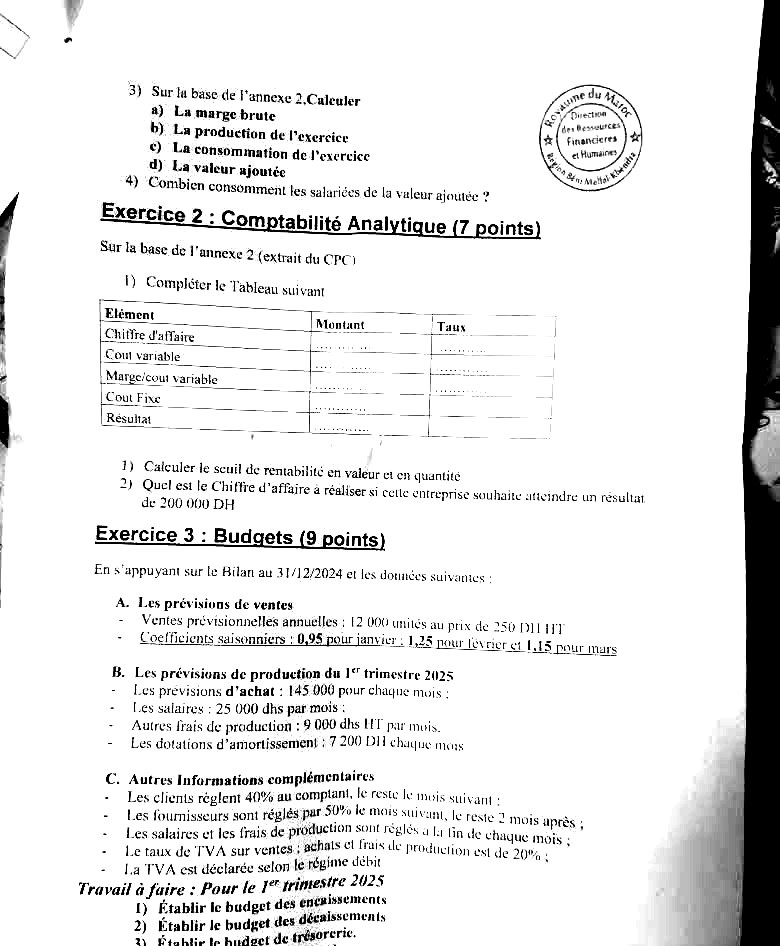
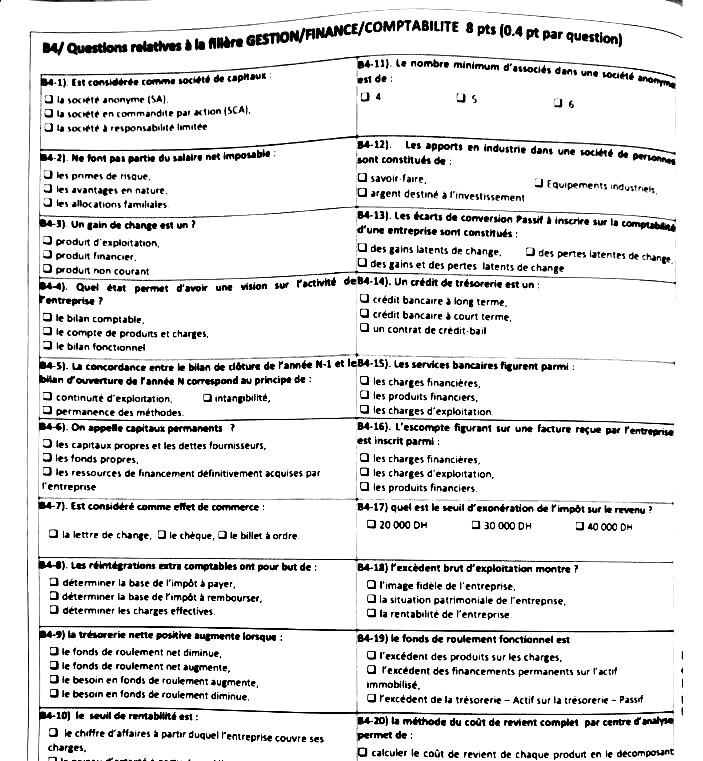
Ce document réunit deux épreuves distinctes. Les pages 1 à 3 sont l'épreuve du concours de techniciens spécialisés de 3e grade, spécialité gestion des entreprises (finance et comptabilité), Région Béni Mellal-Khénifra : durée 3 heures, barème 40 points, calculatrice et liste des comptes autorisées, de type exercices en trois dossiers. Les pages 4 à 8 appartiennent à une autre épreuve : le concours des techniciens de 3e grade, session du 18 juin 2023, durée 2 heures, calculatrice interdite, entièrement en QCM, avec une Partie A commune (5 points, 0,25 par question) et une Partie B de spécialité au choix (8 points) : B1 topographie, B2 maintenance et réseaux, B3 développement informatique, B4 gestion/finance/comptabilité. Les pages du scan sont de surcroît désordonnées. Voici une correction méthodologique proposée.
💡 Avant de commencer : sur l'épreuve d'exercices, les points sont concentrés sur le Dossier 3 (24 points) ; ne consacrez pas plus de 40 minutes au Dossier 2 et 10 minutes au Dossier 1. Dans les factures, respectez l'ordre imposé Brut → Remise → Net commercial → Escompte → Net financier → Transport → HT → TVA → Net à payer : inverser remise et escompte fausse toute la chaîne. Dans les budgets, éliminez d'emblée les dotations aux amortissements, jamais décaissées. Sur le QCM, la calculatrice étant interdite, les questions chiffrées sont mémorielles ou à calcul mental : traitez la Partie A, puis la seule partie de spécialité de votre filière.
Dossier 1 — Digitalisation et performance de l'administration (4 points)
- Efficacité du service rendu : dématérialisation des procédures et téléservices, guichet unique, réduction des délais, suppression des déplacements et des files d'attente, disponibilité permanente.
- Efficience interne : systèmes d'information intégrés (budget, comptabilité, ressources humaines), fin des ressaisies, archivage électronique, baisse des coûts, redéploiement des agents vers les tâches à valeur ajoutée.
- Pilotage et transparence : indicateurs en temps réel, tableaux de bord, traçabilité des actes, contrôle interne renforcé, lutte contre la corruption, données ouvertes.
- Conditions et limites : refonte des processus avant informatisation, formation des agents, interopérabilité, protection des données personnelles (loi 09-08), et surtout fracture numérique — la digitalisation ne doit pas exclure les usagers non connectés.
Dossier 2 — Factures, écritures, TVA et amortissement (12 points)
1. Facture n° 15 du 14/06/2024 — achat d'une camionnette (MAHINDRA → ATLAS TRAVAUX)
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Prix de vente brut | — | 445 000,00 |
| Remise 4 % | 445 000 × 0,04 | − 17 800,00 |
| Net commercial | 445 000 − 17 800 | 427 200,00 |
| TVA 20 % | 427 200 × 0,20 | 85 440,00 |
| Net à payer | 427 200 + 85 440 | 512 640,00 |
2. Facture n° S119 du 12/08/2024 — vente de pièces détachées (ATLAS TRAVAUX → SAMI PRO)
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Brut (pièces détachées) | — | 85 000,00 |
| Remise 5 % | 85 000 × 0,05 | − 4 250,00 |
| Net commercial | 85 000 − 4 250 | 80 750,00 |
| Escompte 2 % | 80 750 × 0,02 | − 1 615,00 |
| Net financier | 80 750 − 1 615 | 79 135,00 |
| Transport forfaitaire | — | + 600,00 |
| Montant HT | 79 135 + 600 | 79 735,00 |
| TVA 20 % | 79 735 × 0,20 | 15 947,00 |
| Net à payer | 79 735 + 15 947 | 95 682,00 |
Règlement : 60 % par chèque, soit 57 409,20 DH, et 40 % à 60 jours, soit 38 272,80 DH.
3. Écritures au journal d'ATLAS TRAVAUX
- 14/06/2024 — acquisition de la camionnette (c'est une immobilisation, pas un achat de charges) : débit 2340 Matériel de transport 427 200 et 34551 État, TVA récupérable sur immobilisations 85 440 ; crédit 5141 Banque 512 640. La remise ne s'enregistre jamais à part : elle est déduite de la valeur d'entrée.
- 12/08/2024 — vente de pièces détachées : débit 5141 Banque 57 409,20, 3421 Clients 38 272,80 et 6386 Escomptes accordés 1 615 ; crédit 7121 Ventes de biens produits 80 750, 7127 Port facturé 600 et 4455 État, TVA facturée 15 947. Contrôle : 57 409,20 + 38 272,80 + 1 615 = 97 297 = 80 750 + 600 + 15 947. L'escompte accordé est une charge financière, jamais une réduction du chiffre d'affaires.
4. TVA de la facture S119 et date d'exigibilité
- TVA facturée : 15 947 DH. Sous le régime de droit commun, qui est celui de l'encaissement, le fait générateur est l'encaissement effectif, pas l'émission de la facture. La TVA se scinde donc : 9 568,20 DH (les 60 % encaissés le 12/08/2024) exigibles au titre d'août 2024, déclarés avant la fin du mois suivant ; les 6 378,80 DH restants ne deviennent exigibles qu'à l'encaissement du solde, vers le 11 octobre 2024.
- Erreur à éviter : appliquer le régime des débits, qui rendrait les 15 947 DH exigibles dès août. La mention « régime de droit commun » est là pour tester cette distinction.
5. Tableau d'amortissement dégressif de la camionnette
- Base amortissable = valeur d'entrée HT = 427 200 DH (la TVA récupérable n'entre pas dans la base). Durée 5 ans ⇒ taux linéaire 20 % et coefficient dégressif 2 ⇒ taux dégressif 40 %. Le prorata temporis se compte en mois entiers depuis le mois d'acquisition : juin 2024 ⇒ 7/12.
| Exercice | VNA en début | Calcul | Dotation | VNA en fin |
|---|---|---|---|---|
| 2024 (7 mois) | 427 200,00 | 427 200 × 40 % × 7/12 | 99 680,00 | 327 520,00 |
| 2025 | 327 520,00 | 327 520 × 40 % | 131 008,00 | 196 512,00 |
| 2026 | 196 512,00 | 196 512 × 40 % | 78 604,80 | 117 907,20 |
| 2027 | 117 907,20 | passage au linéaire sur la durée restante (2 ans et 5 mois) | 48 789,88 | 69 117,32 |
| 2028 | 69 117,32 | linéaire | 48 789,88 | 20 327,44 |
| 2029 (5 mois) | 20 327,44 | solde | 20 327,44 | 0,00 |
- Règle du basculement : on abandonne le taux dégressif dès que 1 / durée restante > 40 %, ce qui se produit à partir de 2027. Énoncez cette règle dans votre copie : elle est notée.
- Écriture de la dotation 2024 : débit 6193 Dotations d'exploitation aux amortissements des immobilisations corporelles 99 680 ; crédit 28340 Amortissements du matériel de transport 99 680.
Dossier 3, Exercice 1 — Analyse financière (8 points)
💡 Anomalie du document : dans le bilan tel qu'il apparaît au scan, l'actif totalise bien 960 000 DH mais le passif détaillé ne fait que 940 000 DH (520 000 + 68 000 + 320 000 + 12 000 + 20 000). Il manque donc 20 000 DH de ressources dans le texte numérisé. Le contrôle ci-dessous montre exactement où : utilisez les chiffres de votre propre sujet.
1. Équilibre financier — approche fonctionnelle
- FDR fonctionnel = (520 000 + 68 000 + 320 000) − (40 000 + 320 000 + 400 000) = 908 000 − 760 000 = 148 000 DH.
- BFR = (48 000 + 72 000 + 68 000) − (12 000 + 20 000) = 188 000 − 32 000 = 156 000 DH.
- Trésorerie nette = FDR − BFR = − 8 000 DH, alors que TN = trésorerie-actif − trésorerie-passif = + 12 000 DH. Les deux formules doivent donner le même résultat : l'écart de 20 000 DH confirme qu'une ressource manque dans la numérisation. Faites toujours cette double vérification, c'est elle qui détecte les erreurs de recopie.
- Interprétation : le fonds de roulement est positif, les emplois stables sont donc financés par des ressources stables ; mais il couvre mal un BFR élevé du fait des stocks (120 000 DH) et des créances clients. L'équilibre est acceptable mais fragile : toute hausse du BFR ferait basculer la trésorerie.
2. Bilan financier
- Immobilisations en non-valeur 40 000 : actif fictif, à éliminer de l'actif et à retrancher des capitaux propres.
- Installations techniques, matériel et outillage : 400 000 comptables contre 325 000 de valeur actuelle ⇒ moins-value de 75 000, également retranchée de l'actif et des capitaux propres.
- Emprunt : 18 000 par trimestre, soit 72 000 DH exigibles dans l'année à reclasser en dettes à court terme ; reste 248 000 DH à plus d'un an.
- Clients (janvier 2025) et fournisseurs (février 2025) : déjà à moins d'un an, aucun reclassement.
- Capitaux propres réels = 520 000 + 68 000 − 40 000 − 75 000 = 473 000 DH ; actif réel = 960 000 − 40 000 − 75 000 = 845 000 DH.
- Fonds de roulement liquidité = (473 000 + 248 000) − (320 000 + 325 000) = 76 000 DH : il reste positif malgré les retraitements, c'est le point à commenter.
3. Indicateurs du CPC
- a) Marge brute sur ventes en l'état : néant. L'entreprise est industrielle : elle ne revend aucune marchandise en l'état, donc ni achats revendus ni marge commerciale. Dites-le plutôt que de forcer un calcul.
- b) Production de l'exercice = ventes de biens produits + variation des stocks de produits + immobilisations produites = 720 000 − 50 000 = 670 000 DH. La variation de stock est un solde débiteur, donc un déstockage : elle se retranche.
- c) Consommation de l'exercice = 248 400 + 92 000 = 340 400 DH.
- d) Valeur ajoutée = 670 000 − 340 400 = 329 600 DH.
- 4) Part des salariés dans la VA = 112 000 / 329 600 = 33,98 %, soit environ 34 % de la richesse créée.
Dossier 3, Exercice 2 — Comptabilité analytique (7 points)
- Charges variables : achats consommés 248 400 + 60 % des autres charges externes (55 200) + 70 % des charges de personnel (78 400) + le déstockage de produits finis 50 000 = 432 000 DH.
- Charges fixes : 40 % des autres charges externes (36 800) + 30 % des charges de personnel (33 600) + dotations 52 000 = 122 400 DH.
| Élément | Montant (DH) | Taux |
|---|---|---|
| Chiffre d'affaires | 720 000 | 100 % |
| Coût variable | 432 000 | 60 % |
| Marge sur coût variable | 288 000 | 40 % |
| Coût fixe | 122 400 | 17 % |
| Résultat | 165 600 | 23 % |
- Contrôle indispensable : ce résultat de 165 600 DH est exactement le résultat d'exploitation du CPC (670 000 − 504 400). Si les deux chemins ne convergent pas, une charge a été oubliée ou mal ventilée.
- Seuil de rentabilité en valeur = charges fixes / taux de MCV = 122 400 / 0,40 = 306 000 DH ; en quantité = 306 000 / 250 = 1 224 unités (le volume vendu étant de 720 000 / 250 = 2 880 unités).
- Point mort = (306 000 / 720 000) × 12 ≈ 5,1 mois, soit vers le 3 juin.
- CA pour un résultat de 200 000 DH = (122 400 + 200 000) / 0,40 = 806 000 DH, soit 3 224 unités : environ 12 % de croissance.
Dossier 3, Exercice 3 — Budgets du 1er trimestre 2025 (9 points)
Prévisions de ventes
- Vente moyenne mensuelle = 12 000 / 12 = 1 000 unités, à répartir par les coefficients saisonniers.
- Janvier : 1 000 × 0,95 = 950 unités × 250 = 237 500 HT ; TVA 47 500 ; TTC 285 000.
- Février : 1 000 × 1,25 = 1 250 unités × 250 = 312 500 HT ; TVA 62 500 ; TTC 375 000.
- Mars : 1 000 × 1,15 = 1 150 unités × 250 = 287 500 HT ; TVA 57 500 ; TTC 345 000.
1. Budget des encaissements (clients : 40 % au comptant, 60 % le mois suivant)
| Encaissements | Janvier | Février | Mars |
|---|---|---|---|
| Créances clients du bilan | 68 000 | — | — |
| Ventes de janvier (285 000) | 114 000 | 171 000 | — |
| Ventes de février (375 000) | — | 150 000 | 225 000 |
| Ventes de mars (345 000) | — | — | 138 000 |
| Total | 182 000 | 321 000 | 363 000 |
2. Budget des décaissements
- Achats : 145 000 HT par mois + TVA 29 000 = 174 000 TTC, réglés à 50 % le mois suivant et 50 % deux mois après. Autres frais de production : 9 000 HT + 1 800 = 10 800 TTC par mois, et salaires 25 000, réglés à la fin du mois.
- Les dotations de 7 200 DH par mois ne sont jamais décaissées : elles ne figurent pas au budget de trésorerie. C'est le piège principal de l'exercice.
- TVA au régime des débits : TVA due = TVA facturée du mois − TVA récupérable (29 000 + 1 800 = 30 800), payée le mois suivant. Janvier : 47 500 − 30 800 = 16 700 ; février : 62 500 − 30 800 = 31 700 ; mars : 57 500 − 30 800 = 26 700 (payés en avril, hors trimestre). La TVA due de 15 000 DH de l'État créditeur est réglée en janvier.
- Emprunt : 18 000 d'amortissement à la fin de chaque trimestre + intérêts 320 000 × 6 % × 3/12 = 4 800, soit 22 800 DH en mars.
| Décaissements | Janvier | Février | Mars |
|---|---|---|---|
| Fournisseurs du bilan | — | 12 000 | — |
| Achats de janvier (174 000) | — | 87 000 | 87 000 |
| Achats de février (174 000) | — | — | 87 000 |
| Salaires | 25 000 | 25 000 | 25 000 |
| Autres frais de production TTC | 10 800 | 10 800 | 10 800 |
| TVA due | 15 000 | 16 700 | 31 700 |
| Échéance de l'emprunt | — | — | 22 800 |
| Total | 50 800 | 151 500 | 264 300 |
3. Budget de trésorerie
| Élément | Janvier | Février | Mars |
|---|---|---|---|
| Trésorerie initiale | 12 000 | 143 200 | 312 700 |
| Encaissements | 182 000 | 321 000 | 363 000 |
| Décaissements | 50 800 | 151 500 | 264 300 |
| Trésorerie finale | 143 200 | 312 700 | 411 400 |
Indiquez vos hypothèses en tête de tableau (pas de dette fournisseur antérieure autre que les 12 000 DH du bilan, achats et frais donnés hors taxes) : un correcteur accepte une hypothèse explicite, jamais implicite.
Seconde épreuve — QCM du 18 juin 2023, Partie A commune
- 1. Décret n° 2.22.431 sur les marchés publics : date d'effet 01/09/2023.
- 2. Rôle du Parlement dans le contrôle des finances publiques : le vote de la loi de règlement — l'exécution revient au gouvernement, et voter la loi de finances relève de la fonction législative, non du contrôle.
- 3. Participations du Maroc à la Coupe du Monde : 6 (1970, 1986, 1994, 1998, 2018, 2022).
- 4. Le chèque est payable à vue.
- 5. Nouvelle stratégie agricole : Génération Green (qui succède au Plan Maroc Vert).
- 6. Règlements au profit de non-résidents : contrôlés par l'Office des Changes.
- 7. Taux directeur de Bank Al-Maghrib à compter du 23 mars 2023 : 3 %.
- 8. RSU = Registre Social Unifié.
- 9. N'est pas comptable public : l'ordonnateur (الآمر بالصرف) — principe de séparation des ordonnateurs et des comptables.
- 10. Entité de régulation : énoncé tronqué, [illisible dans le scan].
- 11. Superficie du Royaume : 710 850 km².
- 12. Institution relevant du ministère de l'Économie et des Finances : l'Agence Judiciaire du Royaume (le Médiateur et le Conseil de la concurrence sont indépendants).
- 13. Chambre des représentants : 395 parlementaires.
- 14. Déclarations de patrimoine : examinées par la Cour des comptes.
- 15. En cas de hausse de l'inflation, la banque centrale augmente ses taux directeurs pour renchérir le crédit et freiner la demande.
- 16. Un CHU est un établissement public (doté de la personnalité morale et de l'autonomie financière).
- 17. SMIG mensuel : 2 970,05 DH. Vérification par le calcul : 15,55 DH/heure × 191 heures = 2 970,05 — c'est la seule des trois valeurs qui tombe juste.
- 18. Retour du Maroc à l'Union africaine : 2017.
- 19. Impôt qui n'est pas direct : la TVA (impôt indirect sur la consommation).
- 20. L'analyse SWOT : outil de diagnostic stratégique croisant forces et faiblesses (interne) avec opportunités et menaces (externe).
Partie B4 — Gestion, finance et comptabilité
- B4-1. Sociétés de capitaux : la SA et la SCA ; la SARL est une forme hybride.
- B4-2. Ne font pas partie du salaire net imposable : les allocations familiales (les primes et avantages en nature, eux, sont imposables).
- B4-3. Un gain de change est un produit financier.
- B4-4. L'état qui donne une vision de l'activité : le compte de produits et charges (le bilan donne la situation patrimoniale).
- B4-5. Concordance entre le bilan de clôture N-1 et le bilan d'ouverture N : principe d'intangibilité du bilan d'ouverture.
- B4-6. Capitaux permanents : les ressources de financement durablement acquises (capitaux propres + dettes de financement) ; les dettes fournisseurs en sont exclues.
- B4-7. Effets de commerce : la lettre de change et le billet à ordre ; le chèque est un instrument de paiement, pas un instrument de crédit.
- B4-8. Les réintégrations extra-comptables servent à déterminer la base de l'impôt à payer.
- B4-9. La trésorerie nette positive augmente lorsque le fonds de roulement augmente ou le besoin en fonds de roulement diminue (deux cases à cocher — TN = FR − BFR).
- B4-10. Le seuil de rentabilité : le chiffre d'affaires à partir duquel l'entreprise couvre ses charges.
- B4-11. Nombre minimum d'actionnaires d'une SA : 5 (loi 17-95).
- B4-12. Apports en industrie : le savoir-faire, le travail, les compétences — jamais de l'argent ni du matériel.
- B4-13. Écarts de conversion Passif : des gains latents de change (les pertes latentes sont à l'actif et provisionnées, par prudence).
- B4-14. Un crédit de trésorerie est un crédit bancaire à court terme.
- B4-15. Les services bancaires figurent parmi les autres charges externes (compte 6147), et non parmi les charges financières — sauf les intérêts.
- B4-16. L'escompte d'une facture reçue est un escompte obtenu : c'est un produit financier. Symétriquement, l'escompte accordé est une charge financière (voir le Dossier 2).
- B4-17. Seuil d'exonération de l'IR : 30 000 DH de revenu annuel à la date de l'épreuve — relevé depuis par une loi de finances ultérieure, vérifiez le barème de votre année.
- B4-18. L'EBE montre la rentabilité économique, indépendamment du financement, des amortissements et de la fiscalité.
- B4-19. Le fonds de roulement fonctionnel est l'excédent des financements permanents sur l'actif immobilisé.
- B4-20. La méthode du coût de revient complet par centre d'analyse permet de calculer le coût de revient de chaque produit en le décomposant par centre et par nature de charges.
Parties B1, B2 et B3 (autres filières) — réponses sûres
- B1 Topographie : bornage → procès-verbal de bornage ; carte à petite échelle → grande surface, moins de détails ; Lambert conforme → conserve les angles, déforme les distances, avec 4 zones au Maroc ; GPS → américain ; BIM → à la fois maquette numérique 3D et processus global de gestion des données ; parties communes → gros œuvre, fondations et façade ; Direction des Domaines → constitution du domaine privé de l'État ; mise en station → caler l'axe principal à la verticale ; division en lots non destinés à la construction → le morcellement ; géométrie satellitaire → GDOP ; courbe inexistante → la courbe régulière (les types sont maîtresse, normale, intercalaire) ; nivellement le plus précis → géométrique (direct) ; métadonnée → donnée qui informe sur une autre donnée ; datum → ellipsoïde de référence + point fondamental (pas la projection). Le droit ad valorem de la conservation foncière (B1-10) doit être vérifié dans le tarif officiel : ne le devinez pas. Et en B1-19, l'angle mesuré depuis l'horizontale est l'angle de site, alors que l'angle zénithal se compte depuis la verticale.
- B2 Maintenance et réseaux : courriel → SMTP ; pare-feu → dispositif filtrant le trafic entrant et sortant ; ping → accessibilité et temps de réponse ; couches OSI citées → physique, transport, session ; DHCP → IPv4 et IPv6 ; unité minimale d'écriture → le cluster ; OS des smartphones → Android, qui est aussi celui basé sur le noyau Linux ; DNS ↔ noms de domaine et adresses IP → VRAI ; bloc toujours exécuté → finally ; vol d'informations par courriel ou faux site → phishing (cas particulier de l'ingénierie sociale) ; un cookie n'est qu'un fichier texte : il peut seulement personnaliser la page d'accueil, ni programme, ni virus, ni saturation du disque ; TCP → full-duplex ; hyperviseur → VMware ; RAID → performance et sécurisation des données par redondance, non protection contre le piratage ; SSH pour le transfert de fichiers → FAUX (accès distant ; le transfert se fait par SCP ou SFTP).
- B3 Développement informatique : supprimer une table → DROP TABLE nom_table; ; filtrer un SELECT → WHERE (HAVING agit après GROUP BY) ; interface UML → un stéréotype de classe ; maximum d'une colonne → MAX ; classe sans classe mère → Object ; le tableau PHP donné est multidimensionnel, plus précisément bidimensionnel ; feuille de style externe → <link> ; bases relationnelles fondées sur le modèle hiérarchique → FAUX ; bloc toujours exécuté → finally ; React pour le web → VRAI ; applications web interactives → JavaScript ; interprétation du bytecode Java → la JVM ; base cohérente → toutes les contraintes d'intégrité respectées ; iframe → afficher une page web dans une page web ; attribut protected accessible depuis le même package → VRAI.
💡 À réviser pour ce concours : l'ordre de construction d'une facture ; escompte accordé (charge financière) contre escompte obtenu (produit financier) ; les régimes d'exigibilité de la TVA ; l'amortissement dégressif (coefficients 1,5 / 2 / 3, prorata en mois entiers, basculement vers le linéaire) ; le triptyque FR-BFR-TN et sa double vérification ; les retraitements du bilan financier ; le tableau différentiel et le seuil de rentabilité ; la chaîne budgétaire ventes → production → achats → trésorerie, charges calculées exclues. Pour le QCM, l'essentiel se joue sur la mémoire des textes et des chiffres institutionnels (marchés publics, loi organique des finances, comptables publics, taux directeur, SMIG, barème de l'IR) : ces valeurs changent chaque année, révisez-les sur la source officielle de l'année du concours et non sur un corrigé ancien.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الداخلية - جهة بني ملال خنيفرة — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/835/نموذج-مباراة-توظيف-تقني-بالداخلية-تخصص-من-الدرجة-الثالثة-تخصص-تدبير-المقاولات
