
نموذج مباراة توظيف إطارين للتدبير والإشراف من الدرجة ب - المجلس الاقتصادي والاجتماعي والبيئي - التدبير المالي والمحاسباتي - دورة 19 أبريل 2026
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/498
باختصار
هذا نموذج امتحان كتابي سابق لمباراة إطار للتدبير والإشراف من الدرجة ب لدى المجلس الاقتصادي والاجتماعي والبيئي (19/04/2026)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المجلس الاقتصادي والاجتماعي والبيئي
- الدرجة
- إطار للتدبير والإشراف من الدرجة ب
- التخصص
- التدبير المالي والمحاسباتي
- الدورة
- 19/04/2026
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
التدلي
الاقتصادي
والاجتماعي
wadifa-info.com
مباراة توظيف إطارين (2) للتدبير والإشراف
من الدرجة "ب "
تخصص التدبير المالي والمحاسباتي
بتاريخ 19 أبريل 2026
اختبار كتابي
المدة ثلاث (3) ساعات
المعامل: 1
wadifa-info.com
ENA
نماذج المباريات من موقع وظيفة إنفو

— صفحة 2 —
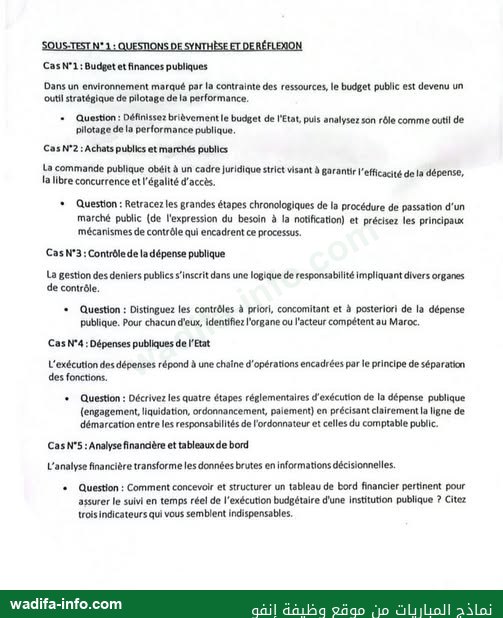
SOUS-TEST N* 1: QUESTIONS DE SYNTHÈSE ET DE RÉFLEXION
Cas N°1: Budget et finances publiques
Dans un environnement marqué par la contrainte des ressources, le budget public est devenu un
outil stratégique de pilotage de la performance.
Question: Définissez brièvement le budget de l'Etat, puis analysez son rôle comme outil de
pilotage de la performance publique.
Cas N°2: Achats publics et marchés publics
La commande publique obéit à un cadre juridique strict visant à garantir l'efficacité de la dépense,
la libre concurrence et l'égalité d'accès.
Question: Retracez les grandes étapes chronologiques de la procédure de passation d'un
marché public (de l'expression du besoin à la notification) et
mécanismes de contrôle qui encadrent ce processus.
Cas N°3: Contrôle de la dépense publique
les principaux
La gestion des deniers publics s'inscrit dans une logique de responsabilité impliquant divers organes
de contrôle.
⚫ Question: Distinguez les contrôles à priori, concomitant et à posteriori de la dépense
publique. Pour chacun d'eux, identifiez l'organe ou l'acteur compétent au Maroc.
Cas N*4: Dépenses publiques de l'Etat
L'exécution des dépenses répond à une chaîne d'opérations encadrées par le principe de séparation
des fonctions.
⚫ Question: Décrivez les quatre étapes réglementaires d'exécution de la dépense publique
(engagement, liquidation, ordonnancement, paiement) en précisant clairement la ligne de
démarcation entre les responsabilités de l'ordonnateur et celles du comptable public.
Cas N'S: Analyse financière et tableaux de bord
L'analyse financière transforme les données brutes en informations décisionnelles.
Question: Comment concevoir et structurer un tableau de bord financier pertinent pour
assurer le suivi en temps réel de l'exécution budgétaire d'une institution publique ? Citez
trois indicateurs qui vous semblent indispensables.
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو

— صفحة 3 —
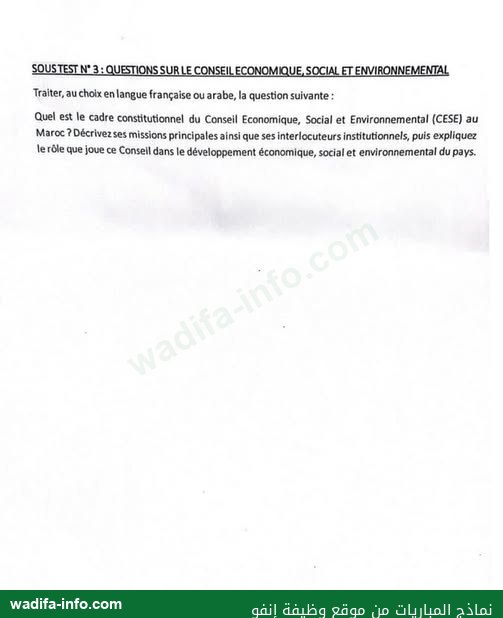
SOUS TEST N* 3: QUESTIONS SUR LE CONSEIL ECONOMIQUE, SOCIAL ET ENVIRONNEMENTAL
Traiter, au choix en langue française ou arabe, la question suivante:
Quel est le cadre constitutionnel du Conseil Economique, Social et Environnemental (CESE) au
Maroc ? Décrivez ses missions principales ainsi que ses interlocuteurs institutionnels, puis expliquez
le rôle que joue ce Conseil dans le développement économique, social et environnemental du pays.
wadifa-info.com
wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite du concours de recrutement de deux cadres de gestion et d'encadrement, grade « B », spécialité gestion financière et comptable, au Conseil Économique, Social et Environnemental (CESE) — 19 avril 2026, durée 3 heures, coefficient 1. L'épreuve est mixte : un sous-test n° 1 « questions de synthèse et de réflexion » de cinq cas de finances publiques, et un sous-test n° 3 sur le CESE, au choix en français ou en arabe. Le sous-test n° 2 est absent des pages scannées. Voici une correction méthodologique proposée.
💡 Avant de commencer : six réponses en 180 minutes, soit 25 minutes chacune. Ce ne sont pas des dissertations : le correcteur coche une grille d'éléments attendus. Adoptez partout la même structure — définition courte, éléments numérotés, référence juridique marocaine, phrase critique. Ne sacrifiez jamais le sous-test 3 : il porte sur l'institution qui recrute.
Cas 1 — Le budget de l'État, outil de pilotage de la performance
- Définition : acte qui prévoit et autorise, pour chaque année budgétaire, l'ensemble des ressources et des charges de l'État (loi organique n° 130-13), sous les principes d'annualité, unité, universalité, spécialité et sincérité.
- Du budget de moyens au budget de résultats : dépense structurée en programmes dotés d'objectifs et d'indicateurs, sous un responsable de programme.
- Instruments : programmation triennale glissante, projets de performance annexés au PLF, rapport annuel de performance, contrôle parlementaire lors de la loi de règlement ; la fongibilité des crédits a pour contrepartie l'obligation de rendre compte. Critique : la performance ne vaut que par la qualité des indicateurs.
Cas 2 — Passation d'un marché public et contrôles
- Chaîne chronologique : (1) définition et évaluation des besoins ; (2) dossier d'appel d'offres (règlement de consultation, CPS, estimation) ; (3) publicité au portail national des marchés publics ; (4) dépôt des offres ; (5) ouverture des plis par la commission d'appel d'offres — administratif et technique, puis financier ; (6) attribution à l'offre la plus avantageuse ; (7) information des concurrents ; (8) approbation par l'autorité compétente ; (9) notification, puis ordre de service.
- Principes : liberté d'accès, égalité, transparence, efficacité de la dépense.
- Contrôles : contrôle interne de l'ordonnateur ; contrôle des engagements puis de la validité de la dépense par le comptable (TGR) ; IGF et Cour des comptes ; réclamations devant la Commission nationale de la commande publique.
Cas 3 — Contrôles a priori, concomitant et a posteriori
- A priori : avant l'acte ou le décaissement — régularité de l'engagement (crédits, imputation) et validité de la dépense. Comptable public / TGR, dans une logique de contrôle modulé de la dépense.
- Concomitant : pendant l'exécution — contrôle interne, audit interne, contrôle de gestion, contrôle hiérarchique sur les sous-ordonnateurs ; contrôle financier de l'État dans les établissements publics.
- A posteriori : après exécution — IGF et inspections générales ; Cour des comptes et Cours régionales (jugement des comptes, discipline budgétaire et financière) ; Parlement, par la loi de règlement. Tendance : allègement de l'a priori au profit de l'audit et de la responsabilisation.
Cas 4 — Les quatre étapes de la dépense et la séparation des fonctions
- Engagement (ordonnateur) : acte créant ou constatant l'obligation ; suppose crédits disponibles et visa du contrôleur des engagements.
- Liquidation (ordonnateur) : vérification de la réalité de la dette et arrêté du montant, sur la base du service fait.
- Ordonnancement (ordonnateur) : ordre de payer, conforme à la liquidation.
- Paiement (comptable public) : acte libératoire, après contrôle de régularité.
- Ligne de démarcation : phases administratives pour l'ordonnateur, qui décide sans manier les fonds ; phase comptable pour le comptable public, qui manie les fonds sans pouvoir d'opportunité. Son contrôle porte sur la régularité (qualité de l'ordonnateur, crédits, service fait, exactitude des calculs), jamais sur l'utilité de la dépense.
- Portée : cette séparation prévient la fraude et fiabilise les comptes ; sa méconnaissance caractérise la gestion de fait.
Cas 5 — Concevoir un tableau de bord financier
- Méthode : identifier les destinataires et les décisions à éclairer ; traduire les objectifs en facteurs clés de succès ; retenir une dizaine d'indicateurs au plus, chacun avec sa fiche (formule, source, périodicité, cible) ; automatiser la collecte depuis le système d'information budgétaire ; fixer le rythme de diffusion.
- Règle : un indicateur doit être fiable, disponible à temps et actionnable ; présentez toujours réalisé / prévu, l'écart et la tendance.
- Trois indicateurs indispensables : le taux d'exécution des crédits (paiements / crédits ouverts, par programme, face à un profil théorique), qui révèle sous-consommation et emballement de fin d'exercice ; le taux d'engagement, indicateur avancé des tensions ; le délai moyen de paiement des fournisseurs, du service fait au règlement.
Sous-test 3 — Cadre constitutionnel, missions et rôle du CESE
- Cadre constitutionnel : institution constitutionnelle consultative, consacrée par la Constitution de 2011 parmi les instances de bonne gouvernance, organisée par une loi organique. Citez les articles qui lui sont consacrés, en vérifiant leur numérotation dans le texte officiel.
- Missions : rendre des avis sur les orientations générales de l'économie nationale et du développement durable ; conseiller le Gouvernement et les deux Chambres ; analyser la conjoncture et les politiques publiques ; favoriser la concertation entre partenaires économiques et sociaux ; produire études et rapport annuel.
- Saisines : obligatoire sur les projets de lois-cadres relatifs aux objectifs fondamentaux de l'action de l'État en matière économique, sociale et environnementale ; facultative par le Chef du Gouvernement ou les présidents des Chambres ; et auto-saisine.
- Interlocuteurs : Chef du Gouvernement et ministères, les deux Chambres, Bank Al-Maghrib, HCP, Cour des comptes, Conseil de la concurrence, collectivités territoriales, partenaires sociaux.
- Rôle : espace de dialogue social et civil dégageant des consensus en amont de la décision, producteur d'expertise indépendante, vecteur d'intégration de la durabilité dans les choix économiques. Limite : ses avis restent consultatifs.
💡 Honnêteté et révisions. N'inventez aucun chiffre — montant du budget, nombre de membres du Conseil, numéro ou date d'un décret : décrivez le mécanisme et renvoyez à la source officielle. À réviser : la loi organique 130-13 et la démarche de performance ; le règlement général de comptabilité publique ; la réglementation en vigueur des marchés publics, dont le décret a connu plusieurs réformes ; les attributions de la TGR, de l'IGF et de la Cour des comptes ; la Constitution de 2011 dans son volet bonne gouvernance ; la loi organique du CESE et ses principaux avis.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المجلس الاقتصادي والاجتماعي والبيئي · 19/04/2026 — مصدر النسخة: منشورات المترشحين في المنتديات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/498/نموذج-مباراة-توظيف-اطر-في-التدبير-المالي-و-المحاسباتي-2026
