

نموذج مباراة توظيف أعوان التحكم (باك+3) - الوكالة المستقلة لتوزيع الماء والكهرباء بتادلة - دورة يونيو 2022
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4580
باختصار
هذا نموذج امتحان كتابي سابق لمباراة عون التحكم لدى الوكالة المستقلة لتوزيع الماء والكهرباء بتادلة (06/2022)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- الوكالة المستقلة لتوزيع الماء والكهرباء بتادلة
- الدرجة
- عون التحكم
- التخصص
- باك+3 (المحاسبة والتدبير)
- الدورة
- 06/2022
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (6)
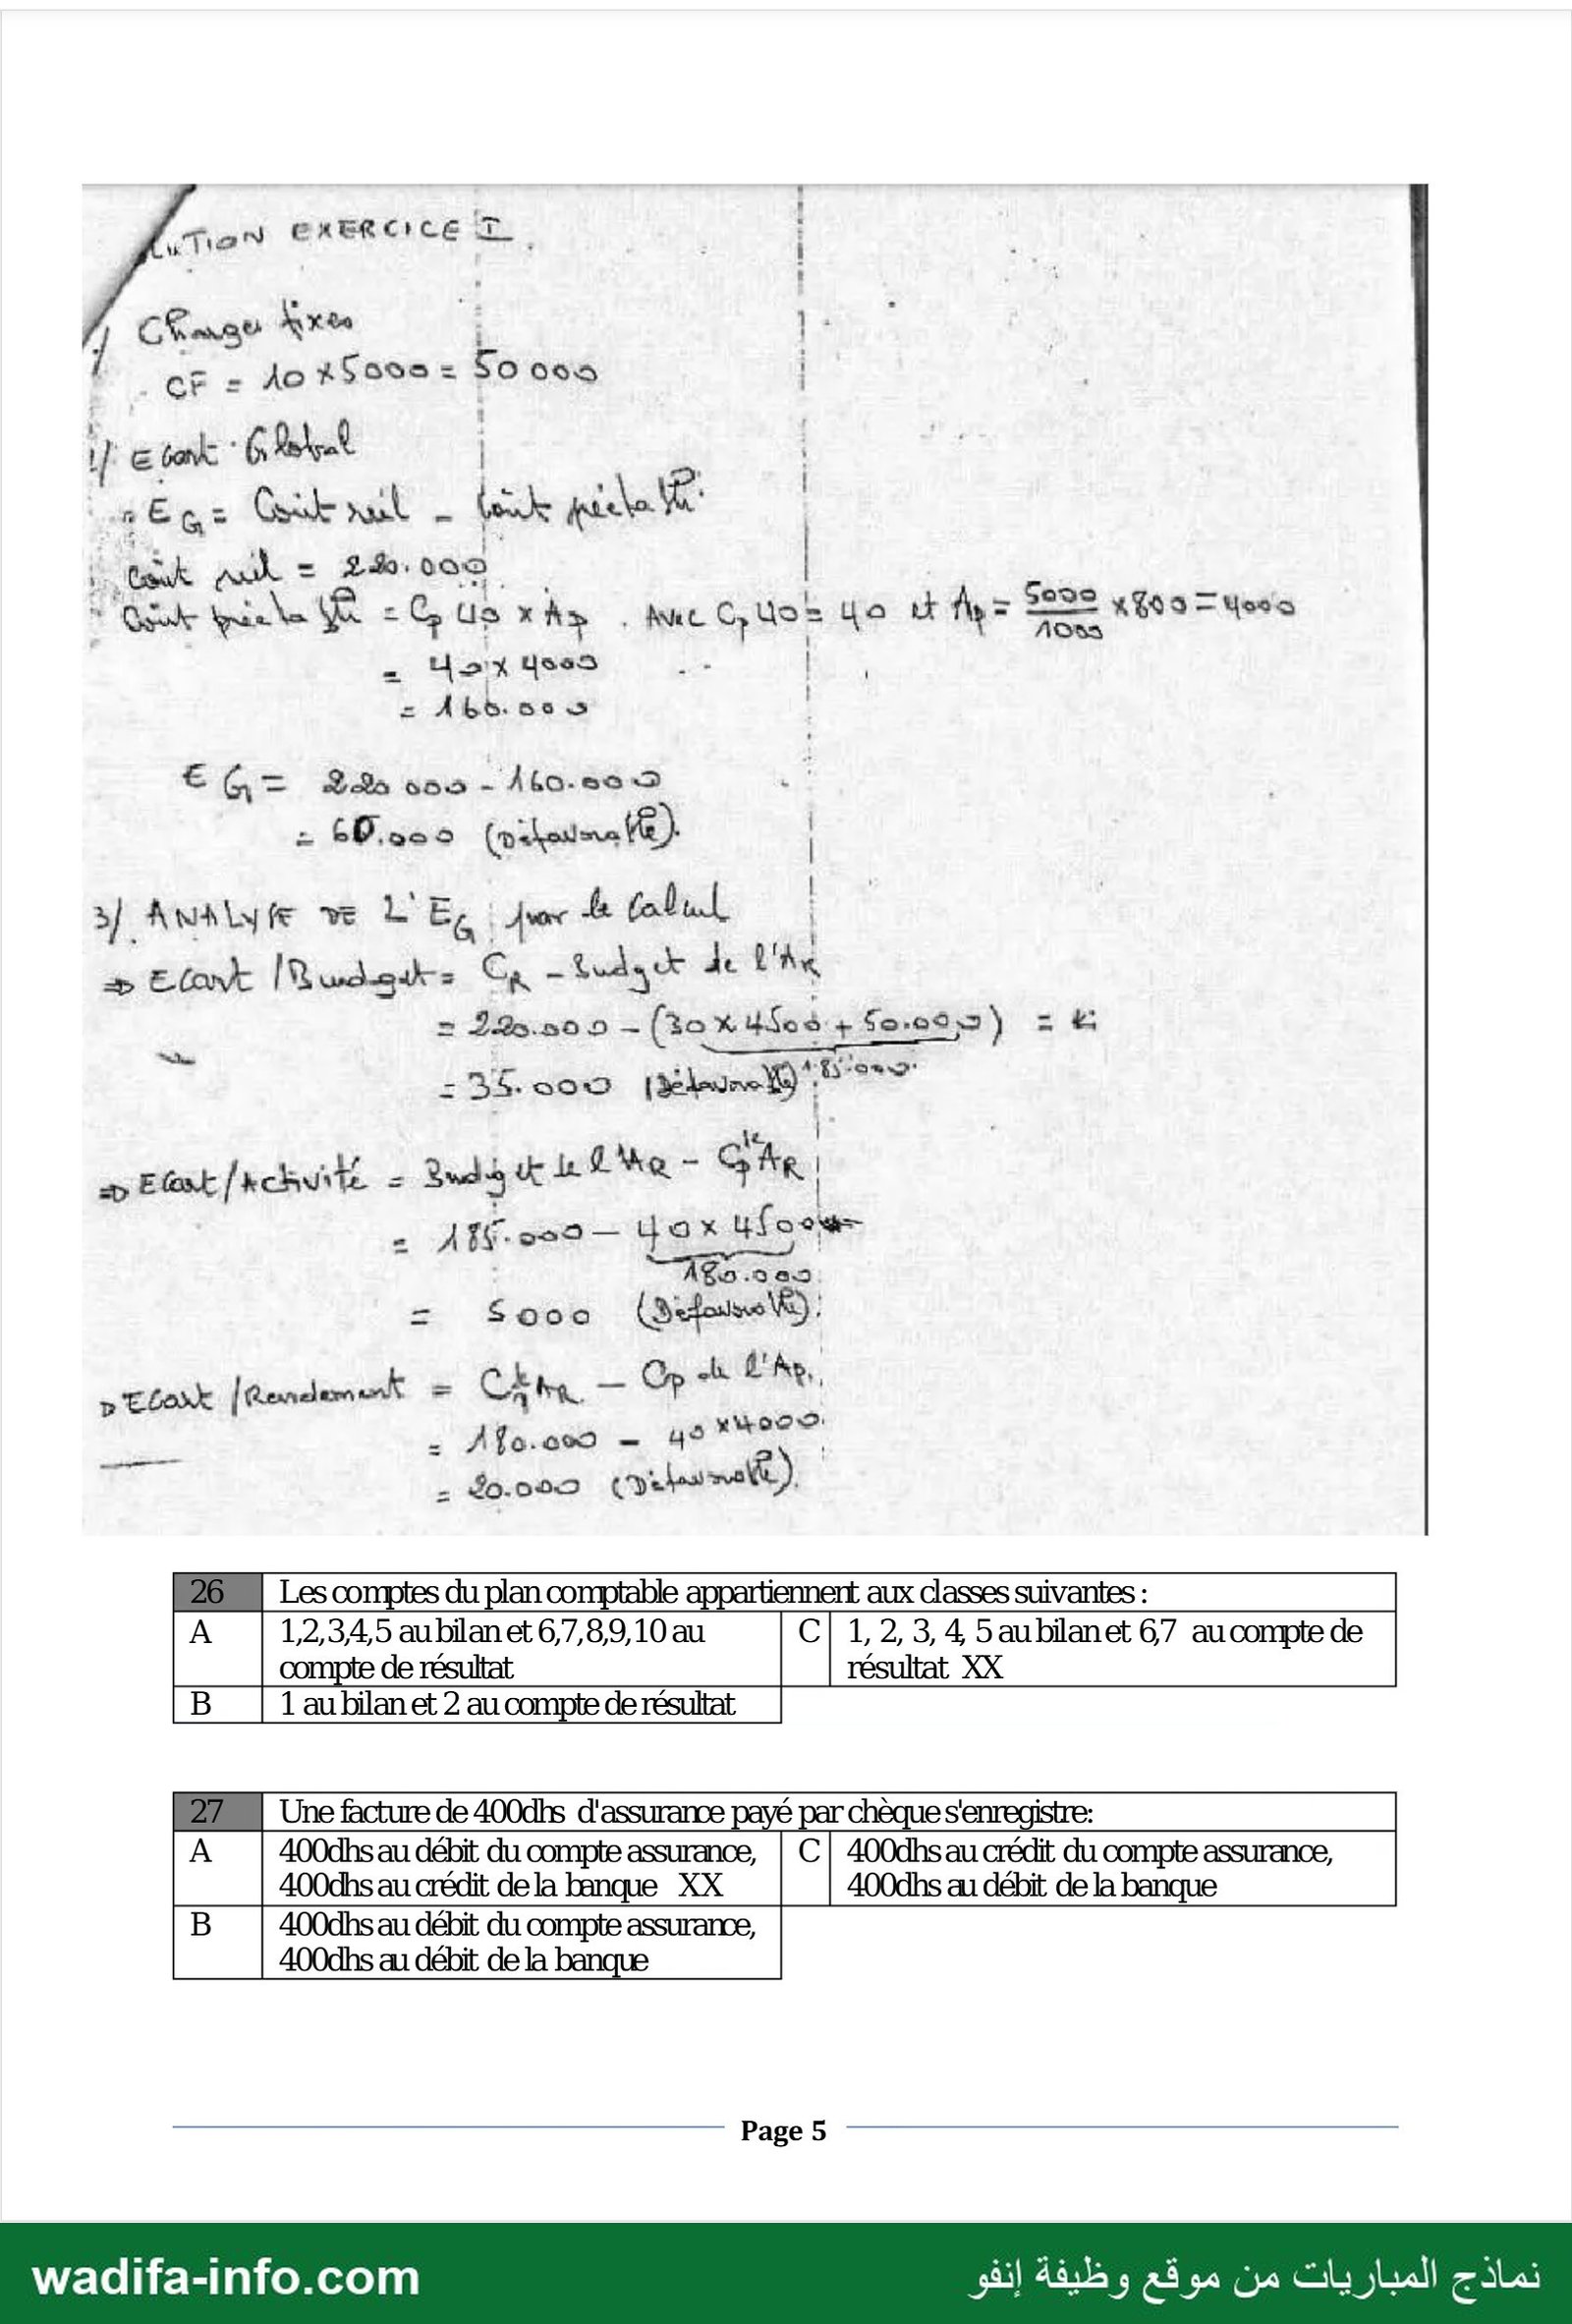
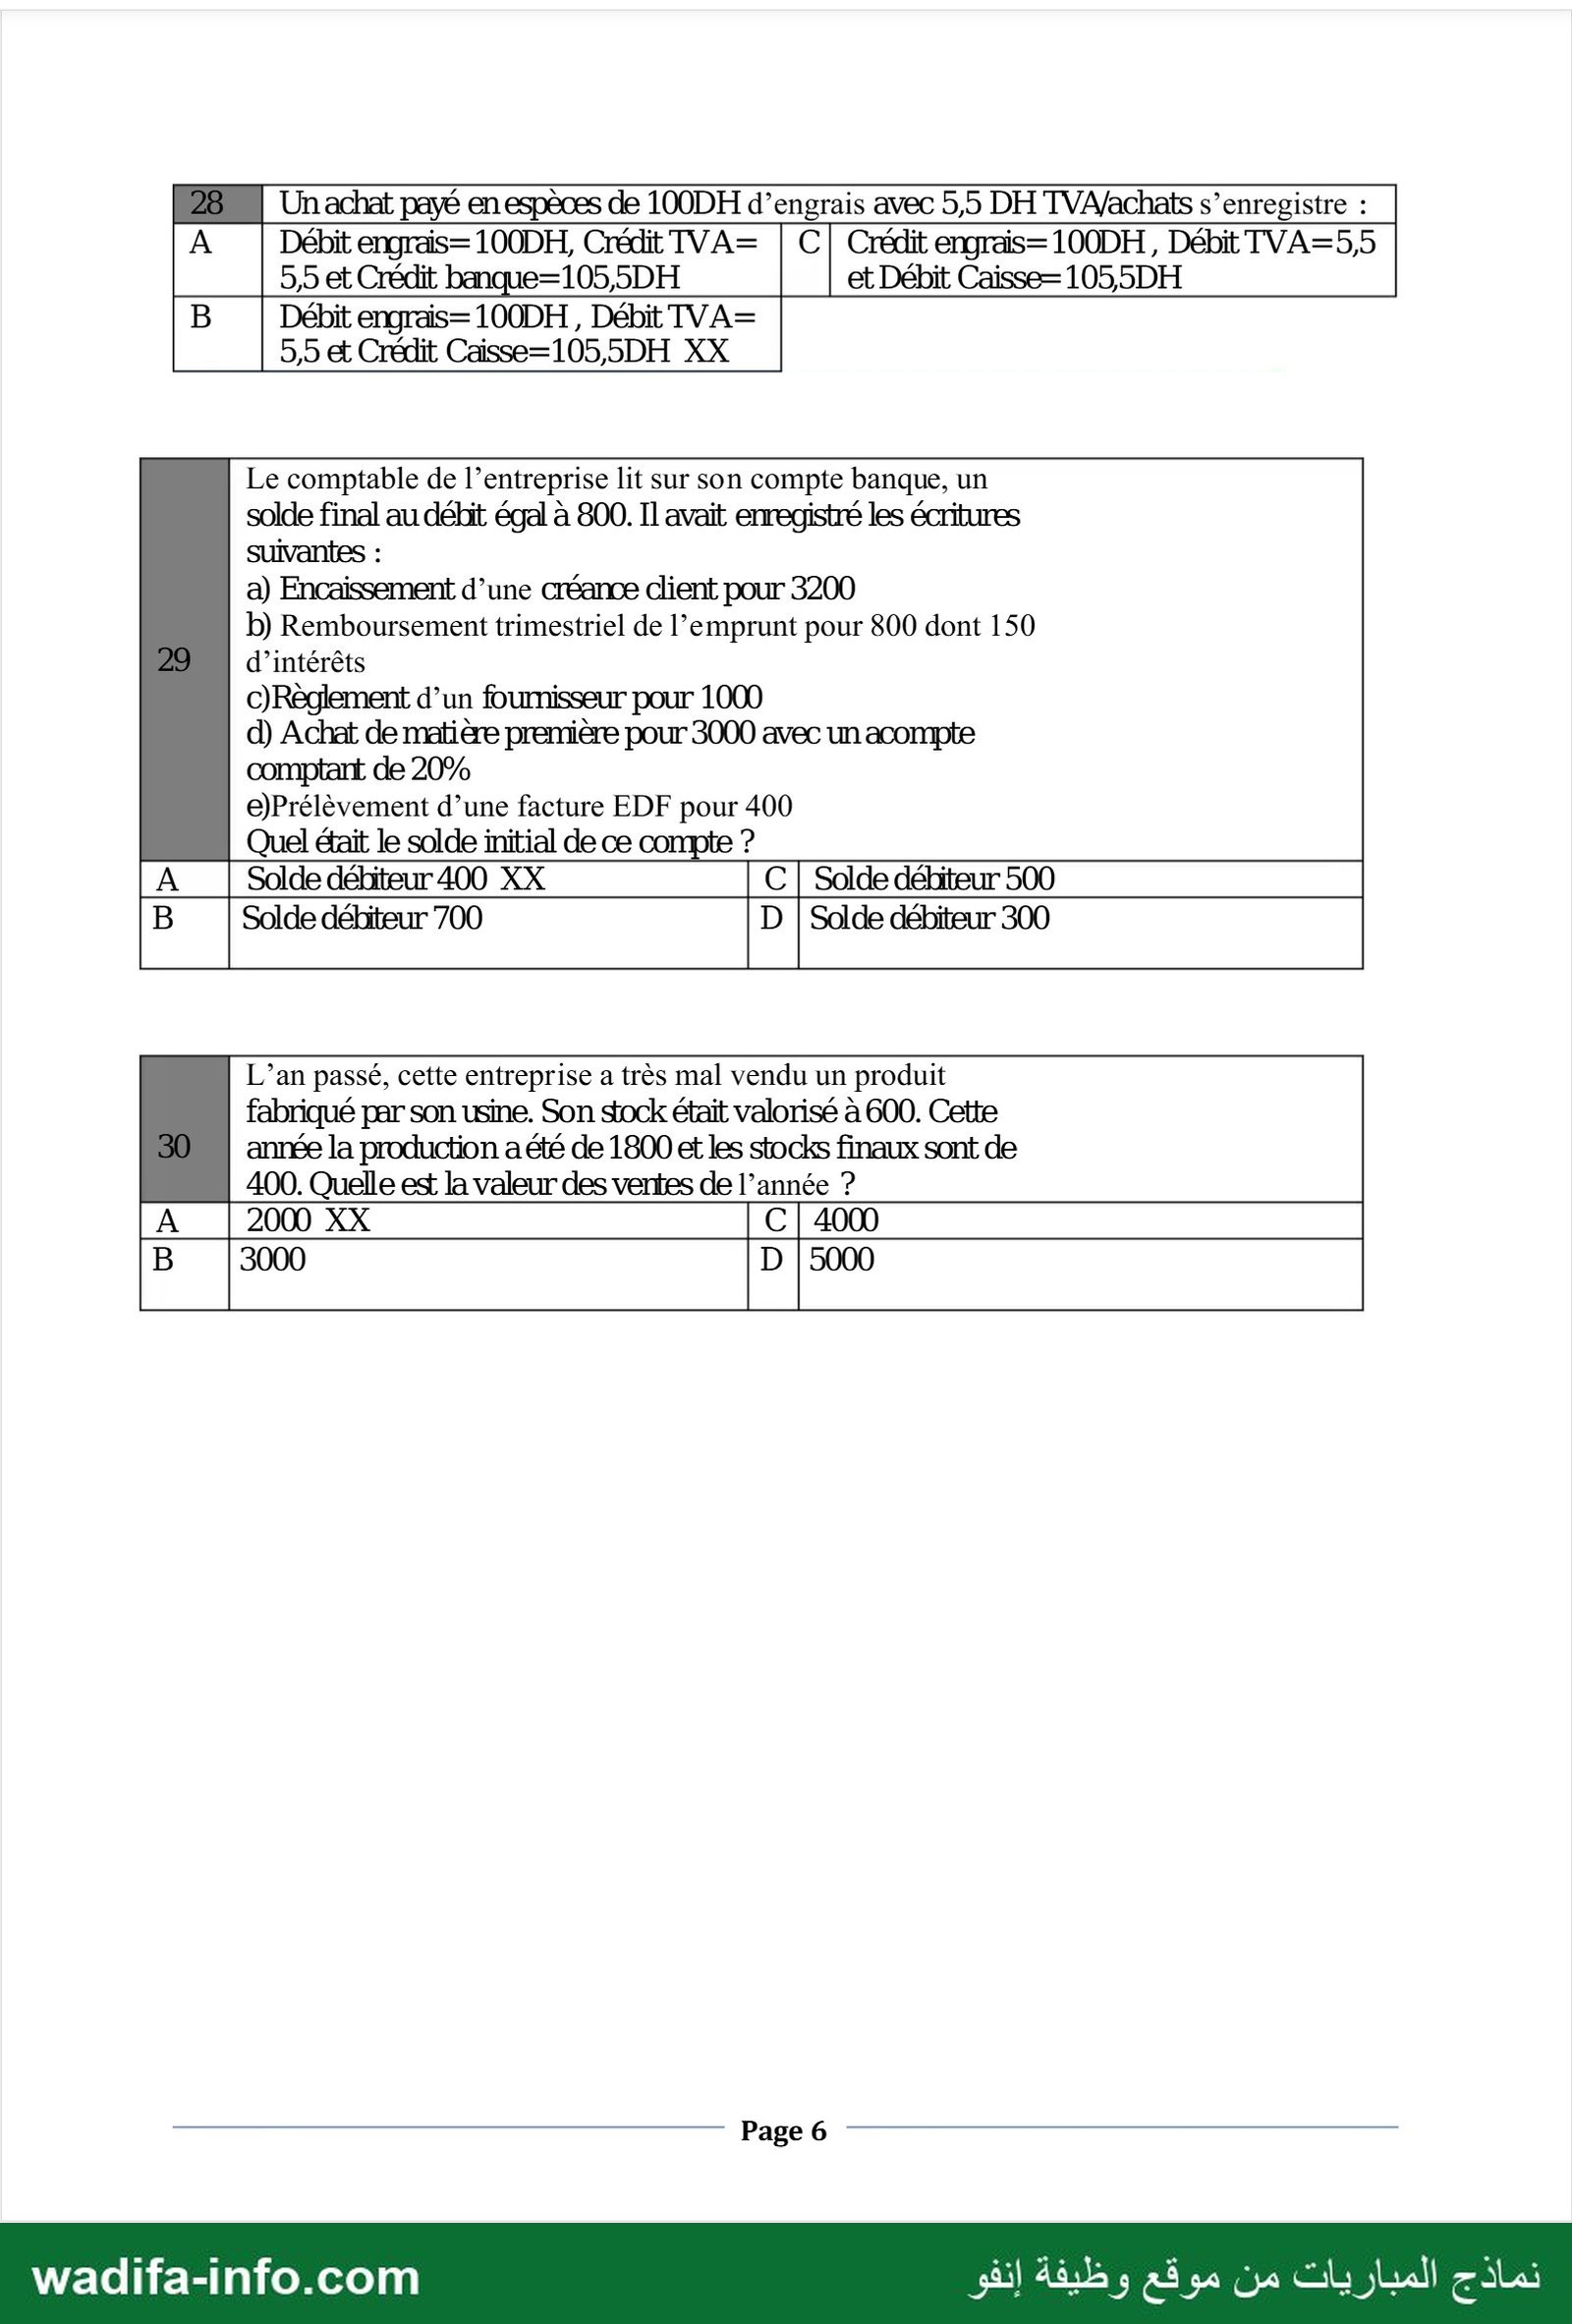
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
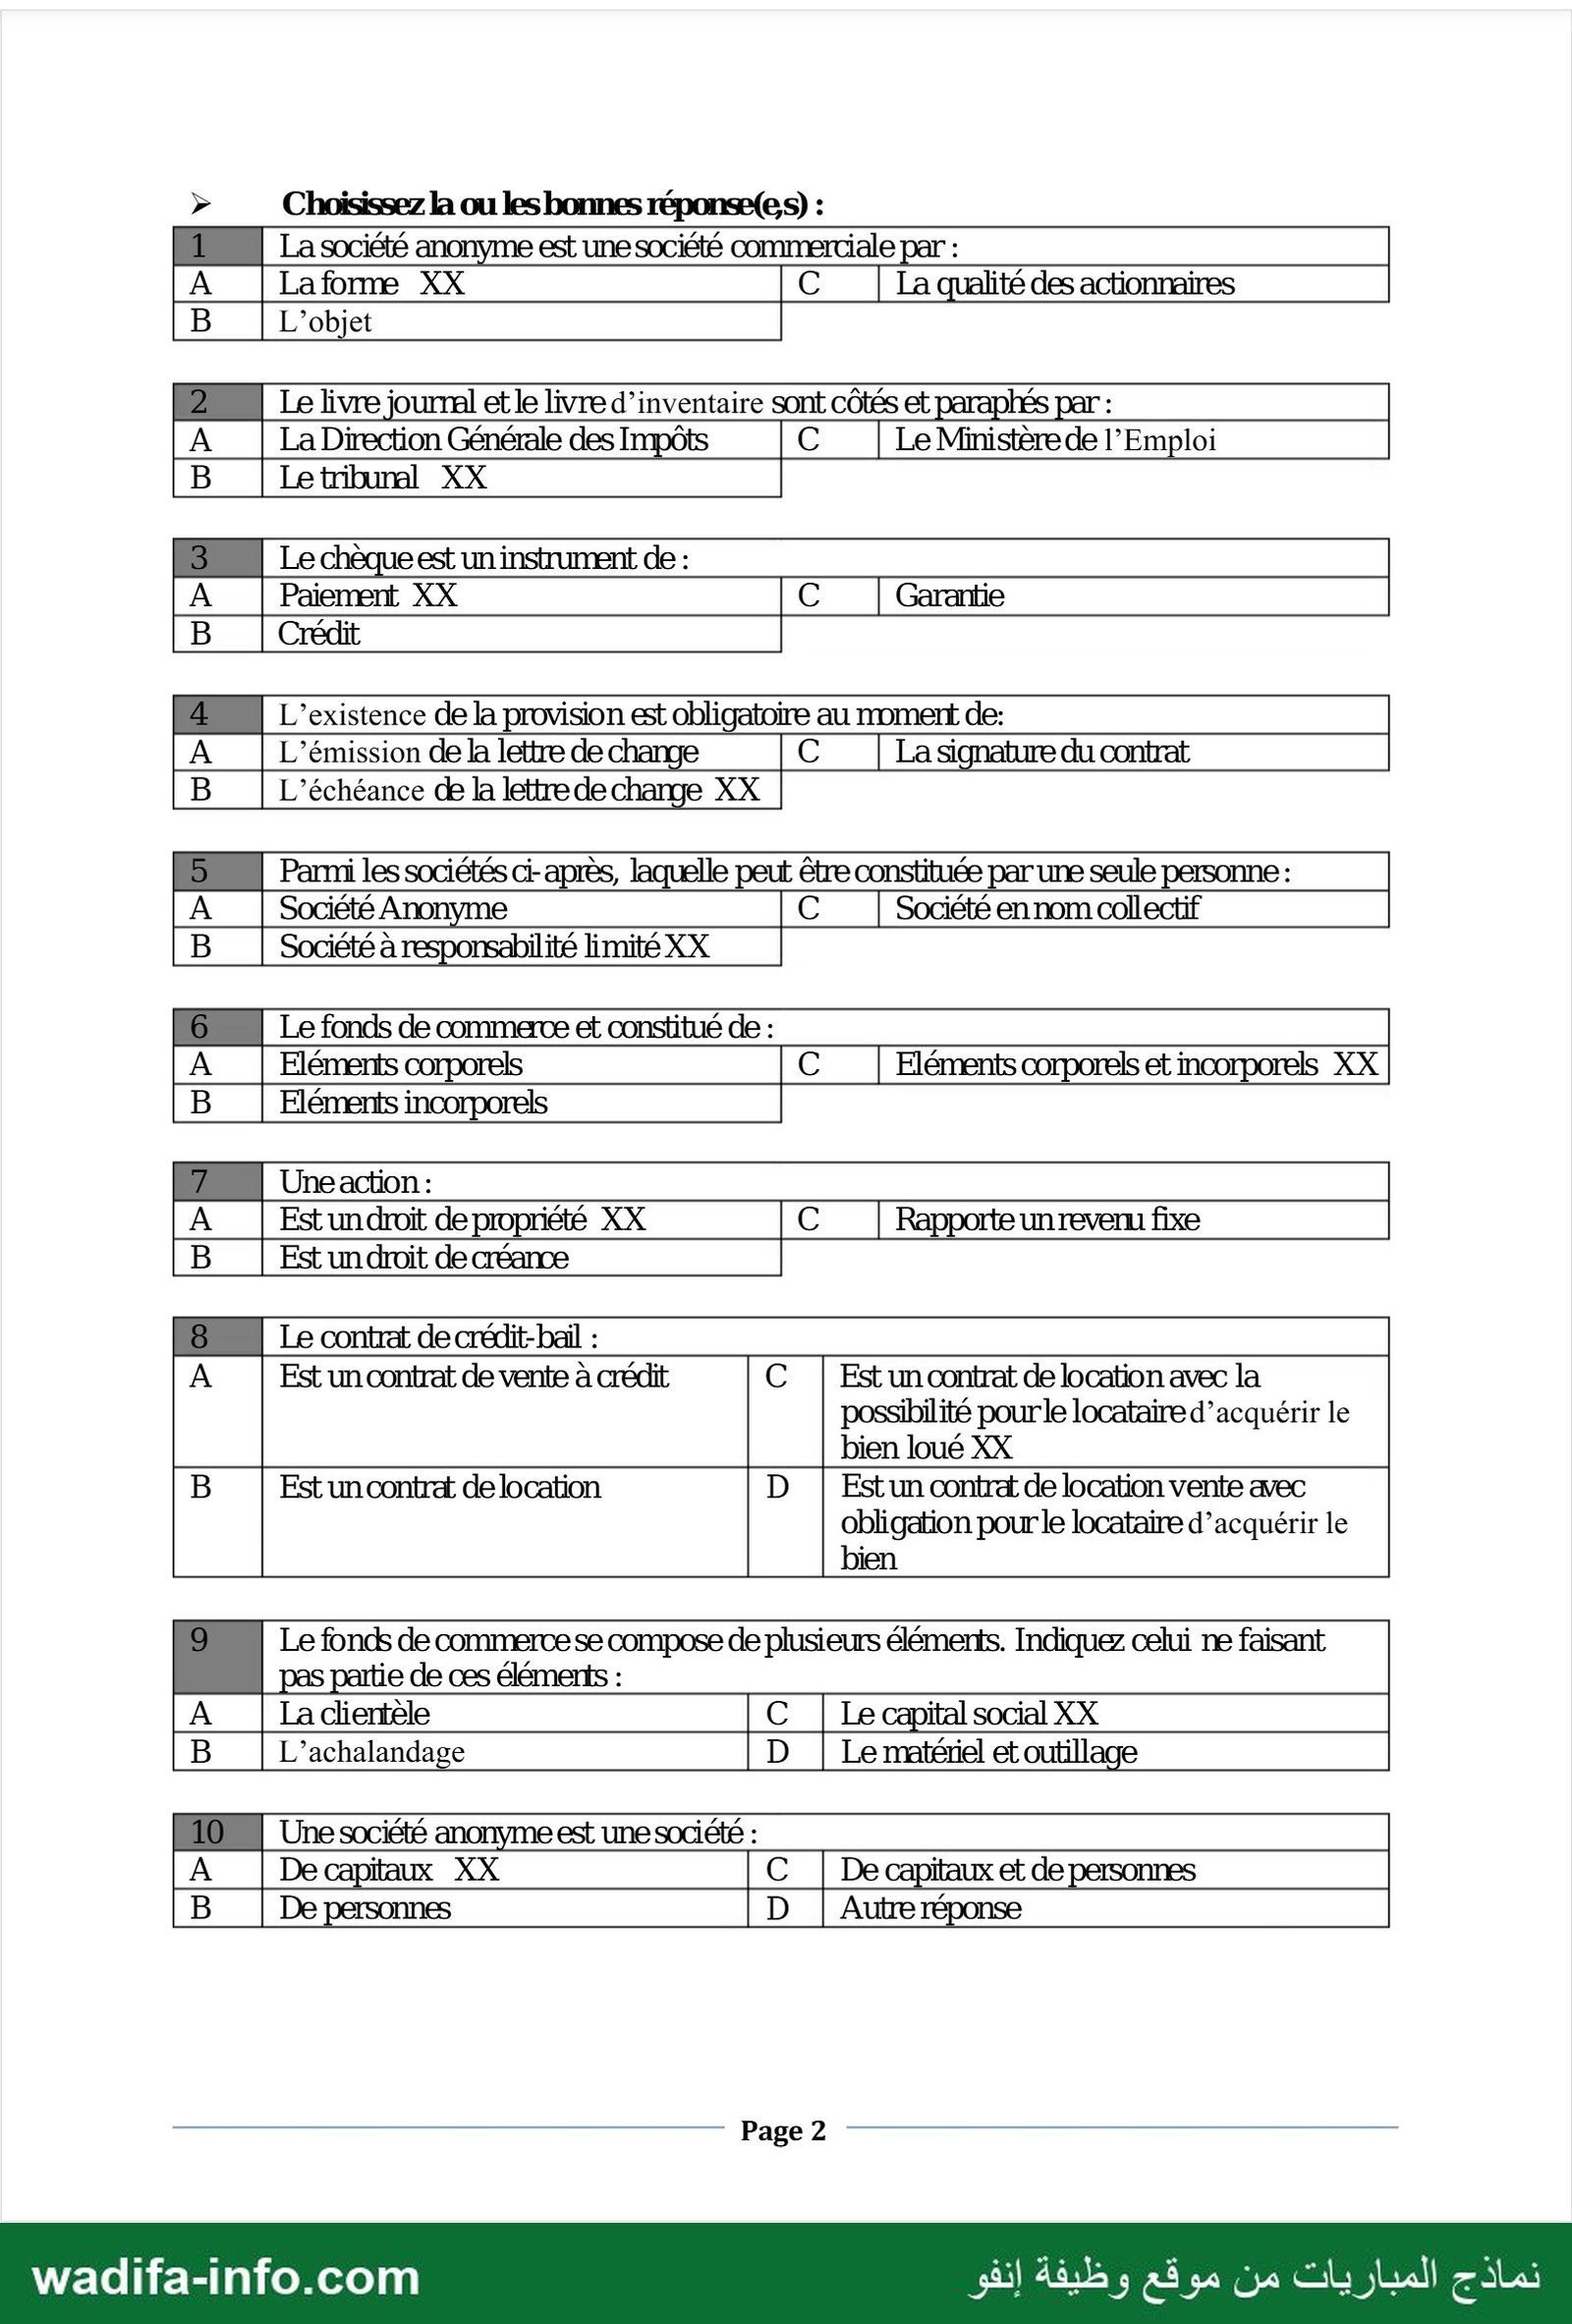
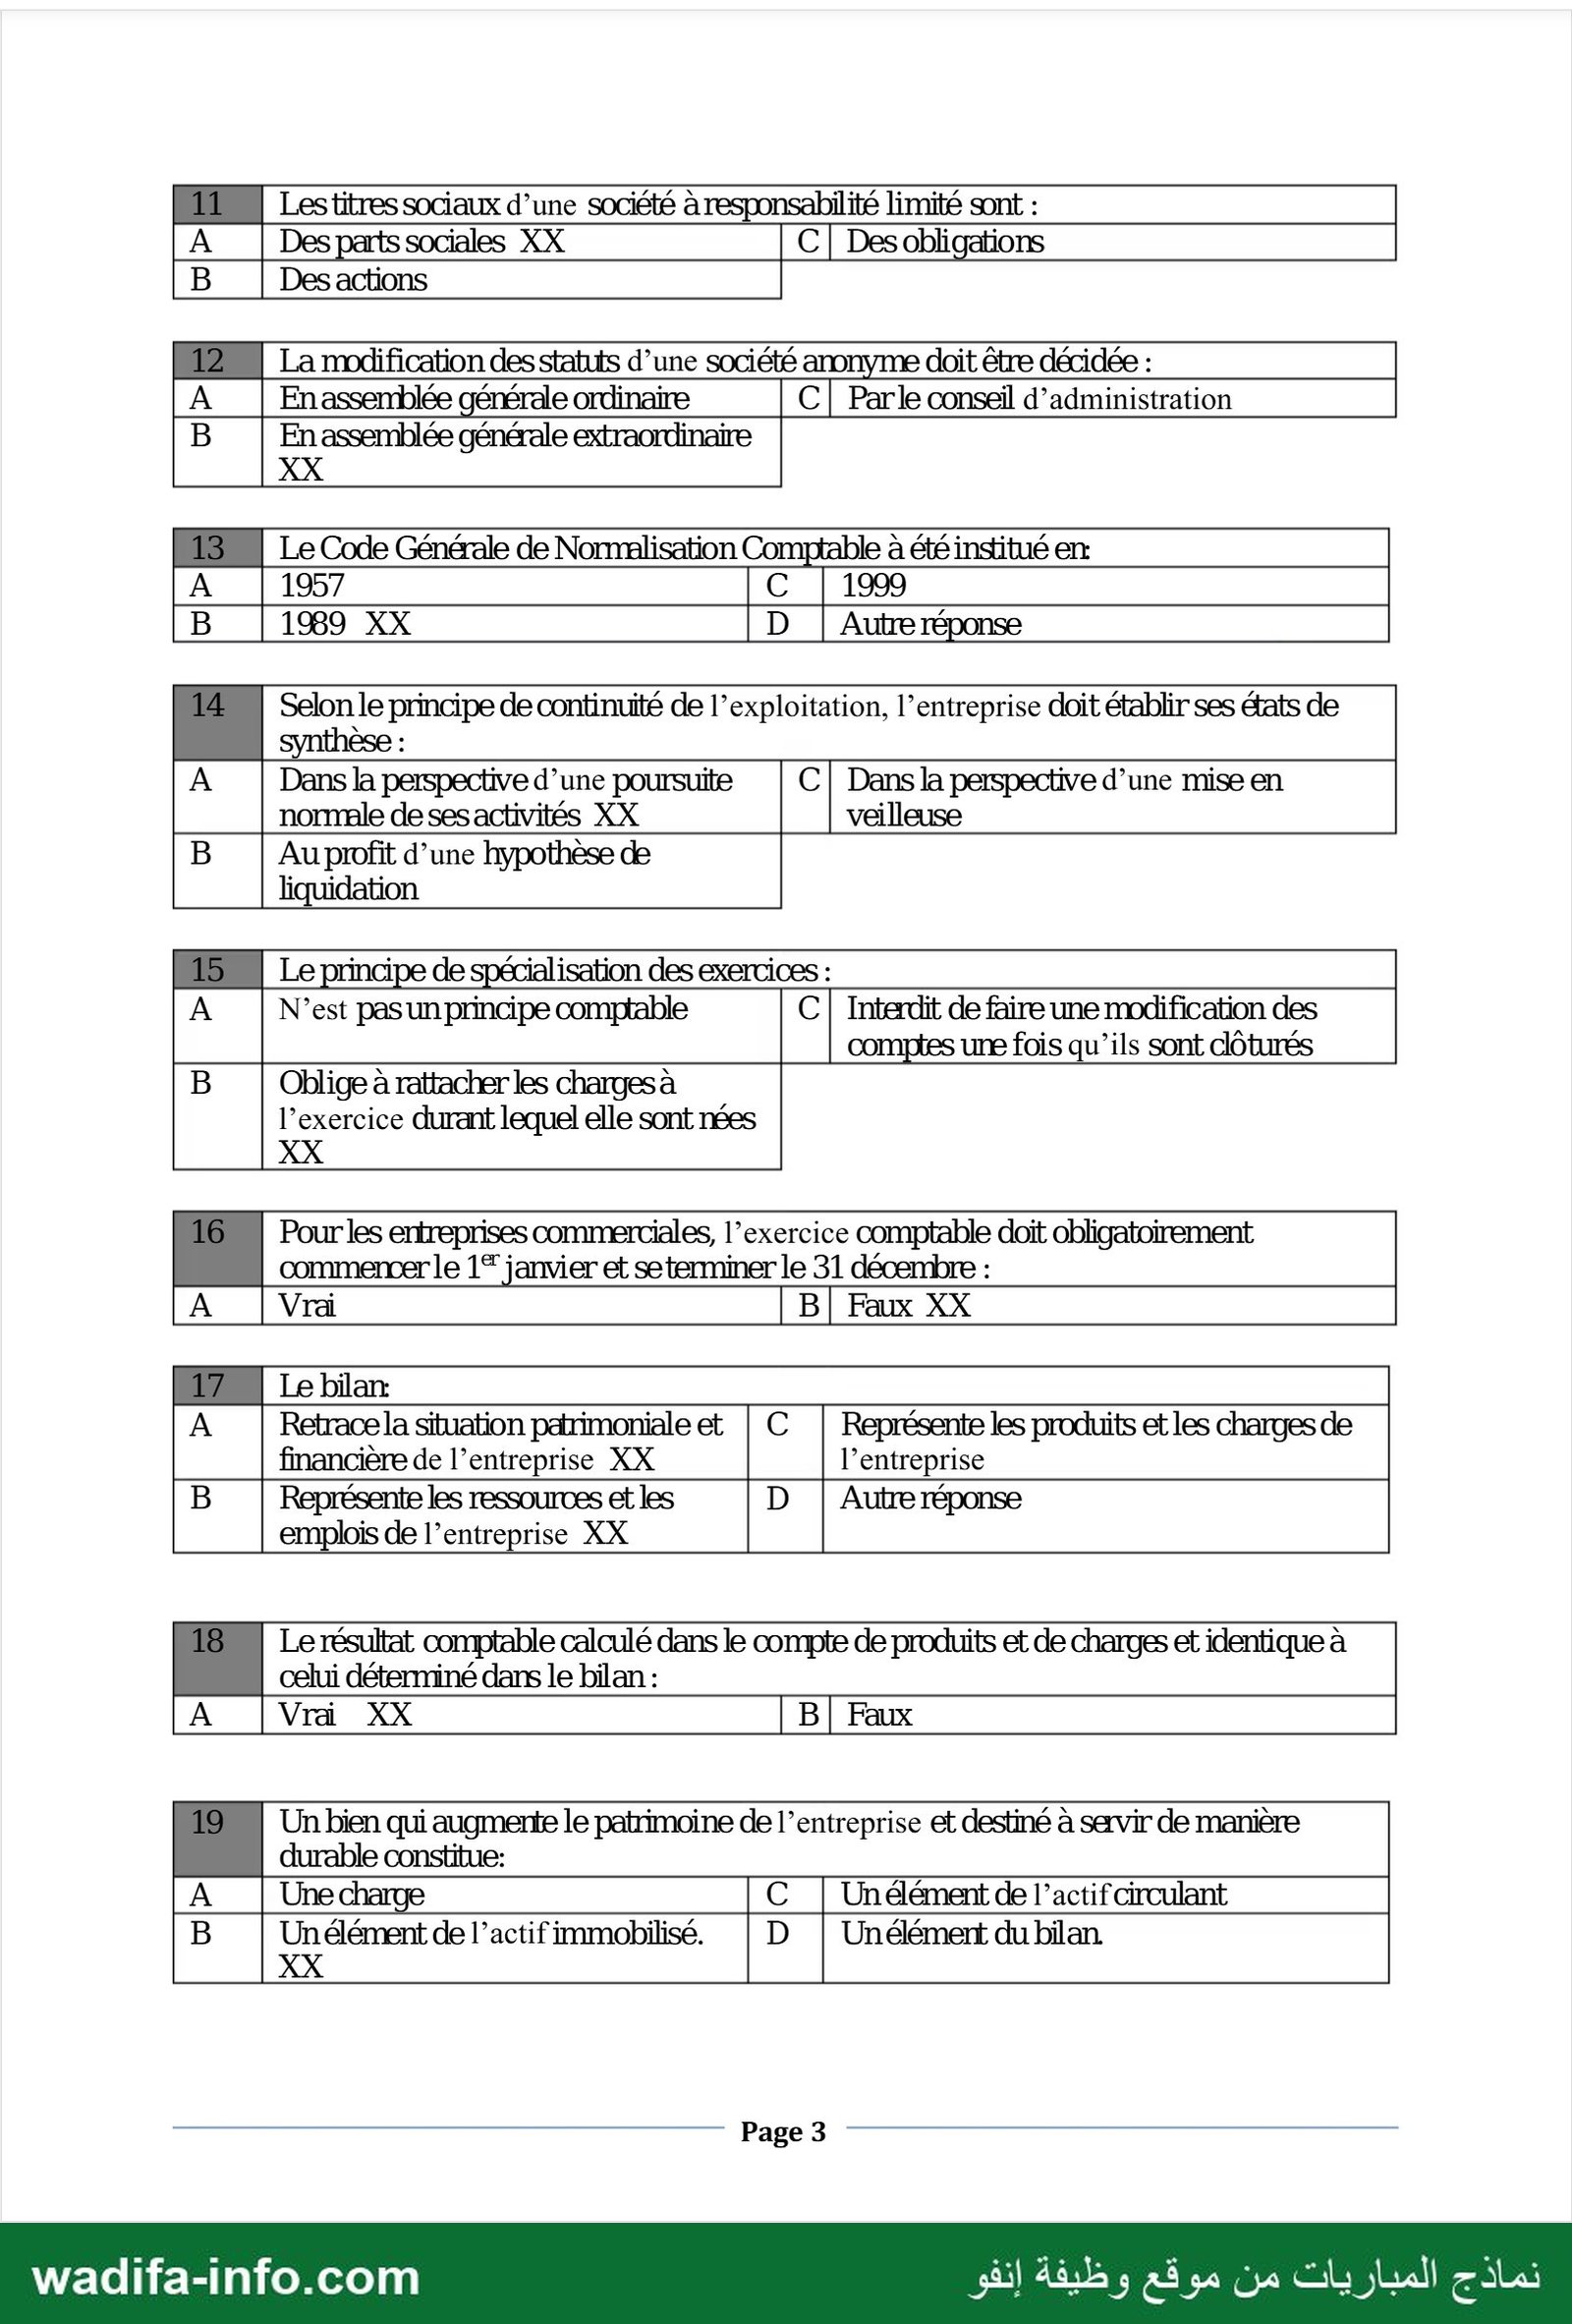
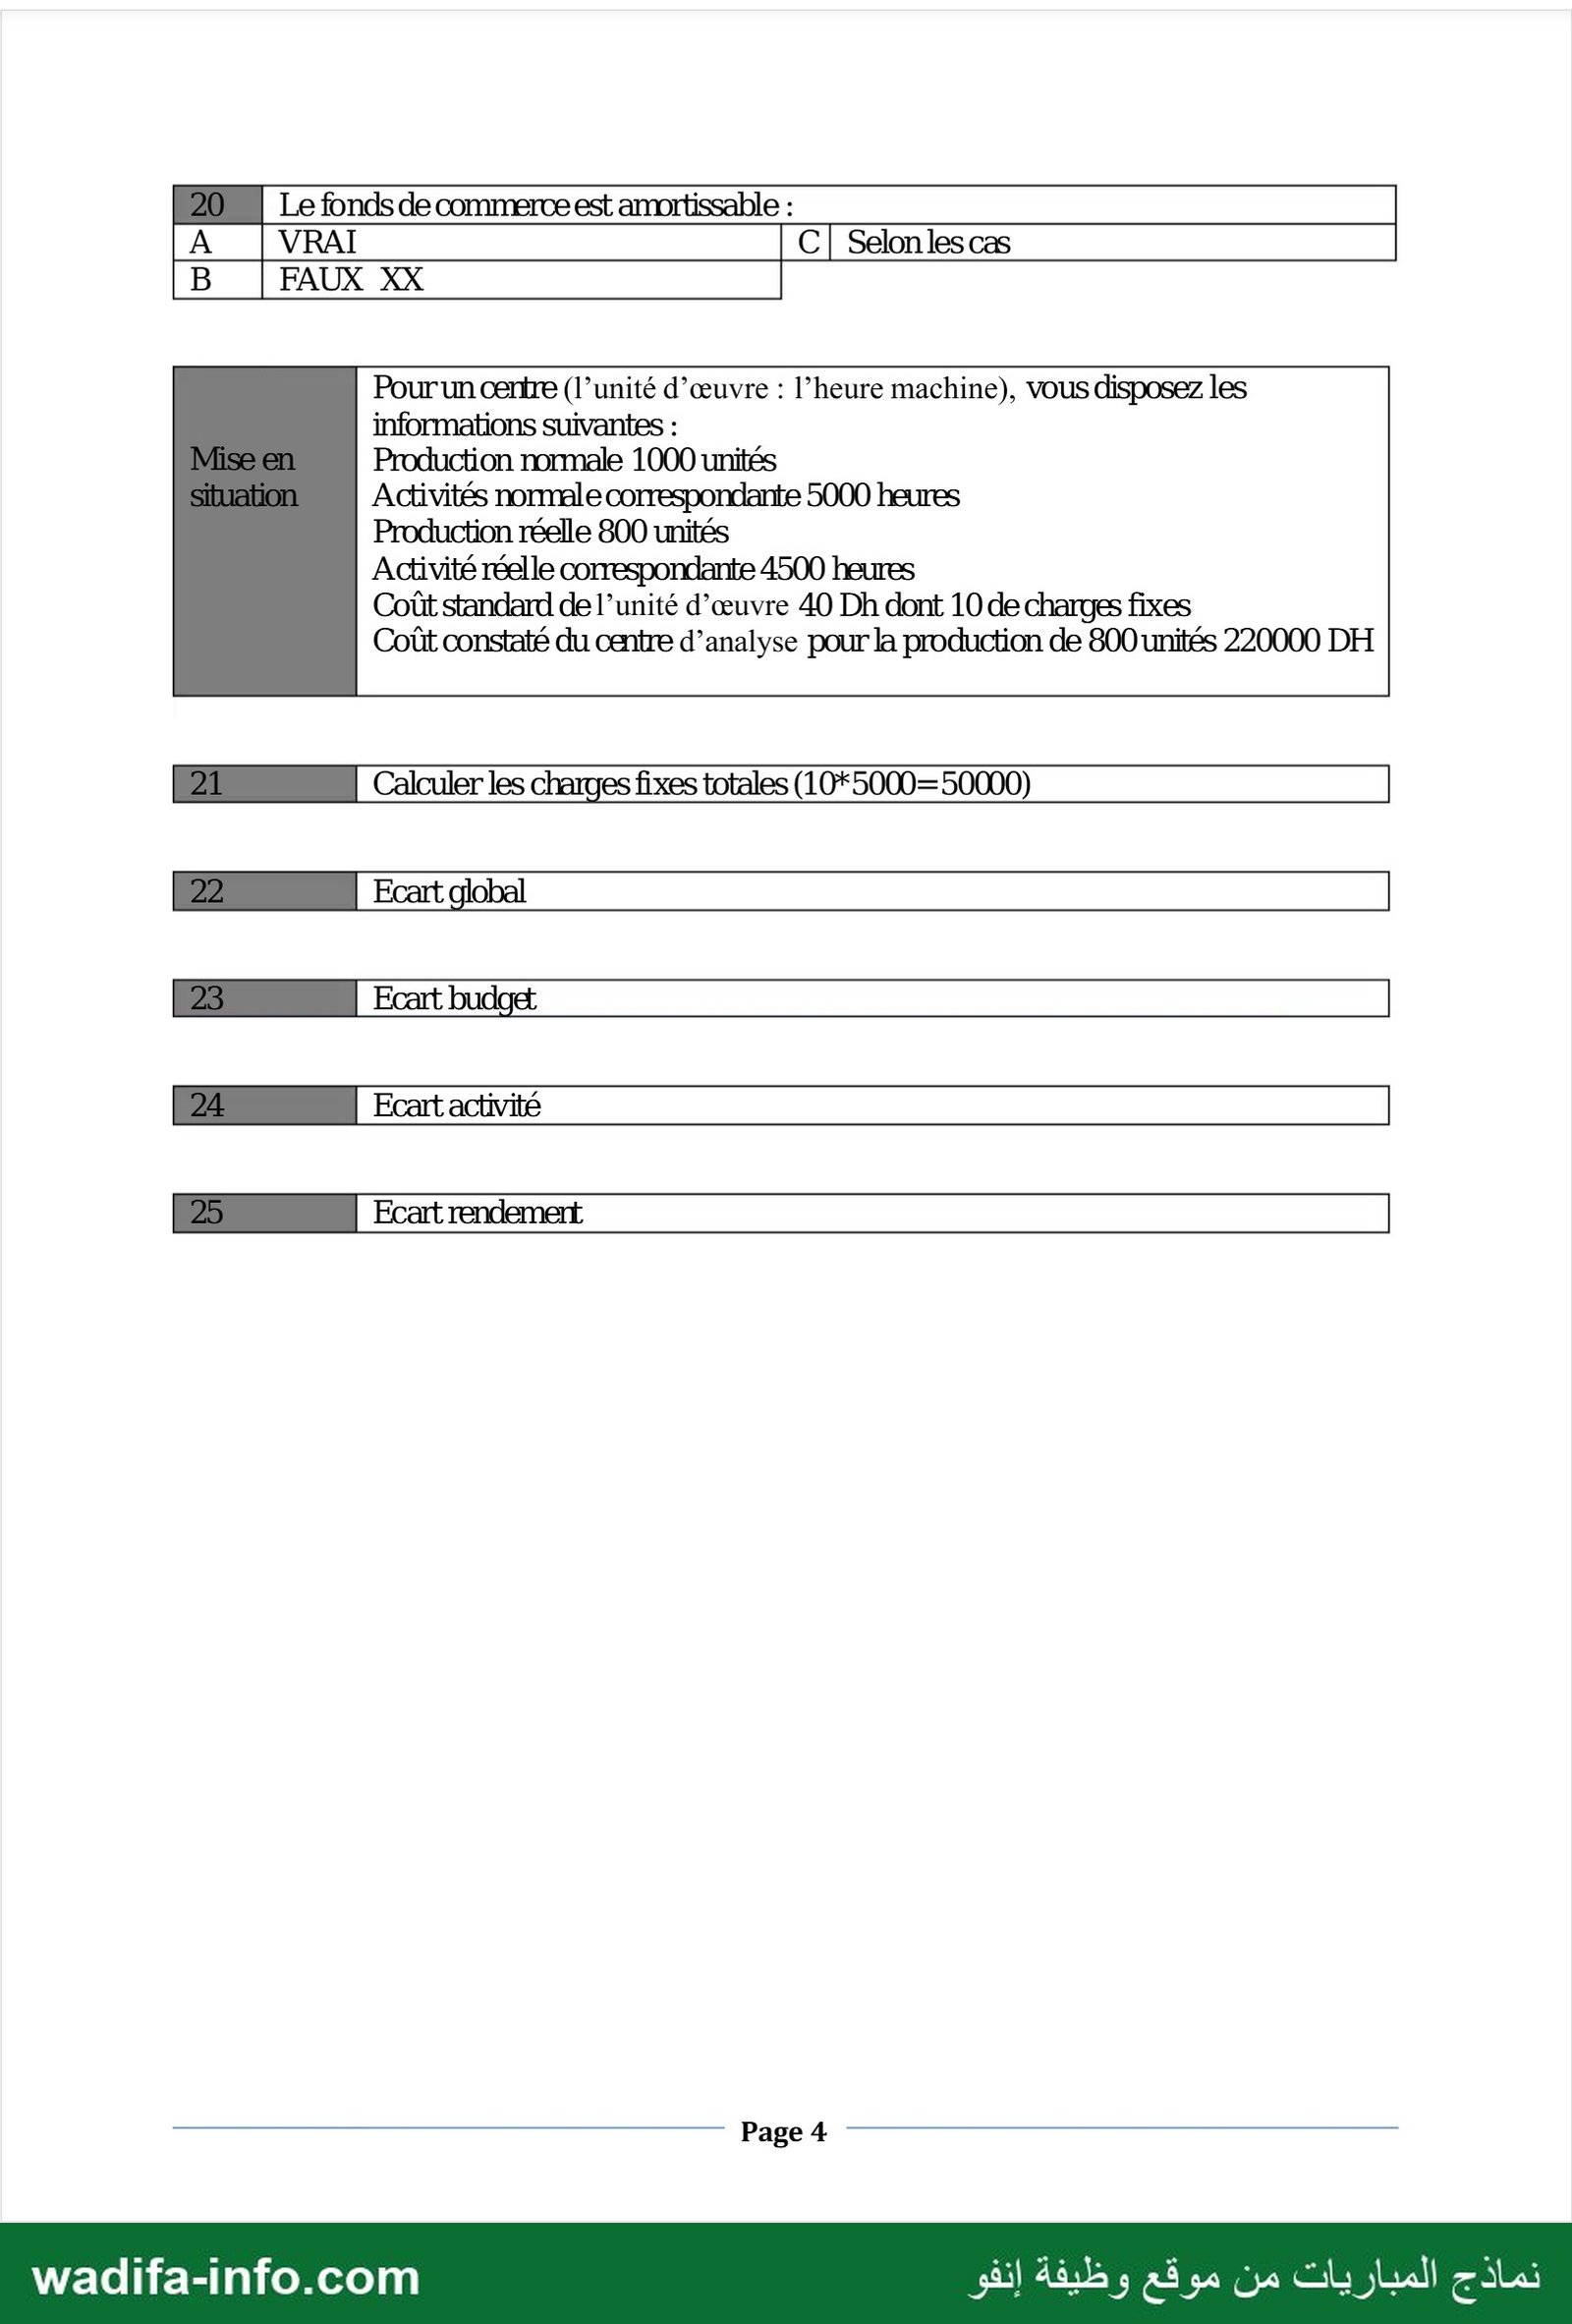
— صفحة 1 — CONCOURS D'ACCES A LA RADFET Poste : Agent de Maitrise Spédialité : Bac +3 Session : Juin 2 Durée : 2 heures Prénom: Cadre résarvé au compostage (NE RIEN ECRIRE DANS CETTE CASE) - Le candidat ævra impérativement répondre sur le document réponse - Le candidat n’utilise que le papier foumi parle surveillant. - Aucun document n’est autorisé, seule la calculatrice non programmable est autorisée. - Aucure information n’est donnée après la distribution des épreuves. - Le jury, qui assure la police du concours peut décider de l’exclusion en début ou en cours d’épreuve de tout candidat, dont la tenue ou le comportement sont de nature à perturber le déroulement de l’épreuve ou à compromettre l'égalité de traitement des candidats. Page 1 — صفحة 2 — 0 Eléments corporels et incorporels XX possibilité pour le locataire d'acquérir le Choisissez la ou les bonnes réponæ(es) : La société anonyme est une société commerciale par : C___| La qualité des actionnaires Lafomme XX L'objet Le livre joumal et le livre d’inventaire sont côtés et paraphés par : C | LeMinistèrede l'Emploi C | Garantie La Direction Générale des Impôts Letribunal XX Le chèque est un instrument de : Paiement XX Crédi L'existence de la provision est obligatoire au moment de: 0 La signature du contrat L'émission de la lettre de change L’échéance ها عل lettre de change XX Parmi les sociétés ci-après, laquelle peut être constituée parure seule personne : C Société en nom collectif 0 | Rapporte un revenu fixe Société Anonyme Société à responsabilité limité XX Le fonds de commerce et constitué de : Flémeris corporels Eléments incorporels Une action : Est un droit de propriété XX Est un droit de créance Le contrat de crédit- bail : C | Est un contrat de location avec la bien loué XX D | Estun contrat de location vente avec obligation pour le locataire d’acquérir le bien C__| Le capital social XX D _| Le matériel et outillage © ١ De capitaux et de personnes D | Auteréponse Page 2 Est un contrat de vente à crédit Est un contrat de location Le fonds de commerce se compose de plusieurs éléments. Indiquez celui ne faisant | pas partie de ces éléments : La clientèle L’achalandage De capitaux XX De personnes FF œl> [8] “Ph L_A Em x] <8 “Pl “*[ El (ol كما سا 9 L A B BIOM Une société anonyme est une sodiété : A B — صفحة 3 — Les titres sociaux d’une société à responsabilité limité sont : | Des parts sociales XX C | Des obligations | Des actions La modification des statuts d’une société anonyme doit être décidée : | En assemblée générale ordinaire C| Parle conseil d’administration | En assemblée générale extraordinaire XX Le Code Générale de Nomralisation Comptable à été institué enr: | 1957 C | 1999 | 1989 XX D_| Auteréponse | Selon le principe de continuité de l’exploitation, l’entreprise doit établir ses états de Dans la perspective d’une poursuite ن١ Dans la perspective d’une mise en normale de ses activités XX veilleuse Au profit d’une hypothèse de liquidation Le principe de spécialisation des exertices : N'est pas un principe comptable C | Interdit de faire une modification des comptes ure fois qu’ils sont clôturés Oblige à rattacher les charges à l'exercice durant lequel elle sont nées XX Pour les ertreprises commerciales, l’exercice comptable doit obligatoirement | commencer le 1% janvier et seterminer le 31 décembre : Vrai B| Faux XX | Retracela situation patrimoniale et | C | Représente les produits et les charges de financière de l’entreprise XX l’entreprise Représente les ressources et les D | Auterépons | emplois de l’entreprise XX celui déterminé dans le bilan : Vrai XX B| Faux Le résultat comptable calculé dans le compte de produits et de charges et identique à | 7 Un bien qui augmente le patrimoine de l’entreprise et destiné à savir de manière | durable constitue: Une charge C_ | Unélément de l’actif circulant | Un élément de l’actif immobilisé. | Unélémert du bilan | XX Page 3 Eu B [2 7 ES 7 B له 18 A > — صفحة 4 — 20 «| Le fonds de commerce est amortissable : A VRAI C | Selon les cas B FAUX XX Pourun cerire (l’unité d’œuvre : l’heure machine), vous disposez les informations suivantes : Production normale 1000 unités Activités normale correspondante 5000heures Production réelle 800 unités Activité réelle correspondante 4500 heures Coût standard de l’unité d’œuvre 40 Dh dont 10 de charges fixes Coût constaté du centre d’analyse pour la production de 800 unités 220000 DH Mise en situation BTE Calculer les charges fixes totales (10*5000= 50000) 22 Fcart global BST Ecart budget 22 M] Ecart activité [ 25 | Ecart rendemert Page 4 — صفحة 5 — ٍْ عاق تت عاج ان :1 مم “همك Fo 06% عصددة كل ما مع Î } ال لماج | eus الجن - (x ge | ak ee = 2*: ده © جلت gels ع علا G us x À < AC uoz= ديا tt Ây= 2 see = x 3 = ss - أي ب 4SssS 1 | £ Abbosos | ; EG= 22% 605 - Ato-seS z bPsss مدسلام) )6( | \ ! لذ Auf عد LE, jet لظم | رج Etant IMudairs CR -tudyd de جا = 2000 -(iox bles fosss) à - 36.00% مجه للحي de Rudi 3 Like - Q 4e: AFS-5°9 — Fer! a x مه ذا Le æ Ets [ rc 11 او ا Y* من ٍِ دمه.وي (9 Janet) 2 26 | Les comptes du plan comptable appartiennent aux classes suivantes : 1,2,34,5 aubilan et 6,7,8,9,10 au C| 1,2, 3, 4 5aubilanet 67 au compte de compte de résultat résultat XX B 1 au bilan et 2 au compte de résultat E7M Une facture de 40006 d'assurance payé par chèque s'enregistre: A 400dhs au débit du compte assurance, | C | 400dhs au crédit du compte assurance, 400075 au crédit de la banque XX 400dhs au débit de la banque B 400dhs au débit du compte assurance, 400dhs au débit de la banque Page 5 —صفحة 6 — 28 M] Un achat payé en espèces de 100DH d’engrais avec 5,5 DH TVA/achats s’enregistre : | A Débit engrais= 100DH, Crédit TVA= | C| Crédit engrais=100DH, Débit TVA=5,5 5,5 et Crédit banque=105,5DH et Débit Caisse= 105,5DH | B | Débitengrais=100DH, Débit TVA= 5,5 et Crédit Caisse=105,5DH XX Le comptable de l’entreprise lit sur son compte banque, un solde final au déhit égal à 800. Il avait enregistré les écritures a) Encaissement d’une créance dlient pour 3200 b) Remboursement trimestriel de l’emprunt pour 800 dont 150 29 ١ 15 c)Règlement d’un fournisseur pour 1000 d) Achat de matière première pour 3000 avec un acompte comptant de 20% e)Prélèvement d’une facture EDF pour 400 b Quel était le solde initial de عه compte ? A Solde déhiteur 400 XX | C | Solde déhiteur 500 B Solde débiteur 700 D | Solde débiteur 300 L’an passé, cette entreprise a très mal vendu un produit fabriqué par son usine. Son stock était valorisé à 600. Cette 30 | ane la production aété de 1800 et les stocks finaux sont de 400. Quelle est la valeur des ventes de l’année ? Page 6
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: الوكالة المستقلة لتوزيع الماء والكهرباء بتادلة · 06/2022 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4580/نموذج-مباراة-توظيف-أعوان-التحكم-باك-3-الوكالة-المستقلة-لتوزيع-الماء-والكهرباء-بت
